
Как известно, базовый коэффициент ОСАГО корректируется с учетом различных факторов, например, возраста и стажа водителей, скидки за безаварийность и территории преимущественного использования транспортного средства.
Поделиться
Поправочные коэффициенты нужны для индивидуализации страхового платежа. Так, например, риск дорожно-транспортного происшествия в столице в несколько раз выше, чем в небольшом сибирском поселке, потому в последнем автогражданка обойдется дешевле.
При расчете применяются и другие коэффициенты ОСАГО на 2020 год, среди которых:
- территориальный (определяется по месту прописки собственника авто);
- возраста и стажа водителей (Квс при составлении списка, Ко при списке без ограничений);
- бонус-малус (повышает или понижает тариф в зависимости от наличия ДТП по вине водителя);
- мощности двигателя (применяется для легкового транспорта);
- наличия или отсутствия прицепа (не применяется для легковушек физлиц);
- сезонности использования (при эксплуатации транспорта несколько месяцев в году).
Также для краткосрочных договоров, когда страхуются авто из других стран или оформляется транзитная страховка, применятся коэффициент в зависимости от срока страхования. Минимальный срок составляет от пяти до пятнадцати дней, максимальный – десять и более месяцев.
КВС ОСАГО Коэффициент возраст-стаж простыми словами. (2019)
В исключительных случаях цена на страховой полис формируется с учетом коэффициента нарушений. Его применяют, в частности, когда водитель указал недостоверные сведения при оформлении электронного полиса обязательного автострахования.
От чего же зависит применение того или иного коэффициента в конкретном случае? Для каждого типа транспортных средств применяется свой набор поправочных коэффициентов. Так, при определении итогового платежа для грузовика не учитывается мощность двигателя, а при страховании транспорта юридических лиц не применяется коэффициент возраста и стажа, вместо него всегда используется Ко, равный 1,87 – максимальному значению Квс.
Расшифровка использованных коэффициентов, как правило, приводится в графе «Особые условия».
Как сильно коэффициенты меняют тарифы ОСАГО?
Если взять за основу тарифы на 2019 год, то получится, что базовый тариф, скажем, в Москве, увеличивался более чем в два раза. Один только коэффициент территории для столицы равен двум, а ведь есть еще мощность двигателя для легковушек, возраст и стаж водителей размер их скидки. Также к водителю может быть применен коэффициент нарушений.
Таким образом, цена полиса ОСАГО в итоге может оказаться даже выше двукратной величины базовой ставки.
При этом единственным законным инструментом снижения размера платежа остается бонус-малус, который, впрочем, очень быстро превращается из понижающего в повышающий коэффициент, если водитель часто провоцирует дорожные происшествия с последующим возмещением ущерба пострадавшим в рамках системы обязательного автострахования.
Коэффициент мощности автомобиля ОСАГО
Данная норма корректировки тарифа применяется исключительно к легковым автомобилям физических и юридических лиц, включая транспорт, используемый в качестве такси. Коэффициент мощности ОСАГО может как увеличивать, так и уменьшать итоговый платеж.
Рассчитывать на снижение платежа могут владельцы автомобилей с двигателями мощностью до пятидесяти лошадей включительно.
Для собственников машин с двигателями мощностью свыше пятидесяти и до семидесяти лошадиных сил включительно тариф не изменится. В их случае в полисе не применяется ни повышенный, ни пониженный коэффициент Км.
В иных случаях значение коэффициента мощности определяется в соответствии с приведенной таблицей.
Таблица. Коэффициенты ОСАГО в зависимости от мощности двигателя легкового авто
Более 120 до 150 включительно
Более 100 до 120 включительно
Более 70 до 100 включительно
Таким образом, существует взаимосвязь между мощностью автомобиля и итоговым платежом. Более мощные транспортные средства по статистике чаще приносят убытки страховым компаниям, потому их владельца приходится платить за автогражданку больше.
При этом Км является одним из коэффициентов, из-за которых может быть необоснованно занижен платеж, что в дальнейшем часто приводит к расторжению полиса по инициативе страховой компании. Если же водитель такого авто успел стать виновником дорожной аварии, ему предъявят регрессное требование.
Поэтому крайне важно корректно определить мощность двигателя легкового автомобиля и без ошибок внести эту информацию в онлайн-заявление при заключении электронного полиса ОСАГО.
Часто в регистрационных документах мощность указывается не в лошадиных силах, а в киловаттах. В таком случае нужно перемножить мощность в киловаттах на 1,36. Например, если в Свидетельстве о государственного регистрации ТС указано «55 кВт», реальная мощность в лошадях составляет 74,8. Мощность в киловаттах, как правило, указана в регистрационных документах подержанных автомобилей.
Таким образом, автовладелец никак не сможет повлиять на Км без риска расторжения полиса и предъявления регресса от страховой компании. Подобный риск однозначно перевешивает возможную экономию на автогражданке.
Коэффициент водительского стажа ОСАГО
Один из наиболее влияющих на тариф факторов – возраст и стаж водителей, допущенных к управлению автомобилем по полису обязательного автострахования. Коэффициент стажа ОСАГО называется «Квс». Он используется при составлении ограниченного списка водителей, то есть не применяется в случае с юридическими лицами, по которым перечень водителей всегда остается без ограничений.
Отличие Квс в том, что собственник автомобиля в некоторых случаях может регулировать за счет этого коэффициента итоговый платеж.
Допустим, водителю не хватает пары месяцев до стажа других лиц, вписанных в страховку. В таком случае его можно вписать в полис после достижения нужного срока. При соответствии размера скидки данного гражданина скидке остальных водителей доплата не потребуется.
Либо автовладелец может принять решение о том, что какого-либо водителя, не проходящего по возрасту и стажу, вообще можно не вписывать в страховку. Порой такое решение разумно, особенно если водителя добавляют просто на всякий случай.
Кроме того, в ОСАГО коэффициент стажа водителя с минимальным возрастом равен коэффициенту ограничений (Ко), применяемому при неограниченном списке лиц, допущенных к управлению. Использование Ко поможет сэкономить в ситуации, когда водителя необходимо вписать страховку, но у него высокое значение Кбм из-за ДТП по его вине.
Оформление договора без ограничений по водителям позволит на следующий год обнулить значение Кбм, но при условии, что водитель не будет вписан ни в один другой полис ОСАГО.
Значение Ко равняется 1,87, что равнозначно Квс для водителей до двадцати одного года со стажем до трех лет. Например, если у двадцатилетнего водителя с годовым стажем было несколько ДТП по его вине в прошлом страховом году, то при использовании Ко вместо Квс платеж не изменится, но не будет применен повышающий коэффициент бонус-малус.
В случае с более возрастными и опытными водителями нужно прочитать оба варианта в калькуляторе ОСАГО, а затем выбрать наиболее выгодный. Максимально допустимый коэффициент за наличие аварий составляет 2,45, что увеличивает платеж почти в два с половиной раза. Его присваивают водителям с нулевой скидкой за пять ДТП в год, водители со скидкой в пятьдесят процентов должны совершить за год семь ДТП. Размер возмещения по каждому страховому случаю не учитывается.
Коэффициент Кбм в полисе ОСАГО
Это самый известный среди водителей коэффициент, что неудивительно, ведь именно благодаря его применению аккуратные граждане могут существенно снизить платеж за обязательную автостраховку. Однако этот же коэффициент превращается в повышающий, если водитель провоцирует дорожно-транспортные происшествия с выплатой страхового возмещения.
Все коэффициент в полисе ОСАГО должны быть указаны в разделе «Особые условия», именно в нём водитель может проверить, корректное ли значение Кбм (бонус-малус) применено в конкретном случае. В дополнение стоит проверить, правильно ли страховая компания передала в базу Российского Союза Автостраховщиков сведения о размере скидки водителя.
Иногда в результате технических сбоев страховщики передают в РСА некорректные сведения о Кбм.
В таком случае будет лучше, если водитель узнает о проблеме сразу после оформления полиса, что даст время на корректировку информации. Если же дотянуть до заключения следующего договора, то вполне вероятно, что это принесет дополнительные сложности, так как на изменение Кбм в базе РСА требуется несколько дней.
Актуальные коэффициенты страхования ОСАГО Кбм представлены в таблице, приложенной к Указанию ЦБ РФ № 5000-У от 4 декабря 2018 года. При условии отсутствия ДТП по вине водителя ежегодно его скидка увеличивается на пять процентов, максимальная скидка не может превышать пятьдесят процентов.
После ДТП по вине водителя, если страховщик возместил причиненный им ущерб, значение Кбм увеличивается. Предельное значение бонус-малуса – 2,45. Добиться такого повышающего коэффициента непросто, в частности, водителю с максимальной скидкой нужно совершить не менее семи ДТП за страховой год.
Повлиять на размер Кбм немедленно – невозможно, но при желании водитель может обнулить его значение, если в течение года не будет вписан ни в один полис ОСАГО либо будет пользоваться автомобилем с неограниченным перечнем лиц, допущенных к управлению.
Речь именно про перечень водителей, сегодня Кбм не привязывается к собственнику транспортного средства. То есть виновник ДТП, являясь собственником авто, может оформить договор на условии «без ограничений», будучи вписанным в полис в качество автовладельца и страхователя.
Территориальный коэффициент
Таблица коэффициентов ОСАГО по регионам включает все крупные населенные пункты России и все без исключения субъекты РФ. Если для населенного пункта не установлен индивидуальный Кт, то значение коэффициента нужно определять по пункту «Прочие населенные пункты», который есть по каждому региону.
Как правило, чем крупнее город, тем выше территориальный коэффициент по автогражданке.
В частности, самые высокие расценки на ОСАГО установлены в Мурманске и Челябинске (Кт 2,1), Москве и Казани (Кт 2). В соответствии со статистикой аварийности, риск ДТП выше в крупных городах, где более оживленное движение. К тому же в региональных центрах на дорогах чаще встречаются дорогие иномарки, ремонт которых требует значительных финансовых затрат.
Стоимость ОСАГО и коэффициенты территории выше именно в таких населенных пунктах. А вот в небольших поселениях Кт часто не увеличивает, а уменьшает тариф, что логично, ведь, скажем, в городке с население 10 тысяч человек аварии на дорогах случаются редко. Конечно, есть исключения, но в целом по рынку вполне применимо высказывание: «Чем меньше город, тем дешевле автогражданка».
Естественно, автовладелец не сможет повлиять на значение коэффициента территории. В теории жители крупных городов, конечно, могли бы переоформлять транспортные средства на родственников из глубинки, но на практике это требует расходов, сопоставимых с экономией. Кроме того, мало кто захочет переписывать свой автомобиль на другого человека, пусть и родственника.
Таким образом, остается смириться с коэффициентом, установленным для населенного пункта, где проживает автовладелец.
Некоторые ошибочно полагают, что страховая компания должна учитывать место проживания автовладельца. Но в действительности будет использован адрес, указанный в гражданском паспорте собственника автомашины.
Другие страховые коэффициенты ОСАГО
Есть и другие коэффициенты страхования ОСАГО, которые применяются не столь часто, как ранее упомянутые, среди них:
- коэффициент нарушений (Кн);
- коэффициент использования прицепа (КПр);
- коэффициенты сезонности (Кс) и срока страхования (Кп).
Первый применяется для злостных нарушителей правил страхования. Например, Кн применят к тем водителям, которые сообщили недостоверные сведения при оформлении электронного полиса ОСАГО. Данный коэффициент увеличивает цена страховки почти в два с половиной раза.
Коэффициент использования прицепа нужен, когда предполагается использование прицепа к транспортному средству. КПр не применяется в случае с легковушками физических лиц. Однако если частник страхует грузовик, предполагая использовать его с прицепом, придется доплатить сорок процентов за ТС до 16 тонн включительно и двадцать пять процентов для более грузоподъемных машин. Какой именно будет применен КПр, зависит от сведений в регистрационных документах на авто.
Коэффициенты Кс и Кп применяются при необходимости краткосрочного действия полиса.
Первый регулирует сезонность использования транспорта, он применяется для оформления автогражданки на срок от трех месяцев. При этом платеж составит пятьдесят процентов от годовой цены страховки. Данный коэффициент нужен тем, кто не использует автомобиль круглый год. В частности, Кс позволяет сэкономить тем, кто водит только в теплое время года, или тем, кто часто бывает в длительных командировках.
Кп нужен в двух случаях, при страховании транспортных средств:
- следующих к месту государственной регистрации;
- стоящих на учете в других государствах.
Минимальный срок страхования авто с учетом Кп составляет пятнадцать дней. Такая страховка обойдется автовладельцу в двадцать процентов от годового платежа. Также период использования можно установить кратным полному календарному месяцу.
Чаще всего коэффициент в зависимости от срока страхования применяется по полисам ОСАГО для транспорта, зарегистрированного в сопредельных с Россией странах, которые не участвуют в международной системе страхования автогражданской ответственности «Зеленая карта».
Источник: finuslugi.ru
Коэффициент возраст-стаж – для чего он нужен в ОСАГО и можно ли на нем сэкономить?
При расчете стоимости автогражданки страховые компании используют различные коэффициенты, существенно влияющие на итоговую сумму. Знания о них дают водителю возможность использовать наиболее выгодный вариант страхования.
Сегодня я расскажу о КВС ОСАГО что это такое, как узнать его персональное значение для автомобилиста, о возможностях и важных нюансах, связанных с данным коэффициентом.
С вами Илья Кулик, поехали.
Что такое КВС в автогражданке?
КВС расшифровывается просто – «коэффициент возраст-стаж». Это одно из важных поправочных значений, используемых при расчете стоимости полиса ОСАГО.
КВС имеет и более полное название – «коэффициент страховых тарифов в зависимости от возраста и стажа водителя, допущенного к управлению транспортным средством». И он применяется в страховой практике с первого года внедрения ОСАГО в России (с 07.05.2003 г. – ПП РФ № 264, п. 4).
Из расшифровки аббревиатуры КВС понятно, что данный коэффициент состоит из двух показателей:
В страховании КВС условно считается «временным» значением, т. к. для него установлены границы возраста и стажа, по достижении которых он принимает постоянный нейтральный показатель.
Возраст водителя в КВС
Как известно, водительские права, дающие гражданину доступ к передвижению на автотранспорте по дорогам общего пользования в РФ можно получить с 18-и лет. Предельной планки на право вождения по возрасту после совершеннолетия не существует (если позволяет медкомиссия).
Однако в обязательном страховании для молодых водителей введена «дискриминационная» поправка, действующая 5 лет – от 18 по 22 год с даты рождения.
Согласно ей, для автомобилистов с одинаковым стажем вождения (например, в 4 года), но с разницей в возрасте (до 22-х лет и после) применяются разные повышающие поправки, что дает разную стоимость страховки. И эта разница сегодня уже не копеечная.
Молодежь подобная «несправедливость» возмущает. Отсюда возникают претензии:
- Правомерно ли подобное возрастное разграничение?
- Не является ли это разграничение возрастной дискриминацией?
Давайте разберемся с этим интересным вопросом, ведь в сети по нему практически нет адекватных ответов.
Правомерно ли разграничение водителей по их возрасту?
С точки зрения страховщиков, граница в 22 года полностью правомерна – ведь нормативы по ОСАГО принимаются государством, а не страховыми компаниями (СК).
Это действительно так – 22-х летний «ценз» подтвержден следующими нормативами:
- Постановлениями Правительства РФ (последнее – № 739 от 08.12.2005 г. – упразднено);
- Указанием Центробанка РФ № 3384-У (от 19.09.2014 г. – действующее).
Однако оба вышеприведенных норматива дают только указания, но там нет никаких их юридических обоснований.
А с другой стороны, существуют два норматива-«тяжеловеса», которые гласят, что права и обязанности всех лиц, достигших возраста совершеннолетия (в РФ это 18 лет), равны и не могут быть ограничены или попраны.
Это следующие документы:
Согласно процессуальному приоритету, Верховный Суд РФ, в случае иска по данному вопросу, должен будет аннулировать действие поправки на возраст для ОСАГО в нормативе № 3384-У. Но он этого не сделает, конечно – в судебной практике подобного не было. Налицо очередной юридический казус.
Итак, ответ на вопрос о правомерности поправки на возраст для ОСАГО готов – поправка юридически неправомерна.
Является ли возрастное ограничение в ОСАГО дискриминацией?
Выводы о факте дискриминации большей частью основываются на реализме и здравом смысле. Реализм в данном случае подразумевает точные научные статистические данные.
Они указывают на следующее:
- Граждане обоих полов в возрасте до 21 года отличаются меньшей социальной ответственностью перед своими поступками и поведением – это на практике знает каждый, кроме тех, кто еще не прожил 21 год;
- В аварии молодые водители попадают гораздо чаще по причине лихачества, неаккуратного вождения и намеренного нарушения ПДД из хулиганских побуждений.
Но данная поведенческая особенность молодежи не является ущербной. С биологической точки зрения – это просто одна из стадий взросления, в которую природно заложен менее адекватный уровень оценки опасности, повышенная агрессивность и т. д. Этот факт давно знаком ученым, и он является неотъемлемой частью внутривидового развития.
Именно поэтому во многих странах возрастом совершеннолетия считается 21 год (хотя права везде обычно выдают раньше) – данная цифра не случайна, и она более правильна. То есть возрастная поправка в ОСАГО научно обоснована, целесообразна и не является дискриминационным актом. А если сравнить с КАСКО, к примеру, то там используется еще и гендерный признак – женщины платят дороже.
Интересный факт: в США, Канаде, Австралии и некоторых странах Европы водительское удостоверение можно получить в 16 или 17 лет, но такие права имеют различные ограничения, включая время езды, состав пассажиров и др.
Стаж водителя в КВС
В отличие от возраста, значимая планка водительского стажа для КВС применяется для всех водителей вне зависимости от их года рождения. На сегодня данная планка составляет 3 года.
По прошествии 3-х лет для стажа водителя специальные поправки не применяются.
Номинально считается что, если у водителя имеется 3-летний стаж, то он более опытен и заслуживает большее доверие. Логически тут все верно, но каким образом этот стаж учитывается и что является для него точкой отсчета?
С какого момента исчисляется водительский стаж?
Это частый вопрос. На автосайтах обычно отвечают, что все предельно просто – «стаж считается с даты выдачи ВУ».
Это неверно и вводит многих водителей в заблуждения, которые нередко оканчиваются ожесточенными «сражениями» со страховыми менеджерами за «справедливость» и даже судебными исками к СК.
Претензии и жалобы автомобилистов обычно подобны нижеприведенной:
«Я 10 лет работаю водителем грузовика, имею права категории «С» с реальным водительским стажем, непрерывными страховками ОСАГО и безаварийной историей с низким КБМ. Недавно приобрел в личное пользование легковой автомобиль и открыл для него категорию «В». Но в страховой мне не только не перенесли мои наработанные баллы, но и влепили обнуленный КВС по стажу, как у желторотого юнца. Где справедливость?!»
В описанном случае прав не водитель, а страховая компания.
Дело в том, что многие автомобилисты не знают о том, что водительские категории (А, В, С и т. д. кроме подкатегорий – А1 и т. п.) прямо связаны с точкой отсчета водительского стажа. В большинстве же интернет-статей этот важный нюанс не уточняется.
Давайте исправим данный информационный пробел.
Зависит ли водительский стаж от открытых категорий вождения?
Ранее ситуация с категориями ВУ и КВС была подвешена в воздух. По этому вопросу страховые компании принимали решение самостоятельно. Обычно в переносе баллов и стажа на новую категорию отказывали. Но известны и противоположные случаи.
Водители не соглашались с отказами, мотивируя тем, что в нормативах по данному поводу ничего не указано. Доводы страховщиков о том, что управление КАМАЗом, трамваем и мотоциклом вещи принципиально разные остроту споров не снимали.
На обращения за разъяснениями в ГИБДД следовал официальный ответ, что в нормативах, регламентирующих деятельность ГИБДД, понятия «водительский стаж» вообще не существует.
Единственным нормативом, который отыскали адвокаты СК, было ПП РФ № 1396 (от 1999 г.) – «Об утверждении Правил сдачи квалификационных экзаменов и выдачи водительских удостоверений». Но в нем присутствовал лишь один пункт 34, касающийся водительского стажа лишь отчасти.
Постановление ЦБ РФ № 3384-У – водительский стаж зависит от категорий в ВУ
После выхода Постановления Центробанка № 3384-У ситуация наконец юридически прояснилась. Там в примечаниях по таблице КВС (№ 4) присутствует пункт 2, который гласит: «Для определения водительского стажа применяются даты открытия категорий вождения».
В новой форме ВУ (введена с 2014 г. – Приказ МВД № 6) на оборотной стороне теперь имеется подробная таблица со всеми категориями и подкатегориями, куда вносится дата открытия каждой из них и другие сведения.
Если вы открываете новую водительскую категорию (подкатегорий это не касается), то для нее и стаж КВС и баллы КБМ будут обнуленными, т. к. водитель новичок в новой области вождения.
Конечно, дата получения категории в ВУ не всегда соответствует реальному водительскому стажу или уровню вождения транспортного средства (ТС). Более правильно было бы исчислять стаж по сумме страховых периодов, но пока это не реализовано.
Как рассчитать коэффициент возраст-стаж (КВС)?
Регламент расчетов по КВС, как и расчет всей стоимости полиса ОСАГО, находится под государственным контролем (сейчас это Центробанк). Применяемый тут норматив – уже упомянутое ПЦ РФ № 3384-У.
Постановление содержит таблицу № 4, в которой отражено изменение величины повышающего коэффициента для 4-х вариантов КВС, из которых:
1.8
1.6
Из данной таблицы понятно, что при применении КВС за полис ОСАГО будет уплачена сумма, больше обычной оплаты если это:
- Молодой и неопытный водитель – на 80%;
- Просто неопытный водитель – на 70%;
- Молодой, но опытный водитель – на 60%.
Это означает, что если водители прописаны в Москве (и страхуются в РЕСО, к примеру), то за стандартный полис в 2017 году они заплатят в среднем:
- Молодой и неопытный водитель – 13 044 руб.
- Просто неопытный водитель – 12 319 руб.
- Молодой, но опытный водитель – 11 595 руб.
- Обычный водитель, без учета КВС – 7 247 руб.
Повышение ощутимое, а это ведь только КВС, но есть же и другие повышающие коэффициенты – объема двигателя, например. В результате общая сумма становится довольно существенной.

А если молодой водитель с базовым КБМ попадет в ДТП по своей вине (что совсем не редкость), то на следующий год цена ОСАГО будет вообще печальной.
Как узнать КВС для полиса с несколькими водителями?
Если основной владелец автомобиля вписывает в свою автогражданку (обычную) дополнительных водителей в качестве допущенных к управлению, то стоимость полиса может резко измениться в сторону повышения.
В данном случае КВС определяется по водителю, у которого самый высокий повышающий коэффициент. В самом лучшем варианте цена на ОСАГО останется на прежнем уровне. То есть тут работает то же правило, что и при расчетах КБМ для полиса с несколькими водителями.
Выгодно ли новичкам приобретать открытый полис ОСАГО?
По правилам ОСАГО, если покупается открытая страховка А(с допуском любых водителей), то КВС в расчете итоговой стоимости участия не принимает.
Поэтому перед новичками и молодыми автомобилистами стоит выбор: что купить – обычный или открытый полис. Чаще всего склоняются к приобретению последнего. Что это дает?
Сэкономить деньги подобным образом нельзя.
Дело в том, что ОСАГО без ограничений имеет свой ограничивающий коэффициент (КО), который завязан на обратную пропорциональность с КВС.
- КО в ОСАГО имеет значение 1,8
- Максимальный КВС также имеет значение 1.8
По деньгам получается одинаково.
Остается возможность свободного доступа к управлению ТС. В некоторых случаях это действительно выгодно, но если молодой человек планирует предоставлять свой транспорт сверстникам, то и без того большой риск ДТП возрастет многократно.
А молодому водителю с КБМ = 1 лучше не попадать в ситуацию с двумя ДТП на первый год вождения, если для него деньги имеют значимость, конечно.
Внимание! При переходе с открытого ОСАГО на обычный, баллы КБМ часто теряются и восстановить их в этом случае затруднительно, но можно. Если же вы поменяете автомобиль, то все накопленные баллы обнулятся до базового значения без возможности восстановления, имейте это в виду.
Какой КВС применялся ранее и каким он может стать в будущем?
В прошлом КВС был менее строг, в чем можно убедиться из приведенной таблицы. В ней не только более низкие повышающие значения, но и несколько иная конфигурация категорий.
| № | ВОЗРАСТ/СТАЖ ВОЖДЕНИЯ ТС | КОЭФФИЦИЕНТ ПОВЫШЕНИЯ |
| 1 | ВОЗРАСТ – ДО 22-Х ЛЕТ | 1.3 |
| СТАЖ – ДО 2-Х ЛЕТ | ||
| 2 | ВОЗРАСТ – ДО 22-Х ЛЕТ | 1.2 |
| СТАЖ – БОЛЕЕ 2-Х ЛЕТ | ||
| 3 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1.6 |
| СТАЖ – ДО 2-Х ЛЕТ | ||
| 4 | ВОЗРАСТ – БОЛЕЕ 22-Х ЛЕТ | 1 |
| СТАЖ – БОЛЕЕ 3-Х ЛЕТ |
А каким КВС может быть в будущем? На этот счет еще с 2014 г. готовится реформа. Согласно новостям по ОСАГО, она находится на стадии согласования с Центробанком и ГИБДД – период разработки уже пройден. В апреле прошлого года Президент давал специальное поручение по активизации завершения реформирования системы коэффициентов ОСАГО с отчетом к средине лета.
Что планируется изменить?
Очень многое. По предложению РСА (Российский союз автостраховщиков) существующие 4 типа КВС, о которых я рассказывал выше, должны быть заменены на систему из 23-х категорий.
Кроме прочего в нее будут входить:
- Возраст водителя – 4 типа (менее 25-и, 25 – 32, 32-45, свыше 45 лет);
- Водительский стаж – 6 типов (до 1 года, 1 — 2, 2 — 4, 4 — 7, 7 — 11, больше 11 лет).
Что это даст? Прежде всего большую заинтересованность автомобилистов в аккуратном вождении ТС, а также существенное удешевление полисов для опытных водителей.
Цифры приводятся разные. Например, при 11-летнем стаже полис подешевеет на 23%, а при нулевом уровне (первый год) – цена увеличится еще на 40%.
Что касается любителей лихой езды и частых ДТП или же просто невезучих автомобилистов, то им придется хуже всего – аварийный КБМ планируется поднять с 2.45 до 8,29!
Вы можете посмотреть данную новость в этом видеоролике:
Неизвестно как в конце концов все это будет выглядеть, но скорее всего нынешние коэффициенты не останутся на прежних значениях.
Что ж, будем надеяться на положительные эффекты от предлагаемых нововведений.
Полезные советы
- Коэффициент возраст-стаж (КВС) не применяется при страховании транспорта юридическими лицами, а также при страховании автоприцепов (включая прицепы-роспуски и полуприцепы).
- Водительский стаж на авто категории «С» может начать отсчет почти сразу же после исполнения гражданину 18-и лет. Дело в том, что по закону обучение езде на машинах категории С (включая сдачу экзаменов) в России доступно с 16-и лет. При наступлении совершеннолетия останется только получить удостоверение на руки.
- Если вы купили открытый полис и хотите сохранить накопленные по нему баллы при смене машины, то перед продажей старого транспорта его нужно перевести на обычный полис с сохранением КБМ.
Заключение
Итак, вы уяснили, что такое коэффициент возраста и стажа, как он применяется в расчетах стоимости полиса ОСАГО и какие с ним связаны особенности. Зная все это, вы может и не сэкономите лишних денег, но точно сбережете нервы при общении со страховыми менеджерами.
Использовали ли вы знания о КВС при покупке автогражданки? Возникали ли при этом какие-то сложности при расчете вашего КВС в страховой компании? Поделитесь своим опытом в комментариях.
Видео-бонус – ТОП-5 жутких случаев, в которых виноваты… фрукты:
Сегодняшняя статья завершена, делитесь ею в социальных сетях и не забывайте про подписку на блог – это очень удобно.
Удачи вам на дорогах и при покупке ОСАГО!
Источник: kulikavto.ru
Коэффициент возраст стаж в ОСАГО
Специалисты страховых компаний, определяя стоимость полиса ОСАГО, берут в расчет много коэффициентов, каждый из которых определенным образом влияет на конечную сумму. Одним из таких коэффициентов в ОСАГО является КВС.

В этой статье мы собрали подробную информацию о том, что он собой представляет, как исчисляется и в каких случаях применяется. Надеемся, что эта информация окажется полезной и поможет автоводителям выбрать оптимальный вариант автостраховки.
Что такое КВС в ОСАГО?
Дословная расшифровка КВС – «коэффициент возраст-стаж». Такой коэффициент страховых тарифов специалисты относят к числу важных поправочных значений, которые учитываются при определении цены полиса автострахования.
Сама расшифровка аббревиатуры КВС вполне четко дает понять пользователям, что коэффициент КВС представляет собой совокупность 2-х показателей, а именно:
- Возраста автоводителя;
- Водительского стажа.
В страховой практике принято относить КВС к «временным» значениям, поскольку этот показатель имеет границы стажа и возраста, по достижении которых данный коэффициент получает постоянное нейтральное значение и более не влияет на цену полиса автогражданки.
Для справки: с самого первого года внедрения ОСАГО в страховую практику нашей страны, этот показатель (основание – ПП №264, п.4 от 7 мая 2003г.) начали учитывать в алгоритмах расчетов стоимости полисов.
Теперь стоит подробнее рассмотреть каждый из составляющих критериев КВС.
Как влияет возраст водителя на КВС?
Согласно действующих норм ПДД автоудостоверение может получить любой гражданин РФ, достигший 18-летия и прошедший специальное обучение. Кстати, для выдачи водительских прав верхнего предела по возрасту нет (важно иметь положительный вердикт медкомиссии).
Для молодых водителей, возраст которых находится в интервале 18-22 года, существует специальная поправка, которая действует в течение 5-ти лет.
Согласно этой поправки, автоводители разного возраста (до 22-ух лет и старше), но имеющие при этом одинаковый водительский стаж, получают разные по значению повышающие правки, что, в конечном счете, отражается на окончательной цене полиса ОСАГО. Принимая во внимание тот факт, что сейчас разница в стоимости стала довольно существенной, молодые водители стали возмущаться, выдвигая вот какие претензии:
- Насколько правомерна возрастная градация?
- Не является ли такая градация дискриминацией по возрасту?
Если рассматривать ситуацию с позиции страховщиков, то возрастная граница (22 года) вполне естественна, поскольку нормы ОСАГО принимаются на государственном уровне, а не отдельными страховыми организациям.
Так возрастной ценз (22 года) подтвержден нормативными актами:
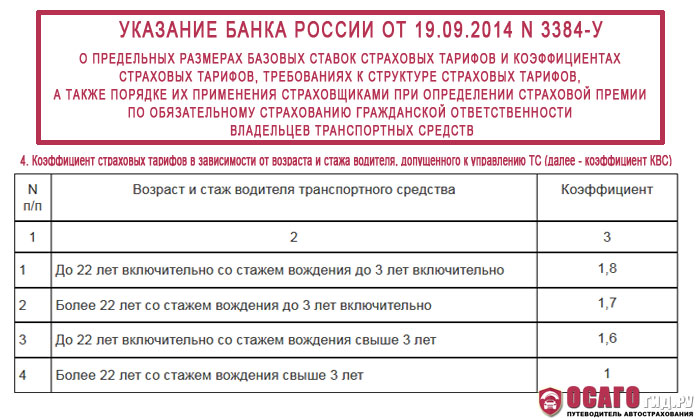
- Указанием ЦБ РФ №3384-У от 19.09.2014г. приложение 2 п.4 (действует).
- ПП РФ №264, п.4 от 7 мая 2003г. (упразднено).

Водительский стаж в КВС
Планка водительского стажа для КВС (3 года), в отличие от возрастного ценза, применяется абсолютно для всех автоводителей (вне зависимости от их возраста). Если же стаж водителя превышает 3 года, то специальная поправка не применяется.
Принято полагать, что 3-х летний водительский стаж делает автолюбителя опытным, и, как следствие он заслуживает дополнительное доверие.
КВС: как узнать собственный коэффициент?
Свой коэффициент возраста и стажа может определить любой водитель, исходя из таких данных:
- возраст до 22-х лет, стаж до 3-х лет – значение коэффициента 1,8;
- возраст больше, чем 22 года, стаж до 3-х лет — значение коэффициента 1,7;
- возраст до 22-х лет, стаж свыше 3-х лет — значение коэффициента 1,6;
- возраст больше, чем 22 года, стаж свыше 3-х лет — значение коэффициента 1,0.
Отдельного внимания заслуживают такие моменты:
- В случае, когда в страховой полис внесено несколько водителей, допущенных к управлению ТС (здесь и далее – транспортное средство), то в расчет берется максимальный коэффициент КВС (из всех возможных).
- Определение водительского стажа осуществляется на основании данных автоудостоверения, где указана дата получения прав на управление транспортом определенной категории.
- В случае, когда договором автострахования не предусмотрено никаких ограничений в отношении числа лиц, которые допущены к управлению ТС (коэффициент ограничения Kо=1,8), то показатель КВС принимается равным 1,0.
- В случае, когда страховка ОСАГО оформляется на авто, зарегистрированное в другом государстве, то для расчета его стоимости применяется КВС=1,7.
- КВС не применяется в случае страхования:
- владельцев прицепов (в т.ч. прицепов-роспусков) и полуприцепов;
- ТС, собственником либо страхователем которого является лицо юридическое.
Стоимость автогражданки: как на нее влияет КВС?
Важно знать, что ограничения по коэффициенту возраст-стаж не имеют возрастных порогов по верхнему пределу. При этом он существенно понижается с приобретением водителем определенного стажа. К примеру, 22-летний водитель со стажем 3 года имеет КВС=1,8 (стаж считается с даты получения автоудостоверения). Следовательно, чем раньше человек получает права, тем больший водительский стаж он будет иметь на момент заключения договора автогражданки.
В страховке несколько человек: чей КВС будет учитываться?
Если оформляется автогражданка с указанием определенного числа водителей, которым позволено управлять ТС, для определения стоимости полиса в учет будет приниматься наиболее высокий коэффициент.
Неограниченная страховка: какой КВС применяется
Под неограниченной страховкой понимают полис ОСАГО, в который при оформлении не вносятся данные тех водителей, которые допускаются к управлению ТС. Подобный полис предполагает, что автомобилем на законных основаниях может управлять любой водитель, имеющий автоудостоверение с открытой категорией. О таком полисе можно сказать, что он существенно дороже обычного. Однако неограниченная страховка может быть выгодной, как для организации, так и для физических лиц, поскольку имеет свои преимущества.
В качестве примера можно рассмотреть ситуацию, при которой в момент ДТП за рулем авто находился водитель, не внесенный в полис. В этом случае страховщик имеет право востребовать возмещения по страховке (в порядке регресса).
При оформлении полиса на неограниченное число лиц, которым позволено управлять ТС, применяется коэффициент, равный 1,0.
Рассчитывая стоимость неограниченного полиса, страховые агенты применяют коэффициент ограничения (Ко) равный 1,8. Нужно понимать, что такой коэффициент повышает общую стоимость полиса ОСАГО на 80%. Для сравнения: полис стандартный имеет Ко=1,0 и ограничивает количество вписанных в него водителей пятью человеками.
Важный момент — стоит проанализировать целесообразность оформления стандартного полиса в случае, когда один из членов семьи, которого вносят в договор автогражданки:
- только собирается получать права;
- не достиг возраста 22-х лет.
Ведь при определении стоимости автогражданки будет применен Квс 1,8, что полностью приравнивает ее цену к стоимости страховки неограниченной.
При этом оформление неограниченного полиса займет гораздо меньше времени, поскольку оформляется сразу, тогда как стандартный предполагает личное посещение офиса страховой каждый раз для вписывания в полис новых водителей (для занесения данных в договор и полис).
В заключение хотелось бы отметить, что повлиять либо как-то изменить КВС самостоятельно нельзя. Однако уменьшить общую стоимость полиса ОСАГО за счет безаварийного управления ТС можно.
Следовательно, водителю, желающему меньше тратить на приобретение полиса автогражданки, не стоит пытаться получить скидки по КВС. Важно соблюдать ПДД и проявлять на дороге осторожность. Тогда стаж безаварийного вождения сможет обеспечить снижение цены полиса ОСАГО.
Последнее обновление: 31-05-2021
Источник: osagogid.ru