
Счёт 60 в бухгалтерии — это регистр, по которому проводят взаиморасчеты с контрагентами. Все финансово-хозяйственные операции с поставщиками и подрядчиками отражаются по этому бухсчету.
Для чего используют сч. 60 в бухучете
Приказ Минфина № 94н от 31.10.2000 определяет: расчёты с поставщиками и подрядчиками — счёт 60 — осуществляются по каждому первичному расчетному документу, который предприятие получает от поставщиков и подрядчиков. Как только организация получает товары, принимает работы и услуги, бухгалтер учитывает их на этом регистре. Операции на сч. 60 проводятся вне зависимости от времени оплаты.
Вот для чего он используется в бухгалтерском учете коммерческих предприятий и НКО:
- для проведения поставок товаров, выполнения работ, оказания услуг, документы по которым приняли и передали на оплату;
- для отражения неотфактурованных поставок — товаров, материалов, ценностей, работ и услуг, первичная документация по которым не поступила;
- для фиксации излишков принятых ТМЦ;
- для бухучета услуг связи, перевозок и других.
На сч. 60 бухгалтерского учета ведется и аналитика — по каждому исполнителю и по каждому выставленному счету. Аналитический бухучет настраивают в разрезе подрядчиков (поставщиков) по документам, принятым к оплате (срок расчетов не наступил), неоплаченной документации, авансированию, неотфактурованным поставкам и другим операциям.
Как навести порядок на 60 счете в 1С
Какой это регистр — активный или пассивный
В балансе видно, активный или пассивный счет 60 — он активно-пассивный. Остатки по расчетам с поставщиками и подрядчиками фиксируются как по дебету — активу баланса, так и по кредиту — пассиву баланса (п. 73 приказа Минфина № 34н от 29.07.1998). То есть на сч. 60 формируется и дебиторская, и кредиторская задолженность.
В инструкции по применению ПС бухучета № 94н разъясняется, что отражается по дебету и по кредиту счета 60 — по дебету указываются товары, работы и услуги, за которые перечислили аванс, но ТМЦ еще не поступили в организацию. По кредиту фиксируются обязательства (долги) покупателя перед продавцом: поставленные, но неоплаченные товарно-материальные ценности.
Эксперты КонсультантПлюс разобрали, как отражать на счете 60 расчеты с контрагентами. Используйте эти инструкции бесплатно.
Получите бесплатный доступ , чтобы прочитать.
На основании оборотно-сальдовой ведомость по счету 60 определяется конечный остаток — он формируется в активе или в пассиве, в зависимости от того, какое сальдо образовалось на начало периода. Конечный остаток проходит по дебету, если дебетовое сальдо в начале периода в сумме с оборотами по дебету превышает кредитовый оборот. И наоборот: если кредитовое сальдо на начало в сумме с кредитовым оборотом и за вычетом оборота по дебету больше, то образуется кредитовый конечный остаток.
Какие проводки составляют по сч. 60
Так как счет 60 бухгалтерского учета — это расчеты с контрагентами (поставщиками), все бухгалтерские записи формируются для фиксации таких взаиморасчетов в учете. Основные проводки — в таблице:
Типовые проводки по счету 60
Оплата услуг исполнителю
Поступление внеоборотных активов
Приобретение материалов у поставщика
Учет стоимости выполненных работ в затратах
Учет работ, услуг, выполненных подрядчиком, в общепроизводственных/общехозяйственных расходах
Приход товаров от продавца
Включение расходов на продажу в стоимость работ, услуг
Бухучет НДС по товарам, материалам, работам и услугам, приобретенным у поставщика
Списание кредиторской задолженности
Списание дебиторской задолженности
При формировании итоговой отчетности за год счет 60 в балансе отражается по строке 1230 «Дебиторская задолженность», если были выданы авансы поставщикам.

Задолженность по неоплаченным поставкам на сч. 60 отражается в разделе «Кредиторская задолженность» в строке 1520 пассивной части баланса.

Об авторе статьи

Задорожнева Александра
В 2009 году закончила бакалавриат экономического факультета ЮФУ по специальности экономическая теория. В 2011 — магистратуру по направлению «Экономическая теория», защитила магистерскую диссертацию.
Источник: gosuchetnik.ru
Оборотно-сальдовая ведомость по счетам 60 и 62
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Оборотно-сальдовая ведомость по счетам 60 и 62». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Оборотно-сальдовая ведомость выступает в роли отчета о состоянии расчетов с поставщиками. Наличие в ней сумм с минусом свидетельствует о неправильно внесенных данных. Учет по счету 60 должен вестись в разрезе субсчетов и контрагентов, при работе с поставщиком по нескольким договорам детализация аналитики углубляется до уровня соглашений между предприятиями.
Активно — пассивный 60 счет в бухгалтерии используется для объединения данных об операциях с контрагентами.
Основные характеристики, которые дают ответ на вопрос о том, 60 счет активный или пассивный:
- обобщается информация об операциях с контрагентами;
- обобщается информация об операциях с субподрядчиками по договорам строительного подряда;
- стоимость приобретенного имущества отражается по Дт: 08,10, 20, 41 и Кт60;
- погашение обязательств отражается по Дт 60 и Кт 51,52,55;
- аналитический учет формируется в разрезе каждого поставщика, подрядчика и исполнителя.
Счет 60 относится к активно — пассивному типу:
- дебетовый остаток свидетельствует о том, что партнер не выполнил еще свои обязательства перед компанией. За фирмой — поставщиком числится долг по поставкам товаров, работ или услуг;
- наличие кредитового сальдо говорит о том, что компанией еще не оплачен долг перед поставщиком, подрядчиком.
Учитываются авансы, предоставленные поставщикам за предстоящую поставку материалов, сырья, авансы подрядчикам за предстоящие работы и услуги.
Аналитический учет по счету 60 ведется по каждой начисленной сумме, по каждому поставщику и подрядчику. Построение аналитического учета обеспечивает получение необходимых данных о:
- поставщиках и принятых документах, срок оплаты которых не наступил;
- поставщикам, которые не оплатили в срок документы;
- поставщикам в случае неоплаченных поставок;
- авансах поставщикам;
- при выдаче векселей, срок исполнения которых не наступил;
- поставщикам по просроченным платежам;
- при получении коммерческого кредита и др.
Аналитики по карточке счета 60 ведется раздельно в разрезе каждого счета.
Необходимо организовывать анализ счета 60 таким образом, чтобы можно было отслеживать информацию по поставщикам:
- по отдельным документам;
- по документации с не наступившим сроком;
- по неоплаченным в срок договорам;
- по выданным векселям;
- по поставщиками с выданными кредитными суммами и т. д.
Для учета операций открывают субсчета:
- 60.01: отражают взаимные операции с партнерами по операциям покупки, оплаты товаров;
- 60.02: отражают операции по предоплате;
- 60.03: отражает ценные бумаги компании.
Важно! Возможно открытие дополнительных субсчетов с учетом специфики компании.
Организовываются отдельные счета для взаимных операций с контрагентами в иностранной валюте:
- 60.21: аналог 60.01 по валютному учету;
- 60.22: аналог 60.02 по валютному учету;
- 60.31 — аналог 60.01 по операциям в у.е.;
- 60.32: аналог 60.02 по операциям в у.е.
Какие применяются субсчета
Стандартно рабочим планом счетам могут к счету открывать субсчета:
- Авансы выданные — здесь показываются сведения по расчетам, когда компания осуществляет предварительное перечисление по заключенным договорам.
- Срочные — показываются расчеты с поставщиками, по отгрузке ТМЦ которых срок оплаты еще не подошел.
- Расчеты по векселям выданным — используется если оплата за поставленные товары осуществляется с помощью векселей.
- Расчеты по неотфактурованным поставкам — показывается поступление товара от поставщика без оформленных на поставку документов.
- Расчеты по документам, оплата по которым просрочена — очень важно вести учет просроченной кредиторской задолженности. Внутри субсчета могут формироваться субсчета с обозначением периодов (до 45 дней, 45- 90 дней, свыше 90 дней).
Сальдо (остаток) счета
текст в предыдущей )
Текст первого предложения пункта 77 приведен в варианте, опубликованном в «Российской газете» («Ведомственное приложение»), N 208, 31.10.1998. В «Бюллетене нормативных актов федеральных органов исполнительной власти», N 23, 14.09.1998, в данном предложении содержится ссылка на пункт 75 настоящего Положения.
Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Эта задолженность должна отражаться за бухгалтерским балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника.
78. Суммы кредиторской и депонентской задолженности, по которым срок исковой давности истек, списываются по каждому обязательству на основании данных проведенной инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и относятся на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации.
(в ред. Минфина России от 30.12.1999 N 107н)
(см. текст в предыдущей )
Сальдо (остаток) счета — итоговый результат бухгалтерского счета на какую-либо дату.
Трактат о счетах и записях (Лука Пачоли)
Бухгалтерский счет — учетная единица, которая используется для бухгалтерского учета информации об однородных активах, обязательствах, капитале.
Дебет бухгалтерского счета — левая сторона бухгалтерского счёта. Происходит от латинского debet, что означает «он должен».
План счетов бухгалтерского учета — документ, к котором указан перечень счетов бухгалтерского учета и порядок их применения.
План счетов бухгалтерского учета(Документ)
| » | Казахстанский Бухгалтерский форум www.balans.kz |
Аналитики по карточке счета 60 ведется раздельно в разрезе каждого счета.
Необходимо организовывать анализ счета 60 таким образом, чтобы можно было отслеживать информацию по поставщикам:
- по отдельным документам;
- по документации с не наступившим сроком;
- по неоплаченным в срок договорам;
- по выданным векселям;
- по поставщиками с выданными кредитными суммами и т. д.
Для учета операций открывают субсчета:
- 60.01: отражают взаимные операции с партнерами по операциям покупки, оплаты товаров;
- 60.02: отражают операции по предоплате;
- 60.03: отражает ценные бумаги компании.
Важно! Возможно открытие дополнительных субсчетов с учетом специфики компании.
Организовываются отдельные счета для взаимных операций с контрагентами в иностранной валюте:
- 60.21: аналог 60.01 по валютному учету;
- 60.22: аналог 60.02 по валютному учету;
- 60.31 — аналог 60.01 по операциям в у.е.;
- 60.32: аналог 60.02 по операциям в у.е.
Формирование ведомости: правила
В ОСВ должны быть отражены абсолютно все документы по закупке, а также все документы по расчетам:
- Кредитовый оборот. В кредите отражаются все операции, связанные с закупкой материальных ценностей, работ, услуг, оборудования, основных средств. Все документы, выставленные поставщиками и подрядчиками: товарные накладные, акты выполненных работ, счета-фактуры — должны найти отражение в кредите счета 60. Так формируется кредиторская задолженность организации. Если при закупке материалов организация не использует счет 15, то в кредите счета 60 отражаются и неотфактурованные поставки. Здесь же показывается возврат предоплаты от поставщика по неосуществленной им поставке.
О том, как должен быть заполнен акт выполненных работ, подробно рассказано .
- Дебетовый оборот. По нему проходят все операции, связанные с оплатой поставщику. Это и погашение задолженности компании, отраженной в кредите счета 60, и операции предоплаты. По дебету должны быть отражены все платежные поручения и кассовые документы, на основании которых производилась оплата. Сюда же попадают данные по операциям взаимозачета и возврату товара поставщику.
Об ограничениях, существующих для наличных расчетов между юрлицами, читайте в материале «Какой предельный размер расчетов наличными между юридическими лицами?».
С какими счетами корреспондируется
Действующая инструкция устанавливает, что счет 60 может корреспондировать со следующими счетами:
- Со сч. 50 — Осуществление оплаты наличными средствами.
- Со сч. 51 – Расчеты производятся безналичным путем.
- Со сч. 52 — Когда расчеты осуществляются через валютный счет.
- Со сч. 55 — для оплаты используются специальные счета.
- Со сч.60, 62, 76 — по договорам взаиморасчетов.
- Со сч.66 — когда оплата осуществляется с использованием заемных средств.
- Со сч. 79 — когда за организацию счета оплачивает головная компания.
- Со сч. 91 — списывается просроченная кредиторская задолженность.
- Со сч. 99 – списание задолженности в чрезвычайных обстоятельствах
- Со сч. 07 — приобретение оборудования, для которого требуется проведение монтажа.
- Со сч. 08 — приобретение объектов основных средств.
- Со сч. 10 — приобретение материалов.
- Со сч. 15 — когда учет поступления материалов ведется с применением этого счета.
- Со сч. 19 — при выделении входящего НДС.
- Со сч. 20,23,25,26, 29, 44 – когда осуществляется приобретение работ и услуг.
- Со сч. 41 — при поступлении товаров, которые будут в дальнейшем перепродаваться.
- Со сч. 50,51,51, 55 — при возвращении излишне оплаченных сумм.
- Со сч. 60, 76, 79 — при взаиморасчетах.
- Со сч. 91 – при списании просроченной дебиторской задолженности по счету
- Со сч. 94 — при выявлении недостачи в поставках от поставщиков.
- Со сч. 97 — при оприходовании расходов, которые подлежат распределению в течение определенного периода (например, арендной платы, ОСАГО и т.д.)
Сальдо (остаток) счета
текст в предыдущей )
Текст первого предложения пункта 77 приведен в варианте, опубликованном в «Российской газете» («Ведомственное приложение»), N 208, 31.10.1998. В «Бюллетене нормативных актов федеральных органов исполнительной власти», N 23, 14.09.1998, в данном предложении содержится ссылка на пункт 75 настоящего Положения.
Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Эта задолженность должна отражаться за бухгалтерским балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника.
78. Суммы кредиторской и депонентской задолженности, по которым срок исковой давности истек, списываются по каждому обязательству на основании данных проведенной инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и относятся на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации.
(в ред. Минфина России от 30.12.1999 N 107н)
(см. текст в предыдущей )
Сальдо (остаток) счета — итоговый результат бухгалтерского счета на какую-либо дату.
Счет 62 в бухгалтерском учете
В соответствии с действующим планом счетов, утвержденным Приказом Минфина № 94н, на спецсчете БУ 62 следует отражать расчеты с покупателями и заказчиками по товарам, работам, услугам, которые были реализованы в отчетном периоде.
На данном бухсчете аккумулируются сведения о взаиморасчетах по реализованной продукции без учета их организационно-правовой формы. То есть на сч. 62 учитывают расчеты с юридическими лицами, предпринимателями и физлицами.
62 счет бухгалтерского учета для чайников используется для сбора и обобщения информации о взаиморасчетах по проданным, оказанным, отгруженным, выполненным ТРУ компании в пользу третьих лиц — покупателей и заказчиков.
Сч. 62 является зеркальным отражением бухсчета 60 «Расчеты с поставщиками и подрядчиками». Ключевое отличие между данными бухсчетами — это то, что по 62 сч. отражают свои ТРУ проданные другим фирмам, а на сч. 60 — купленные у сторонних организаций.
Характеристика счета 60 «Расчеты с поставщиками и подрядчиками»
Нормы законодательства определяют, что счет 60 «Расчеты с поставщиками и подрядчиками» является активно-пассивным счетом, у какого могут существовать два сальдо — по дебету и кредиту счета.
То есть здесь указывается как дебиторская, так и кредиторская задолженность:
- Кредитовое сальдо по 60 счету означает, что у предприятия существуют невыполненные обязательства по перечислению средств за полученные ранее товары, работы, услуги.
- Дебетовое сальдо по 60 счету означает, что свои обязательства не выполнили организации, которые являются поставщиками работ, услуг, материальных ценностей в отношении компании, где ведется учет.
Кредит счета 60 показывает поступление материальных ценностей от компаний поставщиков, стоимость произведенных подрядчиками предусмотренных договорами работ, стоимость оказанных услуг. При этом стоимость поступивших по договорам товаров, работ, услуг может включать в себя суммы входящего НДС, которые должны быть оплачены поставщикам.
Дебет счета 60 отражает проведение оплаты по договорам в установленные в них сроки. Это может быть как предоплата, которая отражается в составе авансов, оплаченных, так осуществление оплаты за поставленные товары. Расчет может осуществляться также с помощью векселей.
Определение остаточного сальдо по счету зависит от того, какое сальдо было на начало:
- Если дебетовое, то нужно к нему прибавить оборот по дебету, и вычесть оборот по кредиту. Конечный остаток нужно отразить по дебету, если он на начало по дебету плюс дебетовый оборот больше оборота по кредиту счета. В противном случае остаток нужно отражать по кредиту счета.
- Если сальдо начальное кредитовое, то к нему прибавляется оборот по кредиту счета и вычитается оборот по дебету. Здесь действует тоже самое правило, если превышение пойдет в дебете, то и конечное сальдо будет дебетовым, иначе — это остаток по кредиту счета.
Оплата поставки по факту ее получения
Если в договоре поставки товаров или оказания услуг указано, что оплатить выставленную поставщиком сумму необходимо сразу после прибытия ТМЦ к покупателю, то бухгалтер оформляет приход, а затем оплачивает поставку. При этом выполняются следующие записи в бухгалтерском учете:
- Дт счета активов (08, 10, 20, 41 и т. д.) Кт «Расчеты с поставщиками» – акцептован счет поставщика.
- Дт «НДС» Кт «Расчеты с поставщиками» – из суммы выделен и принят к учету НДС.
- Дт «Обязательные платежи в бюджет. НДС» Кт «НДС» – сумма НДС направлена к вычету.
- Дт «Расчеты с поставщиками» Кт «Расчетный счет» – выставленный счет за предоставленные ТМЦ оплачен.
Особенности оборотно-сальдовой ведомости
Почему необходимо заполнять оборотно-сальдовую ведомость? Этот вопрос волнует многих обывателей и должностных лиц, на которых возложена подобная обязанность.
Несмотря на то, что требования по составлению бумаги в действующем законодательстве не зафиксированы, компании систематически выполняют его заполнение. Дело в том, что ОСВ позволяет получить объективную оценку сложившейся финансовой ситуации в компании в любой момент времени. Для получения сведений не придется дождаться составления отчетности.
Составление оборотно-сальдовой ведомости требует наличия специфических знаний. Манипуляция не отличается сложностью, однако, во время ее проведения, необходимо проявить максимальную внимательность.
Наличие ошибки потребует проведения пересчета данных. Преимущество ведомости – возможность осуществления проверки. Сверив итоговые данные, должностное лицо, ответственное за составление ОСВ, сможет сразу удостовериться в правильности составления бумаги или наличия неточностей.
Сегодня существует несколько разновидностей бумаги. Они похожи, однако имеют ряд существенных отличий, с которыми нужно ознакомиться заранее.
Компания имеет право самостоятельно разработать бланк ведомости или воспользоваться готовым образцом. Выбрав первый вариант, нужно помнить о необходимости включения в бумагу обязательных данных. Выявить их перечень поможет проведение анализа актуальной информации по теме.
Пример бухгалтерского регистра
ОСВ составляется на конец каждого месяца на основе данных по каждому синтетическому счету. Все они отражаются в документе. Для фиксации каждого счета используется отдельная строка.
В ней указываются:
- начальное сальдо;
- обороты по кредиту;
- обороты по дебету;
- конечное сальдо.
На практике движения средств в конкретном месяце происходят не всегда. Однако ведомость в данной ситуации все равно должна быть заполнена. Вместо привычного набора данных в ней отражается только начальное и конечное сальдо.
Документ необходимо заполнять без ошибок. Бухгалтер, оформивший ведомость, должен выполнить ее проверку.
Осуществляя манипуляцию, нужно руководствоваться следующими правилами:
- результат вычисления начальных дебетовых сальдо должен совпадать с итогом определения аналогичных кредитовых сальдо;
- результат дебетовых оборотов должен быть равен кредитовым;
- результат определения конечных сальдо обязан совпадать с конечным кредитовым.
Составление бумаги основано на применении двойственной записи. Манипуляция позволяет контролировать правильность отражения хозяйственных операций. Если равенство отсутствует, была допущена ошибка. Вычисления нужно выполнить заново.
Счет 60 «Расчеты с поставщиками и подрядчиками» в бухгалтерском учете
В бухгалтерском учете счет 60 используется для регулирования взаимных отношений между двумя сторонами. Одна из сторон поставляет другой стороне товары, производит определенный вид работ или оказание услуг. В зависимости от характера деятельности ее называют «поставщиком» или «подрядчиком».
Вторая сторона, которая приобретает товары, услуги, работы — «получатель». Получатель все расчеты с поставщиками и подрядчиками должен осуществлять с применением счета 60. Все проводки по этому счету должны соответствовать одной их характеристик:
- Приобретение ТМЦ, услуг или работ от подрядчиков или поставщиков.
- Отражение предварительной оплаты в счет будущего приобретения товара, оказания услуг или производства работ.
- Проведение оплаты за уже полученные от поставщика услуги или ТМЦ, оказанные подрядчиком работы.
- Фиксация поступления ТМЦ без сопроводительных документов от контрагентов.
- Отражение налога на добавленную стоимость, выделяемого из суммы поставки, если поставщик работает с этим налогом.
Вот частные примеры ситуаций, когда используют эти операции:
Осторожно! Если преподаватель обнаружит плагиат в работе, не избежать крупных проблем (вплоть до отчисления). Если нет возможности написать самому, закажите тут.
- приобретение почтовых, транспортных услуг;
- потребление поставляемой воды, тепловой энергии, электроэнергии;
- проведение подрядчиком ремонтных работ;
- обнаружение излишков во время оприходования товара;
- прием ТМЦ на склад без выставленных документов (неотфактурованные поставки).
Это активный или пассивный счет
Счет 60 характеризуется как активно-пассивный. Это значит, что он имеет сразу и дебетовое, и кредитовое сальдо. Соответственно, и остаток может быть дебетовым либо кредитовым.
Остаток на нем показывают характер и сумму образовавшегося долга:
- Дебиторская задолженность возникает в случае сальдо по кредиту. Это означает, что компания еще не выполнила обязательства в отношении поставщика за уже полученные от него ТМЦ или услуги.
- Кредиторская задолженность появляется при сальдо по дебету. Она свидетельствует, что контрагент, с которым компания находится в договорных отношениях, предоплату уже получил, но еще не осуществил поставку ТМЦ или не оказал ожидаемых услуг.
Как отображается дебет и кредит
Обороты по кредиту фиксируют поступление товарно-материальных ценностей или предоставление контрагентами услуг на указанные в заключенных с ними договорах суммы. При этом необходимо учитывать, что указанная цена на приобретаемые товары или услуги от поставщиков и подрядчиков может включать в себя НДС. Налог на добавленную стоимость при акцепте счета-фактуры и оплате необходимо выделять отдельной строкой.
Если отгрузка осуществляется перед оплатой, проводку делают по субсчету 60.01. В том случае, когда отгрузке предшествовала предоплата, проводка содержит субсчет 60.02.
Обороты по дебету отображают денежные суммы, уплаченные организацией в соответствии с договорами своим контрагентам — тем, кто поставляет ТМЦ или оказывает определенный вид услуг. Если оплата производится за уже поступивший товар в организацию или оказанные подрядчиком услуги, то в этом случае используют субсчет 60.01.
В случае частичной или полной предварительной оплаты за ожидаемое поступление товара или выполнение оговоренных услуг используется субсчет 60.02.
Когда урегулирование взаимоотношений между поставщиком и получателем товара или услуг происходит с использованием векселей, применяется субсчет 60.03.
В соответствии с этим по сч. 60 существует два типа бухгалтерских проводок:
Счет 60 участвует в проводках в качестве кредита. Разные виды дебета в сочетании с ним отображают:
- 19 — фиксацию НДС приобретенных услуг или товаров;
- 07, 08, 10, 41 — оприходование различных видов товарно-материальных ценностей;
- 20, 25, 26 — списание услуг или работ на общехозяйственные (общепроизводственные) расходы, на себестоимость продукции;
- 50, 51, 52 —фиксация излишков при получении товара;
- 97 — имеющийся долг перед контрагентами, включенный в счет затрат будущего периода;
- 94 — фиксация выявленной недостачи во время приемки товарных ценностей;
- 91 — списание просрочки по дебиторской задолженности при расчетах с поставщиками.
Похожие записи:
- Депутаты Петербурга уточняют городской закон о тишине
- Как поменять назначение нежилого помещения на гараж
- Когда у военнослужащего возникает право выхода на пенсию
Источник: indy-kot.ru
Бухучет для «чайников»: изучаем счет 60
При подготовке к зачету или экзамену по бухучету нужно знать, что часто преподы любят спрашивать про разные счета и проводки в бух.учете. Для чайников полезно будет узнать, что значит счет 60. Об этом и поговорим в нашей сегодняшней статье.
Любое предприятие занимается учетом расчетов с подрядчиками и поставщиками. Сюда входят не только поставки товара, но и разного рода выполнение работ и оказание услуг.
Счет 60: учет расходов с поставщиками
В счете 60 отображаются все взаимоотношения с поставщиками. Поэтому этот счет и называется «Расчеты с поставщиками и подрядчиками».
В колонке с дебетом отражается оплата поставщику за товар/услугу/работу, в колонке по кредиту – долг организации перед поставщиками.
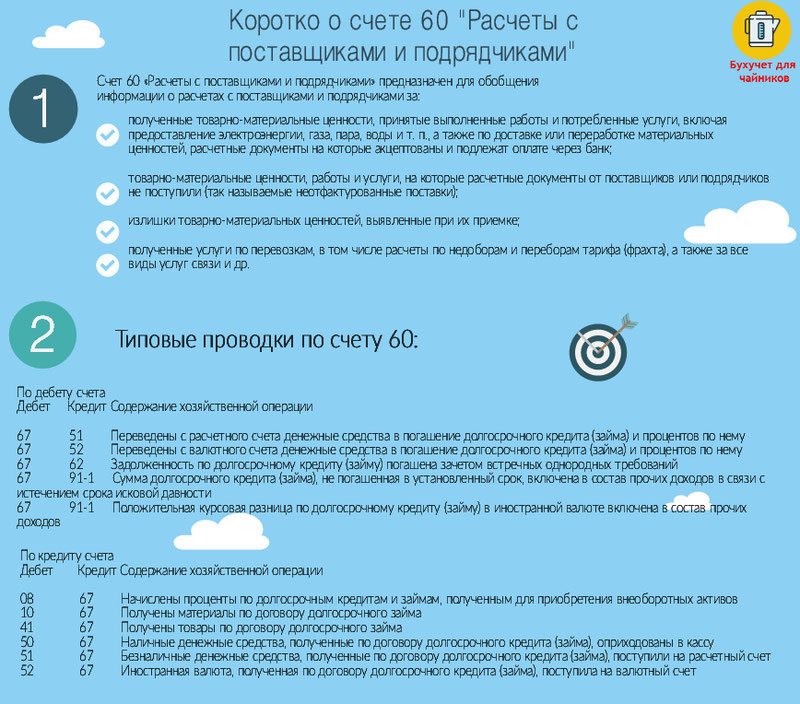
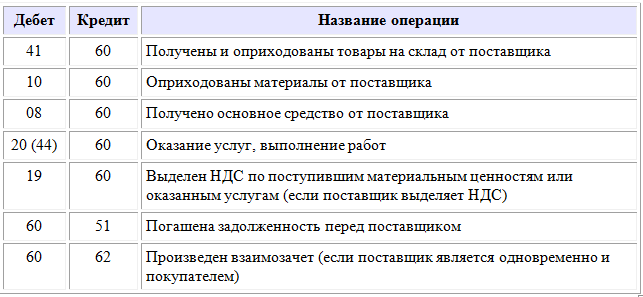
А в данной таблице можно посмотреть основные проводки по счету 60, которые будут полезны студентам:
Счет 60: учет выданных авансов
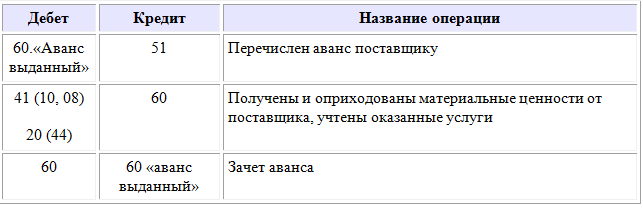
Если организация перечисляет поставщику аванс в счет предстоящей поставки товара или услуг, в таблице необходимо сделать пометку «аванс выданный» (ему присуждается номер субсчета К50).
Пример можно увидеть в табличке:
Счет 60: учет векселя для погашения задолженности
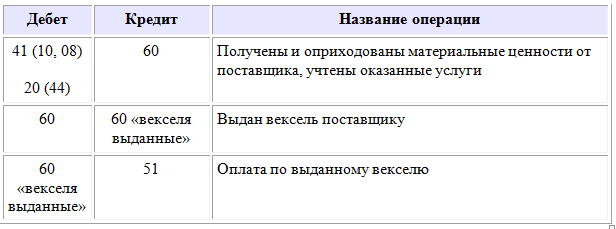
В обеспечение задолженности выдается вексель. В этом случае в таблице нужно открыть субсчет «Выданные векселя», как в таблице:
Информации по бухучету (счет 60) существует довольно много, и не всегда она дается легко. Мы стараемся предоставить ее максимально доступно и понятно. Ну а если и этого мало, и вам кроме понимания темы нужно выполнить какую-нибудь супер-сложную контрольную/лабораторную/курсовую по этому странному предмету – обращайтесь сами знаете куда.
Мы поможем сдать на отлично и без пересдач
- Контрольная работа от 1 дня / от 120 р. Узнать стоимость
- Дипломная работа от 7 дней / от 9540 р. Узнать стоимость
- Курсовая работа от 5 дней / от 2160 р. Узнать стоимость
- Реферат от 1 дня / от 840 р. Узнать стоимость
Наталья – контент-маркетолог и блогер, но все это не мешает ей оставаться адекватным человеком. Верит во все цвета радуги и не верит в теорию всемирного заговора. Увлекается «нейрохиромантией» и тайно мечтает воссоздать дома Александрийскую библиотеку.
Источник: zaochnik.ru