
По статистике в прошлом году граждане РФ гораздо реже оформляли кредитные карты. В первом квартале было выдано около 575 тысяч новых карт на сумму более 27 млрд рублей, что в 2 раза меньше, чем за отчетный период годом ранее. Несмотря на очевидное падение спроса и на разнящиеся отзывы клиентов о кредитных картах данный продукт до сих пор пользуются популярностью.
Потенциальные держатели кредитных карт в большинстве случаев обращают внимание на следующие критерии при выборе будущего банка:
- уровень процентной ставки – 85% опрошенных респондентов;
- тарифы —80%;
- кредитный лимит – 75%;
- наличие льготного периода кредитования – 60%;
- наличие банкоматов с возможностью внесения наличных – 50%.
Сравнение кредиток
Далее будут рассмотрены кредитные карты от 5 организаций: Ренессанс, Тинькофф, Связной, Русский Стандарт и Промсвязьбанк. Каждая из них обладает поддержкой функции 3D Secure, которая позволяет оплачивать покупки с помощью специального СМС-кода. Через бесконтактные терминалы можно оплачивать только кредитными картами банков Связной и Тинькофф.
ТОП 3 худших кредитных карт, эти карты лучше не оформлять
Ренессанс является единственным банком, который требует от своих клиентов регистрацию в регионе, в котором выпускается карта. Также сотрудники банка принимают решение о выдаче в двухдневный срок. Что касается других структур, то Промсвязьбанк дает ответ за 24 часа, Связной за 30 минут, Русский Стандарт и Тинькофф выдают карты практически моментально.
Возрастные условия для каждого из банков следующие:
| Тинькофф | С 18 лет. |
| Промсвязьбанк и Связной | С 21 года. |
| Ренессанс | С 24 лет. |
| Русский Стандарт | От 25 лет. |
Бесконтактные терминалы являются прямым свидетельством внедрения инновационных решений российскими банковскими структурами
Что касается комиссионных выплат при снятии наличных средств, то требования следующие:
| Русский Стандарт и Промсвязьбанк | Требуют до 5% комиссии от обще суммы снятия. |
| Тинькофф, Ренессанс и Связной | Требуют до 3% от общей суммы + 290 рублей. |
Промсвязьбанк не предусматривает оплаты обслуживания кредитной карты. Ренессанс и Русский Стандарт требуют оплаты только со второго года обслуживания (900 и 600 рублей соответственно). Связной и Тинькофф берут за обслуживания по 600 рублей со дня выдачи карты.
Период льготного кредитования практически идентичен у каждой организации – не более 55 дней. Однако, стоит отметить, что в большинстве случаев 0% на 55 дней получить не удается. Поэтому важно с особым вниманием подходить к содержанию клиентского договора, где могут мелким шрифтом обозначаться дополнительные условия.
Годовая процентная ставка является одним из наиважнейших параметров кредитной карты. Ее уровень определяется в индивидуальном порядке, но не может быть менее 24% – 30% годовых. Однозначные выводы о процентных условиях сделать невозможно из-за индивидуального подхода к установлению ставки и от чистоты кредитной истории клиента. Поэтому рекомендуется не выходить за рамки льготного периода кредитования.
Кредитная карта с лучшими условиями. Какую кредитку выбрать? Подвохи
Итоговые характеристики карт имеют следующий вид (каждая из позиций оценивается по 5-ти бальной шкале):
| Тинькофф | Русский Стандарт | Ренессанс | Связной | Промсвязьбанк | |
| Срок действия | 3 года (+ 3 балла) | 5 лет (+ 5 баллов) | 2 года (+2 балла) | 3 года (+ 3 балла) | 4 года (+ 4 балла) |
| Период рассмотрения заявки | За пару минут (+5) | Моментально(+5) | 2 дня с момента подачи заявления(+3) | 30 минут(+5) | 24 часа(+4) |
| Стоимость обслуживания карты | 600 рублей(+2) | 0 рублей за 1 год/ 600 за последующие (+4) | 0 рублей за 1 год/ 900 за последующие (+3) | 600 рублей(+2) | 0 рублей (+5) |
| Процентная ставка для снятия наличных средств | 3% + 290 рублей (+3) | 5% (+4) | 3% + 290 рублей (+3) | 3% + 290 рублей (+3) | 5% (+4) |
| Наличие 3D Secure | 3D Secure (+1) | 3D Secure (+1) | 3D Secure (+1) | 3D Secure (+1) | 3D Secure (+1) |
| Дополнительные возможности | Услуга Cash Back(+2) | От 3 до 7% на остаток+3 | |||
| Итог | 14 | 19 | 14 | 17 | 18 |
Итак, стоит подвести итоги, исходя из данных, приведенных в таблице:
- Последнее место делят карты банков Ренессанс и Тинькофф. В активе первого можно отметить только возможность бесплатного клиентского обслуживания в течение первого года выпуска карты. В качестве отрицательных сторон выделяются: двухдневное рассмотрение заявки, запрос прописки при оформлении, дорогое обслуживание со следующего года и маленький срок действия. Что касается карт Тинькофф, то ее можно получить по почте без посещения офиса банка, что является несомненным плюсом. В остальном данный банковский продукт ничем не выделяется, кроме поддержки бесконтактных платежей.
- Связной банк в основном отличается от других карт возможностью получения процента на остаток средств на карте. Возможен льготный период кредитования до 55 дней. Среди преимуществ также стоит выделить быстрое оформление и возможность моментального получения в любом из сетевых салонов связи. От 3% до 7% начисляются на остаток каждый месяц.
- Промсвязьбанк предлагает своим клиентам кредитные карты с бесплатным обслуживанием, высоким лимитом по кредиту, бонусную программу с начислением определенного процента от потраченных средств и интернет-банк. Обладающий широкими возможностями. Недостатком является слегка завышенная процентная ставка.
- Карта Русского Стандарта является лучшей среди конкурентов благодаря бесплатному первому году обслуживания и долгим сроком действия – до 5 лет. По совокупности всех преимуществ данный банковский продукт не имеет аналогов в России. Отзывы о кредитных картах в основном имеют положительную окраску.
Кредитная карта банка Авангард может иметь лимит до 300 тыс. рублей.
Условия кредитной карты Альфа банка на 100 дней без процентов описаны здесь.
Стоит отметить, что данная классификация является весьма приблизительной из-за того, что кредитные продукты постоянно развиваются, а банки добавляют новые возможности и пытаются оптимизировать уровень процентной ставки, который может подойти клиентом из разных социальных слоев.
Отзывы о кредитных картах
Анна
Уже 5 лет являюсь клиентом Тинькофф Банка и первый раз мне нужно было обналичить свои собственные средства, которые находились на карте. Хочу сразу заметить, что они были не кредитными.
Предварительно я позвонила в службу поддержки банка утром 27.06.2016. Задала вопрос принявшему звонок оператору о наличие или отсутствии комиссии за снятие дебетовой части средств через банкомат. На это представитель банка сообщил мне, что комиссии за обналичивание нет!
Я, довольная оперативным сервисом, благо за эти 5 лет не было накладок в работе с банком пошла к банкомату и сняла 200 000 рублей. Теперь представьте мое удивление, когда взяли комиссию около 4000 рублей. Я надеялась на простое снятие исходя из информации, которую получила от банка.
Именно поэтому я считаю, что в Тинькофф должны нести финансовую ответственность за клиентский сервис. Недопустимо, чтобы сотрудники банка давали недостоверную информацию, вводя своих клиентов в заблуждение.
Прошу службу, которая отвечает в Тинькофф за контроль качества и службу безопасности банка провести проверку ситуации и возместить мне комиссионные. По запросу могу предоставить запись нашего разговора с оператором для того, чтобы было принято адекватное решение. Надеюсь ситуация будет исправлена, и мы продолжим с Тинькофф плодотворное сотрудничество.
Иван
Хочется выразить особую признательность службе поддержки Промсвязьбанка. Очень оперативно меня проконсультировали о доступных продуктах и всех условиях. Я срочно нуждался в кредитной карте и получил ее в указанные сроки без особых проблем и задержек. Не думал, что когда-нибудь дождусь на столько качественного обслуживания. Рекомендую всем!
Павел
Являюсь клиентом Ренессанса уже довольно долго. На руках есть кредитная карта. Хочу сразу сказать, что проценты по ней далеко не маленькие, но ели ее использовать с умом, то проблем не будет. Но сейчас речь пойдет не об этом. В последнее время часто встречаются случаи мошенничества с кредитками, попал под такой случай и я. С карты пропали около 150 тысяч рублей.
А мне приходили только оповещения посредством смс об их снятии. Конечно я заблокировал карту и занялся повторным ее выпуском.
Практически моментально со мной связался оператор и заявил об отмене операции. Срок оглашения результатов заявки занимает до 25 дней, хотя в том же Сбербанке. На сколько я знаю, решение подобных вопросов может затянуться на пару месяцев. Я написал в банк заявление об отмене операции и прикрепил к нему свидетельство, которое получил в полиции после открытия дела. Скажу честно, не ожидал положительного исхода и уже начинал готовиться к суду.
Но банк принял решение всего за неделю! Большую часть суммы мне вернули, по остальным операциям (они незначительны, всего на 400 рублей) решение пока не приняли, да и это не важно. Хочу выразить большую благодарность сотрудникам Ренессанса и их службе безопасности за оперативно выполненную работу и за ответственный подход к решению вопроса.
Антон
Являюсь клиентом Банка Связной уже 3 года и вот пришло время расстаться. В начале июня получал новую карту взамен утерянной. Внезапно обнаружил дома, что не могу получить пин-код по телефону, ибо, якобы, мой номер телефона не привязан к карте. Никто об этом не предупредил, поэтому мне придется тратить свое драгоценное время и снова ехать в офис для разбирательств.
Год назад я уже менял карту, потому что у прошлой истек срок годности и активировал пин без хлопот. А вот сложившуюся ситуацию я считаю проявлением некомпетентности сотрудников банка. Мне подробно рассказали по телефону как совершить активацию, а вот причину неполадок уточнить не смогли и положили трубку.
Также хочу дать дельный совет. Научите уже, наконец, своих операторов не огрызаться на клиентов. Раньше они производили приятное впечатление, но сейчас идет разговор в стиле «отстаньте быстрее, мне на обед».
Елизавета
14 мая хотела досрочно погасить кредит и я внесла деньги на Карту Русского Стандарта через банкомат, который средства принял, но сразу выключился и не подавал ни малейших признаков жизни. Позвонила по телефону и составила соответствующую претензию. Через 5 дней после окончания беспроцентного периода деньги все-таки были начислены. Притом написано, что дата платежа 14-е, но деньги зачислены 19-го.
Конечно банк начислил мне проценты за просроченный период в 1,865 рублей, хотя когда я подавала претензию оператор банка уверял меня, что если платеж, сам по себе, был осуществлен в без лимитный период, то проценты не будут начислены даже независимо от того, когда будет инкассация банкомата и мои деньги будут найдены.
По телефону мою проблему решать отказались. Я с ребенком вынуждена уехать на лето на дачу, но надо оставаться в городе и разбираться с отделением. Прошу сотрудников банка проанализировать мою проблему и помочь в максимально короткие сроки.
Екатерина
Оформила карту в банке Тинькоф, весь процесс был по телефону. Кредит мне одобрили очень быстро, после чего позвонили и попросили встречи. Первый раз я была за городом, поэтому позвонила в службу поддержки и встречу без проблем перенесли на другой день.
Карту передал лично в руки сотрудник банка Александр в удобное мне время. Молодой человек оказался очень любезным, отвечал на все вопросы и разъяснил непонятные мне моменты. Осталась очень довольна, большое спасибо!
Николай
Не хотелось бы сейчас акцентировать внимание на банковских услугах, как таковых. В этом вопросе, признаюсь, я не сведущ. Кажется, что на рынке подобных услуг условия примерно одинаковы, но я отдал предпочтение Русскому Стандарту. Технологическая часть обслуживания без сомнения впечатляет.
Я считаю. Что это самый продвинутый банк в России, да и, возможно, в странах ближнего зарубежья. Имею дело с банковскими операциями уже более 10 лет и пока не сталкивался с настолько высоким уровнем оперативности и отличной автоматизированной системой обслуживания клиентов.
Телефонная служба поддержки также работает на высоте и готова оказать помощь по любому, даже самому незначительному вопросу. Советую всем!
Как перевести деньги с кредитной карты — с помощью онлайн-сервиса, терминала или мобильного телефона.
Можно ли получить в Сбербанке кредитную карту без справок о доходах — расскажем по ссылке.
Список выгодных кредитных карт с льготным периодом вы можете увидеть здесь.
Источник: calculator-ipoteki.ru
Своя кредитка (отзывы)

Своя кредитка от АО «Свой Банк». 120 дней без % на любые покупки – идеальная карта для вас.
Своя кредитка сочетает всё лучшее: кредитный лимит до 299 000 ₽, обслуживание бесплатное навсегда, бесплатное снятие наличных до 50 000 ₽ в любом банкомате.
Для оформления нужен только паспорт и 3 минуты вашего времени. Свой Банк одобрит быстро и доставит карту в удобное вам время и место.
Кредитный лимит постоянно растет, если вы регулярно пользуетесь Своей Кредиткой и вовремя вносите платежи.
Преимущества карты Своя кредитка:
- Льготный период до 120 дней
- 0 ₽ за снятие и перевод наличных
- 0 ₽ обслуживание карты
- 0 ₽ доставка карты в любое место и время
- Быстрое решение по заявке
- Без поручителей и справок о доходах
- Повышение кредитного лимита
Условия и ставки
Платежная система
Кредитный лимит
от 10 000 до 299 000 рублей
Беспроцентный период
Процентная ставка
- от 11,9% до 29% годовых на покупки
- 55% годовых на снятие наличных
Выпуск и обслуживание
Комиссия за снятия наличных
- до 50 000 ₽ в месяц без комиссии
- свыше — 6,9% от суммы снятия + 590 ₽
Кэшбэк и бонусы
Пополнение с карт других банков
SMS и пуш-уведомления об операциях
Минимальный ежемесячный платеж
2,5% от задолженности, но не менее 500 ₽
Технологические особенности
- технология 3D Secure
- бесконтактные платежи
- Mir Pay
Интернет-банк
Мобильное приложение
MoneyMan (Apple, Android, Windows Phone)
Использование собственных средств
Активация карты
Неустойка и штрафы
20% годовых от суммы просроченной задолженности
Требования и документы
Гражданство
от 18 до 70 лет
Регистрация
Постоянная регистрация на территории РФ
Трудовой стаж
от 3 месяцев на текущем месте работы
Необходимые документы
Подтверждение дохода
- Документ, подтверждающий размер дохода по основному месту работы за последний год
Подтверждение дохода не требуется при сумме кредитного лимита до 100 000 ₽
Выдача и погашение
Как оформить карту Своя кредитка
Заполните онлайн заявку на сайте и дождитесь решения. Получите карту с доставкой в удобное для вас место и время.
Погашение кредита
Погашение задолженности осуществляется ежемесячно. Минимальный платеж 2,5% от задолженности, но не менее 500 ₽.
- С банковской карты
- В отделении любого банка
- QIWI (через сайт или терминалы)
- Элекснет (через кошелек или терминалы)
- Золотая Корона
Последствия просрочки платежа
Систематическое несоблюдение заемщиком условий договора приводит к взысканию задолженностей соответствующими организациями, действующими строго в рамках существующего законодательства, влечет за собой штрафные санкции и наносит ущерб кредитной истории заемщика. Помимо процентов начисляются штрафы и пени за задержку (20% годовых).
Отзывы
Всего отзывов
Оставить отзыв Войдите чтобы оставлять отзывы
Ник Иванов
03.09.23, 16:33
Мне привезли кредитку от Свой Банк, отказали в активации и вообще в помощи с этой картой, закрыть ее нужен номер счета, который не отображается и поддержка его не сообщает, говорят сама удалится, но подпись документов была, так что счет открыт по-любому и как его закрыть задача, потом через время прилетит письмо с долгом и будем все думать откуда это.
Вячеслав Н.
11.05.23, 23:07
Из плюсов карты Своя кредитка можно отметить:
- бесплатный выпуск и обслуживание карты
- возможность бесплатного снятия наличных до 50 000 ₽ в любых банкоматах
- длительный льготный период до 120 дней
- не требуется подтверждение дохода при сумме до 100 000 ₽
- Высокая процентная ставка на снятие наличных — 55% годовых
- SMS уведомления об операциях довольно дорогие — 99 ₽ в месяц
- Нет кэшбэка и бонусов
В целом Свой Банк новый игрок на рынке кредитных карт, посмотрим как будут развиваться продукты банка.
Оставить отзыв Войдите чтобы оставлять отзывы
Поделиться:
Похожие предложения

Совкомбанк — Кредитная карта Халва

Тинькофф Банк — Кредитная карта Платинум
Альфа-Банк — Кредитная карта 365 дней

Банк Открытие — Кредитная карта 180 дней

Уралсиб — Кредитная карта 120 дней
Хоум Кредит Банк — Карта рассрочки Свобода
Альфа Банк — Кредитная карта Alfa Travel
УБРиР — Кредитная карта 240 дней без процентов
МТС Банк — Кредитная карта МТС Деньги Zero
СберБанк — Классическая кредитная карта
СберБанк — Цифровая кредитная карта
МТС Банк — Кредитная карта МТС Деньги Weekend
Последние отзывы
Ник Иванов
03.09.23, 16:33
Мне привезли кредитку от Свой Банк, отказали в активации и вообще в помощи с этой картой, закрыть ее нужен номер счета, который не отображается и поддержка его не сообщает, говорят сама удалится, но подпись документов была, так что счет открыт по-любому и как его закрыть задача, потом через время прилетит письмо с долгом и будем все думать откуда это.
Вячеслав Н.
11.05.23, 23:07
Из плюсов карты Своя кредитка можно отметить:
- бесплатный выпуск и обслуживание карты
- возможность бесплатного снятия наличных до 50 000 ₽ в любых банкоматах
- длительный льготный период до 120 дней
- не требуется подтверждение дохода при сумме до 100 000 ₽
- Высокая процентная ставка на снятие наличных — 55% годовых
- SMS уведомления об операциях довольно дорогие — 99 ₽ в месяц
- Нет кэшбэка и бонусов
В целом Свой Банк новый игрок на рынке кредитных карт, посмотрим как будут развиваться продукты банка.
Кредиты и услуги

Лицензия: №3223
Предложения
Кредиты и услуги
Популярные кредитные карты в России
Банки России
Кэшбэк и бонусы
В других городах
Платежная система
Кому выдаются
При использовании материалов гиперссылка обязательна
Нужна ли кредитная карта, если можно жить по средствам? Личный отзыв
Тинькофф Платинум у меня второй год и, пожалуй, я знаю все плюсы и минусы карты. Если грамотно пользоваться — кредитка становится помощником.
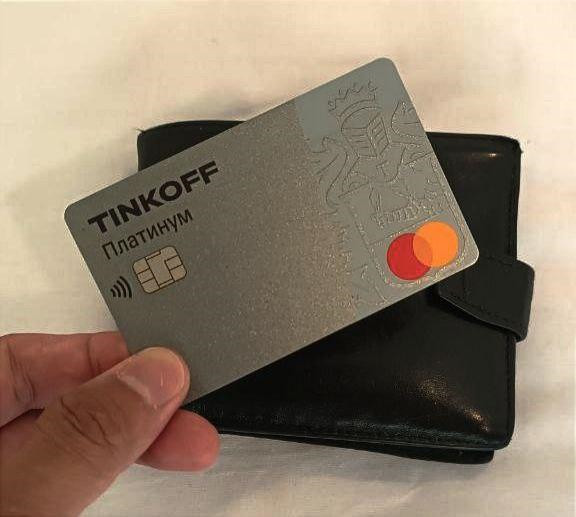
И если я раньше ничего не понимал в кредитках, и частично соглашался с любым случайно прочитанным комментарием «Кредитки-зло!», или если случайно видел про кредитную карту Тинькофф Платинум отзывы плохие, согласно кивал, то сейчас все по-другому.
Зачем я оформил кредитную карту и чем в итоге она помогла
Оформил кредитку по ссылке друга, по которой дали вечное бесплатное обслуживание. Эта акция, судя по всему, в Тинькофф действует и сейчас. Просто помог другу получить что-то около 500-1000 рублей.
Для меня раньше все-таки было приоритетным жить по средствам, поэтому думал сначала не пользоваться картой. Как мне он объяснил и потом подтвердил представитель — если картой не пользоваться, то ничего и не спишется. Я уже думал, что положу ее на полку пылиться.
Но, во-первых, нужно было сделать хоть какую-то покупку, чтобы у друга акция сработала, во-вторых, и у меня проснулся интерес к кредитной карте — прочитал брошюру в конверте с картой, зашел в приложение и посмотрел что там есть. Как я тогда понял и сейчас уже точно решил — карта помогает. Вот какую помощь от кредитки я для себя вижу в «глобальном» смысле:
— подстраховка на экстренные траты
— можно и самому друзей пригласить и заработать
— пользуясь кредиткой, я улучшаю кредитную историю
А вот в практическом смысле, мне карта помогла почти сразу. Кредитный лимит одобрили на 75 000 рублей. И в брошюре помню меня сразу заинтересовала возможность не платить проценты за погашение кредита в другом банке.
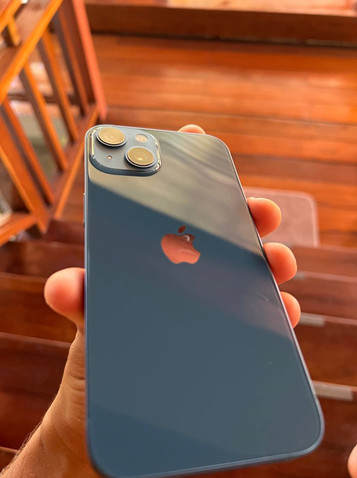
Просто такой кредит у меня как раз был в другом банке. Я тогда только взял кредит с высоким процентом на iPhone 13 и хотел его погасить как-то быстрее, чтобы не платить много процентов. Два грабительских платежа я уже внес, оставалось 10. Кредитный лимит тинькоффской карты как-то кармически почти совпал с кредитом на iPhone.
мой красавчик, который я купил в кредит и почти не заплатил проценты
Тогда я не особо понял как не платить проценты по кредиту в другом банке с кредиткой Тинькофф и спросил в поддержке. Оказывается, есть услуга «Перевод баланса» — погашение кредита в другом банке с баланса кредитки Тинькофф, без процентов 120 дней. И чтобы ее включили, нужно написать в чат поддержки в приложении Тинькофф. Нельзя переводить деньги самому в приложении, а обязательно активировать услугу «Перевод баланса» через чат и там же перевести через сотрудника в чате Тинькофф.
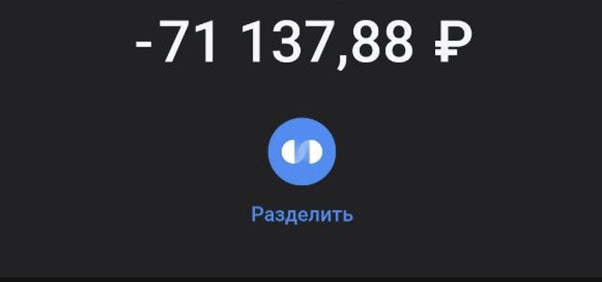
Я написал оператору в чате реквизиты кредитного счета в другом банке, желаемую сумму перевода и все, сотрудник отправил бесплатно деньги в другой банк. Я сэкономил солидно на этом. У меня к досрочному погашению iPhone выставлено было 70 тыс руб с копейками. А если бы не гасил досрочно, а платил по графику, то там было что-то около 8 тыс руб с копейками в течение 10 месяцев.
вот такую сумму досрочного погашения оператор Тинькофф перевел в другой банк
Получается, с «Переводом баланса» я сэкономил около 10 тыс руб. Еще раз условия — услуга бесплатная, перевод бесплатный, и процентов нет 120 дней! Единственный минус — я напрягся в финансовом плане, потому что погасить без процентов на карту Тинькофф нужно было за 4 месяца (120 дней), что в целом, конечно, лучше, чем платить 10 тыс руб процентами в другой банк.
Какие еще лайфхаки с кредиткой Тинькофф я узнал
Кредитная карта — объемнее в понимании, чем обычный кредит, но если разобраться, то даже как-будто проще. С кредитом вы взяли какую-то сумму, затем по строгому графику все погасили с процентами. С кредиткой по-другому — это возобновляемый кредит. Все, что вы закинете на карту — одновременно и погашает долг, и снова становится доступным к использованию.
По сути, это как если бы у вас был друг, который готов всегда дать в долг в пределах, предположим, 100 000 руб, но только если вы все предыдущие долги ему отдали. Отличие в том, что банк не то чтобы друг, и поэтому есть два варианта — вы можете погасить долг по кредитке без процентов, но только если полностью все вернете и успеваете в специальный беспроцентный период (до 50 дней, до 120 дней и тп); либо вы погашаете по частям с процентами — раз в месяц или чаще.
Многие знают про беспроцентный период, но все же я считаю это своего рода лайфхаком, особенно для тех, кто о кредитках ничего не знает. Когда я полностью погасил весь долг без процентов за «Перевод баланса», я стал пользоваться кредитной картой обычно — покупать что захочу, и успевать погашать все в беспроцентный период. Поэтому про беспроцентный период я знаю почти все. Расскажу, что я понял:
Беспроцентный период
Первая фишка кредитки — это возможность потратить деньги с карточки и вернуть их без процентов и комиссий. Беспроцентный или, как еще называют, льготный период. Главные правила — возвращать весь долг до обозначенной банком даты, тратить только на покупки с карты, а не снятие в банкоматах (хотя есть исключения).
В разных банках беспроцентный период работает по-разному. В Тинькофф у меня так: я покупаю по карте в магазинах, интернет-магазинах все что захочу, а банк считает мои покупки с 4 числа одного месяца до 3 числа следующего месяца (у вас могут быть другие даты, спросите у поддержки), потом 3 числа вечером выставляет счет, а точнее «Выписку».
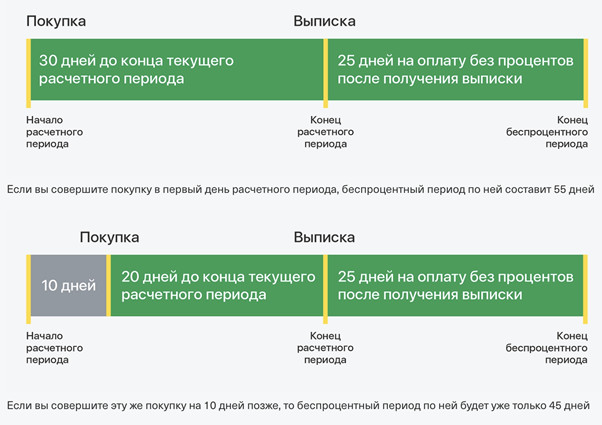
В этой выписке нужно посмотреть итоговый долг и внести его в течение 25 дней. Последний 25-й день называется «Дата платежа». То есть, у меня с 4 число одного месяца по 3 число следующего месяца считаются все покупки и выставляется выписка, и после выписки я должен все погасить до 29 числа этого же месяца.
вот как объясняют беспроцентный период в Тинькофф на картинке
Пока я жду зарплаты, чтобы погасить долг в беспроцентный период, я могу дальше пользоваться картой, ведь все что я трачу уже с 4 числа после выписки — пойдет в следующий период и так далее. Довольно удобно.
Когда я не успел один раз в беспроцентный период — банк списал проценты в следующей выписке после того как я не внес весь долг к 29 числу. Процентов не много, если вы будете также как я гасить большими платежами, а не просто минимальными. Вкратце, от меня советы такие:
— погашайте все в беспроцентный период
— с карточки покупайте в магазинах и в интернет-магазинах, не стоит снимать деньги наличными, потому что за снятие налички нет беспроцентного периода и выше проценты (есть фишка с переводами, о ней будет ниже)
— проценты за покупки, если не успели погасить все до даты платежа — не такие уж и высокие, особенно если погашать потом большими платежами, а не минимальными
Страховка и СМС
Есть еще один лайфхак, чтобы сэкономить на кредитке, но тут нужно подойти с умом. У меня была подключена страховка, за нее нужно платить. Ее сумма зависит от суммы долга и выставляется к оплате также в дату выписки. Я ее отключил, так как не вижу в ней особого смысла и платить за нее не особо хочется. Поэтому, если хотите сэкономить примерно 0,89% (взял цифру из своего тарифа) от суммы долга, то отключите страховку.
Еще у банка есть платная услуга оповещений об операциях — по СМС или в пуш. Ее тоже можно отключить, чтобы не платить банку за ненужную услугу. Но лично мне услуга понравилась, потому что сразу после любой покупки я вижу сообщение с доступным балансом и суммой покупки. Это кстати еще может спасти, если вдруг карту украли и пытаются что-то купить — сразу придет пуш и можно успеть заблокировать карту. Да и 59 руб в месяц мне не жалко на все это.
Беспроцентный период — это хорошо, но в чем еще выгода карты?
Наверное, у всех кредиток любых банков есть бонусная система. У кого-то универсальная, у кого-то бонусы распространяются только на покупки у партнеров. В Тинькофф бонусы у меня копятся с любых покупок. За все покупки 1%, а если покупать через партнеров банка из раздела «Бонусы», «Город» в приложении, то до 30%.
Потом бонусы могу обменять на возврат денег с покупок: в ресторанах, в кафе, за доставку еды, за билеты на поезд, за оплату в приложении Тинькофф ЖКХ, мобильной связи. Чаще всего, 1 балл =1 рубль.
Баллами нельзя расплатиться за покупки, нужно компенсировать. В этом была у меня небольшая сложность в понимании, потому что, например, в старом добром Сбере ты покупаешь сразу за Спасибо, а не компенсируешь что-то. Также и, например, по АЗС картам типа «Лукойла» — ты платишь бонусами с карты. Но на практике компенсировать баллами покупки оказалось даже проще.
То есть, например, сначала я просто хожу везде и покупаю все что хочу, затем в приложении вижу, что накопил, к примеру, 500 баллов. Затем я иду в любое кафе, ем на 500 рублей, и уже после этого в приложении нажимаю на покупку в кафе «Компенсировать» и 500 баллов превращаются в 500 рублей, то есть мне возвращаются потраченные на кафе деньги. Ну или не компенсирую, а коплю дальше.
Еще Тинькофф Платинум предлагает такие фишки:
По кредиткам в банке Тинькофф есть два типа рассрочки — на любые покупки от 1000 рублей и партнерская рассрочка. В первом случае вы можете разбить погашение на 3-12 месяцев на любую покупку. Но за такую возможность банк берет комиссию.

Есть еще партнерские рассрочки — они бесплатны. Достаточно купить у партнера из приложения в разделе «Бонусы», и можно будет погасить эту покупку не за 55 дней беспроцентного периода, а за 3-12 месяцев без процентов (срок будет описан в приложении).
— Бесплатные переводы
Вот та фишка, с которой можно снять наличные. Согласитесь, когда-то все же может появиться соблазн или даже острая необходимость снять наличные с кредитки. Сами понимаете — экстренные траты, к примеру, у врача в клинике, ну или обычные жизненные траты, как подарить, к примеру, другу 5 000 руб на день рождения, или купить на Авито редкий товар за наличные или переводом.
Такую возможность мне Тинькофф Платинум тоже дает, и у любого владельца кредитки Тинькофф она есть. Я могу с беспроцентным периодом до 55 дней в приложении банка перевести кому-нибудь деньги с кредитки! Или даже себе на дебетовую карту, чтобы потом бесплатно снять в любом банкомате. Все это без комиссий и с беспроцентным периодом, но если не успеть погасить в беспроцентный период — будут проценты как за снятие наличных. Поэтому, мой совет — переводите только если уверены, что вернете до 55 дней.
Какой подвох есть у карты? Плюсы и минусы
Каких-то явных подвохов у карты я не вижу. Основные моменты — будут проценты, если не успеть в беспроцентный период; есть страховка платная, которую вы можете отключить в приложении или оставить; кэшбэк баллами, а не рублями.
Плюсы карты, думаю, я тоже раскрыл, из своего опыта. Поэтому опишу минусы, особенно те, о которых пишут отзывы в интернете. Вот они:
Беспроцентный период всего лишь до 55 дней
Альфа, Почта банк и даже Сбер — эти и другие банки перешли давно или недавно на беспроцентный период до 100-120 дней. В Тинькофф на покупки и переводы до сих пор не более 55 дней, а 120 дней только лишь за «Перевод баланса», которым можно пользоваться один раз в год, не более.
Кто-то считает, что беспроцентный период до 55 дней — это уже не актуальный срок, и что 120 дней гораздо лучше. Но лично мне кажется, что наоборот период до 55 дней удобнее. В большом беспроцентном периоде можно запутаться и не успеть внести платеж. Тогда банк будет считать проценты с момента первой покупки в периоде, то есть процентов набежит солидно.
Еще, по-моему, большой беспроцентный период может психологически способствовать большим тратам. Потому что мне лично бы казалось, что в распоряжении много времени и можно позволить себе больше трат.
Ну и знакомый мне как-то мысль донес — сразу как возьмешь кредитку, где период без процентов 100 и более дней, то как будто все хорошо, но с четвертого месяца разницы с беспроцентным периодов в 30-50 дней уже не видишь. Ты также обязан каждый месяц вносить все траты, что были в первый месяц периода, то есть при ежедневном использовании кредитки на плюс-минус равные суммы, ты так или иначе снова возвращаешься к тому, что каждый месяц нужно вносить деньги.
В Альфа банке беспроцентный период считается с момента каждой покупки. Логичная схема погашения, но мне кажется, она очень неудобная. Даже, если приложение все показывает, то все равно ощущение, что нужно контролировать себя серьезнее, держать в голове когда что погасить. В Тинькофф все проще, достаточно 1 раз понять.
В течение месяца с выписки до выписки банк запоминает все траты суммой и в выписке как бы выписывает «чек» сколько я должен. И этот долг нужно погасить за 25 дней. Все, никаких сложных схем.
Большие проценты
В сети многие жалуются, что % в Тинькофф по кредитке довольно высокие. Хотя по кредиткам в Альфе, Сбере тоже немаленькие. Это в целом как-будто правило кредиток — проценты всегда чуть выше, чем у потребительских кредитов. Да и на деле проценты высокие в трех случаях: за снятие налички и переводы; при пропуске минимального платежа; если снимали наличку и до кучи просрочили платеж.
Еще многое зависит от индивидуально одобренного вам тарифа — где-то я читал, что людям с отличной кредитной историей могут одобрить минимальные ставки. У меня за покупки примерно 25% годовых, за снятие наличных примерно 40% годовых. Уверен, бывает ниже, а бывает выше.
Лимит меньше, чем просил
Вот с этим минусом я частично согласен. Я просил 100 000 рублей, чтобы было прямо много и сразу. Но мне одобрили 75 000 рублей. Но в итоге эта сумма мне помогла. Я рассказал в начале этого отзыва, как погасил кредит в другом банке с Платинума и сэкономил.
Кстати, по поводу кредитного лимита такое пояснение в сети гуляет — кредитный лимит повышается сам, если просто активно пользоваться кредиткой. Считается, что кредитная карта более рискованный кредитный продукт, чем обычный потреб, поэтому банк сначала сам подстраховывается, а потом уже по факту потребительского поведения может скорректировать лимит. Думаю, скоро мне лимит повысят, так как недавно стал тратить почти все с кредитки, но и вношу всегда в срок.
Что в итоге — стоит брать?
Я оформлял кредитку просто по ссылке друга, но в итоге оставил по нескольким причинам:
— погасил долг в другом банке без процентов, внес без каких-либо комиссий и процентов на кредитку за 120 дней
— кредитка — это подстраховка на экстренные траты
— есть крутые рассрочки партнерские — месяц назад взял ноутбук в рассрочку на 6 мес, у партнера Acer
— чтобы улучшать кредитную историю
Думаю, что однозначно стоит брать кредитку по акции с бесплатным обслуживанием. Если вы уверены в себе, то можно еще и отключить страхование, плюс если гасить все покупки в грейс, то за кредитку вообще ничего не нужно будет платить.
Отдельно стоит оформить, если у вас есть остаток кредита в любом банке и вы продолжаете платить проценты с каждым платежом. Посмотрите — может легче погасить досрочно с экономией процентов, а сумму досрочного погашения разделить на 4 части и погасить уже без процентов на карту Тинькофф Платинум по услуге «Перевод баланса».
Еще можно в целом кредитку оформить тем, кто планирует закрывать долги в беспроцентный период — просто ради улучшения кредитной истории. В кредитной истории будет запись, что вы имеете возобновляемую кредитную линию, которая исправно погашается. Кредитная привлекательность ваша будет расти, а это профит!
Источник: spark.ru