
Как и другие сегменты международного финансового рынка, международный кредитный рынок порождает широкий спектр связанных с ним производных финансовых инструментов, относящихся к двум основным группам — процентным деривативам и кредитным деривативам.
Процентные деривативы — срочные контракты, порядок исполнения которых зависит от будущего изменения процентных ставок. Одним из простейших процентных деривативов является процентный своп (interest rate swap). Это контракт, в соответствии с которым стороны обмениваются процентными платежами от определенной суммы.
Как правило, одна из сторон процентного свопа выплачивает другой фиксированную сумму (так называемая фиксированная нога свопа), а другая сторона выплачивает первой плавающую ставку от определенной условиями свопа ставки (к примеру, «ставка LIBOR от 100 млн долл.» — плавающая нога свопа). Благодаря процентным свопам банк, выдавший кредит по фиксированной ставке и желающий получать доходы по плавающей ставке, может обменять свой фиксированный доход на плавающий, и наоборот. Как правило, для упрощения расчетов по процентным свопам оба платежа в полном объеме не совершаются. Осуществляется их взаимозачет, и участник свопа, который должен выплатить своему контрагенту большую сумму, перечисляет ему разницу между своими обязательствами и обязательствами контрагента.
Введение в кредитные дефолтные свопы
Другой специфический процентный дериватив — соглашения forward-forward. В соответствии с этим соглашением одна из сторон сделки обязуется в определенный момент времени в будущем предоставить другой стороне сделки кредит на заранее определенных условиях (ставка, объем, срок). Фактически соглашение forward- forward мало отличается от обычного кредитного договора. Единственное отличие состоит в том, что средства предоставляются заемщику не сразу же по заключении сделки, а через определенный срок. Такие соглашения позволяют заемщику, опасающемуся, что в будущем ставки увеличатся, зафиксировать будущий уровень ставок.
Процентные свопы и соглашения forward-forward являются внебиржевыми контрактами и разделяют как достоинства внебиржевых деривативов (высокая гибкость условий, умеренные издержки), так и их недостатки (низкая ликвидность и информационная прозрачность). Наряду с этими финансовыми инструментами существуют и биржевые процентные деривативы, базовым активом которых служит определенный процент (ставка LIBOR, EURIBOR и т.д.) от заданной условиями контракта суммы. Процентные фьючерсы и биржевые опционы используют туже схему расчетов, что и валютные деривативы (см. гл. 3), но процентные контракты всегда являются беспоставочными.
Риск изменения процентных ставок — не единственный риск, с которым сталкиваются участники международного кредитного рынка. Еще более значим риск невыполнения обязательств по кредиту, ведущий к дефолту и банкротству. Для управления этим риском разработаны кредитные деривативы и прежде всего кредитнодефолтные свопы (CDS — credit default swap).
Кредитно-дефолтные свопы получили распространение с середины 1990-х гг. Они представляют собой соглашение, в соответствии с которым одна сторона сделки (продавец защиты) обязуется выплатить другой стороне сделки (покупателю защиты) определенную сумму в том случае, если определенная компания окажется некредитоспособной или произойдет другое кредитное событие (частичный дефолт, национализация и т.д.).
CDS — Кредитные дефолтные свопы
В том случае если обанкротившаяся компания погашает часть своих обязательств, выплаты продавца защиты пропорционально сокращаются. К примеру, если после банкротства компания может выполнить обязательства по 20% своих обязательств, то продавец защиты выплачивает только 80% от суммы CDS. В обмен на это покупатель защиты обязуется регулярно выплачивать продавцу защиты определенную сумму (CDS-спред). Она, как правило, рассчитывается как определенный процент от суммы, которую продавец защиты обязуется перечислить покупателю в случае некредитоспособности.
Кредитно-дефолтные свопы по своему механизму похожи на страховые полисы (обмен регулярных платежей — CDS-спреда или страховых премий на крупную выплату в случае негативного события), однако они качественно различаются. Страховые компании страхуют исключительно риски, которые реально имеются у страховщика.
В то же время на мировом рынке кредитно-дефолтных свопов возможно использование непокрытых CDS (naked CDS), т.е. CDS, приобретенных компаниями или банками, не являющимися кредиторами соответствующих компаний. Кроме того, в большинстве стран мира страховые компании подлежат жесткому регулированию и надзору, они обязаны поддерживать резервы и соответствовать требованиям к структуре активов. Продавцом CDS может быть и страховая компания, и банк, и финансовая организация, не подлежащая государственному регулированию.
Изначально основным направлением использования CDS являлось снижение кредитного риска. Банки, недооценившие риски, связанные с заемщиком, инвесторы, столкнувшиеся с ухудшением качества приобретенных облигаций, могут использовать кредитнодефолтные свопы для предотвращения кредитных рисков.
Особенно значимы CDS для банков, так как в соответствии со стандартами достаточности собственного капитала Basel 2 собственные средства банка должны составлять не менее определенной доли суммарных активов банка, взвешенных по уровню риска. Использование CDS позволяет снизить риск по активу и уменьшить требования к собственным средствам банка.
Однако возможность совершать сделки с непокрытыми CDS сделала кредитно-дефолтные свопы привлекательным инструментом для спекуляций. Спекулянты, полагающие, что риск по определенной компании недооценивается рынком, могут приобретать такие CDS в надежде на то, что компания обанкротится и они получат средства от продавца защиты. В сочетании с нерегулируемостью рынка кредитно-дефолтных свопов это обусловило стремительный рост этого рынка в предкризисный период: за два года объем рынка возрос вчетверо (табл. 4.1).
Таблица 4.1. Объемы мирового рынка кредитных и процентных деривативов (на конец года, трлн долл.)
Источник: studref.com
Польза и вред деривативов
Многие инвесторы начинают свой путь с относительно простых инструментов: акций и облигаций. Однако рано или поздно им приходится столкнуться с более сложными способами заработка — производными финансовыми инструментами или же деривативами. Одни считают их оружием массового поражения, другие же говорят о возможности увеличения дохода и снижения риска. В данной статье попробуем разобраться, что такое деривативы и как к ним относиться.
Что такое дериватив?
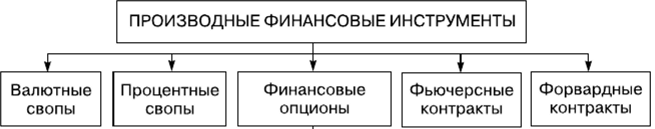
Производный финансовый инструмент (дериватив) — это договор, по которому обе стороны обязуются или получают возможность выполнить некоторые действия с базовым активом(акциям, облигациями, сырьём и т.д. ). Следует уточнить, что мы имеем дело не с активом, а с документом на покупку или продажу того или иного товара. Например, если акцию мы можем держать сколько угодно, то у дериватива есть свой срок обращения(обычно 3 месяца).
За всю финансовую историю мира появилось множество как обыкновенных, так и весьма экзотических производных инструментов. Однако в статье я буду рассматривать только опционы, фьючерсы и свопы.
Фьючерсы
HowToHostel Как открыть хостел
