
Основные средства предприятия — часть имущества организации, используемого в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией, первоначальной стоимостью более 40 тыс. руб. (ст. 257 НК РФ).
Они переносят свою стоимость на себестоимость произведенной продукции по частям по мере износа, в процессе эксплуатации не меняют своих физических свойств.
Согласно Положению по бухгалтерскому учету “Учет основных средств” ПБУ 6/01 актив принимается организацией к бухгалтерскому учету в качестве основных средств, если одновременно выполняются следующие условия:
- а) объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование;
- б) объект предназначен для использования в течение длительного времени, т. е. срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
- в) организация не предполагает последующую перепродажу данного объекта;
- г) объект способен приносить организации экономические выгоды (доход) в будущем.
Некоммерческая организация принимает объект к бухгалтерскому учету в качестве основных средств, если он предназначен для использования в деятельности, направленной на достижение целей создания данной некоммерческой организации (в том числе в предпринимательской деятельности, осуществляемой в соответствии с законодательством Российской Федерации), для управленческих нужд некоммерческой организации, а также если выполняются условия, установленные в подпунктах “б” и “в”.
Урок 6 Учет основных средств — поступление и использование Часть 1
Сроком полезного использования является период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
К основным средствам относятся: здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения, внутрихозяйственные дороги и прочие соответствующие объекты.
В составе основных средств учитываются также: капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств; земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Основные средства, предназначенные исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода, отражаются в бухгалтерском учете и бухгалтерской отчетности в составе доходных вложений в материальные ценности.
Приём к учёту основных средств в 2022 году
Для учета и планирования основных средств используется несколько подходов к классификации:
- 1. По назначению и сфере применения:
- • основные производственные средства;
- • основные непроизводственные средства.
- • находящиеся в эксплуатации основные средства;
- • находящиеся в резерве основные средства;
- • находящиеся в стадии достройки, реконструкции, частичной ликвидации;
- • находящиеся на консервации.
- • объекты, принадлежащие предприятию на правах собственности;
- • объекты, находящиеся в оперативном управлении или хозяйственном ведении;
- • объекты, полученные в аренду.
- • здания — производственные корпуса цехов, административные, а также их внутреннее оборудование (электроснабжение, водопровод, система отопления и др.);
- • сооружения — инженерно-строительные объекты, которые выполняют технологические функции, необходимые для осуществления процесса производства, но не связанные с преобразованием предметов труда (железнодорожные и автомобильные пути, мосты);
- • передаточные устройства — устройства для передачи всех видов энергии, а также жидких и газообразных веществ от одного объекта к другому (электро-, теплосети, водораспределительные устройства);
- • машины и оборудование — силовые машины и оборудование, измерительные и регулирующие приборы, лабораторное оборудование, вычислительная техника, двигатели, станки, подъемно-транспортные устройства, весы;
- • транспортные средства — транспорт, предназначенный для перевозки людей и грузов (автомобили, вагоны);
- • инструменты -— механизированные и ручные инструменты со сроком службы более 1 года;
- • производственный инвентарь — предметы, предназначенные для выполнения производственных операций (контейнеры, чаны);
- • хозяйственный инвентарь — предметы конторского и хозяйственного назначение (шкафы, множительная техника) и др.
Процентное распределение данных групп образует производственную структуру основных средств предприятия.
В настоящее время при классификации основных средств рекомендуется использовать Общероссийский классификатор основных фондов ОК 013-94 (ОКОФ) и Классификацию основных средств, включаемых в амортизационные группы, утвержденную Постановлением Правительства РФ от 1 января 2002 г. № 1.
В составе основных средств учитываются находящиеся в собственности предприятий земельные участки и объекты природопользования.
В структуре основных средств в зависимости от конкретной их роли принято выделять активную и пассивную части.
Активная часть непосредственно воздействует на предмет труда и определяет количество и качество выпускаемой продукции.
Пассивная часть создает необходимые условия для функционирования активной части.
Соотношение отдельных групп основных средств по стоимости характеризует их структуру. Структура определяется путем расчета удельного веса отдельных групп основных средств в общей совокупности и выражается в процентах.
К важнейшим факторам, влияющим на структуру основных средств, относятся: особенности технологического процесса, уровень технического вооружения труда, степень механизации и автоматизации производственных процессов, уровень концентрации и специализации и т. д. Структуру определяют и климатические условия: в районах с суровым климатом удельный вес зданий в структуре основных средств будет выше, чем в районах с мягкими климатическими условиями. Особенности расположения предприятий по отношению к городским коммуникациям влияют на протяженность подъездных путей, канализационной сети, водопровода и других объектов основных средств предприятия.
Источник: studref.com
Основные средства: что это такое, их классификация, учет (инвентаризация) и амортизация
Знания основ бухгалтерского учета необходимы не только предпринимателям, занимающихся бизнесом, но и тем, кто далек от этой темы.
Это нужно для того, чтобы разбираться в процессах, происходящих в экономике региона, страны и мирового сообщества.
Поэтому сегодня разберем одну из основополагающих тем: что такое основные средства (ОС), как они классифицируются, и как происходит учет ОС.
Основные средства — это.
Хозяйственная деятельность любого предприятия, занимающегося производством (или выращиванием) какой-либо продукции или предоставлением услуг, осуществляется с применением определенных средств труда.
Так, сталь выплавляют в доменных печах, обувь изготавливают на специальных станках, сельскохозяйственные угодья обрабатывают при помощи тракторов и комбайнов, музыку преподают, используя музыкальные инструменты.
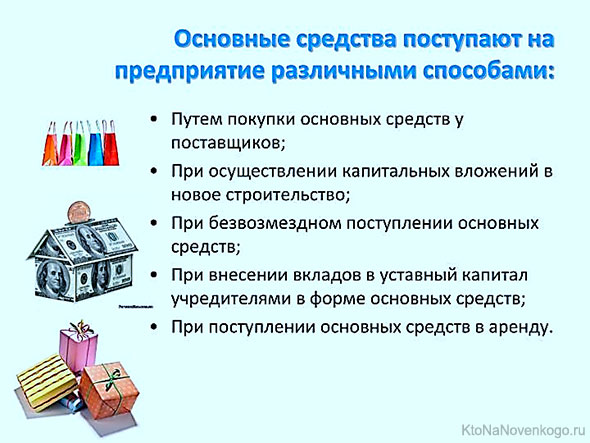
Эти орудия производства называются основными средствами (ОС), и являются активами предприятия.
Не все средства производства могут быть причислены к ОС, а лишь те объекты, которые удовлетворяют следующим условиям:
- срок эксплуатации объекта больше 1 года и он участвует более чем в одном цикле производства;
- объект используется для производства (выращивания) продукции (предоставления услуг) или для сдачи в аренду с целью получения дохода (как пример — коворкинг);
- объект предназначен для получения прибыли в последующих периодах.
Основные средства предприятия следует отличать от оборотных активов.
К оборотным средствам относится сырье, материалы, электроэнергия, топливо, т.е. то, что расходуется в течение 1 цикла производства.
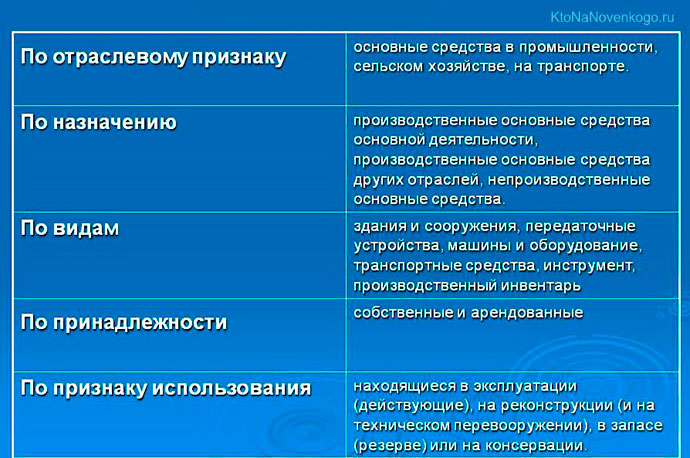
Классификация основных средств
Рассмотрим общую классификацию ОС на схеме:
Проанализируем классификацию ОС по признаку принадлежности к производственному процессу в следующей таблице:
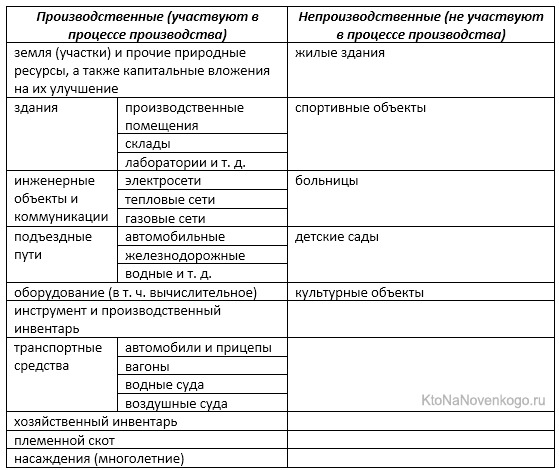
На первый взгляд, непроизводственные ОС не оказывают влияния на процесс производства. Но это не так. Улучшение условий жизни работников увеличивает производительность труда, что, в конечном итоге, положительно отражается на эффективности предприятия.
Оценка эффективности хозяйственной деятельности кампании осуществляется путем анализа прибыли предприятия, рассчитываемой на 1 рубль финансовых вложений в основные средства.
Объясню на примере. Возьмем две кампании:
- № 1 имеет ОС стоимостью 100 тыс. руб., прибыль за год составила 200 тыс. руб.;
- № 2: ОС = 50 тыс. руб., прибыль за год = 150 тыс. руб.
Поверхностный анализ говорит о том, что прибыль кампании № 1 больше, значит эффективность ее выше. Но если проанализировать ситуацию исходя из стоимости основных средств, то видим, что коэффициент эффективности работы следующий:
- у компании № 1 = 200 000 / 100 000 = 2;
- у компании № 2 = 150 000 / 50 000 = 3.
Вывод: эффективность хозяйственной деятельности компании № 2 выше, чем эффективность компании № 1.
Учет основных средств
Основные средства в обязательном порядке учитываются в бухгалтерии предприятия (кампании, организации).
При приобретении ОС ставятся на бухгалтерский баланс. С течением времени основные средства изнашиваются, а в случае полного физического или морального износа списываются с баланса.
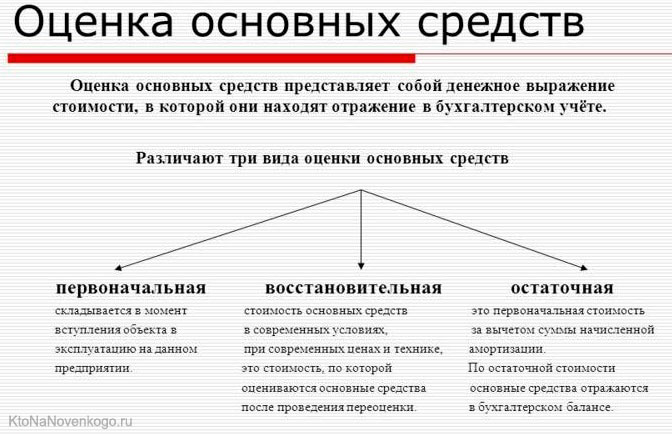
Начальная стоимость ОС в бухгалтерском балансе = стоимости, по которой они были приобретены. Износ обязательно учитывается в стоимостном выражении (как правило, раз в год) и вычитается из первоначальной стоимости. Таким образом, стоимость ОС на определенный момент времени называется остаточной стоимостью (чистые ОС).
В бухучете во внимание принимается именно стоимость остаточная. Это значит, если на балансе предприятия на начало года стоимость ОС, допустим, = 500 тыс. рублей, то на конец года стоимость ОС будет рассчитываться с учетом ее износа. Если износ равен 10 %, то стоимость ОС на конец года = 500 000 – 10 % = 450 000 (руб.).
Инвентаризация
Основные средства на предприятии подлежат периодической инвентаризации (сопоставлению данных бухучета с фактическим состоянием объектов ОС). Согласно бухгалтерским стандартам, эта процедура должна проводиться не реже 1 раза в 3 года.
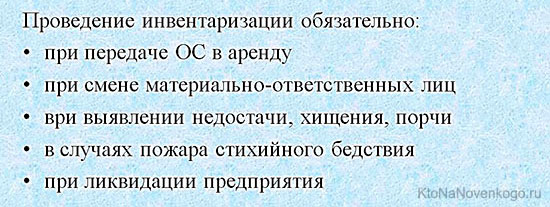
Инвентаризация основных средств состоит из 3 этапов:
- Создание инвентаризационной комиссии и проверка документов (бухгалтерских и технических) на все объекты ОС.
- Осмотр объектов ОС и сверка их с документами, составление описи.
- Выявление расхождений между документами и фактическим положением, фиксация выявленных расхождений в специальном акте.
Амортизация основных средств
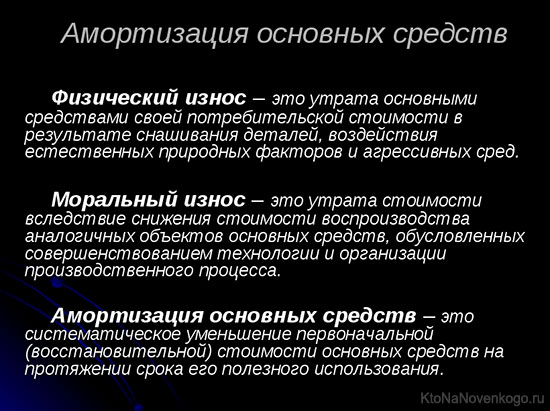
Логично, что изношенное оборудование теряет свою производительность, и в определенный момент требует замены. Для этого нужны определенные финансовые вложения. В бухучете есть специальный термин – амортизация ОС.
Суть амортизации в том, что стоимость изнашиваемых основных средств постепенно (по частям) переносится на себестоимость продукции (услуги).
Эти денежные средства называются амортизационными отчислениями (АО), из которых формируется амортизационный фонд. Деньги амортизационного фонда аккумулируются лишь на бумаге, реальные денежные средства находятся в обороте, и изымаются из него при необходимости модернизировать старое оборудование или купить новое.
Как рассчитываются количественные показатели амортизации ОС?
Разработаны нормативные таблицы, в которых указано, на сколько процентов за определенный период изнашивается та или иная подгруппа ОС, и каков нормативный срок службы конкретной подгруппы ОС.
Формула АО: начальная стоимость определенного объекта ОС делится на нормативный срок его эксплуатации. Это базовые амортизационные отчисления. При расчете реальных АО учитывается коэффициент инфляции.
В этой статье мы затронули основные аспекты темы «Основные средства предприятия». Надеюсь, что приведенная информация будет вам полезна.
Удачи вам! До скорых встреч на страницах блога KtoNaNovenkogo.ru
Эта статья относится к рубрикам:
Если предприятие продаст основные средства после длительной эксплуатации, то полученный доход будет облагаться налогом или нет?
Ваш комментарий или отзыв
Источник: ktonanovenkogo.ru
Чистые основные средства
Чистые основные средства – это остаточная стоимость основных средств. Он рассчитывается с использованием общей цены, уплаченной за все основные средства на момент покупки, за вычетом общей суммы амортизации, уже начисленной с момента приобретения основных средств.
- Если накопленная амортизацияНакопленная амортизацияНакопленная амортизация актива представляет собой сумму накопленной амортизации, начисленной на актив с даты его покупки до отчетной даты. Это контрсчет, разница между покупной ценой актива и его балансовой стоимостью на балансе. читать далее актива огромна, это означает, что возраст актива высок, и компания не заменила свои активы. надолго. Этот показатель более полезен для инвесторов, поскольку дает представление о том, что в это время в будущем компания собирается сделать крупные инвестиции в покупку активов.
- Кроме того, это также помогает инвесторам узнать, насколько эффективно руководство компании использует свои активы. Этот показатель более полезен во время слияний и поглощений. Слияния и поглощения. Слияния и поглощения (M
#2 – Накопленная амортизация
Накопленная амортизация, начисленная на актив с момента его первоначального использования до настоящего времени, является накопленной амортизацией. Каждый год амортизация начисляется на актив, который затем добавляется к счету накопленной амортизации. Например, 1 апреля 2016 года была куплена мебель на сумму 100 000 долларов США.
Срок полезного использования машин и оборудования составляет 15 лет и указывает на его остаточную стоимость. Остаточная стоимость. Остаточная стоимость — это расчетная ликвидационная стоимость актива в конце срока его аренды или срока полезного использования, также известная как ликвидационная стоимость.
Он представляет собой сумму стоимости, которую владелец получит или ожидает получить в конечном итоге, когда актив будет продан. Читать далее 10% от стоимости актива. Таким образом, амортизация за 2016–2017 финансовый год составляет (100 000 долларов – 10% от 100 000 долларов США)/15 = 6000 долларов США.
Аналогичным образом, за 2017-18 и 2018-19 годы амортизация начисляется в размере 6000 долларов США в год. Таким образом, накопленная амортизация на 31 марта 2019 года составляет:
6 000 долл. США + 6 000 долл. США + 6 000 долл. США = 18 000 долл. США, т. е. совокупная амортизация с даты ввода в эксплуатацию до настоящей даты.
#3 – Капитальные улучшения
Улучшения — это прирост капитала к основным средствам. Основные средства. Основные средства — это активы, которые удерживаются в течение длительного времени и не должны быть преобразованы в денежные средства в течение короткого периода времени. Машины и оборудование, земля и здания, мебель, компьютеры, авторские права и транспортные средства — все это примеры того, что делается для повышения эффективности и мощности актива, повышая эффективность его эксплуатации. Амортизация начисляется на капитальные улучшенияКапитальные улучшенияКапитальные улучшения – это вид капитальных затрат, в основном в активах компании (включая ремонт зданий, производственное оборудование или что-то подобное), которые увеличивают срок службы этого актива и приводят к экономической выгоде для компании. читайте больше в течение срока его полезного использования.
#4 – Обязательства по основным активам
Обязательства, связанные с основными средствами, представляют собой обязательства по основным средствам, которые включают все долги, возникающие в связи с приобретением или улучшением основных средств. Столько же компания обязана платить посторонним.
Пример формулы чистых основных средств
Возьмем в качестве примера компанию Shanghai Automobiles, которая хочет расширить свою деятельность. Компания планирует купить еще одну компанию Apex Automobile, работающую на другой территории.
Таким образом, шанхайские автопроизводители хотят решить, стоит ли им покупать первоклассный автомобиль или нет. Так что для этого Шанхайские автомобили хотят убедиться, что активы автомобиля вершины находятся в хорошем состоянии. Таким образом, если активы оказались в хорошем состоянии, то шанхайские автомобили не обязаны покупать новые активы для развития бизнеса.
Бухгалтерский баланс автомобилей вершины сообщил следующие цифры в балансе:
- Сумма всех основных средств: 3 000 000 долларов США.
- Накопленная амортизация: $700 000
- Капитальные улучшения: $600 000
- Общие обязательства по основным средствам: 380 000 долларов США.
Таким образом, чистые основные средства ООО «Апекс» составляют:
Чистые основные средства = (3 000 000 долл. США + 600 000 долл. США) – (700 000 долл. США + 380 000 долл. США) = 2 520 000 долл. США

Теперь для анализа нам нужно рассчитать соотношение, которое выглядит следующим образом:
Формула соотношения чистых основных средств = чистые основные средства / (основные средства + капитальные улучшения)

= 2 520 000 долларов США / 3 600 000 долларов США = 0,70
Анализ коэффициентов Анализ коэффициентов Анализ коэффициентов — это количественная интерпретация финансовых показателей компании. Он предоставляет ценную информацию о прибыльности, платежеспособности, операционной эффективности и позиции ликвидности организации, как это представлено в финансовой отчетности. Подробнее показывает, что автомобиль вершины имеет амортизированные активы до 30% от общей стоимости и улучшения основных средств. Это показывает, что активы не так уж устарели и могут использоваться в течение длительного времени в будущем.
Преимущества
- Информация о чистых основных средствах в любой компании помогает заинтересованным сторонам компании ознакомиться с финансовой отчетностью. Финансовая отчетностьФинансовая отчетность представляет собой систематический процесс записи и представления финансовых данных компании. Отчеты отражают финансовое состояние и результаты деятельности фирмы за определенный период. Руководство, инвесторы, акционеры, финансисты, правительство и регулирующие органы полагаются на финансовые отчеты при принятии решений. Читать далее, финансовом анализе и оценке бизнеса. Это помогает определить финансовое состояние компании.
- Аналитикам полезно знать, как определяются цифры. Используя метрику, они могут узнать, какой метод использовала компания, поскольку существует несколько общепринятых методов учета активов, амортизации активов и выбытия активов.
- Анализ основных средств очень важен в капиталоемких отраслях, поскольку эти отрасли требуют огромных инвестиций в заводы, основные средства и оборудование. При наличии чистых отрицательных денежных потоковОтрицательный денежный потокОтрицательный денежный поток относится к ситуации, когда денежные расходы компании превышают генерацию денежных средств в конкретный рассматриваемый период. Это означает, что общий приток денежных средств от различных рассматриваемых видов деятельности меньше, чем общий отток за тот же период. Более того, из-за покупки основных средств это показатель того, что фирма находится в режиме роста.
Недостатки/Ограничения
- Использование чистых основных средств будет бессмысленным, если применяется ускоренная амортизация. годы. Предположение о том, что в первые годы активы более продуктивны, чем в более поздние годы, является основной мотивацией для использования этого метода. читать далее. Например, оборудование закупается компанией, и в том же году она требует полной амортизации всей покупки по любому разделу, что допускает полную амортизацию в том же году. Таким образом, в этом случае новое оборудование будет иметь нулевую балансовую стоимость Чистая балансовая стоимость Чистая балансовая стоимость относится к балансовой стоимости корпоративных активов, приобретенных после учета амортизации, как указано в балансе компании. Чистая балансовая стоимость актива рассчитывается как «Чистая балансовая стоимость = Первоначальная стоимость покупки – Накопленная амортизация». Подробнее, что может привести к неправильной интерпретации.
- Если актив уже полностью амортизирован, это не означает, что актив обязательно бесполезен. Есть много активов, срок жизни которых меньше, но они окупаются даже в 3-5 раз больше ожидаемого срока.
- Прежде чем делать какие-либо выводы, следует взглянуть на разницу между значениями в расчете на налог и значениями в бухгалтерском учете, поскольку графики ускоренной амортизации в большинстве случаев приемлемы для целей налогообложения. Тем не менее, то же самое не допускается GAAPGAAPGAAP (Общепринятые принципы бухгалтерского учета) представляют собой стандартизированные рекомендации по бухгалтерскому учету и финансовой отчетности. Подробнее.
Многие предприниматели не имеют четкого представления о стоимости активов, которыми владеет их компания, что на более позднем этапе может дорого им обойтись, поскольку всегда полезно знать стоимость компании, чтобы можно было принимать соответствующие решения в будущем. . В этом контексте чистые основные средства стали очень важными.
Рекомендуемые статьи
Эта статья была руководством по чистым основным средствам. Здесь мы обсудим, как рассчитать чистые основные средства, используя его формулу и практические примеры. Вы можете узнать больше о бухгалтерском учете из следующих статей –
- Чистые активы
- Рассчитать общие активы
- Расчет текущих активов
- НПД
Программы для Windows, мобильные приложения, игры — ВСЁ БЕСПЛАТНО, в нашем закрытом телеграмм канале — Подписывайтесь:)
Источник: voxt.ru