
Здравствуйте.
Что сделать, чтобы компенсация за несвоевременную выплату зарплаты не попадала в расчет среднего заработка.
В справочник ввести такую информацию нельзя.
Обсуждение (1)
Босых Татьяна Сотрудник БухЭксперт8 :
Добрый день, Елена.
Если вы компенсацию за задержку зарплаты рассчитываете документом Начисление зарплаты использую созданное начисление, как в статье: Как в 1С оформить начисления компенсации за задержку заработной платы? то компенсация будет попадать в расчет среднего заработка. Используя УО можно посмотреть начисления сотрудника для расчета среднего заработка: Универсальный отчет по начислениям сотрудника для расчета среднего заработка и вручную при расчете отпуска скорректировать средний заработок для расчета отпускных (сминусовать суммы компенсации за задержку зарплаты).
Можно данный отчет сформировать только по суммам компенсации за задержку зарплаты. Для этого сделайте в отчете следующие настройки. На вкладке Поля и сортировки по кнопке Добавить отбор в окне Выбор поля отчета выберите поле Начисление удержание. Условие выберите — В группе из списка. Значение — начисление из справочника Начисления, например, Компенсация за задержку зарплаты.
КАК РАССЧИТАТЬ И ПРИЗНАТЬ В РАСХОДАХ КОМПЕНСАЦИЮ ЗА ЗАДЕРЖКУ ВЫПЛАТЫ ЗАРАБОТКА?
Либо компенсацию за задержку зарплаты в программе оформлять документом Операция, введенная вручную. Проводки:
Дт 91.02 Дт. 73.03 — Начислена компенсация;
Дт 91.02 Кт 69.01 — Начислены страховые взносы;
Дт 91.02 Кт 69.03.1 — Начислены взносы в ФОМС:
Дт 91.02 Кт 69.02.7 — Начислены взносы в ПФР;
Дт 91.02 Кт 69.11 — Начислены взносы от НС.
Для отражения начисленных страховых взносов в отчетности сформируйте документ Операция учета взносов. Документ формируется для каждого сотрудника. Тогда при расчете среднего заработка компенсация за задержку не будет учитываться.
Вам будет интересен материал: Компенсация за задержку зарплаты облагается страховыми взносами .
Источник: buhexpert8.ru
Расчет компенсации за задержку заработной платы — 2022
Компенсация за задержку заработной платы — 2022 год оставил этот вопрос по-прежнему актуальным. Однако на практике мало кто из сотрудников предприятий знает, что если зарплату не выплатили в срок, то с работодателя можно потребовать еще и проценты за просрочку. Для организации же важно знать, облагается ли такая компенсация НДФЛ, страховыми взносами и включается ли в расходы по налогу на прибыль.
Вам помогут документы и бланки:
- Компенсация за задержку выплаты заработной платы по ТК РФ
- Расчет денежной компенсации за задержку заработной платы
- НДФЛ с компенсации за несвоевременную выплату заработной платы
- Страховые взносы при выплате компенсации за просрочку по заработной плате
- Учет компенсации за просрочку по заработной плате в расходах по налогу на прибыль
- Порядок выплаты компенсации за задержку заработной платы
- Итоги
Компенсация за задержку выплаты заработной платы по ТК РФ
В условиях кризиса многие российские компании, зачастую относящиеся к малому бизнесу, все чаще задерживают заработную плату (далее – ЗП) своим сотрудникам. В большинстве случаев это происходит не по вине фирмы: каждая из них является звеном в зависимой цепочке контрагентов. Следовательно, как только перебои с оплатой (оплата по договорам от заказчиков/покупателей не поступает в срок) возникают в одном звене, это автоматически отражается на всех последующих. В итоге это может привести к тому, что сотрудники одного, а может быть, и нескольких звеньев не получат ЗП в срок.
Расчет компенсации за задержку выплаты заработной платы: сроки
Если это произойдет и сотрудники не получат причитающийся им заработок в срок, то компания-работодатель обязана будет впоследствии выплатить сотрудникам не только их заработок, но еще и компенсацию (которая по своему содержанию представляет собой проценты за просрочку). Об этом говорится в ст. 236 ТК РФ.
ВАЖНО! Невыплата в срок заработной платы помимо прочего дает сотруднику право временно приостановить выполнение своих трудовых функций, а также обратиться за компенсацией морального вреда (ст. 142, 237 ТК РФ).
Компенсация за просрочку по ЗП начисляется со следующего за установленным сроком выплаты дня по день погашения работодателем задолженности перед сотрудниками включительно.
Если зарплата, к примеру, должна была быть выплачена 5-го числа, а была выплачена фактически 12-го, то компенсация будет рассчитываться за 7 дней (с 6-го по 12-е включительно).
Если просрочка все-таки имела место, фирма-работодатель будет должна выплатить сотруднику соответствующую компенсацию вне зависимости от того, виновата непосредственно она в задержке ЗП или нет.
ОБРАТИТЕ ВНИМАНИЕ! Иногда бывает ситуация, когда из-за отзыва лицензии банк не осуществил перечисление ЗП сотрудникам организации — зарплатного клиента. Такое обстоятельство не снимает с работодателя риска попадания под действие ст. 236 ТК РФ, поскольку факт наличия вины не имеет значения. Поэтому, чтобы минимизировать данный риск, компании следует более тщательно выбирать банк для зарплатного проекта.
При этом если виноват в просрочке, к примеру, банк (в частности, не выполнил в срок платежное поручение организации-клиента на перечисление сотрудникам ЗП), то фирме следует помнить, что она вправе обратиться с регрессионным требованием к банку за то, что он несвоевременно перечислил сотрудникам ЗП, а значит, нарушил условия зарплатного проекта с фирмой. Однако сначала нужно будет все-таки выплатить компенсацию работникам.
Расчет денежной компенсации за задержку заработной платы
ТК РФ не устанавливает, в каком конкретном размере компания должна выплатить работникам компенсацию за просрочку по ЗП. Законодатель предоставил организациям право самостоятельно определять это в коллективном договоре.
Вместе с тем определена нижняя граница компенсации — не меньше 1/150 ключевой ставки за период задержки по ЗП в расчете на каждый день просрочки:
МРК = ЗПнач × Кл.Ст. / 150 × Дпр,
где: МРК — минимум, который работодатель обязан выплатить сотруднику за задержку ЗП;
ЗПнач — сумма заработной платы, которая должна была быть выплачена сотруднику в строго установленный день (за вычетом НДФЛ);
Кл.Ст. — ставка рефинансирования (ключевая ставка) ЦБ РФ на период просрочки;
Дпр — количество дней, на которые работодатель просрочил выплату сотрудникам ЗП.
В коллективном договоре компания может только увеличить размер компенсации за просрочку, установить ее в меньшем размере, чем по указанной выше формуле, организация не имеет права.
ЗП в компании выплачивается, согласно коллективному договору, 5-го (за вторую половину предыдущего месяца) и 20-го (за первую половину текущего месяца) числа ежемесячно. Специальных положений относительно компенсации за просрочку ЗП коллективный договор не содержит.
За первую половину сентября сотруднику была начислена ЗП в размере 30 000 руб. Однако фактически выплачена она была только 6 октября.
Ставка рефинансирования, дейстWowавшая в рассматриваемый период (условно), составляла 7,5%.
При данных условиях организации следует выплатить сотруднику 6 октября помимо ЗП также компенсацию задержки за 15 календарных дней в минимальном размере:
МРК = 30 000 × (100% – 13%) × 7,5% / 150 × 15 = 195,75 (руб.)
Однако недостаточно просто корректно рассчитать размер компенсации за просрочку ЗП. Организации также важно четко знать, нужно ли удерживать с такой компенсации НДФЛ, следует ли начислять и уплачивать на такую сумму страховые взносы и как быть с расходами в целях налогообложения прибыли.
НДФЛ с компенсации за несвоевременную выплату заработной платы
С одной стороны, НК РФ устанавливает, что не нужно платить в бюджет НДФЛ с компенсации, если она должна быть выплачена сотруднику по причине, в частности, выполнения им трудовых функций в фирме (п. 3 ст. 217 НК РФ).
С другой стороны, ТК РФ ограничивает простор для установления конкретного размера компенсации минимальной границей. Верхний предел не нормирован. Следовательно, работодатель может установить сколь угодно высокую компенсацию, зафиксировав ее в коллективном договоре.
Возникает вопрос: будет ли облагаться НДФЛ сумма компенсации (как в части минимума, так и в части превышения минимума по ТК РФ)?
В случае с превышением минимально допустимого размера контролеры занимают аналогичную позицию: НДФЛ величина превышения не облагается, но только если такое превышение согласуется с трудовым или коллективным договором (письма Минфина РФ от 28.11.2008 № 03-04-05-01/450, от 06.08.2007 № 03-04-05-01/261).
Еще одно из последних писем в поддержку данной точки зрения — письмо Минфина от 11.03.2022 № 03-04-05/18004. Однако в мае 2022 года система сломалась и вдруг Минфин выпустил письмо от 27.05.2022 № 03-04-06/50079, которое противоречит всем предыдущим и требует облагать компенсацию за задержку заработной платы НДФЛ в полном объеме.
Более подробно, с примерами судебной практики, этот вопрос разобрали эксперты КонсультантПлюс. Если у вас нет доступа к системе, получите его бесплатно, на пробной основе.
Нужно ли начислять НДФЛ при выплате других компенсационных выплат, читайте в материалах рубрики «Компенсация и НДФЛ» .
Страховые взносы при выплате компенсации за просрочку по заработной плате
Если НДФЛ компания выплачивает как налоговый агент, т. е. за счет средств сотрудника, то бремя страховых взносов напрямую ложится на организацию.
Итак, облагаются ли проценты за просрочку по ЗП страховыми взносами? По этому вопросу есть две точки зрения.
Одна заключается в том, что суммы денежной компенсации за нарушение работодателем установленного срока выплат не подлежат включению в базу для начисления страховых взносов. К такому выводу пришли, например, судьи Арбитражного суда Дальневосточного округа от 21.12.2017 № Ф03-4860/2017 по делу № А73-2697/2017 (определением ВС РФ от 07.05.2018 № 303-КГ18-4287 отказано в передаче дела в судебную коллегию по экономическим спорам).
Мотивировали арбитры свое решение тем, что компенсация за несвоевременную выплату заработной платы является не оплатой труда, а видом материальной ответственности работодателя перед работником, которая выплачивается в силу закона физическому лицу в связи с выполнением им трудовых обязанностей, обеспечивая дополнительную защиту трудовых прав работника. По этой причине компенсация за несвоевременную выплату заработной платы не облагается страховыми взносами на основании подп. «и» п. 2 ч. 1 ст. 9 закона № 212-ФЗ (с 01.01.2017 аналогичные положения приведены в п. 2 ст. 422 НК РФ).
Другая точка зрения заключается в том, что виды выплат, не облагаемых страховыми взносами, перечислены в ст. 422 НК РФ. Компенсация за просрочку выплаты заработной платы в ст. 422 НК РФ не приведена, следовательно, с этой выплаты взносы начислить необходимо. Данной позиции придерживается Минфин РФ в письме от 21.03.2017 № 03-15-06/16239.
Как видим, вопрос этот спорный. И решать его только вам.
Учет компенсации за просрочку по заработной плате в расходах по налогу на прибыль
В части налога на прибыль ситуация несколько сложнее. НК РФ не содержит каких-либо положений относительно того, можно ли учитывать такую компенсацию в составе расходов или нет.
В кодексе сказано только, что фирма может включать в состав расходов компенсации, выплата которых сотрудникам связана с какими-либо условиями труда (ст. 255 НК РФ).
Кроме того, п. 13 ст. 265 НК РФ позволяет учитывать в расходах санкции за нарушение договоров. При этом ограничения или состав санкций не установлены. Нет также и специальных условий по поводу того, применяется эта норма только к гражданско-праWowым или и к трудовым договорам тоже.
Поэтому, с одной стороны, можно посчитать компенсацию за задержку ЗП санкцией и учесть в составе расходов. Ранее с этой логикой соглашались суды (постановления ФАС Поволжского округа от 30.08.2010 по делу № А55-35672/2009).
В то же время позднее контролирующие органы заняли позицию, согласно которой включать такую компенсацию в расходы нельзя, так как она не связана с условиями труда (не применяется ст. 255 НК РФ), а нормы ст. 265 НК РФ свое действие на данную компенсацию не распространяют (письмо Минфина РФ от 31.10.2011 № 03-03-06/2/164).
Поэтому на сегодняшний день учитывать компенсацию за просрочку по ЗП в расходах достаточно рискованно.
Эксперты КонсультантПлюс расмотрели три точки зрения по этому вопросу и привели аргументы чиновников и арбитров в защиту каждой. Если у вас нет доступа к системе, получите пробный онлайн доступ бесплатно и переходите в Энциклопедию спорных ситуаций по налогу на прибыль.
Порядок выплаты компенсации за задержку заработной платы
Механизм документального оформления выплаты за задержку ЗП ТК РФ не установлен.
Поэтому компания может, к примеру, предусмотреть в локальном НПА, что при выплате компенсации издается приказ руководителя (по личному составу). Составляется он в произвольной форме. Однако в таком приказе следует указать, что компенсация выплачивается именно за задержку выплаты ЗП, а также указать период просрочки.
Такой приказ необходимо довести до сведения сотрудника под его личную подпись.
Образец приказа о выплате работнику денежной компенсации за задержку заработной платы есть в системе КонсультантПлюс. Получите бесплатно пробный онлайн доступ к системе и переходите к документу.
В итоге заметим, что за задержку выплаты зарплаты работодатель несет административную и уголовную ответственность.
Суммы штрафов и других видов наказаний за задержку зарплаты приведены в системе КонсультантПлюс. Получите бесплатно пробный доступ к системе и переходите к изучению последствий.
Итоги
Расчет компенсации за задержку заработной платы не составляет сложной задачи для бухгалтера, поскольку формула расчета прямо предусмотрена в ТК РФ и не требует каких-либо комплексных данных и вычислений. Достаточно знать размер просроченной ЗП, а также действующую ставку рефинансирования.
Сотрудникам следует понимать, что рассчитывать на такую компенсацию они могут в любом случае, даже если работодатель в просрочке не виноват. Компании же важно не забыть, что на сумму компенсации придется начислить страховые взносы. С НДФЛ с компенсации вопрос спорный: ранее разъяснялось, что НДФЛ с компенсации не удерживается, но в мае 2022 года Минфин изменил свою позицию на противоположную. В отношении налога на прибыль включить компенсацию в расходы, скорее всего, не получится.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Источник: nalog-nalog.ru
Компенсация за задержку зарплаты не включается в расчет СДЗ
Средний заработок для расчета отпуска определяется в соответствии с Положением, утвержденным Постановлением Правительства № 922 от 24.12.2007. Правомерно ли включать в средний заработок компенсацию за задержку заработной платы? Нет, ответил Роструд, отвечая на вопрос на портале «Онлайнинспекция.рф». В расчет среднего заработка не включают: · выплаты социального характера, а также выплаты, не относящиеся к оплате труда (материальную помощь, оплату стоимости питания, проезда, обучения, коммунальных услуг, отдыха и др.); · суммы, начисленные за время, исключаемое из расчетного периода. Так как компенсация за нарушение срока выплаты заработной платы не включается в систему оплаты труда (не связана с оплатой труда), тогда она не должна учитываться при исчислении среднего заработка.
- средняя зарплата
- компенсация за задержку зарплаты
Скидка 40% на Клерк.Премиум только на этой неделе!
Это первый раз, когда «Клерк» раздает сервис почти в два раза дешевле! Что вы получите в крутой бухгалтерской подписке:
• качественное обучение: +450 вебинаров, ежедневные мини-курсы, 50+ онлайн-курсов;
• полную информационную поддержку: безлимитные консультации с экспертами по любым рабочим вопросам;
• эксклюзивные статьи от главреда «Клерка» по вашему запросу.;
• более 400 чек-листов, инструкций, шаблонов для работы;
Забирайте Клерк.Премиум. пока дешево — всего 10 800₽. Больше такой цены не будет. Оставьте заявку ниже — ответим на все вопросы.
Источник: www.klerk.ru
Калькулятор расчета компенсации за задержку зарплаты
Онлайн-калькулятор компенсации за задержку зарплаты в 2022 году — это инструмент, помогающий бухгалтеру и кадровику рассчитать неустойку в случае несвоевременных выплат сотрудникам.
Часто пользуетесь калькулятором?
Добавьте в избранное, чтобы не потерять!
Нажмите Ctrl+D
Законодательная база
Заработная плата — неотъемлемый компонент трудовых отношений. Статья 136 ТК РФ предписывает выплачивать ее как минимум раз в 15 календарных дней. Работодатель и работник, заключая договор, фиксируют даты, когда первый обязан выдавать деньги второму. Кроме того, сроки указываются в локальных документах компании — правилах внутреннего трудового распорядка или положении об оплате труда.
Если руководство нарушает сроки, оно несет ответственность по статье 236 ТК РФ. В таком случае не учитывается, виноват ли начальник в случившемся или средства не перечислили по не зависящим от него причинам.
Ставка Центробанка сегодня — 7.5 %.
С учетом действующего законодательства расчет задержки по зарплате в 2022 году на онлайн-калькуляторе осуществляется, исходя из 1/150 ключевой ставки Центробанка на актуальную дату за каждый день просрочки. Фактически компания платит за пользование чужими денежными средствами, поскольку удерживает их безосновательно.
Эта сумма НДФЛ не облагается.
Как рассчитать без калькулятора, вручную
Выплаты рассчитываются по формуле:
Сумма не выплаченных Wowремя средств × 1/150 ключевой ставки ЦБ × количество дней, на которые задерживаются выплаты.
Покажем, по какому принципу работает калькулятор расчета задолженности по заработной плате, на конкретном примере.
Допустим, 25 августа ООО «ППТ» обязано выплатить менеджеру Пэпэтэшину Петру Петровичу 35 000 рублей. Начальник уехал в командировку, главный бухгалтер заболел, и перечисление никто не проконтролировал. В результате работник получил заработную плату только 3 сентября.
Определим, сколько работодатель обязан доплатить подчиненному:
- пусть ключевая ставка на момент расчета составляет 6,5 процента;
- количество дней опоздания — 9;
- начисленные пени — 136,50 руб.
Для определения количества дней опоздания ведут подсчет со дня, следующего за днем невыплаты (в нашем примере — с 26 августа), а день выплаты (3 сентября) тоже включают в расчет. Получается 9 дней.
Удобнее всего использовать онлайн-калькулятор компенсации за задержку заработной платы в 2022 году и не проводить эти вычисления вручную. С его помощью мы за считанные секунды узнаем, в каком размере начальник понесет ответственность за ущемление прав трудящегося.
Как пользоваться калькулятором
Чтобы применить онлайн-калькулятор расчета процентов за задержку зарплаты в 2022 году, достаточно внести в него положенную дату, дату фактического получения и причитающуюся к выплате сумму.
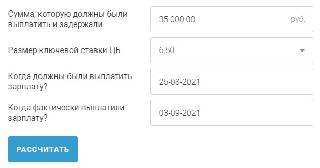
- Размер зарплаты вводим в калькулятор просрочки по заработной плате вручную цифрами.
- Даты выбираем на выпадающих календарях.
- Нажимаем кнопку «Рассчитать».
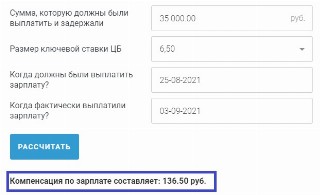
Конечный результат калькулятор расчета задержки по заработной плате в 2022 году выдаст в нижней строчке. Важно, что учитывается не только непосредственно оклад или ставка, но и любая другая выплата, которую задерживает работодатель (например, пособие по беременности и родам).
Где применить полученные данные
Итак, вы разобрались, как рассчитать компенсацию за задержку заработной платы в 2022 году на калькуляторе, узнали сумму пеней. Дальше следует указать эту цифру в письменном заявлении с требованием устранить нарушение прав. Если руководство его проигнорирует, сведения передают в Государственную инспекцию труда или в прокуратуру.
Руководитель, не пожелавший добровольно понести материальную ответственность за проступок, рискует получить штраф по статье 5.27 КоАП РФ (до 20 000 рублей — для должностного лица). А если он поступает так регулярно, и периоды невыплат длятся месяцами, появляются основания для заведения уголовного дела по статье 145.1 УК РФ.
Источник: ppt.ru