
В соответствии со ст. 122 ТК РФ оплачиваемый отпуск должен предоставляться всем сотрудникам ежегодно. Если на момент увольнения работник использовал не все дни, то учреждение должно предоставить ему компенсацию за неиспользованный отпуск. Как рассчитать эту компенсацию?
Расчет количества дней для оплаты компенсации
Для того чтобы правильно рассчитать сумму компенсации за неиспользованный отпуск необходимо определить верное количество дней, за которое эта компенсация положена.
В связи с тем, что оплачиваемый отпуск предоставляется сотруднику каждый год, то необходимо начинать отсчет со дня его трудоустройства в учреждении. В соответствии с п. 35 Правил об очередных и дополнительных отпусках, утв. НКТ СССР от 30.04.1930 № 169, следует, что при расчете месяц учитывается полностью, если сотрудник отработал хотя бы половину.
В противном случае это время исключается из расчета. Также при расчете не учитываются дни отсутствия работника без уважительной причины или по причине отстранения по ст. 76 ТК РФ. Период отпуска по уходу за ребенком до трех лет тоже исключается из расчета, в то время как отпуск по беременности и родам в расчет включается на основании ст. 121 и 261 ТК РФ.
Расчет компенсации за неиспользованный отпуск
В случае, если сотрудник отработал в организации 11 месяцев, ему положена полная компенсация, а если нет, то она рассчитывается пропорционально отработанному времени. Важным моментом является то, что работникам, с которыми прекращены трудовые отношения в связи с ликвидацией учреждения, также положена выплата полной компенсации за неиспользованный отпуск.
Компенсация за неиспользованный отпуск рассчитывается исходя из размера среднего заработка сотрудника, умноженного на количество дней, за которые не был предоставлен ежегодный оплачиваемый отпуск.
Средний заработок определяется по следующей формуле:
СЗД = ЗП / 12/ 29,3
где СЗД – средний дневной заработок;
ЗП – заработная плата, начисленная сотруднику за последние 12 месяцев работы;
29,3 – среднее количество дней в месяце.
При расчете среднего заработка сотрудника учитываются все виды выплат, предусмотренные положением по оплате труда в данном учреждении независимо от источников финансирования за исключением социальных выплат (материальная помощь, оплата питания и др.)
В случае если на момент увольнения у работника нет фактически начисленной заработной платы либо фактически отработанных дней, средний заработок определяется исходя из суммы заработной платы, начисленной за предшествующий период, равный расчетному (Письмо Минтруда РФ от 25.11.2015 № 14-1/В-972).
Следует отметить тот момент, что среднемесячный заработок сотрудника, отработавшего за расчетный период полную норму дней, не должен быть меньше минимального размера оплаты труда.
НДФЛ, страховые взносы и налог на прибыль
В соответствии с п.3 ст. 217 НК РФ все виды компенсационных выплат, установленных законодательством РФ и связанных с увольнением сотрудника, за исключением компенсации за неиспользованный отпуск, не подлежат налогообложению. Следовательно, данная денежная компенсация выплачивается работнику за минусом налога на доходы физических лиц.
Страховыми взносами компенсация за неиспользованный отпуск облагается полностью, так как пп. 2 п.1 ст. 422 НК РФ прописано, что не подлежат обложению страховыми взносами все виды компенсационных выплат, предусмотренных законодательством РФ, связанных с увольнением, за исключением компенсации за неиспользованный отпуск.
Согласно ст. 255 НК РФ в состав расходов организации на оплату труда включаются все начисления, положенные сотрудникам в денежной и натуральной форме, а также стимулирующие, компенсационные выплаты и поощрения, предусмотренные нормами законодательства РФ, трудовыми и коллективными договорами. Исходя из п.8 ст. 255 НК РФ, в котором прописано, что к расходам на оплату труда относятся компенсационные выплаты, связанные с оплатой неиспользованного отпуска, можно сделать вывод, что суммы компенсации, выплачиваемые работнику при увольнении, учитываются в составе расходов на оплату труда и уменьшают налогооблагаемый доход учреждения.
Отражение в «1С:Зарплата и кадры государственного учреждения 8», ред. 3.1.
Компенсация за неиспользованный отпуск, положенная сотруднику, рассчитывается в документе «Увольнение» на вкладке «Компенсации отпуска».
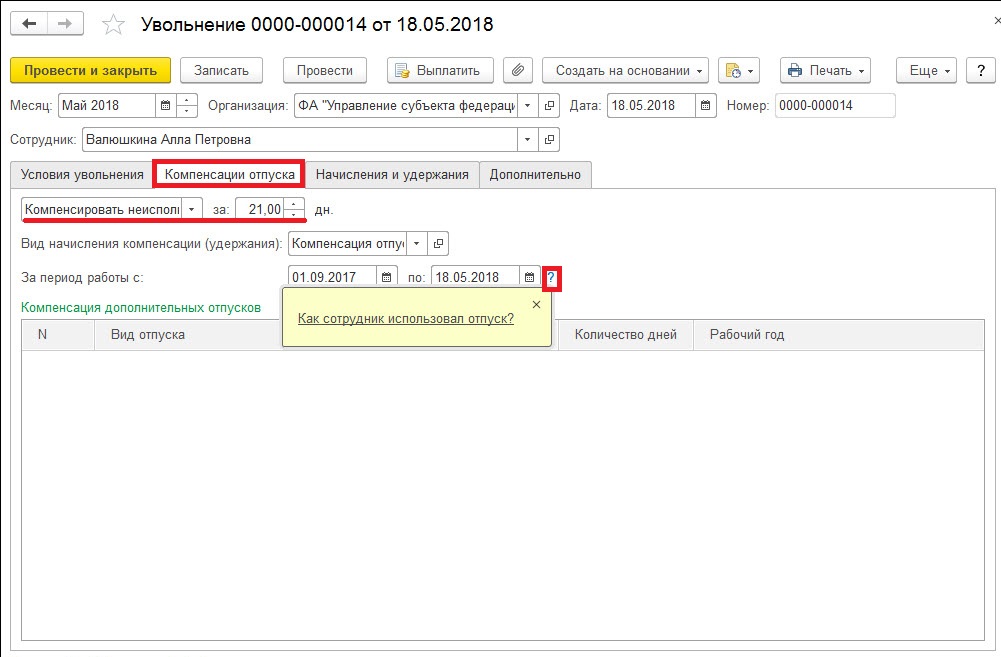
Количество дней компенсации работнику отражаются автоматически. Для того чтобы проверить корректность отражения дней, можно воспользоваться ссылкой «Как сотрудник использовал отпуск?». При переходе можно увидеть, каким образом и на основании каких документов формируется установленное количество дней компенсации отпуска. В случае, если данные о сотрудниках были перенесены из предыдущей редакции на вкладке «Главное» раздела «См. также» необходимо проверить «Остатки отпусков».
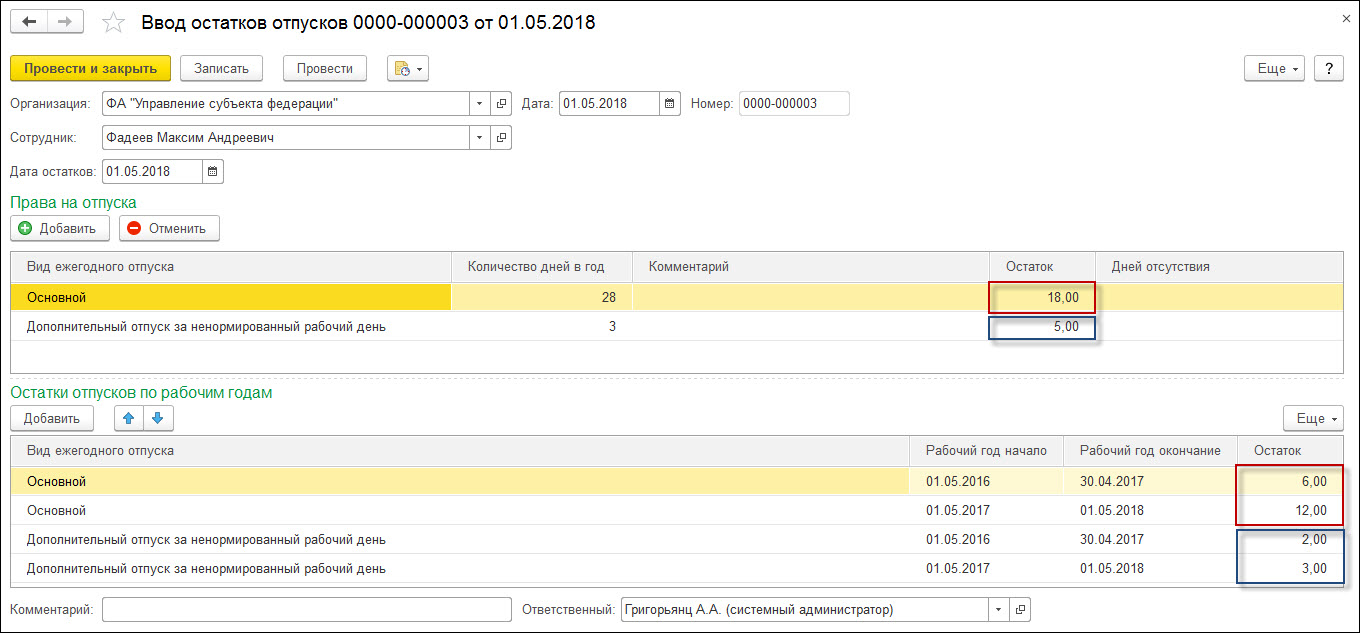
В данном документе указываются виды ежегодного отпуска, положенные сотруднику и остатки отпусков в разбивке по рабочим годам. Если все данные по сотруднику внесены корректно, то в документе «Увольнение» на вкладке «Начисление и удержание» будет рассчитана компенсация за неиспользованный отпуск, исходя из среднего заработка работника и количества дней компенсации, которая в дальнейшем будет отражена в ведомости на выплату сотруднику.
ПраWowое обоснование
Компенсация за неиспользованный отпуск предоставляется сотруднику на основании ст.127 ТК РФ в случае, если на момент увольнения он не полностью воспользовался своим правом на отпуск. В письме Минтруда от 28.10.2016 № 14-1/В-1074 уточняется, что компенсация выплачивается за все отпуска, накопленные у конкретного работодателя и не зависит от основания увольнения и других причин.
Следует обратить особое внимание на постановление Конституционного Суда РФ от 25.10.2018 № 38-П, которым подтверждены положения ст. 127 ТК РФ о том, что компенсации при увольнении подлежат все неиспользованные работником отпуска независимо от количества лет. Так, ранее п. 1. ст. 9 Конвенции МОТ было прописано, что остаток ежегодного отпуска должен быть использован работником в течение 18 месяцев, начиная с конца того года, за который предоставлялся отпуск.
Трудовой кодекс РФ является основным законодательным актом, который определяет условия и порядок предоставления ежегодного оплачиваемого отпуска. Из него следует, что:
- продолжительность ежегодного отпуска для основной группы работников составляет 28 календарных дней, а для отдельной категории – более 28 календарных дней;
- учреждение должно предоставлять сотруднику оплачиваемый отпуск ежегодно. Так, право на использование отпуска за первый год работы возникает после шести месяцев работы у одного работодателя. Второй и последующие отпуска сотрудник вправе использовать в любое время года в соответствии с ранее согласованным графиком отпусков. График отпусков утверждается руководителем и является обязательным к исполнению как для него, так и для работника;
- отпуск сотрудника может быть перенесен на следующий рабочий год только в исключительных случаях и только при получении согласия работника. Основанием могут являться причины, связанные с тем, что отпуск работника в текущем периоде может негативно отразиться на нормальном ходе работы в организации. Запрещено непредоставление ежегодного оплачиваемого отпуска в течение двух лет подряд;
- по письменному заявлению сотрудника часть ежегодного отпуска, превышающая 28 дней, может быть заменена денежной компенсацией.
Данные позиции нормативно-праWowого акта направлены на то, чтобы реализовать право работника на ежегодный оплачиваемый отпуск с целью восстановления сил и работоспособности. Это также соответствует основным направлениям государственной политики в области охраны труда, выделяющей как приоритет сохранение жизни и здоровья работников.
В соответствии со ст. 127 ТК РФ при увольнении сотрудника, не использовавшего в полной мере причитающиеся ему дни отпуска положена:
- выплата денежной компенсации за все неиспользованные дни отпуска (ч.1 ст. 127 ТК РФ);
- возможность предоставления неиспользованных дней отпуска по письменному заявлению работника (за исключением случаев увольнения за виновные действия) и определения в качестве дня увольнения последнего дня отпуска (ч. 2 ст. 127 ТК РФ).
Денежная компенсация за неиспользованный отпуск является в какой-то степени гарантией реализации конституционного права тем сотрудникам, которые прекращают свою трудовую деятельность в данном учреждении по определенным причинам и на момент увольнения не воспользовались в полной мере своим правом на ежегодный оплачиваемый отпуск. Следует также учесть, что ч. 1 ст. 127 ТК РФ не прописано максимальное количество дней, за которые должна быть предоставлена компенсация, а также не установлены предельные суммы данной компенсации и какие-то иные условия, исключающие выплату денежных средств. Напротив, законодательством прописана позиция, при которой выделена необходимость выплаты компенсации за неиспользованный отпуск, тем самым предполагая реализацию сотрудником права на отпуск в полном объеме.
В ст. 392 ТК РФ прописан срок, в течение которого сотрудник может обратиться в суд для разрешения индивидуального трудового спора – ровно три месяца, начиная со дня, когда работник узнал о нарушении своего права, а по спорам при увольнении – один месяц, начиная со дня вручения копии приказа об увольнении либо со дня выдачи трудовой книжки. Если рассматривать ситуацию, в которой сотруднику не выплатили или выплатили не в полной мере суммы заработной платы или другие выплаты, положенные ему при увольнении, то сроком обращения в суд для разъяснения индивидуального трудового спора будет один год, начиная со дня, являющегося сроком выплаты указанных сумм.
Тамара Щербина, главный бухгалтер-консультант Линии консультаций компании «ГЭНДАЛЬФ».
Источник: blogkadrovika.ru
Правила расчета и начисления компенсации за неиспользованный отпуск при увольнении

Каждый гражданин РФ, который работает официально, имеет полное право на получение денежной компенсации за неиспользуемый отпуск.
Однако мало кто знает, какими номами закона это регулируется? Как написать заявление? Каким образом осуществляется подсчет денежной компенсации в той или иной ситуации?
Что будет работодателю, если он выплатит компенсацию не полностью?
Рассмотрим эти вопросы подробней.
Законодательное регулирование
На сегодняшний день вопрос о самом порядке расчета отпускных дней, а также получения денежных компенсаций за его неиспользование регулируется непосредственно Трудовым Кодексом РФ.
В частности речь идет о таких статьях:
- статья №423, которая регулирует порядок расчета отпускных дней для каждого гражданина РФ, работающего официально;
- статья №127, статья №126, которые регулирует вопрос выплаты денежных компенсаций за неиспользуемый отпуск, в том числе и дополнительный.
Помимо этих законодательств в учет берется и Налоговый Кодекс РФ, который регулирует вопрос налогообложения денежных доходов, полученных за неиспользованный основной либо же дополнительный отпуск.
Определение количества дней
В первую очередь необходимо понимать, что Трудовой Кодекс РФ четкого порядка определения числа дней отпуска не имеет. Но при этом, при подсчете дней неиспользованного отпуска необходимо обращать внимание на статью №423 ТК РФ, в которой указана: денежная компенсация выплачивается пропорционально дням неиспользуемого отпуска.
Для того чтобы понять принцип определения дней отпуска, рекомендуется обратиться к так называемой шпаргалке, которая поможет определить количество дней отпуска, за которые положены компенсации:

Когда возможны данные выплаты
Согласно статье №127 и №126 Трудового Кодекса РФ, денежная компенсация за неиспользуемый отпуск выплачивается сотрудникам, которые предоставили соответствующее заявление.
Для понимания того, кому положена денежная компенсация, лучшим вариантом станет перечислить те категории, которые не могут получить вместо отпуска компенсацию.
В частности речь идет о таких, как:
- беременные женщины;
- сотрудники в возрасте менее 18 лет;
- сотрудникам, которые осуществляют трудовую деятельность при тяжелых условиях труда, в том числе опасными.
Те категории граждан, которые не были указаны выше, имеют полное право на получение денежной компенсации взамен неиспользуемого отпуска.
О правилах выплаты данной денежной компенсации рассказано в следующем видеоматериале:
Порядок расчета
При увольнении
При увольнении сотрудники, которые имеют право на получение денежной компенсации, должны написать соответствующее заявление.
При этом основные правила расчетов заключается в следующем:

- расчет компенсации осуществляется непосредственно перед выплатой;
- во внимание берется отработанный сотрудником период. В том случае, если сотрудник отработал временной период не полностью, дни отпуска начисляются в зависимости от самих рабочих месяцев, если сотрудник отработал в одном месяце больше 2 недель – это округляется ровно до 1 календарного месяца.
Для того чтобы понимать принцип расчета компенсаций за неиспользуемый отпуск, обратимся к примеру.
Грибинюк М.В. проработал на предприятии “Пролетарий” c июля 2018 года. В июне 2019 года Грибинюк принял решение о своем увольнении и написал соответствующее заявление. Его средний заработок за месяц составлял порядка 20 тысяч рублей.
При самом расчете необходимо отметить, что временной период в 12 месяцев отработан в полном объеме.
Согласно этим сведениям, порядок расчета заключается в следующем:
Определение денежных выплат за весь годовой период: 12 * 20 000= 240 000 рублей.
Количество дней отпуска за год – 28 дней (согласно ТК РФ).
Определение среднего заработка за день для сотрудника Грибинюка М.В. Для этого необходимо разделить средний годовой заработок на 12, а затем на 29,4. При подсчете эта цифра составит порядка 680 рублей в день.
После этого, расчет денежной компенсации за неиспользуемый отпуск осуществляется таким образом: 680 * 28= 19 040 рублей.

А как рассчитать, если отработан временной период не полностью?
Рассмотрим такую ситуацию, когда Грибинюк отработал на предприятии “Пролетарий” с июля 2018 года по апрель 2019 года. У него также был средний заработок в размере 20 000 рублей.
В этом случае, расчет денежной компенсации осуществляется таким образом:
- бралось во внимание – оформлял ли отпуск Грибинюк в 2018 году. Если брал отпуск, то он во внимание не берется;
- также определяется, сколько месяцев проработал – в данном варианте 10;
- определяется доход за 10 месяцев – 200 000 рублей;
- рассчитываются дни отпуска: обращаемся к вышеуказанной “шпаргалке” и видим: 23,3 дня;
- определяем количество календарных дней – 29,4 * 10, затем добавляем 29,4 / 28 дней и заново умножаем на 28 дней. Таким образом, 323,4 количество календарных дней в году;
- разделим 200 000 на 323,4, и получается 14 409 рублей.
Без увольнения
Если говорить о порядке расчета денежной компенсации за отпуск без увольнения, то сам алгоритм полностью идентичен тому, как и при увольнении. Никаких особенностей в данном варианте не предусмотрено.
Написание заявления
Скачать образец заявления на компенсацию неиспользованного отпуска.
Если говорить о самом заявлении, то четкой формы для его написания в действующем законодательстве не предусмотрено. Однако некоторые правила все-таки соблюдать необходимо.
В данном случае речь о таких правилах, как:

- заявление может быть написано как в печатном, так и в рукописном варианте. Если заявление пишется от руки, то оно составляется исключительно на формате А4 синей ручкой. Чернила другого цвета недопустимы;
- в верхней части документа необходимо указывать информацию о самом предприятии, в котором работает сотрудник, а также его персональные инициалы и должность;
- в самом наименовании этого документа пишется только слово “заявление” и ничего больше;
- в теле заявления, при требовании о выплате компенсации необходимо в обязательном порядке ссылаться на статьи действующего законодательства;
- в конце заявления обязательно необходимо указывать дату составления заявления и подпись.
Вопросы налогообложения
Необходимо понимать, что денежная компенсация за неиспользуемый отпуск подвержена налогообложению.
В свою очередь НДФЛ отчисляется согласно статье 217 Налогового Кодекса РФ только в таких случаях, как:
- если денежная компенсация выплачивается сотруднику непосредственно в последний рабочий день;
- если компенсация выплачивается в день получения заработной платы, но при этом сотрудник не увольняется.
В остальных случаях, НДФЛ не начисляется.
Налог на прибыль во внимание не берется.
Стоит помнить об одном ключевом моменте – налог на доходы компаний не должен влиять непосредственно на размер денежных компенсаций для сотрудников.
Денежная компенсация любому из работников должна в обязательном порядке включаться и быть причислена к расходам компании, которые необходимы для осуществления выплат своим сотрудникам. Это закреплено в статье 255 Налогового Кодекса РФ.
ЕСН, взносы в Пенсионный Фонд и ФСС не выплачиваются.
Непосредственно сам работодатель в обязательном порядке должен перечислять все необходимые взносы, если сама база компании была уменьшена, только в том случае, если сотрудник решил:

- уволиться по собственному желанию;
- получить компенсацию вместо отпуска.
Если анализировать этот момент, то с одной стороны так оно и есть, но с другой – законодательство РФ заявляет о том, что все сотрудники, которые работают официально, полностью освобождены от таких видов налогообложения.
Помимо этого, Налоговым Кодексом, в частности статьями №238, №11 указывается, что денежная компенсация, которая начисляет за основной отпуск, не подлежит налогообложению.
Более того, согласно статье №255 Налогового Кодекса РФ, дополнительный отпуск также не может быть подвержен налогообложению.
В том случае, если работодатель подвергает эту компенсацию налогообложением, сотрудник вправе обратиться в судебную инстанцию либо же в правоохранительные органы для защиты своих прав.
Особенности расчета компенсации в некоторых ситуациях
Декретнице
Вопрос о предоставлении денежных компенсаций для декретниц регулируется такими нормами закона, как:
- статьей №127 Трудового Кодекса РФ;
- Правилами о дополнительных отпусках в частности пунктами 28 и 29.
При подсчете для данной категории во внимание берется:
- суммарное количество дней отпуска, за которые можно получить компенсацию;
- дневной средний заработок беременной женщины.

Каждому работодателю необходимо обращать внимание на тот факт, что расчет денежных компенсации для этой категории граждан стоит на контроле у Правительства РФ жестко. По этой причине, при несоблюдении правил, на работодателя могут быть наложены санкции.
Совместителю
Действующее законодательство РФ не делит порядок расчета компенсаций за неиспользуемый отпуск для обычных сотрудников и тех категорий, которые работают по совместительству.
Согласно статье №114 Трудового Кодекса РФ порядок расчета осуществляется стандартным образом.
При увольнении переводом
Согласно статье №127 Трудового Кодекса РФ порядок расчета для этих категорий граждан осуществляется таким же образом, как и при обычном увольнении. Никаких особенностей не предусмотрено.
За дополнительный отпуск

Процесс подсчета денежной компенсации, согласно Трудовому Кодексу РФ, полностью стандартный, как и для обычного основного отпуска.
В том случае, если сотрудник принял решение о получении денежной компенсации за дополнительный отпуск, соответственно он должен ее получить в тот день, когда будет произведена выплата заработной платы.
Рассчитывается денежная компенсация следующим образом: количество дней дополнительного отпуска умножается на средний заработок за день. Вот и вся особенность.
Невыплата или недоплата компенсации
В том случае, если работодатель не выплатил денежную компенсацию за неиспользуемый отпуск в полном либо частично объеме, то есть вероятность таких санкций, как:
- административный штраф в размере 120 тысяч рублей либо же в сумме среднего годового заработка сотрудника;
- лишение права занимать руководящие должности сроком на 1 год;
- судом может быть принято решение на принудительные работы сроком до нескольких лет;
- тюремный срок до 1 года;
- штраф в размере от 100 до 500 тысяч рублей, если работодатель отказывает в выплате компенсации.
Источник: posobie-help.ru
Статья 127 ТК РФ. Реализация права на отпуск при увольнении работника
При увольнении работнику выплачивается денежная компенсация за все неиспользованные отпуска.
По письменному заявлению работника неиспользованные отпуска могут быть предоставлены ему с последующим увольнением (за исключением случаев увольнения за виновные действия). При этом днем увольнения считается последний день отпуска.
При увольнении в связи с истечением срока трудового договора отпуск с последующим увольнением может предоставляться и тогда, когда время отпуска полностью или частично выходит за пределы срока этого договора. В этом случае днем увольнения также считается последний день отпуска.
При предоставлении отпуска с последующим увольнением при расторжении трудового договора по инициативе работника этот работник имеет право отозвать свое заявление об увольнении до дня начала отпуска, если на его место не приглашен в порядке перевода другой работник.
Комментарии к ст. 127 ТК РФ
1. Денежная компенсация за отпуск при увольнении работника должна быть выплачена за все неиспользованные им ко дню увольнения дни отпуска независимо от того, какова их общая продолжительность и по каким основаниям прекращается трудовой договор (ст. 127 ТК).
2. При расчете денежной компенсации за неиспользованный отпуск применяются те же правила, что и при исчислении заработной платы за отпуск (ст. 139 ТК).
3. Все суммы, причитающиеся работнику от работодателя, в том числе компенсация за неиспользованный отпуск, выплачиваются работнику в день увольнения. Если работник в день увольнения не работал, то соответствующие суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете (ст. 140 ТК).
4. При увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск, работодатель может произвести удержание из его заработной платы за неотработанные дни отпуска для погашения его задолженности. В ст. 137 ТК указаны основания увольнения, при которых удержания из заработной платы увольняемого работника не производятся.
5. В письме Гоструда России от 26 июля 2006 г. N 1133-6 о расчете компенсации за неиспользованный отпуск при увольнении работника приводится следующий пример.
Работник проработал в организации с 23 января 2006 г. по 28 апреля 2006 г.
В соответствии со ст. 127 ТК при увольнении работнику выплачивается денежная компенсация за все неиспользованные отпуска. Предположим, что работник имел право только на ежегодный оплачиваемый отпуск.
Для определения размера компенсации за неиспользованный отпуск необходимо определить:
расчетный период для исчисления среднего заработка;
сумму учитываемой при расчете среднего заработка заработной платы за расчетный период;
средний дневной заработок для выплаты компенсации;
количество дней отпуска, за которые полагается компенсация;
сумму компенсации за неиспользованный отпуск.
В соответствии с п. 3 Положения об особенностях порядка исчисления средней заработной платы, утв. Постановлением Правительства РФ от 11 апреля 2003 г. N 213, средний заработок для выплаты компенсации за неиспользованные отпуска исчисляется за последние 3 календарных месяца (с 1-го до 1-го числа).
Таким образом, в расчетный период для расчета компенсации за неиспользованный отпуск включаются 3 мес.: январь, февраль, март.
В случае если один или несколько месяцев расчетного периода отработаны не полностью, средний дневной заработок для выплаты денежной компенсации за неиспользованный отпуск определяется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму, состоящую из среднемесячного числа календарных дней (29,6), умноженного на количество полностью отработанных месяцев, и количества календарных дней в не полностью отработанных месяцах расчетного периода. При этом количество календарных дней в не полностью отработанных месяцах рассчитывается путем умножения рабочих дней по календарю 5-дневной рабочей недели, приходящихся на отработанное время, на коэффициент 1,4.
Заработная плата сотрудника за расчетный период составила: январь — 1960 руб.; февраль — 6000 руб.; март — 6000 руб.
Средний дневной заработок для выплаты компенсации составит:
13960 руб.: (29,6 x 2 + 9,8) = 202 руб. 32 коп.
Согласно п. 35 Правил об очередных и дополнительных отпусках, утв. НКТ СССР 30 апреля 1930 г., и ст. 123 ТК при определении количества дней отпуска, за которые необходимо выплатить работнику компенсацию при увольнении, необходимо учитывать, что если работник отработал менее половины месяца, то указанное время исключается из подсчета, а если отработана половина или более половины месяца, то указанный период округляется до полного месяца.
Таким образом, общее количество месяцев, за которые работнику предоставляется компенсация, составит в данном случае 3.
Компенсация за неиспользованный отпуск при увольнении определяется путем умножения среднего дневного заработка работника за расчетный период на количество не использованных за время работы в организации дней отпуска исходя из расчета 2,33 дня отпуска за 1 мес.
Таким образом, размер компенсации за неиспользованный отпуск составит:
2,33 x 3 x 202 руб. 32 коп. = 1414 руб. 22 коп.
6. В Определении Конституционного Суда РФ от 25 января 2007 г. N 131-0-0 «Об отказе в принятии к рассмотрению жалобы гражданки Грудининой Ирины Николаевны на нарушение ее конституционных прав частью четвертой статьи 127 Трудового кодекса Российской Федерации» приведена следующая праWowая позиция.
Согласно ст. 37 (ч. 1) Конституции РФ труд свободен; каждый имеет право свободно распоряжаться своими способностями к труду, выбирать род деятельности и профессию. В соответствии с данными конституционными положениями работник вправе в любое время расторгнуть трудовой договор с работодателем, предупредив его об этом заблаговременно в письменной форме.
При этом адресованное работнику требование предупредить работодателя о своем увольнении не позднее чем за 2 недели (ч. 1 ст. 80 ТК) обусловлено необходимостью предоставить работодателю возможность своевременно подобрать на освобождающееся место нового работника, а закрепленное ч. 4 указанной статьи право работника до истечения срока предупреждения об увольнении отозвать свое заявление (если на его место не приглашен в письменной форме другой работник, которому не может быть отказано в заключении трудового договора) направлено на защиту трудовых прав работника.
В соответствии с ч. 2 ст. 127 ТК работодатель по письменному заявлению работника, намеревающегося расторгнуть трудовой договор по собственному желанию, при наличии возможности предоставляет ему неиспользованные отпуска с последующим увольнением. В этом случае работодатель, чтобы надлежаще исполнить закрепленную ТК (в частности, ст. ст. 84.1, 136 и 140) обязанность по оформлению увольнения и расчету с увольняемым работником, должен исходить из того, что последним днем работы работника является не день его увольнения (последний день отпуска), а день, предшествующий первому дню отпуска.
Именно поэтому право отозвать заявление об увольнении по собственному желанию, представляющее собой дополнительную гарантию трудовых прав работника, может быть реализовано им только до окончательного прекращения работы в связи с использованием отпуска и последующим увольнением. Такое регулирование в полной мере отвечает целям праWowого регулирования трудовых отношений, провозглашенным в ст. 1 ТК.
7. Об отпуске с последующим увольнением см. также письмо Федеральной службы по труду и занятости от 24 декабря 2007 г. N 5277-6-1.
Источник: zknrf.ru
Ошибка в расчете при увольнении. Исправить или оставить как есть?
По общему правилу (ч. 4 ст. ст. 84.1 ТК РФ) в день прекращения трудового договора работодатель обязан выдать работнику трудовую книжку и произвести с ним расчет в соответствии со 140 ТК РФ.
Статья 140 ТК РФ обязывает работодателя при прекращении трудового договора выплатить все суммы, причитающиеся работнику, в день его увольнения. Если работник в день увольнения не работал, соответствующие суммы нужно выплатить не позднее следующего дня после предъявления уволенным работником требования о расчете.
В случае спора о размерах сумм, причитающихся работнику при увольнении, работодатель обязан в указанный срок выплатить не оспариваемую им сумму.
Далее рассмотрим примеры ситуаций, которые складываются из-за неправильно произведенного расчета при увольнении работника, а также возможные варианты действий работодателя. Мы не будем рассматривать случаи, когда расчет не выплачивается намеренно, в связи с тяжелым финансовым положением работодателя и по прочим причинам.
ПОЧЕМУ РАСЧЕТ БЫВАЕТ НЕВЕРНЫМ
Наиболее часто при увольнении наблюдаются следующие ситуации с частичной невыплатой из-за неправильно рассчитанных сумм.
Ситуация 1. Не полная компенсация за неиспользованный отпуск
Почему-то это одна из самых распространенных ситуаций. Обычно она обусловлена:
• неправильными расчетами оставшихся дней основного отпуска (не занесли в табель, программу 1С, журнал и прочие ошибки фиксации);
• неправильным пропорциональным расчетом дней отпуска за ненормированный день;
• неверным применением законодательства в отношении продолжительности дополнительного отпуска (чаще такая ошибка кроется в неправильно выбранном регионе при подсчете продолжительности «северного» отпуска).
Ситуация 2. Неправильный расчет по нескольким позициям
Такая ситуация чаще складывается в организациях, где работники находятся на местах в разных городах, а бухгалтерия централизована. Причиной неправильного расчета становятся:
• неправильные данные табеля (например, не учтены сверхурочная работа, простой по вине работодателя, работа в выходной день и т. д.);
• незафиксированный отзыв работника из отпуска (соответственно, в данных учета значится, что отпуск использован);
• отсутствие информации о расчетах с работником по командировкам;
• неправильно примененный районный коэффициент, надбавка;
• неправильные расчеты по премии за отчетный период;
• неправильный расчет за период действия старого и введения нового окладов и т. д.
В подобной ситуации чаще всего речь идет о ненамеренной ошибке, которую работодатель вполне может выявить самостоятельно. Именно эти ситуации в большинстве случаев работодатели предпочитают решать добровольно, соглашаясь на дополнительные выплаты работнику.
Ситуация 3. Расчет правильный, но с работника удержали некоторую сумму
Чаще всего такие ситуации складываются с материально ответственными работниками.
Согласно ст. 247 ТК РФ сумма причиненного ущерба, не превышающая среднего месячного заработка, взыскивается с виновного работника по распоряжению работодателя.
Такое распоряжение может быть сделано не позднее одного месяца со дня, когда работодатель окончательно установил размер причиненного работником ущерба. Если месячный срок истек или сумма причиненного ущерба, подлежащая взысканию с работника, превышает его средний месячный заработок (и работник не согласен добровольно возместить ущерб), взыскание может осуществляться только судом.
При несоблюдении работодателем установленного порядка взыскания ущерба работник имеет право обжаловать действия работодателя в суде (ч. 3 ст. 247 ТК РФ).
Таким образом, мирного урегулирования подобной ситуации, то есть возврата удержанных средств без суда, работнику ожидать не приходится.
Неправомерными могут также оказаться удержания по исполнительным листам («задвоенность» взыскания, повторность удержаний и пр.) ввиду отсутствия надлежаще оформленных документов по отчетам за командировки, полученных сумм в подотчет.
Напомним, что удержания из заработной платы работника в силу ст. 137 ТК РФ производятся только в случаях, предусмотренных Трудовым кодексом РФ и иными федеральными законами.
Извлечение из Трудового кодекса РФ
Статья 137. Ограничение удержаний из заработной платы
[…]
Удержания из заработной платы работника для погашения его задолженности работодателю могут производиться:
для возмещения неотработанного аванса, выданного работнику в счет заработной платы;
для погашения неизрасходованного и своевременно не возвращенного аванса, выданного в связи со служебной командировкой или переводом на другую работу в другую местность, а также в других случаях;
для возврата сумм, излишне выплаченных работнику вследствие счетных ошибок, а также сумм, излишне выплаченных работнику, в случае признания органом по рассмотрению индивидуальных трудовых споров вины работника в невыполнении норм труда (часть третья статьи 155 настоящего Кодекса) или простое (часть третья статьи 157 настоящего Кодекса);
при увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск, за неотработанные дни отпуска. Удержания за эти дни не производятся, если работник увольняется по основаниям, предусмотренным пунктом 8 части первой статьи 77 или пунктами 1, 2 или 4 части первой статьи 81, пунктах 1, 2, 5, 6 и 7 статьи 83 настоящего Кодекса.
В случаях, предусмотренных абзацами вторым, третьим и четвертым части второй настоящей статьи, работодатель вправе принять решение об удержании из заработной платы работника не позднее одного месяца со дня окончания срока, установленного для возвращения аванса, погашения задолженности или неправильно исчисленных выплат, и при условии, если работник не оспаривает оснований и размеров удержания.
Если работник оспаривает эти удержания, производить их из зарплаты (в том числе при выплате окончательного расчета) неправомерно.
Ситуация 4. Работнику выдали больше, чем положено
Конечно, ситуация, когда расчет оказался неверным в пользу работника, редкая, но все же такое случается. Ошибка в начислениях обычно обусловлена неучтенностью какой-либо информации.
Например, в данных отдела кадров отсутстWowала информация о том, что работник использовал 14 дней отпуска. Соответственно, при увольнении работнику необоснованно начислили и выплатили компенсацию за эти дни.
Описанная ситуация, конечно, прав работника не нарушает. Ни один контролирующий орган не накажет работодателя за подобную ошибку. Однако он может никогда не получить излишне выплаченные деньги обратно.
Следует учитывать, что согласно ч. 4 ст. 137 ТК РФ заработная плата, излишне выплаченная работнику (в том числе при неправильном применении трудового законодательства или иных нормативных праWowых актов, содержащих нормы трудового права), не может быть с него взыскана, за исключением случаев:
• если орган по рассмотрению индивидуальных трудовых споров признал вину работника в невыполнении норм труда (ч. 3 ст. 155 ТК РФ) или простое (ч. 3 ст. 157 ТК РФ);
• если заработная плата была излишне выплачена работнику в связи с его неправомерными действиями, установленными судом.
Определения «счетной ошибки» в российском законодательстве нет. Исходя из позиции судов, счетной признается только арифметическая ошибка (ошибка в умножении, вычитании, сложении).
Таким образом, применительно к описанной ситуации вряд ли ошибка сможет считаться счетной. Поэтому если работник откажется добровольно вернуть сумму переплаты, взыскать ее в судебном порядке будет невозможно. Никакие иные действия, кроме попыток договориться с работником, не помогут работодателю восстановить правильность расчетов.
ЧТО МОЖЕТ СДЕЛАТЬ РАБОТОДАТЕЛЬ
Независимо от того, какая именно ошибка произошла в подсчетах при выплате работнику расчета при увольнении, работодатели могут по-разному реагировать на это. Соответственно, и предпринимать различные действия по исправлению ситуации. Или же бездейстWowать.
Вариант 1. Ничего не предпринимать
Такой позиции придерживается большинство работодателей, рассчитывая на то, что работник не поймет, что ему не доплатили, не решится вернуться к бывшему работодателю за разъяснениями, не решится спорить с ним, и уж тем более не решится подавать на работодателя иск.
Конечно, часто происходит именно так. Работник возмущается, но не инициирует спор, если сумма недоплаты не очень большая. Однако если сумма долга для работника является значительной, вероятность спора увеличивается в разы.
Кроме того, работодателю в любом случае не стоит недооценивать следующие риски при таком варианте поведения:
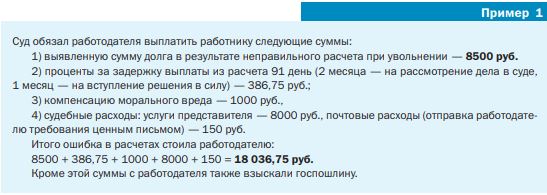
1. Может возникнуть судебный спор. Если работник обратится в суд и там будет установлен факт недоплаты в результате неправильного расчета, при вынесении решения суд взыщет (пример 1):
• саму сумму недоплаты;
• проценты за задержку выплаты окончательного расчета при увольнении;
• компенсацию морального вреда;
• все судебные расходы, понесенные работником или взысканные судом: услуги представителя, почтовые расходы, госпошлину (взыскивается с ответчика-работодателя) и т. д.
2. Работник может обратиться в ГИТ. Даже если работник не решился открыто спорить с работодателем в суде, у него остается возможность пожаловаться на обидчика контролирующему органу, то есть ГИТ.
Любая проверка, как известно, может привести к выявлению не только тех нарушений, на которые пожаловался работник, но и некоторых других. Например, могут обнаружиться нарушения в сроках выплаты зарплаты всем работникам, неправильное применение районных коэффициентов и т. д. Все это грозит предписанием и привлечением к административной (а некоторых случаях и уголовной) ответственности.
Вариант 2. Выплатить недостающую сумму по собственной инициативе
Этого закон не запрещает. Однако при этом работодатель должен учесть следующие риски:
1. У работодателя все равно возникает материальная ответственность. Вопросы материальной ответственности работодателя за задержку выплаты заработной платы и других выплат, причитающихся работнику, урегулированы ст. 236 ТК РФ.
В соответствии с данной нормой при нарушении работодателем срока выплат при увольнении и (или) других выплат, причитающихся работнику, работодатель обязан выплатить их с уплатой процентов (денежной компенсации) в размере не ниже 1/150 действующей в это время ключевой ставки Банка России от не выплаченных в срок сумм за каждый день задержки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно. При неполной выплате в установленный срок заработной платы и (или) других выплат, причитающихся работнику, размер процентов (денежной компенсации) исчисляется из фактически не выплаченных в срок сумм. Размер выплачиваемой работнику денежной компенсации может быть повышен коллективным договором, локальным нормативным актом или трудовым договором. Обязанность по выплате указанной денежной компенсации возникает независимо от наличия вины работодателя.
Таким образом, кроме выплаты недостающей суммы работодатель должен добровольно начислить и выплатить еще и вышеуказанную денежную компенсацию (пример 2).

Таким образом, работодатель, допустивший ошибку и решивший самостоятельно ее исправить, обязан выплатить работнику доначисляемую сумму в увеличенном размере — вместе с процентами за задержку выплаты.
2. Могут возникнуть сложности с процедурой выплаты. Вне зависимости от того, как быстро работодатель выявил ошибки в расчете сумм работнику при увольнении, процесс выплаты может осложниться следующим:
• работник может отказаться приехать, чтобы получить денежные средства в кассе предприятия. Могут возникнуть и независимые от сторон обстоятельства, препятствующие этому (например, работник переехал в другой регион);
• при перечислении денег на карту работника по реквизитам, которые хранились у работодателя, может оказаться, что счет закрыт или, и того хуже, банк уже не существует. То есть либо деньги вернутся, либо их вообще невозможно будет перечислить.
Если работник после увольнения перестал пользоваться счетом (и картой), на который перечислялась зарплата, но не закрыл его, произведенная работодателем выплата будет считаться надлежащей, то есть эта выплата прекратит какие-либо обязательства работодателя перед работником.
3. У работника появляется право требовать возмещение морального вреда. Конечно, процент тех, кто этим правом воспользуется, невелик.
Согласно ст. 237 ТК РФ моральный вред, причиненный работнику неправомерными действиями или бездействием работодателя, возмещается работнику в денежной форме в размерах, определяемых соглашением сторон трудового договора.
В случае возникновения спора факт причинения работнику морального вреда и размеры его возмещения определяются судом независимо от подлежащего возмещению имущественного ущерба.
Несмотря на то, что работодатель добровольно возместил сумму, недоплаченную в результате неверного расчета при увольнении, факт нарушения прав работника имелся. Соответственно и факт причинения морального вреда налицо.
Другое дело, что суды присуждают его в минимальном размере (обычно 500–1000 руб.), пользуясь тем, что порядок расчета компенсации морального вреда не установлен.
Вариант 3. Вступить с работником в спор и настаивать на правильности начисления
Такой вариант действий выбирает не менее половины работодателей, допустивших ошибки в расчетах при увольнении.
В основном работодатели рассчитывают при этом на скудность доказательной базы у работника и ее богатство у работодателя. В некоторых случаях работодатели вольно обходятся с документами организации: заново составляют табели учета рабочего времени, «теряют» документы, оспаривают правомочность подписания тех или иных документов заместителями директора и т. д.
В подобных ситуациях вероятность поражения работника в неравной и нечестной борьбе с недобросовестным работодателем вырастает прямо пропорционально степени недобросовестности работодателя.
Конечно, велик риск выявления судом фальшивых данных работодателя. В этом случае, конечно, суд не заставит работодателя откорректировать табель или иной документ. Он всего лишь критически к нему отнесется как к доказательству, не приняв его в расчет при постановке решения.
Придерживаясь такого варианта поведения, работодатель, конечно, не понесет больше трат и рисков, чем при обыкновенном бездействии и пассивном ожидании вынесения судом решения о взыскании определенных сумм в пользу работника. Ну а до ухудшения статуса организации в обществе (в том числе перед будущими контрагентами) таким работодателям, очевидно, нет дела.
Хотя для большинства контрагентов, проверяющих будущего партнера как налогоплательщика и законопослушного субъекта предпринимательской деятельности, статус его в роли ответчика в судах, несомненно, может оказать негативное влияние на решение вступать с ним в гражданско-праWowые отношения, заключать сделки.
Вариант 4. Договариваться
Этот вариант действий подходит к любой ситуации. Но чаще всего используется в случаях, когда должен оказывается работник, а не работодатель. При положительном результате переговоров работник добровольно вносит сумму переплаты в кассу работодателя, и тем самым взаиморасчеты при увольнении совершаются окончательно.
Вообще прийти к обоюдному соглашению с работником можно в любой ситуации. Причем оформить это соглашение рекомендуем письменно, зафиксировав, в чем именно стороны достигли согласия (по поводу выплаты каких сумм, например).
После выполнения определенных действий (выплаты) стороны соглашения не будут иметь претензий друг к другу. Соответственно, риск возникновения судебного спора практически сведен к нулю.
Однако при этом необходимо помнить, что условия соглашения не должны противоречить нормам закона. То есть, например, нельзя в нем предусмотреть, что «работник отказывается от получения компенсации за задержку выплаты заработной платы», но можно установить, что «работник не требует компенсации морального вреда». В отличие от компенсации морального вреда, выплата которой зависит от предъявления требований и факта нарушения прав работника, компенсация за задержку выплаты четко установлена законом, который не позволяет ее исключить в договорном порядке.

Н. В. Пластинина,
юрист
Статья опубликована в журнале «Кадровые решения» № 4, 2018.
Источник: www.profiz.ru