
Прошедший 2020 год стал для россиян настоящим испытанием на прочность: многие потеряли работу, бизнес, доход, увеличилось число разводов, случаев проявления домашнего насилия и все это на фоне сложной эпидемиологической обстановки, которая наложила свой отпечаток на оказание медицинских услуг не связанных с пандемией коронавируса. Единственное, что приобрели россияне за этот год — это долги, поэтому общение с коллекторами для многих стало больным вопросом.
Несмотря на то, что действия коллекторов строго регламентируются федеральным законом, должники зачастую не имеют возможности определить правомерно ли взаимодействие на самом деле. В недавнем интервью прессе президент НАПКА (Национальной ассоциации профессиональных коллекторских агентств) Эльман Мехтиев обозначил несколько признаков, по которым можно отличить «черного» коллектора от «белого». Мы дополнили этот список, основываясь на многочисленных записях телефонных переговоров, присланных нам читателями за прошедший год.
Основные отличия «черного» коллектора от «белого»
Как мы уже писали выше, действия коллекторов строго регламентируются 230 федеральным законом, который предусматривает ряд обязательных для каждого взаимодействия требований. «Белые» коллекторы обязаны четко и внятно произнести свою фамилию, имя, отчество, наименование фирмы, на которую они работают, и наименование организации, чьи интересы они представляют (ст. 7, п. 4). По словам Мехтиева профессиональные коллекторы всегда готовы повторить информацию, если должник ее не расслышал или получил не в полном объеме. «Черные» коллекторы такую просьбу проигнорируют.
ЧТО ДЕЛАТЬ КОГДА ЗВОНЯТ КОЛЛЕКТОРЫ | КУДА ЖАЛОВАТЬСЯ НА КОЛЛЕКТОРОВ | КАК НАКАЗАТЬ КОЛЛЕКТОРОВ|
«Белый» коллектор никогда не потребует у вас перевести деньги на его личную банковскую карту, сориентирует где на официальном сайте агентства можно найти реквизиты компании и какое назначение платежа вам следует указать. Он не откажется назвать ИНН своего работодателя и его номер в реестре ФССП , не станет настаивать на взаимодействии исключительно по телефону, а предложит несколько вариантов для общения (например, по официальной электронной почте компании). Его основная задача — найти решение, которое поможет должнику вернуться в график платежей и погасить долг, а не выбить его любой ценой здесь и сейчас, как поступают «черные» коллекторы.
К сожалению, таких коллекторов очень мало. Чаще всего коллектор — это сотрудник со скриптом-говорилкой, который не уполномочен выходить за рамки написанного. Отчасти именно поэтому неплательщиков по-прежнему так много, ведь вместо того, чтобы договориться о внесении хотя бы минимальных платежей, должников продолжают пугать юридическими последствиями не вникая в суть их финансового положения.
Сложности идентификации «белых» коллекторов
Согласно 9 статье кредитор имеет 30 дней на уведомление должника о привлечении для взаимодействия третьих лиц и внесения данных о заключенном агентском договоре в Единый федеральный реестр. До момента получения официального уведомления должник имеет право не взаимодействовать с коллектором, так как права на такое взаимодействие юридически не подтверждены.
Звонят коллекторы. Что делать если звонят коллекторы
Фактически коллекторы часто нарушают права должников на информирование осуществляя звонки до момента получения официального уведомления, ссылаясь на обязательства кредитора, и не учитывая тот факт, что после заключения агентского договора кредитор на время его действия теряет право на самостоятельное взаимодействие с должником (ст. 6 п. 9). Получается замкнутый круг — кредитор ответить уже не может, а полномочия коллектора установленным законом способом еще не подтверждены.
Также, статья 9 имеет недочет — в ней отсутствуют правила по поводу информирования должника при смене действующего в интересах кредитора третьего лица. Да, кредитор не имеет права привлекать двух и более коллекторов сразу для возврата просроченной задолженности (ст. 6 п. 10), однако уведомлять должника о смене коллекторов он по закону не обязан. С точки зрения идентификации это серьезный недочет.
Должник имеет право не общаться с коллектором до момента получения официального уведомления от кредитора. Уклонение должника от получения заказного уведомления не является доказательством неправомерности взаимодействия.
Тем не менее, получение официального уведомления не является гарантом того, что звонить по телефону вам будет именно представитель кредитора. Основная проблема опознания кроется в том, что чаще всего коллекторы звонят с мобильных номеров, списка которых на сайте коллекторского агенства попросту нет. То есть в момент получения звонка должник не может определить звонит ли ему представитель кредитора или мошенник, завладевший его персональными данными.
Статья 7 предусматривает запрет на сокрытие номера телефона и электронного адреса, с которого осуществляется взаимодействие с должником (п. 9), однако не предусматривает предварительного информирования о принадлежности номера представителю кредитора. Учитывая то, что АТС коллекторского агентства может включать в себя несколько сотен мобильных номеров, которые время от времени меняются во избежание блокировки антиколлекторскими программами, установление достоверности становится «мартышкиным трудом»: проверять номера на принадлежность можно бесконечно, так как операторы не контролируют с какого номера в следующий раз поступит их звонок.
Если вы сомневаетесь в принадлежности мобильного номера коллекторскому агентству и не хотите проводить регулярные проверки, переведите общение в письменный формат. Официальную доменную электронную почту коллекторского агентства проще проверить, а напечатанный текст исключает возможность психологического давления.
Что делать с выявленными «черными» коллекторами
Выявить недобросовестных коллекторов наверняка можно только собрав все необходимые доказательства. Чтобы доказать факт нарушения ваших прав вам понадобятся:
Они помогают выявить сокрытие и искажение сообщаемой должнику информации, психологическое давление и угрозы.
Помогает подтвердить факт, количество и время совершения неправомерных звонков или направления sms. Обратите внимание: ФССП не будет рассматривать заявления с записями разговоров, поданные без детализации.
Не стирайте полученные e-mail и sms, если в них присутствуют угрозы в ваш адрес, недостоверная информация или обещания, которые впоследствии понадобится подтвердить (речь идет о договоренностях о рассрочке, предоставлении реквизитов для проведения оплат и т.д.).
Эти документы понадобятся, если кредитор или действующие в его интересах лица проигнорируют официальные обращения должника по поводу отказа от взаимодействия, отзыва разрешения на обработку персональных данных или взаимодействие с третьими лицами (родственниками, друзьями, коллегами и т.д.).
Юридическая защита должников: составление жалоб и заявлений, представление интересов, банкротство физических лиц.
Получить помощь
В зависимости от тяжести нарушения, должник может выбрать инстанцию обращения:
- коллектор явно угрожает жизни — МВД и ФССП;
- коллектор угрожает порчей имущества — ФССП;
- коллектор портит имущество — МВД и ФССП;
- коллектор осуществляет моральное давление или оскорбляет — НАПКА и ФССП;
- коллектор скрывает номер телефона — ФССП;
- коллектор слишком часто звонит — ФССП;
- коллектор угрожает распространением персональной информации — ФССП;
- коллектор распространил персональную информацию или оклеветал должника — МВД и ФССП;
- коллектор угрожает потерей работы или донимает коллег и работодателя — ФССП;
- коллектор звонит в неустановленное время — ФССП;
- коллектор включил автопрозвон с сообщением, вводящим в заблуждение — ФССП;
- коллектор вводит в заблуждение — ФССП;
- коллектор отказывается представляться — ФССП.
Обращение в ФССП — это самый действенный способ в большинстве случаев. Приставы имеют полномочия, помогающие выявлять и наказывать нарушителей, даже если те скрывают свою личность и принадлежность. Обращение в НАПКА поможет устранить минимальные нарушения. Обращение в МВД имеет смысл только в случае, если должник получает прямые угрозы жизни и здоровью, а также если преступление уже было совершено (имущество испорчено, клевета распространена и т.д.). Обращение в МВД целесообразнее всего совмещать с жалобой в ФССП.
Звонят коллекторы — что делать и как избавиться от звонков?
Как законно бороться с коллекторами и избавиться от навязчивых звонков?
В представлении жителей России, коллекторы — это бандиты, которые «выбивают» долги с заемщиков незаконными способами. К сожалению, такое мнение сложилось у людей не просто так. Действия коллекторских агентств часто выходят за рамки законодательства — появляются угрозы, психологическое давление и сильная навязчивость. Рассказываем, кто такие коллекторы, почему они звонят по чужим долгам, и как с ними бороться в правовом поле.
Кто такие коллекторы?
Коллекторское агентство — официальная коммерческая организация, которая выступает посредником между банком и должником. Их задача — досудебное урегулирование возникшей задолженности. Коллекторы нужны, чтобы «убедить» должника заплатить по кредитному обязательству.
Коллекторы заключают с банком договор:
- Агентский договор. Банк нанимает коллекторов, чтобы они постоянно информировали должника, что ему нужно погасить кредит. Задача коллекторского агентства — убедить заемщика погасить задолженность. Часто для этого применяются разные способы, и не все они законны.
- Договор цессии. В этом случае банк перепродает задолженность плательщика коллекторскому агентству. Теперь коллекторы становятся новым кредитором и получают законное право взыскания долга с заемщика.
Если банк заключит договор переуступки прав (договор цессии), нужно смотреть кредитный договор. Там должен быть пункт, что банк может передавать задолженность третьим лицам. Если такого пункта в договоре нет, договор цессии будет заключен незаконно, и заемщик сможет смело обращаться в суд.
В соответствии со Статьей 7 ФЗ от 03.07.2016 № 230-ФЗ, коллекторские агентства могут взаимодействовать с заемщиком посредством голосовых и SMS-сообщений, звонить должнику и встречаться с ним лично. При этом в законе прописаны ограничения, которые касаются взаимодействия между коллекторами и заемщиками:
- В будние дни коллекторское агентство может звонить или писать заемщику с 8:00 до 22:00. В выходные и праздничные дни — с 9:00 до 20:00. Обязательно должен учитываться часовой пояс, где проживает должник.
- Телефонные разговоры — не более 1 раза в сутки и не больше 8 раз в месяц.
- SMS-сообщения — не более 2 раз в сутки и не более 16 раз в месяц.
- Личные встречи — не более 1 раза в неделю и не больше 4 раз за один календарный месяц.
Как избавиться от звонков от коллекторов?
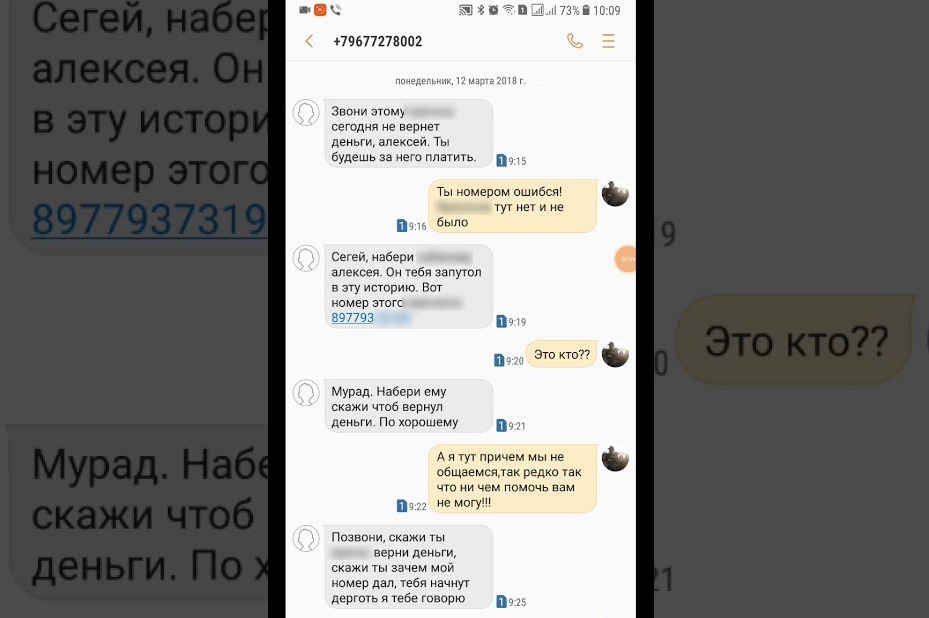
Если коллекторы нарушают законодательство РФ, звонят или пишут SMS-сообщения каждый день по 5-6 раз, соблюдайте следующие рекомендации:
- Записывайте телефонные разговоры с сотрудниками коллекторских агентств, особенно если они начинают хамить или угрожать. В дальнейшем записи можно использовать в суде в качестве доказательства, что коллекторское агентство использует незаконные способы взыскания долга.
- Уточните информацию о кредиторе: узнайте название коллекторского агентства, ФИО директора и ФИО коллектора, который совершает звонок. У заемщика есть законное право получить эту информацию — такое указание есть в п.5 ст.15. ФЗ «О потребительском кредите (займе)».
- Попросите коллектора назвать сумму долга.
- Сохраняйте все сообщения, которые присылают коллекторы (SMS, мессенджеры, социальные сети).
- Не пытайтесь оправдываться перед коллекторами. Вы просто потратите время и нервы на объяснения, почему не можете выплатить кредит. Эта информация наоборот «подстегнет» коллекторов давить на вас психологически. Разговаривайте спокойно и официально, не поддавайтесь эмоциям.
- Не делитесь с коллекторским агентством личной информацией. Все, что должны знать кредиторы, есть в договоре.
- Если поступают угрозы, что в случае неуплаты задолженности приедет «выездная»группа», сообщите коллекторам, что это незаконно, и вы вызовете полицию.
- В некоторых случаях, должники могут отказаться от взаимодействия с коллекторами (если банк не перепродал им задолженность). Если просрочка по платежу составляет больше 4 месяцев, можно подать заявление на отказ от взаимодействия с третьими лицами (вне зависимости от длительности просрочки). Для этого нужно заполнить единую форму, которая утверждена приказом ФССП от 18.01.2018 №20.
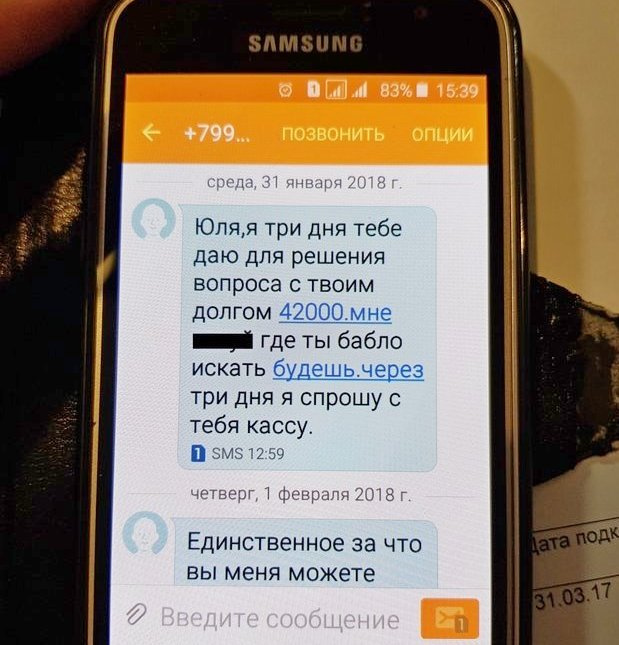
Иногда коллекторы звонят на работу должника, что незаконно. В этом случае должник может пожаловаться в следующие уполномоченные органы:
- Суд.
- Прокуратура.
- Управление Роспотребнадзора.
- Полиция.
- НАПКА (ассоциация профессиональных коллекторских агентств).
Коллекторы опасаются законодательства, поэтому во время разговора с сотрудником коллекторского агентства ссылайтесь на Статью 163 УК РФ «Вымогательство» и Статью 128.1 УК РФ «Клевета». Любые действия и разговоры должны производиться только в рамках Гражданского Кодекса Российской Федерации.
Источник: androidlime.ru