
Какой образ у вас возникает при слове «коллектор»? Мужчина бандитской наружности без души и сердца, что помогает ему ежедневно перешагивать через моральные принципы? А женщина-коллектор и вовсе редкий зверь, которого мало кто видел. Но я точно знаю, что они существуют, потому что была одной из них.
Специально для читателей ADME я расскажу не только об особенностях работы коллектором, но и о том, как меняет личность бесконечный поток негатива. Небольшое уточнение: все примеры переписок в статье основаны на реальных ситуациях из моей практики.
Как я дошла до такой работы?
Думаю, что редко можно встретить человека, который с самого детства мечтал бы стать коллектором и стремился к этой цели. Вот и я никогда об этом не задумывалась. После окончания института я разослала резюме и меня пригласили на собеседование в банк в отдел мониторинга задолженности. На тот момент я еще не знала, что попаду в отдел «хард» и одной из моих обязанностей будет общение с должниками, среди которых есть и крайне трудные клиенты банка.
Коллектор рассказывает правду о работе | Без лица
Первый день на рабочем месте

Небольшое уточнение: коллекторы делятся на «софтов» и «хардов». Сотрудники «софт» работают с небольшими просрочками. «Хард» же работает с теми, кто не платит давно и не собирается этого делать. Как уже понятно из текста выше, я попала во вторую категорию. Свои конкретные обязанности я разглашать не могу, но, думаю, вы понимаете, что работа заключалась в общении с максимально трудными клиентами.
Работала я в офисе типа open space, где каждый сотрудник сидел в своей «соте». В огромной комнате таких «сот» было около 60, и только 10 человек из них не имели гарнитуры на голове и не занимались ежесекундным обзвоном клиентов. Только представьте: 50 человек на повышенных тонах одновременно разговаривают по телефону, периодически швыряя в гневе клавиатуры, органайзеры и стулья, и в такой атмосфере нужно не только находиться по 12 часов в день, но и продуктивно работать. После первой смены у меня болела голова так, как будто меня целый день били, словно боксерскую грушу.
Как менялось мое отношение к должникам

Первую неделю на новом месте я не могла понять, как себя вести, — мне было жалко всех людей, которые задолжали банку. Я искренне верила в их истории и отговорки, а потом бежала к опытным коллегам и спрашивала: «Как же можно давить на человека? У него же проблемы! Я не зверь».
На что мне отвечали, что скоро я сама пойму, кто скрывается за должниками в большинстве случаев, и посмотрю на них другими глазами. И я посмотрела.
Типы должников, или почему я перестала верить людям
Достаточно скоро я начала понимать, что не все люди, попавшие в список должников, — жертвы обстоятельств. Я считаю, что каждому человеку при выдаче кредита нужно делать нашивку на одежде: «Берешь чужие деньги — отдаешь свои». Потому как радость от покупки проходит за пару дней, а вот кредит уже спустя месяц начинает тяготить. Тогда-то люди и выдумывают свои личные теории, согласно которым они больше не должны платить банку. Самые популярные типы должников из моей практики:
- «Подавайте в суд». Такие люди не хотят слышать никаких предложений от банковского сотрудника, а сразу говорят, что будут решать вопрос только через суд. Сначала я не понимала популярности такого ответа, ведь последствия для заемщика в таком случае более существенные, чем урегулирование вопроса в досудебном порядке. Оказалось, что логика многих была такой: коллекторы — люди без души, а судьи — с огромным сердцем, которые обязательно проникнутся их историей и простят долг.
- «Берите, что найдете». Люди, которые относятся к этому типу, с гордостью сообщали, что у них ничего нет. Меня редко можно было вывести из себя, но именно таким людям удавалось это сделать. У этих заемщиков нет денег, да и планов начать зарабатывать их тоже нет. Чаще всего это были женщины, которые никогда не покидали «зону декрета», были в разводе и не имели работы. На вопрос: «На что же вы живете?» — они всегда отвечали с легким недоумением: «На детское пособие, конечно же». На этом разговор можно было заканчивать.
- Новоиспеченные пенсионеры. Тоже популярная история: женщина берет кредит, платит полгода и потом прекращает. На вопрос, что же случилось, такие люди отвечали: «А я теперь пенсионерка, а значит, ничего вам больше не должна». Парадоксально, но мужчины такого типа мне не встречались.

- «Я выплатил ровно столько, сколько взял, проценты платить не буду». А эту фразу чаще употребляли мужчины. По какой-то странной причине человек подписывает кредитный договор, соглашается с его условиями, а потом устанавливает правила, которые, к его дальнейшему удивлению, не работают.
- Нет наличных — нет кредита. В понимании людей этого типа кредит — это когда сотрудник банка дает наличные в руки клиента, а товары в магазинах — это уже нечто другое. Но были и противоположные случаи, когда люди звонили в банк и просили забрать товар, потому что он оказался плохим.
- «Не пользуюсь вещью — не буду платить». Эту фразу чаще произносили те, кто брал автокредит. После ДТП машину бросали в соседнем районе и заявляли, что сотрудники банка могут ее забрать, а кредит платить не будут, потому что машина разбита и ею не пользуются.

- «Вы ошиблись». Этот тип клиентов придумывает разные отговорки: «Вы не туда попали», «Он умер», «Взрослых нет дома» и т. д. Сложно заставить взрослого человека перестать дурачиться, и чаще всего подобные разговоры ни к чему не приводили.
- «Решу свои проблемы и погашу долг. Ждите». К таким людям в дом не только пришла беда, но и привела всех, кого знала: жена ушла, с работы выгнали, бизнес прогорел, машину разбил, приставы приезжали и забрали последнюю лампочку в люстре. И это состояние длится долгие годы, хотя человек каждый раз будет давать обещания погасить долг.

- «Да вы знаете, кто я?!» Обычно после этой фразы начинались перечисления всех заслуг человека: мастер спорта по всем видам спорта, судья в запасе, бывший губернатор всех областей, кумир всех женщин и пример для мужчин. Сотрудникам банка приходилось каждый раз выслушивать новые фантазии.
- «Я плачу по возможности». Этот тип клиентов — один из самых непробиваемых. Люди допускают просрочки, а потом начинают вносить по ₽ 100 в месяц, не покрывая таким образом даже проценты. Долг растет как снежный ком, а человек упорно вносит достаточную, на его взгляд, сумму и игнорирует сотрудников банка.
Коллекторы работают по закону
Банковские сотрудники работают согласно действующему законодательству и четко помнят следующие правила:
- Не звонить чаще 1 раза в сутки и 2 раз в неделю.
- Не более 2 раз в сутки и 4 раз в неделю можно отправлять СМС и голосовые сообщения.
- Не разглашать сумму долга третьим лицам и не распространять сведения о должнике.
- Коллектор не работает с лицами, которые были признаны банкротами, с недееспособными гражданами, с инвалидами 1-й группы и несовершеннолетними.
- Сотрудники мониторинга задолженности не имеют права угрожать и запугивать клиентов банка, оказывать на них психологическое давление.
Люди, которые хуже коллекторов
Можете себе представить человека хуже коллектора? Антиколлектор. Это те люди, которые обещают избавить от долгов. Меня всегда удивляло, что должники готовы платить антиколлекторам деньги за те услуги, которые на самом деле являются бесплатными. Или суммы, заплаченной им, хватило бы для погашения долга в банке.
Это как купить новый телефон и заплатить за установку бесплатных приложений.
Чаще всего такие «помощники с долгом» пытаются провести процедуру банкротства, которая имеет много последствий для должника. Когда только появился этот закон, многие клиенты говорили: «Объявляйте меня банкротом», а я терпеливо рассказывала о том, почему данная процедура — крайний случай и нежелательна для них самих. Антиколлекторы же не оповещают о дальнейших проблемах. Но есть еще более непрофессиональный вариант решения проблемы с долгом — за определенную плату антиколлекторы делают переадресацию звонков клиента на свои номера и просто не берут трубку, а клиент наивно думает, что вопрос с банком решился.
Кому точно не стоит идти в коллекторы
В наш отдел на собеседование приходило много разных людей с одной лишь целью — заработать хорошие деньги. И это понятно: коллектор не призвание, а способ заработка, но все же есть люди, которым не стоит пробовать себя в роли собирателя долгов.
- Те, кто занимался продажами. Однажды на собеседование пришел молодой мужчина — у него был огромный опыт продаж банковских продуктов, и он признался, что очень любит свою работу и людей, а на вакансию откликнулся, потому что ему рассказали, какие бонусы получают коллекторы. Его предупредили, что очень быстро наступает профессиональная деформация. И если коллектором из продажника стать можно, то обратного пути уже не будет. Этот человек остался верным себе.
- Эмоционально неустойчивые. Если человек говорил: «Я идеальный кандидат, потому что ненавижу людей», то нет, эта вакансия не для него. Простая ругань по телефону не даст никакого эффекта, и это не суть профессии.
- Большим потоком в наш отдел шли беременные женщины. Их не пугало то, что они будут слышать негатив в свой адрес каждый день. Был случай, когда перевели беременную сотрудницу банка в отдел «хард» и она ежедневно впадала в истерику, а раз в неделю к ней приезжала скорая. И это несмотря на то, что ей давали контакты только адекватных людей.
- Должники банка. Да, есть категория людей, которые пытаются устроиться на работу с наивной мечтой удалить себя из базы. Нередко коллекторы и сами берут кредиты, но если у человека большая просрочка, то не стоит ждать, что его возьмут на эту работу.
Источник: adme.media
Коллекторы: кто это такие? На что они имеют право, а на что не имеют? Для чего существуют коллекторы?
Даже не беря кредиты, уже невозможно оградить себя от информации, чем занимаются коллекторы и кто они такие. По СМИ прокатилась настоящая волна негодования, касательно аморальных, а порой и преступных действий представителей этой профессии. Уже даже закон вышел, который запрещает им многое, но пока толком ничего не изменилось.
Кредитные схемы
Беря в долг под процент, вы вступаете в сложные взаимоотношения с банком и всей системой. Для банка главное это получить как можно больше прибыли и минимизировать свои потери:
- Наличность ранее бралась у зарубежных корпораций, под мизерные 3-4 процента годовых. В долларовом эквиваленте.
- Выдавались ипотечные и потребительские кредиты, под гораздо более солидный процент.
- Небольшие конторы, не имевшие доступа к западным кредиторам, наличность получают за счет вкладов от населения и разницы процентов.
- Сейчас из-за санкций и падения курса рубля, колоссальные прибыли в этой сфере как-то испарились. А в недалеком будущем возможны настоящие катастрофы.
Всегда есть те люди, которые изначально не собирались погашать задолженность. У кого-то финансовые проблемы возникли в процессе, когда обязательства уже были взяты. Благодаря низкой ставке и высоким процентам по кредиту, как-то удавалось нивелировать влияние этого фактора на конечные цифры в графе «прибыль».
Но временное ухудшение экономической ситуации и отсутствие возможности брать наличность на Западе ставит банки перед реальной проблемой.

Почему существуют коллекторы?
Просрочки и долги – постоянные спутники любых займов, особенно когда речь идет о тысячах и десятках тысяч ежедневно открываемых кредитных линий. В этом случае банк может:
- Начинать судебные разбирательства. Долго, дорого и в целом очень хлопотно. Из-за пары десятков тысяч, а тем более из-за пары тысяч рублей, никто этим заниматься не будет.
- В досудебном порядке воздействовать на неплательщиков. Девяностые прошли, так что за некорректное и незаконное поведение можно и встречный иск получить, как минимум. Тоже совсем невыгодный вариант действий.
- Продать долг какой-то «левой» организации и облегченно вздохнуть – хоть часть суммы по безнадежному кредиту возвратили, а остальное – чужие проблемы. Звучит как идеальный план.
А в роли сторонней конторы, которая купит чужой долг, будет выступать всеми нелюбимое коллекторское агентство. Соответственно, коллектор – это сотрудник агентства, занимающегося скупкой долгов граждан у различных банков. Если говорить точнее, «уступкой прав на долг», теперь плательщик должен не солидному банку, а непонятно кому.

Что могут сделать коллекторы?
Агентство выкупило долг не просто так, оно его из вас теперь «выбивать» будет. Звучит страшно, на деле все зависит от степени наглости отдельно взятой компании. С точки зрения закона:
- Коллектор может звонить только в промежутке с 7 до 22 часов, в более ранние или поздние часы никто не имеет права беспокоить человека.
- Сотрудник агентства имеет право в культурной форме пообщаться с вами и напомнить о наличии задолженности перед кредитной организацией.
- Обязан представиться перед началом разговора – назвать свою фамилию, указать название агентства, в котором он работает.
- Может начать разговор, только убедившись, что имеет дело именно с должником. Иначе его действия можно квалифицировать как разглашение персональной информации третьим лицам, а это уже нарушение.
- С вашего согласия может приехать и побеседовать «с глазу на глаз». Но только в том случае, если вы сами согласитесь на подобный разговор.
- Ничего не нарушает, даже звоня ежедневно, с требованием или просьбой оплатить долг. С другой стороны, никакой законной силы такие требования не имеют.
Диалог с сотрудником фирмы можно и не продолжать, он не имеет никакого отношения к государству и его силовым структурам. Так что общение с сотрудником агентства – на ваше усмотрение.

На что имеют право коллекторы?
Существует одна интересная особенность – пока что нет в стране никакого закона о коллекторской деятельности, который наделял бы сотрудников таких фирм какими-то правами и полномочиями. Так что человек, который пытается что-то доказывать, кричать в трубку или даже угрожать – имеет относительно вас такие же права и обязанности, как и любой встречный прохожий на улице.
Все коллекторы – сотрудники частных фирм, не более. Как правило, это общества с ограниченной ответственностью, открыть такое можете вы или ваш сосед, это не дает вам и вашим сотрудникам никаких дополнительных полномочий. Соответственно, все взаимоотношения между клиентом банка и коллектором регулируются гражданским кодексом:
- Коллектор вправе общаться с вами, но только пока вы на это согласны.
- Может напоминать о долге, но не имеет права преследовать вас или собирать дополнительную информацию, в том числе из закрытых источников.
- При личном общении имеет право пользоваться лишь своим красноречием и обаянием, вдруг сразу пожелаете долг погасить?
Права представителей этой профессии ограничены, и не зря.

Угрозы от коллекторов
Потратив пару минут можно найти информацию о том, что коллекторы:
- Блокируют номера, устраивая импровизированную телефонную DDOS-атаку, постоянно дозваниваясь с сотен каналов.
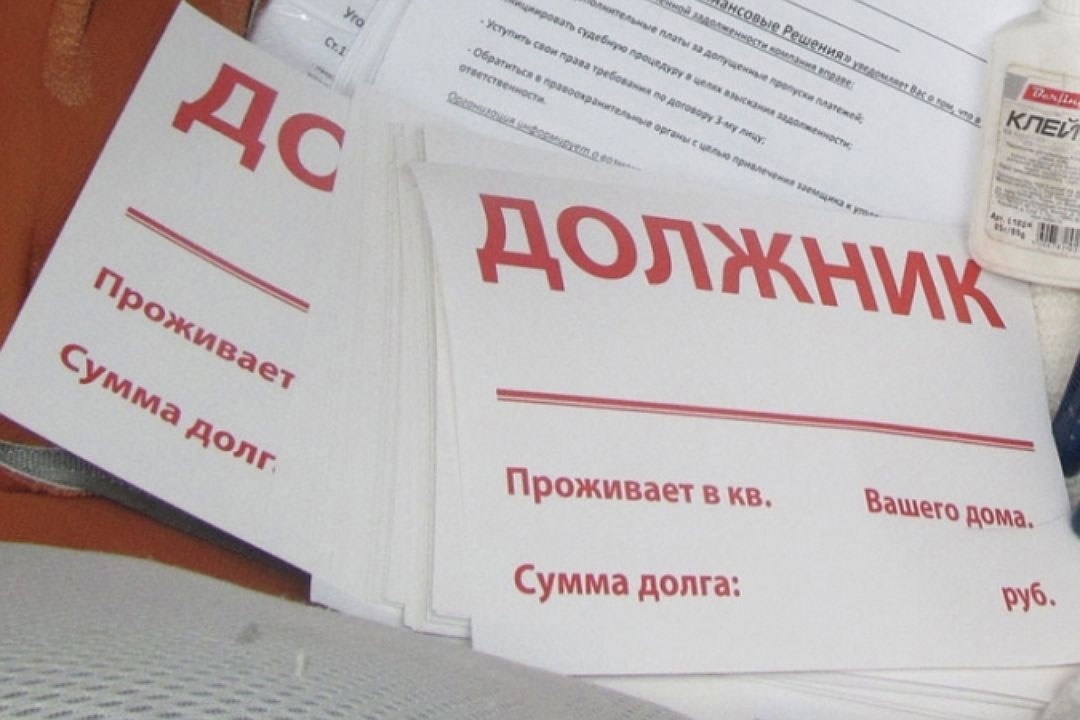
- Портят имущество соседей, исписывая их входные двери уведомлениями о долге.
- Угрожают физической расправой должнику и его близким людям.
- Используют физическое насилие в качестве инструмента запугивания.
Это бандитские методы, к взысканию долгов никакого отношения они не имеют. В таком случае необходимо вызывать наряд полиции и все вопросы решать уже с их участием. Лучше всего объединиться вмести с людьми, попавшими в схожую ситуацию. На городских форумах и новостных порталах найти «коллег по несчастью» не так уж сложно.
Ни на что вышеперечисленное коллекторы права не имеют. Проблема в том, что некоторые особенно «отмороженные» коллекторы не сильно переживают по этому поводу. Их начальство заплатило за долг, пусть и всего процентов 50 от первоначальной суммы, но теперь оно хочет получить свою прибыль. На вас уже потратились.

Кто такие коллекторы и что они могут?
Коллекторы это сотрудники агентства, которые:
- Занимаются взысканием долгов, перекупленных у крупных банков.
- Названивают всем своим «клиентам», по огромной базе должников.
- Пытаются выйти на личный контакт, либо чтобы сделать внушение, либо чтобы имущество подпортить. Зависит от степени адекватности.
- Не имеют никаких дополнительных полномочий, являясь обыкновенными сотрудниками частных фирм.
- Могут изрядно подпортить нервы, привлечение к ответственности этих «специалистов» все еще не отработано.
Коллектор – это обыкновенный человек, как правило, со средним образованием и конфликтным характером. Он частник, работает на какого-то «дядечку», а не на государство. В своих действиях может руководствоваться только законами и кодексами, ничем более. Это при условии, что все «по закону».
Сегодня почти все слышали про коллекторов и многие понимают, что дел с ними лучше не иметь. К сожалению, банки к такому выводу все еще не пришли и в этом плане ведут очень сомнительную деятельность, перепродавая долги.

Видео о коллекторской деятельности
В этом видео адвокат Николай Травкин расскажет про коллекторов, на что они имеют право, а на что не имеют. Как нужно общаться с коллекторами, не нарушая законодательство:
Источник: 1-vopros.ru
Кто такие коллекторы и на что он имеют право — особенности профессии

Коллекторы
Те, кому доводилось сталкиваться с деятельностью коллекторов или как их в народе прозвали “коллектора”, помнят неуёмную назойливость, грубость, психологическое давление, угрозы в отношении должника – методы, которыми пользовались в 90-е годы рэкетиры.
Это не удивительно, ведь коллекторская деятельность в России явилась ответом уголовников-вымогателей, решивших легализоваться. Государство предоставило им шанс, разрешив заниматься этим законно.
Ситуация изменилась в 2016 году, когда многочисленные жалобам должников на действия сборщиков кредитных долгов, был принят закон №230-ФЗ, впервые ограничивший права коллекторов. Установивший имущественный ценз на открытие агентства и поставивший деятельность этих структур под контроль государственных органов (ФССП).
Что такое коллекторское агентство
Первое коллекторское агентство было зарегистрировано в России в 2004 году, несмотря на то, что первая «некриминальная» структура с похожими функциями была создана коммерческим банком «Русский стандарт» в 2001 году. Термин «коллектор» был позаимствован из английского языка, в котором он означает «сборщик». На Руси существовало собственное обозначение для людей, которые взыскивали долги и собирали дань – мытник, но ввиду утраты актуальности, вышло из употребления.
Коллектор – это сотрудник специализированной коммерческой организации, основным видом деятельности которых является оказание посреднических услуг по взысканию дебиторской задолженности заёмщиков кредитных учреждений. Или скупка долговых обязательств у тех же структур, с целью последующего взыскания их с должника на правах нового кредитора.
Перепродажа долга
Услуги коллекторов носят двойственный характер. Первоначально агентства создавались для обеспечения деятельности кредитных учреждений и действовали как подконтрольные банкам структурные подразделения. Со временем банки и МФО, стремившиеся избавиться от безнадёжных дебиторских активов, требующих финансовых и временных затрат на их взыскание, стали продавать их многочисленным коммерческим структурам, включившим в сферу деятельности коллекторское направление. Это было выгодно банкам – удавалось вернуть малую толику выданных денег. Выгодно и сборщикам – они получали права кредитора не только на полную сумму долга, но и могли начислять проценты за просрочку.
Права коллектора действующего в качестве агента
Банкам не выгодно содержать в штате большое количество сотрудников, которые занимаются дебиторской задолженностью. На договорных началах эти функции передаются коллекторским агентствам. С момента первой просрочки по внесению очередного взноса в счёт погашения кредита они начинают работу с должником. На этом этапе, именуемом soft collection и длящемся от 30 до 90 дней, основными методами сотрудников агентств являются телефонные звонки и СМС-сообщения в адрес должника с напоминаниями о необходимости возобновить платежи или требования погасить задолженность.
В части 1 ст. 4 закона №230-ФЗ дан исчерпывающий перечень прав и обязанностей легальных коллекторов по способам взаимодействия с должником. В рамках договора поручения они имеют право выдвигать требования исполнения договора на условиях кредитного договора, но не имеют права выдвигать собственные требования или обращаться в суд за взысканием задолженности. Вознаграждение за их усилия на этом этапе состоит, как правило, из размера штрафов (пеней) начисляемых заемщику за нарушение условий договора.
Права коллектора по договору уступки права требования долга
В Гражданском кодексе РФ предусмотрена возможность продажи долговых обязательств одним кредитором другому ( ст. 382 ГК РФ ). Такой договор называется цессией. Новый кредитор, в лице агентства, со времени покупки долга приобретает все права кредитора. В том числе право на судебное взыскание задолженности.
Как работают коллекторы
Действия коллекторов заимствованы из практики деятельности коллег в США. На российской почве реализовать ее на 100% невозможно, в силу различия законодательства и менталитета должников. Поэтому, схема носит условный характер и в зависимости от местных условий или заинтересованности взыскателя может нарушаться. Законодательно рассматриваемая последовательность действий нигде не закреплена.
Этап 1. Взыскание задолженности на ранней стадии от 30 до 90 дней
Первый этап взаимодействия коллектора с должником именуется «ранний сбор». Он длится не более 90 дней. На этой стадии основными инструментами взаимодействия являются телефонные звонки и СМС напоминания:
- о сроках уплаты очередного взноса по кредиту;
- требования погасить образовавшуюся задолженность;
- предупреждение должника о возможности применения штрафных санкций;
- предложения явиться в офис кредитной организации для решения вопроса о реструктуризации долга или предоставления «кредитных каникул».
Этап 2. Взыскание на поздней стадии свыше 90 дней
С принятием закона № 230-ФЗ произошло объединение двух этапов классической американской схемы взаимодействия с должником: позднего сбора (Late Collection) и жёсткого сбора (Hard Collection) в один этап. Это связано с резким ограничением в выборе правомерных способов взаимодействия. Коллекторам ( ч. 2 ст. 6 ФЗ №230 ) запрещено использовать перечисленные в ней средства. Единственным эффективным орудием в арсенале остались личные встречи и возможность личной беседы с должником, с целью побудить погасить задолженность.
Для должников, боящихся таких встреч, есть в законе приятная новость ( ч.10 ст. 6 ФЗ 230 ). Кредитор не вправе привлекать одновременно двух и более лиц для осуществления от его имени и (или) в его интересах направленного на возврат просроченной задолженности взаимодействия с должником способами, предусмотренными пунктами 1 и 2 части 1 статьи 4 Федерального закона № 230-ФЗ.
Этап 3. Взыскание в судебном порядке
Право на обращение в суд имеют только агентства приобретающие задолженность на основании договора цессии. Подобный способ урегулирования конфликтной ситуации является единственным цивилизованным. Прибегают к нему коллекторы редко, хотя, после вступления в силу решения суда приставы могут заблокировать зарплатную карту должника в интересах взыскателя.
Это связано с тем, что кредитные учреждения крупные долги продают редко, стараясь самостоятельно урегулировать ситуацию с неплатёжеспособным заёмщиком с привлечением собственных юристов.
Что обязан знать каждый заёмщик
Знать права коллектора требуются только тем, кто не соблюдает условия кредитных договоров. Законодательное регулирование деятельности сборщиков значительно облегчило жизнь должников. Вывело из-под удара большое количество людей: родных, знакомых, коллег (но не поручителей), которые невинно страдали от действий коллекторов. Должник имеет больший объём прав и лучше защищён, чем взыскатель.
Права коллектора и права должника по новому закону
Права коллекторов исчерпывающе изложены в ч. 1 ст. 4 ФЗ №230. В ней содержится всего 3 пункта, допускающие:
- телефонные звонки и СМС-уведомления;
- почтово-телеграфные и голосовые отправления в адрес должника;
- личные встречи.
Закон допускает использование иных способов взаимодействия, только при условии, что они закреплены в договоре и должник не отказался от их использования в установленный законом срок.
Среди прав должника, внесённых новым законом, следует назвать право на отказ от взаимодействия, которым можно воспользоваться по истечении 4 месяцев с момента прекращения выплат по кредиту , а также отказ от любых способов взаимодействия, предусмотренных договором, если они нарушают права должника.
Кто такие «чёрные» и «серые» коллекторы
С принятием закона понятие «чёрные» и «серые» постепенно теряет актуальность. Отныне к регистрации коллекторских агентств предъявляют жёсткие требования. За их деятельностью осуществляет надзор ФССП РФ. Если кто-то на свой страх и риск нарушает законность, то это рассматривается однозначно – в соответствии со ст. 163 УК РФ, как вымогательство или ст.
159 УК РФ , как мошенничество.
Чтобы избежать контактов с мошенниками, представляющимися коллекторами, необходимо предпринять ряд несложных действий:
- Потребовать представиться и предъявить свидетельство о регистрации агентства в Реестре ФССП;
- Сверить название с названием, содержащимся в реестре. Информация доступна по ссылке .
- В сведениях реестра содержатся адреса и телефоны агентства. Потребовать сообщить их.
- Позвонить по одному из указанных в реестре телефонов и узнать, числится ли в штате сотрудник, предъявляющий требования от имени агентства.
Как общаться с коллектором
Отказ от взаимодействия допустим, только по истечении 4 месяцев с момента возникновения задолженности. До этого времени должник вынужден как-то реагировать на звонки или СМС. Оптимальный вариант – не отвечать на них. Это не всегда возможно, ведь коллекторы могут звонить с различных номеров. В этом случае можно свести общение к минимуму – сказать «Здравствуйте» и «До свидания» и положить трубку.
Законодательно время общения не установлено. Формально – вы не отказались от общения. Подтверждением тому служит распечатка входящих звонков оператора связи. А вот сборщик долгов в результате краткого общения утрачивает право на повторные звонки, лимит которых крайне ограничен – не более 8 в месяц.
Часто задаваемые вопросы
Если долг был продан коллекторам, стоит ли его погашать?
Если долг у вас есть и вы не собираетесь проходить процедуру личного банкротства, то погашать вам его придется, никто долг вам не простит. Сейчас много мошенничества в этой сфере. Поэтому прежде всего, выясните у первого кредитора, действительно ли ваш долг был продан коллекторам. Затем запросите у коллекторов документ, на основании которого они требуют у вас деньги. И обязательно возьмите у первого кредитора справку с точной суммой вашей задолженности.
Задайте вопрос, который интересует именно вас — обращайтесь в форму онлайн-консультанта справа или звоните по телефону 8 (499) 938-59-62 (Москва).
Можно ли доверять организациям, которые обещают законно избавить от долгов?
Единственный законный способ на сегодняшний день избавится от догов это банкротство. На рынке много компаний, которые оказывают данную услугу и большинству из них можно доверять. Если вы выбрали организацию, то почитайте отзывы, посмотрите сколько лет она ведет свою деятельность. Спросите фамилию арбитражного управляющего, с которым они работают и проверьте его по базе ЕФРСБ.
Задайте вопрос, который интересует именно вас — обращайтесь в форму онлайн-консультанта справа или звоните по телефону 8 (499) 938-59-62 (Москва).
Могут ли коллекторы приехать по месту прописки, если я там не живу?
Да могут. Если вы там не проживаете и не хотите общаться с коллекторами, то предупредите тех кто там проживает, что могут приехать коллекторы и чтобы ваши контакты они им не передавали.
Задайте вопрос, который интересует именно вас — обращайтесь в форму онлайн-консультанта справа или звоните по телефону 8 (499) 938-59-62 (Москва).
Кто поможет, если диалог не складывается. Как не выйти за рамки правового поля
Если личное общение затруднительно. Вызывает сильное волнение, ухудшение здоровья, другие проблемы — лучше поручить его адвокату. Смысл работы с адвокатом появляется, когда размер долга перевалил за 300 000 рублей. В противном случае, ни «антиколлекторам», ни адвокатам, клиент не интересен.
Если нет денег на адвоката, но есть желание общаться, никогда не следует прибегать к оскорблениям или угрозам. Все разговоры записываются. Угрозы в связи с осуществлением профессиональной деятельности уголовно наказуемы.
Куда обращаться, если звонят по чужому кредиту
Если поступил звонок по чужому кредиту, следует выяснить у звонящего название агентства, его адрес, контактный телефон руководителя. Сразу же написать заявление и направить его в адрес взыскателя через нотариуса или заказным письмом (с бланком уведомления о вручении).
Как стать коллектором
Коллекторы – наёмные работники, работающие по трудовому договору и относящиеся к низшему звену «офисного планктона». Устроится на такую работу не сложно, поскольку сколь-нибудь значимого фиксированного дохода они не имеют, а заработок зависит от суммы взысканной задолженности. Таких вакансий много в любых сферах деятельности, особенно в торговле.
Что должен уметь коллектор
Профессиональные навыки коллектора вырабатываются в процессе работы. По специальность не обучает ни одно учебное заведение.
Качества, предъявляемые к кандидату:
- коммуникабельность;
- грамотная литературная речь;
- стрессоустойчивость;
- владение азами психологии человека;
- обучаемость;
- знание законодательных основ банковской деятельности и законодательства, регулирующего деятельность коллекторов.
Кто может стать коллектором
К наёмным работникам коллекторских агентств предъявляют жёсткие требования, касающиеся их криминального прошлого. Требования содержаться в ч. 10 ст. 13 ФЗ №230 . Чаще всего в коллекторы идут работать бывшие служащие правоохранительных органов.
Доходы и карьерные перспективы коллектора
Заработная плата коллектора напрямую зависит от суммы взысканной задолженности. Учитывая, что легальные рычаги воздействия на должников, предоставленные коллекторам, малоэффективны, а судебные процесс рентабельны только при размере долга выше 300 000 рублей, средний доход коллекторов на конец июля 2019 года составляет 20 000–50 000 рублей в месяц. Перспектив карьерного роста как таковых нет.
Подведём итог
Исторически сложилось, что к работникам, связанным с исполнением репрессивных и фискальных функции в обществе, существует негативное отношение. Коллекторы не исключение. Никто не назовёт работу престижной, важной или перспективной. Она низкооплачиваемая и чрезвычайно трудоёмкая.
Не нашли ответа на свой вопрос? Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас: 8 (800) 350-57-94 (ГОРЯЧАЯ ЛИНИЯ) 8 (499) 938-59-62 (Москва) 8 (812) 467-31-92 (Санкт-Петербург) Это быстро и бесплатно!
Не нашли ответа на свой вопрос? Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас: 8 (800) 301-93-70 (ГОРЯЧАЯ ЛИНИЯ) Это быстро и бесплатно!
Источник: bankrotof.net