
Микрофинансовые организации появились в России относительно недавно, и некоторое время практически не регулировались законодательно. Так было до вступления в силу закона № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях». Он начал действовать с января 2011 года.
Закон установил правовые основы осуществления микрофинансовой деятельности, определил порядок регулирования и надзора за деятельностью МФО. Все законодательные лазейки и «белые пятна», выявленные в процессе правоприменительной практики, впоследствии были закрыты поправками, вступившими в силу в марте 2016 года.
Так, МФО были разделены на микрофинансовые (МФК) и микрокредитные (МКК) компании, которые обязали входить в саморегулируемые организации (СРО).
Закон об МФО 2018 года
Материал по теме
Как работают коллекторы и что они могут делать законно В чем суть работы коллекторских агентств. Как коллекторы работают по возврату средств с должниками, что они могут делать законно — только вести переговоры. И предлагать варианты погашения долга.
В России ЗАПРЕТЯТ МФО? Что будет с микрозаймами?
В декабре 2018 года законодатель начал упорядочивать работу агентств по оформлению быстрых кредитов.
Федеральный закон от 27.12.2018 № 554-ФЗ «О внесении изменений в федеральный закон «О потребительском кредите (займе)» и Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях» установил новые серьёзные ограничения максимальных ставок и лимитов по просрочке.
Кроме этого, он ужесточил требования непосредственно к организации деятельности микрофинансистов и коллекторов.
Хотя новые правила для сферы микрокредитования были приняты в январе 2019, поправки вступали в силу тремя этапами, чтобы микрофинансовый рынок успел постепенно перестроиться под новые правила.
Поправки, вступившие в силу с 28 января 2019 года:
- Выделен особняком тип микрозайма без обеспечения. Его параметры: до 10 000 рублей, выдается на 15 суток без права пролонгации. Совокупный размер переплаты не должен превышать 30% от тела займа , соответственно, максимальная сумма процентов в день не может быть более 200 руб., а объем процентов — не более 3 000 руб. Неустойка за просрочку составляет 0,1% в день от суммы непогашенного долга.
- Максимальная ставка за день пользования микрозаймом ограничена до 1,5% в сутки .
- Для займов на период до 1 года установлен максимальный лимит: общая задолженность может увеличиться до 2,5 раза от суммы, полученной взаймы; причем в этот лимит входят проценты, комиссии, дополнительные платежи и пени.
- Ужесточены правила деятельности МФО: заключать договоры по микрокредитованию имеют право лица, официально оформившие деятельность как предоставление займов потребителям. То есть кредитор должен зарегистрироваться в профильном госреестре, который ведет Центробанк. Если эти условия не были выполнены на момент заключения договора с заемщиком, то кредитор не сможет обратиться в суд и требовать возврата займа в судебном и любом ином порядке.
- Ужесточены правила деятельности коллекторских агентств: покупателем задолженности теперь может выступить только коллекторское агентство, имеющее лицензию и включенное в госреестр, который ведет ФССП. Однако есть исключение: физическое лицо тоже может выкупить просроченный долг. Но на это требуется письменное согласие заемщика. Эта поправка направлена на пресечение деятельности «черных коллекторов».
Может ли МФО выдать займ в 2021 году,
а требовать возврата по нормам 2019 года?
Закажите звонок юриста
Поправки, вступившие в силу с 1 июля 2019 года, новелл не содержали, а лишь снижали принятые предыдущим пакетом лимиты:
- предельную суточную ставку по займу до 1% (было 1,5%) ;
- максимальную сумму долговых обязательств — до 2-х кратного объема к первоначальному займу (было 2,5%).
Поправки, вступившие в силу с 1 января 2020 года, также уменьшили коэффициент общей переплаты по итогу займа.
Теперь микрофинансовая организация может требовать с заемщика сумму, не более чем в 1,5 раза превышающую первоначальную сумму заемных средств. Причем в сумму максимальной выплаты включены дополнительные платежи, проценты, штрафы и пени.
Таким образом эти законодательные изменения были приняты с целью защитить заемщиков.
Считаете, что переплачиваете по займу?
Закажите звонок юриста
Изменения в законе, начавшие работать с 2021 года:
- определен отдельный тип микрозайма — до 10 000 рублей, обладающий собственными ограничениями по переплате.
- ограничены проценты по займу для микрокредитов — 1% в день или максимальный процент по займу 365% в год. Эта норма введена для того, чтобы препятствовать начислению «процентов на проценты» — долг не будет расти в геометрической прогрессии;
- ограничен процент предельных штрафов — размер начислений привязан к размеру займа и составляет не более 100% от него;
Однако при этом заемщикам следует учитывать, что эти ограничения не имеют обратной силы. Это значит, что договора, заключенные с МФО в предыдущие сроки, не подчиняются новым правилам. Они регламентируются теми нормами, которые действовали в момент их подписания.
Это же касается и ограничений: 2-кратный предел переплаты применяется только для договоров, заключенных после 01.07.2019 года, соответственно и 1,5 кратный предел переплаты — только для договоров, заключенных после 01.01.2020 г.
ВАЖНО. Кредит и микрозайм регулируются разными федеральными законами, минимальная процентная ставка у них тоже существенно отличается.
Помимо закона 554-ФЗ, деятельность МФО так же регулируется такими нормативными актами (НПА), как
- законом № 209-ФЗ от 24.07.2007 «О развитии малого и среднего предпринимательства в Российской Федерации», который требует от МФО предоставлять заемщикам полную и достоверную информацию об условиях предоставления займов;
- законом № 218-ФЗ от 30.12.2004 «О кредитных историях», обязывающем МФО передавать информацию о заемщиках в бюро кредитных историй — БКИ;
- права и обязанности МФО и заемщиков перечислены в законе № 353-ФЗ от 21.12.2013 «О потребительском кредите (займе)».
МФО — это значительная часть финансового рынка
Работа микрофинансовых компаний регулируется законом. В нем прописано сколько процентов «сверху» могут взять с заемщика, как правильно требовать возврат долга и чего нельзя делать ни в кое случае.
Права и обязанности МФО: новое в законодательстве
Микрофинансовая организация вправе:
- Выдавать займы физическим лицам от 18 лет на сумму до 1 млн. рублей, юридическим лицам — до 3 млн. рублей.
- Запрашивать данные клиента для оценки его кредитоспособности.
- При несоответствии требованиям кредитора отклонять заявки на заем.
- Создавать фонды для покрытия убытков.
Микрофинансовая организация имеет обязанности перед заемщиками:
- Правила выдачи микрокредитов, а также сведения о лицах, влияющих на решение органов управления МФО, должны быть расположены в доступном для ознакомления месте, а также на официальном сайте компании.
- Клиент должен быть проинформирован о вхождении компании в государственный реестр, и получить по требованию копию соответствующего документа.
- МФО обязана раскрыть гражданину полную и достоверную информацию об условиях выдачи микрозайма, права и обязанности сторон при получения денежных средств.
- При получении заявки на выдачу денег до момента заключения договора проинформировать заемщика о возможных изменениях по соглашению сторон и порядке платежей, связанных с обслуживанием, возвратом займа и нарушением обязательств.
- Обеспечить конфиденциальность информации об операциях, которые проводят клиенты.
- Придерживаться правовых норм, ограничений предельной задолженности, исполнять прочие обязанности, указанные в законодательстве.
- До момента заключения сделки сотрудники МФО обязаны проконсультировать клиента по всем интересующим его вопросам.
Считаете, что при получении
займа МФО вас обмануло?
Закажите звонок юриста
Предельная долговая нагрузка на заемщика для МФО
Банки неохотно выдают «рисковые» кредиты и отказывают в них гражданам с высокой долговой нагрузкой. Если раньше такие граждане могли обратиться в МФО, то сейчас это уже выходит с трудом. Теперь долговую нагрузку, согласно новому закону о микрозаймах, у потенциальных заемщиков перед выдачей займа обязаны проверять и МФО.
Материал по теме
Рефинансирование микрозаймов: где и как его получить Что такое рефинансирование и как его получить. Рефинансируются ли микрозаймы, где и на каких условиях. Когда нужно просить рефинансирование.
А в новом законе для них разработана специальная методика, по которой рассчитывается коэффициент предельной долговой нагрузки. Делается это для того, чтобы граждане не брали в долг деньги, которые они заведомо не могут вернуть.
Превысившие этот показатель микрофинансовые организации будут оштрафованы, а если «рисковых» кредитов будет слишком много, Центробанк вправе исключить из реестра такого кредитора.
Также для МФО в новом законе введено правило «не более 3 микрокредитов в одни руки». Впрочем, оно не касается рефинансирования долгов клиентов.
ВАЖНО. Банк России разрешал до 1 октября 2021 года МФО продолжать проводить оценку платежеспособности заемщика в упрощенном порядке при выдаче займов на сумму менее 50 тыс. рублей или на покупку автомобиля под его залог.
Компании будет достаточно заявления заемщика о его доходах, в дополнение к которому МФО могут использовать свои скоринговые модели без обращения к иным информационным ресурсам. С 1 октября 2021-го года получить микрозайм стало сложнее, поскольку микрофинансовые организации обязаны требовать у клиентов документы, подтверждающие доход.
Но пока что ЦБ не принимал никаких нормативных инициатив к МФО по ужесточению проверок — требуют ли компании подтверждения доходов или нет со своих клиентов.
Какие МФО закрываются
Причиной ужесточения правил деятельности компаний микрофинансового рынка стали существенный спад в экономике и невыгодное, а порой бедственное положение потребителей микрозаймов.
Нужно отметить, по последней причине законодателями неоднократно предпринимались попытки запретить деятельность МФО. Последняя такая попытка была предпринята уже в январе 2021 года: депутаты, внесшие законопроект на рассмотрение, указывают на то, что к микрофинансированию чаще всего обращаются наименее социально защищенные слои населения .
Что делать, если я взял займ в МФО,
которую закрыл Центробанк?
Спросите юриста
И это, по мнению депутатов, «приводит к быстрому росту долгов населения и резкому снижению уровня жизни», поскольку до последнего времени проценты в МФО достигали трехзначных чисел.
Однако новое в законодательстве в 2019-2020 гг. в целом как раз и призвано решить эту проблему, а предложение о запрете уже успешно сложившейся отрасли является ничем иным, как популистским предвыборным заявлением.
По мнению экспертов, банковский сектор и сектор МФО в плане клиентов пересекаются не более, чем на треть. В этом состоянии отрасли пребывают достаточно долгое время, чтобы позволить говорит о том, что эти рынки не являются конкурентами: скорее, они гармонично дополняют друг друга.
Кроме того, последние ограничения, принятые для МФО, полностью очистят рынок от серых кредиторов и черных коллекторов.
На начало марта 2022 года на рынке микрофинансирования работает 37 микрофинансовых компаний (МФК) и 1 239 микрокредитных компаний — МКК. Общее количество участников рынка на начало сентября 2023 года — 1 тыс. 276 компаний.
В 2020 году отрасль покинули порядка 500 компаний. Но исключения, несомненно, будут дальше.
Уход микрофинансовой компании и ее исключение из реестра может произойти по двум причинам:
- по решению ЦБ РФ;
- по собственному решению акционеров и учредителей: из-за нерентабельности или, например, владелец просто решил сменить сферу деятельности.
Поэтому прежде, чем оформить микрокредит, следует проверить компанию на предмет легальности ее нахождения на рынке. Информацию об интересующей вас компании можно найти на официальном сайте Центрального Банка России в списках реестров субъектов рынка микрофинансирования.
Следует отметить, что небольшие компании начали уходить с рынка сразу после вступления в силу новых законов и предыдущих ограничений. Последние пять лет микрофинансовая отрасль довольно активно «чистилась»: в 2016-2019 гг. количество компаний сократилось вдвое — с 4 до 2 тысяч, и продолжило снижаться в 2020 году — в основном уже по причине пандемии.
Активно уходили с рынка те компании, которые изначально делали ставку на работу по выдаче займов через офисы, а не через Интернет.
ВАЖНО. Если МФО исключена из реестра, это не является основанием для заемщика не возвращать долг. В таких случаях ликвидатор МФО представляет заемщику реквизиты, по которым клиент должен осуществлять платежи. Если долг остался незакрытым, микрофинансовая организация по-прежнему имеет право обратиться как в суд, так и к коллекторам.
В 2022 году ставки по займам МФО могут урезать
18 ноября 2021 года председатель Банка России Эльвира Набиуллина заявляла, что регулятор финансового рынка считает возможным снижение максимальной ставки по займам. Напомним, что на данный момент ограничение установлено на отметке 1% в день. Ответ на это заявление не заставил себя долго ждать.
Уже 22 ноября группа депутатов во главе с руководителем комитета по финрынкам Госдумы Анатолием Аксаковым внесла в Госдуму законопроект о снижении максимальной допустимой ставки по краткосрочным потребительским кредитам и займам, их полной стоимости и предельному объему платежей по ним. И хотя в проекте указаны и кредиты, понятно, что речь идет, в первую очередь, о займах в микрофинансовых организациях.
Авторы законопроекта считают, что введение новых ограничений «будет способствовать снижению закредитованности населения Российской Федерации». Документ разработан в целях совершенствования защиты прав потребителей финансовых услуг.
Законопроект предлагает снизить максимальный размер процентной ставки по договору потребительского кредита или займа со сроком возврата не более одного года с 1% до 0,8% в день. В результате общая экономия заемщиков по процентным платежам по займам может составить порядка 5 миллиардов рублей в год, считают авторы документа. А это «окажет позитивное влияние на доступность финансовых услуг для населения и будет способствовать снижению долговой нагрузки граждан», полагают депутаты.
Сегодня в момент заключения договора потребительского кредита или займа его полная стоимость не может превышать 365% годовых. По кредитам и займам со сроком кредитования до одного года не допускается начисление процентов и иных штрафных санкций после достижения объема долга суммы, превышающей объем тела долга плюс проценты и штрафы, в 1,5 раза. Таким образом, «снять» с должника можно 150% от суммы, выданной в долг.
Законопроект снижает максимальное значение полной стоимости кредита или займа до 292% годовых, а максимальную сумму всех платежей по нему — до 130% от суммы предоставленного кредита (займа). Разработчики обращают внимание, что «на фоне пандемического кризиса реальные располагаемые доходы россиян по итогам 2020 года упали на 3,5%».
В среднем в год заключается порядка 35 млн договоров, по которым средства выдаются по ставке в диапазоне 0,8−1% в день (292%-365% в год). Такие данные содержит пояснительная записка к законопроекту. Авторы документа, исходя из анализа бизнес-моделей микрофинансовых организаций, считают, что часть компаний имеет резервы для продолжения деятельности в условиях снижения процентной ставки.
В случае принятия, закон вступит в силу через 90 дней после его официального опубликования, а норма о снижении максимального размера суммы всех платежей — с 1 июля 2022 года. В результате введения новых норм российский рынок МФО могут покинуть порядка 300 компаний.
Источник: fcbg.ru
В Трибуне обсуждают закрытие МФО, срок для главбуха-вора и тестостерон
В Трибуне, как всегда интересно! Бухгалтеры обсуждают последние новости, рекомендации экспертов и делятся своими выводами.
В Трибуне сегодня обсуждают предложение депутатов закрыть все микрофинансовые организации и начать выдавать социальные займы под 5%. Сергей Миронов заявил, что подобные организации занимаются «хищническим ростовщичеством» и загоняют людей в долговую яму. Поэтому надо их срочно закрыть, а выдавать людям займы будут банки с госучастием под минимальные проценты.

Также клерки обсуждают новость, про бывшего главбуха, которая использовала кассу предприятия, как свой личный кошелек и взяла оттуда 14,5 миллиона рублей. Суд назначил ей наказание в виде 5 лет лишения свободы условно и штраф в размере нанесенного материального ущерба.

А еще бухгалтеры обсуждают мужское здоровье и рекомендации врача бухгалтерам-мужчинам не работать по ночам. ❗️ Исследованиями доказано, что регулярная ночная работа у мужчин приводит к снижению тестостерона крови. Ой-ой, берегите себя!
Присоединяйтесь к обсуждению и заводите свой блог в Трибуне!
Источник: www.klerk.ru
Закон об МФО: что могут и не могут требовать компании от заемщика
В 2021 году исполнилось 10 лет с момента вступления в силу закона № 151-ФЗ (закона об МФО). В документе прописали основные правила деятельности микрофинансовых организаций, определен порядок надзора со стороны Центрального Банка.
До этого рынок микрозаймов находился в хаотическом состоянии, а ситуацию регулировали разрозненные нормативно-правовые акты (НПА). Конечный потребитель оставался незащищенным. О том, как регулируется рынок микрозаймов, какие нововведения сделаны, и и о правах потребителя при обращении в МФО за займом, рассказываем в этом обзоре.
Нововведения 2016 года: МФК и МКК
Первые существенные поправки в закон о деятельности МФО были внесены в конце 2015 года и фактически заработали в 2016 году. В закон внесены понятия «микрозайм» и «договор микрозайма».
Все микрофинансовые организации (МФО) разделены на:
- микрофинансовые компании (МФК);
- микрокредитные компании (МКК).
К МФК закон предъявляет жесткие требования по размеру собственного капитала и отчетности, но и дает более широкие полномочия в вопросах ведения бизнеса. Они могут выдавать гражданам займы на суммы до 1 млн рублей, принимать от граждан деньги и даже выпускать собственные облигации. Всего этого лишены МКК, но тем не менее, 97% всех МФО на российском рынке сегодня составляют именно микрокредитные компании.
Кроме того, участников микрофинансового рынка обязали войти в одну из саморегулируемых организаций (аналог банковских ассоциаций). Если МФО нарушает закон, можно пожаловаться в СРО, в котором она состоит.
Законно ли действует МФО? Консультация юриста
Нововведения 2018-2023: типы микрозаймов, лимиты по переплате
Затем серьезные поправки в законодательство в области микрофинансирования были сформулированы в Федеральном законе от 27.12.2018 № 554-ФЗ «О внесении изменений в федеральный закон «О потребительском кредите (займе)» и Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях».
Поправки были настолько фундаментальными, что их вводили в действие в несколько этапов: с 28 января и с 1 июля 2019 года, а также с 1 января 2020 года, и, наконец, с 1 июля 2023 года.
Среди микрозаймов закон выделяет отдельный вид — микрозаймы без обеспечения. Максимальная сумма такого займа ограничена 10 тысячами рублей, максимальный срок — 15 днями без возможности продления, а объем процентов — не более 30% (то есть 3 тысяч рублей) за весь срок займа.
Были ужесточены правила деятельности самих МФО: право заключать договоры по микрокредитованию закреплено за организациями, официально зарегистрировали основной вид деятельности как предоставление займов потребителям. МФО обязаны регистрироваться в реестре микрофинансовых организаций , который ведет Банк России.
Самые важные для потребителя изменения коснулись условий выдачи займов. Для всех займов сроком менее одного года введен предельный лимит задолженности.
-
До 01 июля 2019 года он составлял 2,5 раза от суммы, выданной заемщику. Ни при каких обстоятельствах долг клиента МФО не мог вырасти больше этого уровня. Причем в этот лимит включались не только проценты и штрафы, но и любые другие комиссии и дополнительные платежи.
Это значит, что если после 1 июля 2023 года вы взяли заем в 10 тысяч рублей и не вернули ни копейки, то со всеми процентами, пенями и комиссиями ваш долг составит не более 23 тысяч рублей (10 тысяч — сам долг, и 13 тысяч — переплата).
Произошло и ограничение процентов по займу для МФО. Максимальная ставка пользования микрозаймом была ограничена, сначала до 1,5% в день, потом до 1% в день. С 1 июля 2023 года она составляет не более 0,8% в день. Закон об МФО защищает потребителей от попадания в ловушку под названием «1 000% годовых».
В годовом выражении ставки все равно очень высокие — максимальный процент по микрозайму по закону составляет 292% в год.
Проверьте, законна ли сумма долга
по микрозайму
Нововведения 2019 года: залог недвижимости и долговая нагрузка
В августе 2019 года президент России подписал еще один закон, вносящий изменения в набор нормативно-правовых актов (НПА) РФ. В том числе он коснулся и рынка микрофинансирования.
Новым в законодательстве стало повышение требований к собственному капиталу микрокредитных компаний (МКК). Если изначально капитал мог составлять всего 10 тысяч рублей, то к 2024 году он должен вырасти не менее чем до 5 млн рублей. Таким образом, создать МКК стало сложнее.
Кроме того, чтобы защитить потребителей, МФО запретили выдавать займы под залог недвижимости . В частности, квартир и домов, а также долей жилой недвижимости и прав на будущее жилье по договору долевого строительства. Если после 2019 года МФО выдало вам заем под залог квартиры, то деньги вы, конечно, должны, а вот договор залога можно признать ничтожным. Даже если его умудрились зарегистрировать в Росреестре.
Еще одно нововведение 2019 года. МФО обязали при обращении гражданина за займом на сумму более 10 тысяч рублей рассчитывать его долговую нагрузку. Другими словами — какая часть доходов заемщика будет уходить на погашение займа. Раньше подобную оценку делали только банки, а МФО выдавали займы на основании паспорта гражданина и ничем не подтвержденных сведений о его доходах, которые он указал в анкете заемщика.
Но закредитованность населения выросла неимоверно, и регулятор решил ограничить доступ к микрофинансированию гражданам, которые не умеют рассчитывать собственные финансовые силы.
До 1 октября 2021 года ЦБ РФ разрешил МФО проводить оценку платежеспособности заемщика в упрощенном порядке при выдаче займов на сумму менее 50 тыс. рублей или на покупку автомобиля под его залог. Получить микрозайм станет сложнее, поскольку нужно будет предоставлять в МКК документы, подтверждающие доход. МКК обязаны будут требовать у заемщиков официальные справки о доходах, что ограничит доступ к микрозаймам, если у вас нет официального дохода.
Меняются ли условия ранее заключенных договоров в связи с нововведениями в закон об МФО?
К примеру, гражданин имеет непогашенные микрозаймы 2019 года, и хотел бы пересмотреть их условия, исходя из новых правил игры — снизить проценты или ограничить переплату. Может ли он снизить сумму до требований минимумов 2023 года?
К сожалению, нет. Нововведения не имеют обратной силы и распространяются только на договоры, которые заключены после даты вступления в силу изменений.
Нечем платить микрозайм?
Спишите долги по закону!
Куда жаловаться на МФО?
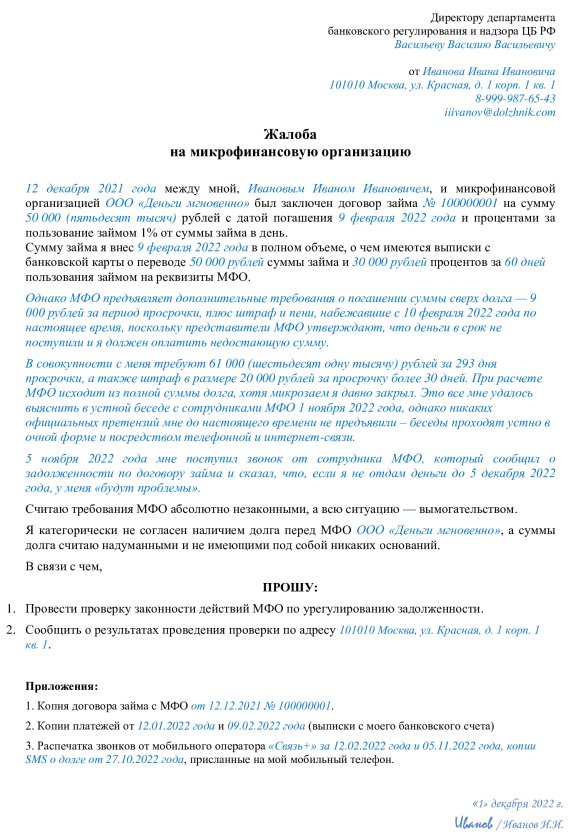
Образец оформления жалобы на МФО в ЦБ РФ
Но что делать, если финансовая организация пересмотрела в одностороннем порядке уже заключенное соглашение? Например, увеличила ставку по займу. Или озвучила дополнительные комиссии. Это не изменение, а нарушение договора. О таких ситуациях нужно подавать с жалобу в Центральный банк РФ.
Сделать это можно через интернет-приемную или письменно.
Помимо ЦБ существует и институт финансового омбудсмена (уполномоченного). Финансовый омбудсмен решает денежные споры между людьми и финансовыми организациями до суда. Компании обязаны исполнять его решения также как решения суда. Для клиентов финансовых организаций услуги омбудсмена бесплатны, а решения принимаются в течение 15 рабочих дней.
Разобраться в спорных моментах зачастую непросто, поэтому прежде чем обращаться к кредитору с требованием пересмотреть условия договора, рекомендуем проконсультироваться со специалистом в области договорного права.
Юридическая поддержка в спорах с дельцами из микрофинансового мира никогда лишней не бывает.
Узнать, как добиться 100% успешного списания долгов в суде
МФО: основные правила работы в 2023 году
Итак, в 2023 году микрофинансовая организация вправе:
- выдавать займы совершеннолетним гражданам. МКК могут выдавать до 500 тысяч рублей, МФК — до 1 млн рублей;
- требовать обеспечить заем поручительством или залогом. Предметом залога могут быть только движимые вещи : например автомобиль. Также в качестве залога МФО берут ПТС на машину. В чем разница между залогом самого автомобиля и документов на него? В первом случае авто забирают на стоянку займодавца. Если в залог передан паспорт транспортного средства (ПТС), то машиной можно пользоваться, но продать и подарить ее не получится. В обоих случаях МФО вправе забрать машину в случае невыплаты займа;
- взимать проценты за пользование деньгами и штрафы за неисполнение договора. Максимальная ставка не может быть больше 0,8% в день, а общая сумма переплаты по кредиту, включая штрафы и пени, должна не больше чем в 1,3 раза превышать взятую заемщиком сумму;
- запрашивать кредитную историю с разрешения клиента и требовать у заемщика сведения о доходах для оценки его платежеспособности;
- обращаться в суд с иском о взыскании задолженности по договору;
- продавать долги профессиональным коллекторам.
Каждая МФО обязана состоять в реестре субъектов рынка микрофинансирования, который ведет Центральный банк РФ, соблюдать законодательство, в том числе — о защите персональных данных и банковской тайне.
Чего не имеют права делать компании при выдаче микрозаймов?
- отказывать клиенту в досрочном погашении займа — хотя вправе брать за это заранее установленную комиссию;
- забирать в залог жилую недвижимость — это прямо запрещено с 2019 года;
- выдавать займы, не числясь в реестре Банка России: если компания будет поймана на такой деятельности, ей грозит штраф; а в случае рецидива ее владельцы будут привлечены к уголовной ответственности;
- взыскивать долг по исполнительной надписи нотариуса во внесудебном порядке.
Банк России прорабатывает вопрос о том, чтобы разрешить МФО взыскивать долг по исполнительной надписи нотариуса. Однако пока такого решения нет, и взыскивать просроченные долги без суда МФО не имеют права.
Зато, как и любое лицо, участвующее в товарно-денежных отношениях, МФО имеет возможность обратиться в суд за защитой своих прав. Равно как и должники могут подавать на МФО в суд, если не согласны с требованиями микрофинансовой компании-кредитора.
В каких случаях МФО обращаются в суд?
Обычно это происходит через 3-4 месяца после того как должник перестает платить заем. Срок вполне объясним — именно за это время начисляется максимально возможная сумма переплаты по займу — в 2023 году она не может превышать взятую сумму более, чем в 1,3 раза. Когда долг достигает законного максимума, кредитор перестает думать о начислении процентов и начинает взыскание.
Впрочем, как показывает судебная практика, МФО иногда избегают судебных процедур. Это вызвано как спецификой клиентуры, так и нежеланием расходовать временной и материальный ресурс.
Почему МФО не обращается в суд:
- договор займа составлен с нарушениями законодательства, и МФО проиграет спор;
- у должника нет имущества и дохода, поэтому даже в случае выигрыша изымать будет нечего. В этом случае МФО может сразу продать долг коллекторам;
- сумма долга невелика, и МФО ждет несколько месяцев, чтобы накопились максимальные проценты (напомним, лимит переплаты 130% от выданных денег).
Какие МФО не подают в суд на должников совсем?
Только те, кто не указал в своих уставных документах микрокредитование как основной род деятельности. Точнее обратиться они могут, но им будет отказано в иске.
Такие полулегальные конторы предпочитают действовать другими методами и продают долги коллекторам. А уже те в свою очередь сами решают, как убедить должника исполнить обязательства.
Заключение
Подводя итог, отметим, что несмотря огромные проценты, микрозаймы пользуются спросом. По данным Банка России в 2020 году МФО одобрили выдачу займов на 417 млрд рублей. Из них на долю граждан пришлось 87,5% этой суммы.
Столь мощное развитие рынок микрофинансирования получил во многом благодаря тому, что за 10 лет закон о микрофинансовых организациях дополнен новыми нормами, направленными на защиту потребителей.
Некоторое время в Госдуме на рассмотрении находился законопроект, предлагавший упразднить действие закона «О микрофинансовой деятельности и микрофинансовых организациях». По мнению депутатов, деятельность МФО приводит к обнищанию людей и росту социальной напряженности в обществе. 19 января 2023 года Госдума приняла решение отклонить этот законопроект.
В Правительстве России считают, что упразднение закона об МФО приведет только к развитию серого рынка микрокредитования, а граждане при этом станут менее защищенными.
Пользование услугами МФО при возникновении кратковременных материальных трудностей нередко приводит к закредитованности и невозможности погасить все свои долги. Если эта беда приключилась с вами — не тяните, пока ситуация станет совсем безвыходной. Обратитесь за помощью к нашему юристу, запишитесь на бесплатную консультацию по банкротству физлиц.
Автор статьи Константин Милантьев
Эксперт в области банкротства физических лиц. Является действующим арбитражным управляющим с 2015 года. Публикации Константина размещены в различных экспертных изданиях и СМИ. Активный участник конференций, семинаров и обсуждений внесения правок в действующее законодательство РФ по банкротству.
Источник: bankrotconsult.ru