
С 2023 года введут единый налоговый платеж. НДФЛ тоже нужно будет платить по новым правилам — сроки уплаты будут зависеть от даты, в которую удержан налог. А еще в ИФНС придется подавать уведомления с суммами налога. Разбираемся с изменениями.
Новые сроки уплаты НДФЛ в 2023 году
С 1 января 2023 года НДФЛ в общем случае нужно будет платить 28 числа (п. 6 ст. 226 НК РФ в ред. ФЗ от 14.07.2022 № 263-ФЗ). Это означает, что в этот день на едином налоговом счете налогоплательщика должно быть достаточно денег, чтобы закрыть обязательство по НДФЛ.
Важно! Дата поступления денег на ЕНС не имеет значения. Важно только фактическое наличие нужной суммы на счете. Перевести деньги можно в любой момент, для этого больше даже не требуется фактически удерживать налог с доходов сотрудника, так как с 2023 года отменен п. 9 ст. 226 НК РФ.
- налог удержан с 1 по 22 января — 28 января;
- налог удержан с 23 числа прошлого месяца по 22 число текущего месяца — 28 число текущего месяца;
- налог удержан с 23 по 31 декабря — в последний рабочий день года.
Сроки уплаты НДФЛ в 2023 году мы собрали в таблицу. Тут сразу учтены переносы с выходных и праздников.
Начисление зарплаты по среднему заработку м сверхнормативных отпускных в 1С БП 8.3
| 1 — 22 января | 30 января |
| 23 января — 22 февраля | 28 февраля |
| 23 февраля — 22 марта | 28 марта |
| 23 марта — 22 апреля | 28 апреля |
| 23 апреля — 22 мая | 29 мая |
| 23 мая — 22 июня | 28 июня |
| 23 июня — 22 июля | 28 июля |
| 23 июля — 22 августа | 28 августа |
| 23 августа — 22 сентября | 28 сентября |
| 23 сентября — 22 октября | 30 октября |
| 23 октября — 22 ноября | 28 ноября |
| 23 ноября — 22 декабря | 28 декабря |
| 23 — 31 декабря | 29 декабря (в последний рабочий день 2023 года) |
Обратите внимание, что НДФЛ, удержанный в последний рабочий день 2022 года, нужно будет платить по старым правилам — не позднее первого рабочего дня 2023 года. Кстати, если выплатить зарплату за декабрь в начале января 2023 года, уплату налога можно будет отсрочить до 30 января 2023 года. Но есть в переходном периоде и проблемы, которые мы разобрали в отдельной статье «НДФЛ с зарплаты за декабрь: разбираемся с переходными положениями».
Отчитывайтесь по сотрудникам через Экстерн. В сервисе всегда актуальные формы и встроенные проверки
Как узнать дату удержания НДФЛ
Как мы уже сказали, дата уплаты зависит от даты удержания. А дата удержания, в свою очередь, зависит от даты фактического получения дохода.
В этой части изменение только одно, но актуальное для всех и однозначно добавляющее работы: с аванса теперь тоже нужно будет удерживать налог.
Как облагаются НДФЛ командировочные выплаты?
Связано это с новой редакцией ст. 223 НК РФ. Раньше в п. 2 было прописано, что фактическая дата получения дохода в виде заработной платы — последний день месяца, за который начислен заработок. Это означало, что удерживать НДФЛ нужно только при окончательном расчете за месяц, а с аванса — не нужно. С 2023 года это положение из НК РФ уберут, поэтому фактической датой получения аванса станет день выплаты, и в этот же день нужно будет удерживать НДФЛ.
В остальном правила остаются прежними. Повторим еще раз, чтобы избежать путаницы. Итак, дата удержания НДФЛ с основных видов доходов в денежной форме:
- зарплата — день выплаты;
- аванс — день выплаты;
- больничное пособие — день выплаты;
- отпускные — день выплаты;
- командировочные — последний день месяца, в котором утвержден авансовый расчет.
Если доход сотруднику был выдан в натуральной форме, то НДФЛ нужно удержать из его следующих денежных доходов. Например, 9 января 2023 работодатель подарил сотруднику новогодний подарок — планшет. Удержать налог нужно будет при следующей денежной выплате — с аванса, выплаченного 25 января 2023. Это значит, что уплачен налог будет уже 28 февраля.
Полезные статьи
- Как платить аванс по зарплате в 2023 году из-за новых правил расчета НДФЛ
- Как удержать НДФЛ из заработной платы, отпускных и других выплат
- Как предоставлять вычеты в 2023 году: с аванса или окончательного расчета
Как сообщить налоговой сумму НДФЛ
Еще одна новая обязанность налоговых агентов — подавать в ИФНС уведомление об исчисленных суммах налогов. С его помощью налоговая сможет понять, на какие направления какие суммы со счета вы хотите направить.
В одно уведомление можно включить сразу все налоги, которые нужно уплатить до 28 числа соответствующего месяца. То есть подавать отдельные уведомления на НДФЛ, на взносы, на УСН и прочие налоги не нужно — все можно включить в один документ. Такие уведомления можно будет отправлять через Экстерн, личный кабинет налогоплательщика или сдавать на бумаге.
Формируйте платежные поручения по ЕНП, отправляйте уведомления с суммами платежей и сверяйте расчеты с ФНС в Экстерне
Форма уведомления на 2023 год еще не утверждена, она находится в разработке (Проект ID 01/02/06-22/00129158). Если изменений не внесут, выглядеть оно будет так:
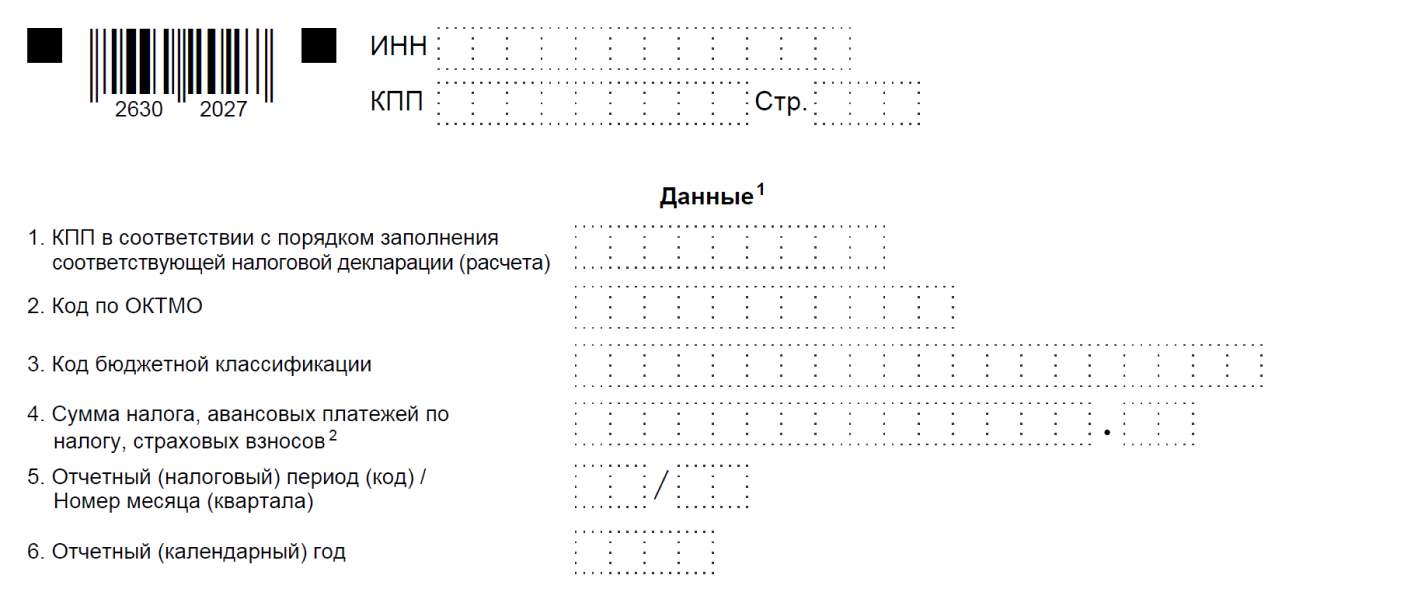
Порядок заполнения уведомления тоже утвердят этим приказом:
- «КПП в соответствии с налоговой декларацией (расчетом)» — заполняют только юрлица в соответствии с расчетом 6-НДФЛ. За счет этого реквизита будут определять списания в пользу обособленных подразделений.
- «Код по ОКТМО» — указывается актуальный код территории бюджетополучателя.
- «КБК» — указывается КБК для налога по НДФЛ.
- «Сумма налога» — сумма исчисленного в отчетный период НДФЛ.
- «Отчетный период/Номер месяца (квартала)» — код налогового периода в соответствии с приложением 2 к порядку заполнения Уведомления: 21 — I квартал; 31 — полугодие; 33 — 9 месяцев; 34 — год. При указании кодов 21, 31, 33 указывается порядковый номер квартального месяца, а в случае заполнения кода 34 — порядковый номер квартала.
- «Отчетный (календарный) год» — заполняется год за налоговый период которого исчислен налог в соответствии с порядком заполнения расчета 6-НДФЛ.
Срок сдачи уведомления — не позднее 25-го числа месяца, в котором должен быть уплачен налог. В случае с НДФЛ срок зависит от даты удержания налога. Мы составили табличку:
| 1 — 22 января | 25 января |
| 23 января — 22 февраля | 27 февраля |
| 23 февраля — 22 марта | 27 марта |
| 23 марта — 22 апреля | 25 апреля |
| 23 апреля — 22 мая | 25 мая |
| 23 мая — 22 июня | 26 июня |
| 23 июня — 22 июля | 25 июля |
| 23 июля — 22 августа | 25 августа |
| 23 августа — 22 сентября | 25 сентября |
| 23 сентября — 22 октября | 25 октября |
| 23 октября — 22 ноября | 27 ноября |
| 23 ноября — 22 декабря | 25 декабря |
| 23 — 31 декабря | 29 декабря (в последний рабочий день 2023 года) |
Обратите внимание, что НДФЛ в налоговые уведомления включать нужно в любом случае, даже если вы представите 6-НДФЛ. О причинах мы рассказали в статье «Уведомление по ЕНП в 2023 году: форма, сроки, штрафы и многое другое».
Пример. ООО «Домик у реки» выплачивает сотрудникам зарплату 15 числа, а аванс — 30 числа. В этом случае в январе бухгалтер действует так:
- 15 января удерживает НДФЛ с зарплаты за декабрь;
- до 25 января подает уведомление об исчисленных налогах, в том числе НДФЛ;
- до 30 января перечисляет деньги на ЕНС, чтобы к дате списания там было достаточно средств.
Для аванса, который выплачен 30 января, сроки другие:
- 30 января удерживает НДФЛ с аванса за январь;
- до 27 февраля подает уведомление об исчисленных налогах, в том числе НДФЛ;
- до 28 февраля перечисляет деньги на ЕНС, чтобы к дате списания там было достаточно средств.
НДФЛ, удержанный с обеих выплат, попадет в расчет 6-НДФЛ за 1 квартал. Его нужно сдать до 25 апреля 2023 года.
В разделе 1 общий НДФЛ, подлежащий перечислению за период с 1 января по 22 марта, будет показан в строке 020. Налог, удержанный 15 января, указывается в строке 021, а удержанный 30 января — в строке 022.
Как заполнить платежное поручение на уплату НДФЛ в 2023 году
Перечислять НДФЛ на единый налоговый счет нужно будет специальным платежным поручением — оно общее для всех видов налогов, которые формируют совокупную обязанность на ЕНС.
Проект с поправками в порядок заполнения платежного поручения еще на рассмотрении (ID № 01/02/11-22/00132827). В новой платежке, если вы будете подавать уведомления, достаточно заполнить:
- поле 60 — ИНН плательщика;
- поле 104 — КБК единого налогового счета (текущий код 18201061201010000510 могут заменить);
- поля 61 и 103 — ИНН и КПП получателя;
- поле 101 — статус налогоплательщика 34.
Нули проставляются в полях «Основание платежа», «Налоговый период», «Номер документа» и «Дата документа», «КПП» плательщика, «ОКТМО», «Назначение платежа». «Плательщик».
В 2023 году можно платить налоги не единым платежом, а отдельными платежными поручениями. Этот переходный период мы разобрали в статье «Платежное поручение по ЕНП в 2023 году — порядок заполнения и инструкция».
Экстерн автоматически сформирует платежку на уплату налога по данным из расчета, уведомления или требования
Источник: www.kontur-extern.ru
Сроки уплаты НДФЛ в 2022 году: таблица
Приводим сроки уплаты НДФЛ в 2022 году с зарплаты, отпускных и прочих выплат в пользу “физиков”. Срок уплаты НДФЛ в 2022 году зависит от вида этого дохода – зарплата, больничный, отпускные, премия и т.п. Данная статья будет полезна налоговым агентам (юридическим лицам и индивидуальным предпринимателям).
Срок уплаты НДФЛ с заработной платы в 2022 году
По общему правилу удерживать и платить в бюджет налог с аванса в 2021-2022 году не нужно ( письмо Минфина России от 22.07.2015 № 03-04-06/42063 и ФНС РФ от 15.01.2016 № БС-4-11/320). Но есть исключение. Если аванс выдан в последний день месяца, то нужно не позднее следующего дня заплатить НДФЛ с аванса. Потом, когда будет выплачена вторая часть зарплаты, следует перечислить оставшуюся часть налога за отработанный месяц. К такому выводу пришел Верховный суд в определении от 11.05.2016 № 309-КГ16-1804.
Срок уплаты НДФЛ с отпускных и больничных в 2022 году
Отпускные и пособия по временной нетрудоспособности так же, как и заработная плата, облагаются НДФЛ. А вот срок уплаты НДФЛ в 2022 году с этих доходов другой. Заплатить налог в бюджет с отпускных и пособий следует не позднее последнего числа того месяца, в котором были выплачены данные доходы.
Сроки уплаты НДФЛ налоговым агентом
Далее отметим, когда налоговому агенту платить НДФЛ в 2022 году в самых распространенных ситуациях.
- Аванс и зарплата за вторую половину месяца – день, следующий за днем выплаты зарплаты за вторую половину месяца.
- Премия – день, следующий за днем ее выплаты.
- Отпускные – последний день месяца, в котором они выплачены.
- Больничные – последний день месяца, в котором они выплачены.
- Выплаты при увольнении, включая компенсацию за неиспользованный отпуск и зарплату, – день, следующий за последним днем работы.
- Дивиденды ООО – день, следующий за днем их выплаты.
- Выплаты по договорам ГПХ (подряда, оказания услуг) – день, следующий за днем выплаты любого дохода по договору, включая аванс.
- Матпомощь и прочие денежные доходы – день, следующий за днем выплаты.
- Материальная выгода от экономии на процентах – день, следующий за ближайшей денежной выплатой после расчета НДФЛ с матвыгоды.
При нарушении сроков уплаты НДФЛ в 2022 году за каждый день просрочки начисляются пени. Чтобы избежать таких расходов, важно помнить о датах платежей и соблюдать их.
Смотрите в таблице сроки уплаты НДФЛ с разных видов доходов физлиц: с зарплаты, отпускных, больничных пособий и других выплат.
Таблица с основными сроками перечисления НДФЛ в 2022 году
| Вид дохода | Крайний срок перечисления НДФЛ |
| Зарплата | Следующий рабочий день после выплаты денег |
| Отпускные | Последний день месяца, в котором перечислили сотруднику деньги |
| Больничные | Последний день месяца, в котором перечислили сотруднику деньги |
| Сверхлимитные суточные по командировке и компенсации расходов без подтверждающих документов | Следующий рабочий день после выплаты денег |
| Премии | Следующий рабочий день после выплаты денег |
Таблица со всеми сроками уплаты НДФЛ в 2022году
| Зарплата и премии | ||||
| Аванс | Последний день месяца, в котором выплатили аванс | В день выдачи второй части зарплаты | Следующий рабочий день после выдачи второй части зарплаты | П. 2 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Окончательный расчет по зарплате | Последний день месяца, в котором начислили доход | В момент выплаты после признания дохода | Следующий рабочий день после выплаты денег | П. 2 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Зарплата в натуральной форме | Последний день месяца, в котором начислили доход | Из первой денежной выплаты после того, как признали доход | Следующий рабочий день после выплаты денежного дохода | П. 2 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Премии к праздникам, например к юбилею | День, когда выплатили премию | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Квартальная или годовая премия за результаты работы | День, когда выплатили премию | В момент выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | П. 2 ст. 223, абз. 1 п. 6 ст. 226 НК РФ, письмо ФНС России 05.10.2017 № ГД-4-11/20102 |
| Выплаты подрядчикам | ||||
| Выплаты подрядчикам по гражданско-праWowым договорам | День, когда выплатили деньги | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Гонорары по авторским договорам | День, когда выплатили гонорар | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Отпуска и больничные | ||||
| Отпускные | День, когда выплатили отпускные | В момент выплаты | Последний день месяца, в котором выплатили отпускные | Подп. 1 п. 1 ст. 223, абз. 2 п. 6 ст. 226 НК РФ |
| Больничные пособия, в том числе по уходу за больным ребенком | День, когда выплатили больничные | В момент выплаты | Последний день месяца, в котором выплатили больничные | Подп. 1 п. 1 ст. 223, абз. 2 п. 6 ст. 226 НК РФ |
| Компенсация за неиспользованный отпуск | День, когда выплатили компенсацию | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Материальная помощь и подарки | ||||
| Материальная помощь в сумме свыше 4000 руб. в год | День, когда выплатили матпомощь | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Денежный подарок суммой свыше 4000 руб. в год | День, когда выдали подарок | В момент выплаты | Следующий рабочий день после выплаты денег | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Неденежный подарок, который стоит больше 4000 руб. в год | День, когда выдали подарок | Из первой денежной выплаты после того, как признали доход | Следующий рабочий день после выплаты денежного дохода | Подп. 1 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Командировочные выплаты | ||||
| Сверхлимитные суточные: — более 700 руб. в командировках по России; — более 2500 руб. в командировках за границу | Последний день месяца, в котором утвердили авансовый отчет | Из первой денежной выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | Подп. 6 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Компенсация проезда и проживания в командировке, когда нет подтверждающих документов | Последний день месяца, в котором утвердили авансовый отчет | Из первой денежной выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | Подп. 6 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Другие компенсации без документов | Последний день месяца, в котором утвердили авансовый отчет | Из первой выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | Подп. 6 п. 1 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Средний заработок за время командировки | Последний день месяца, за который начислили заработок | В момент выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | П. 2 ст. 223, абз. 1 п. 6 ст. 226 НК РФ |
| Материальная выгода | ||||
| Экономия на процентах по займу | Последний день месяца в течение срока действия договора займа | Из первой выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | Подп. 7 п. 1 ст. 223, п. 4 и п. 6 226 НК РФ |
| Матвыгода от покупки товаров и ценных бумаг за сотрудника | День, когда купили товары или ценные бумаги | Из первой денежной выплаты после того, как признали доход | Следующий рабочий день после выплаты денег | Подп. 3 п. 1 ст. 223, п. 4 и п. 6 226 НК РФ |
| Выплаты учредителям и участникам компании | ||||
| Дивиденды от долевого участия | День, когда перечислили деньги на счет учредителя | В момент выплаты | Следующий рабочий день после выплаты денег | П. 1 ст 223, абз. 1 п. 6 ст. 226 НК РФ |
| Проценты по займу от учредителя | День, когда перечислили деньги на счет учредителя | В момент выплаты | Следующий рабочий день после выплаты денег | П. 1 ст 223, абз. 1 п. 6 ст. 226 НК РФ |
| Выплата доли при выходе из общества | День, когда перечислили деньги на счет учредителя | В момент выплаты | Следующий рабочий день после выплаты денег | П. 1 ст 223, абз. 1 п. 6 ст. 226 НК РФ |
| Выплата члену совета директоров | День, когда перечислили деньги на счет получателя | В момент выплаты | Следующий рабочий день после выплаты денег | П. 1 ст 223, абз. 1 п. 6 ст. 226 НК РФ |
Прогрессивная шкала налогообложения НДФЛ
По обычной ставке 13% нужно платить НДФЛ, пока доходы не превысят 5 млн руб. Превышение облагается по ставке 15% и перечисляется по отдельному КБК – 000 1 01 02080 01 0000 110.
Источник: buhguru.com
Облагаются ли НДФЛ командировочные?
Облагаются ли НДФЛ командировочные? Это зависит от конкретной их разновидности — ознакомимся с классификацией командировочных выплат и особенностями их налогообложения.
- Удерживается ли НДФЛ с командировочной зарплаты и когда платить налог?
- Удерживаются ли с суточных налоги и в какие сроки происходит их уплата?
- Налогообложение командировочных: нюансы
Удерживается ли НДФЛ с командировочной зарплаты и когда платить налог?
В период нахождения работника в командировке работодатель продолжает начислять ему зарплату — исходя из величины среднего заработка.
Узнать больше о порядке расчета среднего заработка вы можете в статье «Как рассчитывается среднемесячная заработная плата».
Облагается ли НДФЛ командировочная зарплата? Безусловно, поскольку она является частным случаем оплаты труда (п. 9 Положения, утвержденного постановлением Правительства России от 13.10.2008 № 749). Выплата командировочной зарплаты осуществляется в те же сроки, что и выплата обычной зарплаты.
Если командируемый и работодатель имеют договоренность о выплате зарплаты на карту и у первого возникли сложности с ее обналичиванием или даже расходованием — например, в силу того, что на местности нет банкоматов его кредитного учреждения (или интернета вообще), то работодатель может отправить деньги почтовым переводом (п. 11 Положения).
Но когда платить НДФЛ с командировочных? Так как с точки зрения налогового учета командировочная зарплата — полный аналог обычной, НДФЛ с нее платится в те же сроки — на следующий день после удержания. А удержание происходит со следующей первейшей выплаты после наступления дня признания дохода полученным, то есть последнего дня месяца начисления дохода.
Киплинг Р. Д. съездил в командировку в марте 2020 года на 10 дней. Он получил зарплату за июнь (в которую включена командировочная часть) 1 апреля. Налогооблагаемый доход признается по состоянию на 31 марта. НДФЛ по всем частям зарплаты подлежит удержанию 1 апреля, уплате — 2 апреля.
Удерживаются ли с суточных налоги и в какие сроки происходит их уплата?
Теперь поговорим о порядке уплаты и сроках уплаты НДФЛ с командировочных в виде суточных. Они выдаются работнику на личные расходы (питание, оплата транспорта внутри города, в который он уехал, и иные цели, которые он вправе не конкретизировать).
Удерживается ли НДФЛ с суточных? Нет, если они не превышают:
- 700 руб. в день на одного сотрудника — при командировках по России;
- 2500 руб. в день на одного сотрудника — при командировках за рубежом.
Суточные сверх указанного лимита уже подлежат обложению НДФЛ.
Суточные признаются налогооблагаемым доходом по состоянию на последний день месяца, в котором бухгалтерия организации-работодателя утвердила авансовый отчет, составленный вернувшимся из командировки работником (подп. 6 п. 1 ст. 223 НК РФ). Это необязательно тот месяц, за который начисляется командировочная зарплата, поскольку сроки утверждения отчета работодатель определяет самостоятельно и может сдвигать их довольно значительно относительно дня получения отчета от работника (п. 6.3 указания Банка России от 11.03.2014 № 3210-У).
То, в каком месяце работник получил суточные на руки, не имеет значения с точки зрения налогового учета.
Срок уплаты НДФЛ с командировочных в виде суточных — следующая ближайшая выплата, начиная от дня признания суточных доходом.
Знакомый нам Киплинг Р. Д. сдал авансовый отчет по своей командировке 20 марта. Суточные по этому отчету подлежат признанию доходом по состоянию на 31.03.2020. НДФЛ по суточным будет удержан с зарплаты Иванова, выплачиваемой, как мы уже знаем, 1 апреля, и уплачен в бюджет 2 апреля.
Налогообложение командировочных: нюансы
Работодателю, осуществляющему налоговый учет командировочных в части зарплаты и суточных, следует иметь в виду, что:
Есть два вида командировочных выплат — зарплата за период командировки и суточные. При этом суточные подразделяются на нормативные (на них не начисляется НДФЛ) и сверхнормативные (на них налог начисляется). Командировочная зарплата, как и обычная, признается подлежащим обложению НДФЛ доходом по состоянию на конец месяца, за который произведено начисление. Суточные — по состоянию на конец месяца, в котором утвержден сданный работником авансовый отчет.
Еще больше материалов по теме — в рубрике «НДФЛ».
Источник: nsovetnik.ru
НДФЛ с командировочных: как правильно учесть, начислить и заплатить

Практически в каждой организации возникает необходимость отправлять тех или иных сотрудников в командировку. Такой рабочий выезд по заданию работодателя требует особо тщательного подхода к документальному оформлению и бухгалтерскому учету. И одним из наиболее сложных является вопрос о том, как, когда и куда платить НДФЛ с командировочных. Особенно важно правильно учесть дополнительные расходы и сверхнормативные траты и выплаты, если рабочих выездов организуется много, в том числе в другие государства.
Что облагается налогом
Один из важнейших вопросов — облагаются ли командировочные НДФЛ и в каком объеме. Законодательством установлена фиксированная сумма затрат, которая не облагается налогом даже в случае отсутствия первичных подтверждающих документов. Для поездок по стране это 700 рублей, для рабочих визитов в другие государства — 2 500 рублей за каждые сутки командировки. При этом детализация затрат необязательна, сумма является фиксированной.
Согласно существующим нормам и правилам, налогообложению также не подлежат:
- транспортные затраты;
- суммы на наем жилья;
- суточные;
- расходы на визу;
- затраты на связь.
Чтобы эти суммы не попали под НДФЛ, необходимо их документально подтвердить. Чеки, квитанции, иные документы об оплате и письменно зафиксированные договоренности с подрядчиками и работодателями должны быть представлены в бухгалтерию командированным сотрудником, а затем и проверяющим органам.
Начислять и уплачивать НДФЛ стоит только в том случае, если есть какие-либо возмещения, не укладывающиеся в фиксированную сумму и не оговоренные, не согласованные заранее с работодателем. В этом случае налог уплачивается обязательно.

При расчете командировочных важно понимать, что все подобные расходы можно возместить исключительно сотруднику, который состоит в праWowых отношениях с работодателем. К примеру, специалист, работающий по гражданско-праWowому договору, не может быть командирован, соответственно, и все возмещения после рабочих поездок должны облагаться НДФЛ, поскольку они не являются фактически командировками.
Начисление командировочных должно определяться внутренним документом организации, к примеру, коллективным соглашением или дополнительным соглашением к трудовому договору. Работодатель вправе по собственному усмотрению возместить работнику любую сумму сверх установленных норм и подтвержденных затрат, в том числе в качестве бонусов. Однако все эти суммы должны обязательно облагаться налогом.
Расчёт заработной платы
Согласно трудовому законодательству, на время командировки работодатель не только сохраняет за сотрудником его должность, но и гарантирует ему выплаты в размере среднего заработка за установленный период. Данная сумма является частью заработной платы и потому не может быть освобождена ни от каких дополнительных начислений, включая страховые взносы и соответствующие налоги.
Особое внимание следует уделить уплате налога со среднего заработка при командировке в другие государства. Если сотрудник является резидентом страны, его доход облагается по стандартной ставке — 13 процентов, поскольку является доходом из источников в РФ. Если же работник является нерезидентом, ставка будет составлять уже 30 процентов от среднего заработка. При этом есть и немаловажное исключение: трудовой договор может предусматривать, что сотрудник имеет закрепленное рабочее место за границей. В этом случае поездка в принципе не считается командировкой.
Формы 2 и 6 НДФЛ
Командировочные в 2 НДФЛ отражаются с указанием соответствующих кодов классификатора. При этом очень важно указать их в справке Wowремя, без опозданий, в соответствующем периоде. Средний доход, выплаченный за весь период поездки, должен быть отражен с кодом 2000, поскольку с точки зрения отчетности данные суммы входят в общий фонд заработной платы. Сверхнормативные суточные, которые выплачены по инициативе работодателя, должны быть также отражены в справке, но уже с указанием кода 4800. Данные суммы попадут в категорию иных доходов.
Расчёт сумм налога, уплаченных налоговым агентом, то есть работодателем, а именно в форме 6 НДФЛ крайне важно правильно указать:
- сумму расходов;
- дату учета;
- сумму удержанных налогов.
В полученный доход необходимо занести исключительно сверхнормативные суточные компенсации, поскольку данные по средней заработной плате уже поданы в форме 2 НДФЛ, поэтому командировочные в 6 НДФЛ уже должны быть отражены без этих сумм. Заполнение строк с датами нередко вызывает серьезные затруднения.
Датой получения дохода будет считаться тот день, когда сотрудник подал авансовый отчет, а руководитель его утвердил. Зачастую эта дата совпадает с днем возвращения из рабочей поездки. Дата удержания суммы налога должна совпадать с датой, когда НДФЛ фактически перечисляется. При этом есть существенное ограничение: произойти это должно не ранее последнего числа месяца, в котором доход был получен.
Куда и когда платить НДФЛ
Адресат получения выплат по налогу НДФЛ определяется по основному месту работы командированного сотрудника. Затруднения с перечислением конкретному органу могут возникать в том случае, если работник находился в длительной командировке в городе или стране по месту нахождения дополнительного офиса. В данном случае важную роль играет тот факт, что, независимо от срока пребывания в командировке, для сотрудника не было создано новое рабочее место, не произошли изменения в штатном расписании и трудовом договоре. Поэтому неверно будет перечислять налог по месту регистрации командировочного места.
Уплата налога за командировочные выплаты должна быть произведена в те же сроки, что и переводы в бюджет с основной заработной платы, которую получают сотрудники. То же касается и расходов компании, которые учитываются на счетах основных средств или же подаются в декларациях как иные доходы физических лиц.
Источник: likbiz.su
В какой срок производить перечисление НДФЛ в бюджет по начисленному среднему заработку за командировку?
Вопрос: За время нахождения работника организации в командировке ему начисляется и выплачивается средний заработок. При перечислении аванса по заработной плате за первую половину месяца (1 — 15-е число) средний заработок, начисленный по командировкам за период с 1-го по 15-е число, также выплачивается с начисленной оплатой труда этого периода. При выплате заработной платы за первую половину месяца НДФЛ в бюджет не перечисляется. В какой срок производить перечисление НДФЛ в бюджет по начисленному среднему заработку за период с 1-го по 15-е число?
Ответ: Выплата среднего заработка может производиться одновременно с выплатой заработной платы. Если НДФЛ за первую половину месяца организация перечисляет в бюджет при выплате заработной платы за вторую половину месяца, то НДФЛ должен быть начислен и удержан в последний день месяца, за который работнику был начислен средний заработок, и перечислен в бюджет не позднее дня, следующего за днем выплаты налогоплательщику дохода по итогам месяца.
Обоснование: В соответствии со ст. 167 Трудового кодекса РФ при направлении работника в служебную командировку ему гарантируется сохранение места работы (должности) и среднего заработка, а также возмещение расходов, связанных со служебной командировкой.
Наряду с этим средний заработок за период нахождения работника в командировке, а также за дни нахождения в пути, в том числе за время вынужденной остановки в пути, сохраняется за все дни работы по графику, установленному в командирующей организации (п. 9 Положения об особенностях направления работников в служебные командировки, утвержденного Постановлением Правительства РФ от 13.10.2008 N 749 (далее — Положение о командировках)).
Статьей 136 ТК РФ установлено, что заработная плата выплачивается не реже чем каждые полмесяца. Конкретная дата выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена.
Работнику при направлении его в командировку выдается денежный аванс на оплату расходов на проезд и наем жилого помещения и дополнительных расходов, связанных с проживанием вне места постоянного жительства (суточные) (п. 10 Положения о командировках).
Согласно п. 2 ст. 223 Налогового кодекса РФ при получении дохода в виде оплаты труда датой фактического получения налогоплательщиком такого дохода признается последний день месяца, за который ему был начислен доход за выполненные трудовые обязанности в соответствии с трудовым договором (контрактом).
Налоговые агенты обязаны перечислять суммы исчисленного и удержанного налога не позднее дня, следующего за днем выплаты налогоплательщику дохода (п. 6 ст. 226 НК РФ).
Таким образом, законодательством не установлен срок выплаты среднего заработка, сохраняемого на время нахождения в командировке. Средний заработок сохраняется за все дни работы по графику, установленному в командирующей организации, и вместо заработной платы за время командировки выплачивается именно средний заработок. Следовательно, для определения срока перечисления НДФЛ в бюджет необходимо учесть то, что выплату среднего заработка практически можно рассматривать как выплату заработной платы.
Региональный информационный центр
Источник: enterfin.ru