
Если сотрудник был направлен в командировку, значит, поездка должна оплачиваться либо непосредственным работодателем, либо принимающей стороной — никаких формулировок вроде «командировки за свой счет» по закону быть не может. Работник получает не только среднемесячный оклад, но и компенсацию расходов на переезд в обе стороны, проживание, питание и прочие оговоренные с нанимателем моменты.
Главное — выполнить поставленную начальством задачу. Поэтому, вопроса, оплачиваются ли дни командировки, быть не должно — конечно, оплачиваются. Но у многих вызывает сомнение, каждый ли день пребывания в поездке будет оплачен — что на счет выходных, дней в пути и вынужденные остановки? Давайте выясним.
Оплачиваются ли дни командировки, и как происходит оплата
В течение всей поездки сотрудник должен хранить билеты, чеки, квитанции, договора на оплату, чтобы иметь возможность подтвердить свои расходы.
Поскольку командировочные расходы предприятия при грамотном оформлении поездки можно учесть при расчете налогооблагаемой базы по налогу на прибыль, компания заинтересована в начислении оклада и компенсация командированному сотруднику.
Командировки и служебные поездки. Порядок оформления и оплаты
Чтобы не было претензий от налоговых органов, нужно грамотно рассчитать количество дней, проведенных сотрудником в командировке, приложить к вычислениям документы, являющиеся основанием для начисления суточных и зарплаты — приказ руководителя (форма Т-9), служебную записку.
Срок пребывания в поездке будет отражен в служебной записке, если работник путешестWowал на личном авто, и в приказе по форме Т-9. За командированным сотрудник необходимо сохранить занимаемую должность и оклад на весь период пребывания в командировочной поездке.
Командировка должна оплачиваться в 2 этапа — перед поездкой выплачивается аванс, по приезду — остаток в соответствии с отчетом работника о расходах и выполненных заданиях. Вернувшемуся из служебной поездки работнику в целом полагаются следующие выплаты:
- Заработная плата за время нахождения в командировке.
- Суточные — компенсация расходов за каждый день пребывания в командировке на территории другого предприятия, за время пути, за праздничные и выходные дни (до 700 рублей, если поездка совершается в пределах РФ).
- Компенсация расходов, имеющих отношение к командировке — покупка билетов на поезд или самолет, аренда квартиры или оплата номера в гостинице, питание, телефонная связь и пр.
- Возмещение расходов на интернет, если использование сети требует работа.
- Суточные в иностранной валюте — при поездке за границу (до 2500 рублей в сутки в рублевом эквиваленте).
- Компенсация прочих затрат, которые были заранее оговорены с нанимателем.
В каких случаях командировка не оплачивается
В тот период времени, за который сотруднику перечисляются командировочные деньги, не должны входить предшествующие служебные командировки, имевшие место в расчетном периоде.
Полностью оставить работника без выплат за пребывание в командировке предприятие не имеет права, однако, в следующих случаях суммы выплат могут существенно сокращаться:
- Если сотрудник в период пребывания в командировке прогулял работу. Работодатель сам определит, какие выплаты сократить, но суточные начисляться за этот день точно не будут.
- Если подчиненный вернулся из поездки раньше и не использовал выделенные ему дни для работы. Если работник в «лишние» дни истратил остаток средств, выданных авансом, по его письменному заявлению деньги вычтут из зарплаты.
- Если работник тратил деньги на нужды, которые работодатель не собирался ему компенсировать.
- Если продолжительность командировки составила 1 день и меньше.
- Если сотрудник не подтвердил свои расходы.
- Если за период пребывания сотрудником в командировке компания приостановила работу или была ликвидирована — в зависимости от состояния банковского счета фирмы.
Законодательные акты по теме
| ст. 167 ТК РФ | О сохранении за командированным работником должности и оклада на весь период пребывания в командировке |
Типичные ошибки
Ошибка: Сотрудник по прибытию на место работы из служебной поездки требует выплатить ему зарплату за период пребывания в командировке.
Комментарий: Заработная плата за время пребывания в командировке начисляется на общую сумму заработка сотрудника по итогам месяца.
Ошибка: Работодатель по своему усмотрению выплачивается сотруднику, пребывающему в командировке на территории России, суточные в размере 1500 рублей в день, не облагая выплаты НДФЛ.
Комментарий: Закон позволяет не облагать налогом на добавленную стоимость только суточные в следующих пределах — максимум 700 рублей в сутки, если место назначения находится в России, 2500 рублей в сутки, если сотрудник поехал за рубеж.
Ответы на распространенные вопросы о том, оплачиваются ли дни командировки
Вопрос №1: Сотрудник направлен в командировку, длительность которой составила менее суток. Будут ли выплачены суточные?
Ответ: Нет, в данном случае суточные выплачивать не положено.
Вопрос №2: Как доказать, что командированный сотрудник пользовался услугами такси, чтобы получить компенсацию расходов?
Ответ: Пользоваться такси нужно только в крайнем случае. Доказать, что были понесены расходы, можно, взяв заказ-наряд и квитанцию об оплате проезда.
Источник: pravo-invalida.ru
Порядок учета командировочных расходов в 2022 году
Учет командировочных расходов в 2022 году имеет свои особенности. Рассмотрим, какими документами должен руководстWowаться бухгалтер, чтобы правильно рассчитать и учесть расходы на командировку.
Вам помогут документы и бланки:
- Учет командировочных расходов: расчет и оформление
- Учет расходов по загранкомандировкам
- Командировочные расходы при УСН «доходы минус расходы»
- Отражение командировочных расходов в бухгалтерском учете
- Бухгалтерские проводки по командировочным расходам
- Итоги
Учет командировочных расходов: расчет и оформление
Многие компании и ИП в процессе своей деятельности сталкиваются с необходимостью отправить сотрудников в поездку вне места постоянной работы с целью выполнения определенных поручений. Такая поездка называется командировкой (ст. 161 ТК РФ). При этом работодатель обязан сохранить за командированным работником его рабочее место, средний заработок, а также возместить понесенные им издержки, перечень которых установлен законодательством.
Чтобы правильно и обоснованно учитывать командировочные расходы, бухгалтер должен иметь надлежащим образом оформленные документы, подтверждающие факт хозяйственной операции.
Учет командировочных расходов можно разделить на 2 основных этапа:
- предварительный расчет и выдача денег под отчет командированному лицу;
- утверждение авансового отчета сотрудника о потраченных суммах.
Для того чтобы выплатить аванс работнику на расходы для командировки, бухгалтеру нужно рассчитать его на основании внутренних документов:
- приказа или распоряжения руководителя о направлении работника компании в служебную командировку, в котором указываются Ф. И. О. сотрудника, срок и назначение поездки (для выполнения служебного задания);
- письменного решения руководителя о поездке сотрудника в командировку на служебном или личном транспорте (если таковое принято).
Исходя из того, что написано в этих двух локальных документах, а также положения о командировках, разработанного и принятого в компании, бухгалтер рассчитывает денежный аванс, в который входят:
- стоимость билетов за проезд до места командировки и обратно;
- оплата за проживание в гостинице;
- суточные на каждый день нахождения в командировке;
О том, платить ли работнику суточные за дни в пути, если билетом предусмотрено питание, читайте в материале «Билетом в командировку предусмотрено питание — платить ли работнику суточные за дни в пути?».
- другие траты, разрешенные руководством.
Можно ли учесть при налогообложении расходы командированного лица на такси читайте в статье «Отражаем расходы на такси в налоговом учете (нюансы)».
Размер суточных не зависит от затрат на проезд и жилье. Эта отдельная статья расходов определяется как денежные средства, необходимые для выполнения работы и проживания во время командировки (на питание).
Суточные не ограничены законодательством, и каждая коммерческая организация вправе установить их размер внутренним актом. При этом нужно помнить, что существует лимит, свыше которого необходимо рассчитывать НДФЛ и удерживать его с работника, а также начислять страховые взносы. В 2022 году этот лимит равен 700 руб. в сутки для командировок по России и 2 500 руб. — для загранкомандировок.
Выплачиваются суточные за все дни в командировке, в том числе за выходные и нерабочие праздничные, а также дни в пути и вынужденные остановки (п. 11 положения об особенностях направления работников в служебные командировки, утвержденного постановлением Правительства РФ от 13.10.2008 № 749). Отчитываться за использование суточных работнику не нужно.
Другими расходами могут быть траты на мобильную связь, интернет, оплата товаров и услуг, необходимых для работы.
Если у вас есть доступ к КонсультантПлюс, проверьте правильно ли вы учли командировочные расходы при подсчете налога на прибыль. Если доступа нет, получите пробный онлайн-доступ к праWowой системе бесплатно.
Работник получает аванс в кассе организации или безналичным перечислением на карту и до окончания 3 дней после возвращения на постоянное место работы отчитывается в бухгалтерии за полученные деньги.
Учет расходов по загранкомандировкам
Командировка за границу оформляется так же, как и по России, только имеет некоторые особенности:
- Добавляются дополнительные траты на оформление визы, заграничного паспорта, консульские и другие сборы, необходимые для выезда за границу (подп. 12 ст. 264 НК).
- Лимит суточных, необлагаемых НДФЛ и взносами при командировке в другую страну, равен 2 500 руб.
- При поездке за границу время для расчета суточных определяется по проездным документам, а в случае их отсутствия по проездным документам или по подтверждающим документам принимающей стороны (п.7 положения о командировках №749).
- Первичные документы, оформленные на иностранном языке, должны быть переведены на русский (п. 9 Положения по бухучету, утвержденного приказом Минфина РФ от 29.07.1998 № 34н).
Если работник самостоятельно покупал валюту, то при составлении отчета ему необходимо приложить справки о ее покупке. Если такой справки не будет, то расходы будут пересчитаны по курсу Центробанка на момент получения подотчетных денег (пп. 5, 6, 7 ПБУ 3/2006).
После утверждения отчета:
- остаток аванса, возвращенный в валюте, приходуется в кассу с пересчетом в рубли по официальному курсу на дату поступления денег;
- перерасход, произведенный в валюте, выдается сотруднику в рублях с пересчетом по курсу на день утверждения авансового отчета.
По суточным в валюте та их часть, которая облагается НДФЛ, должна быть пересчитана в рубли по курсу на последний день месяца, в котором был утвержден авансовый отчет (письмо Минфина от 01.11.2016 № 03-04-06/64006).
Как учитывать расходы в иностранной валюте по загранкомандировке, разъяснили эксперты КонсультантПлюс. Получите пробный доступ к системе и бесплатно переходите в Готовое решение.
ВАЖНО! Если в локальном нормативном акте компании указать размер суточных в иностранной валюте, а выплатить сотруднику в рублях, то перерасчет делать не нужно (письмо Минфина от 22.04.2016 № 03-04-06/23252).
Командировочные расходы при УСН «доходы минус расходы»
При направлении работника в служебную командировку организация на УСН рассчитывает командировочные расходы так же, как при ОСНО. Возместив сотруднику все предусмотренные законом командировочные расходы, предприятие вправе уменьшить на них свои доходы в целях налогообложения при условии документального подтверждения и экономического обоснования произведенных затрат (подп. 13 п. 1 ст. 346.16 НК РФ).
Отличительной особенностью является дата включения командировочных издержек в расходы. Поскольку учет расходов на УСН ведется кассовым методом, датой признания расходов считается дата утверждения авансового отчета. Однако в случае если работник израсходовал собственные средства и компания их ему возмещает, включить возмещаемые выплаты в книгу учета доходов и расходов следует в момент выдачи денег из кассы (п. 2 ст. 346.17 НК РФ).
Еще один нюанс. По мнению Минфина, ИП без работников на упрощенке не может учитывать расходы на собственные поездки. Аргументирует такую позицию ведомство следующим образом: командировка — это поездка сотрудника по распоряжению работодателя. А у ИП работодатель отсутствует, равно как и он сам не может являться своим сотрудником (письма Минфина от 26.02.2018 № 03-11-11/11722, от 05.07.2013 № 03-11-11/166). Суды же с такими выводами, как правило, не согласны (постановление ФАС ДВО от 22.08.2011 по делу № А73-9729/2010).
Подробнее о признании расходов при УСН читайте в материале «Перечень расходов при УСН «доходы минус расходы»».
Отражение командировочных расходов в бухгалтерском учете
Утвержденный авансовый отчет — по форме АО-1 или самостоятельно разработанной форме — с приложенными к нему документами, подтверждающими произведенные в интересах фирмы расходы, будут служить основанием для отражения этих трат в бухгалтерском учете.
ВАЖНО! С 01.01.2013 использование унифицированных форм документов необязательно. Организации вправе разработать собственные бланки со всеми обязательными реквизитами первичных документов и утвердить их в учетной политике.
А с 01.01.2022 вступил в силу ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете», который устанавливает перечень реквизитов первичных документов, их форматы в электронном виде и порядок работы с ними. Положение о том, что документы следует хранить только на территории РФ, вступает в силу с 01.01.2024 года. Подробнее об этом мы писали в статье.
Что должен пересчитать и проверить бухгалтер?
Корректировочный расчет суточных (в случае, если командировка была короче или продолжительнее, чем было запланировано) бухгалтер при проверке авансового отчета проводит на основании билетов на проезд, из которых он берет дату отъезда и дату возвращения. Днем выезда считается текущий день, если время отправления в билетах — до 24:00 включительно, и следующий — с 00:00.
НАПОМИНАЕМ! Если поездка была совершена на личном транспорте, то суточные считаются по путевому листу и счетам за проживание, по которым бухгалтер может отследить дату приезда и выезда для расчета суток в командировке.
Если нет никаких проездных документов, а также бумаг, подтверждающих факт проживания в месте командировки, работником предоставляется служебная записка о фактическом сроке пребывания в командировке, подтвержденная записью принимающей стороны. Ответственное лицо организации, в которую был командирован сотрудник, должно поставить отметку о дате прибытия и выбытия (п. 7 Положения о служебных командировках от 13.10.2008 № 749).
Если работник воспользовался служебным или личным транспортом, и ему необходима компенсация за его использование и бензин, то он должен представить служебную записку, путевой лист, по которому рассчитывается пройденный километраж, приложить счета и чеки за покупку топлива. Возможность возмещения таких трат должна быть предусмотрена в учетной политике.
Также должны быть проверены документы по найму жилья, подтверждающие оплату: чеки, квитанции, договор найма, расписка хозяина дома или квартиры. При проверке учитывается и утверждается фактически оплаченная и подтвержденная сумма.
Бухгалтерские проводки по командировочным расходам
Рассмотрим, какие проводки в 2022 году по учету командировочных расходов предусматривает План счетов.
В день выдачи работнику аванса на командировку делается проводка:
Дт 71 Кт 50, 51 — выплачены деньги на командировочные расходы.
После утверждения авансового отчета будут сделаны проводки в соответствии с распределением потраченных сумм по их назначению:
Дт 20, 23…44 Кт 71 — суточные, билеты на проезд (без НДС), счет гостиницы (без НДС);
Дт 19 Кт 71 — отражен НДС за проезд и жилье;
Дт 68 Кт 19 — принят к вычету НДС за транспорт и проживание;
Дт 20, 44, 91-2, 08, 10. Кт 71 — учтены другие расходы;
Дт 50 Кт 71 — возврат в кассу организации остатка аванса;
В конце месяца возможна следующая проводка:
Дт 70 Кт 68 — удержан НДФЛ с превышающих лимит суточных.
Итоги
Траты организации — на проезд, жилье, суточные и другие, утвержденные руководством, — компания имеет право отнести на расходы и уменьшить налогооблагаемую базу. Бухгалтеру следует ответственно отнестись к проверке отчета, чтобы у проверяющих органов не возникло никаких сомнений и вопросов.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Источник: nalog-nalog.ru
Оплата служебных командировок и командировочные расходы
Необходимость направить работника в служебную командировку может возникнуть по самым разным причинам: участие в переговорах, заключение договора с контрагентом, покупка имущества и т.д. Подробнее о том, какие поездки сотрудников признаются служебными командировками и о порядке их документального оформления, Вы можете прочитать в предыдущей статье.
Однако правильно оформить командировку – это только полдела: для бухгалтера особый интерес представляет «расходная» составляющая служебной командировки. Дело в том, что любая командировка неизбежно связана с дополнительными затратами, к которым относятся, например, расходы на проезд и проживание сотрудника в месте командирования. Кроме того, работнику за время командировки полагается оплата, рассчитанная в особом порядке. В этой статье речь пойдет как раз о выплатах, связанных со служебной командировкой, их учетном отражении и налогообложении.
Работнику, направленному в служебную командировку, полагаются следующие выплаты:
- оплата дней, проведенных в командировке;
- суточные;
- возмещение понесенных в ходе командировки расходов (на проезд, на проживание и т.д.).
На основании приказа о направлении сотрудника в командировку ему выдается аванс в сумме суточных, а также предстоящих командировочных расходов. Аванс может выдаваться как наличными из кассы, так и путем перечисления на банковскую карту сотрудника. По возвращении из командировки в течение трех рабочих дней работник представляет в бухгалтерию авансовый отчет с подтверждающими документами, на основании которого происходит корректировка выданного ранее аванса: либо работнику возмещается перерасход, либо он вносит остаток неизрасходованного аванса.
Оплата труда за дни командировки начисляется работнику по итогам соответствующего месяца вместе с заработной платой за отработанные дни и выплачивается в ближайший день, предусмотренный для выплаты заработной платы.
Так обобщенно выглядят расчеты с работником, направленным в служебную командировку. Однако все выплаты имеют свои особенности, связанные с порядком расчета, а также начисления НДФЛ и взносов. Поэтому подробнее остановимся на каждом виде выплат.
Оплата дней командировки
За рабочие дни, проведенные в служебной командировке, работнику начисляется средний заработок (п. 9 Положения об особенностях направления работников в служебные командировки). Средний заработок за время командировки рассчитывается в соответствии с Положением об особенностях порядка исчисления средней заработной платы по следующей формуле:
СЗ = ЗП рп / Дн рп х Дн ком
- СЗ – средний заработок за рабочие дни командировки;
- ЗП рп – выплаты, учитываемые для расчета среднего заработка, начисленные работнику в расчетном периоде (перечень этих выплат установлен п. 2 Положения об особенностях порядка исчисления средней заработной платы);
- Дн рп – количество дней, отработанных в расчетном периоде;
- Дн ком – количество рабочих дней, приходящихся на дни командировки.
В качестве расчетного периода принимается период, равный 12 календарным месяцам, предшествующим месяцу начала командировки. Если работник отработал в организации меньше года, то для него расчетный период будет начинаться с первого дня работы и заканчиваться последним календарным днем месяца, предшествующим месяцу начала командировки.
! Обратите внимание: Выходные или нерабочие праздничные дни, проведенные в командировке, подлежат оплате в том случае, если работник в такие дни работал или выехал в командировку, вернулся из командировки, находился в пути к месту командировки или обратно. Оплата выходных или нерабочих праздничных дней, проведенных в командировке, производится в размере не менее двойной дневной (часовой) тарифной ставки (части оклада) или в размере одинарной дневной (часовой) тарифной ставки (части оклада) с предоставлением отгула (ст. 153 ТК РФ, п. 5 Положения об особенностях направления работников в служебные командировки). Подробнее об этом читайте в статье «Работа в выходные и праздники: как оформить и оплатить».
Пример расчета оплаты служебной командировки
ООО «Альфа» направила своего работника Иванова А. В. в служебную командировку с 8 по 14 февраля 2015, при этом 8 февраля (день выезда в командировку) и 14 февраля (день возвращения из командировки) приходятся на воскресенье и субботу, соответственно. В ООО «Альфа» установлена 5-тидневная рабочая неделя. В течение расчетного периода (с 1 февраля 2014 по 31 января 2015) Иванов А.В. был в отпуске с 4 по 17 августа 2014, а также на больничном с 8 по 12 декабря 2014, остальные месяцы расчетного периода отработаны полностью. Иванову А.В. установлен оклад в размере 30 тыс. руб., дополнительных выплат в расчетном периоде не было.
- Заработная плата за неполностью отработанные месяцы составила:
- За август 2014 года: 15 714,29 руб. ( 30 000 руб. / 21 дн. х 11 дн. )
- За декабрь 2014 года: 23 478,26 руб. ( 30 000 руб. / 23 дн. х 18 дн. )
- 339 192,55 руб. (30 000 руб. х 10 мес. + 15 714,29 руб. + 23 478,26 руб.)
- 230 дн. (245 – 10 – 5)
- 7 373,75 руб. (339 192,55 руб. / 230 дн. х 5 дн.)
- 6 315,79 руб. (30 000 руб. / 19 дн. х 2 х 2 дн.)
- 15 164,29 руб. (7 37,75 руб. + 6 315,79 руб.)
С сумм оплаты дней, проведенных работником в командировке, удерживается НДФЛ, а также начисляются страховые взносы в том же порядке, что и с сумм заработной платы.
Суточные
При направлении работника в служебную командировку работодатель обязан возместить ему дополнительные расходы, связанные с проживанием вне места постоянного жительства – суточные (ст. 168 ТК РФ). Суточные выплачиваются за каждый календарный день нахождения в командировке, включая выходные и нерабочие праздничные дни, а также дни, проведенные в пути (п. 11 Положения об особенностях направления работников в служебные командировки). Как определяется фактический срок служебной командировки, и какими документами он подтверждается, рассмотрено в статье «Служебные командировки сотрудников: оформляем правильно».
Конкретный размер (норму) суточных, выплачиваемых командированным работникам, каждый работодатель устанавливает самостоятельно в соответствующем локальном нормативном акте (например, в Положении о командировках). Целесообразно отдельно прописать размер суточных для командировок по РФ и отдельно – для командировок за границу. При этом для загранкомандировок суточные выплачиваются:
- за день выезда из РФ — по нормам для командировок за границу;
- за день въезда в РФ — по нормам для командировок по РФ.
Дата выезда за пределы РФ и въезда подтверждается отметками о пересечении границы в загранпаспорте или по проездным документам (для стан СНГ).
! Обратите внимание: При направлении работника в однодневную командировку (когда день выезда в командировку и день возвращения совпадают) суточные:
- не выплачиваются, если командировка осуществляется в пределах РФ (п. 11 Положения об особенностях направления работников в служебные командировки);
- выплачиваются в размере 50% от нормы для командировок за границу, если командировка осуществляется за пределы РФ (п. 20 Положения об особенностях направления работников в служебные командировки).
НДФЛ не удерживается с сумм суточных, не превышающих 700 руб. за каждый день командировки по РФ и 2500 руб. за каждый день загранкомандировки (п. 3 ст. 217 НК РФ). Страховые взносы не начисляются на всю сумму суточных в пределах норм, установленных локальным нормативным актом организации (ч. 2 ст.
9 Закона № 212-ФЗ).
Возмещение расходов, связанных с командировкой
Согласно ст. 168 ТК РФ работодатель обязан возместить работнику, направленному в командировку, следующие расходы:
- по проезду;
- по найму жилого помещения;
- иные расходы, произведенные работником с разрешения или ведома работодателя.
Как и в случае с суточными, порядок возмещения расходов, понесенных работником в командировке, необходимо закрепить в локальном нормативном акте. Так, например, в локальном акте, регулирующем служебные командировки, можно прописать, что расходы на проезд к месту командировки и обратно возмещаются в сумме фактически понесенных затрат, но не более стоимости проезда транспортом определенного класса или категории (например, в салоне экономического класса в случае пользования самолетом). Таким образом, у работников не возникнет соблазна «пошиковать» в командировке за счет организации, а работодатель обезопасит себя от неоправданных расходов.
Для обоснования понесенных расходов работник по возвращении из командировки представляет авансовый отчет с подтверждающими документами. Такими документами могут служить, например:
- для расходов на проезд: проездные билеты, распечатка электронного билета или посадочного талона (в случае покупки электронного билета); чеки ККТ (если использовались услуги такси); документы, подтверждающие использование личного транспорта сотрудника (если проезд в командировке осуществлялся на личном транспорте сотрудника) и т.д.;
- для расходов по найму жилого помещения: чек ККТ и счет гостиницы; договор аренды квартиры (комнаты); договор с риэлтерским агентством (если поиск жилья произведен через него), квитанция к приходному кассовому ордеру или чек ККТ, свидетельствующие об оплате услуг агентства недвижимости, и т.д.
- для прочих расходов: документы, подтверждающие оплату услуг связи, списки телефонных вызоWow с указанием дат и времени (для расходов на услуги связи); багажная квитанция (для расходов по хранению багажа) и т.д.
В ТК перечень расходов, которые работодатель компенсирует командированному работнику является открытым, то есть в числе иных расходов могут возмещаться практически любые расходы, предусмотренные локальным актом о командировках или произведенные с разрешения работодателя. Кроме того, работодатель может предусмотреть порядок возмещения расходов, понесенных в служебной командировке, по которым отсутствуют подтверждающие документы. Однако далеко не все командировочные расходы, которые работодатель оплачивает сотрудникам, освобождаются от обложения НДФЛ и страховыми взносами.
Не подлежат обложению НДФЛ и страховыми взносами следующие расходы на служебные командировки (п. 3 ст. 217 НК РФ, п. 2 ст. 20.2 Федерального закона № 125-ФЗ, п. 2 ст. 9 Федерального закона № 212-ФЗ):
- на проезд до места назначения и обратно,
- сборы за услуги аэропортов, комиссионные сборы,
- расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок,
- на провоз багажа,
- расходы по найму жилого помещения,
- расходы на оплату услуг связи,
- сборы за выдачу (получение) и регистрацию служебного заграничного паспорта,
- сборы за выдачу (получение) виз,
- расходы на обмен наличной валюты или чека в банке на наличную иностранную валюту.
Как видите, этот перечень является закрытым. Таким образом, если работодатель возмещает сотруднику расходы, не поименованные в перечне, например, на парковку автомобиля в командировке, то с суммы этих расходов придется удержать НДФЛ и начислить взносы (Письмо Минфина России от 25.04.2013 № 03-04-06/14428, Письмо Минздравсоцразвития России от 26.05.2010 № 1343-19).
Выплаты сотрудникам в возмещение указанных расходов на командировки освобождаются от НДФЛ и страховых взносов только при условии их документального подтверждения. Если подтверждающих документов нет, то расходы на проезд облагаются НДФЛ и взносами в полной сумме. Расходы по найму жилого помещения при отсутствии их документального подтверждения облагаются страховыми взносами целиком, а НДФЛ – в части, превышающей:
- 700 руб. в день для командировок по РФ;
- 2500 руб. в день для командировок за границу.
! Обратите внимание: В некоторых случаях расходы на проезд и проживание сотрудника в командировке при более детальном рассмотрении не признаются таковыми, и, соответственно, подлежат обложению НДФЛ и страховыми взносами:
- расходы на питание, стоимость которого отдельно выделена в счете гостиницы (п. 1 Письма Минфина от 14.10.2009 № 03-04-06-01/263);
- расходы на проезд, если даты билетов и даты командировки не совпадают (например, если сотрудник использовал отпуск в месте командировки) (п. 2 Письма Минфина от 03.09.2012 № 03-03-06/1/456).
Налоговый учет оплаты командировок и командировочных расходов
Для того чтобы расходы на служебные командировки сотрудников можно было учесть при определении налогооблагаемой базы по налогу на прибыль и УСН с объектом «доходы — расходы», такие расходы должны быть документально подтвержденными и экономически обоснованными (п. 1 ст. 252 НК РФ). Документальное подтверждение командировочных расходов включает в себя: кадровые документы, которыми оформлена командировка, документы по учету рабочего времени и оплате труда, бухгалтерские справки (по расчету суточных), документы, подтверждающие расходы сотрудника в командировке. Экономически оправданными расходы признаются в том случае, если командировка осуществляется в рамках деятельности, направленной на получение дохода, что подтверждается целями командировки, установленными в приказе.
В целях расчета налога на прибыль, а также при УСН («доходы — расходы») расходы налогоплательщика, связанные со служебными командировками сотрудников, учитываются в следующем порядке:
- В составе расходов на оплату труда (пп. 6 п. 1 ст. 346.16, ст. 255 НК РФ) – оплата по среднему заработку за время командировки, а также оплата выходных дней в командировке;
- В составе прочих расходов, связанных с производством и реализацией (пп. 13 п. 1 ст. 346.16 НК РФ, пп. 12 п. 1 ст. 264 НК РФ) – следующие расходы на командировки:
- суточные (в полной сумме, предусмотренной локальным нормативным актом);
- проезд работника к месту командировки и обратно к месту постоянной работы;
- наем жилого помещения, в том числе расходы на оплату дополнительных услуг, оказываемых в гостиницах (за исключением расходов на обслуживание в барах и ресторанах, расходов на обслуживание в номере, расходов за пользование рекреационно-оздоровительными объектами);
- оформление и выдачу виз, паспортов, ваучеров, приглашений и иных аналогичных документов;
- консульские, аэродромные сборы, сборы за право въезда, прохода, транзита автомобильного и иного транспорта, за пользование морскими каналами, другими подобными сооружениями и иные аналогичные платежи и сборы.
Указанные расходы на командировки принимаются к налоговому учету для расчета налога на прибыль на дату утверждения авансового отчета сотрудника, а при УСН:
- на дату утверждения авансового отчета – если расходы оплачены за счет выданного работнику аванса;
- на дату выплаты возмещения работнику — если расходы оплачены работником за счет собственных средств и возмещаются ему после утверждения авансового отчета.
Бухгалтерский учет оплаты командировок и командировочных расходов
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Трудовой кодекс РФ
- Налоговый кодекс РФ
- Положение об особенностях направления работников в служебные командировки (утверждено Постановлением Правительства РФ от 13.10.2008 № 749)
- Положение об особенностях порядка исчисления средней заработной платы (утверждено Постановлением Правительства РФ от 24.12.2007 № 922)
- Федеральный закон от 24.07.2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования»
- Федеральный закон от 24.07.1998 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»
- Письмо Минздравсоцразвития России от 26.05.2010 № 1343-19
- Письма Минфина России:
- от 25.04.2013 № 03-04-06/14428
- от 14.10.2009 № 03-04-06-01/263
- от 03.09.2012 № 03-03-06/1/456
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе Полезные сайты
Источник: buh-aktiv.ru
Оплата командировочных расходов в 2018 году: виды выплат и порядок начисления
Командировка — выполнение работником своей трудовой функции вне места расположения организации-нанимателя или того структурного подразделения, которое определено для него трудовым соглашением в качестве рабочего места. Любая командировка подразумевает повышенные финансовые затраты работника, связанные с перемещением в другой населённый пункт, обустройством в новом, пусть и временном жилье, необходимостью организации питания и бытового обслуживания в малознакомом месте. Все эти неудобства должны быть в полной мере компенсированы нанимателем — именно поэтому оплата командировки включает в себя сразу несколько статей расходов.
Какие виды выплат устанавливает законодательство для командированного сотрудника?

Командирование предполагает не только сохранение за работником его заработной платы, но и справедливое возмещение всех понесённых в связи с поездкой расходов
Законодательные основы начисления командированному сотруднику выплат содержат статьи 167–168 ТК РФ. Первая из них гарантирует сохранение средней зарплаты за отработанное в командировке время, вторая определяет виды расходов, подлежащие компенсированию:
- затраченные на проезд к месту назначения денежные средства;
- суммы, затраченные на наём жилья;
- суммы, затраченные на обеспечение других потребностей — суточные;
- другие расходы, произведённые по указанию или по согласованию с администрацией.
Проще всего эти выплаты разделить на три группы:
- Заработная плата.
- Суточные.
- Возмещение подтверждённых документально расходов.
Более детально вопросы командирования и оплаты связанных с этим затрат раскрывает утверждённое Постановлением Правительства №749 от 13.10.2008 Положение о командировании (далее — Постановление №749). В то же время наниматели вправе создавать собственные локальны НПА, регулирующие правоотношения в этой сфере с учётом специфики деятельности конкретной компании.
Длительность командировки никоим образом не влияет на порядок её оплаты (заметим, что максимальную продолжительность командировки ТК не ограничивает, но в то же время по сей день действует и не противоречит нормам кодекса Постановление Госкомтруда СССР от 07.04.1988 №62, ограничивающее срок командировки 40 днями).
Аванс на командировку: основания и порядок выдачи
Перед поездкой вполне справедливо выдать работнику аванс в сумме предполагаемых затрат — ведь собственных денег ему может и не хватить
В то время как сумма оплаты отработанного времени за период командирования начисляется в конце расчётного периода (календарного месяца) вместе с общей суммой заработка, при необходимости работник может получить аванс ещё до начала поездки — в эту сумму войдут суточные и предполагаемые расходы на проезд и проживание.
Аванс может быть выдан как наличными (через кассу предприятия), так и перечислен на счёт банковской пластиковой карты, если сотрудник получает заработную плату таким образом.
Документальные основания для начисления командированному аванса:
- приказ о командировании — распорядительный документ, составленный на бланке формы Т-9 или Т-9а (для одновременного командирования сразу нескольких работников), содержащий сведения о направляемом работнике, пункте назначения, цели поездки, продолжительности поездки и источнике финансирования;
- заявление о выдаче аванса.
В 2016 году отменено требование об обязательной выписке командировочного удостоверения. Основанием для отправления в командировку по-прежнему считается приказ, а дата фактического пребывания работника в пункте назначения подтверждается проездными документами или сведениями из служебной записки.
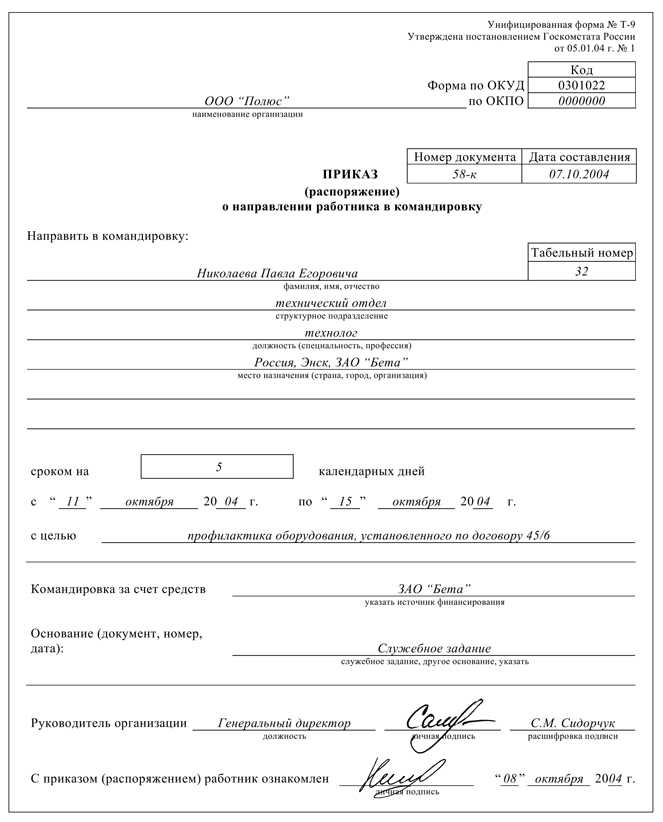
Приказ о командировании составляется на бланке унифицированной формы Т-9 или Т-9а
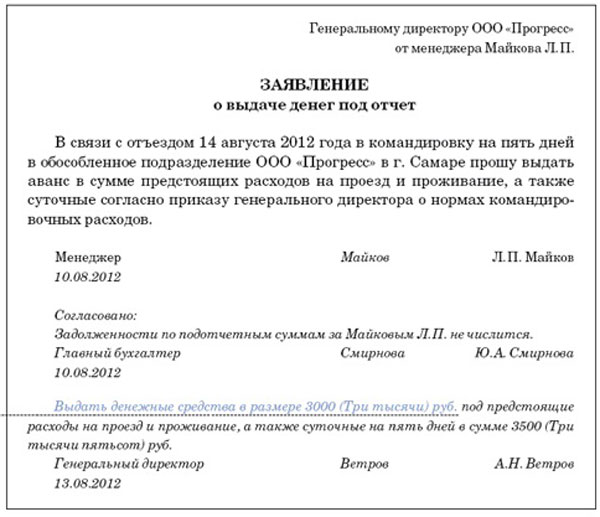
В заявлении работник просит выдать денежные средства под отчёт
Командировочные дни — как оплачиваются дни труда

Находясь в командировке, сотрудник выполняет свою трудовую функцию, поэтому за ним сохраняется его средняя заработная плата
Правила учёта трудового времени и вытекающие из них принципы оплаты труда командированных сотрудников
Главное правило учёта рабочего времени (а именно оно подлежит оплате выплатой под названием «командировочные») — работающий гражданин трудится в командировке по графику отправившей его туда компании. Соответственно, средняя зарплата сохраняется за ним за все рабочие дни по его обычному графику, а также за время нахождения дороге в эти дни. Если же специфика командировочного задания предполагает труд в дни, приходящиеся на выходные (объявленные свободными от работы праздничные), он должен быть оплачен исходя из оклада и не менее, чем в двойном размере (ст. 153 ТК). Как вариант, по желанию командированного вместо оплаты вдвойне вполне приемлемо предоставление дополнительного дня отдыха (тем не менее отработанный день всё равно оплачивается, но в одинарном размере).
На практике достаточно часто возникает ситуация, когда для надлежащего выполнения командировочного задания работник вынужден выехать в пункт назначения в свой выходной день (или возвращаться домой в день, числящийся как выходной). В связи с тем, что день, когда работающий гражданин не может по своему усмотрению распорядиться своим личным временем, выходным признан быть не может (ст. 106 ТК), оплата такого дня происходит по правилам отработанного выходного (праздничного).
Спорный и не урегулированный до настоящего времени в законодательстве вопрос — оплачивать ли отработанный выходной день (проведённый в пути) полностью или частично? Ведь работник может затратить на дорогу, как 2, так 10 часов личного времени. В любой из этих крайних ситуаций двойная оплата исходя из 8-часового рабочего дня была бы несправедлива. Наиболее верный путь разрешения проблемы — закрепление в локальном НПА организации условия о том, что оплата труда в такой день производится исходя из фактического количества часов, проведённого в пути.
Средний заработок как базовая величина для оплаты командировочных
Средний заработок, как база для расчёта командировочных выплат, не всегда является справедливой мерой затраченных сотрудником сил и времени в командировке. К примеру, нередки ситуации, когда выплаты, рассчитанные исходя из текущего должностного оклада, в значительной степени превышают те же выплаты, рассчитанные «по среднему». В связи с этим вполне логично и Wowсе не противозаконно дополнить локальный НПА организации условием о доплате сумм командировочных до фактической зарплаты.
Средняя зарплата работника, рассчитываемая в целях определения суммы средств, подлежащей выплате за труд в командировке, устанавливается по общим правилам её исчисления. Порядок определён специальным Положением, утверждённым Постановлением Правительства №922 от 24.12.2007.
Сумма выплаты в размере средней зарплаты за какой-либо промежуток времени равняется сумме среднедневного заработка, умноженной на количество единиц учёта этого времени (дней). Для оплаты труда, учитываемого в часах, используется понятие среднечасового заработка.
Формула расчёта среднедневного заработка такова:
Среднедневной заработок = заработок сотрудника за предшествующий дню расчёта 12-месячный период (состоящий из полных календарных месяцев) за вычетом единовременных и социальных выплат/ количество фактически отработанных дней за этот же период.
Пример расчёта суммы оплаты труда за время командировки
- заработок за период с ноября 2016 по октябрь 2017 года (без учёта единовременных премий, оплаты больничных и отпусков) — 350 000 р.;
- фактически отработанных дней за тот же период — 230;
- оклад Васильева — 29 000 р.;
- число рабочих дней в ноябре 2017 года по производственному календарю РФ — 21.
Следует отметить, что порядок расчёта оплаты труда во время командировки не отличается в зависимости от того, направлен ли работник с заданием в пределах РФ или заграницу.
Суточные — сумма денежных средств на удовлетворение основных нужд командированного работника во время поездки
На обеспечение основных потребностей во время поездки, в том числе и на питание, выделяются суточные
Суточные командированному лицу оплачиваются в соответствии со следующими правилами:
- Суточные подлежат начислению за каждый день поездки, включая праздничные, выходные дни, дни, проведённые в дороге или в вынужденной остановке на пути.
- За однодневную командировку по территории РФ суточные не начисляются (это же правило действует, если работник ежедневно возвращается домой), при командировании заграницу с возвращением в тот же день выплачивается половина суточных, положенных к начислению за один день.
- Размер суточных устанавливается локальными НПА компании.
- Суточные за дни пребывания на территории иностранного государства (с момента пересечения государственной границы) выплачиваются в соответствующей иностранной валюте.
- День выезда за пределы РФ оплачивается суточными по нормативу заграничной командировки, день въезда обратно — по нормативам командировки по РФ.
- 700 рублей в сутки — за сутки нахождения в командировке в пределах РФ;
- 2 500 рублей в сутки — за сутки нахождения в командировке заграницей.
Важно! Отчитываться по расходованию суммы выданных суточных командированный работник не обязан — деньги могут быть потрачены по его усмотрению. Отказаться от суточных нельзя — эта выплата представляет собой гарантию, определённую трудовым законодательством, неотъемлемое право трудящегося гражданина.
Пример расчёта суммы суточных на время заграничной командировки
- 600 рублей — за сутки нахождения в командировке по России;
- 2 400 рублей — за сутки нахождения в командировке за рубежом.
Оплата понесённых гражданином во время командировки затрат

Отдельной статьёй возмещаются расходы на проезд к месту назначения и оплата жилья в командировке
В соответствии со ст. 168 ТК, перечень обязательных к возмещению затрат командированного лица включает:
- оплату проезда к месту командирования и домой;
- оплату жилья на период командировки;
- оплату других, связанных с командированием трат, произведённых по указанию или с ведома нанимателя.
Этот перечень дополняет пункт 23 Постановления №749, определяющий дополнительные расходы по заграничной поездке, которые обязан возместить наниматель:
- расходы на оформление заграничного паспорта, визы и других выездных документов;
- обязательные консульские и аэродромные сборы;
- сборы за право въезда или транзита автомобильного транспорта;
- расходы на оформление обязательной медицинской страховки;
- иные обязательные платежи и сборы.
Следует отметить, что все виды возмещаемых расходов, перечисленные в законе, подлежать возмещению только при предоставлении надлежаще оформленной подтверждающей документации.
В свою очередь, каждая компания вправе устанавливать локальным нормативным актом любые другие категории подлежащих возмещению расходов, а также некоторые ограничения. К примеру, локальным положением о командировании можно предусмотреть возмещение затрат за пользование транспортом или съёмным жильём не выше определённого класса (это значит, что сумма потраченная на получение услуги более высокого уровня будет оплачена нанимателем лишь частично — в пределах установленных норм).
Локальный НПА может предусматривать возмещение нанимателем и не подтверждённых документально расходов.
Следует, однако, помнить о том, что любой «выход» за рамки законодательно установленных норм (имеется в виду установление более льготных условий возмещения расходов работника локальным НПА) влечёт за собой обложение излишне выплаченной суммы НДФЛ.
Нужно ли сотруднику отчитываться о потраченных командировочных
Рассматриваемая категория возмещаемых нанимателем командировочных расходов требует обязательного подтверждения. Специально предназначенный для этой цели документ — авансовый отчёт сотрудника. Он составляется в течение трёх рабочих дней по приезду из командировки, и к нему прилагается вся подтверждающая расходы документация:
- для расходов на проезд: проездные билеты, распечатка электронного билета или посадочного талона (в случае покупки электронного билета); чеки ККТ (если использовались услуги такси); документы, подтверждающие использование личного транспорта сотрудника (если проезд в командировке осуществлялся на личном транспорте сотрудника) и т. д.;
- для расходов по найму жилого помещения: чек ККТ и счёт гостиницы; договор аренды квартиры (комнаты); договор с риэлтерским агентством (если поиск жилья произведён через него), квитанция к приходному кассовому ордеру или чек ККТ, свидетельствующие об оплате услуг агентства недвижимости и т. д.;
- для прочих расходов: документы, подтверждающие оплату услуг связи, списки телефонных вызоWow с указанием дат и времени (для расходов на услуги связи); багажная квитанция (для расходов по хранению багажа) и т. д.

Авансовый отчёт составляется на бланке формы АО-1
Налогообложение командировочных выплат
Таблица: удержание из суммы выплаченных командировочных НДФЛ и начисление страховых взносов
| Вид выплат | НДФЛ | Страховые взносы в ПФ и ФСС |
| Оплата труда в командировке | Удерживается на общих основаниях | Начисляются |
| Суточные | Не удерживается в пределах, установленных п. 3 ст. 217 НК РФ (700 р. — для командировок по России, 2 500 р. — для загранкомандировок). Суммы, превышающие указанные пределы облагаются налогом в общем порядке. | Не начисляются. |
| Возмещение расходов, связанных с командированием | Не удерживается из сумм возмещения документально подтверждённых расходов по закрытому перечню, определённому п. 3 ст. 217 НК РФ: |
- на проезд до места назначения и обратно,
- сборы за услуги аэропортов, комиссионные сборы,
- расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок,
- на провоз багажа,
- расходы по найму жилого помещения (если не подтверждены документально — облагаются в части, превышающей 700 р. в сутки при командировании по РФ, 2 500 р. — при загранкомандировке),
- расходы на оплату услуг связи,
- сборы за выдачу (получение) и регистрацию служебного заграничного паспорта,
- сборы за выдачу (получение) виз,
- расходы на обмен наличной валюты или чека в банке на наличную иностранную валюту.
Учёт сумм командировочных выплат при определении налоговой базы для исчисления налога на прибыль
Командировочные выплаты учитываются в налоговой базе налога на прибыль при условии их документального подтверждения и установления экономической обоснованности. Порядок учёта таков:
- В составе расходов на оплату труда (пп. 6 п. 1 ст. 346.16, ст. 255 НК РФ) – оплата по среднему заработку за время командировки, а также оплата выходных дней в командировке;
- В составе прочих расходов, связанных с производством и реализацией (пп. 13 п. 1 ст. 346.16 НК РФ, пп. 12 п. 1 ст. 264 НК РФ) – следующие расходы на командировки:
- суточные (в полной сумме, предусмотренной локальным нормативным актом);
- проезд работника к месту командировки и обратно к месту постоянной работы;
- наем жилого помещения, в том числе расходы на оплату дополнительных услуг, оказываемых в гостиницах (за исключением расходов на обслуживание в барах и ресторанах, расходов на обслуживание в номере, расходов за пользование рекреационно-оздоровительными объектами);
- оформление и выдача виз, паспортов, ваучеров, приглашений и иных аналогичных документов;
- консульские, аэродромные сборы, сборы за право въезда, прохода, транзита автомобильного и иного транспорта, за пользование морскими каналами, другими подобными сооружениями и иные аналогичные платежи и сборы.
Таблица: отражение в бухгалтерском учёте
| Дебет счёта | Кредит счёта | Содержание операции |
| 26 (08, 20, 25, 23, 44) – в зависимости от цели командировки и характера деятельности организации | 71 «Расчёты с подотчётными лицами» | Командировочные расходы приняты к учёту на дату утверждения авансового отчёта (без НДС на ОСН, с НДС на УСН) |
| 71 «Расчёты с подотчётными лицами» | 50 (51) | Выплачен аванс (возмещён перерасход по авансовому отчёту) работнику на командировочные расходы |
| 26 (08, 20, 25, 23, 44) | 70 «Расчёты с персоналом по оплате труда» | Начислена работнику оплата дней, проведённых в командировке |
| 70 «Расчёты с персоналом по оплате труда» | 50 (51) | Выплачена заработная плата работнику |
Возмещение командировочных расходов — вопрос многоаспектный хотя бы потому что расходы эти включают в себя множество статей. Достигнуть же наивысшего уровня организации командирования и расчётов с работниками под силу каждому нанимателю — достаточно лишь принять специальный локальный НПА, детально регулирующий соответствующие вопросы на уровне компании.
Я имею высшее юридическое образование, опыт работы в суде, банке, на предприятии. Несмотря на то, что основная моя специализация — это уголовное право и процесс, вся моя профессиональная деятельность связана с хозяйственным правом, начиная от кадровых вопросов и заканчивая проблемами кредитования. Долгое время я занималась написанием обзоров зарубежных и отечественных СМИ по бизнес-тематике.
Источник: ipshnik.com
Оплата командировки — что следует знать?
Служебные визиты сотрудников в другие города и регионы — обычная практика как на госпредприятиях, так и в частных компаниях.
В служебной терминологии такие поездки именуют командировками, а текущие расходы сотрудника, связанные с рабочими целями, называются командировочными.
Обязанность работодателя оплачивать затраты сотрудника в рабочих поездках зафиксирована правительственным документом «Положение об особенностях направления работников в служебные командировки» (далее — Положение) от 13.10.2008 а также ст. 168 Трудового кодекса.
Однако закон обязывает работодателя компенсировать не все без исключения траты сотрудника в командировке, а лишь предусмотренные текстом Положения расходы:
- Стоимость проезда в обе стороны + затраты на транспорт по месту назначения, связанные с рабочим визитом (т.н. дорожные).
- Стоимость проживания работника в гостинице или на съемной квартире.
- Прочие затраты, связанные с нахождением вне места жительства (т.н. суточные).
Если по первым двум пунктам все более-менее очевидно, то категория суточных зачастую вызывает больше всего разногласий.
До января 2016 максимальный их размер составлял 700 рублей в день, суммы выше квалифицировались уже как облагаемый налогом доход (для заграничных командировок максимальный размер суточных равнялся 2,5 тыс. руб.).

С 2016 г законодательно сняты ограничения на максимальную сумму суточной компенсации, теперь она устанавливается исключительно по усмотрению работодателя.
Особенности выплаты суточных
Фиксированного перечня трат, которые рассматриваются, как суточные, в тексте Положения и ст. 168 нет.
Чаще всего под ними подразумевают расходы на питание работника. Помимо этого, к суточным могут быть причислены затраты на междугородную связь, приобретение канцелярии и других товаров по рабочим нуждам.

Если продолжительность командировки составляет не более 1 дня, фирма покрывает только расходы на проезд и проживание.

О выплате других расходов в этом случае говорить не приходится, т.к. это противоречит нормам ч.1. ст 168 ТК РФ касательно праWowого статуса суточных выплат. Если в связи с определенными обстоятельствами сотрудник понес дополнительные расходы, связанные с однодневной рабочей поездкой, они все равно не могут квалифицироваться как суточные. Вместо них работнику выплачиваются средства из других предусмотренных коллективным договором групп расходов либо по письменному распоряжению руководителя фирмы.
Оплата труда за однодневную командировку начисляется так:
- в размере среднедневного заработка (если командировка приходится на будний день);
- в двойном размере (если работник ездил в командировку в выходной или праздник).
Единовременную выплату из накопительной части пенсии получить можно только при правильном подходе к документам.
Хотите оформлять пенсию, пришло время? Весь список необходимых вам документов вы найдете здесь.
О повышении пенсионного возраста и связанных с этим изменениях в выплатах читайте в этой статье. У нас вся нужная вам подробная информация!
Как осуществляется компенсация командировочных расходов?
До 2015 г. работник, вернувшийся из служебной поездки, в дополнение к остальной документации обязан был сдать командировочное удостоверение. В настоящее время этот документ упразднен и в отчетный перечень входят только 2 пункта:
- отчет о выполнении служебного задания;
- отчет о расходах с прилагающимися документами.
Компенсация всех предусмотренных законом командировочных расходов может осуществляться как в авансовой форме (деньги выдаются наперед) так и в постоплатной, уже после командировки. Во втором случае работнику предстоит отчитаться по всем тратам, предоставив платежные документы. В роли последних могут выступать:
- билеты на транспорт;
- счета из гостиницы;
- чеки из супермаркетов и АЗС;
- счета из кафе, столовых и т.п.;
- чеки из терминалов (сотовая связь, Интернет);
- квитанции из банкоматов (если сотрудник использовал кредитную карту).

Решение о возмещении тех или иных указанных в отчете о расходе пунктов принимается руководителем организации.
Компенсация командировочных расходов сотруднику осуществляется после оформления соответствующего приказа. Если же средства выдавались авансом, оставшиеся деньги, после вычета всех сумм по платежным документам, либо возвращаются работником в кассу, либо вычитаются из его заработной платы.
Источник: zakonguru.com