
Кредитная история — это досье, в котором содержится информация о взаимоотношениях человека с банками и другими кредитными и финансовыми организациями. Она позволяет оценить финансовую дисциплину, надежность, честность и ответственность заемщика. О том, как внести изменения в кредитную историю, как отслеживать информацию, поступающую в бюро кредитных историй, и обезопасить себя от мошенников, расскажем в статье.
Стоит только обратиться в банк за кредитом, и ваша кредитная история начинает меняться. Это досье формируется на основе сведений, которые банки направляют в бюро кредитных историй (БКИ), фиксируя каждое действие обратившегося к ним потенциального заемщика. Данные кредитной истории влияют на решения финансовых организаций о выдаче займа и об условиях кредитного договора, на решения страховых компаний о размере страховки, на решения работодателей по поводу приема нового сотрудника на топовую позицию.
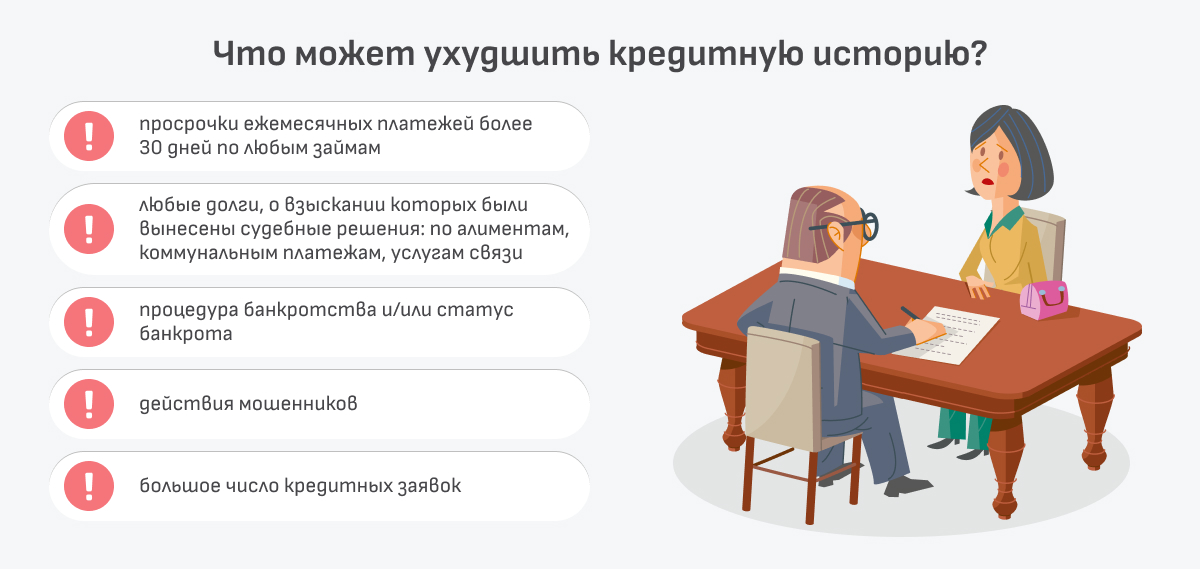
Как исправить кредитную историю после просрочек?
Как часто обновляется информация в кредитной истории?
Обновление кредитной истории происходит постоянно по мере наступления событий, связанных с финансовой жизнью человека. Изменения в это досье вносятся на основании сведений, предоставляемых источниками формирования информации: банками, МФО, кредитными потребкооперативами, ЖКХ и другими государственными органами, а также самим заемщиком.
Конкретный срок внесения изменений в кредитную историю определяется договором о предоставлении информационных услуг между кредитными организациями и БКИ. Но в соответствии с законодательством он не может превышать двух рабочих дней с момента наступления события. Время обновления кредитной истории по заявлению гражданина не должно быть больше 20 рабочих дней [1] ФЗ «О кредитных историях». URL: http://pravo.gov.ru/ .
Обновлению информации в бюро кредитных историй подлежат:
- личные данные человека;
- информация о займах, кредитах, кредитных заявках;
- информация о других финансовых обязательствах;
- ошибочные записи в кредитной истории.
Можно ли удалить запись в кредитной истории?
Удалить запись, в которой есть ошибка или искаженная информация, вполне возможно. Для этого надо обратиться с заявлением в банк-кредитор или другую организацию, подавшую ошибочные сведения в БКИ. Также можно направить обращение напрямую в бюро кредитных историй. Если организация не предпринимает меры для исправления ситуации, человек имеет право обратиться в суд.
Другое дело, если в кредитной истории есть записи, содержащие негативную, но при этом достоверную информацию о заемщике — от таких записей избавиться невозможно. Закон «О кредитных историях» и закон «О персональных данных» запрещают изымать и отзывать сведения из БКИ [2] ФЗ «О кредитных историях». URL: http://pravo.gov.ru/ , [3] ФЗ «О персональных данных». URL: https://sudact.ru/ .
Есть ли возможность обнулить кредитную историю?
Обнуление кредитной истории происходит через семь лет после того, как перестанет поступать информация о финансовой деятельности человека. То есть через семь лет после того, как произошло:
- погашение всех кредитов, займов и кредитных карт;
- оплата любых судебных задолженностей перед организациями, которые имеют право передавать сведения в БКИ;
- подача последней заявки на кредит, независимо от того, была ли она одобрена или получила отказ.
Семилетний срок хранения кредитных историй в БКИ, после которых они обнуляются, установлен последней редакцией Федерального закона №218-ФЗ . Сведения о кредитах, переданные в БКИ до 1 января 2022 года, должны храниться 10 лет. Кредитные истории, сформированные ранее 2016 года, должны обнулиться через 15 лет [4] 218-ФЗ «О кредитных историях». 2022. URL: https://legalacts.ru/ .
Важно
Российское законодательство запрещает аннулировать кредитные истории по желанию граждан, но допускает такую возможность на основании вступившего в силу решения суда.
Что делать, если кредитная история испорчена из-за действий мошенников?
Чтобы исправить кредитную историю, испорченную в результате преступных действий, нужно обратиться с письменным заявлением в ту кредитную организацию, которая выдала мошенникам деньги на имя честного заемщика. В претензии следует написать, что гражданин не заключал кредитный договор, денег от кредитора не получал, в связи с чем организация обязана отказаться от своих требований по возврату долга.
Если паспорт заемщика был потерян или украден, этот факт нужно подтвердить справкой из полиции. Приложив этот документ к заявлению, нужно указать, что подпись в заявлении о выдаче кредита и в других документах является подделкой. Если мошенники получили онлайн-займ по ксерокопии паспорта, необходимо добавить, что электронную идентификацию заемщик не проходил.
В подобной ситуации можно и нужно потребовать в претензии проведения служебного расследования обстоятельств, при которых злоумышленники смогли получить кредит. По данному обращению кредитная организация должна изучить записи с камер видеонаблюдения, телефонных звонков и переговоров, сканы документов и служебную переписку, провести опрос сотрудников для установления всех обстоятельств дела.
В случае отказа или недостаточности действий по обращению следует обратиться с жалобой на бездействие кредитора в Банк России и полицию. Если кредит списать не удастся или если заемщик заявил об утрате паспорта после того, как кредит был выдан, то придется идти в суд.
В рамках иска о признании кредитного договора незаключенным можно настаивать на проведении графологической экспертизы. Если заем выдавался онлайн, необходимо указать, что кредит был зачислен на чужую банковскую карту с подтверждением платежа с помощью телефонного номера, не принадлежащего заемщику. Получив решение суда, вступившее в законную силу, можно подать в БКИ заявление на изменение кредитной истории.
Полезно знать
Ответственность за кредитный договор, оформленный по недействительному паспорту, несет организация, которая выдала кредит [5] Указание Банка России от 21 января 2014 г. № 3179-У «О внесении изменений в Положение Банка России от 19 августа 2004 года № 262-П «Об идентификации кредитными организациями клиентов и выгодоприобретателей в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». 2014. URL: https://www.garant.ru/ .
Чтобы снизить риск оказаться жертвой мошеннической схемы кредитования, следует контролировать свой паспорт и не раскрывать персональные данные. Также помогают минимизировать вероятность пострадать от действий преступников специальные сервисы защиты от мошенников, которые предоставляют своим клиентам ведущие бюро кредитных историй.
Как изменить кредитную историю в лучшую сторону?
Существует несколько законных способов улучшить кредитное досье. Порядок действий определяют причины, из-за которых кредитная история ухудшилась.
Если заемщик обнаружит в своей кредитной истории информацию о просрочке, которой на самом деле не было, или незакрытом кредите, который давно погашен, нужно подать в БКИ заявление об исправлении неверных сведений. К обращению должны быть приложены подтверждающие документы: справка из банка о закрытии кредита, выписка по счету или квитанция с датой внесения денежных средств.
Если вся информация в кредитной истории верна, но не идет на пользу заемщику, то придется самостоятельно приложить усилия, чтобы улучшить свое досье. С этой целью финансовые специалисты рекомендуют:
- погасить имеющиеся кредиты и займы;
- получить кредитную карту и активно пользоваться ею, не нарушая условий договора;
- взять краткосрочный заем и погасить его вовремя или досрочно;
- купить товары в рассрочку и выплатить их стоимость без просрочек;
- открыть депозит или вклад в банке [6] Как исправить кредитную историю: все бесплатные и законные способы. 2022. URL: https://www.raiffeisen.ru/ .
Важно
На исправление кредитной истории требуется порядка трех лет. Предложения третьих лиц об исправлении кредитной истории за деньги являются мошенничеством.
Как найти, где хранится кредитная история?
В России семь бюро кредитных историй, которые занимаются сбором, хранением и предоставлением записей о займах, сведенных в кредитные истории [7] Государственный реестр бюро кредитных историй. 2022. URL: https://cbr.ru/ . Кредитные организации вправе выбрать любое БКИ либо отправлять информацию о заемщиках в несколько бюро сразу. Если у человека имеются кредиты в разных банках, то может получиться так, что сведения о них придется получать в разных компаниях.
Определить место хранения кредитной истории можно несколькими способами:
- Через портал госуслуг. Самый простой и быстрый способ, потому что позволяет получить сведения онлайн при наличии лишь паспорта и СНИЛС. Главное, чтобы у заемщика была подтвержденная учетная запись на портале. Путь на сайте следующий: вкладка «Услуги», раздел «Налоги и финансы», подраздел «Сведения о бюро кредитных историй».
- Через онлайн-обращение на сайте Центробанка РФ. Проблема в том, что при этом необходимо указать код субъекта кредитной истории, который мало кто помнит. Необходимую комбинацию букв и цифр можно найти в кредитном договоре либо узнать в кредитной организации, которая предоставляла заем. Также есть возможность создать новый код, обратившись в любой банк или БКИ.
- Через ЦККИ — Центральный каталог кредитных историй. Запрос в эту организацию отправляется в виде телеграммы, а ответ на него приходит на электронный адрес заявителя.
- Через банк или МФО, в которых человек получал кредит. В этом случае понадобится личное присутствие и предоставление паспорта.
- Через любое БКИ. При этом не требуется код субъекта кредитной истории — заемщик должен напрямую обратиться в бюро кредитных историй.
- Через нотариуса, непосредственно обратившись к нему с документами, позволяющими идентифицировать личность [8] Указание Банка России от 19.02.2015 № 3572-У «О порядке направления запросов в Центральный каталог кредитных историй и получения из него информации о бюро кредитных историй, в котором хранится кредитная история субъекта кредитной истории, через бюро кредитных историй». URL: https://cbr.ru/ .
В ответ на запрос, независимо от способа его подачи и адресата, заемщику обязаны предоставить информацию обо всех кредитных бюро, в которых хранится его кредитная история, с указанием полных данных этой компании: названия, адреса и телефона [9] Как получить кредитную историю? 2019. URL: https://pravo.rg.ru/ .
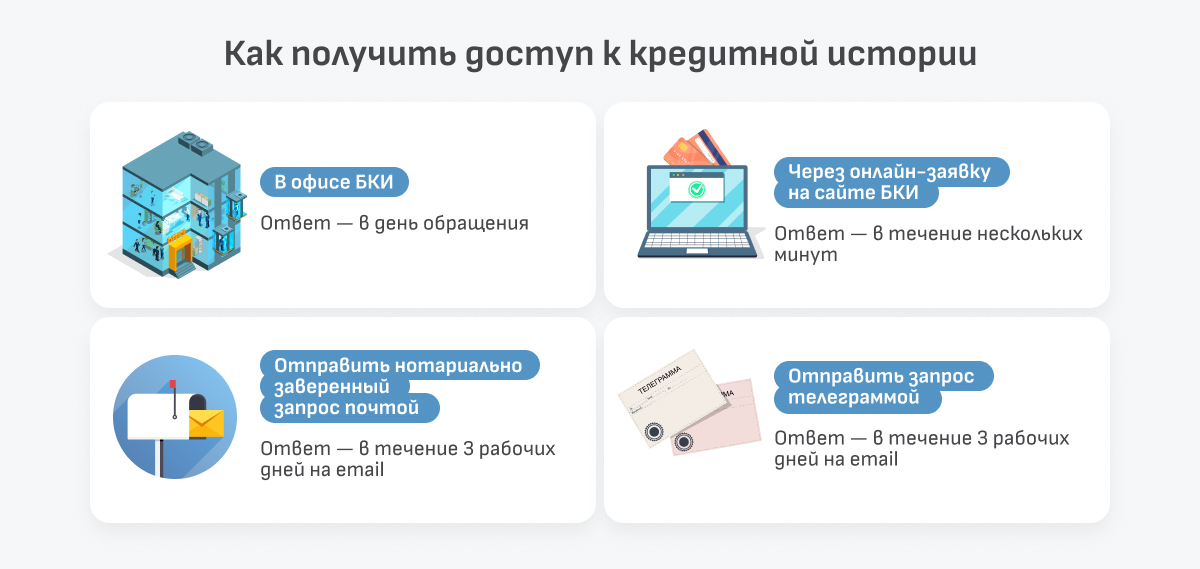
Как можно оперативно узнавать об изменениях в своей кредитной истории?
Любой заемщик может ознакомиться со своей кредитной историей. По закону дважды в год каждый человек имеет право сделать это бесплатно. При желании можно следить за своим досье неограниченное число раз на платной основе. Эксперты советуют делать это не от случая к случаю, а держать ситуацию под контролем.
Это позволяет отслеживать правильность и полноту поступающей в БКИ информации, а также вовремя предпринять действия в случае мошенничества. Чтобы упростить эту задачу и при этом не переплатить, можно воспользоваться сервисом подписки на получение кредитной истории, который предлагают некоторые БКИ.
Оформив такую подписку, заемщик ежемесячно будет получать кредитный отчет в электронном виде. Кроме того, бюро разработали сервис оповещения об изменении кредитной истории. Пользователям сервиса высылается SMS-уведомление в случае изменений в их кредитной истории, будь то подача заявки на получение нового займа или информация о предоставлении кредита. Такие сервисы направлены на усиление безопасности заемщика. Стоимость подобных услуг с учетом полугодовых или годовых подписок оказывается ниже, чем разовый заказ кредитной истории на платной основе.
Регулярно проверять свою кредитную историю имеет смысл любому человеку, даже тем, кто не брал и не планирует брать кредит. Это дает возможность держать ситуацию под контролем. Тем, кто пользуется заемными деньгами, регулярный контроль собственной кредитной истории позволяет оценить свой шансы на новый заем, вовремя заметить и исправить возможные ошибки, чтобы не допустить снижения кредитного рейтинга.
- 1,2 ФЗ «О кредитных историях». URL: http://pravo.gov.ru/proxy/ips/?docbody=ysclid=lahwel8wis677230729
- 3 ФЗ «О персональных данных». URL: https://sudact.ru/law/federalnyi-zakon-ot-27072006-n-152-fz-o/
- 4 218-ФЗ «О кредитных историях». 2022. URL: https://legalacts.ru/doc/federalnyi-zakon-ot-30122004-n-218-fz-o/
- 5 Указание Банка России от 21 января 2014 г. № 3179-У «О внесении изменений в Положение Банка России от 19 августа 2004 года № 262-П «Об идентификации кредитными организациями клиентов и выгодоприобретателей в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». 2014. URL: https://www.garant.ru/products/ipo/prime/doc/70511564/
- 6 Как исправить кредитную историю: все бесплатные и законные способы. 2022. URL: https://www.raiffeisen.ru/wiki/kak-ispravit-plohuyu-kreditnuyu-istoriyu/
- 7 Государственный реестр бюро кредитных историй. 2022. URL: https://cbr.ru/ckki/registry/
- 8 Указание Банка России от 19.02.2015 № 3572-У «О порядке направления запросов в Центральный каталог кредитных историй и получения из него информации о бюро кредитных историй, в котором хранится кредитная история субъекта кредитной истории, через бюро кредитных историй». URL: https://cbr.ru/queries/xsltblock/file/86277?fileid=-1https://www.kp.ru/guide/kak-izmenit-kreditnuju-istoriju.html» target=»_blank»]www.kp.ru[/mask_link]
Срок хранения кредитной истории
Правила хранения кредитной истории прописаны в федеральном законе ФЗ 218. Срок хранения документа — 15 лет со дня внесения последнего изменения. В статье расскажем о том, когда негативная информация в кредитной истории теряет актуальность и как улучшить документ, чтобы не дожидаться “кредитной амнистии”.
Срок давности кредитной истории
В седьмой статье закона “О кредитных историях” написано, что бюро обязаны хранить кредитную историю гражданина пятнадцать лет. Если в это время с документом ничего не происходит, бюро его аннулирует (исключает из своей базы данных). Целиком, а не только те записи, «срок годности» которых вышел.
Еще один важный момент: каждое бюро отвечает только за свои записи. Это значит, что, когда ваша кредитная история аннулируется одним бюро, в другом она все еще может храниться. Чтобы узнать, сколько и каких бюро хранят ваши данные, запросите справку из ЦККИ .

Так выглядит справка ЦККИ, которая укажет вам, где искать кредитную историю
Когда истекает срок плохой кредитной истории
Хорошая новость для тех, кто ждет истечения срока действия кредитной истории, чтобы начать все с чистого листа и вернуть себе возможность кредитования. Допущенные просрочки не закрывают вам возможность получать деньги в банках навсегда. Даже в случае, когда вы не платили по кредиту 90 и больше дней подряд (что считается просрочкой “безнадежной”).
Анализируя вашу кредитную историю, банки смотрят все кредиты, за все время. Но во внимание принимают только актуальные данные, за последние 2-3 года. То, что было до этого, влияет на их решение в гораздо меньшей степени.
Если после допущенных просрочек вы вносили платежи вовремя и аккуратно, и закрыли кредиты, то со временем просрочки станут неактуальными (“историческими”) и перестанут влиять на решение банков. Вот, через сколько просрочка теряет свою актуальность для банка, в зависимости от её размера:
Размер просрочки в днях
Когда просрочка перестанет влиять на решение банка
30 и более дней
через 12 месяцев
60 и более дней
через 24 месяца
90 и более дней
через 36 месяцев
Процесс повышения качества кредитной истории можно ускорить. Не обязательно ждать 3-4 года. Если серьезный кредит понадобится быстрее, поработайте над документом самостоятельно.
- Платите по текущим кредитам вовремя. Лучше вносить очередной платеж за 3-5 рабочих дней до его даты. Так вы исключите возможность “технических” просрочек из-за того, что деньги не дошли, где-то зависли и так далее.
- Проверяйте кредитную историю время от времени, чтобы не допускать появления в ней ошибочных сведений.
- Снижайте свою долговую нагрузку.
- Не создавайте большого количества запросов в банки.
- Старайтесь не пользоваться или пользоваться нечасто услугами компаний, которые выдают микрозаймы.
Прочитайте нашу статью “ Как исправить кредитную историю ”, узнайте больше об улучшении платежной репутации и повышении шансов на потребительский или автокредит, ипотеку и действуйте. Запросить кредитную историю, чтобы посмотреть, надо ли ее вообще улучшать и что именно, если да, вы можете прямо на Mycreditinfo.
Поделитесь
Все статьи по теме: Улучшение кредитной истории
Поделитесь
Рекомендуем сервисУлучшение кредитной истории
Улучшение кредитной истории
Начните свою кредитную историю или сделайте ее лучше, чтобы брать кредиты в банках.
Читайте еще


Регистрируйся с уверенностью
Когда обновляется кредитная история
Все банки и кредитно-финансовые организации не выдают заемные средства клиенту до тех пор, пока не удостоверяются в его финансовой ответственности. То есть кредиторы передают данные в бюро кредитных историй обо всех обязательствах субъекта, в нужно это для того, чтобы снизить риски банков по невозврату кредитных средств. К сожалению, многие заемщики не справляются с финансовой нагрузкой и безнадежно портят свою кредитную историю, потому задаются вопросом через сколько лет обновляется кредитная история чтобы возобновить отношения с кредиторами.

О кредитной истории
Как говорилось ранее, все те граждане, которые хоть раз брали кредит, имеют свою кредитную историю, а она хранится в БКИ. Бюро кредитных историй – это коммерческая организация, занесенная в государственный реестр, задача которой фиксировать и хранить все данные о кредитных обязательствах субъекта. Все данные в БКИ – это строго конфиденциальная информация, которая может быть предоставлена только с разрешения субъекта или по его письменному требованию.
Деятельность БКИ регламентируется федеральным законом «О кредитных историях».
Для заемщика его кредитная история играет решающую роль в выдаче ему кредита. Есть ряд факторов, которые в большей степени способствуют отказу со стороны кредитора:
- регулярные просрочки по платежам по предыдущим кредитам;
- просроченные задолженности перед другими банками;
- отсутствие отчета (субъект не брал кредиты вовсе);
- досрочное погашение ранее взятых займов.
Кстати, отсутствие КИ не является поводом для отказа в кредитовании, но банк не даст в долг крупную сумму и поднимет процент, чтобы оправдать свои риски. При регулярном досрочном погашении займов, кредитор теряет доход в виде процентов, поэтому ему невыгодно выдавать кредиты. А вот если ваша история безнадежно испорчена, то придется долгие годы ждать.
Итак, когда обновляется кредитная история? Через 15 лет после внесения последней записи.
Соответственно, если вы не можете взять кредит по причине испорченного досье, вам ничего не остается, кроме того, как ждать 15 лет. По прошествии данного срока отчет не будет содержать записей, соответственно, вы можете формировать его заново.Советы заемщикам
Если вы не идеальный заемщик в глазах кредитора, и вы задаетесь вопросом, через сколько обновляется кредитная история, то из положения выход. Нет необходимости ждать 15 лет, пока обнулится отчет, постарайтесь поправить положение. Для начала вам нужно заглянуть в свой отчет. По закону каждый субъект может заглянуть в свою кредитную историю один раз в год бесплатно.

Анализ отчета в НКБИ
Итак, чтобы проверить отчет, вам нужно выяснить в каком бюро храниться ваше досье, а их в нашей стране около 25. Для этого нужно зайти на сайт Центробанка, найти раздел «кредитные истории» и перейти по ссылке «Запрос на предоставление данных о бюро кредитных историй». Только для того, чтобы узнать в какой организации храниться ваш отчет, вам нужно знать код субъекта. Его вы можете получить в кредитно-финансовой организации, с которой сотрудничали ранее. Если код вам известен, то вы можете заполнить форму и получить наименование БКИ.
Как говорилось ранее, сведения предоставляются только по личному заявлению субъекта, третьим лицам она не доступна и данные строго охраняются законодательством. Вы можете направить письмо в БКИ с просьбой предоставить отчет. Или, если данный способ кажется вам слишком сложным, обратитесь к платным сервисам, или непосредственно в банк. где за небольшую сумму вы сможете получить свой отчет.
Обратите внимание, что подпись в письме или телеграмме должна быть заверена нотариусом или сотрудником почтового отделения.
Если у вас есть непогашенные долги перед банками, то кредит вам не даст ни один банк. Поэтому как можно быстрее рассчитайтесь со своими долгами и погасите все кредиты. Причем неважно, на какой стадии находится ваш долг, потому что в кредитной истории фиксируется все продвижения по кредитам, даже если дело находится на стадии судебного разбирательства.
Кстати, новее данные попадают отчет в течение десяти дней после какой-либо операции по счету.
Как исправить кредитную историю
Банки предпочитают иметь дело только с добросовестными заемщиками, но учитывая жесткую конкуренцию между кредитно-финансовыми учреждениями и большое количество должников по кредитам, у каждого есть шанс найти кредитора, который готов закрыть глаза на темные пятна в КИ. Конечно, не стоит рассчитывать, что кредит вам дадут в банке. Для начала обратитесь в МФО.
Микрофинансовые организации без проблем одобряют микрозаймы клиентам с плохой финансовой репутацией. Хотя для некоторых из них важно, чтобы не было текущей просроченной задолженности. Если вы возьмете займ и выплатите его без просрочек, то в отчете появятся новые сведения, характеризующий вас как добросовестного заемщика.

Кредитный доктор от Совкомбанка
Обратите внимание, что не все МФО отправляют данные в БКИ, прежде чем подавать заявку на займ почитайте отзывы на сторонних ресурсах.
После нескольких займов можно подавать заявку в банк. Например, вы можете попытаться оформить кредитную карту в Тинькофф банке или Ренессанс кредит банке. По крайней мере, здесь самый высокий процент одобрения заявки, впрочем, как и ставка по кредиту. Но если вы задаетесь целью исправить свою финансовую репутацию, то иного выхода у вас нет.
Итак, через какое время обнуляется кредитная история? Срок хранения сведений 15 лет, поэтому желательно крайне ответственно относится к своим обязательствам. Кстати, если нечем платить кредит, то вопрос с кредитором можно решить мирно – это поможет вам сохранить КИ и в короткий срок избавиться от долга. При возникновении жизненных ситуаций, когда платить реально нечем обратитесь в банк с просьбой провести реструктуризацию долга или отсрочку платежа, обычно кредиторы не отказывают, ведь в его интересах быстрее вернуть заемные средства.
Источник: znatokdeneg.ru