
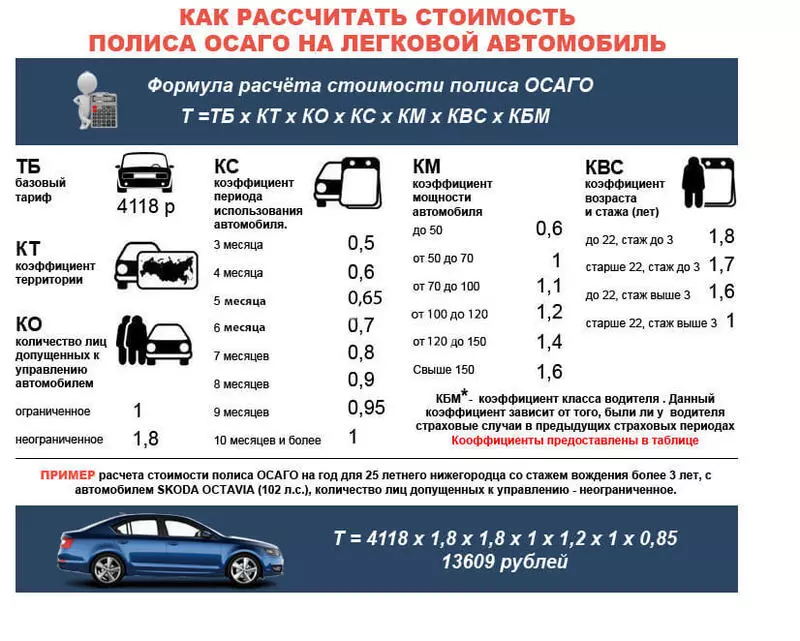
Одним из показателей, участвующих в расчёте стоимости ОСАГО, является коэффициент мощности (коротко КМ). В отличие от большинства других коэффициентов, КМ используется только для определения цены автогражданки легковушек (категории В и ВЕ). Зависимость коэффициента от мощности прямая, то есть, чем выше мощность легкового авто, тем выше КМ.
Ниже приведена таблица, в которой отражены диапазоны мощностей и поправочные коэффициенты мощности на 2019 год. Если у легковушки мощность двигателя составляет менее 50 лошадиных сил, то при прочих равных полис ОСАГО будет дешевле на 40%. В то же время, если «лошадей» больше 150, то применяется максимально возможный КМ, равный 1,6.
Данные о мощности обычно указаны в паспорте ТС или свидетельстве о его регистрации. Если там этой информации нет, можно воспользоваться официальными справочниками завода, на котором изготавливалось данное ТС. В случае указания мощности в киловаттах её необходимо перевести в л.с. (в 1 кВт 1,35962 л.с.).
Источник: osagoreg.ru
Коэффициент мощности косинус фи (cos fi). Объяснение сути важного электротехнического параметра.
Таблица коэффициентов территории ОСАГО в 2022 году по регионам — территориальные коэффициенты ОСАГО
Стоимость ОСАГО складывается из множества составляющих, которые рассчитываются в соответствии с различными факторами. Сегодня мы поговорим о региональных коэффициентах для расчета страхования ОСАГО на 2022 год, а также рассмотрим, что еще нужно обязательно учитывать при оформлении полиса.
Коэффициент по городам по ОСАГО
- Родственники или друзья, даже если вы им доверяете, начинают проявлять свою наглость, когда дело касается дорогостоящего имущества. Следовательно, спустя какое-то время они могут просто затребовать ваш автомобиль в свою собственность и даже обратиться для этого в суд.
- Еще одна проблема, которая может возникнуть – смерть родственника. В данном случае доверенность автоматически аннулируется, что приведет к тому, что в течении полугода нельзя пользоваться автомобилем, так как вступление в наследство длится именно 6 месяцев. Конечно же, если наследники получат ТС, не факт, что они его вам отдадут.
Для того чтобы определить размер базового коэффициента по ОСАГО в 2022 году в вашем регионе, существует действующая таблица территориальных коэффициентов.
Коэффициент количества водителей по ОСАГО в 2022 году
Количество водителей также имеет свое влияние на стоимость страховки. Данный коэффициент называется «Коэффициент открытого полиса» (КО). Никогда не обращали внимания на то, что неограниченная страховка выходит дороже, чем ограниченная?
Сейчас вы поймете, почему так.
| Ограниченное ОСАГО | 1 |
| Неограниченное ОСАГО | 1,87 |
Коэффициент мощности (cos φ) Активная, реактивная и полная мощность. Как исправить плохой коэфицент.
Как видно из таблицы, разница между двумя видами страховки все же есть. Если нет необходимости в неограниченном страховании, лучше будет оформить ОСАГО с ограниченным количеством лиц.
Коэффициент возраста и стажа
Как вы уже поняли, любые мелочи влияют на размер коэффициента. КВС (коэффициент возраста и стажа) не является исключением.
Данные для расчета стажа берутся на основании водительского удостоверения. В нем указана дата получения той или иной категории, с которой начинается отсчет.
«Выигрывают» в данной ситуации те, у кого права появились по достижению совершеннолетия.
Коэффициент ОСАГО по мощности двигателя в 2022 году
| 1 | 16 — 21 | 1,87 | 1,87 | 1,87 | 1,66 | 1,66 | |||
| 2 | 22 — 24 | 1,77 | 1,77 | 1,77 | 1,04 | 1,04 | 1,04 | ||
| 3 | 25 — 29 | 1,77 | 1,69 | 1,63 | 1,04 | 1,04 | 1,04 | 1,01 | |
| 4 | 30 — 34 | 1,63 | 1,63 | 1,63 | 1,04 | 1,04 | 1,01 | 0,96 | 0,96 |
| 5 | 35 — 39 | 1,63 | 1,63 | 1,63 | 0,99 | 0,96 | 0,96 | 0,96 | 0,96 |
| 6 | 40 — 49 | 1,63 | 1,63 | 1,63 | 0,96 | 0,96 | 0,96 | 0,96 | 0,96 |
| 7 | 50 — 59 | 1,63 | 1,63 | 1,63 | 0,96 | 0,96 | 0,96 | 0,96 | 0,96 |
| 8 | старше 59 | 1,60 | 1,60 | 1,60 | 0,93 | 0,93 | 0,93 | 0,93 | 0,93 |
Чем «слабее» будет ТС, тем ниже будет коэффициент мощности (КМ).
| N п/п | Мощность двигателя (лошадиных сил) | Коэффициент КМ |
| 1 | 2 | 3 |
| 1 | До 50 включительно | 0,6 |
| 2 | Свыше 50 до 70 включительно | 1 |
| 3 | Свыше 70 до 100 включительно | 1,1 |
| 4 | Свыше 100 до 120 включительно | 1,2 |
| 5 | Свыше 120 до 150 включительно | 1,4 |
| 6 | Свыше 150 | 1,6 |
Для того чтобы определить мощность транспортных средств, берутся данные из ПТС или СТС. Если в данных документах информация содержится в киловаттах, то производится перерасчет в соотношении 1кВт = 1,35962 л.с.
При определении мощности двигателя транспортного средства используются данные паспорта транспортного средства или свидетельства о регистрации транспортного средства. Если в указанных документах отсутствуют данные о мощности двигателя транспортного средства, используются соответствующие сведения из каталогов заводов-изготовителей и других официальных источников. В случае если в паспорте транспортного средства мощность двигателя указана только в киловаттах, то при пересчете в лошадиные силы используется соотношение 1 кВт = 1,35962 л.с.
Указание Банка России от 04.12.2018 N 5000-У
Коэффициент прицепа по ОСАГО в 2022 году
Что такое ОСАГО: вечный вопрос всех водителей-новичков
В системе регулирования правоотношений участников дорожного движения и защиты их имущественных интересов применяется ряд правовых механизмов, ключевыми из которых являются страховые инструменты. Полисы защищают автовладельцев от целого спектра рисков, связанных с эксплуатацией авто. В то же время далеко не все опытные автомобилисты разбираются в тонкостях оформления обязательной автостраховки ( ОСАГО ). А новички и вовсе раздумывают над тем, что это такое и зачем оформлять полис.
Что такое страховка ОСАГО, и зачем она нужна

Оформление ОСАГО является обязательным для всех автовладельцев
Обязательное страхование автогражданской ответственности — расшифровка аббревиатуры ОСАГО. Полис защищает имущественные интересы сторон-участниц ДТП. В зависимости от масштабов ущерба «автогражданка» (так часто называют эту страховку) частично или полностью покроет материальные издержки собственника ТС на возмещение ущерба, который был причинён пострадавшей стороне вследствие непредвиденного происшествия на дороге.
Наличие страхового полиса данного типа обязательно в перечне базовых документов, которые должен иметь водитель (владелец) автомобиля в момент его эксплуатации наряду с правами и техпаспортом.
Езда с просроченным документом (либо при его отсутствии) является поводом для привлечения владельца машины к административной ответственности в виде штрафных санкций.
Какие бумаги понадобятся для оформления полиса в 2019 году

Чтобы получить ОСАГО, понадобится собрать пакет бумаг
Оформить полис «автогражданки» владелец ТС сможет в любой страховой фирме, имеющей лицензию на данный вид деятельности. Для заключения страхового соглашения понадобится базовый пакет бумаг, состоящий из следующих документов:
- заявка-анкета;
- удостоверение личности страхователя (общегражданский паспорт);
- свидетельство о регистрации юрлица, если машина принадлежит предприятию;
- техпаспорт (техталон) на машину;
- свидетельство о регистрации авто;
- водительские права;
- диагностическая карта на авто, которая свидетельствует о соблюдении стандартов безопасности.
Во сколько обойдётся ОСАГО в 2019 году: из чего складывается цена

Стоимость обязательной автостраховки зависит от нескольких факторов
Российские страховые фирмы вправе самостоятельно устанавливать конечную цену на полисы «автогражданки» на основании базового тарифа и ряда корректирующих коэффициентов. Факторами, влияющими на стоимость ОСАГО, являются:
- тип ТС: для машин с больши́м объёмом двигателя страховка будет дороже;
- регион регистрации авто;
- сфера и период эксплуатации машины;
- длительность водительского стажа лиц, допущенных к управлению;
- наличие страховых случаев.
Базовое страховое значение может быть разным в том или ином регионе, но оно должно быть определено в рамках тарифного коридора, установленного Банком России. Для каждого типа ТС фиксируются индивидуальные значения границ. К примеру, тарифный коридор для легкового авто, которым управляет физлицо, определяется в диапазоне 2746–4942 рубля.
Каждая страховая фирма должна публиковать базовые тарифы в открытом доступе на своих интернет-ресурсах.
Для выбора оптимального варианта рекомендуется сравнивать предлагаемые тарифные значения страховщиков для одного и того же региона.
Что покрывает страховка

По страховке выплачивается компенсация пострадавшей при ДТП стороне
Если авария произошла по вине владельца полиса, его страховая фирма будет ответственна за компенсацию ущерба здоровью и имуществу третьей стороны. При этом оплачивать ремонт собственного авто виновнику ДТП придётся из личных средств (в случае отсутствия КАСКО).
«Автогражданка» гарантирует частичную компенсацию издержек на ремонт, если в ДТП виновны оба водителя. Как правило, компании-страховщики выплачивают обеим сторонам до половины суммы материального ущерба. Если ситуация спорная, степень ответственности причастных к аварии сторон и притязания на выплаты по страховке установит судебная инстанция.
400 000 рублей — максимальная сумма выплат по «автогражданке», на которую может претендовать пострадавшая сторона в 2019 году.
Обозначения коэффициентов в полисе ОСАГО

Расчёт стоимости «автогражданки» с 2019 года производится по предложенным Банком России специальным формулам: базовый Тариф умножается на ряд установленных параметров — коэффициенты территории, сезонности, мощности, нарушений, ограничений, возраста и стажа водителя, коэффициент бонус-малуса.
Что означает КТ
Коэффициент территории (КТ) сопряжён с частотой страховых случаев на дорогах в том или ином регионе РФ. Чем больше транспортных средств зарегистрировано в регионе, тем дороже будет обходиться страховка ОСАГО. Показатель будет традиционно выше в крупных городах (1,5–2) и минимальным — для небольших посёлков (0,5–0,8).
Что такое КБМ
Коэффициент бонус-малус (КБМ) — показатель «аккуратности» езды водителя в течение страхового периода. При первой покупке полиса после получения прав страхователю присваивается коэффициент 1. После 12 месяцев безаварийной езды КБМ водителя может быть уменьшен и, соответственно, увеличен в случае совершения им ДТП, а также реализации страховых выплат.
Значение КМ
Коэффициент мощности (КМ) — показатель, применяемый исключительно для легковых авто. Он рассчитывается, исходя из параметров лошадиных сил двигателя. К примеру, КМ малолитражек (до 50 лошадиных сил) составляет всего 0,6, в то же время для авто с мощностью больше 150 лошадиных сил устанавливается максимальное значение — 1,6.
Показатель КС
Коэффициент сезонности (КС) — один из факторов ценообразования страховки ОСАГО, который сопряжён с длительностью периода эксплуатации авто. К примеру, если машина используется 3 месяца в год (что должно быть указано в страховом договоре), показатель будет минимальным, а полис обойдётся существенно дешевле.
Полис ОСАГО («автогражданка») выступает гарантией соблюдения норм гражданско-правовой ответственности водителей и собственников транспортных средств в период их эксплуатации на отечественных дорогах. Будучи основанием для выплаты страховой компенсации стороне, пострадавшей в ДТП, ОСАГО является инструментом защиты имущественных прав владельцев всех зарегистрированных в стране ТС.
Источник: urhelp.guru