
Коэффициент финансового риска — показывает соотношение заемных средств и суммарной капитализации и характеризует степень эффективности использования компанией собственного капитала. Он определяет, насколько велика зависимость деятельности компании от заемных средств.
Анализ коэффициента финансового риска производится в программе ФинЭкАнализ в блоке Анализ рыночной устойчивости как Коэффициента капитализации.
Коэффициент финансового риска формула
Компанию, большую часть пассивов которой составляют заемные средства, называют финансово зависимой, коэффициент финансового риска такой компании будет высоким.
Компания, финансирующая собственную деятельность своими средствами, финансово независима, коэффициент финансового риска ее низкий.
Этот коэффициент важен для инвесторов, рассматривающих данную компанию как вложение средств.
Их привлекают компании с преобладанием собственного капитала. Однако доля заемных средств не должна быть слишком низкой, так как это уменьшит долю их собственной прибыли, которую они получат в виде процентов.
Мультипликатор Debt/Equity или «Коэффициент риска». Как считать и для чего он нужен?
коэффициент капитализации, коэффициент финансового левереджа
Страница была полезной?
Еще найдено про коэффициент финансового риска
- Коэффициент финансового риска
Коэффициент финансового риска Коэффициент финансового риска Коэффициент финансового риска — определение Коэффициент финансового риска показывает соотношение заемных средств - Коэффициент финансового левериджа
Синонимы коэффициент капитализации коэффициент финансового риска коэффициент привлечения рассчитывается в программе ФинЭкАнализ в блоке Анализ рыночной устойчивости как коэффициент - Коэффициент капитализации
Синонимы коэффициент финансового левериджа коэффициент финансового риска коэффициент привлечения рассчитывается в программе ФинЭкАнализ в блоке Анализ рыночной устойчивости как коэффициент - Разработка методики оценки финансовой устойчивости организаций отрасли обрабатывающей промышленности
Значение коэффициента А Предприятие полностью покрывает денежными средствами краткосрочные обязательства финансовый риск отсутствует наблюдается устойчивый рост - Взаимосвязь финансовых рисков и показателей финансового положения страховой компании
Таким образом можно предположить что кредитные риски обратно связаны с ликвидностью а рыночные риски положительно связаны с данным показателем 6 Коэффициент финансового потенциала Для факторного анализа финансового потенциала - Анализ средневзвешенной стоимости инвестированного капитала в системе анализа цепочки создания стоимости
Так стоимость источников капитала зависит от уровня рискованности компании в частности стоимость собственного капитала зависит от уровня операционного и финансового риска учитываемого при расчете коэффициента бета Стоимость заемного капитала зависит от уровня финансового маркетингового - Операционный, финансовый и налоговый леверидж: трактовка и соотношение
DFL Финансовый леверидж имеет прямую связь с финансовым риском и обратную с финансовой устойчивостью Среди коэффициентов финансовой устойчивости имеются показатели отражающие покрытие постоянных - Оценка рыночной и финансовой устойчивости предприятия
Коэффициент финансового левериджа или коэффициент финансового риска отношение заемного капитала к собственному капиталу Кф л ЗК СК К2015 78084 - Влияние МСФО на результаты анализа финансового положения ПАО «Ростелеком»
Коэффициент концентрации заемного капитала 0,3-0,5 0,556 0,644 0,088 0,522 0,553 0,031 3 Коэффициент капитализации финансового риска 0,5 1,254 1,808 0,554 1,093 1,237 0,144 4 Коэффициент финансирования > - Актуальность коэффициентного метода оценки финансовой устойчивости
Коэффициентом при помощи которого измеряется доля заемных средств используемых компанией кредиты обязательства и заимствования по отношению к собственному капиталу является коэффициент финансового риска левереджа и рассчитывается по формуле Кфр ЗК СК 4 По мнению многих - Комплексный анализ финансовой устойчивости компании: коэффициентный, экспертный, факторный и индикативный
Если значение показателя меньше 1, то предприятие не сможет в полном объеме рассчитаться с внешними инвесторами повышается степень финансового риска Коэффициент обеспеченности собственными оборотными средствами Кобесп СОС или доля собственного капитала в оборотных - Коэффициент привлечения
Синонимы коэффициент капитализации коэффициент финансового левериджа коэффициент финансового риска рассчитывается в программе ФинЭкАнализ в блоке Анализ рыночной устойчивости как коэффициент капитализации - Факторы специфических рисков компаний при оценке премии за эти риски на развивающихся рынках капитала
Примерами подобных индикаторов могут служить такие показатели как например факторы риска в области финансовой стабильности компании -финансовый рычаг и коэффициент покрытия процентов операционной стабильности бизнеса - Анализ долгосрочных финансовых решений корпорации на основе консолидированной отчетности
Уровень финансового рычага 1,08 1,05 Риск ликвидности Коэффициент текущей ликвидности 1,18 1,37 Коэффициент покрытия процентов 12,78 - Формирование многофакторного критерия оценки инвестиционной привлекательности организации
На взгляд авторов к финансовым факторам также относится коэффициент системного риска связанный с вложениями в акции анализируемой компании Для - Кредитная политика предприятия: переход к системному управлению
Таблица 8. Алгоритм расчета показателей оценки финансового риска дебитора Показатели финансового состояния Алгоритм расчета Коэффициент абсолютной ликвидности K абс а А 1 - Оценка экономического риска на основе финансовых коэффициентов
Потери от экономического риска могут носить самый различный характер Они могут выступать в виде материальных денежных потерь потерь. Данная методика основывается только на расчетах финансовых коэффициентов оценке их значений и состоит из 12 этапов 1. Расчет и оценка финансовых - Модель оценки кредитного риска корпоративных кредитозаемщиков на основе фундаментальных финансовых показателей
Преимуществом данной модели является возможность получить количественную оценку кредитного виде вероятности возникновения у компании финансовой неустойчивости Каждому показателю кредитного риска компании соответствует определенное значение регрессионного коэффициента Общий показатель кредитоспособности - Оптимизация структуры бухгалтерского баланса как фактор повышения финансовой устойчивости организации
Первоначально необходимо провести анализ структуры источников организации и оценить степень финансовой устойчивости и финансового риска На основе вспомогательных данных был проведен анализ некоторых коэффициентов табл 6 Таблица 6 — - Модель оценки капитальных активов как инструмент оценки ставки дисконтирования
Во-вторых более высокое значение финансового рычага повышает дисперсию чистой прибыли и соответственно повышает риски которые несет на себе инвестор С учетом финансового рычага коэффициент бета равен 4 Bi
Лекция 15. Коэффициент P/E
Понятие финансового анализа
Развитие экономики на государственном уровне выступает гарантом стабильности жизни его общества и формированием условий к росту всех макроэкономических показателей. Отметим, что построение хозяйственной системы тесно связано с сильным производственным сектором, где осуществляется создание, распределение, а так же взаимовыгодный обмен и потребление различного рода благ.
Реальный сектор экономики обеспечивает потребности общества в необходимых товарах и услугах, а так же приносит большую часть доходов бюджета страны. Экономика строится на множестве взаимосвязей между субъектами, которые постоянно вступают в разнообразные отношения друг с другом. При этом хозяйственная деятельность всегда сопровождается встречным движением денежным средств, так как между агентами происходит взаиморасчет. Каждый из них стремится к получению прибыли, дохода или иной выгоды, обычно выраженной в денежных единицах. Таким образом, финансовая составляющая жизни государства является неотъемлемой частью его стабильного функционирования.
Финансовый анализ является одним из средств отслеживания и исследования процессов, происходящих в системе любого уровня организации. Он занимается вопросами изучения финансовой устойчивости, а так же финансовых результатов деятельности структурных образований, с целью выявления различных отклонений, тенденций и закономерностей.
Так как, реальный сектор является основой экономической стабильности – изучение и поддержание должного уровня финансовой стабильности предприятий является одним из приоритетных направлений в менеджменте организаций. Среди задач финансового анализа можно выделить следующие:
- расчет итоговых значений деятельности объекта;
- анализ финансового состояния, контроль над устойчивостью и стабильностью компании;
- внесение изменений в управление предприятием на основе полученных расчетных данных;
- составление прогнозов, а так же осуществление планирования в рамках финансового развития компании.
Мониторинг финансовых изменений на уровне объекта хозяйствования позволяет вносить своевременные изменения в его деятельность, повышать эффективность работы всех подразделений, ликвидировать слабые направления работы, выявлять сбои в производственном процессе. Финансовая устойчивость и производство тесно связаны между собой, они взаимно влияют друг на друга. Высокий уровень финансовой обеспеченности и приемлемые результаты хозяйственной деятельности повышают имидж компании, привлекают новых более выгодных инвесторов, контрагентов, клиентов.
Сущность рисков в работе предприятия
Управление объектом хозяйствования всегда сопряжено с рисками. Предприниматель осуществляет свою деятельность в условиях неопределенности, то есть всегда существует риск неисполнения составленного плана, поставленных целей или задач. Кроме того, предприятие, как открытая система, находится под влиянием различных факторов. Они могут быть контролируемыми и неконтролируемыми, относящимися к макросреде, а так же мезо- и микросреде. Рассмотрим наиболее важные из них:
- Воздействие политических изменений в мире и внутри страны. Вследствие изменения политического курса могут снизиться прибыли компании. Такое обычно происходит в странах с плохо развитым законодательством, низкой предпринимательской культурой. Политический риск является неконтролируемым фактором.
- Влияние изменений внутри страны. Например, смена государственного строя, экономического уклада, военные действия, любые изменения в законодательстве страны. Может возникнуть ситуация расторжения договора между субъектами по независящим от них причинам, а лишь вследствие изменения закона.
- Еще одним неконтролируемым фактором является природно – климатический катаклизм, который может привести к частичному или полному разрушению предприятия, либо нарушению производственного процесса.
- К внутренним рискам можно отнести производственные и технические риски вследствие которых может произойти нарушение процесса создания блага, произойти поломка и приостановка деятельности предприятия. Все это ведет к повышению финансовых расходов, снижению объемов продаж и итоговой выручки.
- Риски, связанные с работой персонала, так же оказывают сильное влияние на работу компании. Свою роль могут сыграть низкий уровень компетенции, непрофессионализм, мошенничество, шпионаж, ошибочные управленческие решения и другое.
Так как экономический и финансовый род деятельности тесно связаны между собой, то наступление любого из рисков, в конечном итоге ведет к денежным потерями со стороны предпринимателя. То есть, любой хозяйственный риск связан с наступлением финансового риска.
Показатели финансового риска
Показатель наступления финансового риска в первую очередь определяет возможность его возникновения, а так же рассчитывает уровень потенциальных потерь.
Для финансового риска существует допустимый уровень, который показывает возможность получения прибыли даже в случае наступления кризисной ситуации. Есть критический риск, при котором убытки превышают доход. Катастрофический риск наступает тогда, когда он несет угрозу всему бизнесу предпринимателя.
Для определения финансовых рисков пользуются различными методами, например, сопоставляют статистические данные предприятия с хозяйствующими субъектами аналогичной отрасли и принципов функционирования. Руководство компании может прибегнуть к услугам экспертов, которые проведут оценку бизнеса и определят возможные места возникновения рисков. Так же, на основе финансовых показателей может проводиться аналитическая работа, направленная на выявление слабых мест в работе компании.
Наиболее точно отследить негативные тенденции в работе предприятия возможно путем вычисления коэффициентов финансовых показателей. Любая компания постоянно отслеживает и исследует показатели общей финансовой устойчивости и результатов работы. Среди них можно выделить:
- Показатели ликвидности (текущей, абсолютной, критической).
- Показатели финансовой платежеспособности.
- Показатели рентабельности.
- Показатели деловой активности или скорости оборачиваемости имущества компании.
Важнейшими показателями является ликвидность, показывающая скорость обмена различного рода имущества компании на денежные средства. Так же всегда оценивается платежеспособность предприятия, которая определяет способность объекта хозяйствования рассчитываться по своим краткосрочным и долгосрочным обязательствам без нарушения даты договора. В случае, если один из эти показателей вышел за нижний предел порогового значения, то предприятие может стать банкротом, потерять свои активы и даже может быть ликвидировано.
Таким образом, постоянное исследование работы финансовой системы предприятия позволяет предупредить риски, снизить последствия их влияния или даже ликвидировать их.
Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия, а следовательно, и утрату финансовой независимости. Если его значение снижается до единицы, то это означает, что собственники полностью финансируют свое предприятие.
Коэффициент финансового риска показывает соотношение привлеченных средств и собственного капитала. Расчет этого показателя производится по формуле:
Этот коэффициент дает наиболее общую оценку финансовой устойчивости. Он имеет довольно простую интерпретацию: показывает, сколько единиц привлеченных средств приходится на каждую единицу собственных. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т. е. о снижении финансовой устойчивости, и наоборот.
Оптимальное значение данного коэффициента — больше или равно 0,5. Критическое значение — 1.
Коэффициент маневренности собственного капитала. Этот показатель показывает, какая часть собственного оборотного капитала находится в обороте, т. е. в той форме, которая позволяет свободно маневрировать этими средствами, а какая капитализирована. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия.
Коэффициент маневренности собственного капитала рассчитывается как отношение собственного оборотного капитала предприятия к собственным источникам финансирования:

Значение величины собственного капитала можно получить непосредственно из пассива баланса, что же касается такого распространенного абсолютного показателя, как величина собственных оборотных средств , то его расчет нуждается в комментарии. Этот показатель характеризует ту часть собственного капитала предприятия, которая является источником покрытия его текущих активов. Данный показатель можно рассчитать двумя способами:
1) от суммы собственного капитала вычесть стоимость необоротных активов:
Ксоб = IП — IА = стр. 380 ф. 1 — стр. 080 ф. 1;
2) от суммы оборотных активов вычесть сумму заемного капитала:
Ксоб = (IIА + IIIА) — (IIП + IIІП + ІVП + VП) = (стр. 260 ф. 1 + стр. 270 ф. 1) — (стр. 430 ф. 1 + стр. 480 ф. 1 + стр. 620 ф. 1 + стр.
630 ф. 1).
Таким образом, формула расчета коэффициента маневренности приобретает следующий вид:


Этот показатель может значительно варьировать в зависимости от структуры капитала и отраслевой принадлежности предприятия. Нормальной считается ситуация, при которой коэффициент маневренности в динамике незначительно увеличивается. Резкий рост данного коэффициента не может свидетельствовать о нормальной деятельности предприятия. Связано это с тем, что увеличение этого показателя возможно либо при росте собственного оборотного капитала, либо при уменьшении собственных источников финансирования. В связи с этим резкое увеличение данного показателя автоматически вызовет уменьшение других показателей, например, коэффициента финансовой автономии, что приведет в усилению зависимости предприятия от кредиторов.
Для определения оптимального значения коэффициента маневренности необходимо сравнить этот показатель по конкретному предприятию со средним показателем по отрасли или у конкурентов.
Расчет коэффициентов капитализации для анализируемого предприятия представим в табл. 6.

Чем выше уровень первого показателя и ниже второго и третьего, тем устойчивее финансовое положение предприятия. В нашем случае в течение отчетного периода коэффициент финансовой автономии предприятия снизился на 7,07 процентных пункта и на такую же величину возрос показатель зависимости предприятия от внешних инвесторов и кредиторов. Такая динамика показателей финансовой автономии и финансовой зависимости в данном случае не является негативной тенденцией, так как первоначальные значения указанных показателей для анализируемого предприятия находились на достаточно высоком уровне.
На каждую гривню собственных средств предприятия на начало отчетного периода приходилось 0,016 гривни привлеченных средств, на конец отчетного периода — 0,0951 гривни. Это еще раз подтверждает достаточно высокий уровень финансовой устойчивости предприятия.
В то же время данное предприятие отличается низким уровнем маневренности собственного капитала. Обусловлено это высокой долей собственных средств в структуре пассивов предприятия. Положительным моментом является увеличение значения данного коэффициента в динамике.
Для предприятия очень важно найти оптимальное соотношение коэффициента финансовой автономии и коэффициента маневренности собственного капитала или, иными словами, соотношение собственного и заемного капитала.
А теперь перейдем к рассмотрению коэффициентов покрытия, которые, как и коэффициенты капитализации, играют важную роль при оценке финансовой устойчивости предприятия. Наиболее значимыми коэффициентами в этой группе, на наш взгляд, являются следующие.
Коэффициент структуры покрытия долгосрочных вложений. Логика расчета этого показателя основана на предположении, что долгосрочные ссуды и займы используются для финансирования приобретения основных средств и других капитальных вложений:
Коэффициент показывает, какая часть основных средств и прочих необоротных активов профинансирована внешними инвесторами. Увеличение коэффициента в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов.
В то же время финансирование капитальных вложений за счет долгосрочных источников финансирования является признаком хорошо разработанной стратегии предприятия. Данный показатель может быть интерпретирован по-разному, зависит это, прежде всего, от субъектов анализа. Для банков и прочих инвесторов более надежная ситуация, при которой значение данного коэффициента ниже. Что же касается предприятия, то с его позиции и более высокое значение данного показателя является признаком нормального функционирования.
На анализируемом предприятии на начало отчетного периода все необоротные активы были профинансированы за счет собственных средств. К концу года ситуация несколько изменилась: порядка 4,1 % (150: 3663,7) стоимости необоротных активов профинансировано за счет заемных средств.
Коэффициенты структуры долгосрочных источников финансирования. Определяя значение данных показателей в расчет принимаются только долгосрочные источники средств. В эту подгруппу входят два взаимодополняющих показателя: коэффициент долгосрочного привлечения заемных средств и коэффициент финансовой независимости капитализированных источников , исчисляемых по формулам:


Сумма этих показателей равна единице. Рост коэффициента Кдпзс в динамике является, в определенном смысле, негативной тенденцией, означая, что с позиции долгосрочной перспективы предприятие все сильнее и сильнее зависит от внешних инвесторов. В отношении степени привлечения заемных средств в зарубежной практике существуют различные мнения. Наиболее распространено мнение, что доля собственного капитала в общей сумме источников долгосрочного финансирования (Кфнки) должна быть достаточно велика, при этом нижний предел указывается на уровне 0,6 (60 %). При более низком уровне этого показателя рентабельность собственного капитала не будет отвечать признанным оптимальным значениям.
В тоже время в предприятие с высокой долей собственного капитала кредиторы вкладывают свои средства более охотно.
В нашем случае на начало года коэффициент Кдпзс равнялся нулю, так как долгосрочные обязательства у предприятия отсутствовали. Это, с одной стороны, характеризовало высокую степень финансовой устойчивости предприятия, а с другой — свидетельствовало о недостаточно продуманной финансовой стратегии предприятия, и, как следствие, снижало уровень рентабельности собственного капитала предприятия. На конец года значение данных коэффициентов было следующим: Кдпзс= 0,039, Кфнки = 0,961.
Такая динамика указанных показателей в данном случае является положительной тенденцией, так как свидетельствует о более рациональном подходе к формированию финансовой стратегии предприятия.
Важным показателем, который характеризует финансовую устойчивость предприятия, является вид источников финансирования материальных оборотных средств.
Материальные оборотные средства предприятия представляют собой запасы, стоимость которых отражается во втором разделе актива баланса. Количественное значение данного показателя определяется суммированием данных по следующим балансовым статьям: производственные запасы, животные на выращивании и откорме, незавершенное производство, готовая продукция, товары. Формулу расчета стоимости материальных оборотных средств предприятия можно представить следующим образом:
3 = стр. 100 ф. 1 + стр.110 ф. 1 + стр. 120 ф. 1 + стр. 130 ф. 1 + стр. 140 ф. 1.
Для характеристики источников формирования материальных оборотных средств (запасов) используется несколько показателей, которые и характеризуют виды источников.
6. Коэффициент финансового левириджа или коэффициент финансового риска – отношение заемного капитала к собственному.
Кфр = Заемный капитал / Собственный капитал = (строка 590 +690) / 490.
Какие финансовые коэффициенты используются для измерения риска?
Финансовые коэффициенты могут использоваться для оценки структуры капитала компании и текущих уровней риска, часто с точки зрения уровня долга компании и риска дефолта или банкротства. Эти коэффициенты используются инвесторами, когда они рассматривают возможность инвестирования в компанию. Способность фирмы управлять своим непогашенным долгом имеет решающее значение для финансовой устойчивости и операционных возможностей компании. Уровень долга и управление долгом также существенно влияют на прибыльность компании, поскольку средства, необходимые для обслуживания долга, уменьшают маржу чистой прибыли и не могут быть инвестированы в рост.
Некоторые из финансовых коэффициентов, обычно используемых инвесторами и аналитиками для оценки уровня финансового риска и общего финансового состояния компании, включают отношение долга к капиталу, отношение долга к собственному капиталу (D / E), коэффициент покрытия процентов и степень комбинированного кредитного плеча (DCL).
Ключевые выводы
- Коэффициенты риска учитывают финансовое состояние компании и используются для принятия инвестиционных решений.
- Если компания использует выручку для погашения долга, эти средства нельзя инвестировать в другое место внутри компании для стимулирования роста, что повышает риск.
- Наиболее распространенными коэффициентами, используемыми инвесторами для измерения уровня риска компании, являются коэффициент покрытия процентов, степень комбинированного кредитного плеча, отношение долга к капиталу и отношение долга к собственному капиталу.
Отношение долга к капиталу
Отношение долга к капиталу — это показатель левериджа, который дает базовую картину финансовой структуры компании с точки зрения того, как она капитализирует свои операции. Отношение долга к капиталу является показателем финансовой устойчивости фирмы. Этот коэффициент представляет собой простое сравнение совокупного краткосрочного долга и долгосрочных долговых обязательств компании с ее общим капиталом, обеспеченным как собственным капиталом, так и заемным финансированием.
Долг / Капитал = Долг / (Долг + Акционерный капитал)
Предпочтительны более низкие отношения долга к капиталу, поскольку они указывают на более высокую долю долевого финансирования по сравнению с заемным финансированием.
Отношение заемного капитала к собственному
Отношение долга к собственному капиталу (D / E) является ключевым финансовым соотношением, которое обеспечивает более прямое сравнение долгового финансирования с долевым финансированием. Этот коэффициент также является показателем способности компании выполнять непогашенные долговые обязательства.
Долг / Собственный капитал = Долг / Акционерный капитал
Опять же, предпочтительнее более низкое значение коэффициента, поскольку это указывает на то, что компания финансирует операции за счет собственных ресурсов, а не берет в долг. Компании с более сильными позициями в капитале обычно лучше подготовлены к временному падению доходов или неожиданным потребностям в дополнительных капиталовложениях. Более высокие коэффициенты D / E могут негативно повлиять на способность компании получить дополнительное финансирование при необходимости.
Краткий обзор
Более высокое отношение долга к собственному капиталу (D / E) может затруднить получение компанией финансирования в будущем.
Коэффициент покрытия процентов
Коэффициент покрытия процентов — это основная мера способности компании справляться со своими краткосрочными финансовыми расходами. Значение коэффициента показывает, сколько раз компания может произвести необходимые ежегодные выплаты процентов по непогашенному долгу из своей текущей прибыли до вычета процентов и налогов (EBIT). Относительно более низкий коэффициент покрытия указывает на большую нагрузку по обслуживанию долга на компанию и, соответственно, на более высокий риск дефолта или финансовой несостоятельности.
Покрытие процентов = EBIT / процентные расходы
Более низкое значение коэффициента означает меньшую сумму прибыли, доступную для финансовых выплат, а также означает, что компания менее способна справиться с повышением процентных ставок. Как правило, коэффициент покрытия процентов 1,5 или ниже считается показателем потенциальных финансовых проблем, связанных с обслуживанием долга. Однако чрезмерно высокий коэффициент может указывать на то, что компания не может воспользоваться своим финансовым рычагом.
Краткий обзор
Инвесторы считают, что компания с коэффициентом покрытия процентов 1,5 или ниже может столкнуться с потенциальными финансовыми проблемами, связанными с обслуживанием долга.
Степень комбинированного кредитного плеча
Степень комбинированного рычага (DCL) обеспечивает более полную оценку общего риска компании по факторингу в обеих операционных рычагов и финансовых рычагов. Этот коэффициент левериджа оценивает совокупное влияние как бизнес-риска, так и финансового риска на продаж. Расчет этого коэффициента может помочь руководству определить наилучшие возможные уровни и сочетание финансового и операционного рычага для фирмы.
DCL =% изменение EPS /% изменение продаж
Фирма с относительно высоким уровнем комбинированного левериджа считается более рискованной, чем фирма с меньшим комбинированным левереджем, потому что высокий левередж означает более постоянные издержки для фирмы.
Суть
Финансовые коэффициенты используются в фундаментальном анализе, чтобы помочь оценить компании и цены на их акции. Определенные финансовые коэффициенты также могут использоваться для оценки уровня риска фирмы, особенно в том, что касается обслуживания долгов и других обязательств в краткосрочной и долгосрочной перспективе.
Источник: nesrakonk.ru
Расчёт коэффициента финансового риска
Коэффициент финансового риска рассчитывается как отношение заёмного капитала к собственному и показывает, сколько заёмных средств привлечено на 1 руб. вложенных в активы собственных средств.
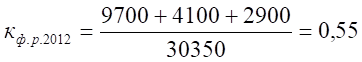
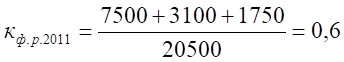
Вывод: в 2012 году предприятие более независимо от заёмных средств.
По рассчитанным показателям формируем итоговую таблицу 2.
Расчёт показателей ликвидности баланса
Баланс считается ликвидным, если его состояние позволяет за счёт быстрой реализации средств по активу показывать срочные обязательства по пассиву. При этом актив и пассив баланса разделяется на 4 группы:
ГРУППА А1- включает в себя наиболее ликвидные активы. Состоит из денежных средств и краткосрочных финансовых вложений.
ГРУППА А2- включает быстро реализуемые активы, для обращения которых в наличные средства требуется короткое время. К ним относятся товары отгруженные, дебиторская задолженность со сроком погашения до 12 месяцев. Ликвидность этой группы зависит от спроса на продукцию, её конкурентоспособности. форм расчёта, своевременности отгрузки и т.д.
ГРУППА А3- медленно реализуемые активы. К ним относятся производственные запасы, незавершённое производство, готовая продукция и товары, для превращения которых в денежную наличность, требуется значительный срок.
ГРУППА А4- трудно реализуемые активы. К ним относятся основные средства. долгосрочные финансовые вложения.
В пассиве баланса также выделяют 4 группы:
ГРУППА П1- наиболее срочные обязательства, которые необходимо погасить в течение текущего месяца(кредиторская задолженность)
ГРУППА П2- среднесрочные обязательства со сроком погашения до 1 года(займы и кредиты)
ГРУППА П3- долгосрочные обязательства (долгосрочные кредиты банка 5-10 лет).
ГРУППА П4- собственный капитал, находящийся в распоряжении организации.
Баланс считается абсолютно ликвидным, если А1?П1, А2?П2, А3? П3, А4? П4.
Результаты расчёта введём в таблицу.
А4 1, следовательно, предприятие покрывает текущими активами свои обязательства. Предприятие более успешно функционировало в 2011 году.
2) Коэффициент быстрой ликвидности (срочной ликвидности) — является промежуточным коэффициентом и показывает, какую часть можно погасить текущими активами за минусом запасов. Рассчитывается по формуле:

Вывод: В соответствии с полученными коэффициентами быстрой ликвидности, предприятие эффективнее функционировало в 2011 году.
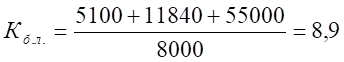
3) Коэффициент абсолютной ликвидности — показывает, какая часть краткосрочных обязательств может быть, при необходимости погашена немедленно. Определяется отношением наиболее ликвидных активов к краткосрочным обязательствам. Этот коэффициент является наиболее жёстким критерием платежеспособности предприятия.
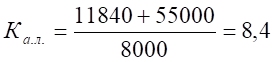
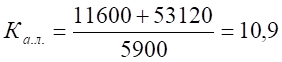
Вывод: В соответствии с полученными коэффициентами абсолютной ликвидности, предприятие являлось более платёжеспособным в 2011 году.
Расчёты показателей представим в таблице 4
Так как значения полученных показателей больше. чем рекомендуемые значения, то можно сделать вывод о том, что финансовые средства предприятия использовались неэффективно.
Благополучие предприятия не всегда достигается за счет собственных средств. Эффективное существование на рынке зачастую требует инвестиционных вложений. Внешние заемы повышают прибыльность и конкурентоспособность бизнес-проекта.
Но при бесконтрольном привлечении сторонних ресурсов можно попасть в долговую яму. Во избежание подобной ситуации, экономисты разработали показатель устойчивости, называемый коэффициентом финансового риска. Разберемся, как он считается и что показывает.
Коэффициент финансового риска – определение
Коэффициент определяет соотношение привлеченного извне капитала к собственным средствам. Характеризует степень зависимости хозяйственного объекта от заемных финансовых вливаний.
Другими словами, показатель позволяет оценить уровень свободы в принятии решений по привлечению дополнительных денег на развитие предприятия и распределению доходов.
Экономисты в узких кругах именуют его коэффициентом привлечения, левериджа, капитализации. Простым языком он означает величину зависимости компании от заемных средств.
Показатель КФР достаточно многогранный. Результат его подсчета дополнительно указывает на эффективность использования собственного капитала компании в рамках деятельности.
В результате анализа коэффициента левериджа делается вывод:
- большую часть активов организации составляют заемные средства – она является финансово зависимой, показатель риска высокий;
- основная доля финансирования приходится на собственную казну – предприятие финансово независимое, КФР, соответственно, низкий.
«Общепринятое нормальное значение определяется в рамках 0,5 и меньше. Критическая цифра считается 1 и выше. Усредненные границы не всегда применимы, многое зависит от сферы деятельности объекта. Для точных расчетов важен индивидуальный подход к ситуации».
Олег Никифоров, финансовый аналитик
Формула коэффициента финансового риска
Международная формула для определения КФР выглядит так:
КФР = ЗК / СК, где:
- КФР – финансового риска;
- ЗК – заемный капитал;
- СК – размер собственных средств.
Бухгалтерский баланс, согласно законодательству Российской Федерации, ведется по форме 1. Таким образом, формула для отечественной действительности имеет следующий вид:
КФР = стр. 1400 + стр. 1500 / стр. 1300.
В данном варианте значения отражают:
- стр. 1400 – строка раздела 4 бухгалтерского отчета Долгосрочные обязательства;
- стр. 1500 – строка раздела 5 Краткосрочные обязательства;
- стр. 1300 – строка раздела 3 Капитал и резервы.
На практике к заемным средствам относятся инвестиции от физических и юридических лиц, все активы, взятые в долг у финансовых учреждений. Собственные включают непосредственно вложенные владельцем или несколькими основателями деньги.
Результат простого подсчета в схематическом изображении указывает следующее:
Показатель в динамике применяется для определения финансовой устойчивости бизнеса.
Схема расчета коэффициента финансового риска
С формулой и необходимыми для расчета показателями разобрались. Перейдем в практическую плоскость и рассмотрим, как определяется КФР на конкретном примере.
Открытое акционерное общество Зоря по состоянию на январь 2018 года располагает:
- собственными средствами, с учетом уставного капитала, дополнительных фондов и маржи в размере 100 млн рублей;
- банковскими кредитами, относящимися к долгосрочным обязательствам, на 50 млн рублей;
- периодическими краткосрочными обязательствами перед поставщиками, налоговой службой, пенсионным фондом, равными 13 млн рублей.
Коэффициент капитализации ОАО составляет: (50 + 13) / 100 = 0,63. Нормы показателей немного завышены, но не критично. У предприятия есть резервы повышения активности в сфере заемных ресурсов.
«Стандарт КФР по некоторым отраслям хозяйства определяется в рамках 2-2,5 единиц. Например, для торговых компаний нормальным считается показатель 3-4. Не следует спешить с выводами, оценка устойчивости должна быть комплексной».
Нина Бельская, экономист
Что показывает коэффициент финансового риска?
КФР – обоюдовыгодный показатель как для собственника, так и для инвестора. Метод экспертной оценки кредитного риска позволяет предпринимателю:
- оценить необходимость в дополнительных ссудах;
- подобрать оптимальный источник финансирования для развития бизнеса;
- определить черту невыплат по кредитам, после которой существенно повышаются процентные ставки;
- обозначить риски, связанные с банкротством;
- выявить реальное положение вещей перед запуском нового инвестиционного проекта, выпуском ценных бумаг;
- составить рейтинг компании по виду деятельности.
В свою очередь, потенциальный инвестор для определения:
- стабильности предприятия;
- уровня доходности;
- способности своевременно погашать задолженность;
- объемов будущих капиталовложений;
- рисков разорения компании;
- перспектив касаемо прибыли ;
- привлекательности объекта в плане приобретения акций, облигаций;
- эффективности использования собственных средств для планирования развития.
Расчет КФР помогает не только вкладчикам, но и другим субъектам хозяйственного процесса – банковским учреждениям, поставщикам, партнерам, рядовым сотрудникам, акционерам, страховым компаниям.
Коэффициент финансового риска должен присутствовать в периодической отчетности и статистике по предприятию, чтобы заинтересованное лицо имело доступ к информации в динамике.
Итог: для чего применяется коэффициент финансового риска?
КФР – важный показатель любого бизнес-проекта, независимо от его масштабов и направленности. Определяет объем заемного капитала на единицу собственных средств. На практике показывает устойчивость компании на рынке и уровень привлекательности для инвестиций.
Рассчитывается по простой формуле на основании бухгалтерских документов. Одинаково полезен как для собственника, так и для кредиторов, партнеров, любых заинтересованных лиц.
Для оценки финансовой устойчивости предприятия в долгосрочной перспективе в практике используется показатели (коэффициент) финансового левериджа.
Коэффициент финансового левериджа – представляет собой отношение заемных средств предприятия к собственным средствам (капиталу). Данный коэффициент близок к . Понятие финансового левериджа используется в экономике для того что бы показать, что с использованием заемного капитала предприятие формирует финансовый рычаг для увеличения рентабельности деятельности и отдачи от собственного капитала. Коэффициент финансового левериджа на прямую отражает уровень финансового риска предприятия.
Формула расчета коэффициента финансового левериджа
Коэффициент финансового левериджа = Обязательства / Собственный капитал
Под обязательствами различные авторы используют либо сумму краткосрочных и долгосрочных обязательств или только долгосрочные обязательства. Инвесторы и владельцы предприятий предпочитают более высокий коэффициент финансового левериджа, потому что это обеспечивает большую норму рентабельности. Кредиторы наоборот вкладываются в предприятия с меньшим коэффициентом финансового левериджа, так как данное предприятие финансово не зависимо и имеет меньший риск банкротства. Коэффициент финансового левериджа более точно рассчитывать не по балансам предприятия, а по рыночной стоимости активов. Так как стоимость у предприятия зачастую рыночная стоимость активов превышает балансовую, а значит уровень риска данного предприятия ниже нежели при расчете по балансовой стоимости.
Коэффициент финансового левериджа = (Долгосрочные обязательства + Краткосрочные обязательства) / Собственный капитал
Коэффициент финансового левериджа = Долгосрочные обязательства / Собственный капитал
Если расписать на факторы коэффициент финансового левериджа, то по Г.В. Савицкой формула будет иметь следующий вид:
КФЛ = (Доля заемного капитала в общей сумме активов) / (Доля основного капитала в общей сумме активов) / (Доля оборотного капитала в общей сумме активов) / (Доля собственного оборотного капитала в оборотных активах) * Маневренность собственного капитала)
Эффект финансового рычага (левериджа)
Коэффициент финансового левериджа тесно связан с эффектом финансового рычага, который также называет эффектов финансового левериджа.
Эффект финансового рычага показывает норму увеличения рентабельности собственного капитала при увеличении доли заемного капитала.
Эффект финансового рычага = (1-Ставка налога на прибыль) * (Коэффициент валовой рентабельности – Средний размер процентов за кредит у предприятия) * (Сумма заемного капитала) / (Сумма собственного капитала предприятия)
(1-Ставка налога на прибыль) представляет собой налоговый корректор показывают связь эффекта финансового рычага и различных налоговых режимов.
(Коэффициент валовой рентабельности – Средний размер процентов за кредит у предприятия) представляет разницу между рентабельностью производства и средним процентом по кредитам и другим обязательствам.
(Сумма заемного капитала) / (Сумма собственного капитала предприятия) представляет собой коэффициент финансового рычага (левериджа) характеризующий структуру капитала предприятия и уровень финансового риска.
Нормативные значения коэффициента финансового левериджа
Нормативным значением в отечественной практике считается значение коэффициента левериджа равного 1, то есть равные доли, как обязательств, так и собственного капитала.
В развитых странах, как правило, коэффициент левериджа составляет 1,5, то есть 60% заемного капитала и 40% собственного.
Если коэффициент больше 1 то предприятие финансирует свои активы за счет привлеченных средств кредиторов, если меньше 1, то предприятие финансирует свои активы за счет собственных средств.
Также нормативные значения коэффициента финансового левериджа зависит от отрасли предприятия, размеров предприятия, фондоемкости производства, сроку существования, рентабельности производства и т.д. Поэтому коэффициент следует сопоставить с аналогичными предприятия отрасли.
Высокие значения коэффициента финансового левериджа могут быть у предприятий с прогнозируемым потоком денежных средств за товары, а также для организаций имеющих высокую долю высоколиквидных активов.
Когда создаётся предприятие или компания, то многие надеются на длительное, плодотворное и эффективное существование. Но, увы, так бывает не всегда. И необходимо обзавестись внешними долгами, а бывает, что нужны инвестиции. Таким образом, присутствует капитал, который не принадлежит владельцу предприятия. А вместе с ним возникают и финансовые риски.
Что это такое? Что значит коэффициент финансового риска? Зачем его считают, как интерпретируют?
Что называют коэффициентом финансового риска?
Для определения уровня потенциальных проблем считают этот показатель. Коэффициент финансового риска (левериджа или привлечения) указывает на отношение привлеченных из внешних источников финансов к собственным средствам. Является сравнительным инструментом, который показывает потенциальный уровень свободы при принятии решений, распределении доходов, а также возможности привлечения дополнительных денег под нужды предприятия.
Где он применяется?

Важную роль коэффициент финансового риска играет на рынке облигаций, займов и кредитования. Причем имеет он обоюдное применение: его может использовать и предприниматель, и потенциальный инвестор. Для владельца компании коэффициент финансового риска показывает состояние предприятия (а тенденции к его изменению – особенности развития). Также информирование о нём является очень важным с точки зрения планирования будущего.
Для инвестора коэффициент финансового риска является показателем стабильности предприятия. Так, если рассматривать компанию, у которой он составляет 0, можно говорить о том, что у нее до этого момента всё было хорошо. Но из-за какой-то причины или причин дела пошатнулись, поэтому предприятию не помешает небольшая финансовая помощь. Но если коэффициент финансового риска достиг значения в 1 или даже превысил его, то тут есть два варианта:
- Проигнорировать данное предприятие как таковое, что постоянно нуждается в фин. помощи. Вероятно, ситуация не изменится в ближайшее время.
- Воспользоваться ситуацией, поддержав компанию. Ведь если она всё же разорится, то инвестор сможет претендовать на производственные секреты, территорию, здания, технику в качестве уплаты долгов. Если предприятие представляет значительный интерес, то такая схема выглядит очень реальной.
Но как же, собственно, узнать коэффициент финансового риска? А для этого его необходимо подсчитать.
Как рассчитать коэффициент финансового риска?

Может показаться, что это ужасно – считать что-то. Многие экономические формулы представляют собой настоящую головную боль. Но не в этом случае. Коэффициент финансового риска по балансу является одним из самых простых. Первоначально взглянем на формулу, а затем перейдем к её объяснению.
- К фр – это коэффициент финансового риска.
- ЗК – это заемный капитал. Всё то, что было взято в долг у банковского учреждения или инвестировано отдельным юридическим или физическим лицом.
- СК – это собственный капитал. Сюда относятся все денежные средства, которые принадлежат собственно владельцу/основателю предприятия, для которого считается коэффициент финансового риска.
Интерпретация полученных значений и применение на практике
Вот посчитали вы данные, получили какие-то значения – что дальше-то делать? Что позволяет нам говорить про коэффициент финансового риска? Формула использована, и теперь полученные цифры необходимо интерпретировать. Это требуется для того, чтобы оценить финансовую устойчивость предприятия на случай потрясений.
Коэффициент изображает, сколько единиц привлеченных средств припадает на 1 деньгу ваших вложений. Чем больший показатель – тем большая зависимость от инвесторов и внешних долгов у предприятия. Коэффициент должен быть как можно меньше. Оптимальным считается показатель меньше 0,5. При значении 1 предприятие имеет значительные финансовые риски, и необходимо предпринять ряд мер, чтобы исправить текущее положение.
Заключение

Следует учитывать, что данный коэффициент ещё не означает, что предприятие вот-вот разорится, даже несмотря на то, что он может достигать и значений 2, 3 или 5. Он просто указывает на то, что в случае каких-то проблем бегства капитала или чего-то похожего работа предприятия может значительнейшим образом застопориться. Например, можно рассмотреть такой вариант: общий капитал компании 1000 рублей. 200 из них принадлежит инвестору.
Если он вдруг выведет свои деньги, то оставшиеся 800 помогут выстоять. Но если значения поменять? Вряд ли 200 рублей хватит для качественной работы. И помогает понять грань, когда можно взять деньги, а когда нельзя, коэффициент финансового риска.
Формула по балансу хотя и указывает на приемлемую грань, но к займам следует относиться осторожно – ведь берутся чужие деньги, причем на краткий срок, а возвращаются свои, в большем количестве и навсегда. Оптимальные действия – это сведение коэффициента до нуля.
6. Коэффициент финансового левириджа или коэффициент финансового риска – отношение заемного капитала к собственному.
Кфр = Заемный капитал / Собственный капитал = (строка 590 +690) / 490.