
Покупка жилья — затратное дело. Но государство считает такое вложение важным событием и помогает россиянам за счет последующего уменьшения налоговой нагрузки. Компенсация понесенных расходов происходит через предоставление налогового вычета. В этом случае фигурируют код вычета 311 и 312, которые видны в разделах налоговой декларации.
Но не все знают, как воспользоваться имущественными вычетами, или вообще не смогут реализовать такое право. В законодательстве предусмотрен ряд ограничений, при несоблюдении которых государство не будет помогать.
13.07.20 14915 0 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Что такое код вычета 311, где его отражают и как понять, кто может воспользоваться правом на имущественный вычет, разобрался Бробанк.
Суть вычетов
Налоговый вычет — это законодательно установленная сумма, на которую можно уменьшить уплаченный государству налог с физических лиц. То есть из тех 13%, которые уходят от ваших доходов в бюджет, не будет удержана часть средств либо ее возвратят, если налог был уже уплачен.
Коды стандартных вычетов в справке 2-НДФЛ I Ботова Елена. РУНО
В Налоговом законодательстве РФ разные виды вычетов — стандартные, имущественные, инвестиционные и социальные. Коды вычетов 311 и 312 относятся к имущественным.
Чтобы работодатель узнал, что вы претендуете на налоговый вычет, обратитесь в налоговую службу за подтверждением права. В ответ на запрос налоговая выдаст уведомление, которое надо предоставить работодателю. Дальнейший контроль по правильности заполнения полей деклараций о доходах ведет бухгалтерия компании.
Если вашу налоговую декларацию составляет работодатель, но вы сомневаетесь в чем-либо, то можете запросить в бухгалтерии копию справки 2-НДФЛ. А ней просмотреть, все ли вычеты отражены правильно. Если вы подаете декларацию о доходах самостоятельно, еще важнее знать, как заполнить разные поля формы, чтобы не переплатить государству.
Сумма вычета и количество возвращенных государством денег — не одно и то же. Сумма вычета — то количество денег, на которое позволено уменьшить доходы при покупке имущества. А возвращенный налог — только 13% от вычета. При этом один работник сможет получить 13% от максимальной суммы в 2 млн руб. Но вы не получите все потраченные 2 млн руб. из бюджета, а только 260 тыс. руб.
И даже если будет потрачено 3 или 5 млн руб., больше чем 260 тыс. руб., вам все равно не компенсируют.
Однако, если купленное жилье стоило 1,5 млн руб., то можно приобрети второе или земельный участок за сумму превышающую 0,5 млн руб. и забрать остаток вычета. Но это касается только тех, кто не реализовал право вычет раньше, до 2014 года.
Важно знать, что вычет дают только один раз, повторно воспользоваться льготой невозможно. Декларацию нельзя подать в тот год, когда куплено жилье, а только на следующий или еще позже.
Коды доходов в справке 2-НДФЛ
Кому понадобится код 311
- поступления денег или имущества в оплату за труд;
- поступления средств в оплату по гражданско-правовым договорам за исполнение работ или услуг;
- зачисление или расчет от предоставления лицензионных услуг обладателям интеллектуальной собственности;
- зачисление средств за продажу интеллектуальной собственности или расчет с обладателем авторского права;
- другие доходы.
Если при подаче 2-НДФЛ работодателем допущена ошибка или неточность в кодировке, то налоговый орган штрафует. Чтобы избежать штрафа можно подать исправленную отчетность самостоятельно, до выявления ошибки налоговым органом, или не допускать неточности при подаче декларации.
Какой тип вычета кодируется под номером 311
- 311 — деньги, которые налогоплательщик потратил на стройку своими силами, либо на покупку нового дома, квартиры, доли в имуществе, земельного участка под индивидуальную застройку;
- 312 — расходы, которые ушли на погашение целевых займов, процентов или рефинансирование кредитов, потраченных на застройку или покупку такого же имущества как в коде 311.
- налоговые резиденты РФ, то есть граждане, которые находились на территории РФ 183 дня или дольше в течение последних 12 месяцев до подачи декларации;
- покупатели, которые могут документально подтвердить сделку и право собственности;
- физлица, которые раньше никогда не пользовались правом на данный налоговый вычет, если свое право растрачено, то оформить вычет можно на законного супруга;
- физические лица, которые в указанном периоде получали официальные доходы и с них удерживали налог в размере 13%;
- те граждане, у которых сделка на заем и покупку была заключена с невзаимозависимым лицом;
- покупатели, если сделка заключена на покупку объекта недвижимости на территории РФ;
- физлица, которые оплатили расходы по сделке из собственных накоплений или за счет заемных средств.
Более подробное описание кодов 311 и 312 можно найти в Налоговом кодексе РФ в статье 220, пункте 1, подпунктах 3 и 4.
Как еще можно использовать вычет
- если жилье выкуплено у застройщика, а в тексте договора купли-продажи указано, что продана незавершенная строительством жилплощадь;
- в тексте договора на покупку указано, что реализуемая жилплощадь продается без отделки.
Если в тексте договора будет указан пункт, что в квартире нет ремонта, а не отделки, то в вычете могут отказать. Для налоговой службы ремонт и отделка не синонимы. Поэтому важно соблюдать такую формулировку.
- материалы для ремонта;
- оплату работы строительной бригады;
- оплату за составление сметы и проекта отделочных работ.
- установку и демонтаж окон и дверей;
- монтаж напольных покрытий, кафеля, кухни, потолков, ванной;
- покраску или оклейку обоями стен и потолков;
- прокладку систем коммуникаций — водопровода, отопительных систем, электропроводу.
Для подтверждения расходов подойдут чеки, акты, квитанции, платежные поручения, где четко указано, за что произведена оплата. Вы можете включить в расходы материалы, даже если все работы по ремонту и установке проводили самостоятельно. Материалы можно указать любые — двери, окна, грунтовку, обои. А вот дрель, кондиционер или цену на кухонный гарнитур включить в вычет не получится.
Включить сумму отделки можно не в вычет на оформление квартиры, а другой период. Если в этом году начисленная сумма налога меньше, чем вычет, то остаток можно перенести на следующий и так до тех пор, пока не будет возвращена вся допустимая сумма.
Кто не получит право на вычет по коду 311
- не считаетесь налоговым резидентом России;
- покупаете жилплощадь или землю под застройку за пределами территории РФ;
- не можете подтвердить проведение сделки купли-продажи объекта;
- уже использовали свое право на 2 млн рублей и получили вычет ранее;
- приобрели имущество у родственника;
- получили жилье в наследство или по дарственной;
- не получали доходы или заработную плату, с которой был бы удержан подоходный налог 13%;
- не проводили расчет по сделке и не являетесь владельцем объекта или законным супругом покупателя.
Пример подсчета по коду вычета 311
- стоимость закупленных материалов — 100 тыс. рублей;
- работа бригады строителей-мастеров — 200 тыс. рублей.
Под покупку жилья оформлен кредит. За пользование заемными средствами в 2019 году банку уплачено 100 000 рублей процентами. Работник сможет претендовать на имущественный вычет размере 1,7 млн руб.:
- 1, 6 млн руб. (1,3 млн. + 100 тыс. + 200 тыс.) — расходы по приобретение квартиры, материалы и отделку.
- 100 тыс. руб. — уплаченные проценты.
Сотрудник получит право на уменьшение налогооблагаемой базы, если обратится к своему работодателю либо напрямую в налоговый орган. Общая сумма, от которой будет происходить расчет — 1,7 млн рублей. То есть размер вычета достигает 221 тыс. рублей, это 1,7 млн * 13%. Из которых 208 тыс. руб. вычет на приобретение жилплощади и 13 тыс. руб. на уплаченные проценты.
Важно учесть, что проценты по ипотеке не переносятся на другое имущество, в отличие от остальной части неиспользованного вычета за само жилье. В данном примере у гражданина остается 39 тыс. рублей, на которые он сможет претендовать при покупке другого подходящего имущества.
- 60 000 * 13% = 7 800 — ежемесячный подоходный налог;
- 221 000/7 800 = 28,3 месяцев — 2 года и 4,3 месяца.
Потом с сотрудника возобновят удержание подоходного налога. Но только при условии, что он не воспользуется своим правом на оставшиеся 39 тысячи вычета.
Какие документы предоставить
- паспорт, если вы лично обращаетесь в налоговый орган;
- свидетельство подтверждающее право собственности, если регистрация имущества состоялась до 1 июля 2015 года, если позже, то выписку из ЕГРН;
- договор на покупку объекта;
- акт передачи объекта в собственность;
- платежные документы — квитанции, выписки из банка, чеки;
- если оформлена ипотека, то кредитный договор и справку из банка об уплаченных процентах;
- 2-НДФЛ, если самостоятельно подаете декларацию на вычет;
- документы, которые подтверждают расчет за объект или затраты на строительство.
В приведенном выше примере работник получает одновременное право на два вычета по кодам 311 и 312. Эти сведения будут отражены в 2-НДФЛ при подаче декларации через работодателя или 3-НДФЛ при самостоятельном предоставлении отчета в налоговый орган.
Во втором случае налоговая рассматривает документы и проводит камеральную проверку до 3-х месяцев от дня подачи декларации. После этого она возмещает ранее удержанный налог на банковский счет налогоплательщика, указанный в заявлении. Если положенный вычет и накопленные проценты не исчерпаны за один год, то в следующем году потребуется предоставить 3-НДФЛ еще раз. Процедура повторяется до тех пор, пока государство не компенсирует всю сумму.
Источник: brobank.ru
Что указывается в справке 2-НДФЛ
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Расшифровка справки 2-НДФЛ
Необходимо сразу уточнить, что упомянутый приказ ФНС ввел 2 новые формы:
- собственно справку по форме 2-НДФЛ (КНД 1151078) и
- справку о доходах и суммах налога физ. лица.
По первой форме компании и ИП подают сведения налоговикам. Вторая предназначена для выдачи работникам по их заявлениям (п.3 ст.230 НК).
Важно! Сведения в обеих формах практически идентичные, но оформляются они по-разному. В этой статье мы рассматриваем, как выглядит справка 2-НДФЛ не для передачи в налоговый орган. То есть та, которую получает на руки сотрудник. Хотя в названии формы отсутствует код «2-НДФЛ», для удобства бы будем обозначать эту справку так.
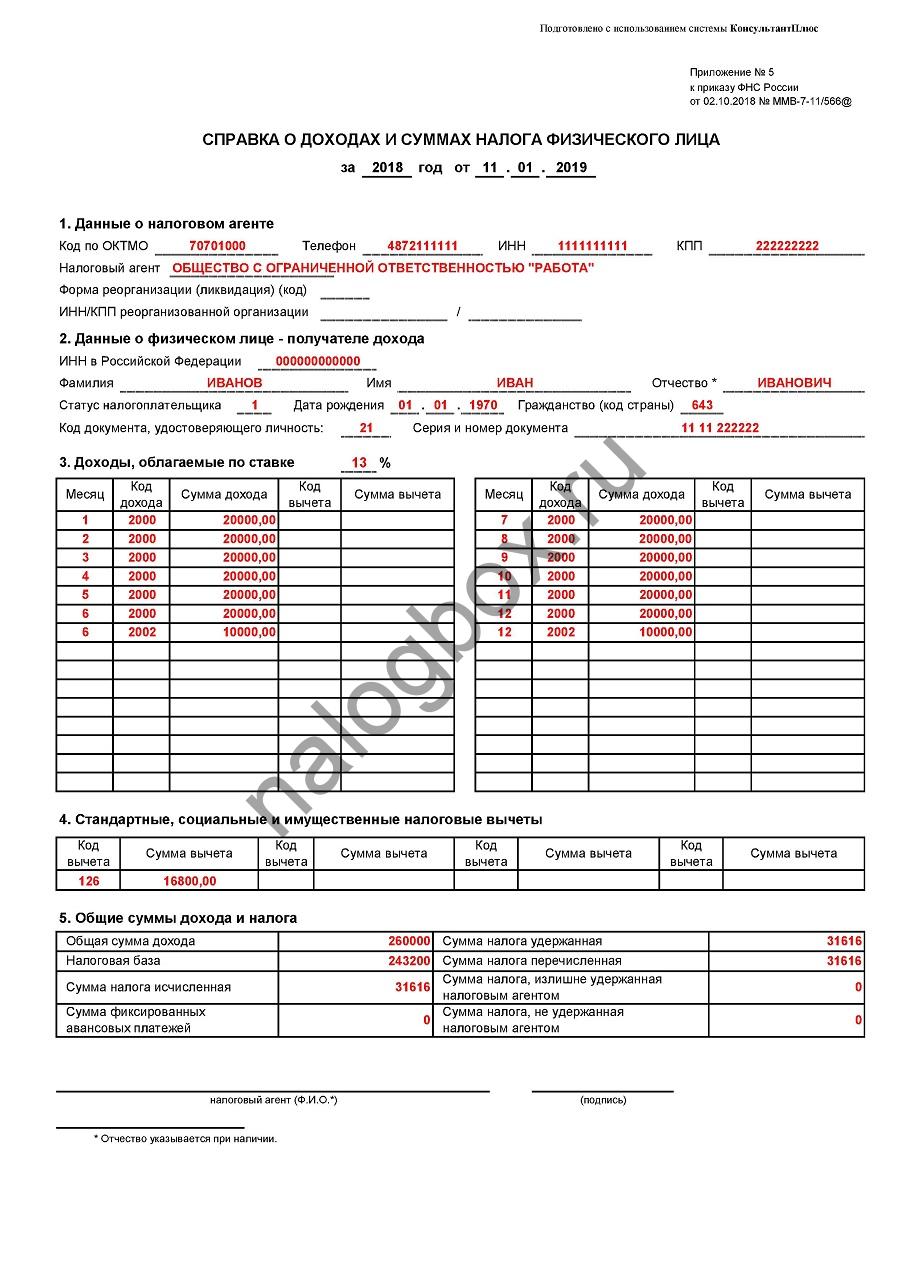
Итак, начнем разбираться, как читать справку 2-НДФЛ, выдаваемую работнику. Всего документ содержит 5 разделов:
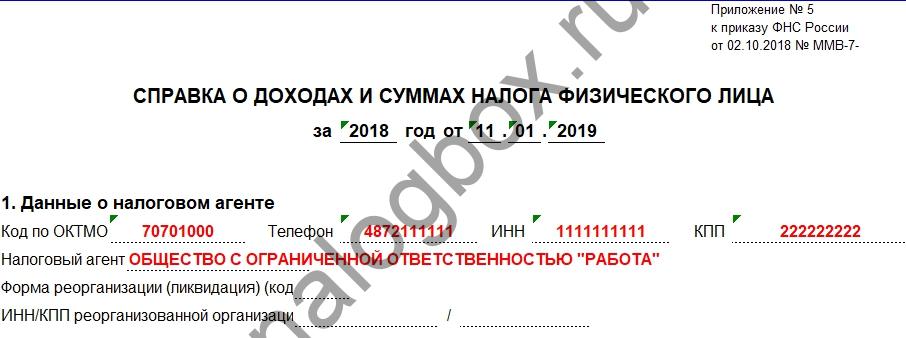
- В Разделе 1 содержатся общие сведения о налоговом агенте, выдавшем документ.
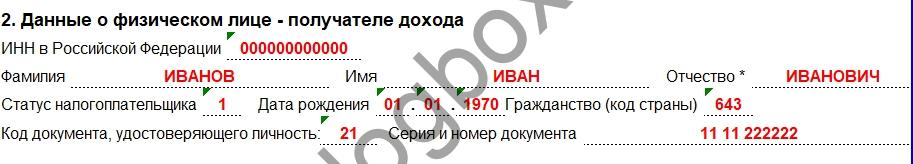
- Раздел 2 посвящен личным данным самого работника. Здесь есть несколько кодовых обозначений. «1» в статусе налогоплательщика означает, что работник является налоговым резидентом РФ. Код страны проставляется в соответствии с классификатором ОКСМ (643 — код России). Код документа «21» соответствует общегражданскому паспорту.
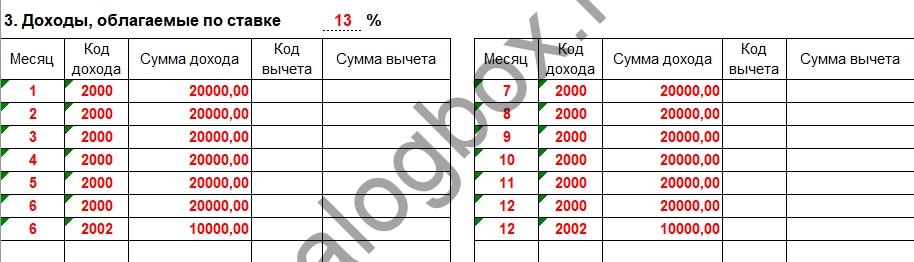
- В Разделе 3 справки 2-НДФЛ расшифровываются полученные сотрудником доходы в разрезе по месяцам. При этом каждому виду дохода соответствует собственный код. Например, доход 2002 в справке 2-НДФЛ — это суммы выплаченных премий, а 2000 — зарплата. Подробнее на этих кодах мы остановимся ниже.
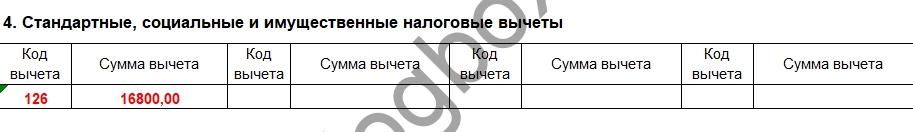
- В Разделе 4 налоговый агент указывает, предоставлял ли он гражданину стандартные, социальные или имущественные вычеты в течение отчетного года. Если да, то прописывает код вычета и его размер.
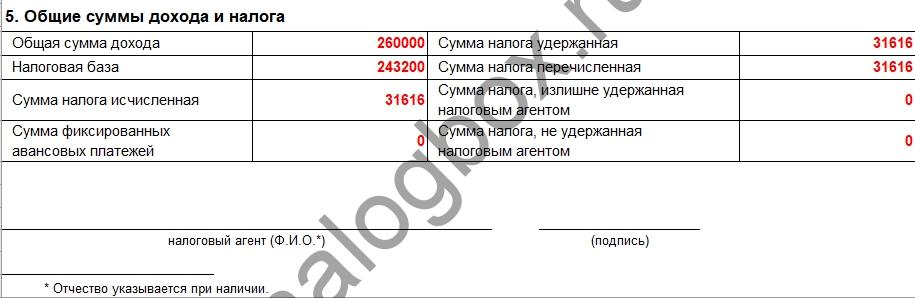
- Наконец, в 5-ом Разделе прописаны общие суммы полученного дохода и уплаченного в бюджет налога. Их мы подробнее разберем ниже.
Итого в заполненном вид справка имеет примерно следующий вид:
Важно!
Коды для зарплаты и премий мы уже называли, перечислим еще несколько:
- Кодом дохода 2012 в справке 2-НДФЛ обозначаются отпускные.
- Если человек в течение года брал больничный, в справке 2-НДФЛ появится доход 2300 — пособие по временной нетрудоспособности.
- Когда гражданин видит в справке 2-НДФЛ доход 2010, это значит, что он получил вознаграждение по договору ГПХ.
- Если компания выплачивает физ. лицу дивиденды, они отразятся в справке 2-НДФЛ с кодом дохода 1010.
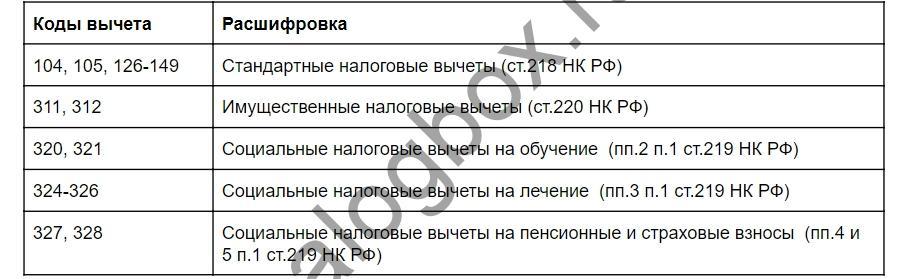
Коды налоговых вычетов, которые могут быть указаны в справке, также многочисленны. В общей таблице мы сгруппировали их по видам:
Что такое налоговая база в справке 2-НДФЛ
С одной стороны, в соответствии с п.1 ст.210 НК в налоговой базе по НДФЛ учитываются все полученные человеком доходы, в денежной и натуральной формах. С другой, в п.3 ст.210 НК указано, что база по НДФЛ, взимаемому по ставке 13%, уменьшается на сумму налоговых вычетов, предусмотренных ст.218 — 221 НК.
Итог!
В справке 2-НДФЛ налоговая база — это сумма всех указанных в ней доходов за минусом предоставленных вычетов.
Пример
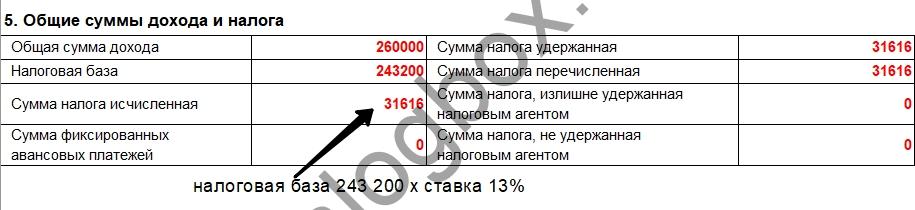
Годовой доход Сергея составил 260 000 руб. Это до вычета НДФЛ. У Сергея есть несовершеннолетняя дочь, за которую он ежемесячно получает на работе стандартный вычет 1 400 руб. или 16 800 руб. в год. Итого в выданной Сергею справке 2-НДФЛ общая сумма дохода будет равна 260 000 руб., а налоговая база — 243 200 руб. (260 000 — 16 800).
Что значит «Сумма налога удержанная» в справке 2-НДФЛ
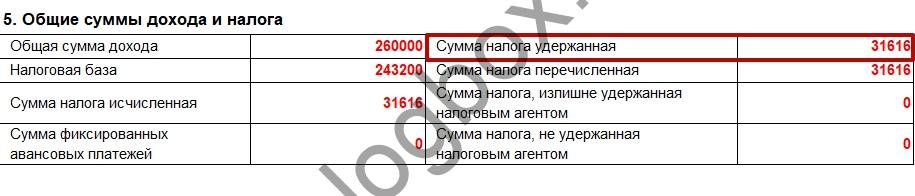
Налоговый агент обязан удержать с выплачиваемых работнику доходов НДФЛ и перечислить его в бюджет. Все этапы по расчету и уплате налога — это строки Раздела 5 в справке 2-НДФЛ «сумма исчисленная, удержанная и перечисленная».
Сначала налог нужно исчислить, т. е. умножить рассчитанную базу на ставку:
Следующий этап: налоговый агент удерживает исчисленный за каждый месяц налог. То есть выплачивает сотруднику зарплату уже за вычетом 13%. Сумма удержанного за год налога отражается в соответствующей строке справки:
Что такое «Сумма налога перечисленная» в справке 2-НДФЛ
В этой строке отображается та сумма НДФЛ, которую работодатель или другой налоговый агент фактически перечислил в бюджет. По правилам она должна быть равна сумме удержанного налога. На практике иногда с уплатой НДФЛ у работодателя возникают сложности. Тогда данные в двух строках будут различаться.
Что включено в прочие доходы НДФЛ
Как мы уже упоминали, все полученные сотрудником доходы отражаются с соответствующими кодами в Разделе 2 справки. Если для какого-то вида дохода в справочнике нет конкретного кода, его обозначают кодом 4800 «Иные доходы». К ним относятся, например:
- сверхнормативные суточные;
- денежная компенсация за использование в служебных целях личного имущества;
- доплаты к больничным и декретным, которые предприятие делает в соответствии с внутренними правовыми актами;
- вознаграждение по ученическому договору и т. д.
Что такое «Сумма фиксированных авансовых платежей» в справке 2-НДФЛ
Эта строка располагается в Разделе 5 справки о доходах. Она заполняется только в том случае, когда речь идет об иностранцах, работающих по патенту. В соответствии с п.2 ст.227.1 НК эта категория граждан обязана платить НДФЛ в виде фиксированного авансового платежа.
Как написано в п.6 ст.227.1 НК, налоговый агент, при получении соответствующего уведомления от ИФНС, уменьшает сумму НДФЛ к перечислению на размер уже уплаченного работником аванса.
Кто такой уполномоченный представитель в справке 2-НДФЛ
В форме справки 2-НДФЛ, по которой компании отчитываются в налоговую, предусмотрены специальные коды для лица, подписывающего документ:
- 1 — для руководителя налогового агента;
- 2 — для его уполномоченного представителя.
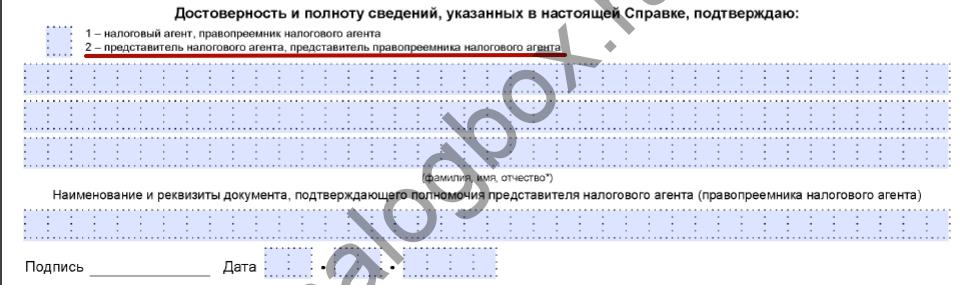
Таким представителем выступает лицо, у которого есть доверенность, выданная руководителем компании или ИП. Например, главный бухгалтер или сотрудник, выполняющий его функции.
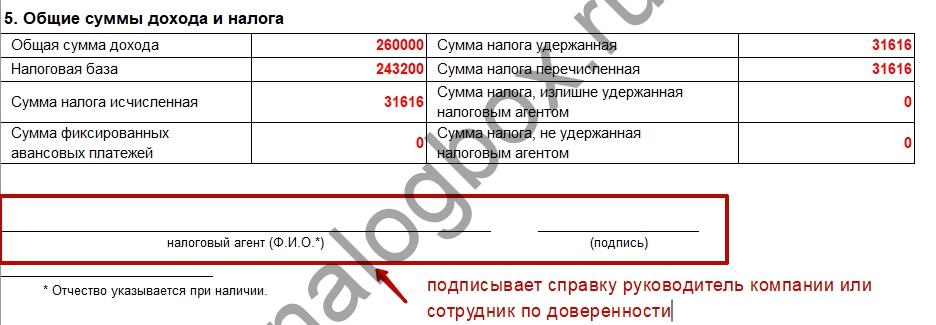
Важно! В справке, выдаваемой сотруднику, никаких кодов нет. Однако подписывать документ вправе только те же лица, которые уполномочены подписывать и 2-НДФЛ для налоговой.
Где в справке 2-НДФЛ указана облагаемая сумма дохода
В справку 2-НДФЛ входят только те доходы, которые облагаются НДФЛ по определенной ставке. Необлагаемые (например, декретные) там просто не указываются.
В Разделе 5 документа предусмотрены строки, в которые вносятся значения общей суммы доходов и налоговой базы. Как мы уже объяснили выше, при определении налоговой базы из доходов вычитают суммы предоставленных вычетов.
Вывод!
Итоговая облагаемая сумма дохода в справке 2-НДФЛ отражается в строке «Налоговая база».
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Итоги
Источник: nalogbox.ru
Виды и значение кодов вычета в справке 2-НДФЛ
Закончил в 2001 году СПбГЭУ по направлению «Бухучет и анализ». Работал с 2009 по 2016 год в банке Санкт-Петербург. В данный момент занимается юридической практикой.
Существует такая возможность — налоговый вычет. Это значит, что налогом будет облагаться не весь доход физического лица, а только его часть. Та часть, что будет освобождена от уплаты, и является суммой вычета. Каждому основанию для вычета присвоен свой код — так бухгалтеры и ИФНС могут в упрощенном виде быстро сообщать и расшифровывать информацию. В этой статье мы подробно разберем, какие бывают значения, что они значат и куда их вставить в налоговой декларации.