
КТ – коэффициент территории или территориальный коэффициент. Этот коэффициент разный для разных регионов Российской Федерации. Коэффициент определяется по региону регистрации автомобиля.
Все территориальные коэффициенты можно посмотреть здесь
КМ – коэффициент мощности автомобиля.
| Мощность двигателя (л/с) | КМ |
| До 50 | 0,6 |
| 51-70 | 1,0 |
| 71-100 | 1,1 |
| 101-120 | 1,2 |
| 121-150 | 1,4 |
| Более 150 | 1,6 |
КБМ – коэффициент бонус-малус. Коэффициент безаварийного вождения. Изначально у всех водителей устанавливается коэффициент 1,0. За каждый код безаварийной езды значение коэффициента уменьшается на 5%
Класс на начало годового срока страхования
Класс по окончании годового срока страхования с учетом наличия страховых случаев, произошедших в период действия предыдущих договоров обязательного страхования
Что такое ОСАГО / Простым языком
КВС – коэффициент возраста и стажа. Существует 4 значения этого коэффициента.
- Коэффициент устанавливается 1,0 для водителей старше 22 лет со стажем вождения от трех лет.
- Коэффициент 1,6 для водителей до 22 лет включительно со стажем свыше трех лет.
- Коэффициент 1,7 для водителей старше 22 лет со стажем до трех лет включительно.
- Коэффициент 1,8 для водителей до 22 лет включительно со стажем до трех лет включительно.
Если в полис ОСАГО вписывается несколько водителей, коэффициент КВС берется у водителя с самым высоким значением.
КО – коэффициент ограниченного использования. Коэффициент устанавливается 1,0, если в полисе указаны конкретные водители, если полис с неограниченным количеством водителей коэффициент КО будет 1,8.
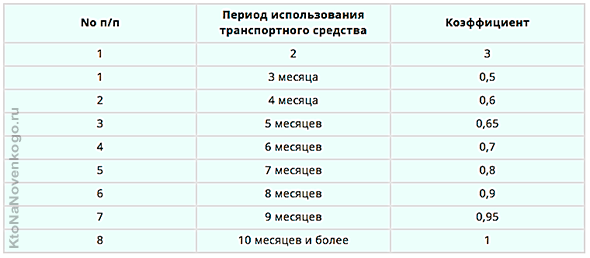
КС – коэффициент сезонности использования. Если страховка покупается меньше, чем на 10 месяцев применяется этот коэффициент.
| Период использования ТС | КС |
| 3 месяца | 0,5 |
| 4 месяца | 0,6 |
| 5 месяцев | 0,65 |
| 6 месяцев | 0,7 |
| 7 месяцев | 0,8 |
| 8 месяцев | 0,9 |
| 9 месяцев | 0,95 |
| 10 месяцев и более | 1,0 |
КН – коэффициент нарушений. Если по прошлому договору ОСАГО были нарушения, указанные в законе об ОСАГО в статье 9 пункт 3.
Источник: vse-strahovki.ru
Что такое коэффициент по ОСАГО по территории и его значение на 2023 год
ОСАГО – обязательный вид страхования, который был введен на территории РФ в 2003 году. Для расчета стоимости было создано тарифное руководство, единое для всех компаний. При этом важно учитывать, что коэффициент по ОСАГО по территории различается и четко прописан для каждого населенного пункта. Рассмотрим в статье, какие факторы влияют на формирование территориального коэффициента в рамках обязательной программы страхования и как он применяется при расчете премии.

На что влияет этот коэффициент
Коэффициент территории (КТ) – это показатель, который применяется при расчете страховой премии и зависит от постоянной или временной регистрации владельца автомобиля.
Территориальный коэффициент устанавливается на законодательном уровне и зависит от количества:
- жителей;
- автомобилей, которые приобретены и поставлены на учет;
- аварийных случаев (статистика предоставляется ГИБДД).
Таким образом, в крупных городах, таких как Москва, показатель значительно завышен, в то время как в небольших населенных пунктах (селах и деревнях) занижен. Получается, значение данного показателя напрямую влияет на итоговую стоимость полиса ОСАГО. Чем крупнее город – тем выше стоимость договора ОСАГО.
К примеру, для одинаковых условий, цена договора составит, для жителя:
- Москвы – 13 177,60;
- Санкт-Петербурга – 11 859,84;
- Саратова – 10 542,08;
- малонаселенного поселка или деревни – 4 612,16.
Согласно тарифам территориальный показатель определяется в отдельности для:
- транспортных средств: легковых, грузовых, автобусов;
- специальной техники: тракторов, самоходных машин, кранов.

Кто утверждает территориальный коэффициент
Следует учитывать, что территориальный коэффициент в рамках обязательного страхования утверждается не на уровне страховых компаний, а законодательном. Основные документы, согласно которым утверждается тариф на всей территории РФ, являются:
- Федеральный закон «Об ОСАГО», принятый 25 апреля 2002 года;
- Указание № 3384-У банка России от 19 сентября 2014 года.
Указание Банка России является главным документом, который регулирует значение базовых показателей и поправочных. При этом территориальный коэффициент, в зависимости от базового значения, является фиксированной величиной, которая строго установлена для каждого населенного пункта, на всей территории РФ.
Как применяется в ОСАГО
Для расчета страховой премии утверждена формула, которая выглядит следующим образом:
Страховая премия ОСАГО = Тб*Кт*Кбм*Ко*Квс*Км*Кс*Кн
Для расчета итоговой величины ОСАГО в формулу потребуется подставить значения из руководства, где:
· с ограничением, до 5 водителей;
· полных лет (более или менее 22 лет);
· стаж вождения (более или менее 3 лет).
· до 20 дней, для перегона автомобиля;
· от 3 месяц, для краткосрочного страхования.
· умышленное ДТП, с целью получения прибыли;
Дополнительно при расчете стоимости ОСАГО применяется показатель, который зависит от того, используется транспортное средство с прицепом или нет.
Важно! Для физических граждан, которые используют легковой автомобиль в личных целях, показатель не учитывается. Это связано с тем, что страхование прицепов, для данной категории автолюбителей отменили. Поэтому тариф актуален только для юридических граждан и владельцев грузового транспорта.
Для удобства вы можете сформировать расчет автоматически на нашем портале, через специальный калькулятор. Для получения информации о стоимости достаточно указать минимальные данные и получить предложение сразу от нескольких крупных компаний, которые представлены в регионе вашего проживания. Что касается оформления договора, то вы можете купить ОСАГО как в режиме реального времени, так и лично в офисе. В первом случае есть замечательная возможность сэкономить личное время.
Таблица коэффициента ОСАГО по регионам 2023 года
Территориальный коэффициент по ОСАГО отражен в тарифном руководстве, которое всегда находится в свободном доступе. При необходимости вы всегда можете получить сведения:
- на официальном портале РСА;
- на сайте Центрального банка;
- на сайте любой страховой компании или брокера.
Изучив таблицу, станет ясно, что при утверждении показателя ставки КТ по страховке, была проведена огромная работа, в результате которой был определен показатель не только для каждого города, но и для населенного пункта.
При этом стоит отметить, что территориальные коэффициенты в таблице по регионам едины как для физических граждан, так и юридических лиц. Для удобства все коэффициенты по регионам отображены в алфавитном порядке. Это сделано для того, чтобы представители страховых компаний и автолюбители могли с легкостью находить регион регистрации собственника, при расчете страховой премии.
Важно! Необходимо понимать, что данный коэффициент все страховщики обязаны соблюдать строго в соответствии с тарифным руководством. При выявлении фактов мошенничества, с целью оформления страховки по меньшей стоимости, к страховщику будут применены штрафные санкции.

Заключение
Подводя итог, можно сделать вывод, что стоимость договора ОСАГО формируется для каждого водителя персонально. При расчете полиса во внимание принимаются различные показатели, один из которых зависит от преимущественного использования транспортного средства.
Все тарифы утверждены на законодательном уровне и размещены в свободном доступе, для всеобщего изучения. При этом стоит отметить, что максимальный тариф определен для крупных городов, с большим количеством населения. Именно в таких городах большое количество транспортных средств и высокая аварийность.
Если вы ранее пользовались услугами страховой компании или делали расчет самостоятельно, предлагаем поделиться своим опытом и рассказать другим читателям:
- как правильно сделать расчет;
- если ли законные варианты для экономии;
- сколько платили за полис в своем регионе проживания и сколько платят родные или друзья.
Для того чтобы поделиться опытом, вам необходимо оставить комментарий сразу после прочтения статьи.
Дополнительно всем предлагаем воспользоваться квалифицированной помощью опытного страхового эксперта, который работает на нашем портале в режиме реального времени. Он всегда предоставит ответ за считанные минуты.
Подробнее про коэффициенты ОСАГО читайте далее.
Источник: strahovkaved.ru
Что нужно знать об ОСАГО — зачем нужна страховка, расчет ее стоимости (калькулятор) и проверка полиса по номеру в РСА
По статистике, в России зарегистрировано более 43,5 миллионов легковых автомобилей.
Очевидно, что оставить такое количество транспорта без надежного инструмента страхования было бы неразумно. Именно поэтому и было создано ОСАГО.
Рассмотрим сегодня, что такое ОСАГО, зачем оно нужно, какие законодательные акты его регулируют, и каковы основные правила страхования.
ОСАГО — расшифровка и суть страховки
ОСАГО – это аббревиатурное сокращение термина «Обязательное страхование автогражданской ответственности». Разберем, что означает этот термин.
Важно: ОСАГО предусматривает страхование не какого-либо автомобиля или конкретного человека, а страхование ответственности водителя автомобиля за возможное причинение вреда имуществу или здоровью человека при дорожно-транспортном происшествии (ДТП).
Говоря простым языком, данный вид страхования страхует вашу ответственность, если вы, не дай бог, станете виновником аварии. В этом случае страховая компания (СК), с которой вы заключили договор ОСАГО, выплатит пострадавшему страховое возмещение за причиненный урон.
Суть ОСАГО: страхователь (тот, кто оформляет договор страхования, им может быть любой человек, допущенный к управлению автомобилем) заключает договор страхования со страховщиком (это как?) (страховой компанией, имеющей лицензию на осуществление данного вида деятельности).
Страхователь уплачивает страховщику взнос, рассчитанный по специальной формуле (о ней – в статье далее). В случае если в течение страхового периода (промежуток времени, на который оформляется договор (максимум – год)) вы станете виновником ДТП, то СК возместит пострадавшему ущерб, причиненный в результате произошедшей аварии.
Полис ОСАГО в бумажном и электронном виде
Полис ОСАГО — это официальный документ, имеющий несколько степеней защиты (QR-код, уникальный номер, печать и подпись страховщика).
В полисе котором указаны следующие сведения:
- период страхования (с точностью до минуты);
- ФИО страхователя;
- ФИО собственника ТС;
- сведения об автомобиле:
- государственный номер,
- марка,
- идентификационный номер ТС (WIN),
- наименование документа на авто и его реквизиты;
- ФИО,
- реквизиты водительского удостоверения.

*при клике по картинке она откроется в полный размер в новом окне
Важно: полис ОСАГО можно оформить не только посредством личного визита в СК, но и через интернет. Электронный полис ОСАГО достаточно распечатать на обыкновенном принтере. При необходимости сотрудники ГИБДД проверят подлинность полиса в режиме онлайн через интернет.
Штраф за отсутствие страховки
Обязательность наличия ОСАГО предписана автолюбителям на законодательном уровне в законе об ОСАГО (Федеральный Закон (ФЗ) № 40-ФЗ от 25.04.2002 г. (ст. 4, ч. 1)). Следовательно, страхование автогражданской ответственности осуществляется не по желанию автолюбителя, а является его обязанностью.
Невыполнение любого закона карается наказанием. Отсутствие ОСАГО при управлении транспортным средством (ТС) – это законный повод для наложения на нарушителя административного штрафа. Сумма штрафа зависит от причины отсутствия полиса ОСАГО.
Штраф за отсутствие страховки в 2019 году:
- 500 руб. – в случае если полис оформлен, но его нет у водителя авто в наличии (Кодекс об административных правонарушениях (КоАП) РФ, ст. 12.3, ч. 2);
- 800 руб. – если полис не оформлен (КоАП ст. 12.37, ч. 2).
Зачем ОСАГО если платит виновник
У начинающих водителей могут возникнуть вопросы:
- Зачем нужно ОСАГО, если платит виновник?;
- Может ли управлять ТС водитель, не вписанный в страховку ОСАГО, если рядом находится страхователь?
Рассмотрим вопросы по порядку:
- ОСАГО необходимо, потому что виновником ДТП в следующий раз можете стать вы. Если полиса у вас нет, то при аварии вы будете обязаны лично нести ответственность за нанесенный ущерб, оплачивая ремонт автомобиля и поправку здоровья пострадавшего водителя из своего кармана. Если же вы не сделаете это в добровольном порядке, то обяжет сделать суд.
- Напомню, что ОСАГО – это страхование ответственности. Страховка распространяется только на тех лиц, которые вписаны в полис (исключение составляет только страховка «без ограничения»).
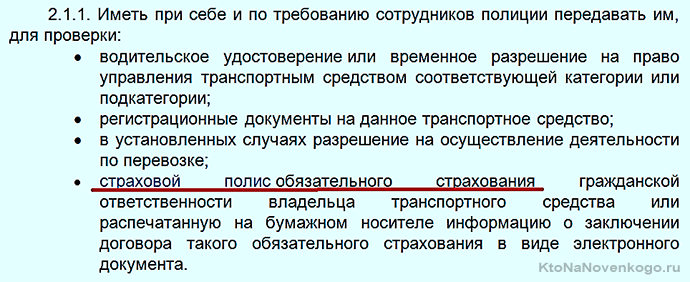
Помимо вышеизложенных размышлений, наличие страховки ОСАГО у водителя необходимо еще и в силу закона. Об этом говорится в п. 2.1.1 Правил дорожного движения (ПДД):
Как рассчитать стоимость полиса ОСАГО
Стоимость страховки ОСАГО вычисляет сотрудник СК по специальной формуле.
Суть расчета: берется базовый тариф и умножается на ряд коэффициентов, которые могут быть как повышающими, так и понижающими (это зависит от множества факторов, которые мы рассмотрим чуть позже).
Формула расчета ОСАГО:
С = БТ х КБМ х КТ х КВС х КО х КМ х КН х КС
- С – сумма страхового взноса;
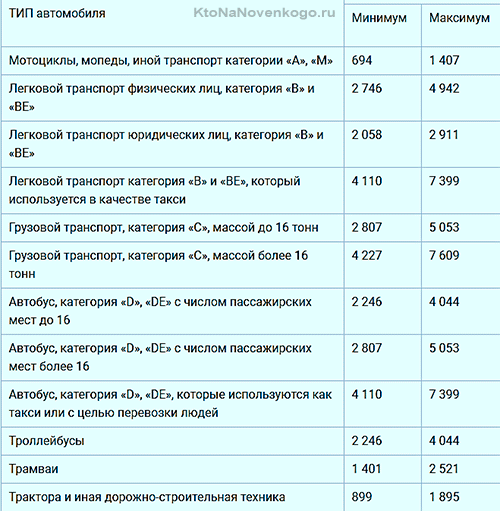
- БТ – базовый тариф, утверждается на законодательном уровне для всех видов ТС в зависимости от его предназначения (легковой, грузовой, специальный и т. д.):
- КБМ – коэффициент «бонус-малус». Зависит от аварийности вождения:
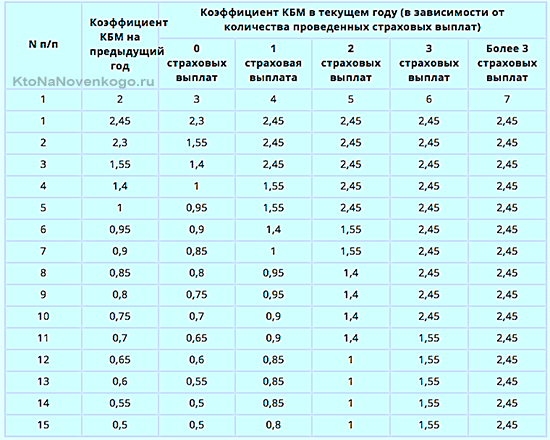 Впервые страхующийся гражданин имеет КБМ = 1, а коэффициент, который будет использоваться для расчета в следующем году, зависит от количества страховых случаев. Например, таких ситуаций за год было 2, значит, в следующем году КБМ = 2,45. Еще через год за отправную точку будет браться КБМ = 2,45. Допустим, в этот период аварий не было, значит, КБМ уменьшится до значения 2,3 и т.д.;
- КТ – территориальный коэффициент. Важно: КТ берется в зависимости от места регистрации собственника автомобиля, а не страхователя. Таблица КТ очень объемная, поэтому в статье ее приводить не буду. Ее можно посмотреть, например, по этой ссылке;
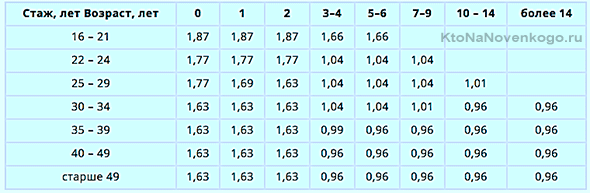
- КВС – коэффициент возраста и стажа. Чем младше водитель и меньше стаж вождения, тем выше коэффициент:
- КО – коэффициент численности лиц, вписанных в страховку. Если число лиц ограниченно, то КО = 1, если страховка «без ограничения», то КО = 1,87;
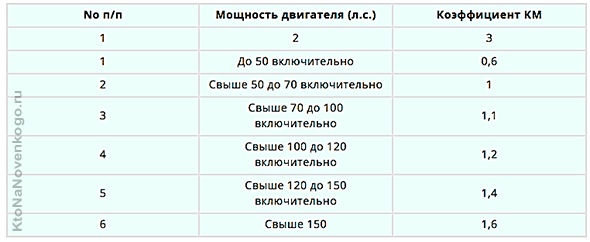
- КМ – коэффициент мощности автомобиля. Чем мощней ТС, тем выше коэффициент:
- КН – коэффициент нарушений правил страхования. К нарушениям относятся:
- вождение в пьяном виде,
- вождение без водительских прав,
- умышленные действия, приведшие к урону здоровья людей или ущербу ТС,
- предоставление неверной информации при оформлении полиса ОСАГО.
Если таких нарушений не было, то КН = 1, если были, то КН = 1,5;
Калькулятор ОСАГО
Пользуясь приведенными сведениями, можно самостоятельно рассчитать ОСАГО. Но если вы торопитесь, то всегда можно воспользоваться калькулятором ОСАГО. Есть универсальные варианты, один из которых приведен ниже (это не картинка, а рабочий калькулятор — нужно просто указать свои данные):
Подобные же калькуляторы размещены на всех сайтах СК и не только. Возьмем для примера СК «Ресо-гарантия»: Калькулятор ОСАГО. Пройдя по указанной ссылке, нужно заполнить приведенную форму и получить результат:
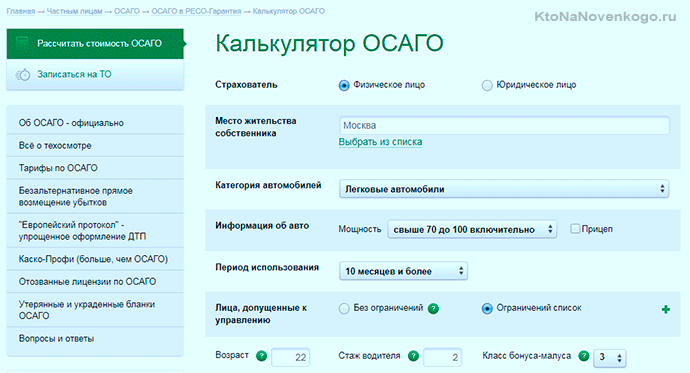
В разных СК могут быть разные условия, поэтому стоит провести расчет в разных местах.
Как проверить полис ОСАГО по номеру в базе РСА
Полис ОСАГО можно проверить в режиме реального времени через официальный сайт Российского союза автостраховщиков (РСА). Как выполнить проверку полиса ОСАГО по базе РСА:
- зайдите на главную страницу сайта: https://www.autoins.ru;
- найдите опцию «Проверка полисов ОСАГО» и кликните по кнопке «Проверить»:
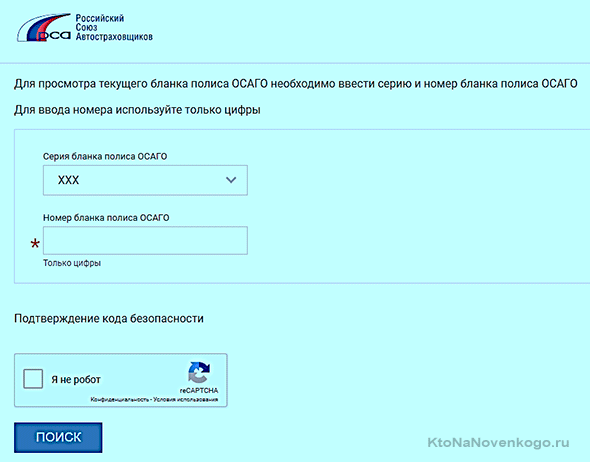
- проверить ОСАГО можно по номеру полиса. Для этого в специально отведенное поле электронной формы поиска нужно ввести номер и кликнуть по кнопке «Поиск»:
- через пару секунд на экране появится результат поиска:

*при клике по картинке она откроется в полный размер в новом окне
Надеюсь, статья окажется вам полезной.
Удачи вам! До скорых встреч на страницах блога KtoNaNovenkogo.ru
Эта статья относится к рубрикам:
Вся эта система создана только с одной целью — зарабатывать на водителях деньги. Давайте вспомним, кто страхует нашу ответственность, это страховые компании, которые являются коммерческими организациями, а цель у таких организаций одна — извлечение прибыли.
ОСАГО не единственное обязательное страхование в нашей стране, есть ещё и социальное страхование, но оно же не отдано на откуп коммерсантам. Так почему в случае с ОСАГО, страхованием занимается не какой-нибудь единый некоммерческий фонд, а коммерческие организации?
Да все создано чтобы зарабатывать деньги, так или иначе. Но все равно ОСАГО — это реально круто. Ты уже знаешь, что если даже по твоей вине, то просто страховая выплатит и все. И если въедут в тебя, ты не переживаешь откуда брать деньги на ремонт. Единственное что меня не устраивает — это дороговизна полиса, особенно если начинающий водитель.
Платить по 20-25 тысяч — это бред.
И еще в деревнях и селах полис стоит в 2 раза меньше, а городские не люди что ли?
Владимир, в деревнях в 2 раза меньше вероятность попасть в аварию, следовательно, в 2 раза меньше риски страховой компании. Вот и вся математика)
Ваш комментарий или отзыв
Источник: ktonanovenkogo.ru