
Проверка КБМ по базе РСА позволяет автовладельцу определить свой индивидуальный класс, влияющий на величину бонуса-малуса. С 2020г. указом Правительства введена система поощрения безаварийной езды при приобретении страховки ОСАГО — коэффициент бонус-малус, сокращённо, КБМ.
С этого времени всем водителям автотранспорта присваивается индивидуальный коэффициент, зависящий от аккуратности управления автомобилем. Чем выше класс КБМ, тем больше скидка при приобретении полиса, которую предоставляет автостраховщик.
Данные для онлайн проверки собственнику ТС
Обязанности по отслеживанию и фиксированию страховой истории каждого водителя возложены на Союз автостраховщиков РФ (РСА). Данная организация ведёт статистику страховых случаев с каждым шофёром, и в соответствии с этим присваивает ему определённый класс КБМ. Проверить свой КБМ водитель сможет несколькими способами, наиболее доступный из которых — узнать интересующие его данные на официальном сайте РСА, где представлена информационная база автовладельцев.
Как правильно страховаться по ОСАГО. Класс и КБМ (коэффициент Бонус-Малус). Каждому в копилочку!
Владелец автотранспортного средства может определить личный КБМ в онлайн режиме, заполнив электронную форму на портале РСА. Данный сервис абсолютно бесплатный, и проверка займёт буквально пару минут. Для этого потребуется войти на сайт Союза, находящийся по электронному адресу: autoins.ru. Затем переходя по разделам «ОСАГО» — «Расчёт стоимости» — «Проверка КБМ». В открывшемся подразделе заполняем представленную электронную форму, и получаем данные из базы АИСа (автоматической идентификационной системы).
В запрос потребуется ввести:
- Ф.И.О. автовладельца.
- Год, месяц и число рождения владельца автотранспорта.
- Номер водительских прав.
- Число и месяц, на которые запрашиваются данные.
После ввода этой информации, пользователь получает сведения о своём классе согласно базе АИС РСА.


Таблица классов
В таблице ниже вы узнаете о действующих классах КБМ, установленных для них коэффициентах и изменениях при наличии или отсутствии страховых случаев:
| Класс на начало годового срока страхования | Значение коэффициента (КБМ) | Класс на окончание годового срока страхования | ||||
| Без страховых выплат | 1 страховая выплата | 2 страховые выплаты | 3 страховые выплаты | 4 или более страховых выплат | ||
| М | 2,45 | 0 | М | М | М | М |
| 0 | 2,3 | 1 | М | М | М | М |
| 1 | 1,55 | 2 | М | М | М | М |
| 2 | 1,4 | 3 | 1 | М | М | М |
| 3 | 1 | 4 | 1 | М | М | М |
| 4 | 0,95 | 5 | 2 | 1 | М | М |
| 5 | 0,9 | 6 | 3 | 1 | М | М |
| 6 | 0,85 | 7 | 4 | 2 | М | М |
| 7 | 0,8 | 8 | 4 | 2 | М | М |
| 8 | 0,75 | 9 | 5 | 2 | М | М |
| 9 | 0,7 | 10 | 5 | 2 | 1 | М |
| 10 | 0,65 | 11 | 6 | 3 | 1 | М |
| 11 | 0,6 | 12 | 6 | 3 | 1 | М |
| 12 | 0,55 | 13 | 6 | 3 | 1 | М |
| 13 | 0,5 | 13 | 7 | 3 | 1 | М |
Определение КБМ по договору без ограничения количества водителей
Отечественными автостраховщиками предоставляется возможность приобретения полиса ОСАГО без ограничения количества водителей. Такой вариант идеально подходит для предприятий, осуществляющих пассажирские или грузовые перевозки. Нет никакого ограничения на число шофёров, допускаемых до управления определённым автомобилем. Можно, при необходимости, в любой момент производить замену, не производя корректировок в полис «автогражданки».
Правда, для получения сведений по КБМ автовладельцу придётся предоставить ряд дополнительных данных:
- VIN-номер автотранспорта.
- Регистрационный номер авто.
- № кузова для автомобиля.
- № шасси для автотранспорта рамной конструкции (грузовики, автобусы, внедорожники).
Что такое класс по ОСАГО
Класс – это показатель надежности и уровня вождения автомобилиста для страховых компаний. Чем он выше, тем ниже коэффициент «Бонус-малус». Соответственно, уменьшается стоимость ОСАГО.
Кроме того, цена страховки зависит от:
- стажа и возраста водителя (чем они выше, тем ниже статистический риск попадания в ДТП и меньше стоимость ОСАГО);
- региона страхования;
- типа автомобиля (легковые, грузовые, мотоциклы, автобусы, трамваи и так далее);
- марки, модели авто, мощности двигателя.
Дата расчета КБМ
Для получения сведений, во сколько обойдётся автовладельцу ОСАГО в будущем году, при заполнении электронного бланка следует проставить корректную дату. Для этого, при заполнении пункта «Дата расчета» следует указать год, число и месяц окончания действия имеющегося на руках страхового полиса, и прибавить к этой дате ещё один день. В итоге автовладелец получит информацию о стоимости полиса ОСАГО для него в будущем году, если за оставшееся время он не совершит по своей вине никаких ДТП.
Как влияет стаж на стоимость страховки
Конечно, на стоимость ОСАГО стаж имеет непосредственное влияние. Для расчета стоимости за основу берется базовая ставка, к которой применяются разные коэффициенты. Разберемся в них подробнее:
- Начинающие водители, которым еще не исполнилось 22 лет, и не имеющие стажа вождения или если он не достиг порога в 3 года, будут иметь показатель равный 1.8, что составляет 80 % от ставки. Если к этому возрасту автомобилист уже проездил 3 года за рулем, то ставка будет 1.6, что составляет всего 60 % от заявленной стоимости.
- Те, кому исполнилось более 22, но стаж езды у них меньше трех лет, должны будут уплатить 70 %, коэффициент 1.7. А те, у кого возраст старше 22 и стаж за рулем более 3 лет, будет иметь показатель 1 (0 %).

Именно из-за такого серьезного разброса в цене нужно подходить к вписыванию водителя в страховку очень обдумано. Иначе ее стоимость значительно увеличится, а вы потеряете деньги.
Делая вывод из всего, сказанного выше, можно с уверенностью сказать, что человек, не достигший 22 лет, и без стажа водителя заплатит за страховку на 70-80 % больше, чем более взрослый и опытный водитель.
Восстановление КБМ
Класс КБМ, присваиваемый каждому автоводителю, величина отнюдь не постоянная. Он может меняться в сторону понижения, либо повышаться. При понижении класса цена автострахования возрастает. За каждый год аккуратного вождения рейтинг автовладельца повышается на один пункт. Согласно действующей таблице КБМ, это даёт шофёру право на 5% бонус.
Но иногда бывает, что класс в рейтинге КБМ понижается безо всякой видимой причины. Водитель за истёкший год не стал виновником ни одной аварии, но его рейтинг почему-то стал ниже.
Причин бывает обычно две:
- Автовладелец сменил водительское удостоверение, либо фамилию. Как результат, автоматическая система идентификации присвоила ему базовый третий класс, как и любому новичку.
- Страховщик не внёс в базу АИС РСА сведений о безаварийной езде своего клиента за прошлый год, вследствие чего рейтинг ему не был поднят.
Исправить ситуацию можно обратившись к своему автостраховщику, либо непосредственно в РСА при помощи официального сайта. Рассмотрение заявки может занять срок до 30 календарных дней. После восстановления КБМ, водитель вправе потребовать от страховщика провести перерасчёт.
Принципы применения скидки по коэффициенту безаварийности
Теперь ключевые принципы изменения коэффициента безаварийности. Зная их, Вы сохраните скидку по ОСАГО, так как поймете механизмы.

- Правило 1:
Бонус-малус сохраняется 12 месяцев со дня завершения действия полиса. Исключение: После оформления нового бланка в течение двух дней страховая компания подает информацию в РСА. Если бонус-малус по новым условиям должен поменяться, он изменится сразу. - Правило 2:
- При смене полиса с ограниченного на открытый происходит изменения статуса страхователя с «водителя» (со всеми действующими скидками) на «собственника», который еще ничего не заслужил. Скидка обнуляется. На сайте РСА этот момент объясняется расплывчато, но это факт.
- При переходе с неограниченного на ограниченный бонус сохраняется. Страховщик мыслит так: «раз уж получили скидку, допуская к управлению своей машины других людей, Вы ответственный человек в жизни и на дороге. Вам можно доверять».
- Правило 3:
Люди, которые ездят по страховке другого «собственника», в страховку не вписаны и через год их класс сбросится на стартовый. Исключение: если внести себя в любой полис с ограничением(родных, друзей), скидка не сгорит. - Правило 4:
Все, что происходит на автомобиле с открытой «автогражданкой», влияет на класс хозяина. Год без страховых случаев – коэффициент безаварийности снижается. ДТП по вине любого, кто управлял его транспортом – повышение коэффициента. Исключение: сменив машину, можно искусственно обнулить повысившийся показатель. Об этом следующий пункт. - Правило 5:
При смене транспорта владельцем открытого бланка, бонус-малус сбрасывается до первоначального значения 1. Без исключений, хоть при десяти авариях за год, хоть при досрочном расторжении договора. - Правило 6:
При досрочном расторжении страхового договора:
- При отсутствии страховых выплат в течение года показатель безаварийности остается на уровне даты подписания бланка. К примеру, человек с бонусом-малусом 0,85 (6 класс) за месяц до окончания срока безубыточного периода расторг соглашение. У него останутся все те же 0,85;
- При наличии страховых выплат, класс изменяется на обычных условиях.Человек с показателем 0,85 из предыдущего примера, совершив одну аварию и досрочно расторгнув договор, при следующем оформлении будет иметь коэффициент безаварийности 0,95 (4 класс). Исключение: все та же смена автомобиля при неограниченном страховании.
Что такое история КБМ и способы её проверки
Страховая история автомобилистов ведётся с 1.01.2015г. С этого времени вступило в силу соответствующее постановление правительства, и была создана единая страховая база всех водителей. Страховая история КБМ содержит сведения обо всех ДТП, виновником которых явился данный гражданин. Здесь же можно отследить изменение личного рейтинга в классификации КБМ в течение истёкших четырёх лет.
Чтобы проверить личную историю КБМ, потребуется зайти на онлайн-портал Союза автостраховщиков, и ввести свои идентификационные сведения. В результате пользователь сможет получить, наряду с актуальными данными о своём классе на настоящий момент, информацию о личной страховой истории в базе АИС РСО. Таким образом, сайт РСО — незаменимый инструмент получения различной информации для всех автовладельцев нашей страны.
Надо знать для определения
При присвоении автолюбителю классности страховая организация учитывает следующие факторы:
- Какое количество раз водитель становился виновником ДТП в прошлом периоде страхования.
- Возраст застрахованного граждаина, так как чем больший возраст водителя, тем выше класс ему будет присвоен страховой организацией.
- Общий стаж вождения. Чем больший у человека стаж вождения авто, тем выше класс.
ВАЖНО: Сам по себе класс водителя ни на что влияния не оказывает.
Значение данный показатель имеет лишь в совокупности с КБМ. Коэффициент бонус-малуса начисляется исключительно водителю и никакого отношения к его авто не имеет. Увеличивая свою скидку за безаварийную езду водитель имеет возможность здорово сэкономить на обязательном страховании. Существуют следующие классы страхования по системе ОСАГО: 0,1,2,3,4…13. Подробнее о том, как устанавливается класс водителя для ОСАГО, можно узнать тут.
В том случае, если водитель оформляет договор обязательного страхования первый раз, то СК автоматически присвоит ему 3 водительский класс и коэффициент, равный единице. Ежегодно за безаварийность водителю будет начисляться скидка в размере 5% от стоимости полиса.
Каждому классу водителей СК присваивает свой КБМ, так например для 4 класса данный показатель будет равен 0.95, а уже на следующий год (при условии, что водитель в период страхования не стал виновником ДТП), ему присвоят уже 5 ВК и соответственно КБМ его будет равен 0.9 и так далее классность будет увеличиваться, а стоимость полиса уменьшаться. Максимально возможная скидка на полис обязательного страхования на которую может рассчитывать водитель равняется 50% от изначальной стоимости его автогражданки.
Но для того чтобы получить такую скидку, автолюбитель должен не менее 10 лет страховаться по ОСАГО и не становиться виновником ДТП. Но страхователи должны учитывать еще один аспект, за каждое ДТП, виновником которого становится застрахованное лицо. водительский класс понижается.
Самый минимальный класс это М, если водителю присваивают данный класс, то заключая следующий договор страхования он будет вынужден оплатить 145% от изначальной стоимости полиса обязательного страхования. При таком классе к водителю при расчете суммы страхового взноса будет применен повышенный КБМ, равный 2.45. Такой класс может быть начислен водителю, который за один страховой период стал виновником ДТП более 4 раз.
КБМ — не единственный коэффициент, от которого зависит стоимость полиса. На итоговую сумму влияют еще несколько страховых коэффициентов ОСАГО:
- коэффициент возраста и стажа;
- региональный коэффициент;
- коэффициент мощности двигателя.
Как повысить класс водителя
Класс водителя по КБМ повышается только при безаварийной езде. Чтобы повысить его, старайтесь не допускать страховых случаев по ОСАГО. Даже одна авария, возникшая по вашей вине, может очень сильно снизить класс.
Иногда информация о классе в базе РСА не обновляется, из-за чего действующая для него скидка не засчитывается. Об этом сразу нужно заявить менеджеру компании. Чтобы оспорить действующий коэффициент, требуется:
- Через сервис АИС РСА запросить распечатку информации о текущем показателе.
- На основе данного документа обратиться в свою страховую компанию и подать соответствующее заявление
- Проверить изменение класса в РСА
- Если страховка уже была оплачена по неверной цене — направить заявление в соответствующий банк о возврате денежных средств из-за неправильно рассчитанной стоимости
- Если оспорить низкий класс не удалось, можно обращаться в суд
Даже если вы сменили страховщика, класс водителя не обнуляется. Он является постоянным показателем в течение всего стажа вождения.
Как рассчитать коэффициент
Каждый водитель должен знать, не только как узнать свой страховой коэффициент, но и как правильно его рассчитать. Специально для расчета утверждена формула, по которой делают расчет все страховые компании.

Все что вам необходимо сделать – это подставить в указанную формулу подходящие вам коэффициенты и получить итоговый размер страховой премии. Процедура расчета занимает по времени не более 5 минут.
Если нет желания формировать расчет полиса ОСАГО вручную, то можно воспользоваться вторым вариантом. В этом случае потребуется посетить сайт страховой компании или РСА и воспользоваться онлайн-калькулятором, который формирует расчеты круглые сутки совершенно бесплатно.
Чтобы рассчитать коэффициент по страховке потребуется выбрать:
- тип транспортного средства;
- где зарегистрирован владелец автомобиля;
- сколько лошадиных сил, мест или грузоподъемность.
Также потребуется указать все данные водителей, чья ответственность будет застрахована в рамках обязательного договора страхования.
Повышающие понижающие коэффициенты
Несомненно, при оформлении договора водители задаются вопросом: как узнать свой коэффициент по ОСАГО, который зависит от количества аварий и без аварийной езды. Важно понимать, что для определения повышающего и понижающего коэффициента создана специальная таблица КБМ.

Как видно в таблице, максимальный коэффициент нарушений ОСАГО равен 2, 45. Что касается минимального коэффициента, то он равен 0.5. Таблица была введена в 2003 году и с момента появления обязательного страхования остается неизменной.
Для получения минимального понижающего коэффициента необходимо 13 лет безаварийно управлять транспортным средством. Что касается максимального показателя, то он применяется для водителей, у которых было больше 3 аварийных случаев и более по их вине.
Важно учитывать, что если изначально скидка фиксировалась по машине, то теперь она закреплена за каждым водителем.
Возможные ошибки при определении класса
При расчете КБМ и определении класса водителя возможны различные ошибки. Рассмотрим наиболее частые проблемы при расчете класса:
- Класс может пропасть по вине сотрудников страховой компании. Ошибка может быть случайной или намеренной: часто менеджеры намеренно занижают класс, чтобы продать полис дороже. Водители, которые не знают о существовании классов, могут переплачивать до 55% от стоимости
- При покупке фальшивого полиса ОСАГО класс водителя не изменится. Если приобрести поддельный осаго, то информация в реестре не обновится и класс спустя годовой период может снизиться
- Водитель должен быть вписан в ОСАГО в дату оформления договора, чтобы его класс засчитался. Если договор уже начал действовать, то у вписанного водителя коэффициент не улучшится. Если договор был расторгнут раньше срока, то класс водителя будет равен показателю на момент заключения договора
- Класс может обнулиться после замены водительского удостоверения. КБМ привязан к номеру и серии прав — если они изменятся, то скидка не будет за ними закреплена. Чтобы этого избежать, заполните соответствующее заявление в отделении страховой компании
Источник: gzt-gorod.ru
ОСАГО
ОСАГО вошло в жизнь российских автолюбителей более 17 лет назад. Каждый водитель знает, что наличие страхового полиса является обязательным. Однако многие до сих пор не понимают, зачем эта страховка нужна и чем она отличается от другого вида автострахования – каско. Эта статья поможет разобраться в том, для чего водителю необходимо ОСАГО, как определяется цена полиса, и можно ли оформить его не выходя из дома.
Что такое ОСАГО и для чего оно нужно
Это слово расшифровывается как «обязательное страхование автогражданской ответственности». Обязательным оно стало с 01.07.2003, когда начал действовать одноимённый Федеральный закон от 25.04.2002 №40-ФЗ.
Объектом страхования по договору ОСАГО является гражданская ответственность владельца автомобиля (то есть собственника или водителя, которому собственник доверил управление). Иными словами, это обязанность виновника ДТП возместить вред, причинённый его действиями жизни, здоровью или имуществу других людей.
Если у водителя есть договор ОСАГО, то жертвы ДТП, произошедшего по его вине, получат страховую выплату в размере причинённых убытков. Это могут быть расходы на восстановление автомобиля и другого имущества, на лечение и т. д.
Наличие ОСАГО избавляет автовладельца от необходимости компенсировать потерпевшим ущерб из своего кармана. Защищает такой договор и пострадавших: им не придётся заботиться о том, смогут ли они получить деньги от виновника. Решением всех вопросов займётся страховая компания (страховщик).
Важно! Повреждения своего автомобиля виновнику придётся устранять самостоятельно, ОСАГО такие расходы не покрывает. Автомобиль как имущество является объектом другого вида страхования – каско.
Факт заключения договора ОСАГО подтверждается выдачей страхового полиса, который действует один год. Для оформления полиса водитель может обратиться в любую страховую компанию. Она не имеет права отказать в заключении договора ОСАГО.
В полис нужно вписать всех водителей, которым владелец планирует доверять свой автомобиль. Если в период действия договора кто-то из них станет виновником аварии, страховщик возместит потерпевшим ущерб. По состоянию на июль 2020 года максимальная выплата составляет:
- 400 000 рублей на ремонт имущества. Таковым является не только автомобиль второго участника ДТП. Это может быть, например, куртка пешехода, который пострадал в ДТП.
- 500 000 рублей на возмещение затрат, связанных с повреждением здоровья (расходы на лечение и неполученный заработок). Эта же сумма выплачивается близким родственникам потерпевшего в случае его гибели.
Наличие страхового полиса ОСАГО обязательно для любого водителя. Его отсутствие является административным нарушением и карается штрафом.
Классы водителей
Каждому водителю в системе ОСАГО присваивается класс, который влияет на итоговую стоимость страховки. Это величина, которая обозначается буквой М или цифрой от 0 до 13. Таким образом, всего классов 15. Наименьший класс — М, наибольший — 13.
Класс водителя имеет определяющее значение при расчёте коэффициента бонус-малус (КБМ). Этот коэффициент, в свою очередь, влияет на цену страхового полиса и может снизить её до 50% или, напротив, существенно увеличить. Каждому классу соответствует своё значение КБМ, которое можно найти в специальной таблице. Она содержится в Приложении 5 к Указанию Банка России от 04.12.2018 №5000-У.
Важно! Класс зависит от так называемой страховой истории водителя. Это количество лет «безубыточной» езды. С каждым годом, прошедшим без выплат по ОСАГО, класс водителя будет расти (а КБМ — уменьшаться).
Водитель без страховой истории, впервые оформивший полис, получает третий класс. Ему по таблице соответствует значение КБМ, равное 1. Если в установленный законом период по вине этого водителя не произойдёт ни одного ДТП, потребовавшего страховой выплаты, класс превратится в четвёртый. Тогда КБМ составит 0,95, а скидка — 5%. При дальнейшей «безубыточной» езде размер скидки будет увеличиваться на 5% ежегодно. Тринадцатый класс даст максимальную скидку в 50%.
Иной будет ситуация, если по полису произведут страховые выплаты. Одна выплата превратит третий класс водителя в первый, КБМ по которому равен 1,55 (то есть цена полиса на следующий год существенно возрастёт). При большем количестве выплат автолюбитель получит класс М, а КБМ составит уже 2,45.
Класс водителя можно выяснить на сайте Российского союза автостраховщиков (РСА). Для получения сведений надо указать Ф.И.О., дату рождения и номер водительского удостоверения. Этим же сервисом пользуются страховщики при определении стоимости полиса ОСАГО.
Тарифы и коэффициенты
Цена полиса определяется как произведение базового тарифа и ряда коэффициентов. Их установил Банк России в уже упомянутом Указании № 5000-У. Базовый тариф различается в зависимости от вида транспорта — мотоциклов, легковых автомобилей, тракторов и т. д. Кроме того, тариф зависит от:
- владельца ТС (юридическое или физическое лицо);
- целей использования автомобиля (для такси он будет выше);
- количества пассажирских мест в ТС категорий D и E и некоторых других факторов.
Важно! Базовый тариф является не фиксированной суммой, а ценовым диапазоном, в рамках которого каждый страховщик выбирает ставку самостоятельно.
Коэффициенты корректируют тариф с учётом вероятности ДТП. ЦБ РФ устанавливает их значения в зависимости от различных факторов:
- Территория использования. Учитывает населённый пункт, где будет преимущественно эксплуатироваться автомобиль. Это место жительства (для организации – местонахождение) собственника. Наибольший коэффициент — 2,1 установлен для Мурманска и Челябинска.
- Количество водителей, которым собственник доверил управление. Если полис предусматривает, что автомобилем может управлять неограниченный круг лиц, будет применён повышающий коэффициент 1,8.
- Возраст и стаж допущенных к управлению лиц. Коэффициент будет определяться по водителю с наименьшим возрастом и стажем.
- Технические характеристики ТС. Величина этого коэффициента зависит от мощности двигателя. Чем больше в нём лошадиных сил, тем дороже полис.
- Наличие прицепа. Для обычного легкового автомобиля, принадлежащего частному лицу, эта характеристика не повлияет на стоимость полиса. Коэффициент будет больше единицы для мотоциклов, тракторов, автомобилей юридических лиц и т. д.
- Срок страхования (количество месяцев в году, когда автомобиль будет использоваться). Чем он меньше, тем ниже коэффициент.
- Случаи выплаты страхового возмещения в предшествующий период. Это тот самый КБМ, о котором уже шла речь. Для его расчёта раньше брался срок действия страхового полиса (например, с 01.01.2019 по 31.12.2019). Если в это время не происходило аварий, потребовавших страховой выплаты, в следующий раз полис обходился дешевле. С 01.04.2020 для расчёта КБМ используется не срок действия полиса, а период с 1.04 одного года по 31.03 следующего.
Что такое е-ОСАГО
Первоначально полис можно было оформить только в бумажном виде, для чего требовался визит в страховую компанию. С 01.01.2017 это можно сделать через интернет. Электронный полис, или е-ОСАГО не отличается от бумажного документа ни стоимостью, ни набором необходимых для его оформления документов.
Важно! По закону каждый страховщик обязан обеспечить возможность заключения е-ОСАГО с любым лицом, которое обратилось с соответствующим заявлением.
Чтобы оформить е-ОСАГО, необходимо заполнить форму на сайте страховщика. Компания проверит данные, посчитает стоимость страховки и выставит счёт. Оплатить его также можно онлайн. После оплаты файл с полисом отправят вам на электронную почту. С 29.10.2019 такой файл даже не требуется распечатывать – полис можно предъявить сотрудникам ГАИ в электронном виде.
Процесс получения е-ОСАГО имеет свои нюансы. Во-первых, не стоит делать это в последний момент. Банк России установил, что электронный полис вступает в силу лишь спустя три дня после его покупки. Эта норма была введена, дабы пресечь попытки купить полис после ДТП. Во-вторых, у страховщика есть лимит на количество электронных полисов.
Когда он закончится, заявитель будет направлен на сайт РСА, где ему предложат выбрать другую компанию.
Водители зачастую относятся к полису ОСАГО как к очередному обременению, навязанному государством. В результате они стараются сэкономить на страховке – купить полис дешевле (и тогда он почти со стопроцентной вероятностью будет поддельным) или вообще не покупать. Однако скупой платит дважды – в случае аварии по своей вине автомобилисту придётся возмещать ущерб из собственных денег. Поэтому лучше оформить ОСАГО по правилам и спать спокойно.
Источник: carsharingi.ru
Таблица КБМ — расчет коэффициента бонус-малус
Таблица КБМ с обновлениями от 1 апреля 2022 года поможет рассчитать коэффициент бонус-малус и определить скидку на ОСАГО в РСА с расшифровкой и инструкцией по применению.
Согласно пунктам Указания ЦБ РФ №6007-У с 1 апреля 2022 года в силу вступили новые правила расчета коэффициента «бонус-малус». Максимальная скидка за езду без аварий вырастет. Для аварийных водителей полисы ОСАГО станут дороже.
Что такое КБМ
КБМ, или коэффициент «бонус-малус» — это параметр, который представляет собой скидку за безаварийное вождение. Его используют страховые компании, чтобы рассчитать стоимость полиса ОСАГО.
КБМ обновляется каждый год 1 апреля для всех автомобилистов. Он одинаков для всех видов транспорта, которыми вы владеете. Коэффициент не будет меняться в течение года, даже если вы покупаете новый полис на другой автомобиль. Проверить свой КБМ можно на сайте Российского союза автостраховщиков .
Таблица КБМ
С 1 апреля 2022 в таблицу снова вернулись классы. Изменились значения самого КБМ. Заметно увеличились максимальные значения, которые делают полис дороже новичкам и тем, кто часто бывает в ДТП.
| M | 3,92 | 235% | 0 | M | M | M | M |
| 0 | 2,94 | 151,3% | 1 | M | M | M | M |
| 1 | 2,25 | 92,3% | 2 | M | M | M | M |
| 2 | 1,76 | 50,4% | 3 | 1 | M | M | M |
| 3 | 1,17 | нет | 4 | 1 | M | M | M |
| 4 | 1 | 14,5% | 5 | 2 | 1 | M | M |
| 5 | 0,91 | 22,2% | 6 | 3 | 1 | M | M |
| 6 | 0,83 | 29% | 7 | 4 | 2 | M | M |
| 7 | 0,78 | 33% | 8 | 4 | 2 | M | M |
| 8 | 0,74 | 36,7% | 9 | 5 | 2 | M | M |
| 9 | 0,68 | 41,9% | 10 | 5 | 2 | 1 | M |
| 10 | 0,63 | 46% | 11 | 6 | 3 | 1 | M |
| 11 | 0,57 | 51,3% | 12 | 6 | 3 | 1 | M |
| 12 | 0,52 | 55,5% | 13 | 6 | 3 | 1 | M |
| 13 | 0,46 | 60,7% | 13 | 7 | 3 | 1 | M |
Как пользоваться таблицей
Основные колонки в таблице: класс, значение КБМ и 5 столбцов, по которым можно определить класс, в случае наличие или отсутствия ДТП за страховой период. Для удобства, мы добавили столбец, на котором наглядно видно изменение скидки с увеличением стажа.
Класс — это показатель безаварийности водителя, можно считать как рейтинг. Каждый водитель начинает страховую историю с 3 класса, что соответствует значению КБМ — 1,17. Далее, каждый год, класс растет, значение КБМ падает, что увеличивает скидку на ОСАГО.
Максимальный класс — 13, при значении КБМ — 0,46. Это максимальная скидка, которая уменьшает стоимость полиса ОСАГО почти на 61% от начального значения. Максимальную скидку можно получить через 10 лет непрерывного и безаварийного вождения. Водить необязательно, достаточно быть вписанным в действующий полис.
Как изменится КБМ после ДТП
Для примера представим, что водитель имел непрерывный страховой стаж — 6 лет. За это время он получил 9 класс и значение КБМ — 0,68. И в этот год дважды становится виновником в ДТП. После пересчета КБМ 1 апреля, водитель получит уже 2 класс и КБМ 1,76. Стоимость ОСАГО вырастет больше чем в 2 раза.
Подробный пример на картинке ниже.
Круг 1 — текущий класс водителя.
Круг 2 — количество ДТП за страховой период.
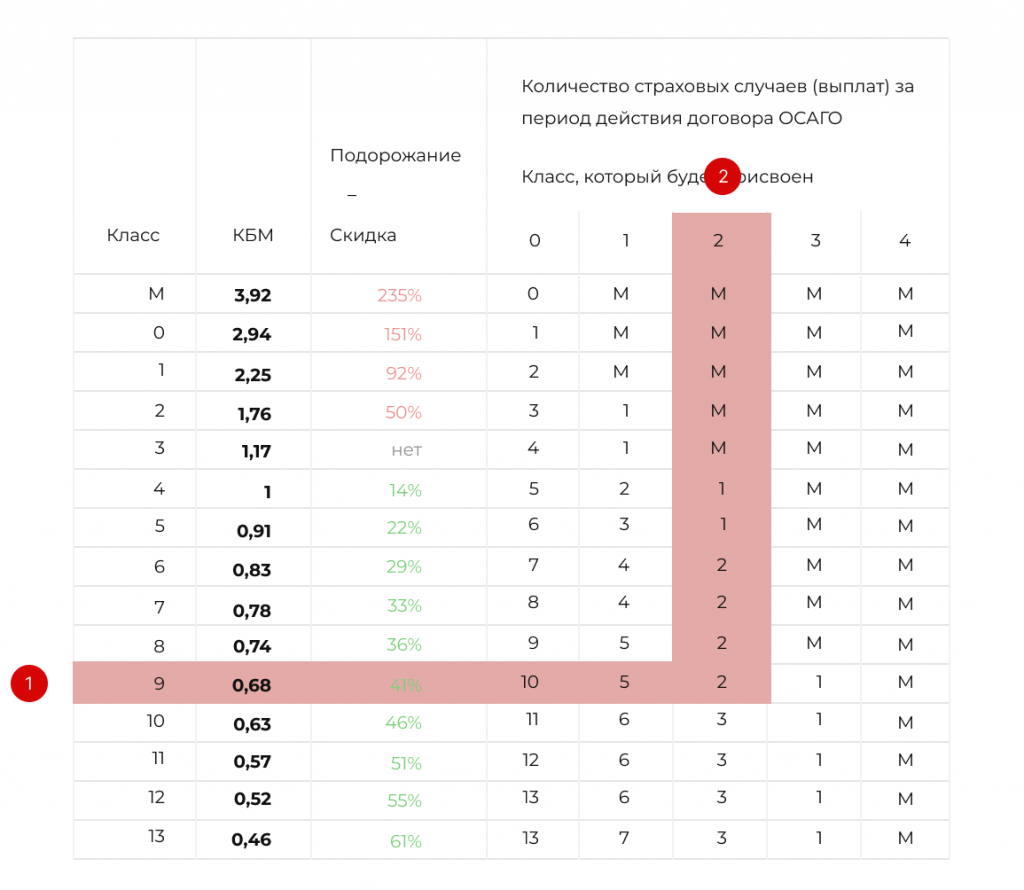
Таблица до 1 апреля 2022 года
Ниже представлена таблица, действовавшая раньше.
| M | 2,45 | 145% | 0 | M | M | M | M |
| 0 | 2,3 | 130% | 1 | M | M | M | M |
| 1 | 1,55 | 55% | 2 | M | M | M | M |
| 2 | 1,4 | 40% | 3 | 1 | M | M | M |
| 3 | 1 | нет | 4 | 1 | M | M | M |
| 4 | 0,95 | 5% | 5 | 2 | 1 | M | M |
| 5 | 0,9 | 10% | 6 | 3 | 1 | M | M |
| 6 | 0,85 | 15% | 7 | 4 | 2 | M | M |
| 7 | 0,8 | 20% | 8 | 4 | 2 | M | M |
| 8 | 0,75 | 25% | 9 | 5 | 2 | M | M |
| 9 | 0,7 | 30% | 10 | 5 | 2 | 1 | M |
| 10 | 0,65 | 35% | 11 | 6 | 3 | 1 | M |
| 11 | 0,6 | 40% | 12 | 6 | 3 | 1 | M |
| 12 | 0,55 | 45% | 13 | 6 | 3 | 1 | M |
| 13 | 0, | 50% | 13 | 7 | 3 | 1 | M |
Сравнение таблиц до и после 1 апреля 2022 года
Нам стало интересно как изменились скидки. Мы сравнили две таблицы.
| M | 3,92 | 2,45 | 60 |
| 0 | 2,94 | 2,3 | 27,83 |
| 1 | 2,25 | 1,55 | 45,16 |
| 2 | 1,76 | 1,4 | 25,71 |
| 3 | 1,17 | 1 | 17 |
| 4 | 1 | 0,95 | 5,26 |
| 5 | 0,91 | 0,9 | 1,11 |
| 6 | 0,83 | 0,85 | -2,35 |
| 7 | 0,78 | 0,8 | -2,5 |
| 8 | 0,74 | 0,75 | -1,33 |
| 9 | 0,68 | 0,7 | -2,86 |
| 10 | 0,63 | 0,65 | -3,08 |
| 11 | 0,57 | 0,6 | -5 |
| 12 | 0,52 | 0,55 | -5,45 |
| 13 | 0,46 | 0,5 | -8 |
Страховка для начинающих водителей подорожает на 17%. Виновники более двух ДТП, которые относятся к классу М, теперь будут платить на 60% больше.
Водитель, который соблюдает все ПДД и считается безаварийным больше 10 лет, сможет приобрести ОСАГО на 8% дешевле, чем раньше.
Источник: gazbuka.ru