
Что такое КБК в реквизитах платежей? Расшифровывается аббревиатура КБК как «код бюджетной классификации». Он представляет собой набор цифр, необходимый для перевода средств в пользу государства. По нему при перечислении платежа в бюджет определяется его назначение и происходит распределение средств. Проще говоря, это закодированный путь, по которому деньги плательщика попадут в нужную ячейку бюджета.
Коды утверждает Министерство финансов (нормативный акт — Приказ Минфина России от 01.07.2013 N 65н). В приказ регулярно вносятся изменения (например, только в 2017 году — 7 раз), информация об этом публикуется в официальном органе печати и на сайте министерства.
Все действующие КБК можно найти в указанном приказе. Это те цифры, которые нужно указать в квитанции о перечислении средств в пользу бюджета в соответствующей графе платежки. Поэтому очень важно не совершить ошибок при указании кода и вносить в платежный документ правильные реквизиты — в противном случае деньги поступят «не по адресу», и придется проделать немало работы, чтобы эту ошибку исправить.
Что такое КБК?
Что такое КБК простыми словами? Это реквизит, необходимый при перечислении в бюджет для правильного разнесения поступлений. КБК нужен не только предпринимателю или организации при заполнении платежного поручения, но и гражданам при оплате различных услуг и перечислении налогов.
Основные назначения платежей:
- налоги, сборы;
- государственные пошлины (в том числе плата за предоставляемую госорганами информацию, документы и копии);
- страховые взносы в государственные и негосударственные фонды;
- платежи за пользование недрами, добычу полезных ископаемых;
- штраф, пеня и т.д.
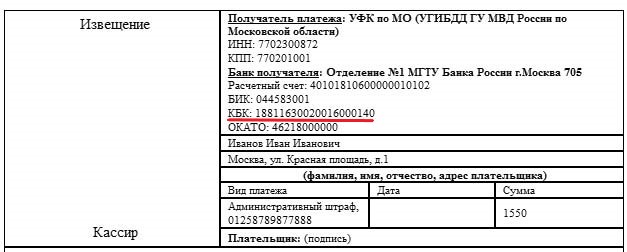
Вот так выглядит реквизит КБК при оплате штрафа за нарушение правил дорожного движения.
Из чего состоит КБК
Такой реквизит как код КБК состоит из 20 цифр, которые сформированы не произвольно, каждая группа содержит определенную информацию:
- первые три цифры — административная, и она определяет получателя, обозначает счет, на котором аккумулируются средства по данному виду платежей;
- следующие десять цифр — это доходная группа, необходимая для определения вида дохода, группы, куда направляется оплата;
- еще четыре знака — это программная группа, она дополнительно детализирует назначение операции (налоги, например, это комбинация 1000);
- и оставшиеся три знака — классифицирующая группа, обозначающая сферу хозяйственно-экономической деятельности: так, 160 — социальные поступления.
Структура показателя всегда остается неизменной, поправки вносятся только в цифры.
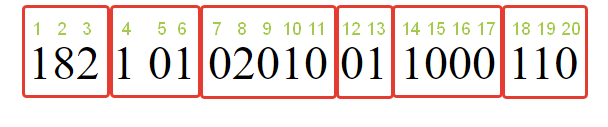
Основные группы цифр, указывающие на адресата и характер платежа:
- первые три цифры: ПФР — 392, ФНС — 182, ФСС — 393;
- четвертая от начала цифра: 1 — доходы, 2 — безвозмездные платежи;
- 5 и 6 цифры обозначают: 01 — НДФЛ, 06 — налог на имущество, 08 — государственная пошлины;
- 12 и 13 цифра говорят о том, в какой бюджет вносятся деньги: 01 — федеральный, 02 — региональный, 03, 04, 04 — муниципальный, 06 — ПФР, 07 — ФСС;
- с 14 по 17 числа детализируют платеж по следующему основанию: 1000 — налоги и сборы, 2000 — пени, 3000 — штрафы;
- с 18 по 20 три числа обозначают вид дохода бюджета: 110 — налоги, 130 — оплата за оказанные услуги, 150 — безвозмездные поступления.
Где узнать и как применять
КБК на зависит от региона, этот реквизит единый для всей страны. Значения КБК можно взять в приказе Минфина РФ, который был упомянут ранее. Для указания кода в квитанции предусмотрено специальное поле — 104.
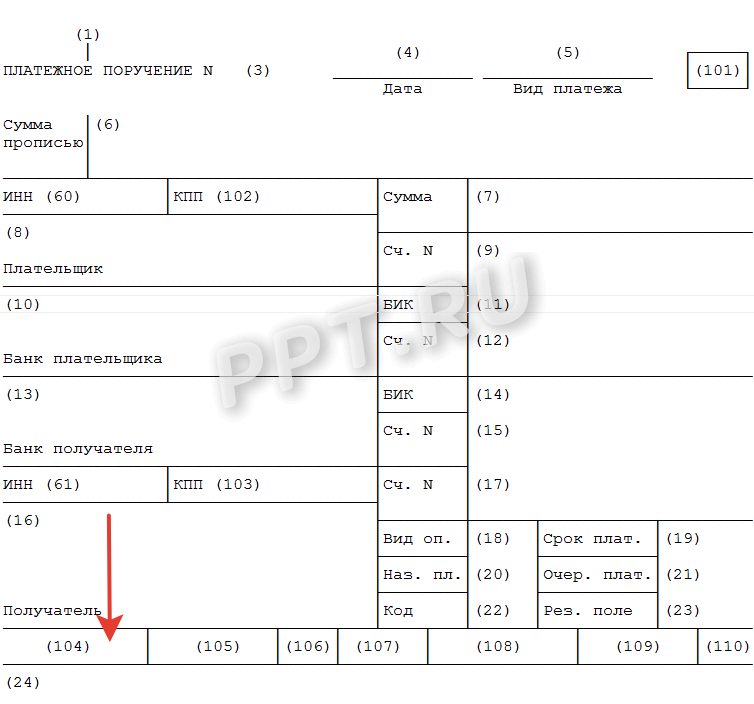
Узнать информацию для реквизитов можно в специальном справочном разделе нашего портала, который так и называется — Коды бюджетной классификации (КБК) 2020.
Что такое код бюджетной классификации
Аббревиатура КБК, вписываемая в платежные документы при осуществлении выплат государству, ничего не говорит рядовым гражданам, а вот специалистам бюджетных учреждений, бухгалтерам и предпринимателям она не только хорошо знакома, но бывает создает головную боль. Более того, не каждый налогоплательщик способен дать вразумительного ответа, что такое КБК и что значит его расшифровка. Сокращенное наименование КБК, расшифровывается как «код бюджетной классификации». Оно представляет собой код из цифр, который применяют как инструмент для совершения платежей в бюджет страны, по налогам, штрафам и не только.

Казна государства – это не общий счет поступивших средств, а многогранная структура, имеющая ветки, по которым перераспределяются казенные деньги на федеральные и региональные уровни, выполняя предписания бюджета. Такая многоуровневая система перераспределения требует строгой регламентации, и коды бюджетной классификации, в этой машине финансового планирования просто незаменимы. Поэтому основная задача кода КБК помогать ФНС, группировать, анализировать и отслеживать финансовые потоки внутри страны.
То есть с ним проще составлять бюджетные отчеты, отсортировывать деньги на различные нужды государства, и отслеживать от каких конкретных субъектов и адресатов поступили налоговые выплаты. Таким образом, можно сказать, что КБК – это справочник, регламентирующий отчисления по:
- штрафам (сюда же входит компенсация причиненного ущерба);
- страховым отчислениям (ПФР, ФОМС и ФСС);
- налогам (НДС, НДФЛ, налог на реализацию чего-либо);
- разведке, добыче и переработке нерудных материалов и энергоносителей;
- УСН, ЕНВД;
- госпошлинам (причисляются бланки, выдаваемые за деньги).
Лица, имеющие дело с квитанциями на оплату, также могут узнать, как расшифровывается КБК заглянув в Бюджетный кодексе РФ, где Министерство Финансов дает четкое определение коду и отвечает на все вытекающие вопросы, связанные с ним.

Структура КБК
В июле 1998 года Бюджетный кодекс РФ в Федеральном законе No 145 прописал новую запись – «код бюджетной классификации». Объясним сразу, сколько цифр в КБК. До 2004 года классификатор содержал 9 цифр, теперь структура имеет 20 знаков. После утверждения она претерпела массу изменений, а теперь выступает единой для всех бюджетов страны, причем имеющиеся значения для каждого ведомства различны. До КБК вся платежная информация указывалась в платёжных перечнях на словах, что было крайне неудобно.
Теперь из этого кода можно почерпнуть массу сведений, чем это может показаться, на первый взгляд. Без него невозможно оплатить налоги и другие взносы. Кроме того, в любом платежном документе, код должен указываться правильно, ошибка даже в одной цифре приведет к тому, что деньги уйдут в неправильном направлении, а организация получить штрафные санкции. Структура КБК ежегодно утверждается приказом Министерства финансов РФ. Некоторые коды КБК из года в год остаются без изменений, другие могут меняться. Так, код распределяется на 4 основных положения:
- Касающиеся поступлений в бюджет.
- Расходы.
- Источники финансирования.
- Отображающие операции госуправления.
 КБК подобен конструктору, структурно он делится на четыре логически независимых, информационных блока:
- Административный. Первое положение – это код госоргана, который получит перевод и будет распоряжаться деньгами в дальнейшем. Складывается код из 3 знаков. Так, для налоговых выплат и госпошлин он имеет комбинацию «182», при переводе страховых отчислений в ФСС значение используется «393», для перечисления в ПФР и ФОМС – «392».
- Доходный. Эта часть состоит из нескольких частей, она идет с 4 по 13-й знак. Первый знак раздела или 4-я цифра всего кода обозначает – группу доходов, следующие две цифры показывают назначение отчисления, так для налога на доходы, а также НДФЛ – это «101», для безвозмездных отчислений – «102», для НДС и акцизов – «103», для ЕНВД, ЕСХН — «105», имущественные налоги – «106», для госпошлины — «108». Последующие два знака применяются для обозначения статьи, и три подстатьи доходов. Далее, идут две цифры блока доходов, определяющие вид бюджета. Когда стоит форма «01», это деньги для федерального бюджета, «02» – деньги предназначены для регионального, для муниципального бюджета идет «03», «04», «05», ПФР, ФСС и ФОМС означают – «06», «07», «08».
- Программный. Значение с 14 по 17 цифру называется «программа». Она призвана дифференцировать налоги, то есть во время основного сбора или налога ставят «1000», когда пени – «2100», при штрафных санкциях – «3000», если проценты – «2200», при других платежах указывают «4000».
- Классифицирующий. Три последние цифры, определяют платеж с кодом по классификации экономического вида. Так, при уплате налогов и госпошлин это «110», социальные взносы – «160», деньги, изъятые принудительно обозначаются кодом «140», «120» — это средства за использование природных ресурсов, «130» — от оказания услуг, «153» — транши от международных финансовых институтов.
 Зная принципы сопоставления кода, можно подсчитать, сколько цифр в КБК, а также определить данные, требуемые для перевода отчислений. Итак, полные коды на примере 2016 года выглядят так:
- код налога для федерального бюджета — 182 1 01 01011 01 1000 110, а для регионального бюджета — 182 1 01 01012 02 1000 110;
- код пенипо налогу на доход для федерального бюджета -182 1 01 01011 01 2100 110, а для регионального — 182 1 01 01012 02 2100 110;
- КБК штрафов для федерального бюджета — 182 1 01 01011 01 3000 110, а для регионального — 182 1 01 01012 02 3000 110.
Собрав значения воедино, становится понятно, какая часть классификатора за что отвечает. Надеемся, мы в полной мере объяснили, что такое код бюджетной классификации и что описывают его значения.
Как узнать КБК
Так как, количество кодов увесистое, помнить все многообразие достаточно сложно. Поэтому специально для плательщиков предусмотрен справочник КБК. Такая документация есть в каждой организации, им пользуется бухгалтер, при заполнении платежек. А также справочник необходимо иметь, чтобы верно вписать данные в поручения по отчислениям и другим платежам во внебюджетные фонды. В реквизитах код ставится в ячейке No 104.

Учтите, лицо, отвечающее за ведение расчетных действий, должно не толь иметь справочник КБК, но и следить за его изменениями.
Если справочника нет, то составлять код самостоятельно не стоит. Лучше обратиться за информацией:
- наофициальный портал государственных органов;
- в налоговую службу;
- на сайт по заполнению платежных реквизитов;
- ознакомиться с приказом Министерства финансов No 65 н.
Чтобы узнать код достаточно определить вид выплат, а далее отыскать в справочнике нужный вид экономической деятельности. Ошибка при заполнении платежного листа не редкость в практике налогоплательщиков. Что не есть хорошо, так как Минфин России в своем письме от 26.08.2002 No 03 – 07-28/63 указал, что переводиться средства будут только по указанным плательщиком данным, а если в них допущена ошибка, то налоговые структуры рассматривают это как неуплата налога со всеми вытекающими последствиями. Поэтому вся ответственность лежит только на плечах плательщика.
Что такое КБК
Согласитесь: знание – сила. Знать все – невозможно.
Но попытаться узнать хоть немного из того, что по своей сути далеко от нашей профессиональной деятельности, нужно и можно.
Сегодня мы проанализируем, что такое КБК.

Рассмотрим, как расшифровывается это понятие, для чего и кому нужно, где можно узнать конкретный КБК.
КБК — это …
Государственный бюджет (это что?) имеет сложную разветвленную структуру. Наполнение бюджета, как мы знаем, происходит за счет налогов (до 84 %) и неналоговых поступлений (около 16 %).
Каждый предприниматель (ИП или юридическое лицо) перечисляет налоги согласно налоговому режиму, который он выбрал при регистрации своей предпринимательской деятельности. Каждое физическое лицо, получившее доход, или имеющее в собственности недвижимое имущество, также обязано платить налоги в государственную казну.
Бюджет, кроме доходной части, имеет еще и расходную. Статьи доходов и расходов бюджета можно увидеть на следующей схеме:

Контроль за сбором налогов возложен на Федеральную налоговую службу (ФНС). Очевидно, что каждое налоговое поступление имеет свое назначение (налог на прибыль, НДС, НДФЛ и т.д.) и своего отправителя.
Оформить перечисление налога как отправление письма, т.е. указать отправителя и адрес получателя – нерационально. Ведь перечисление, как и письмо, может не дойти до получателя (потеряться, «уйти» не по нужному адресу).
Чтобы минимизировать возможную путаницу, упорядочить работу лиц, ответственных за перечисление налогов, оптимизировать распределение финансовых потоков, в РФ в 1999 году были введены в пользование коды бюджетной классификации, т.е. КБК (аббревиатура).
Зашифрованная в коде информация показывает: откуда и от кого поступил платеж, за что именно перечисляется налог, на какой статье доходов (а потом расходов) следует аккумулировать поступившие средства.
Это позволяет «разнести» поступившие деньги на нужный счет статей доходов и расходов.
КБК используются:
- для распределения денежных поступлений в бюджет;
- для классификации расходов;
- для классификации источников доходной части бюджета;
- для отображения государственных финансовых операций.
Вывод: КБК позволяет эффективно работать с входящими и исходящими денежными потоками государственного бюджета.
КБК необходимы:
- для унификации (это как?) финансовой отчетности → для упорядочивания отчетности;
- для регулирования финансовых потоков гос.бюджета;
- для формирования федерального и муниципальных бюджетов (это как?);
- для аккумулирования статистической информации о состоянии гос.бюджета в текущий момент времени и в динамике.
КБК – это цепочка из 20 цифр, каждая из которых имеет свое значение. Рассмотрим, что конкретно зашифровано в КБК.
Структура КБК

Проанализируем назначение каждой позиции КБК:
- 1, 2, 3 – содержат информацию об органе, который получит перечисленные средства и пополнит определенные статьи бюджета. Наиболее актуальны такие структуры:
- «182» — ФНС,
- «392» — Пенсионный фонд (ПФ) РФ,
- «393» — Фонд социального страхования (ФСС);
- «01» – федеральный бюджет,
- «02» — бюджет субъекта РФ,
- «05» — муниципальный бюджет,
- «06» — бюджет ПФ,
- «07» — бюджет ФСС,
- «10» — бюджет поселения;
- «1000» — налоги,
- «2000» — пени, проценты,
- «3000» — взыскания,
- «4000» — прочие платежи;
- «110» — доходы от налогов,
- «120» — доходы от собственности,
- «130» — доходы от услуг.
Где найти нужный КБК
Правильность указания КБК при оформлении платежей – обязанность лиц, занимающихся перечислениями (как правило, этим занимается бухгалтер).
Неправильно указанный КБК может стать причиной недоимки по налогу и, как следствие – последующее наказание в форме пеней и штрафов.

В платежной форме перечислений КБК заносится в поле № 104:

Коды бюджетной классификации можно узнать в инспекции ФНС (ИФНС) или же из Приказа Минфина России от 06.06.2019 N 86н (ред. от 17.09.2019).
Наиболее актуальные КБК (НДФЛ, НДС, УСН, ЕНВД)
Для того, чтобы самостоятельно сформировать правильный, актуальный на 2020 год КБК, необходимо потрудиться, пролистав вышеуказанный Приказ.
Поэтому приведу несколько наиболее часто использующихся КБК:


Надеюсь, что статья была вам полезна.
Автор статьи: Елена Копейкина
Коды бюджетной классификации (КБК) на 2020 год
Эти магические три буквы, ничего не говорящие рядовым гражданам, регулярно создают головную боль предпринимателям.
Как расшифровывается КБК
КБК — коды бюджетной классификации
КБК организаций, необходимые, чтобы платеж попал туда, куда предназначался, меняются чуть ли не ежегодно. А ответственность за их правильное указание лежит на плательщике!
Попробуем разобраться: что же собой представляют эти таинственные коды, зачем они нужны, как формируются и почему регулярно изменяются. Также подскажем, что делать, если вы обнаружили ошибку в указанном коде, и чем вы в таком случае рискуете, а самое главное, как предотвратить этот риск и не оказаться с начисленными штрафами и пенями при уплаченных вовремя налогах и сборах.
Актуальный перечень КБК на 2020 год
Бюджетная классификация – что это и зачем
В июле 1998 Бюджетный кодекс РФ в Федеральном законе № 145 впервые ввел термин «КБК», используемый как средство группировки бюджета.
КБК бывают 4 видов:
- касающиеся государственных поступлений;
- имеющие отношение к расходам;
- обозначающие источники, из которых финансируется бюджетный дефицит;
- отображающие операции госуправления.
Для чего служат КБК:
- упорядочивают финансовую отчетность;
- обеспечивают единую форму бюджетной финансовой информации;
- помогают регулировать финансовые потоки на уровне государства;
- с их помощью составляется и выполняется муниципальный и федеральный бюджет;
- позволяют сравнить динамику доходов и расходов в нужный период;
- информируют о текущей ситуации в государственной казне.
ИНФОРМАЦИЯ ДЛЯ ПРЕДПРИНИМАТЕЛЕЙ! КБК – это внутреннее кодирование, необходимое, в первую очередь, государственному казначейству, где по ним происходит распределение поступивших средств. Предпринимателям нужны эти коды постольку, поскольку они заинтересованы в соблюдении требований по оформлению госплатежей, особенно налогов и взносов во внебюджетные фонды. Поэтому не забывайте указывать в поле 104 платежного получения правильный и актуальный код КБК.
Строение КБК
Этот код состоит из 20 знаков – цифр, разделенных дефисам на группы, он имеет следующий вид ХХ – Х ХХ ХХ ХХХ ХХ – ХХХХ – ХХХ.
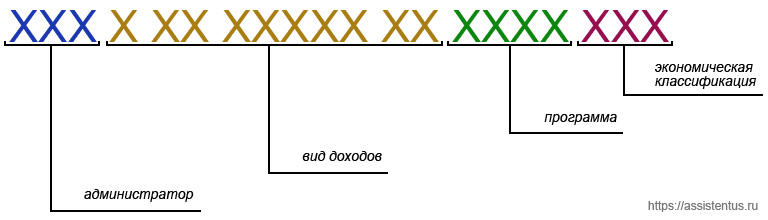
Каждой группе знаков соответствует определенное Министерством финансов зашифрованное значение. Рассмотрим структуру доходного КБК, так как именно их приходится в основном использовать предпринимателям (расходные коды могут встречаться в основном при возврате средств по какой-либо государственной программе).
- «Администратор». Первые три знака показывают, кто получит средства и несет ответственность за пополнение ими той или иной части бюджета, распоряжается поступившими деньгами. Самые часто встречающиеся бизнесменам коды начинаются с 182 – налоговый орган, 392 – Пенсионный фонд, 393 – ФСС и другие.
- «Вид доходов» включает в себя знаки с 4 по 13. Эта группа знаков помогает довольно точно идентифицировать поступление по следующим показателям:
- группа – 4 знак (то есть первый в этом пункте);
- подгруппа – 5 и 6 знак; двузначным кодом обозначен конкретный налог, пошлина, взнос, штраф и т.п.;
- статья – разряд 7 и 8 (значение цели полученного поступления закодировано в расчетных документах по бюджету РФ);
- подстатья – 9, 10 и 11 знак (уточняет статью дохода);
- элемент – 12 и 13 цифра, характеризует уровень бюджета – от федерального 01, муниципального 05 до конкретных бюджетов ПФР – 06, ФСС – 07 и т.д. Код 10 обозначает бюджет поселения.
- «Программа» – позиции с 14 по 17. Эти цифры призваны дифференцировать налоги (их код 1000) от пеней, процентов (2000), взысканий (3000) и других платежей (4000).
- «Экономическая классификация» – последние три цифры. Они идентифицируют поступления с точки зрения их экономического вида. Например, 110 говорит о налоговых доходах, 130 – от оказания услуг, 140 – средства, изъятые принудительно и т.п.
ВАЖНАЯ ИНФОРМАЦИЯ! 20-значный код необходимо правильно и без ошибок указывать в поле «Назначение платежа» (поле № 104) платежного поручения. По сути, он дублирует информацию, указывающуюся в поле «Основание платежа», а также частично – в поле «Получатель» и «Расчетный счет получателя».
Где взять КБК?
Для заполнения платежного поручения код КБК можно узнать несколькими способами:
- промотать чуть выше — основная их часть опубликована у нас;
- в государственном казначействе (позвонив, отправив запрос или совершив визит);
- Приказ Министерства финансов № 65Н содержит всю информацию о КБК;
- при оформлении платежей онлайн на многих сервисах КБК проставляются автоматически.
Почему меняются коды бюджетной классификации?
Это крик души подавляющего большинства предпринимателей: насколько было бы проще, будь эти коды едиными и установленными раз и навсегда. Но Министерство финансов практически каждый год вносит в КБК те или иные изменения. У предпринимателей и бухгалтеров далеко не всегда есть возможность вовремя отслеживать новшества и исправлять указанные КБК, особенно ярко это проявляется в отчетные периоды. Ответственность за неверно указанный код лежит целиком на плечах бизнесменов, часто выливается в непредвиденные траты и хлопоты по исправлению ошибки и доказательствам своей правоты.
Существуют различные версии, которые выдвигают предприниматели и никак не комментирует Минфин и Минюст.
- Чем больше поступлений прошли по неверным КБК, тем больше средств на некоторое время окажутся «подвешенными» как невыясненные. До исправления ошибок их можно использовать на неблаговидные цели, а в масштабах страны это огромные суммы.
- Дополнительное наполнение бюджета путем начисления штрафов и пеней за «просроченные» платежи, которые прошли по уже недействующему КБК. Доказательство своевременности оплаты достаточно хлопотное.
- Несогласованность действий Минфина, присваивающего коды, и Минюста, утверждающего их.
- Поскольку КБК напрямую «привязаны» к государственному сектору, любые изменения внутри соответствующих структур, поступление новых директив и т.п. ведут за собой и смену кодирования.
К СВЕДЕНИЮ! Есть мнения, что, поскольку это кодирование – внутреннее дело казначейства, то и производиться оно должно им, а не налогоплательщиками. Код КБК могут присвоить сотрудники банка на основании указанных данных о получателе и назначении платежа, либо сотрудники казначейства при его получении. Тем не менее, на сегодня дополнительный труд по кодированию возложен на плечи плательщиков, уклониться от него они не могут, а значит, остается только соблюдать действующие требования и быть в курсе последних новаций.
Чем чревата ошибка в КБК
Если код назначения платежа указан неверно, платеж будет перечислен в бюджет, но там не сможет быть правильно распределен, а значит, государство по факту его не получит. Результат может быть таким же, как если бы деньги и вовсе не перечислялись: налоговая насчитает недоимку по определенной статье. При этом, если КБК просто перепутан, может образоваться переплата по другой статье.
В результате, налоговая выставит требование об уплате недоимки, штраф за не вовремя уплаченный налог или сбор и пени за просрочку платежа. Эта ситуация крайне неприятна для добросовестного предпринимателя, вовремя заплатившего налог, вся вина которого заключается в путанице с многочисленными КБК.
Обычный порядок действий предпринимателя при обнаружении ошибки в КБК
- Самое главное – убедиться, что ошибка не привела к непоступлению дохода в бюджет, иначе будет считаться, что средства не были уплачены, с полной ответственностью за это плательщика.
- Подать в свою учетную налоговую инспекцию заявление об обнаруженной ошибке и просьбу об уточнении основания, типа и принадлежности перевода средств, если нужно, налоговый период или статус плательщика налогов.
- К заявлению надо приложить платежные поручения, по которым налог был уплачен и получен бюджетом.
- При необходимости проводится совместная с инспектором сверка уплаченных налогов (о ней составляется акт).
- Через несколько дней (срок законодательно не определен) принимается решение об уточнении данного платежа и выдается на руки заявителю.
ВАЖНО! При уточнении платежа он считается совершенным в день подачи платежного поручения с неверным КБК, а не в день получения решения об уточнении и зачете. Таким образом, просрочки обязательного платежа, предусматривающей штрафные санкции, по факту не происходит.
Рассмотрим различные случаи, случающиеся из-за ошибок в КБК, и проанализируем, как поступить предпринимателю.
- Инспекция начислила пени по неуплате налога. Если было обращение со стороны плательщика с пользой о зачете уплаченной суммы, то дополнительно следует попросить налоговую пересчитать начисленные пени. Если налоговая отказывается это сделать, обращение в суд, вероятнее всего, позволит добиться перерасчета (существует богатая судебная практика с подобными прецедентами).
- КБК не соответствует платежу, указанному в назначении. Если ошибка находится «внутри одного налога», например, КБК указано на УСН-6, а в основании платежа указано УСН-15, то налоговая обычно легко производит перезачет. Если же КБК полностью не соответствует основанию платежа, например, бизнесмен собрался оплатить НДФЛ, а указал КБК, принадлежащий НДС, налоговая часто отказывается произвести уточнение, но суд практически всегда на стороне налогоплательщика.
- Из-за ошибки в КБК страховые взносы оказались неуплаченными. Если средства не поступят на нужный казначейский счет, это практически неизбежно чревато штрафами и пенями. Предпринимателю следует как можно быстрее повторить платеж с правильными реквизитами, чтобы уменьшить сумму возможных пеней. Затем уплаченные по ошибке деньги нужно вернуть (можно и зачесть в счет платежей на будущее). Для этого направляется заявление в тот орган, на счет которого ошибочно совершен перевод денег. Невыполнение просьбы о возврате или перезачете – повод обратиться в суд.
- Средства поступили в планируемый фонд, но по не той статье. Например, в платежке указали КБК для накопительной доли пенсии, а оплатить намеревались страховую часть. В подобных случаях взносы все равно считаются внесенными в срок, и нужно действовать так же, как при обычном порядке. Суд – в помощь при любых проблемах с фондом, отказывающимся совершить перерасчет, и незаконным требованием о выплате недоимок и начислением пеней.
ПОМНИТЕ! Ошибка в КБК по закону не является основанием, по которому платеж не будет считаться перечисленным. В платежном поручении предусмотрена дополнительная информация, указывающая назначение платежа и его получателя, поэтому, если она указана корректно, повода для штрафных санкций к предпринимателю нет и быть не может, иные решения можно оспорить по суду.
Что такое КБК? КБК – расшифровка
Бюджетная классификация одинакова для всех бюджетов. А именно аналогичны пункты: КБК-доходы, КБК-расходы, КБК-источники покрытия дефицита. При помощи них можно сопоставлять показатели бюджетов.
Что такое КБК?
Код бюджетной классификации – специальный цифровой код, который используется для группировки статей бюджета государства. КБК применяется для составления смет и отчетности об их исполнении. Кроме этого, кодами обеспечивается сопоставимость показателей.

Что такое КБК определено Бюджетным кодексом. Данное понятие определяется в документе как «группировка доходов и расходов, а также источников финансирования дефицита бюджетов».
Расшифровка
Коды бюджетной классификации используют в документах в случаях, когда одна из сторон – государство и его органы. Например, как всем известно, КБК указывается при оплате налогов и штрафов.
КБК-расшифровка представляет собой 20 цифр, которые разделены на четыре части.
- «Администратор». Включает три знака, а также определяет орган (администратора) поступлений (к примеру, ФНС – 182, ПФР – 392).
- «Вид доходов». 4-13 знаки включительно. Первой цифрой обозначается «группа»: 1 – доходы, цифре 2 соответствуют безвозмездные доходы и т. п. Следующие два знака – «подгруппа» (01 – налог на прибыль, 08 – госпошлина и т. д.). «Статья» (7-8 знаки) и «подстатья» (9-11 разряды) берутся из расчетных документов в соответствии с конкретным значением, приведенным в классификации доходов. «Элемент» обозначает уровень бюджета: 01 – федеральный, 02 – бюджет субъекта и т. д.
- «Программа». Она занимает последующие 4 знака (14-17). Служит для распределения налогов (1000), пеней (2000) и денежных взысканий (3000).
- «Экономическая классификация». Представляет собой три знака в конце. Например, 110 – налоговые доходы, 130 – от платных услуг и т. д.
В совокупности формируется код, который нужно указывать в строке «Назначение платежа» в платежных документах.
Коды устанавливает Министерство финансов. Изменения вносятся довольно часто, в связи с чем при проведении подобных платежей следует сверяться по справочникам КБК, размещенным в сети Интернет.
Где и как узнать КБК?
Что такое КБК, теперь понятно. Как же найти правильный номер? Для не работников финансовых органов вопрос о присвоении кодов расходов становится неактуальным. Индивидуальные предприниматели, крупные и мелкие компании, физические лица, которые являются налогоплательщиками, в основном применяют доходный КБК.
Можно обратиться к сайтам, которые специализируются на оказании помощи. На специальных сервисах можно заполнить квитанции для оплаты налогов.

Также код можно узнать самостоятельно, если обратиться к приказу Министерства Финансов. В нем отдельными приложениями за каждым федеральным органом закреплены доходы по налоговым и неналоговым статьям с указанием кодов КБК.
Для наглядности следует разобрать несколько примеров использования кодов бюджетной классификации.
Примеры разбора кодов
- КБК по налогам. Главный администратор НДС на товары, которые реализуются на территории страны – Федеральная налоговая служба (182). Она ответственна за сбор налогов, уплату штрафов. Для НДС на товары из заграницы администратором будет являться Федеральная таможенная служба (153). Таким образом, во время уплаты налога коды будут следующие: на российские товары – администратор бюджета «182», группа «1», подгруппа «03», доходы «01», подстатья «000», элемент «01», подвид «1000», КОСГУ «110». В КБК пени по данному налогу сменяется подвид с «1000» на «2000».
- НДФЛ – у этого налога исключительно один администратор – это Федеральная налоговая служба России (182). При уплате данного налога, код будет зависеть от того, на основании какой статьи Налогового кодекса взимается платеж. При платеже применяется следующий КБК: НДФЛ – администратор доходов бюджета «182», группа «1», подгруппа «01», доходы «02», подстатья «010», элемент, подвид и КОСГУ имеют коды, аналогичные для НДС.
Для физических лиц при уплате налога с доходов, которые получены в случаях, отраженных в статье 228 НК РФ, КБК тот же администратор, группа, подгруппа и статья доходов одинаковы с НДФЛ, подстатья «030», элемент, код подвида и КОСГУ так же аналогичны.
- ЕНВД уплачивается организациями и ИП, которые перешли на него добровольно. Платеж производится по следующему КБК: администратором так же является ФНС (182), первая группа, подгруппа «05», доходы «02», подстатья «010», элементу соответствует «02», подвид «1000» и КОСГУ «110».
Нововведения 2016 года
Появились различные изменения, которые связаны с налоговой сферой. Во-первых, они обусловлены выплатами налогов (как и взносами) и заполнением налоговой отчетности. Таким образом, претерпевают изменения коды бюджетной классификации: они рассматривались и были утверждены в 2016 году, в июле месяце.

К примеру, модификации подверглись коды, которые связаны со страховыми взносами, предназначенными для выплат пенсий. Изменились и некоторые коды бюджетной классификации, связанные с налогами и прочими взносами: по обязательному пенсионному страхованию. Кроме того, подверглись изменениям отдельные виды страхования – социальное.
В каких случаях возможен возврат средств?
Иногда возникает вопрос: «Как быть, если допущена ошибка в платежном поручении?» При неправильном указании номера КБК пишется заявление об уточнении. Это возможно даже в тех случаях, когда платеж уже ушел к постороннему бюджетному администратору. Если в квитанции вообще не указан бюджетный код, то сумма попадает в невыясненные платежи. Тогда пишется заявление на розыск и возврат перечисленных средств.

Так что такое КБК? Он представляет собой код бюджетной классификации, который необходим во время оплаты средств для государства. КБК нужны для определения принадлежности платежей в бюджет и для их верного распределения.
Источник: xn--80aea5ajlbdjp6i.xn--p1ai
Как заполнить платежное поручение на штрафы в налоговую

Содержание
- Штрафы и пени по налогам, сборам и взносам
- Актуальные КБК по штрафам и пеням по НК РФ и по КоАП (таблица)
- Размеры штрафов
- Заполнение платежного поручения на уплату штрафа
- Как заполнить платежное поручение на штрафы при наличии требования и УИН
- Как заполнить платежное поручение на штрафы при отсутствии требования и УИН
- Штрафы и пени по страховым взносам
- Как пени и штрафы по страховым взносам изменятся в 2023 году
- Законодательные акты по теме
- Типичные ошибки
- Ответы на распространенные вопросы
В данной статье мы рассмотрим как заполнить платежное поручение на штрафы. Разберем часто встречающиеся ошибки.
Если ООО или ИП сделали ошибки, в результате которых налог, сбор или взнос оказались неуплаченными, или же бухгалтер пропустил сроки отправки средств на уплату налогов, вскоре предприятие получит требование от ФНС о перечислении недоплаченных сумм. Кроме того, будет назначен штраф и начислены пени.
И здесь понадобится умение грамотно заполнять платежные поручения на уплату штрафов, иначе налоговая инспекция будет вынуждена применить более жесткие меры по отношению к злостному неплательщику.
Штрафы и пени по налогам, сборам и взносам
Для перечисления сумм штрафа или пени в платежное поручение заносятся те же реквизиты ИФНС, что и при уплате налогов и сборов. Получателем платежей будет отделение налоговой службы, за которым закреплено ваше предприятие, и куда вы регулярно отправляете отчеты по перечисленным в бюджет платежам.
Строка должна содержать то же значение, что и при отправке денежных средств по налогам: .
Если компания уже получила уведомление от ФНС о том, что ее оштрафовали, или что была начислена пеня, в документе может быть обозначен уникальный идентификатор начислений (далее — УИН), это значение пригодится для заполнения поля . В случае, когда в бумаге от ФНС нет УИН, значение данного поля остается нулевым.
ОКТМО зависит исключительно от места регистрации ООО или прописки ИП, поэтому его значение совпадает с тем, которое обычно ставится при перечислении сумм налогов.
Строка будет содержать одно из двух значений:
- , если компания уже успела получить официальное требование от налоговой об уплате штрафа;
- , если бухгалтер самостоятельно перечисляет средства в счет уплаты штрафа, не дожидаясь уведомления ФНС, т.к. знает, что сроки уплаты налога или сбора нарушены, и будет наложен штраф.
Поля 108/109 будут содержать в себе значение в случае, если предприятие по собственной инициативе решило уплатить штраф. А если он платится по настоянию ФНС, в данных графах вносятся No и дата из требования, полученного от ФНС, соответственно.
В строке 107 также будет стоять ноль, если официального уведомления нет. Если оно было получено, сюда будет записан срок оплаты, указанный в документе.
Самое важное — это правильно указать код бюджетной классификации (КБК). Здесь главное помнить, кто код используется не тот, который относится к периоду, в котором были нарушения, повлекшие штраф. КБК заносится тот, который относится к году, в течение которого фактически происходит оплата.
ФНС вправе назначить штраф, основываясь на законах не только НК РФ, но и КоАП.
Актуальные КБК по штрафам и пеням по НК РФ и по КоАП (таблица)
В данной таблице мы рассмотрим коды бюджетной классификации по налоговому и уголовному Кодексу, а так же по статьям Кодекса об административных правонарушениях.
| Основание для наложения штрафа | Фед. гос. органы, Банк России, органы управления гос. внебюджетными фондами | Фед. казенные учреждения | КБК |
| По статьям Налогового Кодекса | |||
| Нарушения по статьям 116, 118, 119.1, 125, 126, 128, 129, 129.1, 132, 133, 134, 135, 135.1 и пп. 1, 2 ст. 120 | 18211603010016000140 | ||
| Нарушения, описанные статьей 129.2 | + | 18211603020026000140 | |
| + | 18211603020027000140 | ||
| Нарушения в уплате налогов и сборов, указанные в ст. 129.6 | + | 18211603050016000140 | |
| Нарушения в использовании ККТ (наличные, карты) | + | 18211606000016000140 | |
| Фиктивное или преднамеренное объявление себя банкротом | + | 18211670010016000140 | |
| По статьям Уголовного Кодекса | |||
| Неуплата налога, сокрытие доходов и имущества от налогообложения, пренебрежение обязанностями налогового агента | + | 18211603040016000140 | |
| По статьям Кодекса об административных правонарушениях и другие | |||
| Нарушения, прописанные в ст. 20.25 | + | 18211643000016000140 | |
| + | 18211603030016000140 | ||
| Нарушения в гос. регистрации юрлиц и ИП по ст. 14.25 | + | 18211636000016000140 | |
| + | 18211636000017000140 | ||
| Нарушения в контрактной системе в сфере совершения закупок для гос. и муниципальных нужд | + | 18211633010016000140 | |
| + | 18211633010016000140 | ||
| Нарушение правил обращения с наличкой, ведения кассовых операций, требований об использовании спец. счетов в банках | + | 18211631000016000140 | |
| + | 18211631000017000140 | ||
| Прочие взыскиваемые суммы с лиц, совершивших преступления (в фед. бюджет) | + | 18211621010016000140 | |
| + | 18211621010017000140 | ||
Размеры штрафов
В этой таблице расписаны размеры штрафов для предприятий, частных лиц и физ. лиц. (нажмите для раскрытия)
| Статья (НК РФ) | Суть нарушения | Штраф | ||
| ООО | ИП | Физлицо | ||
| 116 | Не соблюдены сроки постановки на учет в ФНС | 10 тыс. руб | ||
| Осуществление деятельности до постановки на учет в ФНС | 10% от суммы всех заработков за время работы без регистрации (не < 40 тыс. руб) | — | ||
| 119 | Не вовремя отправленная декларация инвестиционного товарищества | 5% удержанной суммы налога за каждый не/полный месяц с даты, утвержденной для подачи декларации (не < 1 тыс. руб и не >30% суммы) | ||
| Уклонение управляющего товарища от обязательств по своевременной подаче расчетов о заработках предприятия | 1 тыс. руб | — | ||
| 119.1 | Нарушение правил электронной отправки декларации в ФНС | 200 руб | ||
| 119.2 | Отправка отчетов о заработках инвестиционного товарищества с ложными данными | 40 тыс. руб | — | |
| То же нарушение, совершенное умышленно | 80 тыс. руб | — | ||
| 120 | Грубое несоблюдение требований бухучета денежных поступлений, затрат (нет первичной документации, счетов-фактур, журналов бух. и налогового учета; не вовремя или неверно отражены суммы денег, хоз.операции, вклады и т.д.) в рамках отчетного периода | 10 тыс. руб | — | |
| Те же нарушения, но совершаемые на протяжении нескольких периодов | 30 тыс. руб | — | ||
| Те же нарушения, повлекшие уменьшение налогооблагаемой базы | 20% суммы недоимки по налогу (не < 40 тыс. руб) | — | ||
| 122 | Удержание суммы налога, уплата налога не в полной мере из-за занижения размера налогооблагаемой базы (кроме нарушений, указанных в ст. 129.3, и случаев, когда нарушение произошло по вине участника КГН, ответившего за свои действия по ст. 122.1) | 20% удержанных сумм | ||
| Те же нарушения, но совершенные умышленно | 40% этих сумм | |||
| 122.1 | Предоставление членом КГН ответственному члену КГН ложных сведений (или сокрытие сведений), из-за чего был незаплачен или заплачен не в полном объеме налог на прибыль | 20% удержанной суммы | — | — |
| То же нарушение, совершенное умышленно | 40% этой суммы | — | — | |
| 123 | Уклонение налогового агента от обязательств по удержанию с налогоплательщика и выплатам налоговых платежей | 20% сумм, которые должны были быть удержаны, а затем выплачены в бюджет | ||
| 125 | Нарушение в отношении правил владения, эксплуатации, распоряжения арестованными или переданными в качестве залога по решению ФНС вещами | 30 тыс. руб | — | — |
| 126 | Уклонение от передачи документации или информации, утвержденными НК РФ или другими законами: | |||
Заполнение платежного поручения на уплату штрафа
Для правильного заполнения платежного поручения рассмотрим образец формы платежного поручения:
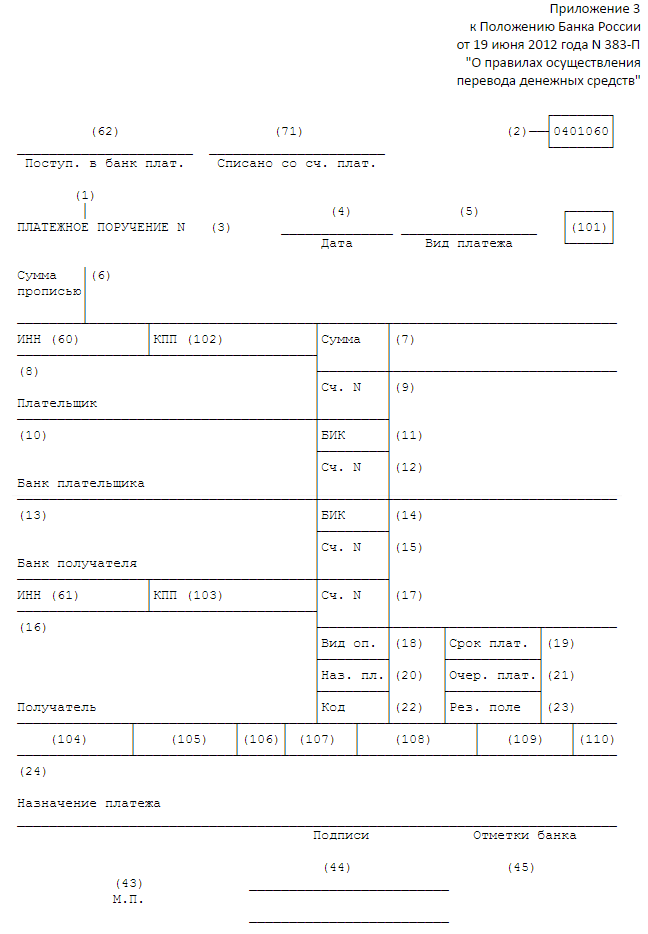
Поля [62] и [71] не заполняются, они нужны для записей сотрудников банков.
В поле [3] заносится No документа.
Поле [4] предназначено для указания дня оформления платежного поручения в формате ДД.ММ.ГГ.
Поле [5] должно содержать информацию о виде оплаты. Пишем:
- [Почтой], если документ отправлен через почтовое отделение;
- [Срочно], если взнос необходимо учесть как можно скорее;
- [Электронно], если деньги будут перечислены электронным платежом;
- [___], если вы расплатитесь лично.
- для ООО;
- для ИП;
- для нотариуса;
- для адвоката;
- для главы крестьянского хозяйства;
- для физических лиц.
Поле [6] должно содержать уплачиваемую сумму прописью, а [7] — цифрами.
[60] — ИНН (состоит из десяти цифр для ООО и из двенадцати цифр для ИП),
[102] — КПП (предприниматели не заполняют),
[8] — наименование предприятия-плательщика (или инициалы предпринимателя),
[9] — No счета, откуда списываются средства;
[10] — наименование банка, [11] — БИК, [12] — корреспонд. счет) плательщика.
[13] — банк вашего ИФНС (получателя денег), [14] — БИК, [15] — счет.
[16] — название ИФНС, [17] — No ее счета, [61] — ИНН, [103] — КПП.
[19], [20], [23] остаются незаполненными.
- В части [18] ставим (т.е. обозначаем, что это платежный документ);
- В [21] — — ставим;
- [22] у нас, если мы сами уплачиваем пени. Или вписываем УИН из уведомления ФНС.
[106] — Основание платежа:
- ЗД (самостоятельная уплата пеней),
- ТР (перечисление денег по требованию ФНС).
[108] — No документа -.
[109] — Дата оформления бумаги, ставим или дату документа, если предприятие получило требование от ФНС.
Поле [24] -. Строка должна содержать данные о том, что уплачивается штраф или пеня.
Кроме того, вы увидите внизу документа [43] «М.П.» (место печати). Она нужна, если платежное поручение подается в бумажном виде, однако ООО и ИП вправе и тогда отказаться ее ставить.
И, наконец, в область [44] проставляются рукописные или электронные подписи людей, имеющих право подписи подобных документов.
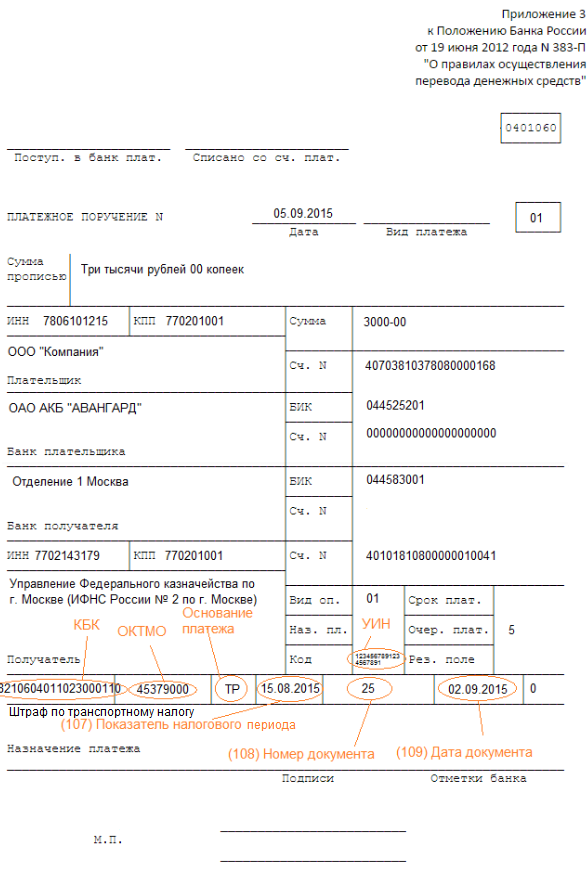
Как заполнить платежное поручение на штрафы при наличии требования и УИН
Когда на руках есть уведомление от ФНС о том, что вы были оштрафованы, или вам были начислены пени, появляются данные для занесения в некоторые графы платежки, которые остались бы нулевыми при его отсутствии:
Ячейка [22]: вместо нуля записываем УИН.
Ячейка [107]: указываем налоговый период.
Ячейка [108]: сообщаем No документа (требования ФНС).
Ячейка [109]: датой документа будет день получения бумаги от ФНС.
Как заполнить платежное поручение на штрафы при отсутствии требования и УИН
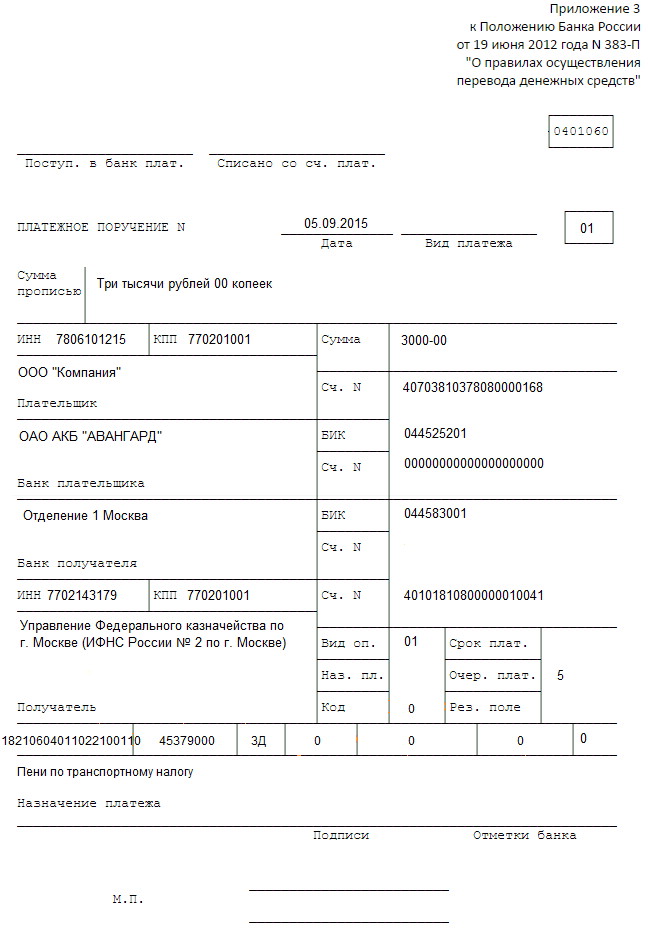
Как мы уже говорили, разницей между заполнением платежки при наличии задокументированного требования ФНС и ее заполнением без уведомления от ФНС, заключаются в том, что ячейки 22, 107, 108 и 109 будут содержать значение «0».
Штрафы и пени по страховым взносам
Ежемесячно, до 15-го числа платежи по страховым взносам за прошлый месяц должны быть перечислены в бюджет. Если эта дата пришлась на выходной или праздничный день, по закону расчет производится в ближайший трудовой день. Если данные требования игнорировать, штрафов и пеней избежать не удастся. Они будут начислены не только за несвоевременно осуществленную оплату, но и за неверный расчет сумм платежей и, как следствие, перечисление денежных средств в неполном объеме.
Пеня назначается со следующего же дня по окончании утвержденного законом срока и будет начисляться каждый день вплоть до погашения задолженности. Ее размер находится в прямой зависимости от актуальной ставки рефинансирования и равен 1/300 ее части.
Формула расчета суммы пеней:
П = СН * СР * 1/300 * ДП, где
СН — сумма недоимки по взносам,
СР — ставка рефинансирования,
ДП — число дней просрочки.
Пример расчета начисленных пеней
ООО «Компания» уплатила страховые платежи за июль 2016г. в полной мере только 31 августа, а нужно было осуществить денежный перевод до 15 августа. Получается, пеня будет назначена за 15 календарных дней (с 16 августа по 30 августа включительно). Пусть долг по взносам организации составлял 30 тысяч рублей, а ставка рефинансирования на тот момент равнялась 10% годовых.
ООО «Компания» рассчитается по пеням, перечислив:
30 000 (руб) * 10% * 1/300 * 15 (дней) = 150 рублей.
Штраф в случае расчетов по страховым платежам будет наложен на предприятие, если: (нажмите для раскрытия)
- от него поступила не полная сумма средств в результате незаконных действий,
- сотрудники бухгалтерии ошиблись в вычислении размера взносов,
- была занижена расчетная база.
Бывает так, что штрафа удается избежать, но это вероятно только при возникновении ситуаций, когда организация допустила ошибки в подсчете сумм взносов, полагающихся к перечислению, однако по итогам года выплатила все суммы верно.
Случается так, что предоставленный отчет содержит верные данные о сумме платежей, но в уплату взносов поступила сумма не целиком. Штрафовать вправе только за то, что фирма нарочно вводит в заблуждение сотрудников ФНС, указывая в отчете заниженную базу для начисления взносов, величина которой зависит от сумм, переданных работникам предприятия в рамках одного года. Для просрочек платежей существуют пени, основание же для штрафования отсутствует.
Как пени и штрафы по страховым взносам изменятся в 2023 году
С 1 января 2017 г. расчеты по страховым взносам будут отданы под контроль ФНС, а значит и меры наказания за просрочки и недоимки по платежам теперь будут назначаться по аналогичному с налогами и сборами порядку.
Теперь организации не должны будут уплачивать пени за тот день, когда они произвели платежи по взносам, ранее пеня назначалась и на эту дату тоже. Отсюда следует, что при осуществлении оплаты на один день позднее крайнего срока, последствий в виде пеней не будет. На сумму пени за этот день можно будет оформить возврат как на лишнюю уплату средств. Если сумма незначительная, то это не стоит того.
Штрафовать предприятие ФНС будет только тогда, когда бухгалтером компании была преднамеренно занижена облагаемая страховыми взносами база.
Изменения в реквизитах для уплаты штрафов и пеней в Москве и Московской области
6.02.2017г. вступили в силу изменения по реквизитам ФНС в платежных поручениях для города Москвы и области:
- № счета для учета денежных поступлений, поделенных Федеральным казначейством между бюджетами России внутри границ Москвы: 40101810045250010041
- название банка: Главное управление Банка России по Центральному федеральному округу г. Москвы
- БИК: 044525000
Изменения в платежных документах, оформляемых по Московской области, связаны с тем, что счета Управления Фед. казначейства по МО в Отделении 1 Москва отдаются на обработку в Главное Управление Банка России по ЦФО:
- № счета: 40101810845250010102
- Банк и его БИК такие же, как в платежках по Москве.
Законодательные акты по теме
В данной таблице расписаны законодательные акты РФ.
Типичные ошибки
Ошибка №1: В платежном поручении в поле «Код» было проставлено нулевое значение, когда задолженность по пеням погашалась предприятием самостоятельно, без ожидания требования от ФНС. Когда в следующий раз от налоговой пришло уведомление об уплате штрафа, бухгалтер автоматически поставила «0» в графу «Код».
Комментарий: Когда компания получает документ-требование ФНС об уплате пеней или штрафа, в поле «Код» платежки заносится уникальный идентификатор начислений, прописанный в требовании. И только если его там не указано, можно оставить нулевое значение.
Ошибка №2: Указание организацией, получившей требование от налоговой службы об уплате пеней, кода «ЗД» в поле «Основание платежа».
Комментарий: Когда официальное требование от ФНС уже получено, уплата считается произведенной не на добровольной основе, а по настоянию налоговой инспекции, поэтому в поле «Основание платежа» должен быть указан код «ТР».
Ошибка №3: Указание в платежном поручении КБК того налогового периода, в котором возникла недоимка по налогу, и когда были начислены пени.
Комментарий: КБК указывается актуальный на день фактического погашения задолженности.
Ответы на распространенные вопросы
Вопрос №1: Нужно ли при расчете суммы пеней учитывать день, в течение которого была произведена оплата недоимки по налогу и пеней по просрочке?
Ответ: Нет. В силу вступили новые требования по оплате пеней за просроченный или уплаченный не в полном объеме налог, в соответствии с которыми пеня не начисляется на дату погашения долга перед ФНС. Однако сумму пеней за этот день можно только вернуть, оформив возврат излишне уплаченных средств.
Вопрос №2: Предприятие уплатило лишние деньги в счет налога, передало уточненный расчет по доплате и не перечислило по ней налог. Имеет ли право ФНС назначить штраф?
Ответ: Нет, штраф не может быть начислен. Перед оформлением уточненного расчета нужно отправить недостающую сумму с пеней, при таком раскладе штраф не грозит. А в данном случае у фирмы имеется переплата, которая может быть зачтена в счет недоимки по налогу.
Вопрос №3: Фирма сменила юр.адрес в апреле, лист записи в ЕГРЮЛ был оформлен 1 мая. По ошибке бухгалтер отослала налоговую декларацию в старую ФНС, уложившись в сроки уплаты налогов. В подтверждение платежа была получена квитанция. По обнаружении ошибки, в ИФНС по новому адресу декларацию отправили 1 мая, т.е. с опозданием. Будет ли наложен штраф за просрочку?
Ответ: Нет, оснований для штрафа нет. Поскольку компания получила лист записи в ЕГРЮЛ, когда сроки уплаты налогов прошли, налоговую декларацию можно было отправлять в ФНС по старому адресу. Если вам предъявят штраф, суд примет вашу сторону.
Источник: online-buhuchet.ru
КБК по исполнительному листу судебных приставов
Используйте в платежке КБК судебных приставов в 2022 г. только при соблюдении определенных условий. Чтобы понять, ставить код или нет, внимательно ознакомьтесь с исполнительным документом.
В каких случаях заполняется платежка судебным приставам
Постановление об обращении взыскания на доходы должника поступает в организацию, если работник предприятия:
- не платит алименты детям;
- не перечисляет кредиты в банки;
- имеет налоговые долги или неоплаченные штрафы ГИБДД и т. д.
Организация-работодатель, руководствуясь ст. 137 ТК РФ и ч. 3 ст. 98 Федерального закона № 229-ФЗ «Об исполнительном производстве» от 02.10.2007, со дня получения исполнительного листа или копии постановления обязана удерживать денежные средства из доходов должника-работника.
В документе обычно прописывается:
- материалы исполнительного производства;
- данные сотрудника-должника;
- сумма задолженности (например, по непогашенным кредитам) или сумма ежемесячного удержания в процентах от зарплаты;
- информация об исполнительском сборе;
- реквизиты перечисления денежных средств, в том числе указывается КБК по исполнительному листу судебных приставов в 2022 году, и т. д.
В ст. 138 ТК РФ установлено, что размер удержания из зарплаты не превышает 70% при взыскании алиментов на несовершеннолетних детей.
В постановлении по алиментам вы встретите следующую формулировку: «Удержания производить ежемесячно в размере 50% доходов должника в трехдневный срок со дня выплаты заработной платы, в том числе 25% — в счет погашения имеющейся задолженности по алиментам, 25% — текущие алименты».
Может пригодиться: что может делать и что обязан судебный пристав-исполнитель
Какие КБК использовать
Код бюджетной классификации указывается не во всех постановлениях на удержание из зарплаты должника. Например, платеж по алиментам может перечисляться напрямую в адрес бывшей супруги работника, здесь код не указывается. Используется он, если платеж перечисляется в бюджет и его администратором является ФССП. Порядок формирования кодов бюджетной классификации утвержден в Приказе Минфина России № 82н от 24.05.2022. Прежде чем совершить платеж по исполнительным документам, подробно их проанализируйте на предмет наличия КБК и УИН (уникального идентификатора начислений).
Вот КБК исполнительского сбора судебных приставов в 2022 г.: 322 1 15 01010 01 6000 140.
Например, должник Воронов Андрей Викторович на основании решения суда обязан уплатить административный штраф в бюджет. Длительное время физлицо уклонялось от уплаты, и в организацию ООО «Clubtk.ru» пришел документ, на основании которого производится удержание из заработной платы Воронова А.В. Бухгалтер использует такой КБК по исполнительному производству судебных приставов в 2022 г.: 322 0 00 00000 00 0000 180.
Учетная программа трактует этот код как административный платеж в ФССП. 322 означает саму службу ФССП, а окончание 180 — прочие доходы, которые, по классификатору, нельзя отнести на другие статьи и подстатьи группы «Доходы».

На основании Положения Банка России № 762-П от 29.06.2021, КБК не указывается при перечислении денежных средств судебным приставам, которые они взыскивают по алиментам или долгам. Код проставляется только при оформлении платежных документов в бюджетную систему России. Деньги перечисляются приставам на их лицевой счет, а не в бюджет.
Как правильно заполнить платежку
Заполнение платежного поручения пошагово:
Шаг 1. Укажите номер платежного поручения и его дату.
Шаг 2. Заполните данные по организации-плательщику: наименование, ИНН, КПП, данные расчетного счета (БИК, корсчет, наименование банка и т. д.);
Шаг 3. Внесите данные получателя: при переводе в адрес приставов — ИНН, КПП, наименование отдела и лицевой счет, реквизиты расчетного счета.
Шаг 4. При необходимости отразите УИН начисления физлица.
Шаг 5. Если в постановлении указан КБК, запишите его в поле 104, если код не указан — укажите 0.
Шаг 6. Добавьте данные по ОКТМО из исполнительного документа.
Шаг 7. Укажите статус плательщика (например, 08 — юридическое лицо, ИП, уплачивающий иные платежи (за исключением налогов, сборов, страховых взносов и иных платежей, администрируемых налоговыми органами)).
Шаг 8. В полях «Основание платежа», «Налоговый период», «Номер документа» и «Дата документа» проставьте 0.
Шаг 9. Заполните назначение платежа, например: «Перечисление алиментов по исполнительному листу от 24.09.2022 № 15/2 за сентябрь 2022 г., должник Воронов Андрей Викторович, сумма 500-00, НДС не облагается».
Пример заполнения платежки
Вот как заполнить платежное поручение, если в постановлении указан КБК, ОКТМО, УИН.

Пример заполнения платежки без использования кода бюджетной классификации в адрес приставов по алиментам. В поле 104-110 укажите 0, если нет УИН, то поле 22 оставьте пустым.
Источник: clubtk.ru