
Автомобилисты, попадая в дорожно-транспортное происшествие, рассчитывают на помощь страхователя. Если водитель виновен в аварии, то денежные выплаты по ОСАГО положены только пострадавшей стороне. Каско при ДТП возместит ущерб независимо от вины. Информация в статье изложена нашим автоюристом с учетом последних изменений законодательства и актуальна на начало 2021 года.
Общая информация о том, как КАСКО защищает в случае ДТП
Имея на руках полис, рассчитывают на получение следующего возмещения:
- компенсации за ремонт машины, пострадавшей в ДТП;
- направления страховой для восстановления автомобиля после аварии в СТО;
- полной стоимости в результате угона;
- затрат на приведение авто в первоначальное состояние при нанесении урона третьими лицами, пожаре, наводнении, других непредвиденных ситуациях, предусмотренных договором автострахования.
Если полис включает работу аварийного комиссара, то он соберёт необходимые документы, займётся оценкой ущерба. Выплаты по КАСКО могут включать услуги эвакуатора, прочие расходы.
Ремонт автомобилей по КАСКО в настоящее время
Чтобы получить причитающиеся деньги, надо изучить памятку страхователя, правильно оформить происшествие, соблюсти сроки подачи заявления о возмещении ущерба.
Как составить правильный договор КАСКО для максимальной защиты своих интересов в случае ДТП
Чтобы не обмануться в ожиданиях, необходимо подойти к заключению сделки по КАСКО со всей ответственностью. При выборе страховщика, обращают внимание на продолжительность работы, надёжность, отзывы экспертов и клиентов.
К лучшим компаниям относятся:
- Ингосстрах;
- Ресо-Гарантия;
- ВСК;
- Согласие;
- СОГАЗ;
- Росгосстрах.
Покупая страховку у агента, востребуют подтверждение полномочий. К таким документам относится доверенность на разрешение продажи полисов, с оговоренной ценой автомобиля, выше которой агент не вправе самостоятельно делать осмотр. Также брокер предоставляет договор, удостоверяющий законность трудовой деятельности.
Долее проходят предстраховой технический осмотр (кроме покупки машины в салоне), который рекомендуется в светлое время суток.
Привлечение автоюриста к заключению договора убережёт от возможных убытков. Если страховщик предлагает заплатить за полис не больше 7% стоимости машины, то это может говорить о необходимости дополнительных затрат на установку дорогой противоугонной системы.
Перед заключением сделки, внимательно изучают приложения, правила. Стоит рассмотреть возможность страхования с франшизой. Этот способ позволяет сэкономить. Вычет доли ущерба снизит стоимость полиса.
Большое значение имеет метод определения величины страховой суммы с учётом износа или без него. Если в договоре отражён первый вариант, то автовладельцу придётся доплачивать за восстановление машины. На размер возмещения и цену полиса влияют нормы износа, прописанные в правилах.
Признание гибели автомобиля тотальной, зависит от соотношения цены ремонта и страховой суммы. Если водитель оставляет запчасти от повреждённой машины, то он имеет право, определённое законом, получить полное возмещение.
КАСКО 2023: уловки страховых I Как действовать, чтобы получить максимум? Советы автоюриста
Чтобы не последовал отказ при наступлении страхового случая, нужно ознакомиться со сроками обращения в компанию, своими обязанностями.
Действия водителя после наступления ДТП
Как предписывают ПДД, после аварии нужно оставить машину на месте ДТП, установить аварийный знак. При наличии страховки КАСКО звонят по номеру телефона горячей линии, указанному в полисе. Сотрудник службы поддержки проинструктирует о дальнейших действиях или пришлёт аварийного комиссара, который на месте определится в сложившейся обстановке.
Затем вызывают инспектора ГИБДД, фиксируют полезную информацию — номера машин, паспортные сведения, контакты участников и очевидцев. Заполняется извещение о ДТП.
Также записывают данные страхового полиса второго участника происшествия, оставляют свои.
Если невозможно организовать объезд, сохранить место аварии в первоначальном виде, то на фото или видеокамеру фиксируют расположение автомобилей со всех ракурсов, проезжую часть, создают схему аварии.
Чтобы получить компенсацию ущерба в полном объёме пригодятся фотографии и видеоматериалы обломков, повреждений кузова и салона.
Соглашаются с протоколом, убедившись в достоверности, полноте сведений, правильности составления схемы и правдивости свидетельских показаний, внесённых в документ. Если есть претензии к заполнению, подпись не ставят, делают отметку «не согласен». Инспектор ГИБДД выдаёт на руки необходимые документы для предъявления страховщику. На практике этот процесс растягивается на несколько дней.
Заявление о выплате возмещения подают в сроки, отведённые страховым договором, а документальные подтверждения привозят после получения.
Фиксация ДТП возможна и без участия ГИБДД. При заключении соглашения, страховщик выдаёт бланк европротокола, заполняемый на месте аварии. К нему прилагаются фото, видеодоказательства. Возмещение составляет максимальную сумму — 50 тыс. руб. Исключением является Москва, Северная столица и её область, где выплачивают по 400 тыс. руб.
Какие документы нужны в страховую для оформления КАСКО?
Перечень документов, требуемых компанией для подтверждения ДТП:
- заявление о выплате возмещения по КАСКО;
- полис;
- документ, удостоверяющий личность автовладельца;
- удостоверение водителя;
- паспорт транспортного средства;
- регистрационное свидетельство машины;
- подтверждение проведённого технического осмотра;
- протокол, постановление об административном правонарушении;
- номер лицевого счёта для перечисления причитающихся средств.
- При наличии пострадавших представляют медицинское заключение или свидетельство о смерти. Начиная с 24.03.2018, справка с ГИБДД отменена, о чём внесены изменения в правила страхования.
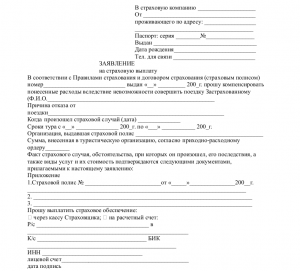
Образец заявления на страховую выплату по КАСКО
Оценка ущерба ДТП
По договору КАСКО сроки предоставления и экспертизы транспортного средства не определены. На практике процесс длится не больше двух недель.
Если машина на гарантии, то цены запрашиваются у официального дилера, куда будет выдано направление для ремонта. В остальных случаях, стоимость работ определяется по среднерыночной стоимости, публикуемой на сайтах аналитических служб.
Если учёт износа не предусмотрен договором, а страховщик вычел его из стоимости ремонта, то пишут жалобу руководителю компании.
Покупка полиса КАСКО, в отличие от ОСАГО, даёт возможность автовладельцу при несогласии с оценочным актом, пользоваться услугами сторонних экспертов для определения суммы утраты товарной стоимости. Привлекаются технические специалисты, когда нужно установить виновника аварии.
Процедура оценки проходит в следующем порядке:
- находят эксперта;
- договариваются о месте, времени процедуры;
- машину моют, убирают личные вещи с салона, багажника;
- оценщик непосредственно осматривает автомобиль, составляет акт;
- рассчитывается стоимость работ, запасных частей;
- выводится итоговая сумма;
- при тотальной гибели определяется цена пригодных к дальнейшему использованию деталей.
Оценка осуществляется за счёт средств страховой компании.
Процедура возмещения ущерба
Порядок выплаты ущерба включает сбор, подачу документов, экспертизу и определение суммы к выдаче. После выполнения этих действий составляется акт о страховом случае. Возмещать утраченную стоимость компания может двумя способами:
- Получение денежных средств.
- Проведение ремонта.
Первый случай не применяется к тем, у кого автомобиль куплен в кредит и до конца не произведены расчёты с банком. Если автовладелец свободен от кредитных обязательств, он волен самостоятельно определяться с решением.
Ремонт проводят как в СТО страховщика, так и на выбор владельца полиса КАСКО. В обоих случаях есть свои минусы. При определении автомастерской клиентом, счета оказываются до 30% дороже. А СТО, предложенные страховой компанией, часто затягивают сроки.
Если водитель настаивает на своём выборе, то ему могут предложить оплатить восстановительные работы с последующим возмещением. Для этого представляют счёт СТО с отражением налога на добавленную стоимость, кассовый чек или квитанцию об оплате.
Причины отказа в выплате и что делать
Страховая не возместит ущерб при следующих условиях:

- подстроенный страховой случай;
- управление авто в состоянии алкогольного опьянения;
- передача руля третьим лицам, без удостоверения или нетрезвым;
- водитель грубо нарушил скоростной режим;
- оставление места аварии;
- проведён самостоятельный ремонт без предварительной оценки;
- отказ от претензий;
- не вовремя вызван инспектор ГИБДД.
Эти и другие пункты прописаны правилами страхования. При возбуждении уголовного дела, возмещение откладывается до его закрытия.
Работа компаний направлена на получение прибыли, поэтому выплаты производятся только при происшествиях, отражённых договором и не больше. Чаще клиентам отказывают, когда случай не признаётся страховым. Это возможно при двойственности толкования отдельных пунктов соглашения.
Не возмещают ущерб при нахождении за рулём водителя, не вписанного в полис, что незаконно.
Решение проблемы — судебное разбирательство. Помогает регулировать страховые споры компания Антистраховщик, зарекомендовавшая себя как команда профессиональных юристов. Рекомендуется написать исковое заявление суду при необоснованном занижении возмещаемых сумм, затягивании сроков выплат.
Ремонт в СТО по направлению страховой
После получения направления на ремонт, машину отправляют в СТО, с которым у страховщика выстроены деловые отношения. Там автомобиль осматривают, составляют детальную калькуляцию работ, запасных частей. Результаты направляют страховой, которая подтверждает или отзывает заказ.
Часто водители сталкиваются с затягиванием сроков, отсутствием должного качества, нарушения порядка согласования документации.
По законодательству РФ срок предоставления услуги не превышает 45 суток.
По окончании восстановления машины, на руки владельцу выдаётся акт приёма-передачи, акт выполненных работ, подтверждение оплаты страховой. Перед подписанием приёмочного документа проводят внешний осмотр, тестирование.
Если ремонт некачественный, привлекают независимого эксперта для выявления дефектов, подсчёта стоимости устранения.
Отвечает за допущенные дефекты в полной мере страховая компания. Поэтому жалуются на СТО её руководителю. Составляется претензия, которая отправляется заказным письмом с приложенными результатами экспертизы, или вручается лично сотруднику компании под расписку.
Если страховая отказывается платить за недоделки или самостоятельно их устранять, готовят исковое заявление в суд.
При данном развитии событий лучше обратиться в юридическую консультацию по соответсвующим вопросам, дабы уберечь свое время и душевные силы, доверившись профессионалам. А грядущие судебные расходы лягут на плечи ответчика.
Источник: urist-bogatyr.ru
Страховые риски по каско
Каско 14.07.2015 21162
Понятие страхового риска
В понимании страховых компаний страховой риск — это предполагаемое событие, на случай наступления которого проводится страхование.
То есть страховой риск — это возможный случай причинения вреда (автомобилю, жизни и/или здоровью водителя и пассажиров, третьим лицам), от которых защищает полис каско.
На основе анализа правил страхования каско 28 страховых компании мы выявили 8 основных видов страховых рисков по каско:
- Ущерб
- Хищение
- Дополнительное оборудование (ДО)
- Добровольная гражданская ответственность (ДСАГО или ДАГО)
- Несчастный случай (НС)
- Утрата товарной стоимости (УТС)
- GAP
- Непредвиденные расходы
Каждый из этих видов включает в себя несколько случаев причинения вреда (иной раз это весьма экзотические случаи).
И по каждому из этих видов мы поговорим подробнее.
Ущерб
Риск «Ущерб» — это повреждение или гибель ТС (транспортного средства), его отдельных частей, деталей, узлов, агрегатов.
К риску «Ущерб» относятся следующие неблагоприятные события:
ДТП или дорожно-транспортное происшествие:
- авария на стоянке при движении ТС;
- столкновение ТС с другим(-и) ТС;
- повреждение припаркованного ТС другим(-и) ТС;
- повреждение другим механическим транспортным средством на стоянке;
- наезд ТС на иные предметы, животных, людей;
- опрокидывание, падение ТС (в том числе в воду);
- повреждение ТС по вине дорожных, дорожно-эксплуатационных, коммунальных или технических служб.
Пожар или взрыв, в результате:
- поджога ТС третьими лицами;
- удара молнии;
- перехода огня от горящего рядом объекта.
Природные чрезвычайные явления.
- Опасные геологические явления:
- землетрясение;
- обвал;
- оползень;
- извержение вулкана.
- наводнение;
- паводок;
- ледоход.
- вихрь;
- ураган;
- смерч;
- удар молнии;
- град;
- цунами;
- сель.
Падения инородных предметов, в том числе:
- падение снега;
- падение льда;
- инородные предметы, вылетевшие из-под колес других ТС;
- падение летательных аппаратов, частей зданий или сооружений;
- падение объектов внеземного происхождения или их частей.
Бой стекол:
- переднее, заднее, боковые стекла ТС,
- стекла внешних световых приборов,
- стеклянные люки.
Действия животных:
- внешнее повреждение ТС в результате действий животных;
- повреждения электропроводки грызунами.
Противоправные действия третьих лиц:
- повреждение ТС,
- хищение отдельных деталей, узлов, агрегатов.
Аварии сетей:
- водопроводных,
- канализационных,
- тепловых сетей.
Провал ТС:
- провал под грунт;
- провал дорог и мостов;
- провал под лед (к примеру, при движении по «зимнику»).
Техногенная авария
Повреждение при транспортировке:
- буксировка,
- эвакуация с полной или частичной погрузкой.
Законные действия сотрудников правоохранительных органов, аварийных или спасательных служб.
Терроризм или терростический акт.
Хищение
Риск «Хищение» — это утрата ТС исключительно в результате кражи, грабежа, разбоя, угона.
Угон:
- завладение застрахованным ТС, квалифицируемое по ст.158 Уголовного кодекса РФ.
Кража:
- тайное хищение застрахованного ТС, квалифицируемое по ст.158 Уголовного кодекса РФ.
Грабеж:
- открытое хищение застрахованного ТС без причинения (угрозы причинения) вреда жизни или здоровью, квалифицируемое по ст.161 Уголовного кодекса РФ.
Разбой:
- открытое хищение застрахованного ТС, совершенное с применением насилия опасного для здоровья или жизни, либо с угрозой такого применения, квалифицируемое по ст.162 Уголовного кодекса РФ.
Еще некоторые компании различают угон по признаку «документы, ключи»:
- Угон ТС без документов и ключей.
- Угон ТС с документами и (или) ключами.
Дополнительное оборудование
Риск «ДО» — повреждение или гибель дополнительного оборудования, установленного на застрахованном ТС.
Как правило, дополнительное оборудование в рамках полиса каско застраховано от тех же рисков, что и автомобиль в целом.
Добровольная гражданская ответственность
Риск «ДСАГО» (или ДАГО) — это ответственность Страхователя или лиц, допущенных Страхователем к управлению ТС и указанных в договоре страхования, перед Потерпевшими лицами за нанесенный имущественный или физический вред, возникший вследствие случайных событий (ДТП) при использовании застрахованного ТС Страхователем или уполномоченным им лицом/лицами.
В отличие от ОСАГО добровольная гражданка не обязательна и включается в полис каско исключительно по желанию клиента.
Несчастный случай
Риск «НС» — это воздействие на организм Застрахованного лица различных внешних факторов произошедшее помимо воли Застрахованного и приведшее к телесным повреждениям, нарушениям физиологических функций организма, постоянной утрате трудоспособности Застрахованного лица или к его смерти.
По сути НС в рамках каско — это упрощенный вариант классического НС.
Утрата товарной стоимости
Риск «УТС» — это утрата товарной стоимости, автомобиля, а именно уменьшение стоимости ТС, вызванное преждевременным ухудшением товарного (внешнего) вида ТС и его эксплуатационных качеств в результате снижения прочности и долговечности отдельных деталей, узлов и агрегатов, соединений и защитных покрытий вследствие ДТП и последующего ремонта.
GAP
GAP или Guaranteed Asset Protection дословно переводится как гарантия сохранения стоимости автомобиля.
Включение в полис каско риска «GAP» позволят владельцу автомобиля компенсировать разницу между страховой выплатой и рыночной стоимости ТС для случаев тотального убытка (конструктивная гибель) или хищения ТС.
Непредвиденные расходы
Риск «Непредвиденные расходы» предусмотрен на случай возникновения у владельца ТС в результате неблагоприятного события различных расходов, связанных с последствиями события или ликвидации этих последствий.
В рамках этого риска компенсируются расходы по следующим направлениям.
Техпомощь на дорогах:
- повреждение колеса ТС;
- отсутствие топлива в топливном баке ТС;
- неисправность ТС, не позволяющая начать или продолжать самостоятельное движение ТС, вследствие чего необходима его эвакуация;
- отсутствие заряда в аккумуляторной батарее;
- неисправность замков дверей, багажника, капота ТС;
- неисправность противоугонных систем, установленных на ТС.
Багаж:
- расходы, связанные с порчей или утратой имущества, находящегося в салоне или багажном отделении ТС.
Животное в автомобиле:
- расходы вследствие утраты, ранения/смерти домашнего животного, находившегося в салоне или багажном отделении ТС в момент наступления страхового случая.
Расходы на такси:
- расходы на такси, вследствие невозможности эксплуатировать поврежденное или утраченное ТС.
Подменный водитель:
- расходы по найму водителя для перегона застрахованного ТС до места его постоянной стоянки, в результате внезапного острого или обострения хронического заболевания, экстренной госпитализации или травмы водителя ТС.
Подменный автомобиль:
- расходы на аренду автомобиля, вследствие невозможности использовать поврежденное или утраченное ТС.
Юридическая помощь:
- расходы на юридическую консультацию и/или на услуги адвоката в связи с ДТП, произошедшим с застрахованным ТС.
Аварийный коммиссар:
- расходы на вызов аваркома на места события,
- расходы по сбору справок из компетентных органов.
Урегулирование за рубежом:
- расходы, возникшие в результате страхового случая вне территории Российской Федерации.
Заключение
Конечно, перечень страховых рисков, которые мы привели в данной статье, является агрегированным и составлен на основе правил добровольного автострахования сразу 28 страховых компаний.
В зависимости от того, в какой компании приобретается полис каско, состав рисков может отличаться в меньшую сторону.
Но информация о возможных вариантах страховых рисков, которые вообще существуют на современном страховом рынке России, в любом случае позволит более предметно разговаривать со страховщиками при подборе оптимального покрытия и сделает более прозрачными условия, которые предлагаются в рамках полиса каско.
Сбер разработал онкострахование онлайн с ежегодным обследованием
Если клиент страховщика заболеет онкологией, СК оплатит лечени.
Источник: www.711.ru
ОСАГО или Каско – куда лучше обращаться при ДТП и что выгоднее?
Каждый из этих видов автострахования стоит недёшево и дорожает каждый год. Но есть ряд случаев, когда при обращении по страховому случаю один из полисов может подорожать, а другой – нет. Поэтому очень важно знать, в каких из этих ситуаций куда лучше подавать заявление о возмещении. В статье мы выясним по всем таким случаям, что лучше выбрать – Каско или ОСАГО после ДТП, как узнать и понять, где будет выплата и что дешевле обойдётся в следующем периоде страхования.
Что лучше при ДТП: ОСАГО или Каско?
Если опустить все тонкости и риски, то определённо Каско. Потому что в этом случае:
- вам придётся собирать гораздо меньше документов именно для обращения по Каско,
- при многих ДТП время ожидания необходимых бумаг по ОСАГО может составлять до года (если происшествие было с пострадавшими),
- лимит выплаты гораздо выше по полисам добровольного страхования,
- компании более лояльно относятся к клиентам и реже занижают выплаты.
Но не спешите писать заявление. Ведь действительная выгода зависит от многих факторов. Давайте выясним их все!
Куда обращаться, если я виновник аварии?
Если постановление вынесли только в отношении вас в случившемся ДТП, то вопрос о том, что выгоднее, Каско или ОСАГО, стоит остро только из-за незнания базовых принципов автострахования и прямо сейчас отпадёт сам собой.
Так как по ОСАГО страхуется ответственность водителя, а не имущество, то вы даже не имеет права обращаться по ОСАГО. По нему выплату получит потерпевший в этом страховом случае с вашей страховой компании. А ваш вариант – исключительно Каско, так как именно эта страховка не зависит от того, виновник вы в данном происшествии или потерпевший.
А если я потерпевший?
И вот здесь уже включаются те самые факторы, которые влияют преимущественно на подорожание полиса. И давайте рассмотрим в этом контексте выбор, куда лучше обращаться после ДТП.
Когда лучше обратиться по Каско?
Итак, выше мы выяснили, что если в результате аварии вас признали виновником, то вы можете обращаться только по Каско. ОСАГО в этом случае работает только как страхование вашей ответственности – за вас причинённый вред возмещает страховка.
Но если вы по данному страховому случаю признаны потерпевшей стороной, а у вас есть страховые полисы и ОСАГО, и Каско, то выбор, куда обращаться, за вами. Но важно узнать, как сделать правильный выбор после ДТП в 2023 году.
Итак, вариант добровольного страхования выгоднее в следующих случаях:
- вы страхуетесь по Каско последний год (например, если автомобиль кредитный, и вы покупаете полис только потому что этому вас обязывает банк-кредитор),
- вашему автомобилю более 2-4 лет, и вы не хотите волокиты с виновником ДТП с взысканием с него разницы по износу,
- вы хотите собирать как можно меньше документов,
- вы хотите как можно меньше ждать,
- вы не хотите обращаться в страховую компанию виновника,
- вы хотите направления на ремонт по Каско только к официальному дилеру (если договором предусмотрены только таковые),
- вас устраивает только выплата деньгами, а ваша страховка Каско именно выплату, а не отправку машины на ремонт,
- в ДТП оба (или более) участника признаны виновниками частично (обоюдная вина), и ОСАГО не покроет 100 процентов возмещения,
- вы заплатили деньги и просто желаете реализовать ваше право воспользоваться автострахованием имущества.
Когда выгоднее ОСАГО?
В свою очередь, обращение по ОСАГО лучше предпочесть в таких ситуациях:
- вы потерпевший в ДТП и понимаете, что Каско при обращении подорожает на следующий год, а ОСАГО – нет,
- вы хотите получить выплату вместо ремонта, и в некоторых случаях по ОСАГО именно так происходит возмещение ущерба, в свою очередь, по договору Каско у вас чётко прописан только ремонт,
- вы заключили договор добровольного страхования с франшизой, и не хотите частично платить из своего кармана,
- вы оформили европротокол, и ваш договор не предусматривает такого оформления страхового случая,
- вашему автомобилю менее 2 лет возраста, и по ОСАГО вас по закону обязаны направить на ремонт к дилеру, в то время как по имущественной страховке – в любой автосервис.
Так что выбрать?
Итак, рассмотрим подробнее все эти тонкости и выясним, почему и при каких обстоятельствах ремонт или выплата Каско выгоднее и лучше, чем по ОСАГО.
Подорожание страховки на следующий год
Это самый важный фактор в выборе. Дело в том, что оба вида страхования дорожают на следующий год при наличии страховых случаев:
- если вы обратились по Каско в текущем году, то в следующем к вам будет применён повышенный коэффициент,
- то же самое и с ОСАГО, но, в отличие от Каско, здесь страховым случаем, повышающим стоимость страховки, признаётся только ДТП с вашей виновностью.
Таким образом, пожалуй, главным критерием выбора – ОСАГО или Каско, выступает подорожание полиса на следующий год. Но не все страховые увеличивают стоимость по добровольному страхованию.
Вывод: во многих случаях обращение по ОСАГО, а не по Каско для потерпевшего лучше в плане удорожания страховки на следующий год.
А если в следующий год застраховаться в другой компании?
Это тоже оптимальный вариант. Но, опять же, не все компании вам подойдут. Дело в том, что многие страховщики по Каско по состоянию на 2023 год предлагают скидки за безубыточность в первой организации и, наоборот, также повышают стоимость полиса, если были заявлены страховые случаи.
Зато ваш текущий страховщик может не повысить цену, если, например, в ДТП вы были не виноваты (такое условие есть у многих компаний), а вот другие организации просто не посмотрят на этот факт.
Вывод: обращение по Каско не всегда ведёт к повышению стоимости страховки, а вот манипуляции с «беготнёй» между компаниями может к таковому привести.
Калькуляция износа
В договорах Каско это редкость. Зато по ОСАГО расчёт возмещения всегда рассчитывается с учётом износа, который зависит от возраста авто и может доходить до 50% на машины старше 5 лет.
И, если в случае с направлением на ремонт по закону до износа вам не должно быть дела (ведь запрещено ставить б/у запчасти), то при выплате вы получите меньше. Да и что греха таить – очень часто и при направлении на ремонт по ОСАГО приходится сталкиваться с требованием доплаты от автосервиса за новые запчасти.
А вот разницу между тем, что насчитала страховая без износа и что выплатила с его учётом, можно взыскать напрямую с виновника ДТП. Так постановил Конституционный суд РФ.
Вывод: если ваша машина старше 2-4 лет, и вы не хотите лишних телодвижений по взысканию износа или спорами со страховщиком и СТО, то Каско лучше, чем ОСАГО.
Документы для страховой и ожидание выплаты
В ОСАГО их целый набор:
- ваш паспорт, страховой полис, документы о праве собственности на машину,
- заявление,
- извещение о ДТП,
- постановление о виновности второго участника либо определение.
Обратите внимание, что последние документы можно ждать из ГИБДД до года в случае, если авария произошла с пострадавшими или погибшими.
В свою очередь, набор документов для обращения по Каско регулируется не законом, а договором. Но, как правило, набор документов меньше. Кроме того, по Каско нередко можно обращаться вообще без документов, но сумма возмещения либо количество ремонтируемых повреждённых элементов в этом случае может быть ограничена.
Вывод: обратиться лучше по Каско, чем по ОСАГО, если вы хотите меньше времени ждать и собирать меньше документов (но не всегда).
Я не хочу обращаться в страховую виновника
Но по ОСАГО вы также можете обращаться в свою страховую. При соблюдении 2 условий:
- повреждения от ДТП получили только автомобили,
- у обоих есть действующие полисы ОСАГО.
Я хочу выплату, а не ремонт
Вот уже несколько лет возмещение по ОСАГО производится в натуральной форме – то есть вам в первую очередь обязаны выдать направление на ремонт. Не на выбор страховой, как полагают многие, а именно ремонт как приоритет, если выполняются все условия для этого. Но что это за условия и как получить выплату?
По ОСАГО выплату вместо ремонта можно получить в случаях, когда:
- вы указали это желание в заявлении на возмещение при ДТП, а страховщик согласился (но чаще всего отказываются),
- ближайшее СТО, с которыми заключён договор страховщика, дальше 50 км от места аварии или вашего адерса жительства, а транспортировка для страховой не выгодна,
- нет подходящих СТО, с которыми у компании заключён договор (в том числе с дилерами, если вашей машине менее 2 лет от роду),
- при обращении по ОСАГО признали тотальную гибель автомобиля, в то время как по Каско предлагают ремонт,
- если потерпевший во время ДТП погиб (и вы за него получаете возмещение как родственник),
- ущерб по калькуляции страховой более 400 000 рублей,
- вып получили травмы средней тяжести или тяжёлые, либо являетесь инвалидом, и выбрали выплату в заявлении.
Вывод: если вы хотите получить выплату и подпадаете под одно из описанных выше условий, то лучше обращаться по ОСАГО, чем по Каско. Всё это в случае, если договор ваш Каско предусматривает только ремонт.

Я хочу только к официальному дилеру
Здесь также в случае с Каско всё упирается только в договор – список сервисных центров для ремонта в нём должен фигурировать.
Ремонт по ОСАГО же только у дилера возможен, если ваша машина не старше 2 лет.
Вывод: лучше обращаться по ОСАГО, если вашему авто менее 2 лет от роду.
При обоюдной вине
Так как по Каско страхуется ваше имущество, а по ОСАГО – ответственность при виновности, то при признании всех участников ДТП виновниками выгоднее получается Каско. Почему?
Дело здесь в том, что при вине, например, 50/50 вы получите только 50% от рассчитанной суммы возмещения по автогражданке, потому что частично вы виновник. А для договора Каско вообще не имеет значения степень вашей виновности по части возмещения. Но обратите внимание, опять же, что полис в таком случае может подорожать на следующий год страхования.
Вывод: если вина обоюдная, то нужно понимать, что Каско лучше, чем ОСАГО, после такого ДТП.
Франшиза
Посмотрите внимательно в ваш договор – нередко многие автолюбители даже не подозревают, что заключили его с франшизой.
В нашем случае она означает, что по части возмещения вреда определённую фиксированную сумму страховая компания не покрывает.
Возьмём очередной пример. Вы признаны потерпевшим в ДТП, и сумму ущерба вам насчитали в 50 000 рублей. В то же время франшиза по вашему договору страхования Каско составляет 30 000 рублей. В таком случае компания возместит вам по данному страховому случаю по Каско только 20 000 рублей. А вот по ОСАГО должна быть полная сумма – франшиз в ОСАГО не бывает.
Вывод: если ваш договор Каско подразумевает франшизу, то ОСАГО выгоднее.
Источник: tonkostiosago.ru