
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Как разобраться в оборотно сальдовой ведомости по счету 60?». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Оборотно-сальдовая ведомость выступает в роли отчета о состоянии расчетов с поставщиками. Наличие в ней сумм с минусом свидетельствует о неправильно внесенных данных. Учет по счету 60 должен вестись в разрезе субсчетов и контрагентов, при работе с поставщиком по нескольким договорам детализация аналитики углубляется до уровня соглашений между предприятиями.
ОСВ по счету 60: как читать?
Кредитовое сальдо по счету 60 может быть сформировано проводками:
- Д08 – К60, если принимаются к учету счета по приобретенным внеоборотным активам.
- Д10, 41 – К60 в случаях оприходования материалов или товаров.
- Д20, 25, 26, 28 – К60 при отражении стоимости произведенных работ или оказанных услуг подрядчиками.
- Д50, 51, 52 – К60 – поставщик вернул деньги.
Кредитовое сальдо по счету 60 свидетельствует о наличии задолженности предприятия за уже оприходованные товары или оказанные и признанные услуги. В аналитическом учете остаток будет сформирован по субсчету 60.01.
Счет 60 «Расчеты с поставщиками и подрядчиками» в бухучете: проводки, примеры
Дебетовые обороты заполняются на основе проводок:
- Д60 – К50, 51, 52, 55 при погашении задолженности или ее части перед поставщиком.
- Д60 – К62, если произошел зачет встречных требований.
- Д60 – К66 – корреспонденция встречается в случаях, когда статус долга перед поставщиком приобретает новую форму – краткосрочного займа.

Смысл такого регистра бухгалтерского учета, как ОСВ, достаточно прост: эта ведомость показывает сальдо на начало периода, все обороты за период, сальдо на конец периода. Сальдо счета 60 должно быть развернутым, поскольку оно влияет на показатели строки баланса: дебетовое — на величину дебиторской задолженности, а кредитовое — на величину кредиторской задолженности.
Когда организация работает с поставщиками по принципу «сначала деньги — потом стулья», то предоплату нужно отражать на отдельном субсчете. А после того как в учете будут проведены выполненные поставщиком обязательства, необходимо сделать проводки внутри счета. Эти обороты также нужно отразить в ОСВ. Тогда сальдо счета будет достоверным и в соответствующие строки баланса попадет правильная информация.
Основные проводки по счету 60 отражены в таблице ниже.
| Дебет | Кредит | Расшифровка операции |
| 60 | 50.01 | Задолженность поставщику погашена из кассы |
| 60 | 51 | Задолженность поставщику погашена с расчетного счета |
| 60 | 52 | Задолженность поставщику погашена в иностранной валюте |
| 60 | 55.01 | Сумма использованного аккредитива списана на расчеты с поставщиком |
| 60 | 76.02 | Сумма претензий к поставщику отражена |
| 60 | 91.01 | Кредиторская задолженность отнесена на прочие доходы после истечения срока давности |
| 60 | 91.01 | Отражена положительная курсовая разница |
Формирование ведомости: правила
В ОСВ должны быть отражены абсолютно все документы по закупке, а также все документы по расчетам:
- Кредитовый оборот. В кредите отражаются все операции, связанные с закупкой материальных ценностей, работ, услуг, оборудования, основных средств. Все документы, выставленные поставщиками и подрядчиками: товарные накладные, акты выполненных работ, счета-фактуры — должны найти отражение в кредите счета 60. Так формируется кредиторская задолженность организации. Если при закупке материалов организация не использует счет 15, то в кредите счета 60 отражаются и неотфактурованные поставки. Здесь же показывается возврат предоплаты от поставщика по неосуществленной им поставке.
О том, как должен быть заполнен акт выполненных работ, подробно рассказано .
- Дебетовый оборот. По нему проходят все операции, связанные с оплатой поставщику. Это и погашение задолженности компании, отраженной в кредите счета 60, и операции предоплаты. По дебету должны быть отражены все платежные поручения и кассовые документы, на основании которых производилась оплата. Сюда же попадают данные по операциям взаимозачета и возврату товара поставщику.
Об ограничениях, существующих для наличных расчетов между юрлицами, читайте в материале «Какой предельный размер расчетов наличными между юридическими лицами?».
Расчеты с поставщиками
Закупка всех приобретаемых ценностей, материалов для производства и товаров для перепродажи создает связь с контрагентами – продавцами. При оформлении договоров необходимо учитывать порядок расчетов по исполняемым соглашениям. Обычно взаиморасчеты по перечислению денежных средств могут происходить в следующей очередности:
- Авансовые платежи за ТМЦ.
- Постоплата (указывается срок, в течение которого должны быть перечислены денежные средства за товар).
Этот счет используется, чтобы обобщить все данные о таких операциях между организацией и ее поставщиками и подрядчиками, как:
- получение материалов, товаров или работ;
- потребление услуг, включая данные по использованной электроэнергии, газу, воде и т. д.;
- оплата товаров, работ, услуг.
Все операции по поставкам отображаются независимо от того, произошла ли оплата за них или нет.
Проводки и корреспонденция
По дебету подлежат учету затраты по уже исполненным платежам за ТМЦ, товары, материалы, проведенные услуги и работы:
- Проводка Д60 К50 (51, 52, 55) – здесь прописываются закрытые задолженности по обязательствам перед контрагентами при помощи денежных средств и проплаченных авансовыми платежами.
- Д60 К91 – не востребованные поставщиком или иными лицами долги с прошедшим сроком исковой давности. Списание долга по причине ЧС.
- Д60 К62 – сделан взаимный расчет по товарообороту.
- Д60 К76-2 – претензия к контрагентам на предмет уменьшения стоимости поставленной продукции и т.д., если были выявлены нарушения.
- Д60 К66 – предоставлен кредит коммерческого характера путем поставки товаров материалов, услуг и сделанных работ.
- Д60 К66, 67 – без поступления денежных средств на р/с были оплачены МПЗ, проведенные работы и услуги на путем оплаты средствами кредита.
Анализ счёта 60: оборотно-сальдовая ведомость, карточка счёта
Оборотно-сальдовая ведомость по счету 60 представляет собой отчёт в виде таблице, в которой представлены начальные и конечные остатки, обороты за выбранный период по счёту либо субсчетам, субконто, валютным суммам, развернутое сальдо.
Карточка счёта – это отчёт с детализацией до проводки (учётной записи).
Проанализировать взаиморасчёты и движение документов по расчётам с поставщиками в программе 1С Бухгалтерия предприятия можно при помощи стандартных отчётов Карточка счёта и Оборотно-сальдовая ведомость (далее — ОСВ) по счёту 60 «Расчёты с поставщиками и подрядчиками» с конкретным контрагентом или в целом по всем.
Правильно это делать по субсчетам:
- На субсчёте 60.01 отражаются сами расчёты с поставщиками;
- На субсчёте 60.02 отражаются выданные авансы.
В ОСВ сальдо по субсчёту 60.01 отражается по кредиту, а сальдо по субсчёту 60.02 – по дебету.
Например, при разнесении банка, если оплачено контрагенту по счёту-фактуре, то товар получен и оплата должна отражаться по дебету субсчёта 60.01. Если была предоплата за товары или материалы контрагенту, то – по дебету субсчёта 60.02.
Если неправильно сделана проводка, то в ОСВ по счёту 60 будет «висеть» остаток с минусом. Если с минусом сальдо по кредиту субсчёта 60.01, это значит, что предоплата была отражена неверно, не на субсчёте 60.02.

Какие применяются субсчета
Стандартно рабочим планом счетам могут к счету открывать субсчета:
- Авансы выданные – здесь показываются сведения по расчетам, когда компания осуществляет предварительное перечисление по заключенным договорам.
- Срочные — показываются расчеты с поставщиками, по отгрузке ТМЦ которых срок оплаты еще не подошел.
- Расчеты по векселям выданным — используется если оплата за поставленные товары осуществляется с помощью векселей.
- Расчеты по неотфактурованным поставкам — показывается поступление товара от поставщика без оформленных на поставку документов.
- Расчеты по документам, оплата по которым просрочена — очень важно вести учет просроченной кредиторской задолженности. Внутри субсчета могут формироваться субсчета с обозначением периодов (до 45 дней, 45- 90 дней, свыше 90 дней).
Если расчету с контрагентами ведутся не только в российских рублях, то также и в валюте, для этих операций желательно открывать отдельные субсчета:
- Расчеты с поставщиками и подрядчиками в валюте;
- Расчеты по авансам выданным в валюте.
Сальдо (остаток) счета
текст в предыдущей )
Текст первого предложения пункта 77 приведен в варианте, опубликованном в «Российской газете» («Ведомственное приложение»), N 208, 31.10.1998. В «Бюллетене нормативных актов федеральных органов исполнительной власти», N 23, 14.09.1998, в данном предложении содержится ссылка на пункт 75 настоящего Положения.
Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Эта задолженность должна отражаться за бухгалтерским балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника.
78. Суммы кредиторской и депонентской задолженности, по которым срок исковой давности истек, списываются по каждому обязательству на основании данных проведенной инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и относятся на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации.
(в ред. Минфина России от 30.12.1999 N 107н)
(см. текст в предыдущей )
Сальдо (остаток) счета — итоговый результат бухгалтерского счета на какую-либо дату.
Остаток на вспомогательном счете , что с ним делать?
Как отражать в балансе?
Что такое 60 счет в бухгалтерии
Согласно плану счетов (утв. приказом Минфина от 31.10.2000 № 94н), счет 60 называется «Расчеты с поставщиками и подрядчиками». На нем отражают все операции, связанные с приобретением и оплатой товарно-материальных ценностей, работ, услуг. Вот несколько частных случаев:
Счет 60 является активно-пассивным. Остаток на нем может быть как дебетовым, так и кредитовым. Увеличение и уменьшение средств может быть показано или по дебету, или по кредиту (подробнее см.: « План счетов бухгалтерского учета в 2021 году »).
Аналитический учет обычно организован в разрезе поставщиков, подрядчиков и счетов, выставленных контрагентами. Иногда, в зависимости от специфики компании, аналитику ведут в разрезе договоров, товаров и проч. Главное, чтобы был доступ к сведениям о просроченных долгах перед продавцами, а также о долгах, срок погашения которых еще не наступил.

Бухгалтерские проводки по счету 60
Чаще всего оформляются следующие проводки по счету 60.
Когда счет 60 используется в дебете (погашение долга):
| Дебет | Кредит | Операция |
| 60 | 50/1 | Оплата за поступившие ценности из кассы наличными |
| 60 | 51 | Оплата за поступившие ценности с расчетного счета |
| 60 | 52 | Оплата за поступившие услуги или товары с валютного счета |
| 60 | 55 | Оплата за поступившие ценности с использованием аккредитива |
| 60 | 62 | Произведен взаимозачет сумм |
| 60 | 66 | Долг перед контрагентом переведен в краткосрочный займ |
| 60 | 67 | Долг перед контрагентом переведен в долгосрочный займ |
| 60 | 76 | Взаимозачет с контрагентом по требованиям |
| 60 | 91 | Списание кредиторской задолженности в связи с завершением периода давности |
Сальдо (остаток) счета
текст в предыдущей )
Текст первого предложения пункта 77 приведен в варианте, опубликованном в «Российской газете» («Ведомственное приложение»), N 208, 31.10.1998. В «Бюллетене нормативных актов федеральных органов исполнительной власти», N 23, 14.09.1998, в данном предложении содержится ссылка на пункт 75 настоящего Положения.
Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Эта задолженность должна отражаться за бухгалтерским балансом в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника.
78. Суммы кредиторской и депонентской задолженности, по которым срок исковой давности истек, списываются по каждому обязательству на основании данных проведенной инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и относятся на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации.
(в ред. Минфина России от 30.12.1999 N 107н)
(см. текст в предыдущей )
Сальдо (остаток) счета — итоговый результат бухгалтерского счета на какую-либо дату.
Анализ счёта 60: оборотно-сальдовая ведомость, карточка счёта
Оборотно-сальдовая ведомость по счету 60 представляет собой отчёт в виде таблице, в которой представлены начальные и конечные остатки, обороты за выбранный период по счёту либо субсчетам, субконто, валютным суммам, развернутое сальдо.
Карточка счёта – это отчёт с детализацией до проводки (учётной записи).
Проанализировать взаиморасчёты и движение документов по расчётам с поставщиками в программе 1С Бухгалтерия предприятия можно при помощи стандартных отчётов Карточка счёта и Оборотно-сальдовая ведомость (далее — ОСВ) по счёту 60 «Расчёты с поставщиками и подрядчиками» с конкретным контрагентом или в целом по всем.
Правильно это делать по субсчетам:
- На субсчёте 60.01 отражаются сами расчёты с поставщиками;
- На субсчёте 60.02 отражаются выданные авансы.
В ОСВ сальдо по субсчёту 60.01 отражается по кредиту, а сальдо по субсчёту 60.02 – по дебету.
Например, при разнесении банка, если оплачено контрагенту по счёту-фактуре, то товар получен и оплата должна отражаться по дебету субсчёта 60.01. Если была предоплата за товары или материалы контрагенту, то – по дебету субсчёта 60.02.
Если неправильно сделана проводка, то в ОСВ по счёту 60 будет «висеть» остаток с минусом. Если с минусом сальдо по кредиту субсчёта 60.01, это значит, что предоплата была отражена неверно, не на субсчёте 60.02.
Это активный или пассивный счет
Счет 60 характеризуется как активно-пассивный. Это значит, что он имеет сразу и дебетовое, и кредитовое сальдо. Соответственно, и остаток может быть дебетовым либо кредитовым.
Остаток на нем показывают характер и сумму образовавшегося долга:
- Дебиторская задолженность возникает в случае сальдо по кредиту. Это означает, что компания еще не выполнила обязательства в отношении поставщика за уже полученные от него ТМЦ или услуги.
- Кредиторская задолженность появляется при сальдо по дебету. Она свидетельствует, что контрагент, с которым компания находится в договорных отношениях, предоплату уже получил, но еще не осуществил поставку ТМЦ или не оказал ожидаемых услуг.
Характеристика счета 60 «Расчеты с поставщиками и подрядчиками»
Нормы законодательства определяют, что счет 60 «Расчеты с поставщиками и подрядчиками» является активно-пассивным счетом, у какого могут существовать два сальдо — по дебету и кредиту счета.
То есть здесь указывается как дебиторская, так и кредиторская задолженность:
- Кредитовое сальдо по 60 счету означает, что у предприятия существуют невыполненные обязательства по перечислению средств за полученные ранее товары, работы, услуги.
- Дебетовое сальдо по 60 счету означает, что свои обязательства не выполнили организации, которые являются поставщиками работ, услуг, материальных ценностей в отношении компании, где ведется учет.
Кредит счета 60 показывает поступление материальных ценностей от компаний поставщиков, стоимость произведенных подрядчиками предусмотренных договорами работ, стоимость оказанных услуг. При этом стоимость поступивших по договорам товаров, работ, услуг может включать в себя суммы входящего НДС, которые должны быть оплачены поставщикам.
Дебет счета 60 отражает проведение оплаты по договорам в установленные в них сроки. Это может быть как предоплата, которая отражается в составе авансов, оплаченных, так осуществление оплаты за поставленные товары. Расчет может осуществляться также с помощью векселей.
Определение остаточного сальдо по счету зависит от того, какое сальдо было на начало:
- Если дебетовое, то нужно к нему прибавить оборот по дебету, и вычесть оборот по кредиту. Конечный остаток нужно отразить по дебету, если он на начало по дебету плюс дебетовый оборот больше оборота по кредиту счета. В противном случае остаток нужно отражать по кредиту счета.
- Если сальдо начальное кредитовое, то к нему прибавляется оборот по кредиту счета и вычитается оборот по дебету. Здесь действует тоже самое правило, если превышение пойдет в дебете, то и конечное сальдо будет дебетовым, иначе — это остаток по кредиту счета.
Похожие записи:
- Льготы и гарантии для людей с инвалидностью
- Декларация о доходах физических лиц с 1 января 2023 года.
- Какие социальные выплаты будут проиндексированы в 2023 году
Источник: krasnodar-bankety.ru
Карточка аналитического учета в 1С 8.3
Для хранения данных о дебиторах и кредиторах, с информацией о каждой операции в первичных документах, служит карточка формы № РТ-12.
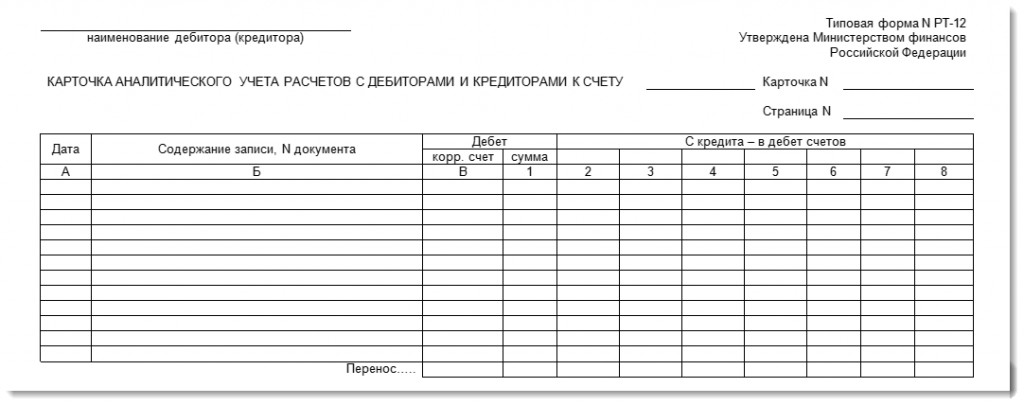
Необходимо учитывать то, что в версии программы «1С:Бухгалтерия предприятия 3.0» эта карточка в форме отчета не присутствует. Но ее возможно составить из данных, которые содержаться в стандартных отчетах программы. Все необходимые отчеты находятся в меню «Отчеты» — «Стандартные отчеты».
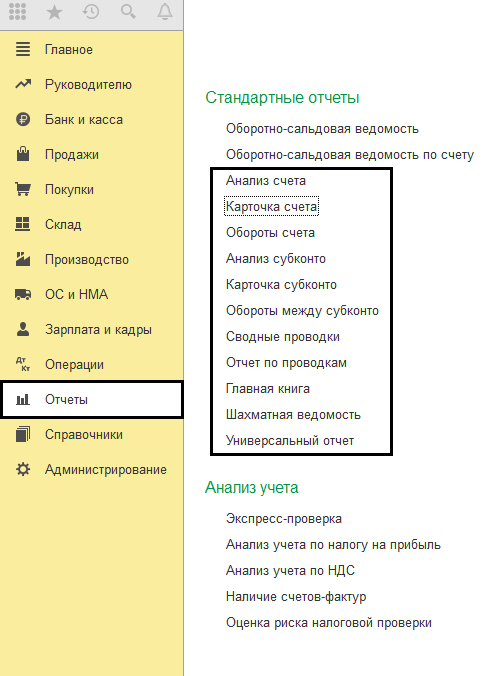
Отчеты представлены в различной форме, но это не мешает использовать их в работе.
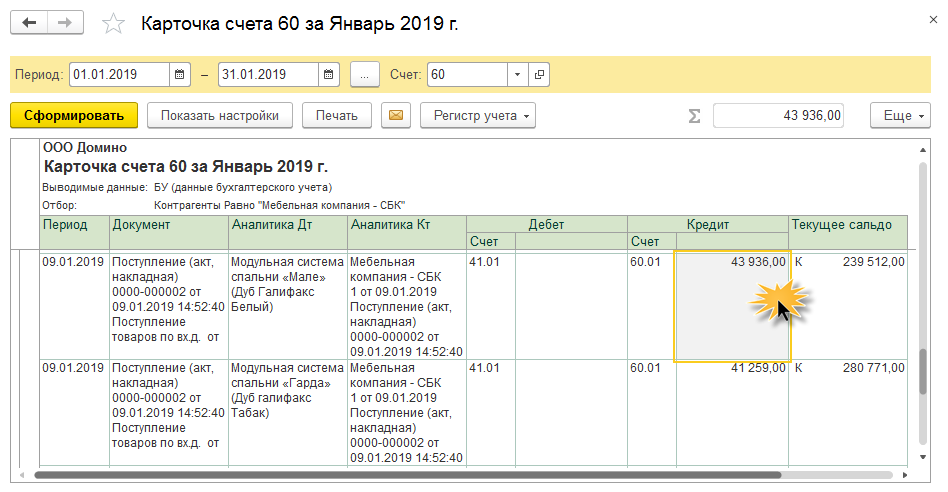
Карточка счета
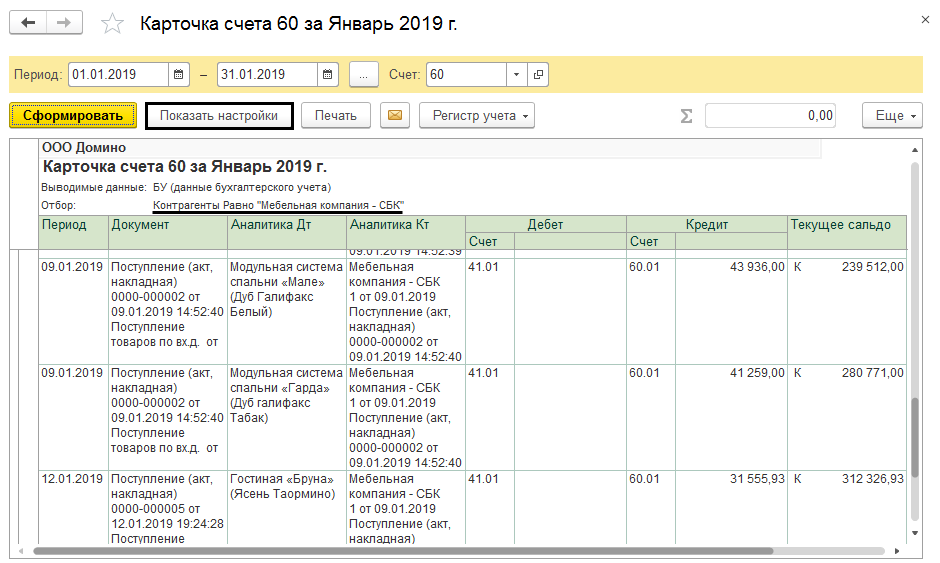
Программа предоставляет возможность сформировать «Карточку счета». Карточка содержит детальную информацию о движении документов по выбранному счету. Для примера сформируем данные по контрагентам. Выбираем счет № 60 «Расчеты с поставщиками и подрядчиками», и создаем карточку счета. Кнопка «Показать настройки», существующая в каждом отчете 1С, позволяет назначить дополнительный отбор, например, найти определенного контрагента.
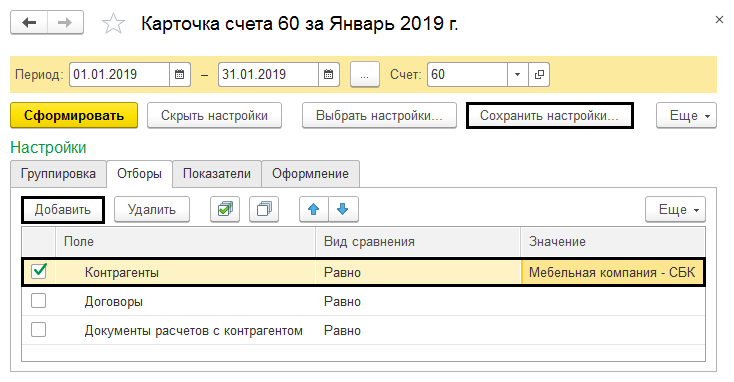
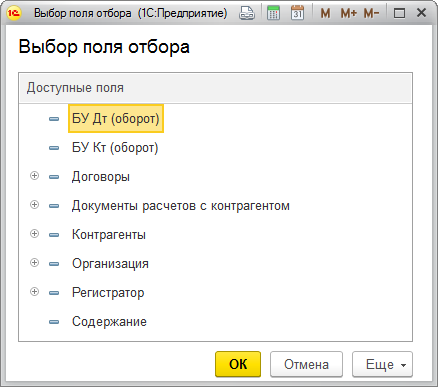
В настройках счета есть базовый набор фильтров данных, которые будут в отчете:
- контрагенты;
- договоры;
- документы расчетов с контрагентом.
Если этого набора недостаточно для работы, кнопка «Добавить» позволяет включить в фильтр дополнительные показатели. Выбранные данные можно сохранить в настройках отчета, используя кнопку «Сохранить настройки. ».
При необходимости, можно посмотреть любой первичный документ в аналитическом отчете 1С, дважды кликнув его кнопкой мыши.
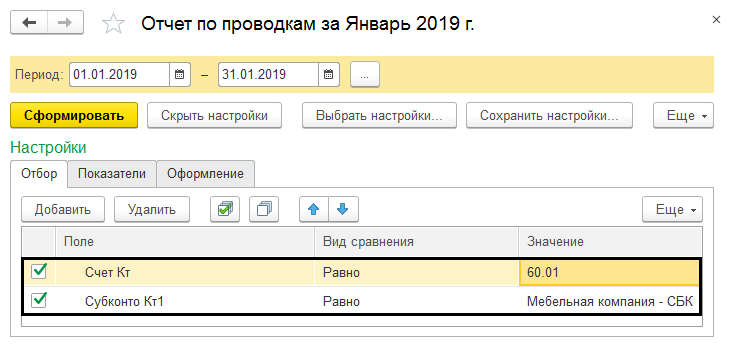
Отчет по проводкам
Данные по нескольким счетам одновременно формируются с помощью функции «Отчет о проводках». Функция «Показать настройки» в «Отборе», тоже участвует в выборе нужных показателей. Установив в поле «Вид сравнения» значение «Равно», выберите нужный счет, а в значении поля «Субконто» найдите требуемого контрагента.
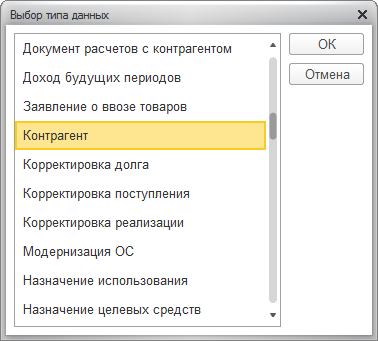
Следующие значения могут быть применены при установке отбора.
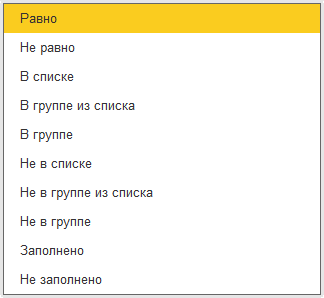
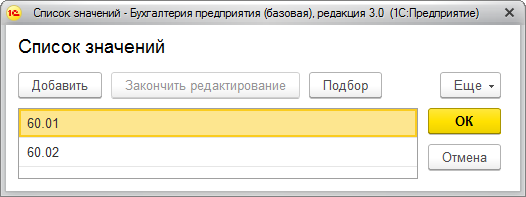
Пользователь может применить функцию «Список значений» для отбора конкретных значений, например, счетов 60.01 или 60.02.
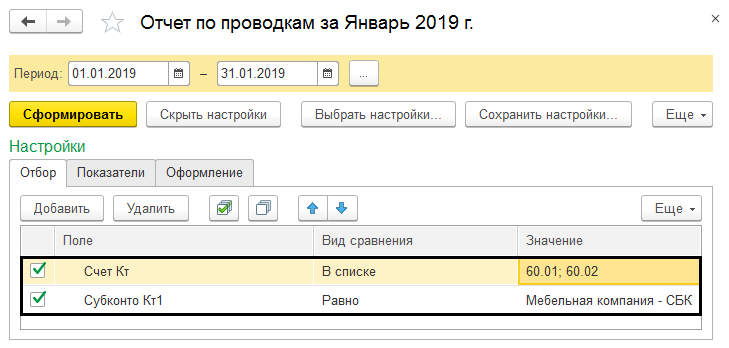
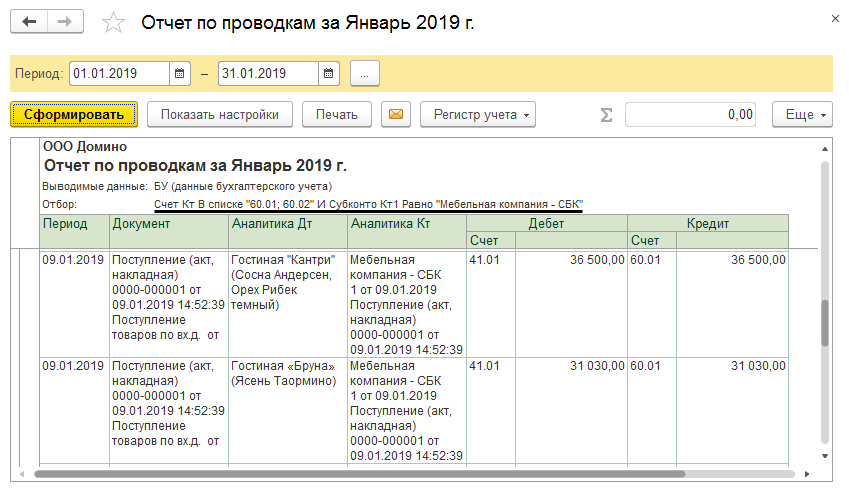
Формируя любой отчет в программе 1С, можно задавать похожие условия.
Обращаем внимание на то, что счет выбирать нужно с субсчетом формирующим проводку (в нашем примере субсчет 60.01 и 60.02). Если этого не сделать — отчет получится пустым. В этом отличие от карточки счета, где достаточно указать счет группы.
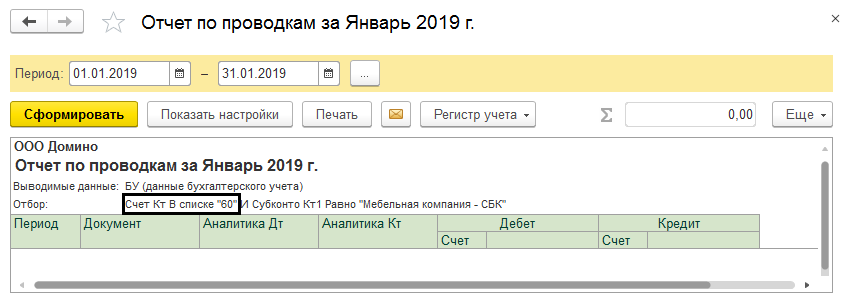
Аналитические отчеты из группы «Стандартные отчеты» формируются аналогично.
Универсальный отчет
«Универсальный отчет» позволяет подобрать аналитическую информацию для работы с карточкой аналитического учета. Он расположен в разделе «Отчеты» — «Стандартные отчеты». Для сбора подобной информации выбирайте раздел отчета «Регистры бухгалтерии». Кнопка «Настройки» устанавливает различные фильтры для этого отчета.
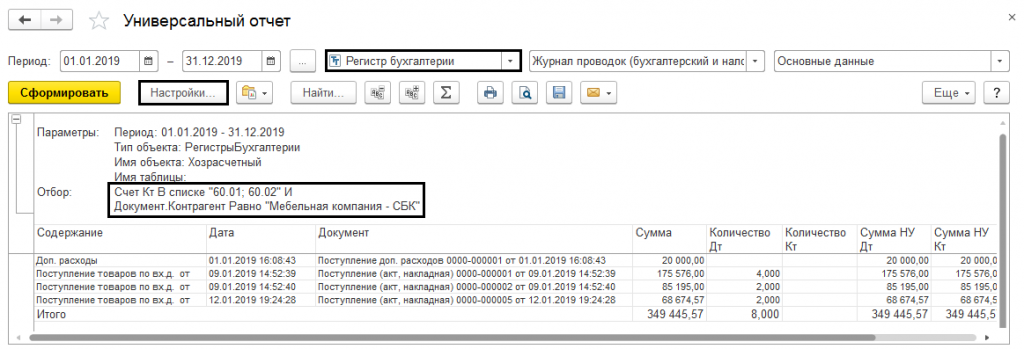
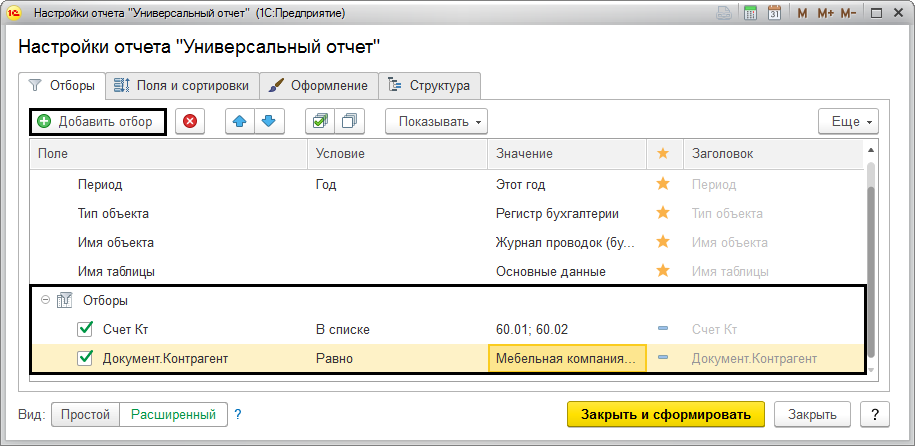
Поле «Добавить отбор» задает отборы для формирования данных.
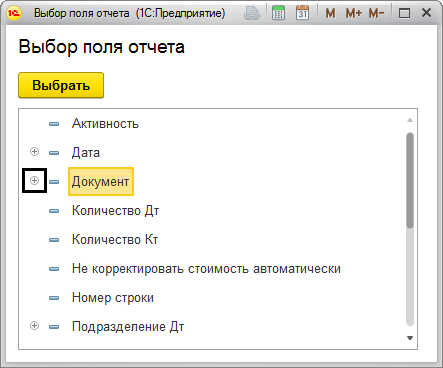
Для детализации полей отбора, используется кнопка «+». Таким образом, в настройках отчета возможно выбрать любые данные.
Закладка «Структура» используется для указания данных, которые необходимы пользователю в отчете. Группируются данные в поле «Детальные записи».
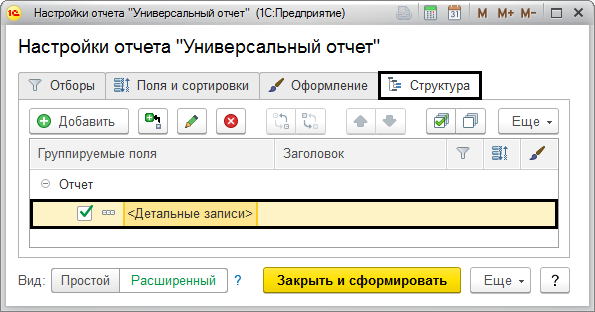
Так прибавляются поля с нужной информацией.
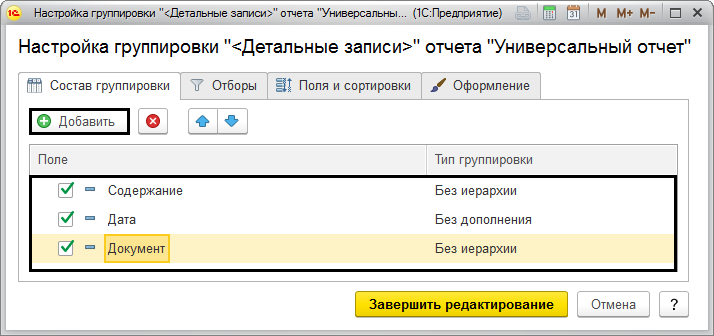
После окончания настройки строка с детализацией будет выглядеть так:
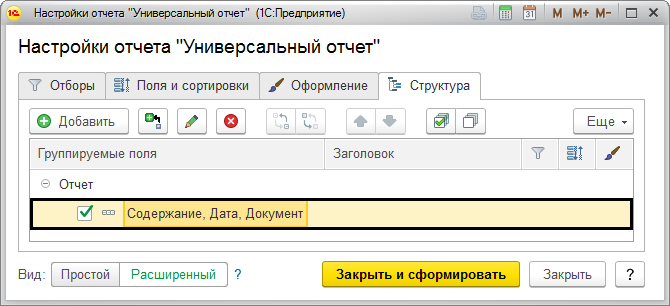
Завершив настройки и нажав кнопку «Закрыть и сформировать», пользователь получает сформированный отчет.
В программе «1С:Бухгалтерия предприятия 3.0» отсутствуют некоторые унифицированные формы. Их возможно составить самостоятельно, обработав аналитические данные из стандартных отчетов.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Источник: www.1cbit.ru
Оборотно-сальдовая ведомость по счету 60
Оборотно-сальдовая ведомость по счетам 60 и 62 – формирование в 1С

Залогом успешного ведения бизнеса является превышение доходов над расходами. В бухучете все операции регистрируются в балансе.
Однако некоторые предприниматели не уделяют должного значения отслеживанию своих задолженностей, а это необходимое условие для ежедневного выявления ошибок и неточностей.
Самым простым способом проверки взаиморасчетов является анализ оборотно — сальдовых ведомостей по счетам расчетов с поставщиками и покупателями.
Расчеты с поставщиками
Закупка всех приобретаемых ценностей, материалов для производства и товаров для перепродажи создает связь с контрагентами – продавцами. При оформлении договоров необходимо учитывать порядок расчетов по исполняемым соглашениям. Обычно взаиморасчеты по перечислению денежных средств могут происходить в следующей очередности:
- Авансовые платежи за ТМЦ.
- Постоплата (указывается срок, в течение которого должны быть перечислены денежные средства за товар).
Счет 60
Этот счет используется, чтобы обобщить все данные о таких операциях между организацией и ее поставщиками и подрядчиками, как:
- получение материалов, товаров или работ;
- потребление услуг, включая данные по использованной электроэнергии, газу, воде и т. д.;
- оплата товаров, работ, услуг.
Все операции по поставкам отображаются независимо от того, произошла ли оплата за них или нет.