
Внимание, для того, чтобы в ближайшем будущем избежать проблем с оплатой, которые вызваны санкциями – реко�.
Внимание, для того, чтобы в ближайшем будущем избежать проблем с оплатой, которые вызваны санкциями – рекомендуется оформить карту системы МИР, защищенную от блокировок Visa и Mastercard.
Банк Открытие: дебетовая карта Opencard МИР – подробнее…
Часто при покупках онлайн жизнь покупателю омрачают разные технические заморочки. Одна из частых ситуаций – сбои в обработке платежей с пластиковых карт, в частности статус “Ваша карта не прошла 3DS-аутентификацию, либо отклонена платежной системой”.
Обычно это уведомления выглядят так, хотя у некоторых банков могут быть свои обозначения, как, к примеру, у ВТБ: threedsservertransid, у Яндекс: yandex trust 3ds (success или failure, в зависимости от результата транзакции, и т.п.
Или грозное предупреждение: “Внимание! Для проведения платежа требуется прохождение 3ds товар не выдаем!”
What is 3D secure? Should it be used on mobile?
Похожие ошибки частенько выскакивает при оплате на Авито или WB ( вайлдберриз: ошибка 3ds при оплате картой).
Рассмотрим возможные причины такого отказа.
3Ds аутентификация – то же самое, что и 3-D Secure
Во-первых, определимся с терминологией. 3Ds аутентификация (она же 3D-secure) это по сути двухфакторная авторизация, двойное действие при подтверждении платежа.
От обычной оплаты в “один клик” 3д-секуре отличает то, что в этапах оплаты появляется еще один шаг – ввод кода на специальной странице вашего банка, который выпустил карту.
3D Secure – это когда при оплате в интернете Вам приходит SMS от Вашего банка, и Вы вводите полученный код в специальном окне.
Код может быть как постоянным, придуманным вами на этапе включения опции 3D-secure в личном кабинете или интернет-банкинге, так и одноразовым, который приходит в СМС или берется из карты кодов банка (всё это зависит от конкретной банковской сети, у разных брендов свои правила на этот счёт).
Данная опция включается при заключении договора обслуживания в банке или самостоятельно клиентом через интернет-банк. Вот как это выглядит в моём кабинете (но у каждого банка структура настроек отличается, и у вас всё может быть по-другому).

В каких-то банках эта опция вообще включена по умолчанию, и не настраивается. И таких всё больше, потому что и мошенничества с платежами в интернете становится больше. А так как проблему легче предупредить, чем потом разбираться – то поэтому и банки, и разного рода ритейлеры повсеместно вводят эту опцию для безопасности. Из последних – теперь и Wildberries также при оплате выдаёт предупреждение, что “Оплата картой без поддержи 3ds невозможна”.

Карта Тинькофф Банк
- Доставка курьером
- Онлайн оформление
- Без проблем с 3ds авторизацией

Videotutorial — How to use your 3D Secure code
Карта Альфа-Банк
- Онлайн-заявка
- Доставка курьером
- Современная бакновская карта

Карта Банк Открытие
- Кэшбэк на покупки и топливо
- Бесплатная доставка
- Без проблем с 3-ds авторизацией
Самых частых причин, по которым карта не проходит и появляется статус “карта не прошла 3D-аутентификацию, либо отклонена платежной системой”, всего три:
- Банальная – на карте недостаточно средств
- Тоже распространенная – для вашей карты не активирована услуга “3ds-авторизация”
- И третья причина – неправильной пароль для этапа 3ds-authentication
Дело в том, что пароль для расчетов онлайн человек обычно активирует сразу при оформлении карты, но используется редко. А вот другие пароли используются или часто, или даже ежедневно – вход в интернет-банк и т.д.
Поэтому в момент оплаты пользователь видит незнакомое (не часто используемое для 3ds-secure) окно для ввода пароля, но по привычке или не имея под рукой нужного пароля – еще раз вводит пароль для интернет-банка.
Пароль неверный, не для этого этапа, и происходит отказ в обслуживании пластиковой карты.Решения данной проблемы, исходя из вышеизложенных причин, тоже очевидны:
- зайдите в интернет-банкинг, проверьте наличие средств на карте и заодно убедитесь, что опция 3Д-секьюре включена
- держите пароль для 3ds-авторизации под рукой перед оплатой, и не путайте его с другими паролями (доступа в личный кабинет банка, и т.д.)
Если же решение не найдено – стоит копнуть глубже: проверить лимиты карты на выполнение суточных операций по сумме, на полный запрет интернет-транзакций или платежей в иностранных магазинах.
Почему важно знать причины неоплаты?
Оплата банковской картой через интернет — эту услугу сейчас предлагает практически любой интернет магазин. Вы можете например купить билет на поезд, оплатив банковской картой, сделать покупку на ozon.ru, купить ЖД билет онлайн.
Я всегда заказывал и оплачивал билеты банковской картой через интернет(я использую только дебетовые карты, у меня нет кредитной карты). Самое интересное, что и эта услуга иногда дает сбой — зависают деньги на карте, не проходит оплата.
Но у меня был случай, когда оплата просто не проходила. Робокасса писала сообщение — оплата отменена. Я не знал, в чем причина. В личном кабинете найти ошибку мне не удалось.
Существует множество разных причин ошибок — они бывают по причине банка или владельца карты. Важно хотя бы предполагать причину ошибки, чтоб понимать как действовать дальше? К примеру, если не удается оплатить горячий билет, то нужно понимать в чем причина и попытаться исправить проблему. Иначе билет может быть куплен другим человеком.
Основные причины ошибок при оплате банковской картой
Первая причина, которая является самой распространенной — отсутствие нужной суммы на карте. Рекомендуется проверить ваш баланс — для этого нужно позвонить в банк или войти в интернет банк. Иногда по карте устанавливают ежемесячный или ежедневный лимит трат. Чтоб это проверить — нужно позвонить в банк.
Эта причина может быть не ясна сразу — при отказе в оплате может не отображаться ваш баланс. Ошибка аутентификации 3D secure может быть также связана с неверным вводом реквизитов карты на предыдущем шаге. В таком случае просто повторите платеж и укажите правильные данные.

Вторая причина — на стороне платежной системы. Например, терминал оплаты РЖД не позволяет платить картами MasterCard. Можно использовать только карты Visa.
Заданный магазин может не поддерживать данный способ оплаты. К примеру, Робокасса, которую подключают к множеству магазинов предлагает различные тарифы для оплаты.
Я сначала хотел оплатить вебмани, однако я позвонил в магазин. Оказалось, оплатить вебмани нельзя. У них не подключена эта опция. Хотя способ оплаты через вебмани предлагается на странице оплаты.
Третья причина — возможно ваша карта заблокирована. Опять же можно позвонить в банк и проверить это. Блокировка может быть осуществлена банком автоматически в случае наличия подозрительных операций у клиента.

Четвертая причина — у вас не подключена опция 3d Secure(MasterCard SecureCode в случае MasterCard).
Технология 3D Secure заключается в следующем: при оплате вам приходит СМС от банка, которую вы должны ввести в специальном окне. Эту СМС знаете только вы и банк. Мошенничество в данном случае достаточно трудно, для него потребуется и ваш телефон.
Эта опция нужна вам для оплаты на сумму больше 3 тыс. рублей. Это как раз мой случай. Я купил в интернет магазине газовую плиту Bosh. При оплате товара на сумму 22 тыс. рублей мне выдалось вот такое сообщение:

Я был в замешательстве, не знал что делать. Сначала я думал, что это проблема магазина. Но сначала я все таки позвонил в банк. В моем случае это был Промсвязьбанк и карта Доходная.
Позвонив в поддержку Промсвязьбанка, мне предложили сначала пройти процедуру аутентификации
- Назвать 4 последних цифры номера карты
- Назвать фамилию имя отчество полностью
- Назвать кодовое слово.
Далее для подключения услуги 3d Secure от меня потребовали 2 номера из таблицы разовых ключей. Вроде как услугу подключили, но через полчаса оплата снова не прошла. Позвонил в банк — сказали ожидайте когда подключится — услуга подключается не сразу. Нужно подождать.
Я решил проверить, подключена ли услуга. Я залогинился в Интернет-банк — увидел, что такая услуга есть(в ПСБ ритейл это можно посмотреть на странице карты, щелкнув по номеру карты) 
Еще раз попытка оплаты — мне высветилось окно, где я должен был ввести код подтверждения. После заполнения данных карты мне пришло СМС с кодом для оплаты 
Далее вуаля — заказ наконец то оплачен. Я получил следующее окно и статус заказа в магазине изменился на «Оплачен»
Мой заказ доставили в пункт назначения, где я его заберу в течение месяца. Главное оплата прошла.

Самая частая ошибка 11070: ошибка аутентификации 3d-secure — причины
Самая частая ошибка, которая происходит при оплате картой — 11070: ошибка аутентификации 3dsecure. Есть 2 возможных причины этой ошибки
- Введен неверный одноразовый код. Вам пришел код, но при вводе вы допустили ошибку в цифре. В результате получили ошибку
- Одноразовый код протух. Время, которое вам дают на ввод одноразового кода при оплате, составляет не более 5 минут. Далее вам придется повторить оплату.
В любом случае, советуем повторить процесс оплаты и удостовериться, что вы ввели одноразовый пароль 3D Secure сразу после получения и пароль введен верно.
Ошибка процессинга карты — что это такое?
Процессинг банка — это сложная программа, которая отвечает за обработку транзакций по картам. Когда вы снимаете деньги в банкомате, делаете покупку, то идет запрос по интернет в данную систему. Проверяется есть ли на вашей карте деньги. Эта программа находится на серверах в Интернет.
Вы не можете повлиять на данную ошибку никак. Вам стоит обратиться на горячую линию банка или интернет-магазина, где вы осуществляете транзакцию. Исправление ошибки — дело специалистов, поддерживающих данную систему. Остается только ждать.
Вы можете попробовать осуществить оплату повторно примерно через пол-часа. По идее такие ошибки должны исправляться очень быстро. Аналогичная ошибка бывает с сообщением «Сервис временно недоступен». Это значит, что сломалась серверная сторона и сделать ничего нельзя. Только ждать починки
Что значит хост недоступен при оплате картой
Хост — это определенный сетевой адрес. Это может быть ip адрес или же просто доменное имя(к примеру, server1.sberbak.online). При оплате картой через терминал происходит подключение к определенному сетевому адресу(хосту). На данном хосте находится программное обеспечение, которое производит оплату — снимает с карты деньги, проверяет баланс и т.д.
Если хост недоступен, значит деньги снять нельзя. Есть 2 основных причины недоступности:
- Нет интернет на устройстве, с которого производится оплата. В современных терминалах может быть вшит Интернет-модуль, через который терминал связывается с сервером. Возможно он потерял сеть или завис. В этом случае может помочь перезагрузка или же выход по голое небо, где Мобильный интернет ловит отлично
- Хост недоступен по причине поломки. В этом случае рекомендуется обратиться на горячую линию банка, который поддерживает ваш терминал. Данная проблема должна решаться на стороне хоста. Он может быть недоступен по разным причинам: завис, упал сервер, идет обновление программного обеспечения.
Что такое ошибка в CVC карты?
CVC-код — это трехзначный код, который находится на обратной стороне вашей банковской карты. Если появляется ошибка в CVC карты, то рекомендуем проверить, правильно ли вы ввели этот код? Если все правильно, пожалуйста проверьте, введены ли правильно другие данные вашей карты Сбербанка, ВТБ или другого банка.

CVC код нужен для того, чтоб проверить, есть ли у вас на руках данная карта в руках. Данная ошибка значит, что CVC код введен неверно. Просто осуществите оплату повторно и введите все данные верно
Проблема при регистрации токена — как решить?
Проблема при регистрации токена — частая ошибка, которая проявляется на сайте РЖД при оплате билетов.
Токен — это уникальный идентификатор(стока типа 23hjsdfjsdhfjhj2323dfgg), которая формируется когда вы заказываете билет. Это как бы ваша сессия оплаты. Ошибка возникает на стороне сервера оплаты.
Решений может быть два
- Проблемы на сервере РЖД. Сервер оплаты очень занят и перегружен из-за числа заказов. Возможно на нем ошибка. Рекомендуем в этом случае попробывать повторить оплату позднее
- Токен Истек. Это вина того, кто платит. Рассмотрим ситуацию: если вы оформили билет, а потом отошли от компьютера на полчаса, а потом вернулись и нажали оплатить. Ваш заказ аннулирован, т.к. вы не оплатили вовремя. При оплате вы получите ошибку. Нужно заново купить билет и оплатить его в течение 10 минут.
Если ошибка в течение часа сохраняется, рекомендуем обратиться на горячую линию РЖД.
Ошибка банковской карты — карта не поддерживается
Ошибка «карта не поддерживается» может возникать, если вы оплачиваете какую-либо услугу картой другой платежной системы, предоплаченной картой либо же Виртуальной картой. Это не значит, что карта у вас «неправильная», на ней нет денег или еще что-либо. Просто в данном конкретном случае нельзя использовать карту вашего типа. К примеру, виртуальные карты нельзя использовать при оплате в Google Play Market.
Решение простое: попробуйте использовать другую карту. Если ошибка повторится, то обратитесь в службу поддержки интернет-магазина или платежного сервиса, где осуществляете оплату.
Таблица с кодами ошибок при оплате.
Немногие знают, что при оплате картой система обычно выдает код ошибки. Например, E00 при оплате. Иногда по ошибке можно понять, в чем проблема
| Код 00 – успешно проведенная операция. |
| Код 01 – отказать, позвонить в банк, который выпустил карту. |
| Код 02 – отказать, позвонить в банк, который выпустил карту (специальные условия). |
| Код 04 — изъять карту без указания причины. |
| Код 05 – отказать без указания причины. |
| Код 17 – отказать, отклонено пользователем карты. |
| код 19 — тех. ошибка на стороне банка |
| Код 41 – изъять, утерянная карта. |
| Код 43 – изъять, украденная карта. |
| код 50 — ? |
| Код 51 – отказать, на счете недостаточно средств. |
| Код 55 – отказать, неверно введенный ПИН-код. |
| Код 57 – отказать, недопустимый тип операции для данного вида карты (например, попытка оплаты в магазине по карте предназначенной только для снятия наличных). |
| Код 61 – отказать, превышение максимальной суммы операции для данной карты. |
| Код 62 – отказать, заблокированная карта. |
| Код 65 – отказать, превышение максимального количества операции для данной карты. |
| Код 75 — отказать, превышение максимального количества неверных ПИН-кодов для данной карты. |
| Код 83 – отказать, ошибка сети (технические проблемы). |
| Код 91 – отказать, невозможно направить запрос (технические проблемы). |
| Код 96 – отказать, невозможно связаться с банком, который выдал карту. |
| Код Z3 — онлайн не работает, а в оффлайне терминал отклонил транзакцию. |
Что делать, если с картой все ОК, но оплата не проходит?
Самая типичная проблема, когда оплата не проходит — сбой в банковской системе. В работе банка могут наблюдаться перебои. Это может быть не обязательно ваш банк, а банк который принимает платеж на стороне клиента(которому принадлежит терминал). В этом случае можно дать 2 совета
- Подождать и оплатить позднее. Сбои в работе оперативно решаются и уже через час оплата может пройти без проблем. Обычно о сбоях можно узнать по СМС сообщениям или позвонив на горячую линию вашего банка.
- Использовать другую карту. Если нельзя оплатить одной — нужно попробывать оплатить другой картой. Если оплата и другой картой не проходит, то это скорее всего сбой на стороне, принимающей платеж. Тут остается только ждать.
3 полезных совета при оплате картой через Интернет
Во первых — заведите себе специальную карту. Не используйте для оплаты зарплатную карту, на которой у вас все деньги. Оптимально — кредитная карта. Она позволяет в отдельных случаях вернуть часть суммы покупки(CashBack). Обычно это сумма до 5 процентов от покупки. Будьте внимательны, некоторые сервисы при оплате катой берут комиссии.
И конечно же адрес страницы оплаты всегда должен начинаться с https и рядом с адресом должен стоять значок в виде замка(Соединение https).
Во вторых — не держите много денег на карте. На карте должно быть немногим больше суммы, необходимой вам для покупки. Примерно плюс 10% от общей стоимости покупки. Логика проста — с нулевой карты ничего не могут снять.
Делаете покупку — просто пополняете карту в интернет банке и получаете нужную сумму.
В третьих — Делайте оплату картой в известных магазинах. Почитайте отзывы о магазинах на Яндекс.Маркет. Если вы платите картой, будьте готовы к тому, что при отмене заказа могут вернуться на вашу карту не сразу.
В последний раз, когда я делал оплату заказа и потом возвращал заказ и деньги, возврат на карту шел в течение 7 дней. Помните — никто деньги вам сразу не вернет. Будьте готовы ждать.
Популярные вопросы и ответы про оплату
Может ли пройти онлайн-оплата, если вы указали неверный cvv/cvc, но в системе 3d- secure ввели верный код из SMS?
Это вопрос из IT диктанта. Ответ на него ДА, может.
Код cvv/cvc известен только банку, который выпустил карту. И именно банк решает, пропустить транзакцию или нет. Данный код может и не передаваться при оплате, хотя и его нужно будет вводить при оплате. Авторизовать операцию возможно и без данного кода. Т.е. пройдет эта операция или нет — решает банк.
Пройдет ли оплата картой, если неверно ввести ФИО плательщика
ФИО плательщика практически не влияет на успешность оплаты. Можно ввести любое имя, хоть «Котик Вася» и при верном вводе других реквизитов карты оплата пройдет.
Источник: oshibkam.ru
Код безопасности на карте Мастеркард и Mastercard Securecode
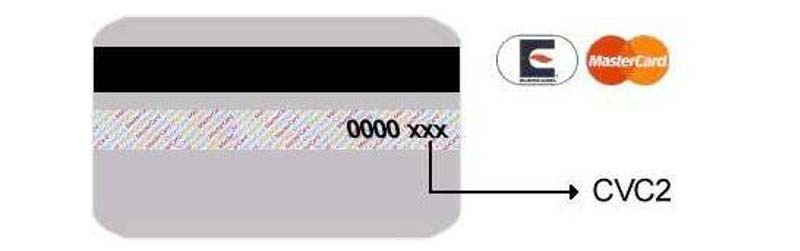
Для недопущения кражи денег со счета банковской карты MasterCard, равно как и остальные системы, оснащает свои карты особыми цифровыми комбинациями. Код безопасности на карте MasterCard разработан, чтобы подтвердить ее подлинность. Он именуется CVC2 (для Мастеркард) или CVV2 (для Виза) и включает три цифры, находящиеся на изнанке карты. Mastercard Securecode — это уникальный защитный код, который используется в современных картах, работающих в системе mastercard.
Для чего предназначен код безопасности на карте MasterCard?
Те, кто хоть раз делала покупку в Интернете, вводили этот код собственноручно. Обычно система требует указать имя собственника, номер платежной карты, срок окончания, защитный код. Подобное средство защиты всегда использует Сбербанк и другие банки России.
Проверка подлинности платежной карты – основное назначение кода. Он расположен на магнитной стороне или в чипе. Информация о CVC2 нигде не показана, его нельзя поменять как ПИН-код.
Такую информацию может предоставить только держатель карты. В случае кражи код становится известен, поэтому мошенник сможет воспользоваться вашими деньгами.

Альфа-Банк, Лиц. № 1326
Кредитка Год без % с кэшбэком за все покупки
365 дней без процентов, до 1 000 000
Альфа-Банк, Лиц. № 1326
Оформить карту
Платежные системы предлагают свое название секретного кода:
- У MasterCard этот код носит аббревиатуру CVC2 (расшифровывается как Card Verification Code 2).
- VISA дала ему название CVV2 (означает Card Verification Value 2).
Почему в CVV2 и CVC2 используется именно цифра 2? Имеются аналогичные коды, только с цифрой 1. Они используются во время непосредственной оплаты картой. Банком-эмитентом коды CVC и CVV считываются в магнитной полосе карт.
Карты расчетов American Express – нечастое явление для России. Существует еще китайская система платежей UnionPay.
Все ли карты имеют защитные коды?
Не все карты оснащены кодами безопасности. Так, расчетные карты первого уровня выпускаются без этих трех цифр на обороте. Это следующие виды карт: MasterCard Cirrus Maestro или Electronic, а также VISA Electron. Они не дают права рассчитываться в Интернете, а лишь позволяют снимать наличные или оплачивать услуги и товары в реальных магазинах.
Где находится код безопасности на карте MasterCard?
Найти CVC2 несложно. Он расположен на обороте на светлой бумажной ленте, где стоит ваша подпись, справа от нее.
СберБанк, Лиц. № 1481
Кредитная СберКарта
120 дней без процентов, до 1 000 000
СберБанк, Лиц. № 1481
Оформить карту
Существуют еще и виртуальные карты, которые эксплуатируются одноразово при проведении платежа и не имеют физического аналога. Получить код безопасности через Интернет можно после получения SMS-сообщения или на экране монитора при оформлении карты.
Как обезопаситься владельцам платежных карт?
Чтобы злоумышленники не смогли воспользоваться вашей картой, необходимо придерживаться определенных правил.
Важно! Никто, кроме собственника карты, не должен владеть информацией о ней. Номер, остаток, срок действия и остальные данные держатся в секрете.
- Для оплаты через Интернет безопасней завести дебетовую карту с небольшим остатком и лимитами по снятию в строго оговоренный промежуток времени.
- Следует убедиться, что на обороте пластиковой карты стоит подпись владельца. Она позволяет предотвратить действия мошенников.
- При выборе ПИН-кода лучше отдать предпочтение уникальной комбинации цифр, которая не присутствует в дате рождения и номере телефона.
- Ни с кем нельзя делиться информацией, расположенной на карте.
- Если поступает звонок от представителя банка или полиции о взломе карты, такому лицу не нужен ваш код безопасности. В этой ситуации требуется срочно позвонить или лично обратиться в банк для блокировки.
Банк Уралсиб, Лиц. № 30
Кредитная карта «120 дней на максимум»
120 дней без процентов, до 1 500 000
Банк Уралсиб, Лиц. № 30
Оформить карту
Правила безопасности для осуществления платежей по карте
При безналичной оплате в магазине следует внимательно следить за действиями продавца. Переписывание данных или фотографирование карты недопустимы.
При работе с банкоматом следует быть бдительным. В такие моменты рядом может находиться мошенник. Поэтому важно удостовериться, что никто не видит вводимую вами информацию.
Во время оплаты услуг и товаров на сайтах интернет-магазинов код потребуется в самый последний момент для подтверждения платежа. Если сайт сомнительный, лучше отказаться от покупки.
Дополнительную защиту для вашего платежного средства от несанкционированного использования третьими лицами обеспечивает Mastercard Securecode. Данный код известен может быть только самому держателю карты, разглашать его третьим лицам запрещено. Используется же такой индивидуальный номер для каждой карты при оплате покупок в онлайн-магазинах, работающих с безопасными соединениями и поддерживающих такую систему оплаты, которая может провести транзакцию именно при наличии mastercard securecode.
Совкомбанк, Лиц. № 963
Карта «Халва»
1095 дней без процентов, до 500 000
Совкомбанк, Лиц. № 963
Оформить карту
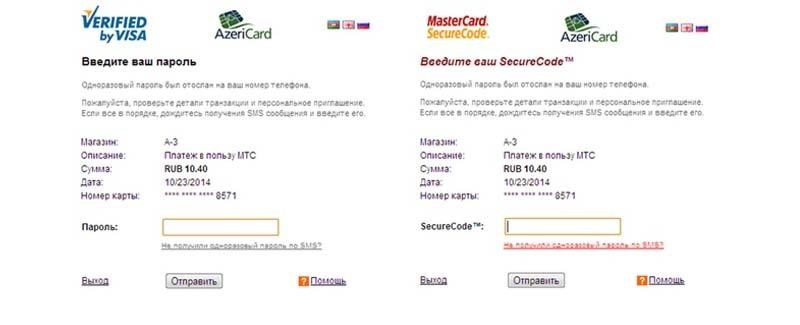
Преимущества verified mastercard securecode
Процедура verified visa mastercard securecode позволяет делать покупки в различных магазинах любой точки земного шара наиболее удобно и безопасно. К преимуществам использования именно такого кода в работе с карточкой стоит отнести:
- Широкое распространение данной технологии, позволяющее делать вам заказы с оплатой через банковскую карточку не только в собственной стране, но и за ее пределами.
- Высокий уровень безопасности именно таких операций.
- Отсутствие необходимости в предъявлении карты или же личном участии в расчётах при оплате товаров или услуг.
- Предельную простоту в использовании данной технологии для клиента, позволяющая совершенно без проблем проводить банковские операции даже тем, кто в первый раз взял в руки карту системы МастерКард и решил сделать покупку в режим онлайн.
- Возможность пользоваться данной технологией, имея на руках карту любого банка, не важно, является он одним из крупнейших в стране, как тот же Сбербанк, или же нет.
Для того чтобы вы и сами смогли разобраться с технологией использования mastercard securecode в режиме онлайн, давайте разберемся, как этот код подключать, куда нужно вводить такой пароль, и каков порядок работы с такими карточками в различных онлайн торговых точках.
Тинькофф Банк, Лиц. № 2673
Кредитная карта «Платинум (с безопасной доставкой карты)»
365 дней без процентов, до 1 000 000
Тинькофф Банк, Лиц. № 2673
Оформить карту
Как подключить такой код
Чтобы mastercard securecode получить, вам необходимо обратиться напрямую в банк, выпустивший вашу карточку, оставить там запрос на такой код. Уже через несколько минут ваш запрос будет обработан, о чем сам банк уведомит вас соответствующим сообщением. Обратите внимание: такой код высылается при каждом запросе заново и после этого меняется. Передан же он может быть только тем, чья карта подключена к общей системе securecode. Уточнить информацию о том, есть ли такая опция у вашей карты, вы можете, обратившись непосредственно к банковским сотрудникам.
Как использовать mastercard securecode
Пройти процедуру verified mastercard securecode вы сможете на любом сайте, осуществляющем продажи в режиме онлайн, быстро, а главное, просто. Для этого вам нужно будет:
- Удостовериться в том, что выбранный вами магазин поддерживает данную технологию, выбрать нужные вам товары, затем перейти непосредственно к процедуре оформления вашего заказа. Подождите, пока банк вышлет код.
- Введите в соответствующем окошке номер собственной карточки mastercard кредитной или же дебетовой.
- После того, как вам система выдаст специальное безопасное окно для введения такого кода, запишите туда необходимую информацию и отправьте данный запрос в обработку. Уже через несколько секунд (обычно именно столько времени необходимо банку для того, чтобы подтвердить подлинность транзакции) деньги перейдут на счет продавца.
- Транзакция успешно проведена.
МТС Банк, Лиц. № 2268
Кредитная карта «МТС Деньги Zero»
1115 дней без процентов, до 150 000
МТС Банк, Лиц. № 2268
Оформить карту
Именно таким образом mastercard securecode пароль вы сможете использовать абсолютно на любом ресурсе, поддерживающем систему оплаты с помощью таких кодов для держателей МастерКард. Сама система обслуживания подобных карточек в данном случае несет полную ответственность за безопасность таких транзакций. А значит, вы сможете совершенно не переживать за то, что продавец, оформивший с вами сделку, каким-либо образом сможет выяснить код по вашей карточке и в дальнейшем использовать его без вашего ведома. Этого никогда не произойдет, если только вы не сообщите кому-либо подобный код напрямую непосредственно во время заключения сделки.
Источник: bankiros.ru
Платежные системы отказались от 3D Secure ver.1.0, что теперь?
3D-Secure – это важный инструмент с точки зрения безопасности платежей. Этот технический стандарт показал себя очень эффективно, и его использование в платежных системах Visa и MasterCard действительно повысило степень защиты всех участников сделок. Однако первая версия этого стандарта ушла в историю. В октябре 2022 года Visa и MasterCard прекратили поддержку 3D-Secure 1.0.
Протокол был обновлен до версии 2.0. Как теперь быть мерчантам и кого касаются вышеописанные изменения? Читайте в статье от наших экспертов.
701 открытие
Что такое 3D-Secure?
3D-Secure – это протокол безопасности, разработанный для платежных систем Visa и MasterCard. Он призван обеспечить защиту сторон сделок за счет дополнительного этапа аутентификации платежа. Его суть заключается в том, что покупатель товаров или услуг должен подтвердить, что финансовую операцию совершает именно он.
После оформления транзакции клиент автоматически попадает на страницу 3D-Secure, где он может подтвердить финансовую операцию одним из способов. Они следующие:
- Введение одноразового кода, который приходит по электронной почте или в SMS-сообщении.
- Подтверждение через мобильное приложение интернет-банкинга либо любыми другими доступными методами, такими как Fingerprint, Face ID и т.п.
Версия 3D Secure 1.0 была введена в 1999 году. С появлением смартфонов и интернет-банкинга, мошеннические платежи с чужими картами стали настоящим бичом современности. 3-D Secure смогла в большой мере защитить клиентов от несанкционированных платежей. Что касается мерчанта, для него снижается потенциальный уровень риска из-за возможных мошеннических транзакций (например, с украденной карты).
Важно понимать, что 3DS транзакции имеют две последовательные и взаимосвязанные операции: Auth/Capture и Sale. Если при помощи первой операции производится авторизация карточного платежного инструмента (как правило, без списания денежных средств), то вторая операция (Sale) позволяет финализировать сделку и произвести списание денежных средств согласно запросу мерчанта, в ответ на успешную авторизацию. Без успешной авторизации платежа физическое списание средств с карты при включенном 3DS минимизируется.
Почему банки и платежные системы отказываются от 3D-Secure 1.0?
Протокол 3D-Secure 1.0 был разработан в 1999 году, и ключевая причина его замены заключается в том, что он банально устарел. Несмотря на многочисленные апдейты, его уже нельзя считать современным. Основные минусы версии 1.0 следующие:
- Он плохо адаптирован под современные интерфейсы мобильных устройств.
- Пользователь для подтверждения операции переходит на сторонний сайт, что неудобно.
- Отсутствие фильтров. Нужно подтверждать каждую транзакцию без исключения, даже если нет подозрений в мошенничестве.
- Отсутствие возможности интеграции с современными методами аутентификации платежа.
- Несоответствие основным требованиям директивы PSD 2, регулирующей платежные услуги в рамках ЕС.
Эти и другие причины привели к необходимости радикального обновления протокола. Недостатки версии 1.0 приводили к проблеме конверсии. Абсолютный антирекорд был зафиксирован в 2017 году, когда уровень снижения конверсии платежей в США достиг отметки в 43%, а в Бразилии – 55%. Эти проблемы нужно было решать, и было принято решение о разработке нового протокола.
В чем особенности 3D Secure 2.0?
Протокол 3D-Secure 2.0 был принят на замену 1.0. Visa и MasterCard прекращают поддержку старой версии в угоду новой. В ходе создания новой версии были учтены многие недостатки, которые были в предыдущей, в том числе:
- Новые возможности авторизации. В частности, помимо кода, пользователи могут пройти аутентификацию с помощью биометрических данных или токена банковской карты.
- Переадресация на сторонний сайт не нужна. Это не только упрощает процесс проведения платежей и ускоряет аутентификацию, но и решает проблему адаптивности.
- Внедрение Risk Based Authentication. Это значит, что меняется порядок проверки транзакций. В частности, теперь проверка не будет осуществляться для всех финансовых операций без исключения, вводятся критерии и автоматизированные скоринги риска. Если транзакция не является рискованной, она будет подтверждена автоматически, также был разработан ряд исключений по операциям.
Еще одно важное отличие 3D-Secure 2.0 от предыдущей версии заключается в изменении правил ответственности за чарджбек. Если финансовая операция прошла успешно, то ответственность в случае обращения за возвратом платежа возлагается на банк-эмитент (банк, который обслуживает карту покупателя). Если же аутентификация не прошла, она недоступна или зафиксирована ошибка, то за чарджбек отвечает мерчант.
Что произойдет, если мерчант не перешел на 3D Secure 2.0?
Все мерчанты должны были перейти на версию протокола 2.0 до 18 октября 2022 года. С этого момента Visa и MasterCard перестали обслуживать финансовые операции, аутентификация которых проходит через протокол 1.0, за редким исключением банков-эмитентов, которые еще находятся в процессе миграции. В таком случае транзакции не будут подтверждаться, они не будут опроцессированы и могут быть отклонены системой.
PayAdmit поддерживает оба протокола взаимодействия 3DS и стремится идти в ногу со временем, именно поэтому все интеграции банков-эквайеров и платежных провайдеров выполнены с возможностью поддержки 3DS v2.0. Делайте ваш бизнес с нами – соответствуйте всем вызовам современной платежной инфраструктуры.
Источник: vc.ru