
Результат камеральной проверки оформляется в виде отдельного документа — акта, только когда обнаружены нарушения. Если же проверка декларации прошла успешно, никакого документа ИФНС не составляет. Поэтому пересмотреть решение по камералке можно лишь при негативном сценарии: когда налоговая выявила ошибки и составила акт. Расскажем, как это сделать.
В этой статье:
- Сроки вручения акта камеральной проверки
- Что проверить в акте
- Возражения на акт
- Обжалование решения
Используйте чек-лист, чтобы добиться обжалования решения ИФНС. Этот план поможет сделать все шаги в нужной последовательности и не упустить важные этапы.
Сроки вручения акта камеральной проверки
Акт, в котором фиксируются результаты проверки, ИФНС составляет в течение 10 рабочих дней после ее окончания (п. 1 ст. 101 НК РФ). Однако нарушение этого срока не влияет на законность решения, принятого на основании акта. И пересмотреть такое решение только лишь из-за просрочки составления акта не получится (Определение ВС от 07.02.2020 № 305-ЭС19-28134 по делу № А40-119517/2019).
Камеральная налоговая проверка — это не так страшно?! / Как проходит камеральная проверка?
Следующий этап процедуры — вручение акта налогоплательщику. Сделать это ИФНС должна в течение пяти рабочих дней (п. 5 ст. 100 НК РФ). Нарушение срока также не будет поводом для отмены решения (Определение ВС от 18.03.2020 № 304-ЭС20-2124 по делу № А03-20858/2018, Постановление АС Московского округа от 20.05.2022 № Ф05-9083/2022 по делу № А40-105133/2021).
А вот невручение акта — ошибка существенная и влечет безусловную отмену решения (п. 14 ст. 101 НК РФ).
Если налогоплательщик отказывается или как-то иначе уклоняется от получения акта, документ ему направят по почте заказным письмом. Акт считается врученным на шестой рабочий день, считая с даты отправки (п. 5 ст. 100 НК РФ). И тогда для отмены решения по основанию «неполучение акта» уже налогоплательщику придется предъявлять доказательства, что документ ему не доставили по независящим причинам: из-за ошибки в адресе, допущенной ИФНС или почтовым работником, утере письма и т.п. (Постановление АС Уральского округа от 19.04.2021 № Ф09-1693/21 по делу № А47-17075/2018).
Таким образом, вручение акта — это первый уровень «обороны» налогоплательщика, который может дать повод для пересмотра решения по камеральной проверке.
Но на практике подобные ошибки ИФНС допускает нечасто. Тем более, всегда можно направить акт по ТКС. Поэтому следующий этап — изучение полученного документа.
Что проверить в акте
Акт — официальный документ, где ИФНС фиксирует нарушения, выявленные при проверке, а также приводит доказательства и ссылки на нормы НК РФ. Другими словами, акт — своего рода обвинительное заключение.
В нем указывается:
- какие нарушения, по мнению налоговой, допустил плательщик;
- чем это подтверждается;
- какие меры следует в связи с этим применить.
Чтобы пересмотреть решение по проверке, налогоплательщику придется эти обвинения внимательно изучить. Причем не только по содержанию, но и по форме.
Шаг 1
Шаг 2
Пролистайте документ до конца и проверьте, есть ли подписи должностных лиц ИФНС, проводивших проверку и составивших акт.
Обратите внимание на дату рассмотрения материалов проверки в налоговом органе. Она указывается в извещении, которое прилагается к акту. Между датой рассмотрения материалов и получением акта проверки должно пройти не менее месяца.
Шаг 3
Пробегитесь по тексту акта и посмотрите, какие вменяются нарушения. Особое внимание — к документам, которые использует ИФНС для подтверждения своей позиции.
Документы, подтверждающие факты нарушений, выявленных при проверке, должны быть приложены к акту (п. 3.1 ст. 100 НК РФ). Могут не прилагаться:
- бумаги, которые и так есть у налогоплательщика;
- документы, содержащие налоговую, банковскую тайну или персональные данные. В этом случае прилагается выписка, либо документы в нужной части цитируются непосредственно в акте (Определение ВС от 28.07.2020 № 309-ЭС20-9602 по делу № А60-28780/2019).
Если документы не приложены и не процитированы, это может быть поводом для отмены решения из-за нарушения права на защиту (п. 14 ст. 101 НК РФ).
После проверки акта на формальное соответствие НК РФ переходим к изучению претензий ИФНС по существу.
Возражения на акт
Добиться пересмотра решения по камеральной проверке можно несколькими способами.
Способ 1. Подготовка возражений по акту проверки
Возражения будут рассмотрены руководством ИФНС наряду с актом и обязательно должны быть учтены при вынесении итогового решения по камералке. Это значит, что начальник ИФНС (или его заместитель) должны не только изучить все изложенные налогоплательщиком факты, но и дать им официальную оценку, т. е. указать в решении, какие возражения принимаются, а какие — нет и почему.
На подготовку возражений налогоплательщику дается месяц со дня вручения акта налоговой проверки (п. 6 ст. 100 НК РФ). Именно поэтому дата рассмотрения, указанная в прилагаемом к акту извещении, не может быть ранее, чем через месяц после его получения.
Возражения составляются в письменной форме. К ним можно приложить любые документы (заверенные копии), которые подтвердят аргументы плательщика (п. 6 ст. 100 НК РФ). Во время работы над возражениями можно подать в инспекцию заявление об ознакомлении с материалами проверки.
Инспекторы обязаны ознакомить вас со всеми материалами налоговой проверки не позднее двух дней с даты подачи заявления. Ознакомление заключается в визуальном осмотре, изготовлении выписок, снятии копий — за счет налогоплательщика, его силами и средствами. При этом должны быть представлены все документы, в том числе содержащие налоговую, банковскую тайну или персональные данные. Ограничивать налогоплательщика в копировании таких документов нельзя (Определение ВС от 28.07.2020 № 309-ЭС20-9602 по делу № А60-28780/2019).
Готовые возражения подписываются налогоплательщиком или его представителем и передаются в ИФНС. Сделать это можно очно или дистанционными способами — по почте или ТКС.
Любая проверка — это стресс для предпринимателя. Но к ней можно подготовиться заранее. Оцените вероятность визита к вам налогового инспектора с помощью сервиса Контур.Экстерн
Способ 2. Участие в рассмотрении
Следующий «бастион обороны», позволяющий пересмотреть решение по камералке, — рассмотрение дела в ИФНС. Налогоплательщик имеет право участвовать в этой процедуре лично и (или) через представителя. В свою очередь, инспекция обязана заблаговременно известить о времени и месте рассмотрения. Такое извещение должно направляться, даже если возражения по акту налогоплательщик не подавал.
Во время рассмотрения компания имеет право: предъявлять любые доказательства — в том числе те, что не вошли в возражения; высказывать мнение по всем вопросам; давать пояснения.
Обжалование решения
Если все вышеперечисленные меры эффекта не дали, а ИФНС по итогам камералки все же приняла решение, которое не устраивает налогоплательщика, можно пересмотреть решение через процедуру обжалования. Она также носит двухступенчатый характер:
- на первом этапе жалоба подается «по инстанции» — в вышестоящие налоговые органы: сначала в управление по субъекту, а затем, при желании, в центральный аппарат ФНС;
- на втором этапе — в суд.
Подготовка жалобы в УФНС по субъекту
Это первый шаг в обжаловании. Жалобу можно подать как до вступления в силу решения — в течение месяца после его вынесения, так и после этого — в течение года с даты вынесения обжалуемого решения (п. 2 ст. 139, п. 2 ст. 139.1 НК РФ).
Жалоба, которая подается до вступления решения в силу, именуется апелляционной и имеет несомненный плюс, так как приостанавливает исполнение обжалуемого решения на время рассмотрения в УФНС (п. 1 ст. 101.2 НК РФ).
При подготовке жалобы:
- укажите, какое именно решение (с датой и номером) обжалуется, какая ИФНС его вынесла;
- последовательно, четко и недвусмысленно изложите аргументы со ссылками на подтверждающие документы. Если этих документов нет в материалах проверки, приложите их к жалобе;
- укажите, какой результат рассмотрения вы ожидаете: отмену решения полностью или в определенной части, пересмотр доначисленных сумм, освобождение от ответственности и т.д.;
- укажите способ получения решения по жалобе: на бумаге, в электронной форме по ТКС либо через личный кабинет.
Затем поставьте подпись и приложите заверенную копию документа, подтверждающего полномочия, даже если в материалах проверки уже он уже есть (Постановление АС Уральского округа от 21.05.2019 № Ф09-2476/19 по делу № А60-47393/2018).
Куда подавать жалобу
Хотя рассматривает жалобу вышестоящий налоговый орган, подается она в ту инспекцию, которая решение вынесла. Инспекторы приложат эту жалобу к материалам проверки и сами передадут в УФНС.
Подавать апелляционную жалобу сразу в центральный аппарат ФНС России нельзя. Но если это сделано, ФНС может перенаправить ее в управление (Постановление АС Восточно-Сибирского округа от 06.07.2021 № Ф02-3182/2021 по делу № А19-6895/2020).
Рассмотрение жалобы
Рассматривают жалобу в заочном режиме. Участие налогоплательщика в этом мероприятии не предусмотрено. УФНС вызывает плательщика только в двух случаях:
- при выявлении противоречий или несоответствий между сведениями, имеющимися в деле, и (или) между сведениями из дела и данными, дополнительно поданными налогоплательщиком (п. 2 ст. 140 НК РФ);
- если в ходе рассмотрения жалобы УФНС решит устранить процедурные ошибки, допущенные инспекцией, рассмотрев дело заново (Постановление АС Западно-Сибирского округа от 19.10.2020 № Ф04-4286/2020 по делу № А75-22107/2019).
В остальных ситуациях вызов плательщика — право, а не обязанность УФНС (Постановление АС Западно-Сибирского округа от 20.09.2022 № Ф04-4868/2022 по делу № А75-12429/2021). Поэтому все аргументы излагаются в жалобе максимально доступно и точно, ведь возможности дать пояснения «по ходу» не будет.
УФНС рассматривает поступившую жалобу в течение месячного срока, но он может быть продлен еще на месяц. О принятом решении УФНС в письменной форме извещает компанию в течение 3 рабочих дней (п. 6 ст. 140 НК РФ).
Если вышестоящий налоговый орган утвердил (полностью или в части) решение ИФНС, проводившей проверку, оно вступает в силу с момента его утверждения. Дальнейший пересмотр решения в такой ситуации возможен через повторное обжалование. Обращаться с таким заявлением следует в арбитражный суд.
Дополнительная внесудебная жалоба
Жалобу в центральный аппарат ФНС России можно подать как наряду с обращением в суд, так и отдельно. При этом нужно учитывать, что срок на судебное обжалование органичен: 3 месяца с даты, когда налогоплательщик узнал (должен был узнать) о решении УФНС (п. 3 ст. 138 НК РФ, п. 4 ст. 198 АПК РФ).
Подача внесудебной жалобы в ФНС России этот срок не продлевает (Постановление АС Уральского округа от 27.08.2021 № Ф09-5659/21 по делу № А76-47571/2020).
Если УФНС направило решение по жалобе одновременно и по ТКС, и по почте на бумажном носителе, то срок на судебное обжалование исчисляется с даты получения решения на бумаге (Постановление АС Волго-Вятского округа от 10.11.2022 № Ф01-5219/2022 по делу № А43-29408/2021).
Источник: www.kontur-extern.ru
Камеральная налоговая проверка.
КАМЕРАЛЬНАЯ ПРОВЕРКА — это проверка, проводимая по месту нахождения налогового органа. Она проводитсяна основании представленных налогоплательщиком налоговых деклараций и иных документов и имеющихся у налогового органа документов о деятельности налогоплательщика.
Камеральная проверка проводится без какого-либо специального решения руководителя налогового органа в течение трех месяцев со дня представления налогоплательщиком налоговой декларации.
Целью камеральной проверки является:
– контроль за соблюдением законодательства о налогах и сборах;
– выявление и предотвращение налоговых правонарушений;
– взыскание сумм неуплаченных или не полностью уплаченных налогов;
– взыскание налоговых санкций;
– подготовка необходимой информации для обеспечения рационального отбора налогоплательщиков для проведения выездных налоговых проверок.
Налоговый Кодекс позволяет при проведении камеральных проверок осуществлять те же процессуальные действия, что и при проведении выездных проверок: вызвать свидетеля, осуществлять осмотр документов и предметов налогоплательщика, истребовать документы, привлечь специалиста.
Камеральная проверка предполагает:
· непосредственную камеральную проверку.
Формальная проверка включает в себя проверку наличия всех установленных законодательством форм отчетности и документов (например, документов, подтверждающих предоставление налоговых льгот или подтверждающих экспорт продукции и т.д.). Проверяется также наличие и четкое заполнение всех предусмотренных правовыми актами обязательных реквизитов.
Заполнение отчетности должно осуществляться ручкой, фломастером или методами машинной обработки. Не допускаются неоговоренные исправления. В случае отсутствия каких-либо данных в соответствующей строке ставится прочерк или делается ссылка об отсутствии оснований по заполнению определенных строк (форм). В ходе формальной проверки проверяется также наличие подписи налогоплательщика (руководителя и главного бухгалтера) и соответствии этих подписей имеющимся образцам. На представляемом втором экземпляре налоговой отчетности ставится отметка налогового органа о дате получения отчетности.
Арифметическая проверка дает возможность оценить правильность арифметического подсчета того или иного показателя, например, налогооблагаемой прибыли. При арифметической проверке контролируется правильность подсчета итоговых сумм в документе, как по горизонтали, так и по вертикали.
Нормативная проверка — это проверка содержания документа с точки зрения соответствия его действующему законодательству. Именно этот метод позволяет выявить незаконные по содержанию документы, установить факты необоснованного списания затрат на себестоимость продукции, неправильности применения ставок налогов и т.д. При нормативной проверке налоговый инспектор руководствуется нормативной базой о налогах и сборах.
Непосредственная камеральная проверка представляет собой логическую проверку цифровых данных, в соответствии с которыми налогоплательщик определяет сумму налога, подлежащую внесению в бюджет.
Если в процессе камеральной проверки возникли спорные вопросы, связанные с исчислением сумм налогов, налоговый орган вправе истребовать от налогоплательщика дополнительные сведения, получить объяснения и необходимые документы. Документы и пояснения налогоплательщик обязан предоставить в течение пяти дней. Отказ налогоплательщика от предоставления запрашиваемых документов или непредставление их в пятидневный срок признается налоговым правонарушением и влечет ответственность – штраф в размере 200 рублей за каждый непредставленный документ.
Если в результате проверки налоговый орган установит факт совершения налогового правонарушения, руководителем налогового органа выносится решение, которое оформляется в виде постановления о привлечении налогоплательщика к налоговой ответственности за совершение налогового правонарушения. В постановлении излагаются:
– обстоятельства совершенного налогового правонарушении со ссылками на документы и иные сведения, подтверждающие эти обстоятельства;
– доводы, приводимые налогоплательщиком в свою защиту;
– результаты проверки этих доводов;
– обстоятельства, смягчающие или отягчающие ответственность налогоплательщика;
– виды налоговых правонарушений и размеры применяемых налоговых санкций (со ссылкой на соответствующие нормы Налогового Кодекса).
На основании вынесенного постановления налогоплательщику в десятидневный срок направляется требование об уплате недоимки по налогу, пени, сумм налоговых санкций, а также об устранении выявленных правонарушений.
Требование и копия постановления налогового органа вручается налогоплательщику под расписку или отправляются заказным письмом.
Если налогоплательщик самостоятельно обнаружил в поданной им налоговой декларации ошибки, приводящие к занижению суммы налога, он обязан внести необходимые дополнения и изменения в налоговую декларацию и уплатить в бюджет недостающую сумму налога и пени (в случае если указанное заявление сделано после истечения срока подачи налоговой декларации и срока уплаты налога). В этом случае он освобождается от ответственности за нарушение правил составления налоговой декларации.
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Сроки камеральной проверки

Камеральная налоговая проверка — это комплекс проверочных мероприятий, когда налоговый инспектор проверяет декларации и представленные документы на соблюдение законодательства о налогах и сборах, на правильность расчета и заполнения данных.
ИФНС проводит камеральную проверку каждой полученной декларации или иного другого налогового документа (расчета). В общих случаях инспекторы проводят контрольные мероприятия непосредственно в инспекции. Но есть отдельный вид камеральной проверки — выездная, когда инспекторы приходят к налогоплательщику по месту регистрации (чаще это офис). О выездном контроле в рамках этой статьи мы не будем говорить — это отдельная большая тема.
Камеральная проверка — мероприятие, направленное на выявление ошибок и неточностей в предоставленных документах.
Обычная камеральная ревизия проходит как по вашим документам, так и по документам, которые есть в распоряжении инспекции. Налоговый инспектор получает данные из различных баз и может проверить по ним корректность заполнения и точность указанной информации. Порядок камеральной проверки и ее длительность прописаны в Налоговом кодексе РФ (ст. 88 НК РФ).
В этой статье мы будем рассматривать правила камеральной проверки, касающиеся разных налогоплательщиков — как физических лиц, так и юридических лиц (компаний и предпринимателей).
Напомним, что физлицо может отправить декларацию в инспекцию несколькими способами:
в бумажном виде по почте с описью вложения
лично по адресу нахождения инспекции
в электронном виде через портал Госуслуг или через личный кабинет на сайте ФНС России
через специализированные онлайн-сервисы — такие, как Налогия
Организации должны подавать документы в налоговый орган только в электронном виде.
Сколько длится камеральная проверка
Сроки камеральной проверки декларации за 2022 год по закону составляют 3 месяца со дня поступления 3-НДФЛ в надзорный орган. Проверить вашу 3-НДФЛ в 2023 году могут и быстрее, но, как показывает практика, лучше рассчитывать именно на этот срок (п. 2 ст. 88 НК РФ).
Если вы подаете 3-НДФЛ чтобы получить налоговый вычет, то после контрольных мероприятий у инспектора есть дополнительные сроки.
вынесение итогового решения по контрольным мероприятиям и подтверждение налогового вычета
срок для перечисления средств
Иногда сроки могут быть продлены. Например, если инспектору потребуется дополнительная информация, выявлены расхождения в поданных вами данных или полученных из других источников. Но продление сроков камералки возможно только в исключительных случаях на срок не более месяца.
Важно! При оформлении налогового вычета полный срок с начала камеральных мероприятий до выплаты средств составляет около 4 месяцев. Если в документах есть ошибки или неточности, время камеральной ревизии может увеличиться.
Срок проверки для юрлиц и предпринимателей
Срок камеральной проверки отчетности юридических лиц и предпринимателей такой же — 3 месяца. Но есть одно отличие — декларации по НДС инспекторы обязаны проверить быстрее — всего за 2 месяца (абз. 4 п. 2 ст. 88 НК РФ).
Если будут обнаружены ошибки, то срок проверки увеличивается до стандартных 3 месяцев (абз. 5 п. 2 ст. 88 НК РФ).
У иностранных организаций, которые ведут предпринимательскую деятельность по оказанию электронных услуг, камеральные проверки деклараций по НДС могут достигать срока в 6 месяцев.
Как считается срок окончания камералки, указано в Налоговом кодексе (ст. 6.1 НК РФ). Если дата последнего дня по графику выпадает на выходной или праздничный день, то она переносится на ближайший рабочий день, следующий за выходным. А если в месяце нет соответствующего числа, то камералка будет завершена в последний день этого месяца.
Важно! По общему правилу срок проверки декларации 3-НДФЛ начинает рассчитываться после предоставления 3-НДФЛ или расчета в ИФНС.
Порядок проведения камеральной проверки
Инспекторы откроют камеральную проверку на следующий день после предоставления налоговой отчетности в надзорный орган.
Приведем пример того, что вправе делать инспекторы на проверке. В основном это касается проверок юридических лиц. Итак, при проверке сотрудник ИФНС вправе:
- запрашивать документы, пояснения или уточнения;
- производить выемку документов;
- опрашивать контрагентов и свидетелей;
- проводить экспертизу и осматривать офисы и помещения налогоплательщика.
Камеральная проверка условно состоит из двух этапов:
- Автоматизированный контроль.
- Углубленная проверка.
Разберем, что конкретно входит в эти этапы.
Автоматизированный контроль
Конкретного разделения по срокам между этими этапами нет. Автоматизированный контроль, как видно из названия, проводится без участия инспекторов — специальные программы обрабатывают полученные данные и проверяют их на правильность заполнения и точность расчета.
Как правило, срок автоматизированного контроля, исчисляется минутами — современные программы позволяют проводить контроль быстро.
Фото: Какие налоговые вычеты можно получить в РФ
Углубленная проверка
На углубленном контроле подключатся специалист — на этом этапе он может опрашивать свидетелей, рассылать требования контрагентам о представлении тех или иных сведений и пр.
Если у инспектора возникнут вопросы по расчету данных, то именно на этапе углубленного контроля он направит вам требование о представлении пояснений или о необходимости направить уточненку (п. 3 ст. 88 НК РФ).
Ведущий специалист по налогообложению
Нередко неправильное заполнение удлиняет срок проверки 3-НДФЛ. Если вы хотите получить положенные средства вовремя и в полном объеме, обращайтесь к нашим экспертам. Они за два дня заполнят декларацию, направят ее в ФНС и сами решат все вопросы с налоговой во время проверки.
Оформим налоговый вычет за вас
Стандартный
Заполните самостоятельно декларацию 3-НДФЛ для налогового вычета в интуитивном конструкторе
Максимальный
Наш эксперт проверит ваши документы, заполнит за вас декларацию 3-НДФЛ для налогового вычета и самостоятельно отправит ее в ИФНС
Оптимальный
Наш эксперт проверит ваши документы, рассчитает максимальный налоговый вычет и заполнит за вас декларацию 3-НДФЛ
Показать все
Как узнать результаты камеральной проверки
Статус камеральной ревизии вы можете посмотреть в личном кабинете на сайте госуслуг или ФНС России.
Если в ходе контрольных мероприятий инспектор выявит ошибки, неточности или расхождения, он должен сообщить вам об этом. По закону инспектор высылает требование, в котором написано, что нужно сделать:
- представить пояснения;
- внести исправления.
Если вы такое требование не получали — значит проверка вашей декларации 3-НДФЛ завершилась без ошибок. После успешных камеральных мероприятий никакой акт, справка или иной документ не составляется. Об успешном контроле инспектор вам сообщать не должен. И если вы увидели, что заявленные в декларации суммы отражены на вашем лицевом счете, это означает, что процесс завершился успешно.
В ходе камеральной проверки 3-НДФЛ специалист налогового органа может запросить у вас дополнительные документы или сведения, если он не будет уверен в расчетах — их придется уточнить.
Налоговики не вправе требовать у вас документы, которые не имеют отношения к проверяемому налогу. Если вы подали 3-НДФЛ на вычет, а инспектор просит данные об уплаченном налоге на профессиональный доход — ПНД (если вы зарегистрированы как самозанятый), то вы имеете право не подавать такие документы.
Если вы хотите оформить, например, вычет на лечение, то иные документы, не относящиеся к этому вычету, у вас требовать не вправе.
Если в ИФНС проверяют декларацию по НДС, то потребовать могут только счета-фактуры и договоры.
- Если пришло требование предоставить пояснения, то их можно подать лично, направить по почте или через личный кабинет ФНС — как вы отправляли сам отчет. Но есть определенный срок, когда вы должны пояснить какие-либо моменты — не более 5 рабочих дней со дня получения требования о предоставлении пояснений.
- Если вам пришло требование о внесении исправлений, вы должны исправить данные и отправить декларацию заново, а на титульном листе указать, что это уточненная декларация.
Федоров подал декларацию, чтобы получить налоговый вычет за лечение. Через месяц он вспомнил, что не включил в 3-НДФЛ расходы на обучение за тот же год. Федоров подготовил новый документ, понимая, что предыдущий будет аннулирован и срок проверки начнется заново.
Рассчитайте свою сумму Калькулятор всех налоговых вычетов
Проверка уточненной декларации обнуляет первоначальные сроки. И если вы подаете уточняющую налоговую декларацию (по требованию от инспектора или по своей инициативе), то камеральная ревизия 3-НДФЛ по прошлой декларации прекращается, и отсчет 3 месяцев начинается заново (п. 9.1 ст. 88 НК РФ).
То есть с каждой уточненкой срок контрольных мероприятий продлевается. Инспектор будет столько раз проверять вашу декларацию, сколько уточненных отчетов вы подадите.
О сроках рассмотрения деклараций 3-НДФЛ мы рассказали, теперь о том, какие ошибки допускают налогоплательщики.
Образец заявления
Налоговая декларация по налогу на доходы физических лиц за 2022 год (форма 3-НДФЛ)
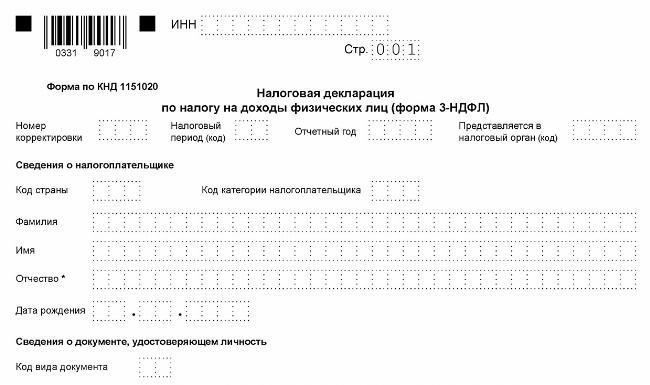
Частые ошибки в декларациях
Наиболее частые ошибки, которые обнаруживает «автоматика» при первичной ревизии 3-НДФЛ:
- неверное указание отчетного периода;
- неверное указание налогового периода (года);
- данные о налоговой инспекции, в которую вы подали декларацию.
Эти ошибки не влияют на расчет налога, поэтому в большинстве случаев результат не изменится.
Теперь рассмотрим порядок действий, если налоговая нашла ошибки в декларации или другие нарушения, которые меняют сумму налоговых начислений.
После завершения контрольных мероприятий:
- инспектор составит акт проверки в срок не позднее 10 рабочих дней с момента окончания ревизии;
- вы получите этот акт в срок не позднее 5 дней после составления;
- у вас будет месяц для того, чтобы при желании подать возражения на этот акт;
- еще через 10 дней руководитель инспекции вынесет решение о привлечении вас к ответственности за нарушение налогового законодательства или о непривлечении к ответственности.
Ведущий специалист по налогообложению • Стаж 4 года
Часто налогоплательщики не согласны с вынесенными решениями и не оплачивают налог. Если инспектор обнаружит, что вы не уплатили налог, то вас могут оштрафовать на сумму в размере 20% от суммы налога (п. 1 ст. 122 НК РФ). Чтобы исключить подобные сложности, обращайтесь к нашим экспертам.
Они за два дня заполнят декларацию 3-НДФЛ и будут контролировать весь процесс камеральной проверки.
Частые вопросы
Когда подавать 3-НДФЛ и платить налог за дом, проданный в 2022?
Чтобы отчитаться о доходах, вы должны подать 3-НДФЛ до 30 апреля 2023 г. А исчисленный налог уплатить до 15 июля 2023 года.
Если нужно оформить вычет, есть определенное время подачи 3-НДФЛ?
Нет, в отличие от декларации на доходы, которая подается в четко обозначенные сроки, подать документы на вычет вы имеете право в любой день года (если у вас уже есть право на вычет). Декларации подаются за три предыдущих года.
Сколько проверяют 3-НДФЛ в 2023 г. для физлиц?
В 2023 году ревизионные действия составляют три месяца с момента подачи 3-НДФЛ. В случае подачи уточненки этот срок обновляется.
Как считать начало срока камеральной ревизии?
Начало срока отсчитывается со дня, следующего за днем подачи налоговой декларации 3-НДФЛ.
Куда приходят деньги после того, как все проверят?
Средства будут направлены на расчетный счет, указанный в заявлении или в самой 3-НДФЛ, (с 2020 г. заявление входит в состав декларации).
Заключение эксперта
Подводя итог, можно выделить несколько важных пунктов.
1. Камеральная ревизия — обязательный этап перед получением налогового вычета. Итог контрольных мероприятий напрямую зависит от того, какую сумму вы получите.
2. Срок проведения контрольных мероприятий изменить нельзя. Этот срок строго регламентирован.
3. Ревизии подвергаются все поданные документы всех налогоплательщиков.
4. 3-НДФЛ нужно подавать за каждый налоговый период по соответствующей форме.
5. Для увеличения времени проверочного процесса должны быть веские причины. Просто так никто не будет задерживать камеральный контроль. Это прописано в Регламенте ФНС.
6. Решение по результатам можно оспорить. Порядок оспаривания такой: сначала через вышестоящий налоговый орган, затем через суд.
Сколько проверяют 3-НДФЛ, зависит от формы отчетности и от статуса налогоплательщика — физлицо или юрлицо. Помните, в каких случаях данное мероприятие может затянуться, и чем чревато неверное заполнение документов.
Публикуем только проверенную информацию
Источник: www.nalogia.ru