
Добровольное страхование гарантирует автовладельцу защиту от непредвиденных финансовых расходов при эксплуатации транспортного средства. Особенно важно иметь такую защиту начинающим водителям, которые не имеют достаточного опыта и рискуют попасть в неприятную ситуацию на дороге. КАСКО для начинающих водителей может являться обязательным условием при покупке автомобиля в кредит.
Какие риски покрывает и сколько стоит полис КАСКО для начинающих водителей? Как сэкономить на автостраховании лицам без опыта вождения? На эти и другие вопросы мы постараемся ответить в данной статье.
Страховые риски, покрываемые полисом КАСКО
Программа КАСКО для начинающих водителей включает в себя максимальное покрытие возможных рисков, чем и объясняется высокая стоимость полиса. К страховым случаям, по которым гарантирована выплата страхового возмещения, относятся:
- ущерб, механические повреждения ТС;
- кража, угон;
- полная гибель автомобиля.

КАК ВЫБРАТЬ НОВИЧКУ СТРАХОВУЮ КОМПАНИЮ? КАКУЮ КУПИТЬ СТРАХОВКУ НОВИЧКАМ?
Как формируется стоимость полиса?
Начинающий водитель представляет собой потенциальную угрозу на дороге, и риск страховой компании понести убытки достаточно высок, поэтому страховщики используют всевозможные уловки, чтобы получить максимальную страховую премию при оформлении полиса. Из чего складывается итоговая цена страхования? К основным факторам, влияющим на стоимость полиса КАСКО, относятся:
- стоимость, год выпуска, мощность ТС;
- возраст автовладельца и стаж вождения;
- наличие противоугонной системы;
- регион страхования.
В нижеприведенной таблице представлены данные о стоимости полиса КАСКО для автовладельца в возрасте 20 лет, водительский стаж у которого отсутствует.
| «Зетта Страхование» | 148 057 | 454 810 | 129 622 |
| «Ингосстрах» | 181 100 | 332 329 | 96 617 |
| «АльфаСтрахование» | 217 355 | 375 774 | 90 774 |
| «Согласие» | 135 331 | 438 335 | 103 023 |
| РЕСО-Гарантия» | 169 309 | 323 369 | 83 985 |
Понятно, что такие расходы по силам немногим автовладельцам, поэтому перед оформлением полиса нужно взвесить все «за» и «против». Как показывает практика, КАСКО для начинающих водителей оправдывает себя почти в половине случаев. Так что кажущиеся переплаты помогут сохранить нервы и деньги в будущем. При получении водительского опыта необходимость в полном КАСКО с максимальными наценками отпадает. Впрочем, сэкономить можно и без водительского стажа, для этого нужно подобрать правильную программу.
Условия и цены варьируются не только у различных страховых компаний. Региональные поправки могут быть столь существенны, что у одной и той же СК оформлять полис в одном регионе будет выгодно, а в другом – нет.
Как сэкономить на КАСКО
Страховые компании не предоставляют начинающим водителям большой выбор программ при оформлении КАСКО. Сэкономить при страховании автомобиля можно только путем заключения страхового соглашения с условием франшизы. Она позволяет получить при наступлении страхового случая оговоренную сумму от страховщика, при этом расходы сверх указанной суммы должен понести автовладелец. Если страхователь не уверен в собственных силах, то лучше оформить полное КАСКО без франшизы, а вот уже более опытным водителям со стажем 1-2 года франшиза позволит сэкономить на стоимости страховки.
По статистике автовладельцы, оформившие КАСКО с франшизой, реже попадают в аварийные ситуации. Страховщики объясняют это тем, что страх понести убытки в случае ДТП заставляет новичков быть осторожнее на дорогах.
Сэкономить также можно за счет количества лиц, допущенных к управлению ТС. В этом случае неограниченная страховка обойдется дороже. Оформлять КАСКО только на себя также не рекомендуется, особенно новичку. Оптимальное решение – страховка на двух персон, при этом второй должен быть опытным водителем с необходимым стажем.
Автовладельцы должны понимать, что не только сумма взноса имеет значение. Выгода при оформлении автострахования определяется теми гарантиями, которые дает СК. Автовладелец должен определиться, какой риск является для него наиболее важным. Если новичок планирует выезжать исключительно за город на выходные, а больше всего опасается угона, то КАСКО с франшизой станет для него идеальным решением. В случае угона или хищения СК выплатит страхователю полную стоимость автомобиля, а мелкие расходы автовладелец будет возмещать сам.
Советуем почитать: КАСКО для такси
Рейтинг: 0/5 (0 голосов)
Или звоните нам по телефонам (круглосуточно):
Если вы хотите узнать, как решить именно Вашу проблему — позвоните нам по телефону. Это быстро и бесплатно!
+7 (495) 980-97-90(доб.589) Москва, Московская область
+8 (812) 449-45-96(доб.928) Санкт-Петербург, Ленинградская область
+8 (800) 700-99-56(доб.590) Регионы (звонок бесплатный для всех регионов России)
Читать еще
Добровольное автострахование обычно оформляется сроком на 1 год, но страховое соглашение можно заключить на больший или меньший период. При определенн .
Высокая стоимость полиса каско вынуждает владельцев автомобилей искать более экономичные решения для страхования транспортного средства. Одним из выго .
Программа автострахования каско гарантирует выплату страхового возмещения при наступлении страховых случаев, предусмотренных в полисе. Страхование от .
Статистика показала, что в 2018 г. размер средней премии каско достиг минимума за 6 предыдущих лет. Страховщики связали это со снижением покупательско .
Перейти ко всем статьям По типу авто и ущерба
- Обзоры
- Основные виды программ
- Популярные программы
- По типу ущерба
- От угона (хищения)
- Тотал-КАСКО
- От поломок
- КАСКО по типу ТС
- Для грузового авто
- Для такси
- Для новых и б/у авто
- Отдельные типы программ
- GAP-страхование
- Страхование 50 на 50
- КАСКО с телематикой
- Мини-КАСКО
- Страховой портал.ру
- КАСКО
- Автострахование КАСКО для начинающих водителей
Мы в социальных сетях
Вся информация, представленная на сайте, носит информационный характер и ни при каких условиях не является публичной офертой
- О проекте
- Реклама на сайте
- Контакты и обратная связь
- Пользовательское соглашение
Источник: insur-portal.ru
Что дешевле страховка без ограничений или вписать молодого водителя
Действующее законодательство в области обязательного автострахования не ограничивает количество людей, которых можно включить в полис. Более того, допускается оформление так называемого открытого документа, когда подобное число попросту не лимитировано. Но такой формат ведет к существенному удорожанию стоимости страховки, а потому используется сравнительно нечасто. В то же время нередко возникает необходимость включить в полис еще одного водителя. Попробуем ответить на актуальный в подобной ситуации вопрос, как вписать человека в страховку ОСАГО и сколько стоит подобное мероприятие.
- Сколько стоит включение водителя в полис ОСАГО?
- Влияние возраста, стажа и аварийности вождения на стоимость страховки
- Как вписать человека в страховку?
- Что потребуется?
- Пошаговые действия
- Чем грозит такое нарушение?
- Какое число водителей может быть допущено к управлению транспортным средством?
- Допускается ли внесение ФИО водителя в полис от руки?
- Можно ли внести человека в полис ОСАГО на короткий срок, например, неделю?
Сколько стоит включение водителя в полис ОСАГО?
Если перечень лиц, допущенных к управлению автомобилем, составлен заранее, при оформлении страховки включается любое необходимое количество водителей. Когда оно ограничено конкретной цифрой, это никак не влияет на стоимость полиса.
Но цена страховки зависит от конкретных характеристик этого водителя. Дело в том, что используемая сегодня формула расчета предусматривает необходимость учета возраста, стажа и степени аварийности езды каждого человека, внесенного в полис. Важность вопроса требует более детального рассмотрения.
Влияние возраста, стажа и аварийности вождения на стоимость страховки
Цена ОСАГО формируется сравнительно просто. Берется базовый тариф, который устанавливается регулятором страхового рынка в лице ЦБ РФ, и перемножается на несколько коэффициентов. Среди последних присутствуют два, которые зависят от вписанных в страховку водителей.
Первый учитывает стаж и возраст человека, допущенного к управлению транспортным средством. Чем старше и опытнее водитель, тем меньше он платит за страховку. Например, для человека в возрасте от 60 лет с 15-летним стажем вождения цена ОСАГО составит 90% от обычной. А для новичка – 180% от базы.
Второй еще более значимый коэффициент – КБМ или бонус-малус. Он учитывает уровень аварийности конкретного водителя на конкретном транспортном средстве. Его влияние на итоговую стоимость полиса заметно серьезнее. Максимальное значение КБМ составляет 2,45, что означает увеличение цены ОСАГО в 2,45 раза. Минимальное значение коэффициента равняется 0,5, что приводит к уменьшению стоимости обязательной автостраховки в 2 раза.
Несложные расчеты показывают, что вписать в страховку ОСАГО водителя без стажа достаточно просто, но это к заметному удорожанию полиса – в 1,6-1,8 раза, что может достигать примерно 2-2,5 тысяч рублей в абсолютных показателях. Еще более серьезными финансовыми последствиями оборачивается включение в полис злостного нарушителя ПДД и виновника ДТП. В этом случае цифры роста окажутся еще существеннее.
Как вписать человека в страховку?
Чтобы добавить водителя в полис ОСАГО, необходимо обратиться в страховую компанию. Рассмотрим подробнее процедуру практической реализации этого мероприятия.
Что потребуется?
Первым делом следует сформировать комплект документов. В его состав входят:
- действующий полис ОСАГО;
- ПТС;
- паспорт лица, которое добавляется в страховку;
- его водительское удостоверение;
- заявление автовладельца;
- справка из ГИБДД об участии водителя в ДТП за последний год.
Пошаговые действия
Вписание в страховку ОСАГО нового водителя происходит по следующей схеме:
- сначала формируется описанный выше комплект документов;
- затем требуется прибыть в офис страховой компании, выдавшей полис;
- далее уточняется стоимость мероприятия и производится оплата страховой услуги;
- после этого остается передать документы, включая квитанцию, сотруднику автостраховщика и дождаться оформления нового полиса.
Вместе с ним клиентам выдаются несколько сопутствующих документов. В их числе: памятка для водителей, бланк на случай попадания в ДТП и измененный договор (либо дополнительное соглашение к нему).
Описанная процедура может быть реализована дистанционно. Именно такой способ практически всегда выбирают автовладельцы, имеющие электронный полис обязательного автострахования. Все необходимые действия производятся посредством функционала личного кабинета клиента на сайте страховой компании.
Возможные проблемы и нюансы
Предусмотренная в 2021 году процедура внесения дополнительного человека в ранее оформленный полис практически не отличается от действовавшей ранее. А потому проблем с тем, чтобы вписать в страховку новичка или опытного водителя, обычно не возникает.
Несмотря на это, при оформлении страховых документов необходимо тщательно проверять любой из них, так как ошибки могут обернуться серьезными неприятностями при попадании в ДТП или проверке со стороны ГИБДД.
Сколько человек можно вписать в полис?
Количество водителей, которые могут быть вписаны в страховку ОСАГО, на законодательном уровне не регламентировано. Их число определяет исключительно автовладелец и больше никто.
Как сэкономить на внесении водителя в страховку?
Самый простой способ не нести дополнительные расходы – изначально включить в полис всех, кто будет допущен к управлению транспортным средством. Такой подход экономит и время, и денежные средства автовладельца.
Еще один важный нюанс – имеет смысл отказаться от внесения в полис недобросовестных водителей и новичков. Это вполне разумно, так как стоимость включения в страховку водителя без стажа достаточно велика.
Можно ли не вписывать человека в полис ОСАГО?
На вынесенный в подзаголовок статьи вопрос можно дать однозначно отрицательный ответ. Дело в том, что управление транспортным средством лицом, не включенным в страховку ОСАГО, является административным правонарушением.
Чем грозит такое нарушение?
Проступок оборачивается штрафом в размере 500 рублей. Несмотря на кажущуюся незначительность суммы, наказание может быть неоднократным. Кроме того, в случае рецидива отношение к нарушителю со стороны инспекторов ГИБДД становится намного более внимательным. В результате резко возрастает вероятность фиксации других правонарушений со всеми вытекающими из этого, хоть и вполне логичными, последствиями.
Ответы на вопросы
Какое число водителей может быть допущено к управлению транспортным средством?
Действующее законодательство не ограничивает их количество. Главное требование – включение человека в полис ОСАГО.
Допускается ли внесение ФИО водителя в полис от руки?
Нет, такие действия автовладельца не допустимы. Использование полиса с исправлениями от руки чревато серьезными последствиями при наступлении страхового случая.
Можно ли внести человека в полис ОСАГО на короткий срок, например, неделю?
Нет, такая возможность отсутствует. Новый водитель вносится в страховку до конца срока действия договора с автостраховщиком.
Подведем итоги
Стоимость включение в страховку ОСАГО нового водителя определяется его возрастом, стажем и аварийностью вождению. Процедура внесения еще одного или нескольких человек в полис достаточно проста. А величина сопутствующих расходов требует уточнения в каждой конкретной ситуации.
При покупке автомобиля нужно обязательно приобрести полис ОСАГО . Без него ГИБДД не поставит машину на учет. Новичкам из-за отсутствия стажа страховка обходится дороже, чем опытным водителям.
Как высчитать стоимость ОСАГО для начинающих автомобилистов, от чего зависит цена и что вообще дает полис, расскажем в материале.
Для чего нужна страховка ОСАГО

Страховка ОСАГО покрывает расходы виновника в случае аварии. Ему не придется возмещать ущерб за повреждения чужого авто из собственного кармана – за него это сделает страховая компания. Также по полису страховая возмещает ущерб жизни и здоровью пострадавших. Самому виновнику ДТП затраты на ремонт автомобиля не компенсируют.
Для новичков ОСАГО имеет наибольшее значение. Из-за недостатка опыта не всегда получается предвидеть дорожные ситуации и правильно реагировать на них – риск ДТП высокий.
Полис ОСАГО входит в пакет обязательных документов для постановки на учет. Поэтому купить его нужно до обращения в ГИБДД. Десяти дней вполне достаточно, чтобы узнать стоимость ОСАГО для начинающего водителя в нескольких страховых компаниях. Несмотря на общие правила расчета, у разных страховщиков она может немного отличаться.
От чего зависит стоимость ОСАГО для новичков
- Автомобилисты до 22 лет, имеющие стаж вождения менее трех лет.
- Автолюбители старше 23 лет, водительский стаж которых не превышает три года.
Стоимость страховки для начинающих водителей зависит от многих факторов:
- Возраста и стажа автомобилиста. Если водителю меньше 22 лет и права он получил недавно, класс водителя будет самым низким. Он не превысит значение 3.
- Коэффициента бонус-малус (1,8). Это скидка за безаварийную езду. Если в первый год молодой водитель не попадет в аварию, то его КБМ уменьшится. При оформлении нового полиса он сможет рассчитывать на скидку 5%. Если автомобилист станет участником хотя бы одного ДТП, то его класс снизится до 2, а КБМ будет равен 1,4. Новая страховка подорожает сразу на 40%.
- Типа транспортного средства. Для каждого ТС предусмотрены минимальные и максимальные базовые тарифы.
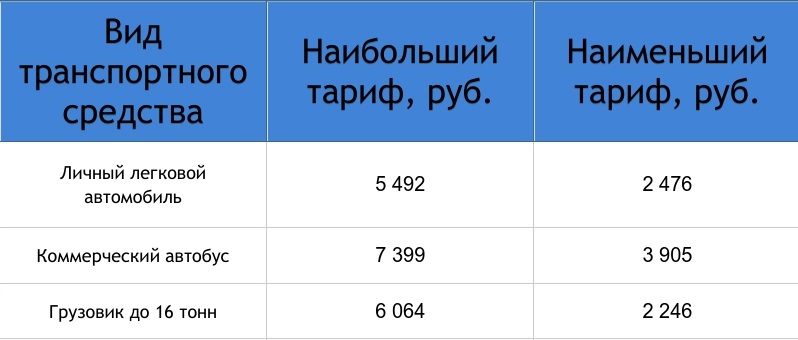
Ориентируясь по таблице, можно определить максимальный тариф для новичка, управляющего легковым авто, – 5 492 рубля.
- Региона проживания водителя. Для областей с большой аварийностью этот показатель высокий. Это Москва и Казань (2), а также Санкт-Петербург (1,8). Самый низкий коэффициент для жителей Симферополя – 0,6.
- От мощности двигателя. Для автомобилей мощностью до 50 л. с. поправочный коэффициент составляет всего 0,6. А для машин с мощностью мотора более 150 л. с. он равен 1,6. Поэтому начинающим автомобилистам не стоит рассматривать мощный транспорт. Во-первых, это удорожает полис, а во-вторых, – небезопасно при отсутствии опыта.
ОСАГО можно пробрести как на год, так и на меньший срок, допустим, на три месяца. В последнем случае полис будет стоить дешевле. Коэффициент в зависимости от срока использования будет равен 0,5, тогда как при страховании на год он заметно выше. Так как многие начинающие водители не пользуются автомобилем зимой, им нет смысла покупать годовой полис.
Сколько стоит ОСАГО для начинающего водителя
Для молодого водителя страховка обойдется не дешевле 8 000 рублей. Это при условии, что автомобилист возрастом до 22 лет и со стажем меньше трех лет не проживает в самых аварийных регионах и не приобрел автомобиль с очень мощным двигателем.
Страховка новичкам ОСАГО может обойтись и немного дешевле, если водителю исполнилось 23 года. Ведь основной фактор, который влияет на ее цену, это КБМ. Коэффициент бонус-малус самый высокий – 1,8 для автомобилистов, имеющих возраст до 23 лет и стаж вождения менее 3 лет. Для более взрослых автолюбителей он составляет – 1,7.
Как самому рассчитать полис ОСАГО
Рассчитать ОСАГО можно через специальные онлайн-калькуляторы. Например, для новичка, пользующегося авто в течение трех месяцев, страховка в среднем составит 7 813 рублей.
Многие молодые водители при оформлении страхового полиса ОСАГО, выбирают полис без ограничений, думая, что так выгоднее.
Утверждают, что разницы нет. По стоимости выходит одинаково.
Для молодого водителя первые три года стоимость страховки считается по повышенному тарифу. Страховая считает, что молодой водитель клиент с высоким риском получения убытка.
Стоимость страхового полиса для молодого водителя на 2500 рублей дороже, чем для опытного. Это по нашему региону.
И по этой причине оформляют страховку без ограничений, даже если никто кроме них водить авто не будет.
Я всегда спрашиваю, для каких целей клиент намерен оформить именно без ограничений и если кроме страхователя не будет никто водить, рекомендую оформить ограниченную.
Почему? В чем выгода?
Да, стоимость страховки ограниченной и без ограничений для молодого водителя одинакова, но при оформлении ограниченной страховки на следующий год молодой водитель получит уже скидку за без аварийную езду. При оформлении полиса без ограничений скидка не предусмотрена.
Ежегодно оформляя ОСАГО ограниченную, молодой водитель получает скидку. И на 4 год у него стоимость полиса снизится в разы. Т.к по истечении 3-х лет он перейдет в категорию опытного водителя.
Т.е на 4 год стоимость снизится на 2500 рублей и на сумму скидок за 3 года. Это при условии отсутствия ДТП за данный период.
Если вы будете 3 года подряд оформлять ОСАГО без ограничений, то на 4 год стоимость снизится только на 2500 рублей, а скидок за без аварийную езду не будет.
Страховые компании эту скидку принимают во внимание и могут отказать вам в оформлении полиса, Т.е вы попадете на языке страхования в несегмент.
Поэтому ограниченная страховка ОСАГО выгоднее для молодого водителя, чем без ограничений.
Подходит для тех, кто не планирует доверять авто другим лицам.
Подходит для родителей, которые доверяют свое авто своим детям, которые только получили водительское удостоверение.
Это можно назвать динамическим базовым тарифом — раньше он устанавливался один для целого региона и был в пределах 2746–4924 ₽, а теперь будет для каждого водителя индивидуальным, но в границах 2471–5436 ₽. Вот два значимых новых правила:
- Тарифный коридор расширен ещё на 10%.
- Базовый тариф теперь для каждого будет свой, а не единый для всех жителей региона.
Как было раньше
Стоимость ОСАГО зависит от многих факторов:
- базовой ставки в регионе (определялась по прописке собственника автомобиля);
- категории и мощности автомобиля;
- коэффициента территории (КТ) или, другими словами, региона регистрации автомобиля;
- стажа вождения и возраста водителя (КВС) и всех лиц, вписанных в страховку;
- коэффициента бонус-малус (КБМ) или скидки за безаварийную езду. Базовый КБМ равен 1 (придётся заплатить 100% стоимости). Самый лучший коэффициент — 0,5 (10 лет без аварий, даст скидку 50%). А если КБМ равен 2,45, значит, за последний год у вас было четыре аварии, и при расчёте коэффициент составит 1,45.
При расчёте стоимости ОСАГО размер базовой ставки перемножался со всеми этими коэффициентами. Там, где страховые компании хотели увеличить долю рынка, они снижали тариф в регионе, но снижали его для всех — и для водителей без аварий, и для аварийных. Теперь всё будет индивидуально.
Как будет теперь
На смену единому базовому тарифу на регион приходит динамический базовый тариф. Он будет присваиваться в зависимости от факторов, которые установят страховые компании — аккуратности вождения, немного усовершенствованного учёта параметров возраста водителей, стажа и их связи с оценкой наступления риска по ОСАГО.

До 24 августа 2020 года страховщик тоже устанавливал базовую ставку внутри коридора, но принимать во внимание он мог только категорию и назначение ТС в привязке к территории. Поэтому в одном городе все граждане — владельцы легковых ТС имели один и тот же базовый тариф. Например, если Краснодар — это убыточный регион для страховщиков, то компании там абсолютно для всех автовладельцев устанавливали верхнюю границу коридора. И получалось, что даже если человек — идеальный водитель, но живёт в Краснодаре, то он должен был платить больше, чем водитель, допустим, в Омске, где в среднем убыточность для страховщиков ниже и где они выставляют нижнюю границу коридора.
Средняя убыточность по региону раньше была ключевым фактором, от которого считалась базовая ставка. И это не давало возможности индивидуализировать тариф. Сейчас у страховых компаний есть возможность использовать накопленный опыт тарификации в каско, который, скорее всего, будет перенесён теперь и в ОСАГО.
Как будут измерять аккуратность вождения
Методологию измерения аккуратности вождения каждая страховая компания будет вырабатывать самостоятельно, согласовывать её с Центробанком и публиковать на своём сайте.

В качестве факторов, которые точно будут использовать страховщики для определения индивидуального базового тарифа:
- наличие нарушений правил дорожного движения (ПДД) и штрафов (при этом штрафы с камер не в счёт — только по протоколам ГИБДД на водителя, которые содержатся в базе ГИБДД);
- возраст и пробег автомобиля.
Можно предположить, что дополнительно страховые могут начать спрашивать, но не факт, что Центральный банк это одобрит:
- семейное положение водителя и наличие детей (семейные люди водят аккуратнее);
- наличие других машин в семье (если у водителя единственная на всю семью машина, скорее всего, он тоже будет водить её аккуратнее);
- время суток, когда водитель чаще пользуется автомобилем.
Страховая компания может также предложить владельцу авто бесплатно установить телематическое оборудование, которое будет фиксировать стиль его вождения. Если замеры покажут, что водитель аккуратен на дорогах, для него стоимость полиса ОСАГО также может снизиться до минимума. Однако от установки телематики можно и отказаться, и сам по себе этот отказ не приведёт к увеличению стоимости полиса.
Если в полис ОСАГО вписаны несколько водителей, и при этом только один из них часто нарушает ПДД и водит неаккуратно, то цена полиса будет формироваться именно исходя из его показателей. То есть тариф будет максимальным для всех.
Что не будут учитывать при формировании цены
Центробанк выпустил список неприемлемых факторов для измерения аккуратности вождения:
- работа и должность водителя;
- расовая, национальная и языковая принадлежность водителя;
- принадлежность водителя к определённым политическим партиям;
- вероисповедание водителя.
Возможно, что со временем этот список будет расширен.
Что ещё изменится
Сам тарифный коридор был расширен на 10% вверх и вниз. Теперь для физических лиц минимальный базовый тариф для легковых машин составит 2471 ₽ (ранее — 2746 ₽). А максимальный — 5436 ₽ (ранее — 4942 ₽).
Были изменены и некоторые коэффициенты. Например, коэффициент возраст-стаж (КВС):
- для водителей в возрасте от 22 до 24 лет со стажем управления от 3 до 4 лет повысился до 1,08 (ранее — 1,04);
- для водителей в возрасте от 59 лет со стажем управления более 14 лет, наоборот, снизился до 0,93 (ранее — 0,96).

Советы, как не переплачивать за полис ОСАГО:
1. Отслеживайте свою историю автовладения (КБМ) . Если у вас не было ДТП, но при продлении полиса эта цифра ухудшилась, то обратитесь в свою страховую компанию, чтобы восстановить накопленные скидки.
2. При смене водительского удостоверения обратитесь в страховую компанию, в которой оформлен прошлый полис ОСАГО, чтобы связать новые права со старыми.
3. Если была замена прав — обязательно указывайте старые права при оформлении нового полиса, чтобы привязать к ним историю.
4. Учитывайте КБМ всех лиц, допущенных к управлению. Если вы оформляете полис на нескольких лиц, то КБМ будет рассчитываться по водителю с самой минимальной скидкой.
5. Не нарушайте скоростной режим на дороге, не проезжайте на красный сигнал светофора и старайтесь в целом как можно меньше нарушать ПДД.
6. Сравнивайте предложения разных страховых компаний, чтобы купить полис по наименьшей цене.
- Не работают поворотники ситроен джампер
- Как обновить базу камер видеорегистратора ibox combo f5
- Как подключить двухрежимные птф ваз 2110
- Дэу нексия как включить кондиционер
- Ваз 2107 лампа давления масла гаснет не сразу
Источник: avto-moto8.ru
Выбираем страховую компанию для автомобиля


Статья о том, как сделать правильный выбор страховой компании для автомобиля. Критерии выбора. В конце статьи — видео о навязывании услуг страховой компанией. Статья о том, как сделать правильный выбор страховой компании для автомобиля. Критерии выбора.
В конце статьи — видео о навязывании услуг страховой компанией.

Автовладельцы традиционно выбирают страховую компанию исключительно по одному принципу — по стоимости полиса. Но статистика показывает, что в последнее время ситуация стала понемногу меняться. Из-за банкротства многих страховщиков водители более вдумчиво начали подходить к изучению рынка страхования. Огромное количество организаций, работающих в этой сфере, приводит к столь же большому различию в суммах и условиях договора.
Как не ошибиться и выбрать надежную страховую компанию, на какие ключевые факторы обращать внимание при общении со страховщиками?
Виды полисов

Оформление полиса ОСАГО является обязательной процедурой для всех автовладельцев, КАСКО — исключительно добровольное. В чем между ними существенное различие?
Первый защищает интересы водителя, но не распространяется на транспортное средство. Это означает, что при случайном повреждении автомобиля – падении сосульки, удара о бордюр, прочего форс-мажора – владелец не имеет права на получение страхового возмещения. Если же произошло стандартное ДТП, в таком случае разворачивается привычный сценарий. На виновника происшествия возлагается обязанность возместить пострадавшей стороне нанесенный материальный ущерб. Данные расходы и ложатся на страховую компанию, оформившую полис ОСАГО.
Если стоимость ОСАГО регулируется на государственном уровне, то в случае КАСКО цена одинакового пакета услуг может очень сильно отличаться. Зависит это от политики каждой конкретной компании, предлагающей разные условия разной ценовой категории.
Высокая стоимость полиса КАСКО вынуждает автомобилистов отказываться от данного вида страхования, хотя он дает право на возмещение повреждений от практически любых возможных неприятностей, которые могут произойти с автомобилем.
Страховой договор рассматривает многочисленные аспекты, которые повлияют на размер будущей компенсации: год выпуска автомобиля, его износ на момент заключения договора, водительский стаж владельца. Из совокупности этих факторов складывается итоговая стоимость полиса КАСКО. Таким образом, этот вид страховки более привлекателен для автовладельца, поскольку позволяет максимально защитить его транспортное средство ото всех происшествий.
Критерии выбора страховой компании
1. Популярность

Люди предпочитают обращаться в более известные компании, находящиеся на слуху, проверенные знакомыми и друзьями, имеющие грамотно наполненные сайты и хорошую репутацию.
Друзья и коллеги могут поделиться информацией о неприятных происшествиях с их автомобилями и последующем процессе получения страховки, тех трудностях, с которыми они столкнулись при общении со страховой, и положительными моментами. Особое внимание следует уделить времени с момента ДТП до выплаты страховки, количеству дополнительных документов, требуемых страховщиком, и полноте выплаченной суммы. Для составления мнения о рынке страховых услуг рекомендуется изучить не менее 5 компаний.
2. Мнение профессионалов

Общую картину жизнедеятельности страховой компании помогут определить онлайн-сервисы, предоставляющие данные в открытом доступе. Например, сайт РСА покажет цифры сборов и выплат каждой страховой компании. Здесь же можно увидеть сведения о временной администрации в некоторых страховых, а также проверить наличие у них лицензий на деятельность.
Если имеется информация о приостановлении лицензии, с этой компанией лучше не заключать договорных отношений, даже если мера эта временная. Сотрудник компании может продемонстрировать копию лицензии, оформленную должным образом. Но не лишним будет перепроверить ее легитимность, потому есть организации, которые продолжают свою деятельность даже с приостановленными или отозванными лицензиями. В результате оформленный в подобной компании полис не будет считаться действительным.
Рейтинг компании по оценкам специалистов можно уточнить на Эксперт РА, который обновляется регулярно. Но попадает в него не каждая организация, потому что услуга по оценке надежности является платной. Отсутствие в списке рейтинга не обязательно означает негативную репутацию страховой — возможно, она просто экономна.
3. Личное общение

При визите в офис страховой компании возможно составить собственное мнение, даже если посещение будет иметь исключительно ознакомительный характер. При наличии других клиентов у них стоит поинтересоваться их мнением о компании, случались ли у них ДТП, как долго они ожидали выплат.
В процессе беседы с менеджером следует обратить внимание на манеру общения, насколько вежлив собеседник, пытается ли подобрать и предложить индивидуальные условия, подробно ли объясняет все тонкости и нюансы, сколь «прозрачны» условия компенсации.
Безусловно, это не гарантия благонадежности компании, но все же дает надежду, что внимательность, проявленная при разговоре, приведет к внимательности при возникновении какого-либо инцидента.
4. Договор

Если есть возможность, образец договора стоит отдать на изучение компетентному юристу. Особое внимание нужно обратить на пункты, касающиеся условий исключения или ограничения страховых случаев, а также вероятных причин отказа в компенсации.
Некоторые компании в качестве повода для отказа в выплате страховки указывают грубое нарушение правил дорожного движения. С такими страховщиками не стоит заключать договорные отношения, потому что в любом столкновении они будут пытаться найти эти грубые нарушения, лишь бы не выплачивать деньги.
Важно выяснить, какова система оценки полученных повреждений, используемая страховой компанией. Очень распространены случаи, когда размер компенсации столь мал, что не покрывает даже приобретение запчастей для ремонта транспортного средства. Самый лучший вариант, если калькуляция будет прописана в договоре.
На ненадежность страховшика укажет нереально низкая стоимость самого полиса. Это будет означать, что фирма еще совсем молодая или совсем крошечная, раз занимается таким открытым демпингом. В первое время своего существования эта политика сможет привлечь к себе внимание клиентов, но в совсем недалеком будущем с большой вероятностью приведет к банкротству.
А вот наличие бонусной системы и прочих программ лояльности – однозначно приятный момент для автовладельца. Действительно надежные компании всегда поощряют своих постоянных клиентов за преданность, снижая стоимость полиса. Делают они это по простой причине – они могут себе это позволить.
Некоторые страховщики включают услугу по эвакуации поврежденного автомобиля с места происшествия, а также выезды своих сотрудников и полное юридическое сопровождение.
Наконец, пункт о сроках осуществления выплат, который обязательно должен присутствовать в страховом договоре. Это не даст возможности страховщикам увиливать от своих обязанностей и растягивать время возмещения ущерба на полгода и более.
5. Сравнительные характеристики

Как было сказано выше, автовладельцу необходимо осуществить мониторинг рынка страховых компаний и остановить выбор на 5 организациях. Чтобы не рассуждать гипотетически, можно попросить каждую из них составить расчет для того транспортного средства, на которое планируется оформлять полис.
Также не лишним будет просьба ознакомиться с образцами договоров, что можно сделать самостоятельно или с привлечением юриста. Таким образом автовладелец сможет сравнить предлагаемые условия, цены, пакеты требуемых документов, все недостатки и преимущества каждой из выбранных компаний, чтобы прийти к окончательному мнению.
Возможность экономии

Если автовладелец не готов выложить большую сумму за приобретение полиса страхования, он должен сразу обсудить с менеджером компании особые условия договора и комплексные скидки:
-
если владелец транспортного средства приобретает одновременно оба страховых полиса – ОСАГО и КАСКО, то компания может предоставить скидку в размере 5-10% от общей стоимости договора;
Как выявить неблагонадежного страховщика

Опасения должны вызвать такие тревожные «звоночки», выявленные у страховой компании:
-
она не предоставляет в открытом доступе данных своей финансовой отчетности;
Действующее законодательство обязывает всех автовладельцев получать страховой полис на свое транспортное средство. Выбор компании-страховщика – личное дело каждого. Но при заключении договорных отношений стоит помнить, что экономия на страховке может вылиться в огромные затраты при вероятных происшествиях. Старейшая поговорка про скупого, которому придется платить дважды, отлично применима именно к вопросу оформления страхового полиса автовладельцем.
Видео о навязывании услуг страховой компанией:
Источник: fastmb.ru