
Банки предоставляют всё более выгодные условия по ипотеке. Вместе с падением ставок сокращается и переплата. В результате всё меньше заёмщиков пугает кредит на долгий срок. Распространённое утверждение, что чем быстрее погасить долг перед банком, тем лучше, работает далеко не всегда. Лайф расскажет, в каких ситуациях и на какие сроки брать ипотеку выгоднее.
В последнее время условия для ипотеки становятся доступнее: ставки снижаются, а банки предоставляют всё более и более выгодные условия по займам. Причём во многом они зависят от срока, на который берётся кредит.
Ипотечным договором устанавливается период времени, за который должник обязуется выплатить всю сумму займа. При этом заёмщик может самостоятельно выбрать срок, за который он сможет погасить всю сумму долга перед банком. Стоит понимать, что чем краткосрочнее ипотека, тем меньше по ней будет переплат. Ипотека на длительный срок надёжнее, но есть риск переплатить в несколько раз больше.
Выбор условий кредита должен основываться на финансовых возможностях заёмщика, считает глава люксембургского офиса консалтинговой компании KRK Group Никита Рябинин. Чем меньше срок выплат по ипотеке, тем меньше будет и переплата за пользование деньгами.
— Однако заёмщик должен рассчитывать не столько срок кредита, сколько ежемесячную сумму, которую он сможет платить. Исходя из этой суммы и будет определяться срок ипотеки. Также стоит заранее узнать об условиях досрочного погашения займа, чтобы можно было направить дополнительные средства на уменьшение основного долга, а не только на уплату процентов, — рассказал эксперт.
У ипотечного кредита сроком на 20 лет, по словам инвестиционного стратега «БКС премьер» Светланы Кордо, основным преимуществом будет низкий размер ежемесячного платежа. Но сумма переплаты по окончании срока окажется не такой уж и маленькой. В качестве примера эксперт рассчитала платёж по кредиту на сумму 3 500 000 рублей под 9,2% годовых на срок 20 лет и пять лет. Ежемесячная плата при долгосрочной ипотеке составит 31 942 рубля, а при пятилетнем сроке — 72 994 рубля, то есть в 2,3 раза больше.
— Если же сравнить размер переплаты при выборе пятилетнего и 20-летнего срока ипотеки, преимущества длинного варианта не кажутся такими уж очевидными. В нашем случае с кредитом в 3 500 000 переплата по процентам при пятилетнем сроке составит 879 667 рублей, а при 20-летнем — 4 166 081, то есть в 4,7 раза выше, — приводит пример Светлана Кордо.
Также эксперт говорит, что срок кредита влияет и на вероятность одобрения. Так, при выборе долгосрочной ипотеки у заёмщика автоматически снижается финансовая нагрузка и, соответственно, будет больше шансов получить одобрение по кредиту.
Это очень важно для заёмщиков с небольшим официальным доходом. Они смогут получить кредит и жить в своей квартире. При этом если запросить ипотеку на меньший срок и получить отказ, то многим придётся платить за съёмную квартиру. В такой ситуации преимущества долгосрочного займа очевидны.
Таким образом, всегда стоит объективно оценивать свои траты не только на кредит, но и на другие нужды. Например, если предполагаются траты на обучение детей или на ремонт, то тоже эффективнее будет взять заём на длительный срок. Это лучше, чем затем добавлять к ипотеке ещё и новые кредиты.
— При этом, если заёмщик выбрал ипотеку на 15–20 лет, никто не запрещает закрывать её частично-досрочными платежами, снижая таким образом объём будущей переплаты по кредиту, — отметила инвестиционный стратег.
Источник: life.ru
Какие квартиры подходят под ипотеку

Судя по тому, как часто люди набирают в интернете фразу «квартира под ипотеку условия», видно, насколько эта тема актуальна. Чтобы не тратить время на рассмотрение вариантов, которые не подходят под ипотеку, лучше изучить перечень требований банка к ипотечной квартире.
Перечень требований достаточно простой.
Год постройки
Важные факторы – год постройки и техническое состояние здания. Это объясняется просто – ипотеку выдают на долгий срок, здание должно сохранять свою ликвидность.
Конструктивные особенности объекта недвижимости
Большое значение имеют тип дома, перекрытия, фундамент, материал постройки, техническое состояние квартиры. Обязательные условия для зданий – наличие водоснабжения, газоснабжения, электричества, отопления.
Что попадает под подозрение и пристальное рассмотрение банка:
- Выполнение фундамента здания, перекрытий, самого здания из горючих материалов, например дерева;
- Потенциально горючие перекрытия, кровля и лестницы в здании, использование при их возведении дерева и легковоспламеняющихся материалов.
Собственность более пяти лет

Одним из требований многих банков является условие, чтобы квартира была в собственности более пяти лет. Почему квартиры менее пяти (до 2016 года — трёх) лет не подходят в ипотеку? В налоговом кодексе есть положение о том, что, если продавец владеет квартирой менее пяти лет, то при продаже он обязан уплатить налог в размере 13% с суммы, превышающей миллион рублей.
Многие продавцы, чтобы не платить налог, указывают в договоре купли-продажи заниженную сумму, необлагаемую налогом. Когда банк даёт кредит, он предпочитает указывать в договоре всю сумму. Справедливости ради нужно сказать, что банки иногда идут на занижение стоимости объекта недвижимости.
Перепланировки

Требование почти всех банков: в квартире не должно быть серьезных перепланировок. Например, перенос мокрых точек. Что такое «мокрые точки»? Это места размещения раковин, санузлов, ванных в квартире. «Мокрые точки » требуют особого оснащения, их лучше не переносить. Если они перенесены, необходимо уточнить, есть ли согласование на перенос.
Все крупные перепланировки должны быть узаконены специальной комиссией по перепланировками. В Санкт-Петербурге вопросами перепланировок занимается Межведомственная комиссия по вопросам перепланировки помещений (МВК). Иначе будут проблемы с получением кредита.
Справедливости ради нужно сказать, что в последние годы многие банки весьма лояльно относятся к перепланировкам. Сбербанк весьма спокойно относится к перепланировкам. Главное, чтобы не были нарушены внешние границы квартиры. Это означает, что нельзя присоединять площадь лоджии к площади квартиры путем перестройки и перепланировки, это уже будет нарушение внешних границ.
Капитальный ремонт в старом фонде
Одним из требований банка к зданиям старого фонда является наличие капитального ремонта. Не подходят в ипотеку дома менее 4 этажей, а также дома с деревянными перекрытиями. Деревянные перекрытия в основном у домов старого фонда.
Пожар быстро распространяется по деревянным перекрытиям, прочность этих перекрытий также оставляет желать лучшего. Бывали случаи, когда в домах старого фонда с деревянными этажами приходится ставить подпорки, чтобы потолок не рухнул. Вполне приличный немецкий коттедж может не подойти под ипотеку. Хотя бы потому, что немецкие коттеджи менее 4 этажей.
Аресты и обременения
Квартира либо другая недвижимость не должна находиться в залоге у другого банка, быть под арестом.
Проверка юридической чистоты
Кроме проверки квартиры по вышеперечисленным показателям, есть ещё правовой аудит то есть проверка документов. Банком производится проверка истории квартиры для выявления других претендентов на недвижимость, выписанных с нарушением, несовершеннолетних, недееспособных, осужденных. Для этого банк запрашивает пакет документов от продавца.
При покупке дома с земельным участком должно быть проведено межевание участка. Границы земельного участка должны быть чётко обозначены в документах.
Какие квартиры не подходят под ипотеку
Подводя итоги, можно сказать, что не подходят под ипотеку квартиры, находящиеся в старых зданиях с большой степенью износа и требующих большого ремонта. Ищите квартиры в новых домах.
Также сложно будет получить кредит под квартиру, если в ней была серьёзная перепланировка. Планировка квартиры не должна сильно отличаться от плана в кадастровом паспорте.
Также могут быть проблемы, если хозяева квартиры окажутся вашими родственниками, знакомыми или коллегами по работе. В случае выяснения этого факта, банк может отказать в одобрении данного объекта.
Как узнать подходит ли квартира под ипотеку?

Обращайтесь к ипотечному менеджеру. Узнайте у него, какие требования у вашего банка к объекту недвижимости. Я сталкивалась с ситуацией, когда кредитные менеджеры разных филиалов одного банка предъявляют разные требования к квартирам. Поэтому, в первую очередь Вам нужно встретиться с кредитным менеджером того филиала банка, в котором вы берете ипотечный кредит.

Желаю удачи! Галина Черкис
Девяткино
- Девяткино
- Инфраструктура Девяткино
- Население и криминогенная обстановка в Девяткино
- Жилищные комплексы Мурино
- Проблемные комплексы Мурино
- Садики и детские площадки Западного Мурино
- Сдать квартиру в Девяткино
- Снять квартиру в Девяткино
- Купить квартиру в Девяткино
- Подбор жилья
- Сопровождение сделки в Мурино
- Доверительное управление квартирой в Девяткино
Источник: capital-realtor.ru
Почему ипотеку в новостройке взять легче, чем во вторичке
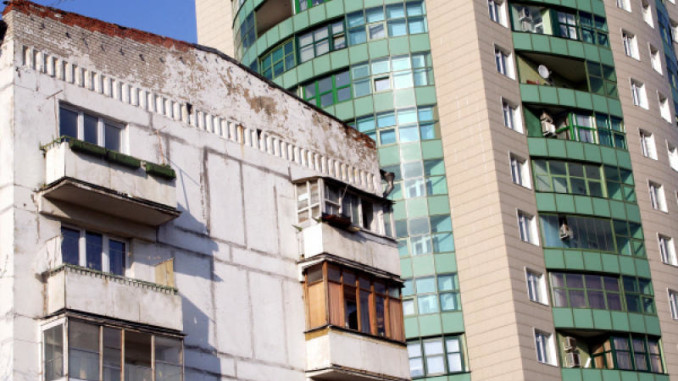
Когда человек задумывается о приобретении своего жилья, перед ним встает главный вопрос: что выбрать? Новостройка или жилье на вторичном рынке? И у старой, и у новой квартиры есть как достоинства, так и недостатки. Покупка вторички гарантирует, что дом не осядет, вы уже заранее будете знать, какой контингент будет окружать вашу семью – все видно по подъезду и по району. А вот в новостройку могут запросто отправить жить каких-нибудь алкоголиков по программе расселения авариек.
Квартиры в новостройках с отделкой под ключ
3 160 предложений в Ростове-на-Дону
С другой стороны, купить понравившуюся квартиру в старом доме вам может не разрешить банк. А так как сейчас львиная доля жилья покупается в кредит, этот аргумент имеет значительный вес. Итак, почему новостройка в кредит — это просто и выгодно?
Квартиру точно согласуют
Банки охотнее выдают жилищные кредиты на квартиры в новостройках. Более того, у каждого застройщика есть договор с несколькими банками-партнерами. Зачастую, сами застройщики способствуют оформлению ипотечных кредитов для клиентов. Не редки случаи, когда банк отказывает человеку в жилищном займе на вторичку, но с радостью дает одобрение на сделку в новостройке.
Еще один плюс – отсутствие первоначального взноса. Многим застройщикам удается добиться особой лояльности в банках. Да такой, что те выдают гражданам жилищные кредиты без первоначального взноса. К слову, многие россияне не могут себе позволить ипотеку именно потому, что не обладают необходимой суммой сбережений.
Ипотека выйдет дешевле
Сотрудничая с банками, застройщики не только добиваются одобрения самих ипотек, есть еще один способ сделать так, чтоб квартиры раскупались, как горячие пирожки, – снизить ставку.
Почти у каждого застройщика есть договор с определенным банком, который предоставляет ипотеку по сниженной процентной ставке для покупателей квартир в определенном жилом комплексе.
Кроме того, даже если не брать во внимание сотрудничество банков и застройщиков, ставки на жилье в новостройках ниже, чем во вторичках.
Почему так происходит
Новое жилье – это новое жилье. Банк, забирая в залог свежепостроенную ипотечную квартиру, несет меньшие риски, чем в аналогичной ситуации с жильем на вторичном рынке. Новое жилье приобретается напрямую от застройщика, а значит, в квартире никто не был прописан, в процессе не объявятся «мертвые души», которые будут претендовать на недвижимость, у бывшего владельца не окажется справки из желтого дома. В общем, риски признания сделки недействительной ничтожно малы.
Кроме того, на «свежее» жилье застройщик обязан выдать гарантию: если новый дом треснет пополам, банк вернет свои деньги. Если вдруг трещина пойдет по дому, построенному давно, недвижимость станет непригодной для жилья, а значит, потеряет свою ценность.
Есть ряд госпрограмм
Еще один плюс новостроек – целый ряд государственных программ, которые субсидируют часть процентной ставки по жилищному кредиту, делая его доступнее для российских семей.
Это программа молодая семья, когда государство выдает первоначальный взнос на покупку или частично субсидирует процентную ставку. Есть специальные жилищные программы для военных, для работников бюджетной сферы.
С 1 января 2018 года действует программа для семей, в которых появится второй или последующий ребенок. Им предоставляется возможность взять ипотеку под 6%. Такая ставка будет действовать от трех до пяти лет, что финансово здорово поможет семьям, которые давно хотели, но не решались расширить свою жилплощадь.
При этом все государственные программы субсидирования действуют исключительно при покупке нового жилья! На вторичку такую программу не оформить.
Отсутствие мертвых душ
Выше, описывая банковские риски, мы упомянули мертвых душ. Это люди, которые не числятся в документах, но на самом деле являются владельцами долей в квартирах. Это могут быть несовершеннолетние дети, старые немощные бабушки, люди, отбывающие наказание в местах не столь отдаленных.
Понятно, что без их ведома или ведома их опекунов жилье продавать нельзя. Однако вспомните, сколько подобных историй вы уже слышали по телевизору?
Если они объявятся, сделка будет признана недействительной. Вы пойдете на улицу, но будете должны банку – кредит придется выплачивать в любом случае.
А банк не проверит?
Если вы думаете, что банк будет проверять каждую бумажку, требовать дополнительные документы на квартиру, то вы ошибаетесь.
Менеджер сверит сведения со своим списком и нажмет кнопку «одобрено». Проверять «чистоту» квартиры придется самостоятельно. Но далеко не каждый профессиональный риелтор сможет это сделать. В этом плане новостройка гораздо выгоднее вторички.
Ещё одно выгодное отличие — безопасность
Новые дома сделаны по ГОСТу. При строительстве запрещены горючие и токсичные материалы, все блоки и кирпичи безопасны, экологичны, негорючи. Если застройщик на рынке давно, он заботится о своей репутации, поэтому не будет возводить дома, которые развалятся через пять лет.
В новых домах не только теплее, но и безопаснее. В них нет старых текущих труб, искрящей проводки и висящих розеток. Потолок в новостройках не будет сыпаться, а из-под окна не будет задувать северный ветер.
К сожалению, такие мелочи выясняются только после покупки квартир, но требуют значительных финансовых вложений в ремонт. С новостройкой проще – заехал и живи. Этот факт очень важен для тех, кто берет жилье в ипотеку – дополнительные траты таким семьям точно не нужны, а зачастую и не по карману.
Источник: www.domostroydon.ru