
Срок исковой давности – довольно проблемный вопрос. Это в первую очередь обусловлена тем, что судебная практика по данному вопросы разнообразная. Очень часто суды принимает противоположные решения по одному и тому же вопросу.
Именно поэтому каждый заемщик должен иметь определенное представление о сроке исковой давности. Понятие исковой давности дано в законодательстве нашей страны. Это, по сути, срок, в течение которого кредитор может и имеет право потребовать возврат долга по кредиту.
При этом предусматривается определенный порядок исчисления данного срока.
Нюансы договора
Договор кредитования имеет определенные нюансы, которые и учитываются при исчислении срока давности. Многие суды придерживаются следующего принципа: они исчисляют срок исковой давности с момента окончания действия договора, но договор о предоставлении кредитной карты не имеет срока действия.
Соответственно, срок исковой давности по кредитной карте начинает исчисляться с момента осуществления последней выплаты.
ИСКОВАЯ ДАВНОСТЬ по кредиту и кредитной карте. Как считать
Очень часто при просрочке по платежу банки отправляют письменное требование. Если владелец кредитной карты получил подобное письмо, то срок начинает исчисляться с момента получения подобного требования.
Если владелец воспользовался кредитной картой, но никогда не платил свой долг, то срок исковой давности по кредитной карте в этом случае будет исчисляться с момента осуществления последней транзакции по ней
Подсчёты
Общий срок исковой давности составляет 3 года. Суды считают, что данный срок начинает исчисляться с момента осуществления последней выплаты. Например, если в 2010 году была оформлена кредитная карта Русский стандарт, а заемщик осуществил выплату по кредиту в январе 2012 года, то срок исковой давности считается истекшим с января 2023 года.
Соответственно, с этого времени банк не может требовать возврат задолженности. Именно подобного мнения придерживаются большинство судов. Об этом свидетельствует также практика Верховного суда.
Но чтобы суд применил исковую давность, данный факт необходимо доказать. Время осуществления последней выплаты можно доказать с помощью выписки из счета. При этом выписку должен предъявить заемщик.
Но на практике не все суды придерживаются этого мнения. Некоторые суды считают, что срок исковой давности начисляется с момента окончания срока действия договора кредитования. Конечно, данная позиция менее распространена.
При этом это не касается кредитных карт, договора которых не имеют срока действия. Также важно знать о том, что многие суды основываются на официальных переговоров между сторонами. Например, если заемщик отправил в банк заявление с просьбой о пересмотре условий кредитного договора, а банк принял решение о пересмотре, то исчисление срока будет приостановлено.
Для этого достаточно лишь заключить соответствующее соглашение.
Нюансы из гражданского кодекса:
- Статья 196 ГК РФ. Общий срок исковой давности
- Статья 197ГК РФ. Специальные сроки исковой давности
- Статья 202ГК РФ. Приостановление течения срока исковой давности
- Статья 205. Восстановление срока исковой давности
При подсчете срока давности необходимо также помнить о том, что «продажа» кредита другой компании не влечет прекращение его исчисления. Если кредитка не активированная, то срок давности не исчисляется: этот срок начнет действовать с момента осуществления первой транзакции по карте.
Срок исковой давности по кредитной карте
Как действовать
После истечения срока исковой давности финансовая организация не может потребовать выплаты задолженности, а заемщик может смело не платить кредит. Если вы долгое время не осуществляли платежи по кредиту, то вы можете рассчитывать на применение срока давности.
Кредитная карта Ашан выдается на небольшую сумму и предназначена для потребительского использования.
Описание достоинств кредитной карты Совкомбанка вы найдете здесь.
Но даже после истечения данного срока банк может предъявить иск в суд. Если исковое заявление было составлено в соответствии со всеми законодательными требованиями, то суд примет его на рассмотрение. В этом случае необходимо принять определенные меры, ведь законодательство не обязывает суд рассчитывать срок исковой давности, и если ответчик «не реагирует» на предъявленный иск, то суд может принять решение о взыскании задолженности.
А как действовать в этом случае?
В первую очередь необходимо предъявить соответствующее ходатайство о применении срока давности. В тексте ходатайства нужно указать соответствующие факты, которые доказывают, что срок исковой давности истек. В ходатайстве необходимо также указать те правовые нормы, на которых оно основывается.
Грамотно составленное ходатайство может стать основанием принятия решения в пользу заемщика, при этом предъявление подобного ходатайства обязательно, иначе суд может просто не учесть тот факт, что срок давности истек.
Кроме составления ходатайства, необходимо обязательно идти на судебные заседания и выразить свою точку зрения, а это тоже поможет добиться решения в вашу пользу
На практике часто бывают случаи, когда срок исковой давности истек, но сотрудники банка или коллекторы продолжают звонить и беспокоить заемщика. Многие коллекторские компании не хотят отказываться от своего возможного дохода и часто прибегают к угрозам. При этом они беспрерывно звонят, приходят к заемщику домой, беспокоят его по ночам и т. д.
Как поступить в этой ситуации?
В первую очередь необходимо собрать соответствующие доказательства, которые свидетельствуют о неправомерности действий коллекторов.
В качестве таковых могут послужить:
- запись телефонных разговоров;
- запись с камер видеонаблюдения;
- засвидетельствования соседей и т.д.
Собрав все необходимые доказательства, можно смело обращаться в прокуратуру. На основании вашего заявления будет возбуждено уголовное дело, а вы сможете с облегчением вздохнуть и не беспокоиться о неприятных звонках.
На практике некоторые трудности возникают в тех случаях, когда заемщик умирает. В этом случае кредит приходиться платить его наследникам. Но если заемщик не имеет какого-либо имущества, то наследники смело не принимать наследство и не выплачивать кредит, так как банк не сможет в дальнейшем потребовать его выплату.
Срок исковой давности, как ив других случаях, составляет 3 года.
Советы о сроках исковой давности по кредитной карте
Кроме обязательств заемщики имеют и определенные права. Одним из прав заемщика можно считать его возможность не платить по кредиту после окончания срока исковой давности. Но данным правом не стоит пренебрегать: лучше попробовать решить проблему мирным путем.
Если же вы все же решили применить срок исковой давности, то не нужно вступать с банком в переговоры, предъявлять какие-либо заявления касательно изменения условий договора кредитования. Каждое действие со стороны заемщика суд может посчитать основанием для прекращения исчисления срока давности. Именно поэтому если срок исковой давности истек, не нужно вступать в контакт с банком или подписывать соглашение об изменении условий договора кредитования.
Если финансовая организация предъявила исковое заявление в суд, то необходимо обратиться за помощью к квалифицированному. Данная категория дел – наиболее сложная, требующая специальных знаний и соответствующего опыта работы в данной сфере. Не имея юридического образования, заемщик не может самостоятельно решить проблему, учитывая также противоречивость судебной практики по подобным делам.
Вот почему помощь юриста в подобных случаях – просто необходимость. Только опытный специалист сможет грамотно составить ходатайство о применении срока давности и доказать, что данный срок истек на момент предъявления иска в суд. Кроме того юрист обеспечит судебное представительство, при необходимости составит ответный иск и иные документы.
Судебное представительство включает в себя участие в судебных заседаниях, предъявления доказательств, ходатайств и т. д.
Велика помощь адвоката и в тех случаях, когда заемщику угрожают коллекторы. В этом случае клиент может доверить общение с коллекторами своему юристу, а если коллекторы не перестанут угрожать, юрист обеспечит представительство интересов своего клиента в полиции и прокуратуре. При необходимости он составит соответствующее заявление, на основании которого будет возбуждено уголовное дело, а также обеспечит защиту прав своего клиента в ходе данного уголовного дела.
Кредитная карта Уралсиб имеет длительный льготный период, поэтому при умелом использовании можно совсем не платить проценты.
Где выдают кредитные карты с моментальным решением по паспорту — мы расскажем.
Как оформить онлайн-заявку на кредитную карту Кукуруза — читайте далее.
Из вышеуказанного можно сделать вывод о том, что исковая давность, конечно, по сути, «освобождает» заемщика от долга, но на практике это – довольно сложный и проблемный вопрос. Именно поэтому если вы оказались в подобной ситуации, обратитесь за помощью к опытному и квалифицированному специалисту, который сможет вам помочь. Ведь человеку, не имеющему юридическое образование, трудно выпутаться из проблемы.
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
- Задайте вопрос через форму (внизу), либо через онлайн-чат
- Позвоните на горячую линию:
- Москва и Область —
- Санкт-Петербург и область —
- Регионы —
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: calculator-ipoteki.ru
Исковая давность по кредитной задолженности: сроки, обстоятельства
Кредиты
Автор ПапаБанкир.ру На чтение 13 мин. Опубликовано 10 июня, 2019
В наше время кредит легко может получить почти каждый. Высокая доступность заемных денег приводит к бесконтрольным расходам и, как результат, росту количества непогашенных кредитов. Подобные проблемы банки решают, как правило, через суд. И в этом случае краеугольным камнем является исковая давность по кредитной задолженности. По окончании срока подачи такого иска вопрос, скорее всего, решат в пользу заемщика.
Что такое исковая давность по кредитной задолженности
В практике банков и микрофинансовых организаций заемщики, вносящие платежи с опозданием или вовсе не делающие взносы по кредиту, – явление нередкое.
Для решения вопроса с нарушением выплат кредитующая организация может пойти тремя путями: использовать свой внутренний отдел по работе с должниками, продать задолженность в коллекторское агентство либо, если срок давности по кредиту еще действует, подать иск в суд.
Срок исковой давности по кредитной задолженности (СИД) — это период, в течение которого кредитор может подать на заемщика в суд и полностью взыскать положенную по договору сумму, а также получить компенсацию за судебные издержки (дополнительно еще около 10 тысяч рублей к сумме иска).
При неистекшем СИД по кредитной задолженности суд практически всегда решает дело в пользу истца. Поэтому данный вариант для заемщика-должника весьма нежелателен. Но тем не менее он лучше, чем продажа долга по кредиту в коллекторское агентство.
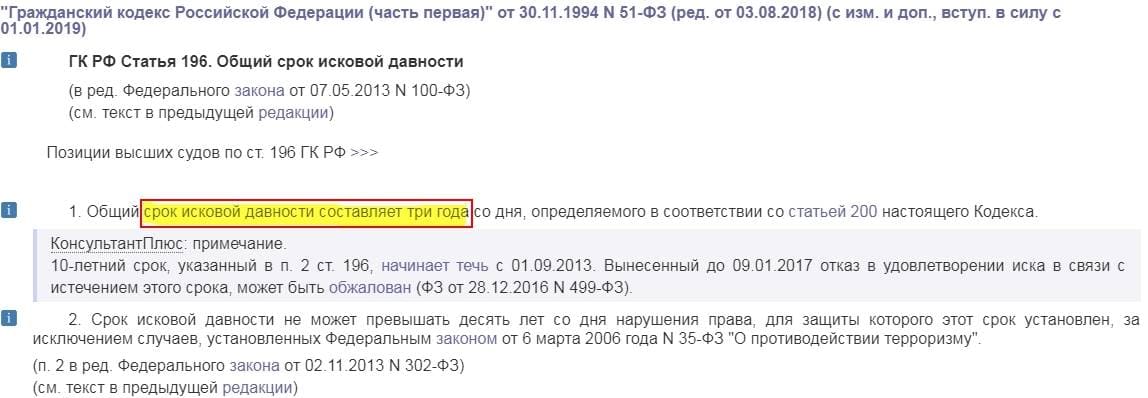
Учитывая вышесказанное, при оформлении кредита стоит помнить, что срок исковой давности по кредитной задолженности составляет 3 года. Более подробную информацию по СИД можно найти в статье 196 Гражданского кодекса РФ.
Суд откажет банку в удовлетворении иска в том случае, если заемщик сможет документально подтвердить истечение исковой давности по взысканию кредитной задолженности. В данной ситуации кредитная организация также не имеет права взыскивать просроченную задолженность своими силами. Однако для продажи или передачи долга коллекторам истечение СИД препятствием не является.
От чего зависит срок исковой давности по кредиту
СИД регулируется Гражданским кодексом РФ. В соответствии с п. 1 ст. 196 Гражданского кодекса РФ, его базовая продолжительность равна 3 годам. В случае внесения изменений, согласно п. 2 ст. 196 Гражданского кодекса РФ, срок исковой давности по кредитной задолженности не должен превышать 10 лет с момента установления нарушения прав кредитора.
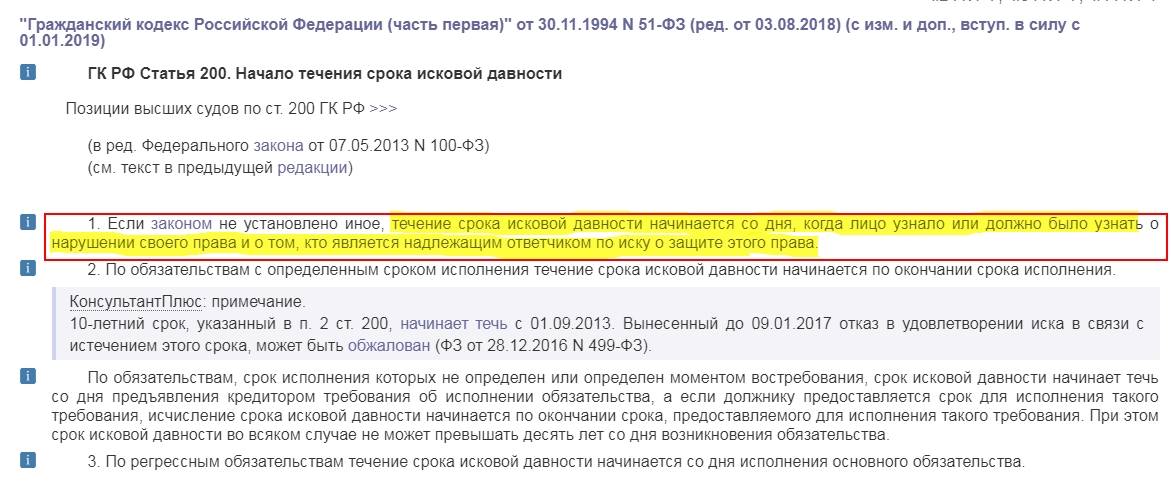
Началом этого периода, в соответствии со ст. 200 Гражданского кодекса РФ, является дата, когда кредитной организацией было отмечено нарушение ее прав по договору займа (просроченная задолженность). Для этого юристы банка в обязательном порядке фиксируют любые нарушения сроков выплат по кредиту.
Последнее слово в таком случае всегда бывает за Верховным судом, и вопрос обычно решается в пользу истца. Реже встречается ситуация, когда банк неправомерно увеличивает СИД, начиная отсчитывать его не от первой просрочки, а с даты окончания договора. В таком случае Верховный суд, руководствуясь п. 1 ст. 196 Гражданского кодекса РФ, может решить дело в пользу заемщика.
Кредитная организация может использовать еще один законный способ увеличения срока исковой давности: вынести распоряжение о полном досрочном погашении кредита через 3 месяца после прекращения выплат заемщиком. С этой даты срок исковой давности по кредитной задолженности начнут отсчитывать заново.
Изменение СИД по кредитной задолженности может произойти также в следующих ситуациях:
- внесение изменений в документы, в том числе пунктов о досрочном погашении;
- реструктуризация или рефинансирование кредита;
- подача претензии получателем кредита в связи со штрафами или пени.
Иными словами, если после фиксации нарушения прав кредитора заемщик любым способом взаимодействовал с финансовой организацией, отсчет СИД по кредитной задолженности начнется заново.
При вынесении решения суда в пользу кредитной организации, согласно ст. 21 ФЗ № 229, в силу вступает исполнительное производство. После чего срок исковой давности уже не играет роли. Взыскание суммы долга может происходить добровольно либо через службу судебных приставов.
Иногда истец за начало отсчета СИД принимает дату окончания кредитного договора. Как упоминалось ранее, в настоящее время существует успешная практика опротестования судебных решений в подобных ситуациях. Так как, согласно постановлению Верховного суда № 43 от 29.09.2009, отсчет срока исковой давности начинается с даты, когда банк узнал о неспособности заемщика погасить задолженность.
Но у кредитных организаций появилась уловка для решения подобных «проблем»: расчет СИД и выставление отдельного иска по каждой просроченной ежемесячной выплате отдельно (см. таблицу 1). В подобных ситуациях суд первой инстанции принимает сторону истца. Решение можно попытаться опротестовать в Верховном суде, но положительный исход для ответчика маловероятен.
Согласно ст. 202 Гражданского кодекса РФ приостановление срока исковой давности по кредитной задолженности допускается в нескольких ситуациях:
- внесение изменений в законы, регулирующие эту правовую область;
- наступление форс-мажорных обстоятельств;
- введение моратория;
- призыв на службу в ВС РФ;
- объявление военного положения.
Возобновление периода СИД происходит сразу же, как только перестанут действовать вышеуказанные обстоятельства. На заседании суда кредитор также может потребовать продлить срок исковой давности, ссылаясь на встречу заемщика с сотрудником банка в период существования просрочки по кредиту. Если факт встречи будет доказан истцом, то начало срока исковой давности передвинут на дату этого контакта.
Таблица 1. Пример расчета СИД по ежемесячным платежам
| Дата платежа по кредиту | Начало СИД | Окончание СИД | |
| Первая оплата | 10.05. 2018 | – | – |
| Оплата | 10.06. 2018 | – | – |
| Оплата | 10.07. 2018 | – | – |
| Оплата | 10.08. 2018 | – | – |
| Не оплачено | 10.09. 2018 | 11.09. 2018 | 11.09. 2021 |
| Не оплачено | 10.10. 2018 | 11.10. 2018 | 11.10. 2021 |
| Не оплачено | 10.11. 2018 | 11.11. 2018 | 11.11. 2021 |
| Не оплачено | 10.12. 2018 | 11.12. 2018 | 11.12. 2021 |
| Не оплачено | 10.01. 2019 | 11.01. 2019 | 11.01. 2022 |
| Не оплачено | 10.02. 2019 | 11.02. 2019 | 11.02. 2022 |
| Не оплачено | 10.03. 2019 | 11.03. 2019 | 11.03. 2022 |
| Не оплачено | 10.04. 2019 | 11.04. 2019 | 11.04. 2022 |
| Не оплачено | 10.05. 2019 | 11.05. 2019 | 11.05. 2022 |
Давайте рассмотрим пример расчета срока исковой давности по кредитной задолженности. В таблице 1 мы видим, что в мае 2018 года заемщик подписал кредитный договор, согласно которому ежемесячно 10 числа он должен вносить определенный платеж.
Гражданин сделал четыре взноса по кредиту, но, в связи с сокращением, в сентябре 2018 года стал неплатежеспособен. Соответственно, 10 сентября он не смог внести требуемую сумму в банк. Банк фиксирует нарушение прав кредитора 11 сентября 2018 г. – это начало периода исковой давности по кредитной задолженности.
Далее, если банк своими силами не может добиться от заемщика добровольного возобновления платежей по кредиту, то до сентября 2021 г. он может подать иск о возврате всей суммы задолженности через суд.
В данной ситуации расчет срока исковой давности выглядит достаточно просто. На самом же деле так случается далеко не всегда.
В течение всего 3-летнего периода исковой давности по кредиту банк имеет право взыскать всю неуплаченную сумму через суд. Но, как правило, кредитные организации, изначально пытаются решить вопрос с должником самостоятельно. К судебному разбирательству прибегают только на 2-3-й год существования просроченной задолженности.
Отдел по работе с просроченными кредитами обычно предлагает должнику такие варианты решения вопроса: изменение графика платежей, реструктуризация задолженности, оформление нового кредита для погашения существующего. Третий вариант используется очень часто, хоть и является для заемщика самым невыгодным.
По прошествии 3-летнего периода исковой давности кредитор теряет право подать в суд на должника. В данном случае иск рассмотрен не будет, и привлечь заемщика к ответственности, равно как и взыскать с него штрафы и пени, не получится.
Но не стоит особо обольщаться, рассчитывая на этот вариант, поскольку на практике такое случается очень редко.
Влияние разных обстоятельств на исковую давность
1. Если кредитная задолженность возникла по кредитной карте
Период исковой давности по кредитке также равен 3 годам. Как правило, договор по кредитной карте не включает в себя график выплат. Но в нем оговаривается, что заемщик будет возвращать задолженность частями.
В документах при этом может значиться: «заемщик обязуется не позднее 20 числа каждого месяца вносить не менее 15 % от общей суммы задолженности».
При формировании просроченной задолженности банк, выпустивший кредитку, фиксирует нарушение своих прав. И с этого момента начинается отсчет срока исковой давности.
2. Исковая давность по кредиту для поручителя
При отсутствии платежей по кредиту у поручителя могут потребовать погашения задолженности. В такой ситуации, конечно, оказаться не хочется никому. Поэтому важно понимать, какова продолжительность СИД для поручителя.
Период, в течение которого вы являетесь поручителем, как правило, указан в подписанных вами документах. В случаях, когда срок не зафиксирован, поручительство и исковая давность по нему прекращают свое действие через 12 месяцев с даты окончания договора займа. Если в течение этого срока кредитор не инициировал судебное разбирательство, вы больше не несете ответственности как поручитель.
Важно знать, что этот период – пресекательный. Это значит, что изменить его каким-либо образом (прервать, восстановить, удлинить) кредитор не сможет.
Срок исковой давности по кредиту

Что будет, если не вернуть долг банку? Банк, в данном случае являющийся кредитором, может сообщить о просроченном долге в кредитное бюро, где хранится ваша кредитная история. Наличие в ней записи об имевших место случаях просрочки платежей или невыплате долга может негативно сказаться на возможности получить кредит в будущем. Банки будут считать вас ненадёжным заёмщиком.
Игнорировать звонки и предупреждения банка не лучший вариант. В случае признания задолженности безнадежной банк вправе продать ваш долг коллекторскому агентству. Тогда начнётся ужас телефонных звонков, писем и судебных разбирательств.
Хорошая новость – у каждого долга есть срок исковой давности. Он определяет время, в течение которого кредиторы и коллекторские организации вправе через суд добиваться возврата долга с заёмщика. Знание этих сроков может помочь определить план действий при общении с заимодателями.
Выделить главное в тексте
Не ждите окончания срока исковой давности
Можно 3 года терпеть звонки банков и коллекторов, а можно всего за 6 месяцев законно и навсегда избавиться от долгов.
Нажимая на кнопку « Начать банкротство с МФЦБ » вы даёте согласие на обработку персональных данных, согласно условиям использования сайта.
Срок исковой давности по кредиту – что это
Срок исковой давности по кредиту (СИД) – это период времени, в течение которого кредиторы (банки, микрофинансовые организации и пр.) или коллекторские агентства могут законно требовать с заёмщика возврат долга, в том числе в судебном порядке. СИД определён законодательно (ст. 196 ГК РФ) и составляет три года.
Однако стоит помнить, по прошествии трёх лет кредитор всё ещё вправе добиваться погашения задолженности, и такой иск будет принят судом. Ответственность за уведомление суда об истечении СИД до вынесения решения лежит на заёмщике. В случае принятия во внимание истечения срока исковой давности суд может отказать кредитору в иске (ст. 199 ГК РФ).
Таким образом, даже после истечения срока давности долг не исчезает, заёмщик по-прежнему несёт ответственность за возврат средств. Важно понимать, что банк вправе требовать оплату долга не только у заёмщика, но и у поручителя и правопреемника , что будет более подробно описано далее.