
Можно снимать начисленные проценты раз в квартал
Капитализация процентов — причисление процентов к сумме вклада, позволяет в дальнейшем осуществлять начисление процентов на проценты.
Не найдено вкладов, соответствующих указанным параметрам
Вклады застрахованы
ПАО КБ «Центр-инвест» включен в реестр банков-участников системы обязательного страхования вкладов 9 декабря 2004 года.
Полезная информация
документы для открытия вклада Правила и тарифы Условия пролонгаций ранее открытых вкладов
Гражданам РФ
- 1. Документ, удостоверяющий личность гражданина.
- 2. Свидетельство о постановке на учет в налоговом органе (ИНН).
- 3. Страховое свидетельство (СНИЛС).
Иностранным гражданам
- 1. Документ, удостоверяющий личность гражданина;
- 2. Свидетельство о постановке на учет в налоговом органе (ИНН или его аналог);
- 3. Миграционную карту;
- 4. Документ, подтверждающий право на пребывание (проживание) в РФ.
- 5. Документ, удостоверяющий личность гражданина, должен содержать следующие сведения:
- — Фамилию, имя и (если иное не вытекает из закона или национального обычая) отчество;
- — Дату и место рождения;
- — Гражданство;
- — Реквизиты документа, удостоверяющего личность: серия и номер документа, дата выдачи документа, наименование органа, выдавшего документ, и код подразделения (если имеется);
- — Адрес места жительства (регистрации) или места пребывания.
Для заключения договора банковского вклада в банк предъявляются оригиналы документов. Все предъявляемые документы должны быть действительными на дату их предъявления. Документы иностранных граждан должны иметь перевод на русский язык.
Самый высокий процент по депозиту
Источник: www.centrinvest.ru
Вклады в Сбербанке в России
Сбербанк в России предлагает клиентам выбор из 12 вкладов. Проект BNKF предоставляет подробную информацию об условиях открытия вкладов и процентных ставках. Однако для получения самой актуальной информации рекомендуем обратиться непосредственно в call-центр банка по телефону 900.
Все вклады Сбербанка в России
СберВклад Онлайн
годовых в рублях
от 100 000 руб, на срок от 1 мес, в рублях
годовых в рублях
от 100 000 руб, на срок от 1 мес, в рублях
годовых в рублях
от 100 000 руб, на срок от 1 мес, в рублях
Лучший % Онлайн
годовых в рублях
от 100 000 руб, на срок от 1 мес, в рублях
Накопительный счет
годовых в рублях
от 3 000 руб, на срок от 1 мес, в рублях
Активный возраст
годовых в рублях
от 1 000 руб, на срок от 1 мес, в рублях
Управляй+ Онлайн
годовых в рублях
от 30 000 руб, на срок от 3 мес, в рублях
Пенсионный Плюс
годовых в рублях
от 1 руб, на срок от 3 лет, в рублях
годовых в рублях
от 30 000 руб, на срок от 3 мес, в рублях
Подари жизнь
годовых в рублях
от 10 000 руб, на срок от 1 года, в рублях
Рейтинг накопительных счетов января 2023 года! Самый высокий процент!
Социальный
годовых в рублях
от 1 руб, на срок от 3 лет, в рублях
Сберегательный счет
годовых в рублях
от 1 руб, на срок от 1 мес, в рублях
Лучшие вклады и дебетовые карты с процентом на остаток средств (альтернатива вкладу)
годовых в рублях
• Сроки вклада от 1 месяца до 1 года
• Минимальная сумма вклада — от 100.000 рублей
• Пополнение — без ограничений
Акльфа-вклад
годовых в рублях
от 3х месяцев до 3х лет
• Без ограничений по сумме вклада
• Возможность открыть лично в офисе или через интернет
• Возможность открыть вклад в разных валютах, в т.ч. и в юанях
• Все вклады застрахованы
Tinkoff вклад
годовых в рублях
• Карта Tinkoff black в подарок
• сумма от 50.000 до 3.000.000 рублей. Срок до 2 лет
• Повышенные проценты с подпиской Tinkoff Pro
Накопительный счет
до 9.5% годовых
годовых в рублях
• Пополнение и снятие по счету в любое время
• Ежемесячное начисление процентов
• Бесплатная карта с кэшбеком и милями при открытии
• Возможность оформления онлайн
• Повышенная ставка для новых клиентов
годовых в рублях
• 7,5% годовых — гарантированный доход по вкладу
• срок вклада — до 3х месяцев
• сумма — от 100.000 руб
• возможность открыть вклад как лично в офисе, так и в интернет-банке.
Программа страхования Смарт Плюс
До 13,5% годовых за 3 месяца
• Гарантированная доходность 13,5% годовых
• Сумма вклада — до 3.000.000 руб
• Возможность оформить онлайн, без посещения офиса банка
годовых в рублях
• До 9% годовых для новых клиентовbr> • Пополнение и снятие в любое время
• Возможность открыть вклад в юанях
• Все средства защищены
Советы нашего эксперта
Как выгодно открыть вклад в Сбербанке в 2023 году?
Линейка вкладов Сбербанка для физических лиц насчитывает 12 продуктов. Они отличаются между собой различными опциями, которые влияют на выплачиваемый процент. Как правило, наиболее выгодными являются вклады, которые не предусматривают досрочного закрытия и частичного снятия. Срок размещения средств также имеет значение — наибольший процент выплачивается по вкладам размещенным на полгода и более.
Очень часто банки предоставляют повышенный процент по вкладам для определенных категорий граждан, таких как пенсионеры, студенты. Также особые условия предоставляются постоянным клиентам и обладателям зарплатных карт.
Рекомендуем вам уточнить непосредственно у сотрудников Сбербанка, сможете ли вы получить повышенный процент по выбранному вкладу.
Как открыть вклад под максимальный процент?
На какой срок выгоднее открыть вклад?
В Сбербанке самым выгодным вкладом в рублях является тариф «Промо Управляй» со ставкой 11% на срок 3 мес.
Нужно понимать, что вы можете открыть вклад как на месяц, так и на год. Что выгоднее, решать исключительно вам, так как часто депозит служит лишь временным способом сохранения средств, а для получения максимальной прибыли используются другие финансовые инструменты, например, покупка облигаций.
Можно ли открыть вклад с возможностью частичного снятия?
Да, в Сбербанке в России имеется 7 тарифов с возможностью частичного снятия: «Сберегательный счет», «Пенсионный Плюс», «Социальный», «Накопительный счет», «Активный возраст», «Управляй+», «Управляй+ Онлайн».
Можно ли открыть пополняемый вклад?
Пополняемые вклады есть в линейках почти всех банков, но обратите внимание, что процентная ставка по таким депозитам обычно ниже, чем по аналогичным, но без возможности пополнения.
В Сбербанке предсталены 9 тарифов предусматривающие возможность пополнения: «Сберегательный счет», «Пенсионный Плюс», «Социальный», «Накопительный счет», «СберВклад», «Активный возраст», «СберВклад Онлайн», «Управляй+», «Управляй+ Онлайн».
Насколько надежен Сбербанк?
По размеру депозитов физических лиц Сбербанк занимает среди всех российских банков 1 место с суммой 9638.85 млрд руб. Все вклады в Сбербанке застрахованы АСВ (агентством по страхованию вкладов) на сумму 1 400 000 руб каждый. Если ваш капитал превышает указанную сумму, рекомендуем разделить его на несколько вкладов.
Можно ли открыть вклад онлайн или лучше посетить офис банка?
Если вы открываете вклад впервые, то вам потребуется явиться в офис банка лично для заключения договора (либо к вам приедет представитель банка, в случае предоставления такой услуги). В последующем личное присутствие будет необязательно — вклады и другие финансовые продукты можно будет открывать дистанционно.
Позвоните на горячую линию Сбербанка и обсудите возможность дистанционного обслуживания: 900.
Источник: bnkf.ru
Какие самые выгодные вклады предлагают банки физическим лицам
Депозит — самый распространённый инструмент инвестирования у российских граждан — простой и низкорискованный. Каждый человек хочет получить максимальную выгоду от своих вложений. Мы разобрались, какие наиболее выгодные вклады на сегодняшний день предлагают российские финансовые организации.
Как определить, что вклад выгодный
Для каждого человека критерии выгоды разные. Не всегда выгода — это максимальный процент, заявленный в рекламе.
Часто обещают высокий процент, а на деле оказывается, что такой тариф действует на крупную сумму, на длительный срок размещения, либо процентная величина растущая (сначала она намного меньше), или нужно выполнить дополнительные условия.
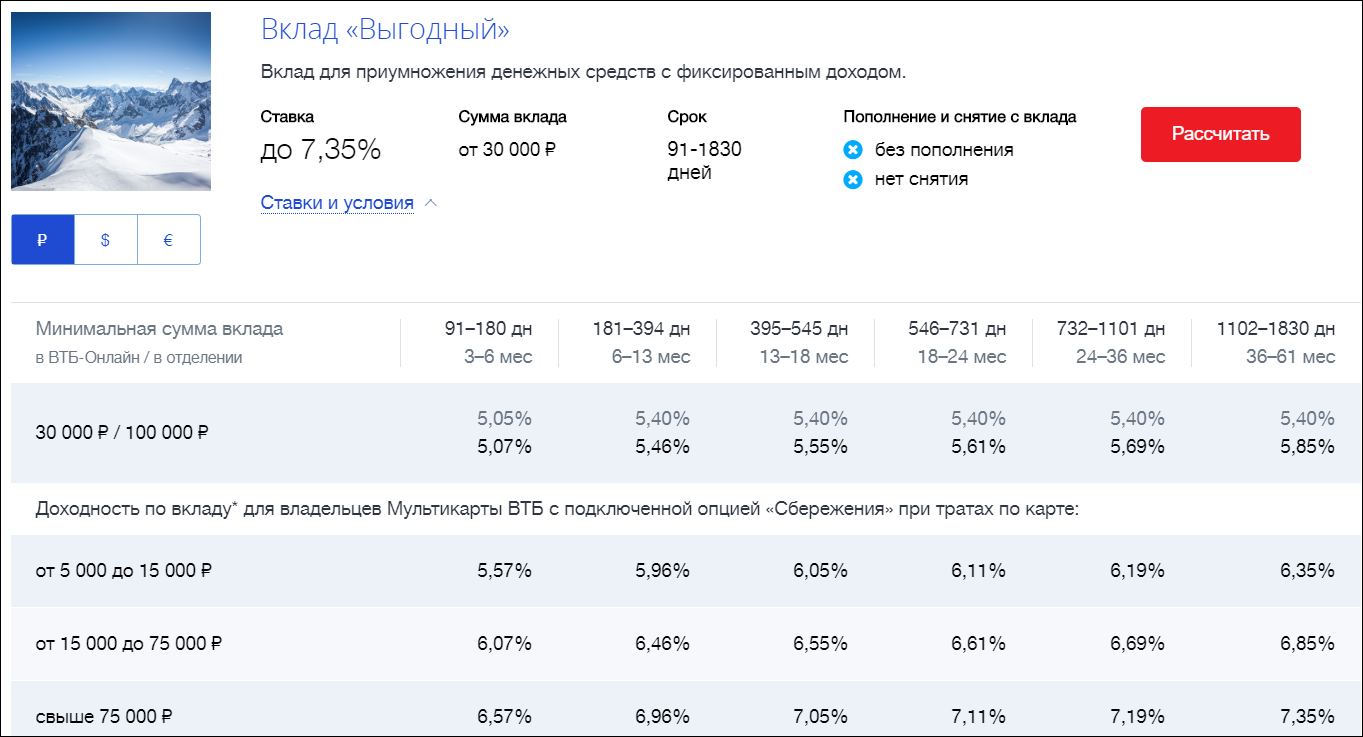
Вот пример рекламы рублёвого вклада «Выгодный» банка ВТБ.
Скриншот постера от ВТБ-групп
В рекламе заявлен доход до 7,35 %. Но этот тарифный план действует только для владельцев мультикарты с подключенной опцией «Сбережения» при сумме вклада от 75 тысяч рублей и на срок от трёх лет. Поэтому необходимо заранее ознакамливаться с дополнительными условиями.
Бывает так, что человек открыл вклад на год под самый высокий процент на текущий момент. Через три месяца Центробанк резко повышает ключевую ставку и доходность по вновь открываемым вложениям увеличивается, а по старым остается неизменной. Такой казус случился в 2014 году.
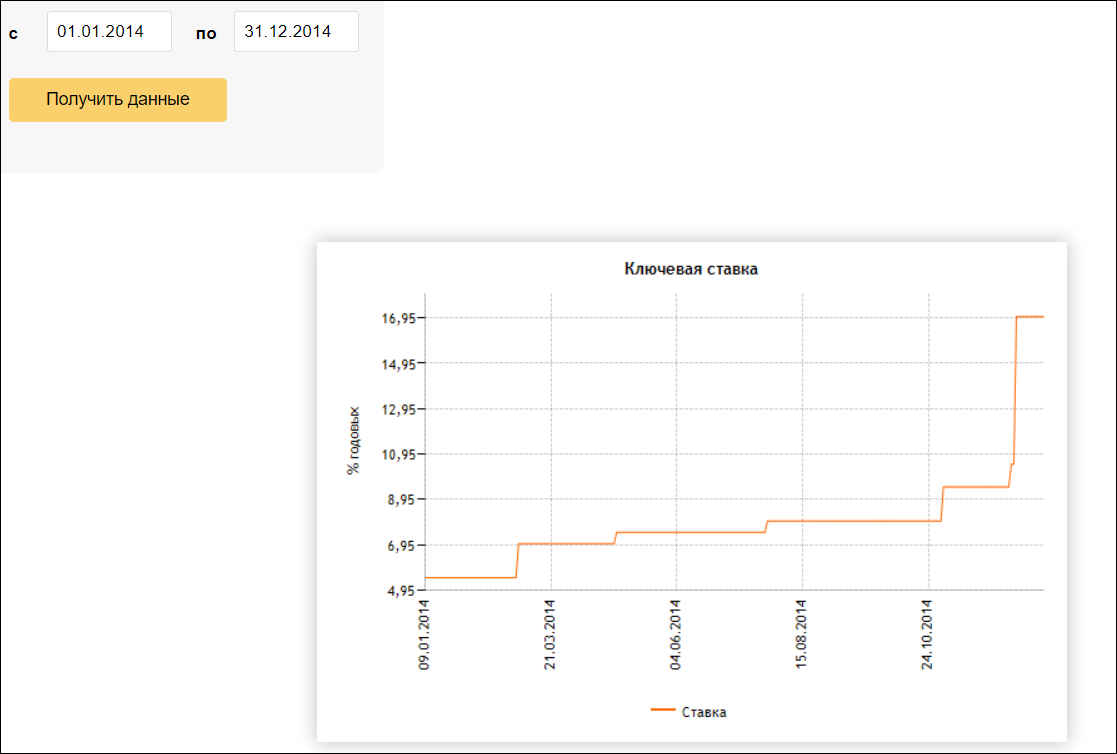
Скриншот с сайта Центробанка РФ
В 2014 году ЦБ шесть раз поднимал ключевое значение, с 16 декабря оно равняется 17 %. Как Сбербанк повышал размеры доходности можно проследить на примере вкладного продукта «Сохраняй».
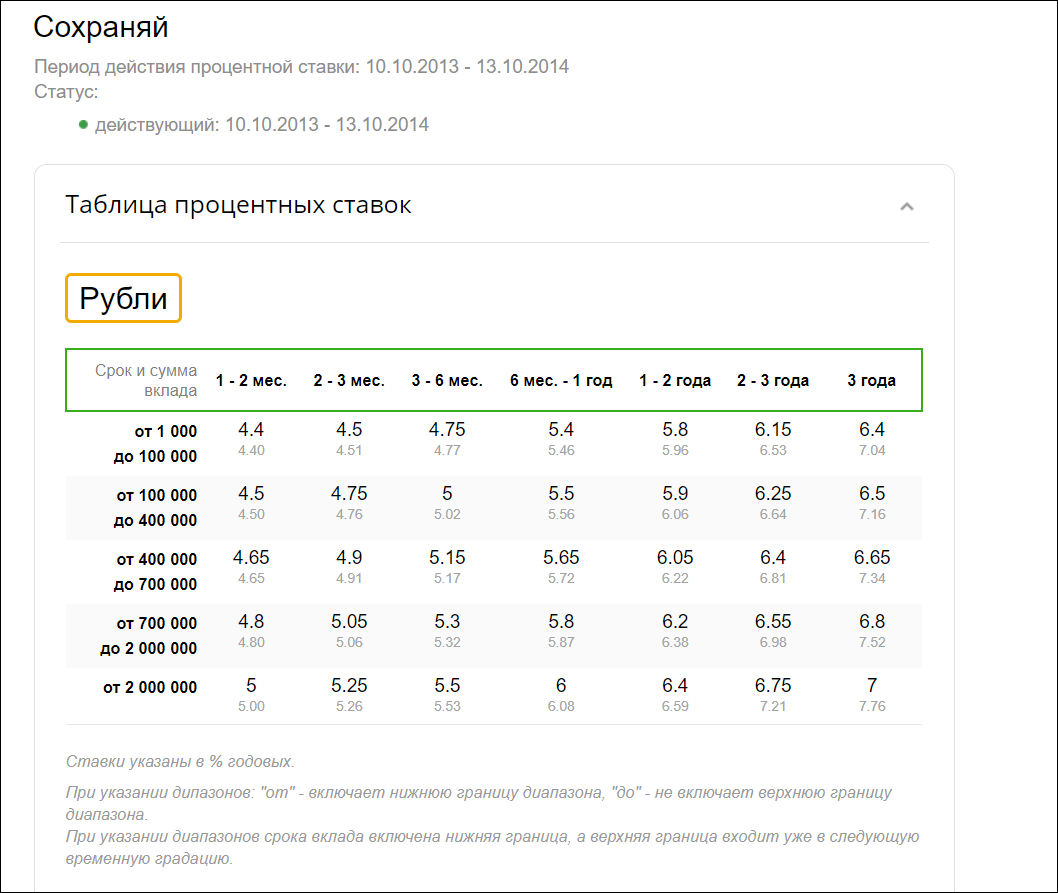
Скриншот с сайта Сбербанка
Например, вкладчик 15 сентября 2014 г. разместил 2 млн в национальной валюте на один год по ставке 6 % годовых.
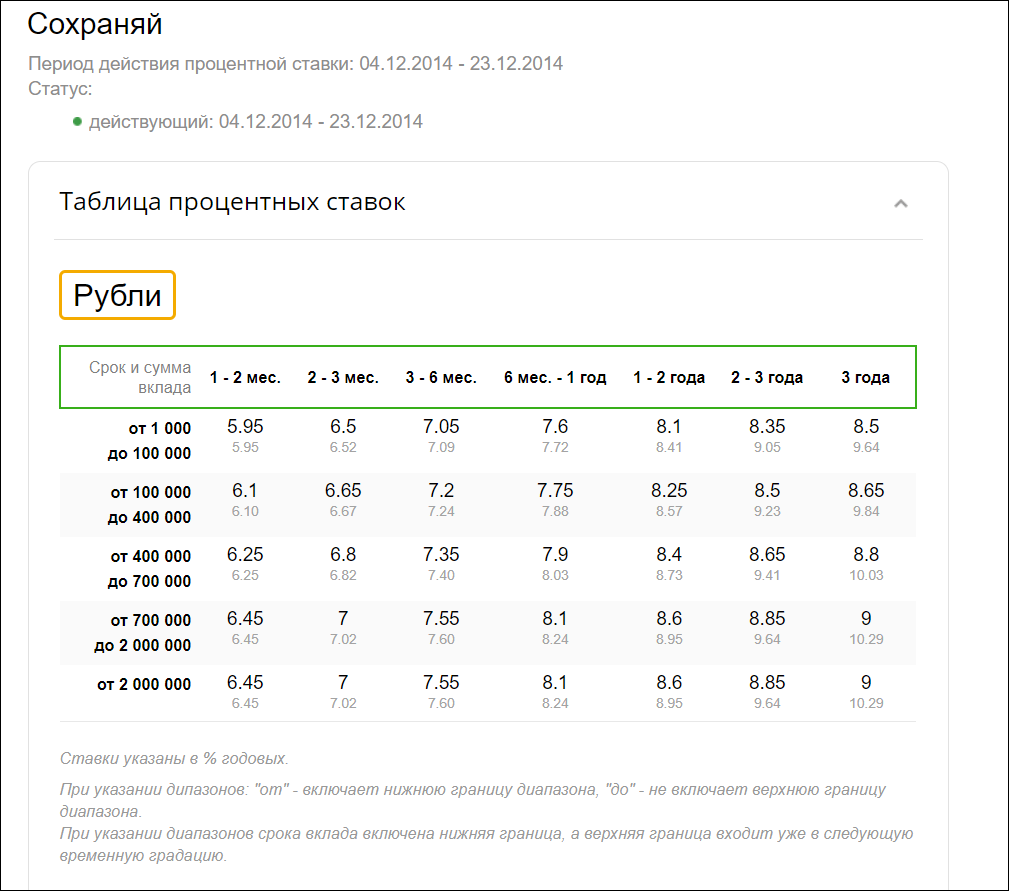
Скриншот с сайта Sberbank.ru
В декабре Сбербанк повысил ставки по вновь открываемым вкладам — при тех же параметрах ставка составила 8,1 %. По этому продукту предусмотрена ежемесячная капитализация, но при досрочном закрытии счёта применяется коэффициент 0,01 %.
Клиент может расторгнуть сентябрьский вклад, чтобы переоформить его на новых условиях, но он потеряет проценты за истекшее время.
Выгода зависит от цели человека. Например, если цель — накопить, то следует выбирать пополняемые предложения, процент по которым обычно меньше не пополняемых. Но общий доход за счёт дополнительных взносов будет больше.
Например, если положить на счёт в Сбербанк 200 тысяч на 3 года, на депозит «Сохраняй», который не предусматривает возможности добавления сумм, то ставка составит 4,9 %, а прибыль 29 400 рублей.
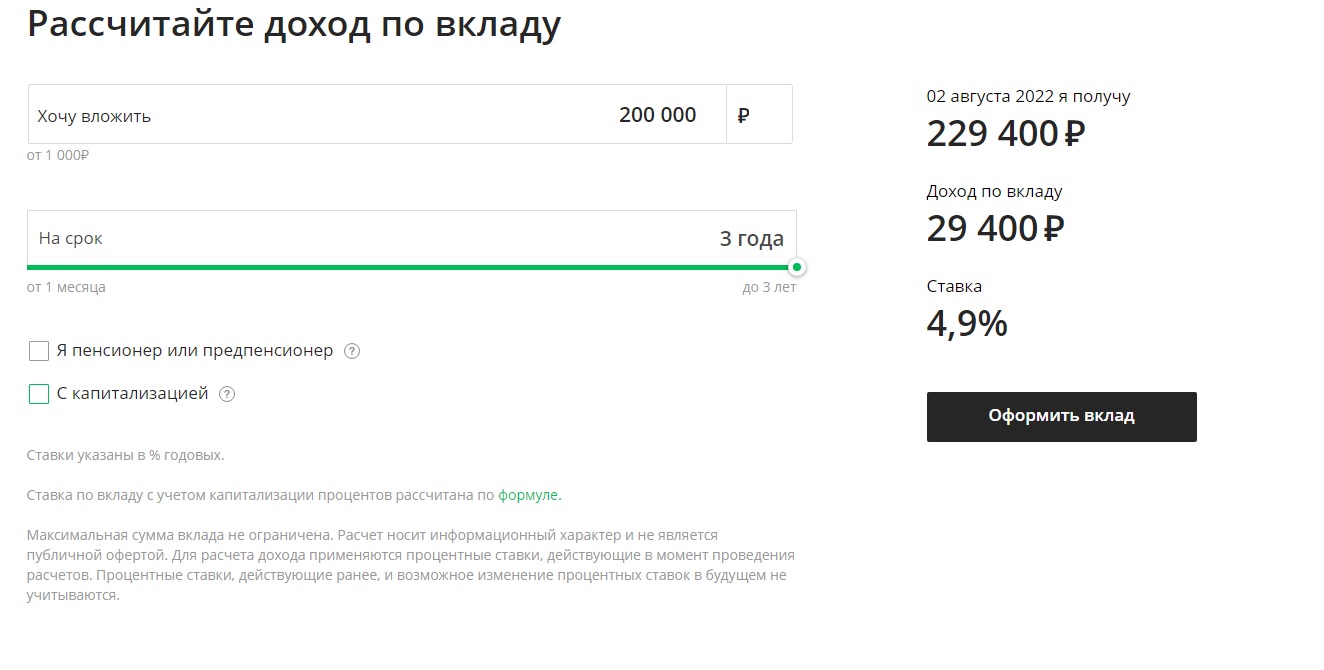
Расчёт доходности по вкладу «Сохраняй»
Если на эту же сумму и срок открыть вклад «Пополняй» и ежемесячно вносить по 5 тысяч рублей, то через три года вознаграждение составит 37 082,23 руб., накопленная сумма — 412 082,23 рублей, хотя ставка ниже — 4,3 % годовых.
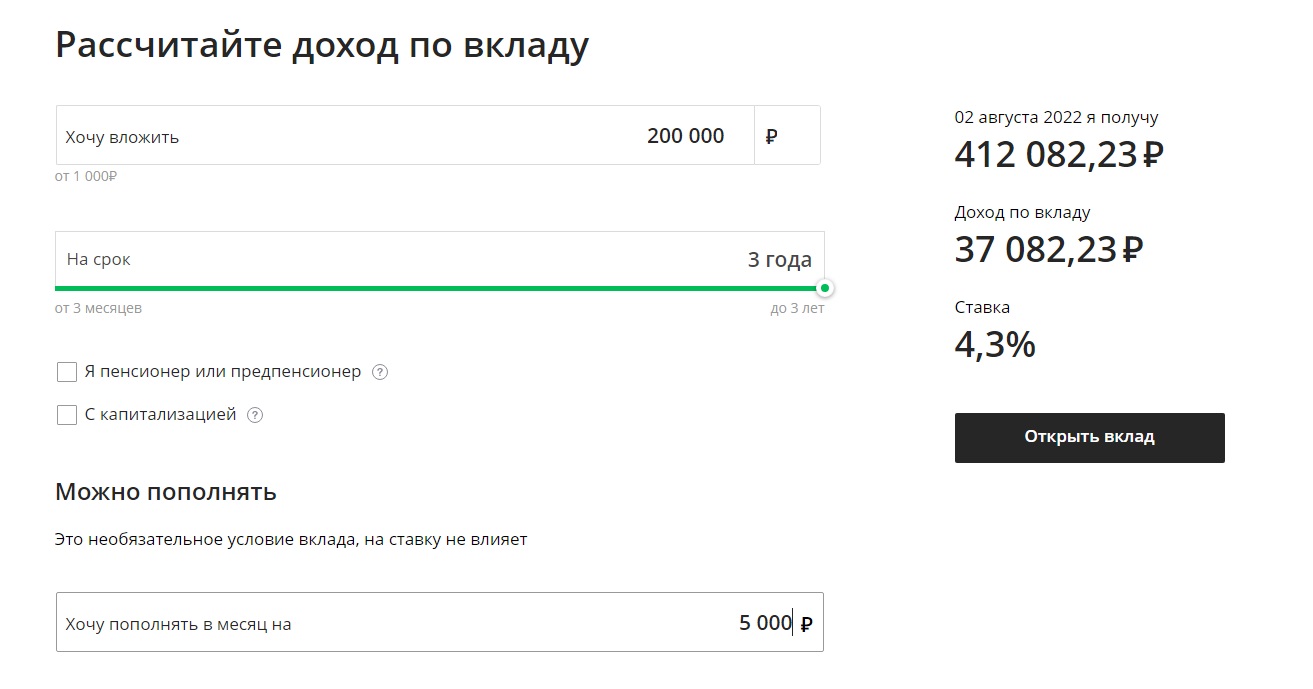
Расчёт доходности по вкладу «Пополняй»
Если не уменьшать сумму ежемесячных взносов, то доходность в сравнении с непополняемым счётом будет гораздо выше.
О чём говорит высокая ставка по вкладу
Чем выше риск — тем выше возможная прибыль и наоборот. Банковский вклад — самая нерискованная разновидность инвестирования, поэтому доходность по ним невысокая.
Финансово-кредитные учреждения предлагают множество разных вкладных продуктов, но тарифы по ним всегда будут равняться или чуть ниже ключевого значения Центробанка России. На сегодняшний день это значение — 7,25 % годовых.
При выборе вклада нужно ориентироваться на эту цифру, отклонения от неё должны быть незначительными. В крупных финансовых организациях будут самые низкие, но в то же время самые надёжные вклады.
Если предлагаемая банком цифра сильно превышает утверждённую ключевую ставку ЦБ, это говорит о проблемах с ликвидностью в кредитном учреждении. Зачем покупать деньги у населения под 12 %, когда можно их приобрести у регулятора под 7,25. В такой сделке логика отсутствует.
Если всё же появилось непреодолимое желание рискнуть, то следует учитывать следующие факторы:
- сумма вложения не должна превышать 1,4 млн рублей;
- АСВ возмещает только начисленные %.
Например человек заключил депозитный договор на сумму 300 тысяч, под 9 % на один год, по условиям которого бонус начисляется в конце срока действия. Через 11 месяцев организация обанкротилась и клиент не получит ни копейки вознаграждения, АСВ вернёт только сам взнос.
Как найти самый выгодный вклад
Чтобы сделать правильный выбор, придётся потратить личное время для изучения информации на всех доступных ресурсах. Ни в коем случае не доверять рекламным призывам.
С чего начинать и как искать:
- определиться со своими желаниями и целями;
- собрать информацию в разных банках;
- сделать расчёты на депозитном калькуляторе;
- составить сравнительную таблицу по вкладным продуктам;
- следить за решением Центробанка;
- отслеживать акции и сезонные спецпредложения.
Чтобы увидеть полную картину, нужно сравнивать вклады с одинаковыми условиями. Например, без пополнения и снятия на 1 год. В таком случае данные по разным учреждениям будут достоверными.
Не забывайте, что некоторые организации предлагают ежемесячную капитализацию, а у других бонус выплачивается в конце срока. В результате, при одинаковой процентной ставке, доходность разная.
| Росбанк «150 лет надёжности» | Почта банк «Накопительный» | |
| Сумма вклада | 50 тысяч рублей | 50 тысяч рублей |
| Срок | 1 год | 1 год |
| Процентная ставка | 6,1 % | 6,1 % |
| Капитализация | нет | ежеквартальная |
| Доход | 3050 рублей | 3132,81 руб. |
Следует обдумать способ управления своим счётом, если будет необходимо личное присутствие, а отделение находится очень далеко, то это может доставлять массу неудобств.Также можно рассмотреть возможность открытия депозитного счёта онлайн, часто по ним вознаграждение выше на несколько пунктов, чем по офлайн. Но такая возможность предоставляется не по всем продуктам.
Подборка вкладов с самыми высокими процентами
После того как регулятор понизил ключевое значение до 7,25 сорок семь кредитных организаций из топ-100 понизили проценты по депозитным продуктам.
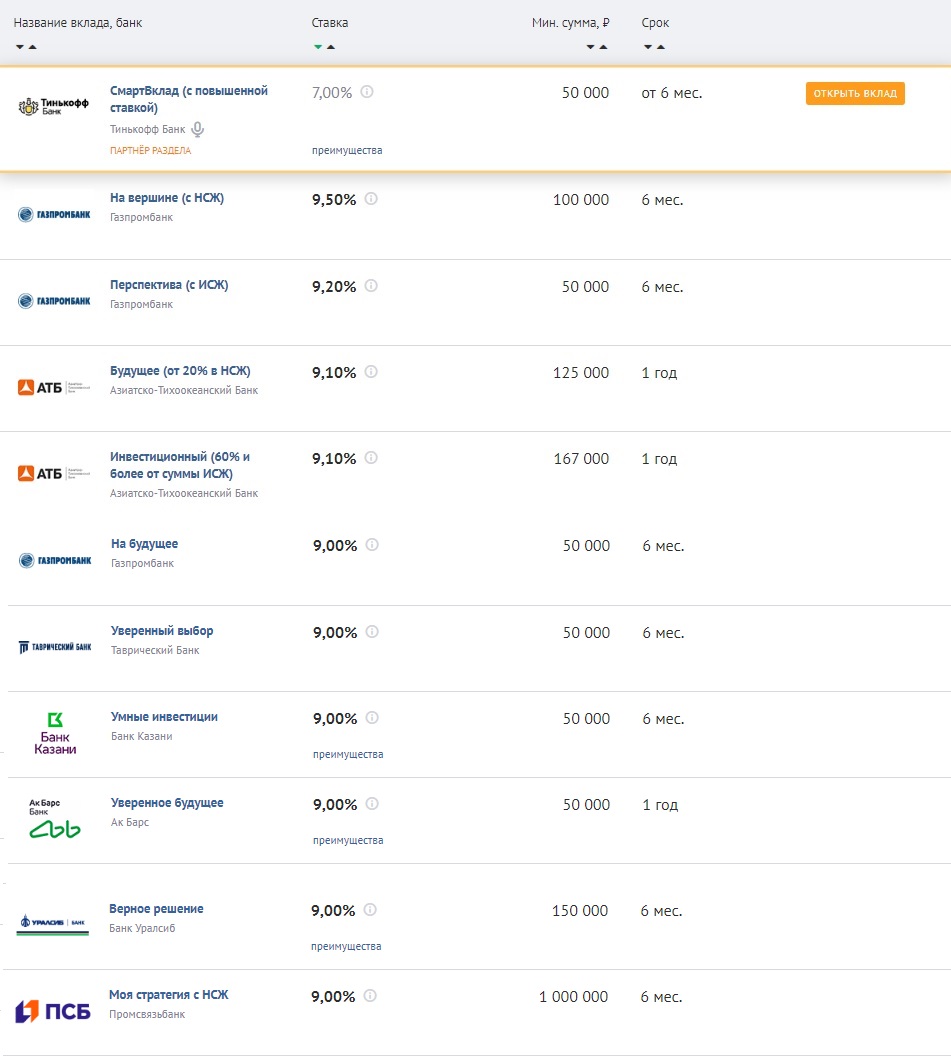
Список депозитов с самыми высокими процентами
По данным портала Банки.ру, самое заманчивое рублёвое предложение от Газпромбанка — «На вершине», с максимальной отметкой в 9,5 % и минимальным сроком 181 день. Но такую высокую цифру можно получить, если одновременно оформить полис накопительного страхования жизни (НСЖ), с минимальным размером страховой премии в 50 тысяч рублей.
НСЖ — это комплекс, состоящий из двух частей: страхование жизни и здоровья плюс накопление денежных сумм. Человек вносит взносы, часть идёт на уплату страховки, а вторая половина накапливается на личном счёте. Эти деньги компания инвестирует и выплачивает клиенту доход: гарантированный и дополнительный (если он получен).
У всех остальных предложений также присутствуют дополнительные условия в виде оформления ИСЖ или НСЖ.
Обзор интересных предложений по вкладам
При разработке вкладных продуктов учитываются пожелания и предпочтения вкладчиков. Чтобы привлечь как можно больше клиентов, специалисты придумывают различные фишки: приятные бонусы в виде подарочных карт, льготных условий и дополнительных вознаграждений.
Таблица сравнения интересных вкладов.
Чтобы сохранить и приумножить свой капитал, рекомендуется внимательно изучить все условия и ограничения.
Например, промокод надо получить заблаговременно и обязательно предъявить менеджеру перед составлением договора.
Клиентам, имеющим крупную сумму, важно помнить, что обязательное страхование ограничено суммой в 1,4 млн рублей. Следующее заседание Совета Директоров Банка России намечено на начало сентября этого года, следовательно многие кредитные организации будут разрабатывать новые интересные варианты для физических лиц.
Источник: moneyscanner.net