
Вам необходимо оформить «Заявление на выдачу справки 2-НДФЛ» через личный кабинет: раздел «Документооборот» / «Подать документ».
Как и когда удерживается подоходный налог?
Подоходный налог взимается при наличии дохода в двух случаях: при выводе денежных средств и/или ценных бумаг со счёта, или по окончании налогового периода (календарный год).
Сальдируются ли убыток и прибыль по операциям на биржах ММВБ и FORTS?
Сальдируются с 01.01.2010 года по правилам, определенным в Налоговом кодексе РФ.
Когда и в каком размере удерживают налог на дивиденды?
Эмитент взимает налог на доходы физических лиц по ставке 13% с резидентов и 30% с нерезидентов. Это происходит в момент выплаты дивидендов.
Что будет, если 31 декабря у меня не будет достаточно денег для уплаты подоходного налога?
Если до последнего рабочего дня января на вашем счёте не будет достаточной суммы свободных средств для списания налога, обязанность по уплате налога переходит с Брокера на клиента. То есть вам нужно будет подать налоговую декларацию и самостоятельно уплатить налог. Брокер лишь предоставляет сведения о неудержанных суммах в ФНС.
Как правильно зафиксировать прибыль и рассчитать налог с продажи акций?
Могу ли я самостоятельно уплатить подоходный налог?
Единственный вариант такой ситуации только тот, что указан выше.
Надо ли мне подавать декларацию в налоговую инспекцию, если вы уплатили налог за меня?
Вам необходимо подать налоговую декларацию, если у вас есть другие источники дохода.
Налоговая инспекция просит предоставить отчет брокера. Где и как мне его получить?
Какие документы нужно предоставить, если мне нужно подтвердить расходы по приобретению ценных бумаг?
Со списком документов, необходимых для подтверждения расходов при покупке ЦБ можно ознакомиться ниже:
Список документов, которыми можно подтвердить расходы по покупке ценных бумаг:
- Документ (договор) на приобретение ЦБ.
- Платежный документ (платежное поручение, квитанция об оплате).
- Выписка из депозитария (за соответствующий период) о зачислении ЦБ.
- Договор на брокерское обслуживание.
- Отчет брокера или справка о цене приобретения ценных бумаг.
- Выписка из депозитария (за соответствующий период) о зачислении ценных бумаг.
- Договор
- Платежный документ (платежное поручение, приходный ордер)
- Выписка из депозитария/регистратора (за соответствующий период) о зачислении ценных бумаг
- Договор купли-продажи с нотариально заверенными подписями
- Платежное поручение, квитанция, расписка в получении денег
- Выписка из депозитария/регистратора (за соответствующий период) о зачислении ценных бумаг
Как рассчитывается налогооблагаемая база?
При реализации ценных бумаг расходы в виде стоимости приобретения ценных бумаг признаются по стоимости первых по времени приобретений (FIFO).
В каком размере удерживается НДФЛ при выводе денежных средств?
В соответствии с НК РФ НДФЛ при выводе денежных средств удерживается следующим образом:
Какие налоги и когда взимает брокер, а когда я плачу сама // Наталья Смирнова
- если сумма вывода денежных средств больше НДФЛ, рассчитанного нарастающим итогом с начала текущего года, то при выводе удерживается вся сумма рассчитанного налога на момент вывода
- если сумма вывода денежных средств меньше или равна НДФЛ, рассчитанного нарастающим итогом с начала года, то при выводе налог удерживается с суммы вывода денежных средств (сумма вывода * 13%)
Как сальдируются налоговые базы по разным категориям инструментов?
Порядок сальдирования налоговых баз по разным категориям инструментов прописан в НК РФ.
Сальдирование налоговых баз по разным категориям инструментов производится только по окончании налогового периода или до окончания налогового периода при расторжении генерального соглашения. Логика сальдирования следующая:
- убыток по ФИСС обр. фонд. уменьшает налоговую базу по ФИСС обр. нефонд. и наоборот
- убыток по ФИСС обр. фонд. уменьшает налоговую базу по ЦБ обр. и наоборот
- убыток по ФИСС обр. нефонд. НЕ уменьшает налоговую базу по ЦБ обр. и наоборот
- финансовые результаты по ЦБ необр. и ФИСС необр. с финансовыми результатами по другим категориям операций НЕ сальдируются
Налогообложение иностранных ценных бумаг
Правила налогообложения зависят от типа дохода(разница от покупки-продажи или дивиденды), является ли инвестор резидентом или нерезидентом, типа счета и некоторых других факторов.
В некоторых случаях инвестору необходимо самостоятельно уплачивать налог в ФНС России. Рекомендуем внимательно изучить информацию о налогообложении иностранных ценных бумаг на сайтах бирж, на которых эти ценные бумаги обращаются
Источник: itinvest.ru
Налогообложение иностранных акций
Акции иностранных государств приносят частным инвесторам прибыль от их перепродажи или от дивидендов. В статье поделимся нюансами налогообложения прибыли с зарубежных ценных бумаг, которую получают резиденты РФ. Расскажем, как миновать двойное налогообложение в России и за рубежом, как правильно отчитаться по доходам и заплатить налоги, чтобы избежать штрафных санкций.
- налог с продажи иностранных акций уплачивается только в России;
- налог с дивидендов иностранных акций платится и в стране — источнике дохода, и в России, но с учетом уже уплаченного по этому доходу налога.
При получении дохода в виде дивидендов от зарубежного источника существует риск двойного налогообложения.
Когда может возникнуть двойное налогообложение
Предположим, вы резидент России, но доход или его часть получаете от иностранного источника.
Налоговый резидент России не равно гражданин России. Для того чтобы считаться резидентом РФ, достаточно находиться в России не менее 183 календарных дней в течение 12 месяцев подряд. А сам факт гражданства значения не имеет.
Как резидент РФ вы обязаны платить налоги в российский бюджет, но по законам других государств будете должны и бюджету той страны, в которой получили прибыль. Выходит, что две страны вправе взыскать налог с одного и того же инвестора. Это называется двойным налогообложением.
Однако, это не справедливо по отношению к инвестору, так как источник дохода у него был все же один. Поэтому Россия заключает с зарубежными государствами соглашения об избежании двойного налогообложения.
Как избежать двойное налогообложение
В каждой стране своя налоговая система. Разница в ставках налога может быть сравнительно небольшой, а может быть и существенной, например 10 или 40%. В России ставка НДФЛ составляет 13 или 15% в зависимости от суммы годового дохода.
Без соглашения между странами вы платите налог на дивиденды и за рубежом и в России.
Наш подписчик в 2021 году успешно торговал акциями компании, зарегистрированной в Нидерландах. Он решил еще подкупить этих бумаг. Алексей интересовался вопросом, как платить налог на прибыль с продажи нидерландских акций.
Налоговый эксперт НДФЛка.ру рассказал, что с 1 января 2022 года между Россией и Нидерландами расторгнуто соглашение об избежании двойного налогообложения. Это значит, что начиная с доходов за 2022 год, налог с дивидендов нужно платить в Нидерландах по ставке 15%, затем с этого же дохода в России 13%. Итого 28%.
Подписанное между странами соглашение предусматривает не только возможность избежать двойного налогообложения, но и получить пониженную ставку.
Если Россия и иностранное государство заключили такой договор, то на основании поданной налогоплательщиком декларации 3-НДФЛ производится взаимозачет уплаченных налогов. В итоге резидент РФ доплачивает НДФЛ в России с учетом уже уплаченной суммы налога в другом государстве или вовсе не платит.
Пример из практики экспертов онлайн-сервиса НДФЛка.ру
К нам обратилась наша подписчица с вопросом, какую сумму налога с дивидендов иностранных акций она должна заплатить в российский бюджет. Татьяна получает дивиденды по американским акциям. В США дивиденды облагаются налогом по ставке 30%.
Изучив подробно документы, загруженные клиентом в онлайн-сервис НДФЛка.ру, налоговый эксперт заключил, что в России Татьяна ничего платить не должна. Между странами действует договор, и налог в США удержан по ставке, превышающей российскую ставку НДФЛ. Однако, сведения об этом доходе в российскую ФНС все равно нужно подавать в рамках декларации 3-НДФЛ.
Также эксперт разъяснил клиенту, что налог, уплачиваемый в США, можно снизить до 10%. Но для этого нужно заполнить соответствующую форму у своего брокера, без которой сэкономить деньги не удастся.
Особенности расчета и уплаты НДФЛ
Инвестор может торговать иностранными бумагами не только через российских, но и через зарубежных брокеров. Если российский брокер выступает налоговым агентом инвестора, торгующего зарубежными бумагами, то иностранный брокер в рамках российского законодательства налоговым агентом не является.
Российский брокер рассчитывает и уплачивает за инвестора налог с продажи акций, облигаций и прочих активов и подает отчетность в инспекцию. Если же брокер — иностранная компания, тогда уплатить НДФЛ и отчитаться по сумме дохода обязан сам инвестор.
Можно ли при расчете налога учесть убытки, полученные за прошлые периоды?
Государство разрешает при определении размера налоговой базы применять налоговые вычеты при переносе на будущие периоды убытков от операций с ценными бумагами, обращающимися на организованном рынке ценных бумаг, и с финансовыми инструментами срочных сделок (ПФИ), обращающимися на организованном рынке. Таким образом, инвестор вправе зачесть убытки за последние 10 налоговых периодов и вернуть 13% от суммы полученного убытка.
Также можно перенести прошлогодние убытки (уменьшить на сумму убытков налоговую базу за прибыльный год), полученные у зарубежных брокеров
Для того чтобы учесть убытки, полученные у иностранного брокера, надо запросить у него отчет по сделкам за налоговый период. Инвестор самостоятельно рассчитывает прибыль/убыток от сделок с ценными бумагами в российских рублях. Эксперты онлайн-сервиса НДФЛка.ру помогут выполнить эти расчеты и подготовить декларацию.
Налог с операций с иностранными ценными бумагами
Оптимальный вариант налоговой ставки, по которой можно уплачивать налог с иностранных дивидендов за рубежом — подписанный между странами договор (Конвенция). А при получении дивидендов от американских компаний рекомендуется заполнять специальную форму W-8BEN, которая поможет значительно сократить расходы по налогу.
В форме надо подтвердить статус резидента России. Без одобрения этого формуляра к вам будет применяться повышенная ставка налога. И даже когда ваш статус резидента РФ подтвердится, возврат уплаченных налогов сделать нельзя.
Представить декларацию о доходах, полученных в 2022 году, необходимо не позднее 2 мая 2023 года.
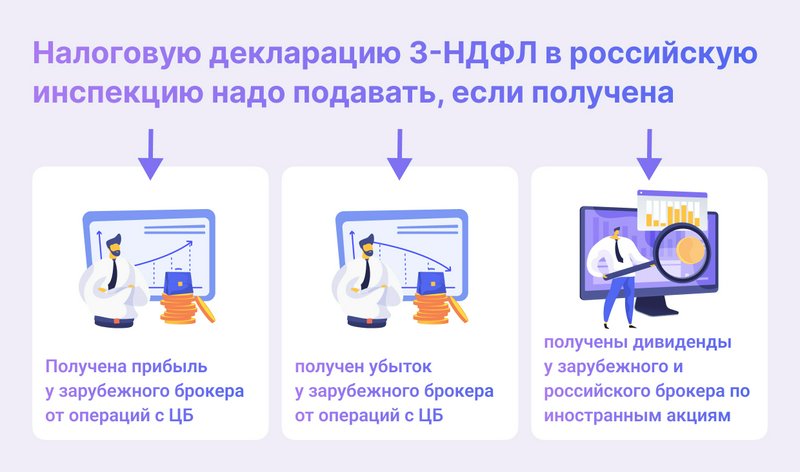
Налоговую декларацию 3-НДФЛ в российскую инспекцию нужно подавать в обязательном порядке, если:
- получена прибыль у зарубежного брокера от операций с ЦБ;
- получен убыток у зарубежного брокера от операций с ЦБ;
- получены дивиденды у зарубежного и российского брокера по иностранным акциям.
Если вы покупали ценные бумаги, но в отчетном периоде их не продавали, то декларировать эти данные не нужно.
Срок уплаты налога — не позднее 15 июля года, следующего за отчетным. Так как в 2023 году 15 июля выпадает на выходной день, то в такому случае действует перенос даты, то есть в 2023 году необходимо уплатить налог не позднее 17 июля 2023 года.
Не торопитесь платить налог на акции и дивиденды раньше, чем сдадите декларацию. Подайте сначала в инспекцию отчет и документы, которые налоговый инспектор проверит и, в случае обнаружения ошибок, поправит итоговую сумму налога.
Какие документы нужно подавать вместе с 3-НДФЛ, как не допустить досадных ошибок, вам расскажут наши налоговые консультанты.
Что будет, если не сдать декларацию 3-НДФЛ?
Если декларация подана с опозданием, то с инвестора будет взыскан штраф в размере 5% неуплаченной суммы налога в соответствии с расчетом в декларации, но не более 30 % указанной суммы и не менее 1000 рублей.
Для того чтобы торговать ценными бумагами через иностранного брокера, нужно открыть иностранный брокерский счет. Движение денежных средств, размещенных на счетах зарубежных банков, контролируются налоговыми органами. Это происходит путем автоматического обмена финансовой информацией о зарубежных банковских счетах иностранных налоговых резидентов через систему CRS (Common Reporting Standard). Данная процедура направлена на выявление лиц, уклоняющихся от уплаты налогов.
С 2018 года Россия также присоединилась к автоматическому обмену информацией. ФНС стала направлять российским инвесторам требования о предоставлении налоговых деклараций, документов и платежек, подтверждающих уплату налогов по полученным на иностранные счета доходам.
Если инвестор годами не декларировал доходы, получаемые на заграничный счет, то помимо штрафа за не сданную в срок декларацию к нему могут применить административные меры согласно КоАП РФ — за нарушение валютного законодательства и УК РФ за уклонение физического лица от уплаты налогов.
Подводим итоги:
- Резиденты РФ уплачивают налоги с иностранных дивидендов в бюджет страны — источника дохода (при наличии такой обязанности) и в российский бюджет.
- Все страны, с которыми Россия заключила соглашения об избежании двойного обложения, применяют к резидентам России пониженную ставку налога на дивиденды. Если подписать специальную форму, то налог будет еще снижен до установленного законодательством размера.
- Декларацию в ФНС РФ нужно подавать и в случае получения убытков у зарубежного брокера и при уплате налога с дивидендов только в бюджет иностранного государства.
- За несвоевременную подачу декларации и уплату налогов с доходов от сделок с зарубежными ЦБ применяются штрафные санкции.
- Заполнение декларации и расчет НДФЛ лучше доверить профессионалам.
Источник: ndflka.ru
Какой налог с продажи акций на бирже
Из этой статьи вы узнаете:
— Когда и кому нужно платить налоги с инвестиций
— Как уплачивать налоги с российских и иностранных акций
— Как уплачивать налоги с облигаций и дивидендов
— Нужно ли платить налоги со вкладов.
В конце года все инвесторы обязаны уплатить налоги с доходов от инвестиций.
Нужно ли Вам платить или за Вас это сделает брокер?
Можно ли оптимизировать налоги, чтобы платить меньше? Узнаете далее.
Какой налог нужно платить с инвестиций?
Прибыль от инвестиций на бирже облагается государственным налогом на доходы физических лиц (НДФЛ).
- 13% — для резидентов РФ на доход до 5 млн руб.
- 15% — для резидентов РФ на доход свыше 5 млн руб.
- 30% — для нерезидентов РФ (те, кто в течение последних 12 месяцев находились на территории России суммарно менее 183 дней)
Что такое доход с инвестиций?
Доход — фактическое получение прибыли.
Не нужно путать доход и повышение стоимости актива – если Вы решили не продавать и не фиксировать прибыль, то налога не будет.
С каких доходов платится налог?
- Купонные выплаты по облигациям
- Дивиденды по акциям
- Прибыль между покупкой и продажей актива: акций, облигаций или биржевых фондов. Доходы от шорта (игры на понижение) тоже считаются.
Как происходит расчет налога?
Налог на доход от торговли на бирже = (Сумма продажи актива − Комиссия за продажу − Сумма покупки актива − Комиссия за покупку) × 13% (15%)
Если Вы торгуетесь на российских биржах, то налог государству рассчитывает, взимает и уплачивает за Вас брокер.
Переоценка активов в валюте:
Пример 1:
В 2021 году Иван купил акции на сумму 100$
Курс ЦБ на дату покупки – 70 руб. за 1$
Через год Иван решил продать эти акции, на момент продажи они стоят 90$. Курс ЦБ на дату покупки – 100 руб. за 1$
Есть ли доход?
Покупка акций в рублевом эквиваленте была на сумму 7 000 руб. (100 *70 = 7000)
Продажа акций в рублевом эквиваленте была на сумму 9 000 руб. (90*100 = 9000)
Итого: доход 2000 руб.
Налог 13%: 260 руб.
Пример 2:
В 2021 году Иван купил акции на сумму 90$
Курс ЦБ на дату покупки – 100 руб. за 1$
Через год Иван решил продать эти акции, на момент продажи они стоят 100$. Курс ЦБ на дату покупки – 70 руб. за 1$
Есть ли доход?
Покупка акций в рублевом эквиваленте была на сумму 9 000 руб. (90*100 = 9000)
Продажа акций в рублевом эквиваленте была на сумму 7 000 руб. (100*70 = 7000)
Итого: убыток 2000 руб.
Налог 13%: не будет.
Налоги с российских акций.
Такие налоги удерживаются брокером самостоятельно.
- Если не выводить деньги с брокерского счета, то налог сразу будет удерживаться
- Нужно пополнить брокерский счет, чтобы деньги списались. Иначе придется самостоятельно заполнять декларацию и платить налог.
Налоги с иностранных акций. Дивиденды.
Какой налог нужно платить с инвестиций? С дохода от иностранных акций также уплачивается НДФЛ. Но! Рассчитать, удержать и заплатить его нужно будет самостоятельно, поскольку иностранные брокеры не являются налоговыми агентами в РФ.
Важно: дивиденды от иностранной компании поступают на счет за вычетом налога на доходы, который действует в стране, где зарегистрирована компания. Если этот налог меньше 13%, разницу нужно будет самостоятельно доплатить в ФНС России.
Пример: TCS Group, Русагро, Полиметалл, Эталон, X5 Retail Group и других.
Нужно открыть сайт Московской биржи и найти ISIN код ценной бумаги. ISIN код российских компаний начинается с букв RU или SU.
Так что если код бумаги начинается с других букв — это иностранная компания и за ее дивиденды придется отчитываться дополнительно.
Налоги с иностранных акций. Американские акции.
Общая ставка налога с дивидендов в Америке – 30%
Но благодаря «Договору между Российской Федерацией и Соединенными Штатами Америки об избежании двойного налогообложения …», мы можем уменьшить сумму налога с 30% до 13%, при этом заплатив США 10% налога (удерживает иностранный брокер) и доплатив 3% налога в бюджет России.
Исключения: фонды недвижимости — REIT, компании Limited Partnership.
Шаги по декларированию:
1. Запомнить форму W-8BEN до того, как планируете получить доход
2. Перевести сумму дохода в рубли по курсу ЦБ РФ на дату зачисления средств на Ваш счет
3. Посчитать 3% от первоначального размера дивидендов и купонов — то есть до вычета 10% в пользу США — и самостоятельно доплатить в казну России. Первоначальный размер дивидендов и купонов можно узнать в справке о доходах, полученных от источников за пределами РФ.
4. Подготовить и сдать декларацию 3–НДФЛ (до 30 апреля следующего года)
5. Уплатить налог (до 15 июля следующего года)
Если договора об избежании двойного налогообложения нет, то придется рассчитать и заплатить налог 13% самостоятельно.
Какие документы нужны для декларирования дохода?
- отчет о выплате доходов по ценным бумагам иностранных эмитентов (те самые 10% в пользу США)
- брокерский отчет, в котором есть вся информация о полученных дивидендах
- справка 1042-S (при необходимости)
- договор на брокерское обслуживание/заявление о присоединении к договору.
- Декларация 3-НДФЛ
Налоги с инвестиций. Вклады в 2022 году.
Новые правила с 26 марта 2022 года. НДФЛ с дохода по банковским вкладам и счетам, полученного в 2021 и 2022 годах отменили!
Расчет НДФЛ с дохода по банковским вкладам и счетам, которые будут получены 2023 году изменен: доход, с которого не придется платить налог, будет зависеть не от ставки ЦБ на первое число года, а от максимальной ставки ЦБ из числа действовавших на первое число каждого месяца в год, когда был получен доход.
Важно: налог с купонов облигаций сохранили. Его придется платить и в 2021, и в 2022, и в следующие годы.
Вклады в 2024 году.
Пример расчета налога за 2023 год (аналогия с 2021 годом):
Предположим, Вы положили 1 000 000 руб. на рублевый вклад под 6% годовых.
Полученный доход = 60 000 руб. (1 000 000 руб.*6%)
На 1 января 2023 года ставка ЦБ = 4%
На 1 февраля 2023 года = 4,25 %
Во все остальные месяцы она ниже чем 4,25 %
Для налогообложения дохода от вкладов за 2023 год налоговая будет использовать ставку ЦБ в размере 4,25% годовых как самую высокую за год.
Это значит, что сумма дохода по вкладам и счетам, не подлежащая налогообложению = 42 500 руб.
(1 000 000 руб. * 4.25%)
Доход, подлежащий налогообложению: 60 000 руб. – 42 500 руб. = 17 500 руб.
Налог к уплате: 2 275 руб. (17 500 руб.*13%)