
УСН называется упрощенной по сравнению с общей системой налогообложения — ОСН . Значимые отличия — в налогах. Упрощённую систему налогообложения любят многие предприниматели. Она подходит почти всем и делает жизнь проще: вместо кучи налогов — всего один, отчётность — раз в год и есть способы платить меньше.
Транспортный, земельный и налог на имущество предприниматели на обеих системах налогообложения платят, только если у них есть транспорт, земля или имущество в собственности.
Кому не подходит УСН
Работать на УСН могут и предприниматели, и компании, но с ограничениями. Если какое-то из этих условий нарушается , например компания открывает филиал или у нее вырастает оборот, придется перейти на общую систему налогообложения.
- Ограничения по виду деятельности. На УСН не могут работать банки, производители алкоголя и сигарет, страховые компании, микрофинансовые организации, ломбарды, аутстаффинговые компании, организаторы азартных игр, нотариусы и адвокаты; профессиональные участники рынка ценных бумаг: брокеры, дилеры, управляющие ценными бумагами и другие из главы 2 закона № 39-ФЗ
- Ограничения по организациям. Казённые и бюджетные учреждения, плательщики единого сельскохозяйственного налога, участники соглашений о разделе продукции, негосударственные пенсионные и инвестиционные фонды, иностранные организации.
- По количеству сотрудников. Штат, включая сотрудников, оформленных по гражданско-правовым договорам, не должен превышать 100 человек.
- По оборотам. На 2018 год компании и ИП могут работать на УСН , если обороты не превышают 150 млн рублей в год.
- По стоимости основных средств. Бухгалтерская остаточная стоимость основных средств и нематериальных активов компании или ИП не должна превышать 150 млн рублей. Однако в расчет идет только имущество, которое при покупке стоило 100 000 Р и выше. Права на компьютерные программы, патенты и другие нематериальные активы в лимит не входят. Условное ООО «Стартап», которое владеет правами на приложения в «Эпсторе» стоимостью 200 млн рублей и тремя компьютерами стоимостью 500 000 Р , может работать на УСН .
- По доле других организаций. Компания не может работать на УСН , если долей более чем в 25% от ее уставного капитала владеют другие организации. Если ты большой бизнес с инвесторами — переходи на ОСН .
- По филиалам. Компания не должна иметь филиалов.
Какие виды бывают
Налог платят со всех полученных денег. Расходы на товары, оборудование, зарплату сотрудников не учитываются. В большинстве регионов налог равен 6% от доходов. Но в некоторых действует пониженная ставка — от 1% до 6%. Например, в Крыму 4%.
Какие налоги платит ИП в 2022 году на УСН, АУСН, ОСНО, патенте? Как платить меньше?
Налог платят с разницы между доходами и расходами. Ставка налога — от 5% до 15%. Её определяют региональные власти:
- Ставка УСН в Москве — 15% для всех, 10% для тех, кто ведёт бизнес в сфере социальных услуг, спорта, животноводства и других из закона города Москвы.
- Ставка УСН в Санкт-Петербурге — 7% для всех.
- Ставка УСН в Екатеринбурге и Свердловской области — 7% для всех, 5% для тех, кто ведёт бизнес в сфере образования, здравоохранения, спорта и других из статьи 2 закона Свердловской области № 31-ОЗ.
Налог УСН «Доходы минус расходы» не может быть ниже 1% от доходов. Даже если год был убыточным, придётся заплатить минимальный налог.
ИП и ООО на УСН в 2023 году: какую УСН выбрать, когда и какие отчёты сдавать на «упрощенке»
Какой вид выбрать
Чтобы выбрать выгодный вид УСН, обратите внимание на два момента:
- Какая ставка налога действует в вашем регионе. Посмотрите на сайте налоговой в разделе «Особенности регионального законодательства» . Может оказаться, что для вашего бизнеса ставка УСН «Доходы минус расходы» даже меньше, чем УСН «Доходы».
- Размер расходов бизнеса. Обычно УСН «Доходы» подходят для сферы услуг, где затраты небольшие, а УСН «Доходы минус расходы» — для торговли. Если ставка УСН максимальная, то доля расходов бизнеса должна быть 70−80%. Тогда применять УСН 15% выгодно.
Более подробно о том, как и какой вариант «упрощенки» выбрать можно тут!
Как уменьшить УСН «Доходы»
Все индивидуальные предприниматели обязаны платить за себя страховые взносы, их размер фиксирован: в 2018 году — 32 385 Р . Взносы можно оплатить раз в год — до 31 декабря, а можно платить вместе с налогом по УСН , то есть поквартально.
Чаще всего выгоднее оплачивать взносы поквартально: в этом случае сумма страхового взноса за квартал уменьшает базу для расчета налога по УСН .
Из налога можно вычесть страховые взносы за ИП и сотрудников. Для этого соблюдайте правила:
- ИП без сотрудников уменьшают налог полностью, а ИП с сотрудниками и все ООО — только наполовину.
- Учитываются взносы, перечисленные в том же периоде, за который считается налог. Например, 18 марта вы заплатили 10 тысяч рублей страховых взносов. На эту сумму вы уменьшите налог УСН за I квартал.
Как уменьшить УСН «Доходы минус расходы»
Расходы бизнеса уменьшают налоговую базу — сумму, с которой вы считаете налог. Будьте внимательны: учесть можно только полезные для бизнеса и разрешённые расходы. Их список содержится в ст. 346.16 Налогового кодекса .
Нельзя учесть: покупку личных вещей, ужин в ресторане с клиентом, покупку воды и чая в офис.
Можно учесть: зарплату сотрудникам, аренду офиса, плату за обслуживание счёта в банке.
Каждый расход нужно подтвердить документами об оплате и получении товара или услуги. Оплату подтверждают кассовый чек или выписка со счёта, а получение товара или услуги — накладная или акт. Сохраните документы на случай налоговой проверки.
Когда нужно платить и отправлять отчетность по УСН
Налог по УСН нужно оплачивать каждый квартал:
- I квартал — не позднее 25 апреля;
- II квартал — не позднее 25 июля;
- III квартал — не позднее 25 октября;
- IV квартал (за год) — ООО не позднее 31 марта следующего года, а ИП не позднее 30 апреля следующего года.
Это касается именно уплаты денег, а не подачи декларации.
Налоговую декларацию по УСН нужно подавать один раз в год:
Если срок выпадает на выходной или праздник, то он сдвигается на следующий рабочий день.
Декларацию сдают по интернету через систему электронной отчетности, относят лично в налоговую или отправляют по почте письмом с описью вложения.
Ещё нужно вести книгу учёта доходов и расходов. Её вы не сдаёте в налоговую, пока она сама не попросит.
Как перейти на УСН
Уведомление о переходе на УСН можно подать сразу при регистрации компании или в течение 30 дней после регистрации.
Чтобы перейти на УСН сразу после регистрации компании, к пакету документов нужно приложить уведомление по форме 26.2-1.
Действующие компании переходят на упрощенку только с начала следующего года. Подать уведомление нужно с 1 октября по 31 декабря предшествующего года. То есть перейти на УСН в 2018 году уже не получится, но можно подать заявление в октябре и перейти на упрощенку с 2019 года.
ФНС не отправляет никаких бумажек о переходе на УСН, но вы можете попросить ее об этом — так спокойнее. Для этого напишите запрос в свободной форме или заполните специальный бланк. В ответ ФНС пришлет информационное письмо.
Иногда при регистрации новых ИП и компаний налоговики могут элегантно подзабыть о том, что надо поставить их на УСН. На всякий случай запросите информационное письмо, что вас перевели на упрощенную систему налогообложения. Сделайте это сразу после регистрации или после перехода на УСН с нового года.
Как совмещать с другими системами налогообложения
УСН можно совмещать с ЕНВД и патентом, а с ОСНО и единым сельскохозяйственным налогом — нельзя. Принцип совмещения простой: доходы и расходы учитывайте в той системе налогообложения, к которой они относятся.
Полезно запомнить
- УСН подходит для бизнеса с годовым доходом до 150 миллионов рублей, до 100 сотрудников.
Не подходит: банкам, адвокатам, ООО с филиалами. - Есть два вида УСН: «Доходы» 6% и «Доходы минус расходы» 15%. Прежде чем сделать выбор, посмотрите региональное законодательство и прикиньте расходы бизнеса.
- УСН «Доходы» уменьшается на страховые взносы за ИП и за сотрудников.
- На УСН «Доходы минус расходы» можно учесть только расходы из ст. 346.16 НК, полезные
для бизнеса и подтверждённые документами. - УСН платят каждый квартал, а декларацию сдают раз в год.
- Перейти на УСН можно только с начала календарного года или в течение 30 дней после регистрации бизнеса.
Важно!
Если у вас сезонная работа или нестабильная выручка — наймите профессионального бухгалтера. Не решайте сложные вопросы по советам и статьям из интернета. Не рискуйте!
Источник: uchet.pro
ИП на УСН 6% без сотрудников: как платить налоги и взносы в 2023 году? Разбираемся на конкретном примере!
В последнее время очень много задают вопросов про уменьшение налога по УСН в 2023 году. Это связано, конечно, с запуском ЕНС и ЕНП с 1 января 2023 года.
Процедура оплаты налогов и взносов меняется, что неизбежно вызвало массу вопросов.
Но вот недавно ФНС опубликовала материалы, в которых дает пояснения о том, как уменьшать налог по УСН для ИП на фиксированные взносы (вот первая и вторая ссылка).
Сразу хочу сказать, что да, налог по УСН можно будет уменьшать на взносы ИП «за себя».
Но вот сам алгоритм уменьшения налога по УСН на фиксированные взносы ИП сильно поменялся.
Итак, что нового в 2023 году
Налоги и взносы теперь списываются со счета ЕНС только тогда, когда возникает обязанность по их уплате.
Например, если вы поквартально будете платить взносы ИП «за себя» за 2023 год, то они просто будут «висеть» на счете ЕНС. А реально их спишут со счета ЕНС только 31 декабря 2023 года (или 9 января 2024 года, с учетом выходных).
А 1% от суммы, превышающей 300 000 рублей годового дохода, спишется со счета ЕНС 1 июля 2024 года (или 3 июля 2024 года, с учетом выходных)
Получается, что если ИП будет платить взносы ИП «за себя» в 2023 году поквартально и не будет отправлять по ним никаких уведомлений , то это никак не повлияет на уменьшение налога по УСН в 2023 году.
Все равно списание взносов произойдет 9 января 2024 года и 3 июля 2024 года, а значит, на эти взносы можно будет уменьшить только налог по УСН за 2024 год (!).
Понимаю, звучит странно, поэтому рассмотрим конкретный пример
Например, ИП на УСН 6% хочет оплатить налоги и взносы за 1 квартал 2023 года.
- Доход ИП на УСН 6% за 2023 год составил 200 000 рублей
- Налог по УСН 6% составил 12000 рублей
- ИП на УСН без сотрудников оплатил взносы ИП «за себя» за 1 квартал 2023 года в размере 11460 руб. 50 копеек.
- Делаем налоговый вычет 12000 — 11460,50 = 539 руб налог по УСН за 3 месяца 2023 года.
Знакомо? Да, опытные ИП такие задачи уже в уме решают 🙂
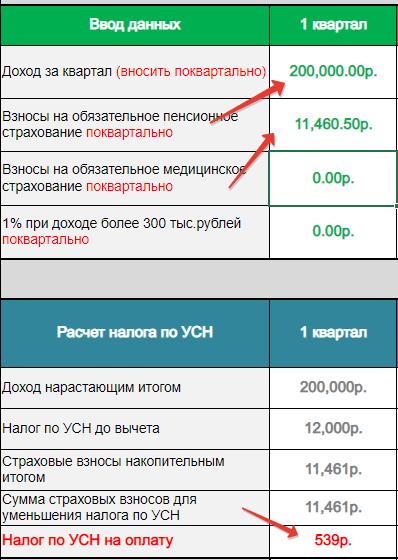
Или можете посчитать на моем калькуляторе УСН:
С расчетами ничего нового, изменений пока нет. Нужно только помнить, что взносы за 1 квартал необходимо оплатить до 31 марта 2023 года.
А вот дальше уже пошли изменения
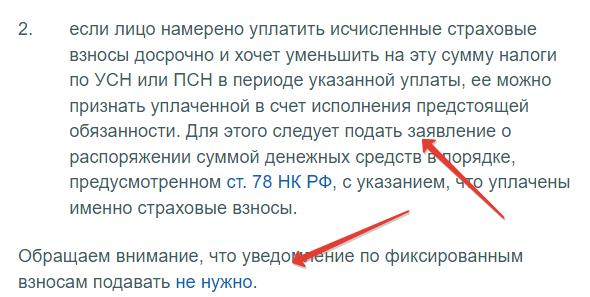
Как настаивает ФНС, уведомления об уплате фиксированных взносов ИП «за себя» не нужно. Получается что, достаточно просто пополнить счет ЕНС, уведомление отправлять на этот платеж не нужно.
Итак, взносы за 1 квартал ИП нужно оплатить до 31 марта 2023 года. Достаточно пополнить ЕНС. В нашем примере это 11460 руб. 50 копеек.
Уведомление отправлять не нужно по этому платежу. Но не спешите радоваться и читайте далее)
Платим налог по УСН за 1 квартал 2023 года
Пополняем счет ЕНС на 539 рублей и отправляем уведомление в ФНС по этому платежу.
Но, вот тут у меня сразу возникает вопрос. А какую сумму нужно указывать в уведомлении при оплате налога УСН? 12 000 или 539 рублей?
Вопрос не праздный, так как это связано последующими действиями.
Обновление. На сайте ФНС указано, что необходимо указывать уменьшенную сумму налога. В нашем примере 539 рублей.
Сразу возникает еще один вопрос: «А как ФНС узнает, что оплачены взносы? Ведь уведомления по ним не было?»
И вот тут налоговики предлагают по уплаченным фиксированным взносам ИП «за себя» отправлять заявление о распоряжении суммой денежных средств в порядке, предусмотренном ст. 78 НК РФ.
То есть, повторюсь, уведомления об уплате страховых взносов ИП «за себя» отправлять не нужно.
Но если вы хотите уменьшить налог по УСН, то обязательно (!) нужно отправить заявление о распоряжении суммой денежных средств в порядке, предусмотренном ст. 78 НК РФ.
Надеюсь, что это будет возможно сделать из Личного Кабинета ИП (пока там не весь функционал работает). Обратите внимание, что для отправки этого заявления потребуется цифровая подпись (ЭЦП). Ну бумаге это заявление не будут принимать.
Поэтому, если у вас нет ЭЦП, самое время ее получить ФНС.
Также, как я понял, в уведомлении по налогу УСН в нашем примере нужно указать 12 000 рублей.
Обновление. На сайте ФНС указано, что необходимо указывать уменьшенную сумму налога.
А в том самом заявлении нужно указать , что мы уменьшаем 12 000 рублей в счет уплаты взносов ИП «за себя» на 11460 руб. 50 копеек. Если ошибаюсь, поправьте меня.
Налог по УСН 6% платим и отправляем уведомление, а не заявление!
за 1 квартал 2023 года оплатить его нужно до 28 апреля 2023 года. Уведомление по нему нужно отправить в ФНС до 25 апреля 2023 года.
Опять-же, непонятно, что указывать в уведомлении из нашего примера. 12 000 рублей? 539 рублей?
Как пополнить ЕНС?
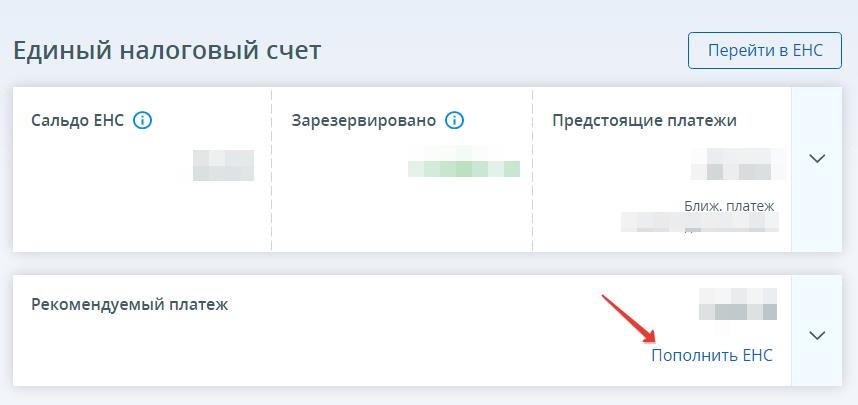
Разумеется, можно оплатить со счета ИП в банке (правда, в некоторых банках есть с этим проблемы).
Как подать уведомление об уплате налога УСН?
Лучше из Личного Кабинета ИП на сайте ФНС.
Важно! Если вы хотя бы раз отправите уведомление об исчисленных налогах, то придется пользоваться ТОЛЬКО новым способом оплаты налогов и взносов (ЕНС, уведомления, заявления об уменьшении налогов, применять ЭЦП и так далее).
У вас не получится воспользоваться переходным периодом, который будет длиться до конца 2023 года!
Как подать то самое волшебное заявление? При помощи которого можно будет уменьшить налог по УСН?
Тоже лучше из ЛК ИП. Пока его там не видно.
Но также это заявление КНД 1150057 можно сформировать в программе «Налогоплательщик ЮЛ»:
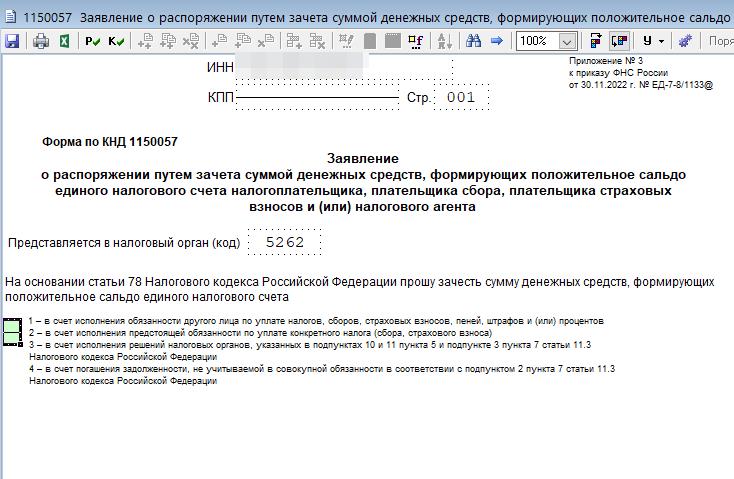
Но учтите, что это заявление можно отправить в ФНС только в электронном виде. Потребуется ЭЦП и доступ в Личный Кабинет ИП.
Отправить это заявление нужно, как я понимаю, до 31 марта 2023 года. Предварительно оплатив взносы «за себя», разумеется. Но сразу отмечу, что регламента по срокам отправки этого заявления пока нет. Поэтому, лучше отправить его пораньше. Как прояснится этот вопрос по срокам, напишу отдельную статью.
Вот такая картина вырисовывается на данный момент. Не исключено, что опять что-то изменится. Следите за обновлениями блога.
Если есть вопросы и дополнения, пишите их в комментариях ниже.
С уважением, Дмитрий Робионек.
P.S. Если вы хотите поддержать мой проект, то это можно сделать по ссылке ниже:
Вся ваша помощь, идет на развитие этого проекта для ИП и самозанятых.
Как не пропустить важные новости для ИП и самозанятых?
Если хотите быть в курсе изменений, то советую подписаться на мой Телеграмм-канал. Там уже более 8000 предпринимателей, которые делятся своим опытом.
Подписаться на обсуждения в Telegram
Я создал этот сайт для всех, кто хочет открыть свое дело в качестве ИП или самозанятого, но не знает с чего начать. И постараюсь рассказать о сложных вещах максимально простым и понятным языком.
46 комментариев к “ИП на УСН 6% без сотрудников: как платить налоги и взносы в 2023 году? Разбираемся на конкретном примере!”
Спасибо за Ваш труд! У меня возник вопрос : приближается отчетный период за 2022 год , по какому принципу будет происходить уменьшение налога по УСН за счет фиксированных взносов? По старым правилам или новым и надо ли уже сейчас отправлять «заявление о распоряжении суммой денежных средств» «задним числом» за 2022 год? Ответить
Дмитрий Робионек
Добрый день
Вот здесь писал про 2022 год: https://dmitry-robionek.ru/usn/kak-platit-nalog-po-usn-za-2022-god-v-2023-godu.html
Налог по УСН за 2022 год можно уменьшать только на те взносы, которые платили в 2022 году. А там старые правила действовали Ответить
Благодарю за быстрый ответ. Всех благ ! Ответить
А если сумма уплаченных вносов полностью покрывает сумму исчисленного налога, то подавать уведомление о «нулевом» как-то надо, или в таком случае просто ничего не отправляется, если ничего платится? Вопрос возник от того, что нулевые декларации же сдаём )
Спасибо!
Извините, если глупость спросила.. Ответить
Дмитрий Робионек
Добрый день
Хороший вопрос, пока не знаю на него ответ) Ответить
Простите, если позволю себе прокомментировать этот вопрос. Это только моё предположение. Доказательством будет служить Ваша Налоговая декларация за 2022 год, где отражаются суммы начисленных и уплаченных налога и взносов. Или я неверно трактую? Ответить
Дмитрий здравствуйте. А если по второму варианту платить т е на определённые КБК в поле 101ставить 02.То на счёт заявления совсем не понятно.Может так можно и без заявления обойтись.
С уважением Алексей Ответить
Мне тоже интересен этот вопром. Для себя решила, что в 2023 году буду платить платежками-распоряжениями. Нужны ли тогда заявления? Ответить
Ответ на мой же вопрос. Ели платить взносы по второму варианту в поле 101 ставить код 02 то заявление подавать надо. Т к в этом случае платёжка является уведомлением а на страховые взносы уведомление подавать не надо это без толку налоговая его не рассматривает.
Дмитрий остаётся открытым один вопрос надо ли подавать уведомление об авансовом платеже по налогу если страховых взносов в квартал уплачено больше чем будущий авансовый платёж т е если вычет по налогу на всю сумму налога .Ну и дальше по другим кварталам.
С уважением Алексей Ответить
Дмитрий Робионек
Добрый день
«Дмитрий остаётся открытым один вопрос надо ли подавать уведомление об авансовом платеже по налогу если страховых взносов в квартал уплачено больше чем будущий авансовый платёж т е если вычет по налогу на всю сумму налога .Ну и дальше по другим кварталам.» К сожалению, пока сам не знаю ответ на этот вопрос. Пока не нашел официального ответа Ответить
Спасибо за ответ Дмитрий!
Думаю этот вопрос многих интересует. Напишите пожалуйста как появиться ответ.
С уважением Алексей Ответить
День добрый, а есть ли ответ на этот вопрос? спасибо Ответить
Дмитрий, скажите, пожалуйста, а в какой момент подавать заявление на распоряжение: до уплаты фиксир взносов или после? Как бы да та по уведомлениям обозначена 25е число, а вот по заявлениям как? Ответить
Здравствуйте, какие кбк выбирать в заявлении по форме 1150057 ? касаемо взносов пенсионных обязательных и 1% Ответить
такие вроде
КБК по страховым взносам ИП за себя (фиксированный платеж) — 182 1 02 02000 01 1000 160.
КБК по взносам ИП за себя на ОПС в размере 1% с дохода свыше 300 тыс. руб. — 182 1 02 03000 01 1000 160.
из документа взял данные, жена бухгалтер, документ большой принесла с работы Ответить
klerk.ru/buh/articles/565948/ тут в таблице в самом конце статьи хорошо прописано в каком случае какой КБК Ответить
Дмитрий, как быть в такой ситуации: ИП УСН 6%, не уплачен авансовый платеж за 3-й квартал 22-го г. (16982 тыс. руб.). Какой алгоритм действий? Сдать декларацию за год и уплатить единый налог по старым правилам и прежним реквизитам? А также уплатить пеню за просроченный аванс отдельным платежом? Ответить
Здравствуйте, Дмитрий! А если я хочу заплатить 1% от дохода прев 300000 за 2022 до 30 апреля 2023.я же могу уменьшить на него усн за первый квартал( т е вычесть из налога за 1 кв 23 страховые за себя и 1%)? Это нужно 2 заявления? Извините за глупый вопрос, не могу разобраться Ответить
Дмитрий Робионек
Добрый день
Да можно уменьшить, так как 1% за 2022 год вы платите в 2023 году.
Я думаю, что 1 заявление (ведь вы пишете заявление на уменьшение конкретного налога, беря деньги из ЕНС) Ответить
Добрый день, Дмитрий!
Здесь, я думаю Вы ошибаетесь — на каждое действие по распоряжению ДС из ЕНС нужно отдельное заявление … Ответить
Дмитрий Робионек
Добрый день
Ну, тогда лучше в ФНС уточнить (тем более, что тема с ЕНС совсем новая) Ответить
Здравствуйте, Дмитрий! У меня два вопроса: 1. Отчетность для ИП по УСН без работников за 2022 год отправлять Почтой России можно на том же бланке, что и в прошлом году, ничего не поменялось, форма заполнения и проч.? 2. Если у меня в квартальном платеже за налог по УСН всегда получается отрицательное число после вычета квартальных страховых платежей, то мне что же, надо будут тоже заявления-уведомления через ЛК и с цифровой подписью отправлять? Или только платить поквартально 1/4 часть страховых платежей и не отчитываться? Ответить
Дмитрий Робионек
Добрый день
1. Декларация по УСН за 2022 год сдается по «старой» форме (как и в 2021 году)
А вот с отчетности за 2023 год по УСН нужна новая форма.
2. Пока не знаю ответ на этот вопрос Ответить
Спасибо за ответ, то есть я могу как раньше уменьшать налог по УСН на сумму страховых взносов поквартально, только мне необходимо подать заявление о распоряжении суммой денежных средств с указанием, что уплачены именно страховые взносы. Ответить
Дмитрий Робионек
Да, верно. Добавится только заявление на этот вычет по УСН.
Иначе просто нельзя будет уменьшать налог по УСН… Ответить
Разочарована, что Вы удалили мой комментарий, я думала, Вы помогаете… Ничего криминального не спрашивала… Ответить
Дмитрий Робионек
Так не удалял ваш комментарий
Но иногда в спаме полезные комментарии теряются, бывает такое Ответить
Здравствуйте, Дмитрий, спасибо за ваш ресурс, только им и пользуюсь, книгу покупала когда стала ИП) буду покупать ещё )
Вопрос: если я по каким-то причинам задерживаю оплату квартального платежа налога 6%, уведомление нужно все равно отправлять? Или уведомление сопровождает платёж и значит отправляется так же с задержкой ? Ответить
Вспомнила, про штраф 200 руб) значит , уведомление в срок даже если платёж с опозданием ? Ответить
Дмитрий Робионек
Да, даже с опозданием. Это же уведомление об исчисленных налогах ( а не об уплаченных) Ответить
пополнил ЕНС через банк на сумму итога по усн за 22 год. Все взносы оплачены в 22 году. через 3 дня сумма из окошка «Сальдо» перекочевала в раздел «Зарезервировано» в обязательства по взносам ОПС, при чем судя по кбк в вкладке за обязательства истекшие до 01,01,23 года. Бардак какой то. Декларацию естественно тоже подал. Ответить
Дмитрий Робионек
Думаю, что вам имеет смысл написать запрос через ЛК ИП и попросить пояснений
Там сейчас переход на ЕСН, могут быть накладки. Ответить
так и сделаю, но с слов поддержки все данные прошлых лет уже актуализированы,, знакомый подал декларацию подписав ее КЭП, данные по ней появились в лк через 5 дней, с начислениями, столько я и подожду Ответить
Дмитрий, здравствуйте. Подскажите в заявлении на зачёт сально енс в счёт страховых взносов указываем сумму, КБК и срок платежа. Вопрос может глупый, но в срок какую дату указывать? Дату непосредственного того дня когда хочу чтоб произвели зачёт? Ответить
Добрый день, Дмитрий! Вы пишите:
«Надеюсь, что это будет возможно сделать из Личного Кабинета ИП (пока там не весь функционал работает). Обратите внимание, что для отправки этого заявления потребуется цифровая подпись (ЭЦП). Ну бумаге это заявление не будут принимать.» А не могли бы указать ссылку, где говорится, что на бумаге не будут принимать. Я в 2022 году сдавал на бумаге без вопросов. Спасибо. Ответить
Дмитрий Робионек
Добрый день
Это заявление подается согласно статье 78 НК РФ. А в ней написано:
4. Заявление о распоряжении путем зачета представляется в налоговый орган по месту учета по установленному формату в электронной форме с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи или через личный кабинет налогоплательщика.
Но я очень надеюсь, что разрешат сдавать на бумаге. Но посмотрим, как говорится Ответить
Дмитрий, как вы считаете, возможен такой вариант сдачи заявления: готовим в Налогоплатильщике, готовим контейнер, и подписав отправляем через сервис , через который сдаем декларацию. просто я не могу понять как ее подать через личный кабинет Ответить
Дмитрий Робионек
Александр, не подскажу, не пробовал Ответить
Дмитрий, здравствуйте. Подскажите, пожалуйста, если ИП на УСН 6% с работниками. Мы имеем право на 50% уменьшить налог УСН с суммы страховых взносов (фиксированные ИП «за себя», 1% и за работников). Например, В 1 квартале 2023 года мы оплачиваем 1/4 ИП «за себя», 1% за 4 кв. 2022 года и страховые взносы за январь, февраль, март 2023 г. за работников.
И, например, мы подсчитали, что можем уменьшить налог на 10 000 рублей. Потом в заявлении на распоряжение этими деньгами, какой указывать КБК? Мы же взяли три разных взноса и у них разные КБК («за себя», 1%, страховые взносы за работников).
И какой срок уплаты указывать? 1 кв. 2023 . Раз мы хотим уменьшить налог именно за 1 кв. 2023 г. Ответить
Дмитрий Робионек
Добрый день
Если с работниками, то не подскажу Ответить
Добрый день, в вашем примере Уведомление по УСН необходимо подать на сумму 539 руб., а не 12000. Грубо говоря, в уведомлении отражается сумма которую необходимо уплатить и которая будет отражена на счете УСН. До 2023 года мы оплачивали сумму налога, и налоговая, с помощью КБК в платежке, относила ее на УСН или другой налог/взнос. Теперь счет единый, и уведомление создано с целью распределения налогов. Поэтому в уведомлении отражается сумма к уплате.
Может случится ситуация, что на ЕНС у вас есть переплата и вы решили ею воспользоваться, то подачей Уведомления вы уменьшите переплату на ЕНС и перенесете ее на УСН. Далее вы сдаете Декларацию УСН и суммы из раздела 1 «Сумма налога, уплачиваемого в связи с применением УСН…» должны заменить в начислениях в налоговой суммы из Уведомлений. Ответить
Дмитрий Робионек
Хорошо, спасибо Ответить
Страховые взносы в 2023г
1.Дмитрий, если в л.к. подавать только заявления на зачет фиксированных страховых взносов в авансовых платежах УСН, без уведомлений, будет ли это означать, что плательщик лишился права пользоваться переходным периодом 2023г. при помощи платежных распоряжений банку? Как считаете? Везде ведь фигурируют именно уведомления.
2.В способах доставки уведомлений и заявлений фигурирует: через ТКС при помощи квалифицированной цифровой подписи, а через л.к фнс просто электронная подпись, неквалифицированная. Это так? Или надо покупать токен и бежать в ифнс? Ответить
Дмитрий Робионек
1. Переход на новый способ только после отправки именно уведомления об исчисленных налогах
2. Не, нужно, как минимум, рутокен лайт.
Вот здесь писал: https://dmitry-robionek.ru/sovet/kak-nastroit-tsifrovuyu-podpis-dlya-lichnogo-kabineta-ip.html Ответить
Дмитрий, добрый день!
Запуталась в конец. Помогите, пожалуйста.
Зарегистрирована в мае 2023 года. Наёмных работников нет. Доход свыше 300000 в год. В июне заплатила кусочек в СФР (пропорционально) счет ЕНС с КБК 18201061201010000510 (вот тут переживаю, на тот ли КБК). В июле же я могу заплатить 6% за минусом уплаченного в июне без всяких уведомлений и распоряжений? На горячей линии ФНС просто рекомендовали на 30 июня иметь положительный остаток и ничего не писать.
Переживаю потому, что ЭЦП осталась в другом городе упакованная, что не найдешь и переправить пока не получается. И что будет, если я не подам эти заявления/уведомления? Ответить
Источник: dmitry-robionek.ru
Какие существуют виды упрощённой системы налогообложения?
Вы наверняка знаете, что упрощённая система налогообложения является отличным способом сэкономить на уплате налоговых сборов, а также значительно упростить подготовку и сдачу отчётности. В отличие от общего режима ОСНО, подразумевающего несколько видов платежей в бюджет, по УСН вам придётся платить только один налог — на прибыль (если не считать обязательные страховые взносы в ИФНС, которые упрощёнка не отменяет).
Большинство предпринимателей переходят на УСН сразу при регистрации в ИФНС. Для этого нужно написать и подать специальное заявление.
Существует две разновидности данного специального режима. И у многих возникает сложность в том, какую из них выбрать. В этой статье рассмотрим виды упрощённой системы налогообложения, объясним их различия, а также подскажем, какой из них вам будет выгоднее использовать.
Разновидности УСН
Как уже было сказано, есть 2 типа упрощёнки. Они различаются по объекту налогообложения и по ставке налога. Но они абсолютно одинаковы как для ИП, так и для ООО.
УСН 6%
Это самый простой вид данного режима. В качестве налоговой базы выступают доходы, полученные от предпринимательской деятельности. Ставка составляет 6%.
Пример. Допустим, ИП заработал за квартал 100 000 руб. С этой суммы он обязан заплатить налог на прибыль в размере 100 000 x 6% = 6000 руб.
УСН 15%
Здесь объект налогообложения – доходы минус расходы. Ставка равняется 15%.
Пример. За 1 квартал 2021 года выручка предпринимателя — 100 000 рублей. При этом у него есть подтверждённые расходы на общую сумму 70 000 рублей. Разница составляет 30 000 руб. – это и будет базой, с которой считается налог на прибыль. Он будет равняться 30 000 x 15% = 4500 рублей.
Здесь нужно знать один нюанс. Отчисления по упрощённому режиму должны быть не менее 1% с дохода. Поэтому, если разница между доходами и расходами получается отрицательной, платить всё равно придётся.
1% платится и в том случае, если эта сумма будет больше, чем 15% от разницы между выручкой и затратами.
Пример. При заработке в 100 тысяч рублей ИП произвёл расходов на общую сумму 98 тысяч. Налогооблагаемая база составляет 100 000 — 98 000 = 2000 руб. Если мы посчитаем отчисления по формуле 2000 x 15%, то получим 300 рублей. Но так как минимальная сумма взносов должна равняться 100 000 x 1% = 1000, то ИП заплатит именно 1000 руб.
Важно. При любом типе упрощённой системы необходимо платить ЕЖЕКВАРТАЛЬНЫЕ АВАНСОВЫЕ платежи! Они рассчитываются и уплачиваются до 25 числа месяца, следующего за отчётным кварталом.
Пример. Допустим, ООО работает по УСН 6%. В первом квартале доходы организации составили 150 тысяч. До 25 апреля необходимо уплатить в бюджет сумму 150 000 x 6% = 9000 рублей.
За второй квартал заработок был уже 200 тысяч. Таким образом, общий доход за полугодие равен 350 тысяч, и сумма взносов считается как 350 000 x 6% = 21 000 рублей. Но так как 9000 было уплачено по итогам первого квартала, то за полугодие нужно будет заплатить 21000 — 9000 = 12000 руб. Аналогичный расчёт необходимо проводить по итогам 3 квартала и всего года.
Кстати, ИП, работающий на УСН, может уменьшать налоги на сумму обязательных взносов на пенсионное и медицинское страхование.
Какой тип УСН выбрать?
Если вы при регистрации своего бизнеса встаёте перед вопросом, какой вид упрощёнки выбрать, то вам прежде всего нужно оценить будущие доходы и расходы.
Есть виды деятельности, в которых расходы достаточно велики. Другие же, напротив, предполагают минимум затрат.
Например, вы хотите заниматься производством корпусной мебели. Очевидно, что данный бизнес предполагает множество ежемесячных затрат – на закупку материалов, выплату заработной платы, обслуживание оборудования и т.д. Общие расходы будут большими, поэтому в данном случае целесообразнее выбрать УСН 15%. То же самое можно сказать и про розничные продажи, где присутствует закупка товаров у поставщика (к примеру, цветочный магазин).
Другой пример – это оказание бухгалтерских услуг. Текущие затраты тут минимальны – аренда офиса, коммунальные платежи, мелкие расходы на канцелярию. Можно предположить, что разница между доходами и расходами будет значительна, поэтому выбирать налоговую ставку 15% весьма расточительно. Лучше остановиться на УСН 6%.
Можно ли поменять тип УСН в ходе деятельности?
Это один из самых распространённых вопросов. Бывает, что в процессе работы предприниматель понимает, что, например, УСН 15% будет ему выгоднее, чем УСН 6%. Или наоборот. Это может быть связано с неверной оценкой своего бизнеса при регистрации, с резко возросшими расходами и т.д. – причины могут быть любыми. Как быть в этом случае?
Законодательство не запрещает менять объект налогообложения при работе на упрощённом режиме. Но делать это можно 1 раз в год и только с начала нового календарного года.
Если вы решили поменять тип упрощёнки, то до 31 декабря текущего года вы должны подать в ИФНС заявление по форме 26.2-6, и с 1 января можете применять новый режим. Следующая смена будет возможна только через год.
Если вы только собираетесь регистрировать свой бизнес в налоговых органах, то советую вам сразу определиться, на какой системе налогообложения вы будете работать. Специальные режимы в России были созданы для того, чтобы упростить жизнь предпринимателям. Пользуйтесь этой возможностью! И главное — не забывайте вовремя всё оплачивать. Спать будете спокойнее)
Я сам работаю на упрощёнке и, благодаря этому, не заморачиваюсь с различными видами налогов (как это было бы на ОСНО), а также не испытываю трудностей в заполнении и сдаче годовых отчётов. За меня всё делает классный сервис Контур.Эльба . Советую познакомиться с ним поближе, если он вам не знаком.
Остались ли у вас какие-то вопросы по видам УСН? Я постарался разжевать всё подробно, с примерами. Но если вам что-то непонятно, или вы хотите узнать дополнительную информацию, пишите свои комментарии к этой статье.
Источник: on-www.ru