
С 1 января 2020 года вступят в силу изменения в Закон № 402-ФЗ, внесенные Федеральным законом от 28.11.2018 № 444-ФЗ. Годовую бухгалтерскую отчетность за 2019 год предстоит составлять и представлять по новым правилам. С 1 января 2020 года обязательный экземпляр годовой бухгалтерской отчетности представляется только в налоговый орган по месту нахождения экономического субъекта.
С 1 января 2020 года при представлении обязательного экземпляра составленной годовой бухгалтерской (финансовой) отчетности, которая подлежит обязательному аудиту, аудиторское заключение о ней представляется вместе с такой отчетностью либо не позднее 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным годом.
От представления обязательного экземпляра отчетности освобождаются: организации государственного сектора; Центральный банк Российской Федерации; религиозные организации; организации, представляющие бухгалтерскую (финансовую) отчетность в Центральный банк Российской Федерации; организации, годовая бухгалтерская (финансовая) отчетность которых содержит сведения, отнесенные к государственной тайне в соответствии с законодательством Российской Федерации; организации в случаях, установленных Правительством РФ. Сама отчетность составляется на бумажном носителе и (или) в виде электронного документа, подписанного электронной подписью (п. 7.1 ст. 13 Закона № 402-ФЗ). Обязательный экземпляр составленной годовой бухгалтерской (финансовой) отчетности представляется не позднее трех месяцев после окончания отчетного периода.
Как проходит аудиторская проверка
Обязательные экземпляры бухгалтерской (финансовой) отчетности вместе с аудиторскими заключениями составляют государственный информационный ресурс.
С 1 января 2020 года государственный информационный ресурс формируется и ведется федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов. За представление информации, содержащейся в государственном информационном ресурсе, взимается плата. Случаи, размер и порядок взимания указанной платы устанавливаются Правительством РФ.
Бухгалтерская отчетность организации считается составленной после подписания руководителем организации:
1) экземпляра бухгалтерской отчетности на бумажном носителе — в случае, когда бухгалтерская отчетность организации составлена на бумажном носителе;
2) экземпляра бухгалтерской отчетности, составленной в виде электронного документа, электронной подписью — в случае, когда бухгалтерская отчетность организации составлена в виде электронного документа.
Данная норма Федерального закона от 28.11.2018 № 444-ФЗ вступает в силу с 01.01.2020 года, а в отношении бухгалтерской отчетности организаций государственного сектора — со дня официального опубликования этого Федерального закона, то есть с 28.11.2018 года.

Аудит в СНТ. Когда и для чего необходима аудиторская проверка в садоводческом товариществе?
Кто подлежит обязательному аудиту?
Акционерные общества
(независимо от сумм выручки и активов баланса)
Организации, в том числе Общества с ограниченной ответственностью
(при достижении дохода, полученного от осуществления предпринимательской деятельности, который определяется за год, непосредственно предшествовавший отчетному году, составляет более 800 млн. руб. или сумма активов бухгалтерского баланса по состоянию на конец года, непосредственно предшествовавшего отчетному году, составляет более 400 млн. руб.)
Страховые компании. Биржи. Профессиональные участники рынка ценных бумаг. Страховые организации.
Негосударственные пенсионные или иные фонды*.
* В настоящее время наша компания не осуществляет проведения аудита банковских организаций.

В каких случаях требуется аудиторское заключение?
| Бухгалтерская отчетность, подлежащая опубликованию должна включать аудиторское заключение (п. 10 ст. 13 Закона о бухгалтерском учете) | С 1 января 2020 года обязательный экземпляр годовой бухгалтерской отчетности представляется только в налоговый орган по месту нахождения экономического субъекта. При представлении обязательного экземпляра составленной годовой бухгалтерской (финансовой) отчетности, которая подлежит обязательному аудиту, аудиторское заключение о ней представляется вместе с такой отчетностью либо не позднее 10 рабочих дней со дня, следующего за датой аудиторского заключения, но не позднее 31 декабря года, следующего за отчетным годом. |

Чем чревато непроведение обязательного аудита?
| Нераскрытие или нарушение эмитентом порядка и сроков раскрытия информации, а равно раскрытие информации не в полном объеме карается административным штрафом для юридических лиц от 700 тыс. руб. до 1 млн руб. (ч. 2 ст. 15.19 КоАп РФ). Кроме того, на должностных лиц может быть наложен штраф в размере от 30 до 50 тыс. руб. или дисквалификацию на срок от одного года до двух лет. | Налоговые органы могут привлечь к ответственности за отсутствие аудиторского заключения в течение установленных сроков хранения. Если проведение аудита бухгалтерской (финансовой) отчетности является обязательным, отсутствие у экономического субъекта аудиторского заключения о бухгалтерской (финансовой) отчетности в течение установленных сроков хранения таких документов, в соответствии с ч. 1 ст. 15.11 КоАП РФ, является грубым нарушением требований к бухгалтерской (финансовой) отчетности, которое влечет наложение административного штрафа на должностных лиц в размере от пяти тысяч до десяти тысяч рублей. Повторное правонарушение может обернуться штрафом на должностных лиц в размере от десяти тысяч до двадцати тысяч рублей или повлечь дисквалификацию на срок от одного года до двух лет (ч. 2 ст. 15.11 КоАП РФ). |

А не лучше ли своевременно провести аудит?
Закажите обратный звонок специалиста или позвоните по телефону +7 (495) 698-63-65 и наш специалист подробно расскажет об условиях сотрудничества.
Стоимость аудиторской проверки рассчитывается индивидуально для каждой компании и формируется в зависимости от величины совершаемых операций.
Минимальная стоимость проведения обязательной аудиторской проверки — 50 000 руб.
У нас индивидуальный подход к каждому клиенту. Рады выслушать Ваши пожелания!
Аудиторская проверка организаций — независимая проверка бухгалтерской (финансовой) отчетности аудируемого лица в целях выражения мнения о достоверности такой отчетности. Под финансовой отчетностью предприятия понимается годовая отчетность, предусмотренная Федеральным законом от 21 ноября 1996 года N 129-ФЗ «О бухгалтерском учете», а также аналогичная по составу отчетность, предусмотренная иными федеральными законами. Аудиторская проверка проводится в соответствии с законом от 29 декабря 2008 г. № 307-ФЗ «Об аудиторской деятельности», а также федеральными Правилами (стандартами), утвержденными постановлением Правительства РФ от 23.09.2002 № 696 (в редакции Постановлений Правительства РФ).
Независимая аудиторская проверка в Москве необходима любому предприятию. В ходе нее не только устанавливается достоверность бухгалтерской отчетности, но также дается оценка его деятельности и финансовой стабильности. Также в ходе проведения специальных процедур проверяется и сохранность имущества, и корректность ведения расчетов с контрагентами, а также тестируется система внутреннего контроля.
Проведение аудиторской проверки — своего рода «знак качества», подтверждающий добропорядочность компании в глазах партнеров: основным показателям результатов деятельности можно доверять, расчеты с бюджетом и контрагентами ведутся корректно. Соответственно, отсутствует риск возникновения конфликта и с фискальными органами, и с дебиторами/кредиторами.
Аудит представляет собой ежегодные проверки ведения учета и формирования бухгалтерской (финансовой) отчетности организации или индивидуального предпринимателя. При организации аудита составляются специальные программы проверки, а также все работы проводятся строго в соответствии с намеченным планом. В ходе осуществления аудита идет проверка доходов и расходов, активов и капитала, порядка отражения хозяйственных операций в учете и отчётности (Балансе, Отчете о прибылях и убытках и пояснений к ним), выявление финансовых результатов и определение правильности исчисления налогов.
Существует различные виды проверок — комплексная, когда проверяются все разделы учета, и частичная, когда идет проверка отдельных участков.
Как правило, аудиторская проверке в Москве осуществляется в отношении годовой отчетности, но проверку можно проводить и поэтапно. В этом случае проверяется правильность формирования промежуточной отчетности (квартальной, полугодовой или девятимесячной).
Аудит организаций проводится только по заказу предприятия и на основе договора. Осуществление проверки сопровождается выявлением ошибок учета, которые могут привести не только к искажению отчетности, но и к налоговым рискам. Поэтому компании сами заинтересованы в услугах профессионалов, поскольку проведение аудита — показатель ее финансовой прозрачности и открытости. К тому же аудиторское заключение — это и серьезная имиджевая составляющая: компания, которая может позволить себе заказать особенные услуги, является уже состоявшимся бизнесом. А значит, у нее есть перспективы.
Стоимость проверок крупных фирм и малых предприятий значительно отличается, т.к. цена проверки зависит от величины трудозатрат и формируется в зависимости от объема совершаемых операций аудируемого лица.
Отзывы по аудиторским услугам
Здесь Вы можете прочитать и посмотреть рекомендательные и благодарственные письма по аудиторским услугам, проведенными нашими специалистами.
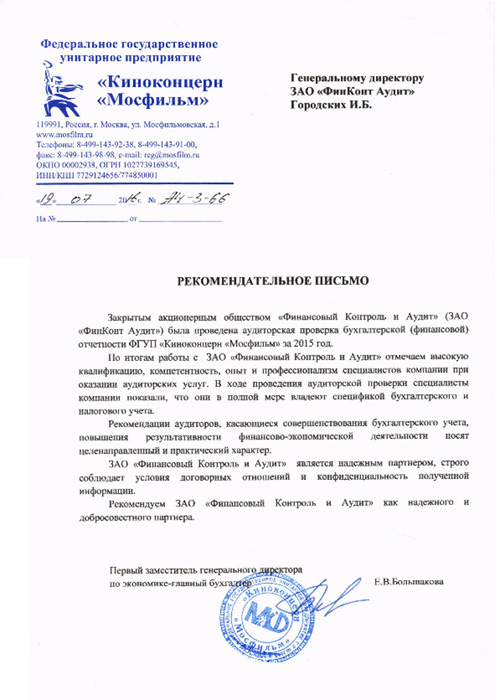
Рекомендательное письмо от заместителя генерального директора ФГУП «Киноконцерн «Мосфильм»
По итогам работы с ЗАО «Финансовый контроль и Аудит» отмечаем высокую квалификацию, компетентность, опыт и профессионализм специалистов компании при оказании аудиторских услуг. В ходе проведения аудиторской проверки специалисты компании показали, что они в полной мере владеют спецификой бухгалтерского и налогового учета. Рекомендации аудиторов, касающиеся совершенствования бухгалтерского учета, повышения результативности финансово-экономической деятельности носят целенаправленный и практический характер. ЗАО «Финансовый контроль и Аудит» является надежным партнером, строго соблюдает условия договорных отношений и конфиденциальность полученной информации. Рекомендуем ЗАО «Финансовый контроль и Аудит» как надежного и добросовестного партнера.
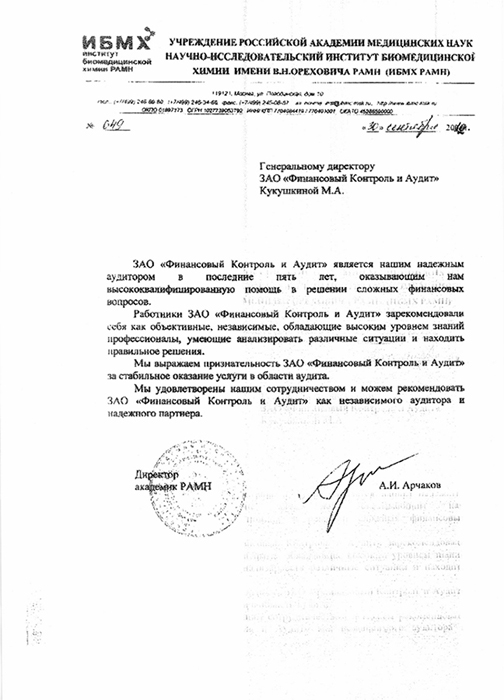
Рекомендательное письмо от директора ИБМХ РАМН
Работники ЗАО «Финансовый Контроль и Аудит» зарекомендовали себя как объективные, независимые, обладающие высоким уровнем знаний профессионалы, умеющие анализировать различные ситуации и находить правильные решения. Мы выражаем признательность ЗАО «Финансовый Контроль и Аудит» за стабильное оказание услуги в области аудита. Мы удовлетворены нашим сотрудничеством и можем рекомендовать ЗАО «Финансовый Контроль и Аудит» как независимого аудитора и надежного партнера.
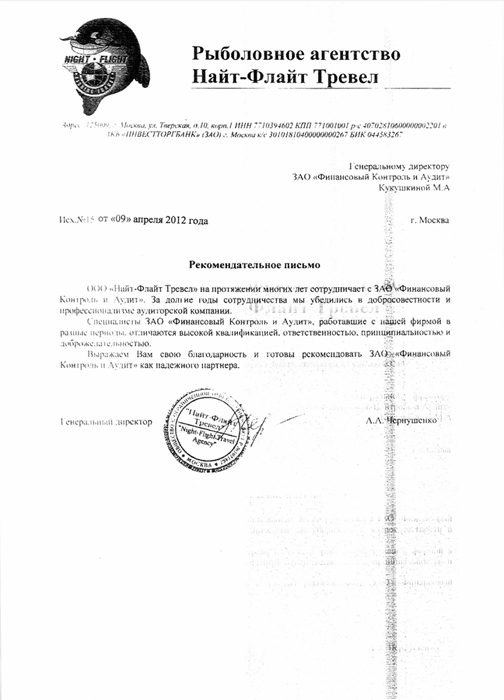
Рекомендательное письмо от генерального директора рыболовного агентства
Специалисты ЗАО «Финансовый Контроль и Аудит», работавшие с нашей фирмой в разные периоды, отличаются высокой квалификацией, ответственностью, принципиальностью и доброжелательностью. Выражаем Вам свою благодарность и готовы рекомендовать ЗАО «Финансовый Контроль и Аудит» как надежного партнера.
Нужна помощь с подбором обучающей программы?
Оставьте заявку на обратный звонок, и наш специалист свяжется с вами в кратчайшие сроки.
Источник: www.finkont.ru
Аудиторская проверка. Этапы и методы.
Аудиторской проверкой называют комплекс мероприятий, направленных на изучение экономической деятельности организации или предприятия путем анализа предоставленных документов.
При этом проверяются отчетность бухгалтерии, соответствие хозяйственным и юридическим документам, отсутствие расхождения отчетностей правилам и законодательным нормам, выполнение устава, учредительного договора, контрактов и т. д.
Цель аудиторской проверки
Главной целью аудиторской проверки является сбор объективных, реальных и точных сведений о проверяемом объекте.
В результате этого придается достоверность бухгалтерской отчетности путем выражения независимого мнения о ней.
Это достигается только тогда, когда аудиторская проверка проведена во всей полноте, в результатах ее присутствуют точность, оценка и прогноз.
Основная цель аудиторской проверки – выявление несоответствия бух.отчетов проверяемого субъекта нормативным актам
Договор на проведение аудиторской проверки
После того, как принято решение об оказании услуг аудита, обязательно заключается договор о проведении аудиторской проверки. Это официальный документ, который регламентирует отношение между клиентом и аудитором.
В договоре отображаются следующие пункты:
- Собственно предмет договора (оказание аудиторских услуг).
- Условия оказания услуг.
- Отображение прав и обязанностей субъекта и объекта проверки.
- Сроки выполнения услуги.
- Стоимость услуги.
- Способы разрешения споров.
- Отдельные фирмы включают в договор условия конфиденциальности и обязанность хранить коммерческую тайну.
- Часто в договор включаются пункты о форс-мажорных обстоятельствах и акты государственных органов.
- Обязательным является указание срока действия договора и юридические адреса сторон.
Как узнать регистрационные номер страхователя?
Как заполняется декларация по возврату подоходного налога на обучение?
Как и все договоры о предоставлении услуг, договор на проведение аудиторской проверки подписывается в двух экземплярах.
Возможно заключение договоров на разовое выполнение работ или на долгосрочное обслуживание (несколько лет).
Планирование аудиторской проверки
Подготовка аудиторской проверки (планирование) – это начальный этап проведения проверки.
Он включает в себя следующие мероприятия:
- разработка общего плана,
- разработка графиков и сроков проведения,
- определения объема, видов и последовательности осуществления аудиторских процедур. Цель этого этапа – сделать проверку эффективной.
На этапе планирования необходима согласованность с руководством исследуемого объекта, выработка основных организационных вопросов, связанных с проведением аудита.
Результатом этого этапа должна быть аудиторская программа, обязательно представленная в форме документа.
При планировании аудиторской проверки необходимо собрать информацию об индивидуальных особенностях экономического субъекта
А также собрать информацию о внешних факторах, влияющих на него (ситуация в отраслях, регионе, в стране в целом).
Программа аудиторской проверки
Аудиторская программа выполняет две функции.
- Во-первых, она позволяет осуществлять оперативный контроль над проведением аудита,
- во-вторых, является инструкцией для самого аудитора.
Большинство аудиторских компаний составляют и документально оформляют аудиторские программы для каждой конкретной аудиторской процедуры.
Как рассчитывается бестарифная система оплаты труда?
Как учитываются общепроизводственные расходы на счете 25?
Обязательными в аудиторской программе являются
- указания проверяемой организации,
- сроки проверки,
- состав аудиторской группы,
- перечень аудиторских процедур,
- ресурсы проверки.
Кроме того указываются планируемый аудиторский риск и планируемый уровень существенности.
Виды и методы аудиторских проверок
Используя различные критерии, выделяют разные виды аудиторских проверок.
- В зависимости от категорий аудиторов выделяют государственный, внутренний и независимый аудиты.
В зависимости от поставленных целей различают аудиты для
- проверки финансовых средств и соблюдения принципов ведения бухгалтерского учета,
- проверки соблюдения законодательства и стандартов,
- проверки методов функционирования производственной системы,
- проверки надежности информации.
Аудиторская проверка бывает обязательной и инициативной. Обязательная проводится планово в случаях, утвержденных законодательно, а инициативная – при требовании экономического субъекта.
Кроме того проверка бывает первоначальной (организация проверяется впервые) и повторяющейся (проверка идет планово, согласно заранее составленному графику).
Методы аудиторской проверки или приемы, использующиеся при оценке состояния объекта, можно разделить на три группы:
- Изучение текущего состояния объекта.
- Анализ объекта.
- Оценка.
Как правильно заполнить счет-фактуру?
Что включают накладные расходы, их учет в бухгалтерии.
ОГРН – что это и для чего служит: https://buhguru.com/buhgalteria/poleznoe-buh/chto-ehto-ogrn-i-zachem-ego-ukazyvat-v-dok.html
Методы первой группы аудита включают в себя органолептические приемы (осмотр, оценка количественного состояния, измерение различных параметров, лабораторный анализ, визуальные наблюдения).
Наиболее часто используемым в этой группе метода является проверка фактического наличия (т. н. инвентаризация). Существует множество организаций, имеющих большой опыт и квалифицированный персонал для проведения подобных мероприятий.
Аналитические процедуры или приемы второй группы методов аудита направлены на сравнение отдельных показателей отчетностей.
Обязательно применяются статистические расчеты и изучение экономико-математических моделей
Оценка объекта аудиторской проверки – это изучение его в динамике и, по своей сути, прогноз будущего состояния.
Аудиторская проверка финансовых результатов
Объект проверки – бухгалтерская прибыль или убыток, которые формируется как конечный результат всех хозяйственных операций объекта.
Финансовый результат представляет собой баланс всех операций, которые сгруппированы по категориям (доходы и расходы).
Финансовый результат всегда оценивается за определенный (отчетный) период.
Для оценки используются
- документы доходов и расходов предприятия,
- учетные регистры,
- отчеты об убытках,
- прибылях и другие.
Аудит, проведенный авторитетной компанией, повысит степень доверия клиентов и кредиторов
По результатам проверки выдается подробное аудиторское заключение и ценные рекомендации для менеджеров компании.
Источник: buhguru.com
Как провести внутренний аудит в компании

Найти слабые места в организации бизнес-процессов предприятия, а также определить потенциал для развития и, возможно, новые точки роста — задачи, которые помогает решить внутренний аудит. Рассказываем, что он из себя представляет.
- Что такое внутренний аудит компании
- Цели и задачи
- Виды внутренней проверки
- Как организовать внутренний аудит
- Кто
- Как часто
Что такое внутренний аудит компании
Внутренний аудит — это система контроля происходящего на предприятии. Его организуют непосредственно в компании.
Если не относиться к проверкам формально и не выполнять их лишь для галочки, то они могут рассказать много интересного о вашем предприятии. Также внутренний аудит часто проводят, когда компания находится на пороге изменений. Инвестор или новый партнер наверняка захочет знать подробности о состоянии организации.
Если вашему бизнесу потребуется поддержка, вы всегда можете обратиться за помощью в Совкомбанк. У нас вы сможете получить деньги быстро и без лишних формальностей. Изучите условия и оставьте заявку прямо сейчас!
Ну сухом языке закона аудит — это независимая проверка бухгалтерской (финансовой) отчетности и оценка ее достоверности.
Регулярный внутренний контроль — прямая обязанность любой компании, которая ведет бухгалтерский учет. Это касается всех форм организации бизнеса, кроме индивидуальных предпринимателей.
Есть категории организаций, для которых аудиторская проверка обязательна, а требования к проверяющим определяет министерство финансов. К таким юрлицам относятся:
- госкомпании;
- инвестиционные фонды;
- АО, среди акционеров которого государство, регион или муниципальное образование;
- банки;
- ;
- бюро кредитных историй;
- и другие .
Предприятия, которые нельзя отнести к этим категориям, могут самостоятельно определять, с какой частотой проводить проверки и чьими силами — собственных сотрудников или наемных аудиторов.
Профессия аудитор: кто это и чем занимается
Цели и задачи
Цель внутреннего финансового аудита — выявить и оценить риски, с которыми может столкнуться предприятие. А также определить потенциал изменения бизнес-процессов, чтобы повысить эффективность производства.
Задачи внутренней проверки можно определить так:
- выявить проблемные участки бизнес-процессов, которые негативно влияют на результаты работы;
- найти системные ошибки, недочеты, а также злоупотребления;
- определить возможные риски и предложить пути их минимизации;
- дать руководству представление о положении дел на предприятии;
- оценить эффективность работы подразделений;
- проконтролировать соблюдение стандартов управления, принятых в компании;
- убедиться в достоверности отчетности;
- найти потенциал для оптимизации ресурсов.
Бизнес исчерпал предел роста? Пора менять стратегию и привлекать новые эффективные ресурсы. Один из них — кредит на расширение бизнеса от Совкомбанка. Выберите любую из трех программ льготного кредитования ИП и ООО и получите мощный финансовый поток на очень выгодных условиях: для IT-предпринимателей и сельзохпроизводителей — до 5%, для остальных субъектов МСП — не более 10,25%
Виды внутренней проверки
Есть несколько разновидностей аудита, у каждой из них свои задачи.
- Финансовый . Внимание — на бухгалтерскую отчетность. Главная цель — оценить эффективность расходов. Также важно обратить внимание на налоги: насколько правильно и своевременно их оплачивают, всегда ли вовремя передают отчетность в налоговую службу, оптимален ли налоговый режим. Возможные нарушения лучше найти и устранить самостоятельно, не дожидаясь штрафов от профильного ведомства.
- Операционный . Акцент на контроль бизнес-процессов: насколько эффективно выстроена работа структурных подразделений, выполняются ли планы, удается ли придерживаться смет, нет ли злоупотреблений со стороны сотрудников.
- Криминальный — выявление рисков, связанных с нарушением закона. Слабые места — налоговый учет и обязательные отчисления в бюджет разного уровня.
- Аудит соответствия . Главный вопрос — насколько тщательно соблюдаются законодательство и отраслевые нормы регулирования? Позволяет понять, что ждет организацию в случае внеплановой проверки, например, пожарной или трудовой инспекции. На крупных предприятиях с развитой филиальной сетью также важно отслеживать, удается ли придерживаться корпоративной политики на местах.
- Экологический аудит актуален для производственных предприятий. Цель — определить, соблюдает ли предприятие требования норм по защите окружающей среды.
- Аудит информационных технологий . С ростом цифровизации и автоматизации многих процессов увеличивается значимость именно этого вида проверки. Важно периодически оценивать безопасность и эффективность управления в информационной системе предприятия.
Как организовать внутренний аудит
Внутренний контроль регламентируют учредительные документы компании. Детали зависят от масштабов организации, ее структуры, выбранной системы документооборота.
Кто
Закон не ограничивает круг потенциальных проверяющих. Министерство финансов оговаривает несколько вариантов:
- руководитель, это рабочий вариант для небольшого предприятия;
- комиссия из сотрудников, чья квалификация позволяет проводить инспекцию;
- специально созданный и постоянно функционирующий отдел. Оправданно для крупных организаций.
При этом для аудита бизнеса любого масштаба допустимы специалисты, приглашенные со стороны.
Мнение эксперта
Виктор Котыхов
Исполнительный директор IT-компании «Энтера»
Чтобы сделать внутренний аудит более эффективным, можно привлечь внешних специалистов, которые помогут взглянуть на внутренние процессы компании со стороны.
Если у вас есть возможность организовать отдел внутреннего аудита, постарайтесь построить его работу так, чтобы он был независим от других подразделений. Лучше, чтобы собранные данные он передавал только руководству. Таким образом можно избежать конфликта интересов внутри компании.
Нельзя забывать и про современные средства цифровизации и автоматизации, которые стали активно внедрять в свои бизнес-процессы компании. Например, современные ERP системы помогут оценить эффективность каждого из отделов в зависимости от их метрик и KPI.
Эффективность и точность аудита повысят электронные архивы. Документы в таком формате намного лучше структурированы, и к ним проще получить доступ.
Как часто
Периодичность проверки устанавливает руководитель предприятия.
Важно исходить из потребностей компании и ее возможностей. Если организация небольшая и для проверки придется отвлекать сотрудников от их основных обязанностей, частые ревизии вряд ли целесообразны.
Однако если речь идет о крупном предприятии, где аудитом занимается специально выделенное структурное подразделение, то проверки можно проводить несколько раз в год.
Для большинства ситуаций оптимальная частота — один раз в квартал. Такая периодичность актуальна для проверки налоговых отчислений и бухгалтерской отчетности в целом.
Первые банкноты из пластика появились в Австралии, чему предшествовало появление большого количества фальшифых купюр.
Источник: sovcombank.ru