
Всем привет! В этом обзоре поговорим о том, какой картой лучше пользоваться за границей в путешествии и представим рейтинг 8-ми лучших банковских карт для путешествий за рубеж.
Сегодня о преимуществах банковских карт перед наличными деньгами знает, наверное, каждый пользователь.
Особенно выгодно пользоваться картой банка в путешествиях, оставив на непредвиденные расходы небольшую сумму наличных.
Расскажем о лучших банковских карточках для путешествий, как дебетовых, так и кредитных.
Выбирая банковскую карту для путешествий, найти надежный банк мало. Следует знать правила и особенности пользования пластиком за границей.
О лучших картах с бонусами для путешествий
При выборе карты для путешествий за рубеж следует обратить внимание на следующие критерии карточного продукта:
- защищенность карточки (наличие чипа, магнитной полосы и пр.);
- размер комиссии при обналичивании;
- продолжительность грейс-периода (для кредиток);
- наличие бонусной программы;
- комиссия при конвертации валют.
Карты, созданные для путешественников, имеют программу кэшбэка.
Банковские карты, работающие для россиян за границей в сентябре 2023: Мир, Union Pay, Как ПЛАТИТЬ
Процент потраченных средств возвращают пользователю на карточный счет.
Возврат может осуществляться живыми деньгами и баллами или милями, которые потом можно обменять на покупку билетов, бронирование гостиничных номеров, аренду автомобилей и т.п.
Каждая карта имеет свои условия.
Дебетовые карточки
На дебетовой карте хранятся личные средства владельца. Правда есть «дебетовки» с овердрафтом, когда банк дает небольшие средства в долг.
Альфа-Банк – «Alfa Travel Premium»
Карточка является Премиальной. Первые 3 месяца держатель пользуется картой бесплатно.
- кэшбэк до 11% суммы, потраченной на покупки;
- начисление процентов – до 8% годовых на остаток (ежемесячная выплата);
- отсутствие комиссии при обналичивании в любых устройствах самообслуживания мира.
- кэшбэк до 7,5% за авиабилеты, до 10% за билеты на поезд при их покупке на сайте Alfa Travel;
- кэшбэк до 11% при бронировании номеров в отелях на сайте Alfa Travel;
- кэшбэк до 5% при остальных покупках.
Кэшбэк начисляется в милях. Одна миля равно одному рублю.
Накопленными милями можно оплачивать билеты и бронировать номера в отелях на сайте travel.alfabank.ru. Оплата возможна как частично, так и в полном объеме.
Райффайзенбанк – «Visa Classic Travel»
По карте за все покупки начисляются мили. За каждые потраченные 40 руб. владелец получает 1 милю. В День рождения владельца карты банк дарит ему 1000 миль.
Бонусные мили действительны в течение 3 лет. Их можно обменять на сайте iGlobe.ru, чтобы:
- бронировать авиабилеты, номера в отелях;
- арендовать транспортное средство;
- заказать билет на поезд;
- оплатить страховку.
Карту можно бесплатно пополнять с карт сторонних банков. При снятии денег в банкоматах финучреждения и партнеров банка комиссия отсутствует.
Услуги ЖКХ, мобильная связь, интернет и кабельное телевидение оплачивается без комиссии.
Стоимость обслуживания карты в рамках пакета «Оптимальный» составляет 500 рублей в год.
Тинькофф Банк – «ALL Airlines Black Edition»
Владелец карточки получает бесплатные авиабилеты за покупки и расширенную страховку для путешествий.
Также держателю карты доступны:
- консьерж от Prime;
- бизнес-залы Lounge Key;
- автоконсьерж «Делисервис».
По программе кэшбэка карты можно копить мили и менять их на билеты любой авиакомпании. 1 миля равна 1 рублю. Начисление кэшбэка:
- 10% за номера в отелях и аренду авто;
- 7% за покупку авиабилетов;
- 5% за туры и билеты на поезд.
Кэшбэк начисляют при условии, что операции проводились через сервис Тинькофф Путешествия. Также на любые покупки начисляют кэшбэк в размере 1,5%.
ФК «Открытие» – «Opencard Travel»
Карта специально разработана для путешественников. Она может быть открыта в рублях, долларах или евро. Есть возможность выбрать платежную систему.
- бесплатное обслуживание;
- отсутствие комиссий при обналичивании;
- кэшбэк до 2,5% на все покупки и скидки до 30% у партнеров;
- скидка 20% при бронировании отелей и билетов на сайте travel.open.ru;
- бесплатная доставка курьером.
Бонусная программа выглядит следующим образом:
- 1% кэшбэк на все покупки;
- +1% дополнительно за покупку, оплаченную смартфоном;
- +0,5% кэшбэка дополнительно при получении статуса «Плюс» (наличие остатка на всех счетах от 500 тыс. руб. в течение месяца).
Карта «Кукуруза» MasterCard Standard
Универсальность этой дебетовой карты в том, что к ней может быть подключен кредитный лимит. Карточка выпускается и обслуживается бесплатно.
Кэшбэк по карте достигает 0,5 % на все покупки и до 30 % за покупки у партнеров. Кэшбэк начисляется в баллах. Курс – 1 балл равен 1 рублю.
Главное преимущество «Кукуруза» для путешественников – валюта конвертируется без комиссии по курсу Банка России.
Основным недостатком считают то, что продукт выпускается не банком, а небанковской организацией «Связной». К тому же у карты нет чипа и бесконтактной оплаты.
Возможно подключение бонусной программы «Двойная выгода», при ней кэшбэк увеличивают на 2 п/п.
Программа платная – от 290 руб. до 990 руб. в зависимости от выбранного тарифа.
Кредитки
На кредитных картах банк устанавливает клиенту определенный лимит. Есть возможность размещать на карточных счетах и личные средства.
У кредитных карт существует льготный период, на протяжении которого деньгами можно пользоваться без начисления процентов.
Тинькофф Банк – «ALL Airlines Black Edition»
Программа бонусов этой кредитной карта аналогична программе одноименной дебетовой карты.
Единственное различие в размере кэшбэка на все покупки – он достигает 2%.
Есть бесплатное страхование путешественников и бесплатный доступ в бизнес-залы аэропортов при отмене рейса.
Карта может обслуживаться бесплатно при соблюдении ряда условий. При их нарушении стоимость обслуживания составит 1 990 руб. в месяц.
- лимит — до 2 млн руб.;
- беспроцентный период — 55 дней;
- без комиссии можно снять до 100 тыс. руб. в месяц;
- размер процентной ставки – от 12% до 27,9 % годовых при покупках картой, от 25,9% до 39,9 % при обналичивании и переводах;
- размер минимального платежа до 8 % суммы долга.
Сбербанк – Золотая карта «Аэрофлот»
Кобрендинговая карта Сбербанка и компании «Аэрофлот».
Бонусные мили можно потратить на покупку авиабилетов. За потраченные 60 руб. начисляют 1,5 мили.
Картой удобно расплачиваться за рубежом.
- годовая оплата за обслуживание – 3 500 руб.;
- кредитный лимит – 300 тыс. руб. и 600 тыс. руб. (зарплатные клиенты);
- беспроцентный период – 50 дней;
- комиссия при снятии – 3 % (не меньше 390 руб.) в банкоматах и кассах Сбербанка и 4 % (не меньше 390 руб.) в сторонних банках;
- суточный лимит на снятие и переводы – 300 тыс. руб.;
- размер процентной ставки от 23,9% до 25,9 % годовых.
Промсвязьбанк – «Карта мира без границ»
Условия карты следующие:
- процентная ставка 23% годовых;
- лимит – 1 млн руб.;
- беспроцентный период – 55 дней;
- стоимость годового обслуживания – 1 990 руб.;
- наличие бонусной программы.
Бонусные мили конвертируются в рубли по курсу 1 к 1.
Деньги можно потратить при покупке билетов на самолет или поезд, при бронировании номеров в гостиницах, при аренде автомобилей, и приобретении готовых туров или круизов.
- 3% при путешествиях и покупках за рубежом;
- 1,5 % при любых покупках.
Подводя итоги
Выбор банковской карты для использования ее за рубежом зависит от целей, возможностей и предпочтений пользователя. Какую из названных карт выбрать – решать вам.
Это на сегодня все.
Делитесь информацией с друзьями в социальных сетях. Комментируйте статью, поставьте ей оценки. Подпишитесь на наши обновления.
Источник: online-bankir.ru
Лучшие банковские карты для путешествий и работы за рубежом: несколько практических советов по выбору
Перед каждым человеком, решившим отправиться в путешествие за пределы своей страны, встаёт очень важный вопрос: как максимально удобно и безопасно хранить свои деньги в пути? Наиболее оптимальным вариантом в наше время считаются банковские карты для проведения оплаты товаров и услуг за рубежом.
Выбор конкретной карты — задача весьма непростая, так как он зависит от многих факторов: длительности вашего пребывания за границей, бюджета, страны пребывания и многого другого. Именно поэтому мы решили написать о лучших на сегодняшний день картах для путешественника и дать несколько практических советов.
На что стоит обратить внимание при выборе карточки
- Карточка должна быть международной.
- Стоимость обслуживания.
- Проценты при снятии наличных.
- Курс конвертации банка.
- Бонусы — это могут быть кэшбеки, скидки на авиабилеты и т.п..
Важно: совершающим частые кратковременные поездки за границу можно посоветовать присмотреться к мультивалютным картам. Они позволят вам реже обращаться в обменные пункты и не заводить несколько карточек.
Организуем хранение средств
А Вы что предпочитаете брать с собой в путешествие?
Банковскую карту Наличные
Никто не застрахован от потери или кражи имущества. Кроме того, банки могут на некоторое время замораживать средства на счёте, вводить ограничения на снятия средств, а банкоматы “забирать” карты. Поэтому опытные путешественники рекомендуют завести хотя бы две карточки, а некоторые берут в поездку до десяти. Хорошим выбором будет иметь имеющую льготный период кредитную карту. Её удобно использовать при необходимости внесения залога в случае аренды.
Некоторые услуги и товары (особенно это касается стран Азии, Южной Америки, Африки) нельзя оплатить безналичным расчётом. Это означает необходимость постоянного наличия той или иной суммы наличных, запас которых вам будет необходимо время от времени пополнять. Это означает, что вам необходимо знать комиссию, взимаемую банком, и курс валютного обмена, им проводимого.
Выбираем платёжную систему и валюту карточного счёта
Платёжные системы используют для операций ту или иную валюту. Так, Mastercard использует евро, а VISA — доллар. Во избежание двойной конвертации выгодным будет открытие карточного счёта в валюте платёжной системы. Соответственно при поездке в США лучше выбрать карту VISA, а для поездки в Европу стоит задуматься о заведении карточки Mastercard.
Средства на карточном счёте могут содержаться в удобной для вас валюте. Вы можете пополнить его рублями и банк самостоятельно будет конвертировать их в валюту расчёта при покупке по своему курсу. Зачастую это весьма невыгодно, поэтому вам стоит подумать о заблаговременном переводе своих средств в валюту страны путешествия (или платёжной системы, если это покажется вам более привлекательным).
Двойная конвертация возникает в случае несоответствия валюты счёта карты и её платёжной системы валюте выполняемой с её помощью транзакции. Например, в случае проведения расчётов китайскими юанями картой Mastercard, имеющей счёт в рублях. В этом случае необходимое количество рублей сначала конвертируются в евро, после чего происходит вторая конвертация евро — юань.
Варианты выбора среди лучших туристических карт
Tinkoff All Airlines
Кредитная туристическая карта с лимитом в 700 000 и 55-ти дневным беспроцентным периодом.
Плюсы
Выгодно отличается от прочих карточек высокими процентами начисления кэшбека:
- 2 % на любые покупки,
- 5% при покупке авиа- и ж/д билетов,
- 10% при бронировании автомобиля или отелей.
Кэшбек в 5 и 10 % начисляется за покупку через сайт tinkoff.ru/travel в виде бонусных миль (фактически 1 миля это 1 российский рубль). За покупку на другом сайте вы получите 3 % за покупку авиабилета. В последующем вы сможете купить за них новые авиабилеты у некоторых авиакомпаний и компенсировать покупки.
Обеспечивает путешественника бесплатной годовой медицинской страховкой.
Курс конвертации равен курсу центробанка + 2%.
Минусы
- Стоимость годового обслуживания составляет 1890 руб.
- Необходимо сравнивать цены на сайте tinkoff и других, так как на нём легко потерять заветные 5-10 % из-за большой наценки.
- Компенсация миль происходит по следующему принципу: не менее 6000 миль и кратно 3000. Это означает, что при покупке за 4000 рубля вы потеряете 2000 миль, а за оплату 6200 рублей с вас спишут 9000 миль.
- Существует также расширенная версия Tinkoff All Airlines Black Edition с кредитным лимитом 1000000 р., страховкой на пять человек и ежемесячным обслуживанием в 1490 рублей.
Предостережение: опасайтесь просроченной задолженности — за неё начисляются высокие проценты!
Tinkoff Black
Дебетовая карта с многочисленными положительными отзывами.
Плюсы
Важно: заказав карту до 31 октября вы получите 10 % годовых на остаток до 300000 р.
Минусы
- За хранение более 300000 р. снижают проценты
- Ежемесячное обслуживание 99 р.
Существуют валютные версии карт банка Tinkoff в долларах и евро.
Заказать карточки Тиньков банка вы можете через официальный сайт. Курьер доставит её по вашему адресу.
Карта “Travel” от банка Открытие
Дебетовая карта с большим кэшбеком за любые покупки.

Плюсы
- Кэшбек 3 % с каждой покупки. Использовать кэшбек можно через сайт ravel.open.ru путём заказа билетов и бронирования отелей. Потратить можно любую сумму.
- Конвертация по курсу ЦБ +2,5 %
Минусы
- Обслуживание 299 р. в месяц.
- Снятие средств в банкоматах облагается комиссией 1 % (кроме банкоматов банков “Открытие” и “Траст”).
Вы можете не платить за обслуживание карты при выполнении одного из трёх условий:
- Сумма, хранящаяся на счетах банка превышает 300000 р.
- На счетах банка содержится более 150000 р., ежемесячные траты превышают 20000 р.
- Сумма ежемесячных пополнений превышает 50000 р.
Снятие наличных в любых банкоматах в этом случае также становится бесплатным.
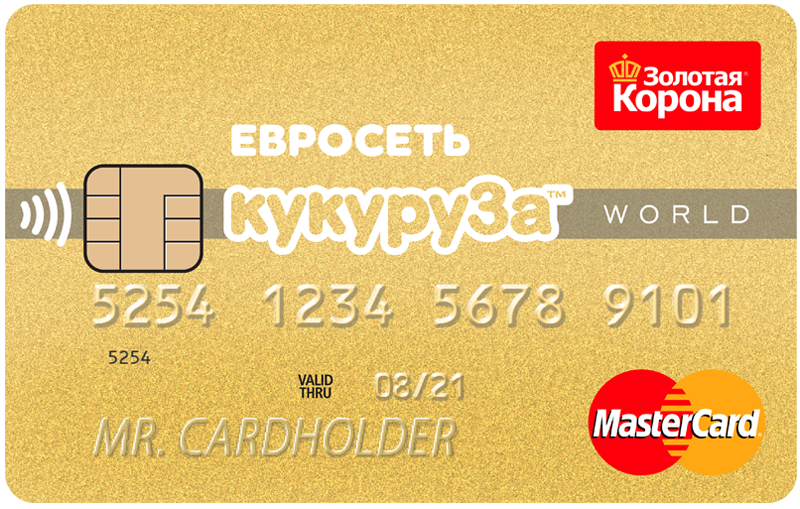
Кукуруза World от Евросети
Рублёвая дебетовая карта. Лимит для именных и карточек с кредитным лимитом максимальный баланс составляет 600000 р. Для неименных карт — 100000. Является небанковской — принимайте необходимые меры предосторожности, имейте запасную карту и не накапливайте большую сумму на счёте.
Плюсы
- Бесплатное годовое обслуживание.
- Бесплатное СМС информирование
- Кэшбек от 0,5-1,5 % до 3 % при подключенной услуге “Двойная выгода” за 990 р/год. 3 %-ое начисление можно получить только за покупки до 30000 р.
- 5 % баллами на услуги АЗС во всем мире. Необходима подключенная услуга “Помощь на дороге” стоимостью 990 р./год.
- Годовой кэшбек размером 3 % может быть получен путём оформления на карту кредитного лимита от банков ТКС или Ренессанс.
- Конвертация без наценок по курсу ЦБ.
- Прогрессивное накопление годовых с услугой “Процент на остаток”. 3% при остатке на карте от 259 до 14999 р.; 4% при 15 000-149 999 р.; 5% при 150 000-499 999 руб; 7% при остатке на карте от 500 000 и более. Расчёт процентов производится ежедневно на остаток в начале дня. Необходимо наличие минимум 5000 р. каждый день или расходы 5000 р. в месяц. В противном случае будет производиться ежемесячное взимание 70 р. за обслуживание.
Минусы
- Комиссия за снятие наличных 1 %: минимум 100 р. При подключенной услуге “Процент на остаток” снятие суммы от 5000 р (минимально) до 50000 р. (ежемесячно) будет бесплатным.
- Комиссия за снятие наличных через кассу банка 4 %, минимум 350 р.
- Пополнение возможно только с другой карты Евросети или лично через офис.
- Баллы с кэшбека можно тратить только на территории России
В завершении необходимо сказать, что актуальную и полную информацию о приглянувшейся банковской карте вы можете получить только на официальном сайте банка. Ответственное отношение к выбору, консультации с банковскими работниками позволят вам избежать многих проблем во время отдыха.
Видео-советы как путешествовать с банковской картой за границей
Источник: otkazanet.ru
Какими картами выгоднее рассчитываться за границей?
Планируя поездку за границу (в Чехию), решил разобраться, с какой валютой лучше ехать и как вообще ею выгоднее расплачиваться: картой или наличными. Рассказываю о своих выводах.
01.2020.
Добавлено 14.12.2022.Банки, карты которых работают за пределами РБ: Беларусбанк, Белгазпромбанк, МТБанк, Приорбанк, БНБ, БСБ, Банк Решение, Паритетбанк, Альфа-Банк.
Карты каких банков не работают за рубежом и в интернете: БелВЭБ, Дабрабыт, Банк Развития, Белинвестбанк, Сбербанк, ВТБ.
За границей можно использовать карты с двумя международными платежными системами — Visa и Mastercard. Белкарт поддерживается только в пределах Беларуси.
Если вы едете в страну, где используют евро, берите с собой евровую карту и наличные евро. Если же в стране в ходу своя национальная валюта, читайте дальше.
Оплата карточкой в странах со своей валютой
Главный вывод: рассчитываться лучше долларовой международной картой.
Так как обе международные платежные системы американские, все расчеты идут через доллар. При условии, если валюта страны, в которой вы расплачиваетесь, не совпадает с валютой вашей карты. А не совпадает она в европейских странах, не использующих евро:
- Польша, злотый.
- Украина, гривна.
- Молдова, молдавский лей.
- Болгария, лев.
- Чехия, чешская крона.
- Великобритания, фунт стерлингов.
- Швеция, шведская крона.
- Дания, датская крона.
- Норвегия, норвежская крона.
- Венгрия, форинт.
- Румыния, лей.
- Хорватия, куна.
- Швейцария, швейцарский франк.
- Албания, лек.
- Македония, денар.
- Сербия, сербский динар.
- Босния и Герцеговина, марка.
А это значит, что если ваша карта не долларовая, то при оплате в этих странах будет происходить двойная конвертация: из национальной валюты в доллар, а из доллара в валюту вашей карты (евро, белорусский или российский рубль и др.).
На сайте Альфа-Банка нашел понятную таблицу, поясняющую вышесказанное:
Второй вывод: если кассир или сам терминал предлагает вам варианты оплаты в разных валютах, всегда следует выбирать национальную валюту страны, в которой находитесь. В Польше — в злотых, в Чехии — в кронах и т.д.
Даже если ваша карта в белорусских рублях и вам предложено оплатить в BYN, выгоднее платить в злотых. Иначе при оплате будет применяться курс иностранного банка-эквайера, в большинстве случаев невыгодного.
По какому курсу будут идти расчеты?
В таблице Альфа-Банка, приведенной выше, указано, что конвертация злотый-доллар будет идти по курсу Visa или Mastercard, увеличенному на 1%:
- Visa https://usa.visa.com/support/consumer/travel-support/exchange-rate-calculator.html/
- Mastercard https://www.mastercard.us/en-us/consumers/get-support/convert-currency.html
Но насчет +1% к курсу у меня возникли сомнения (откуда он берется), и я задал вопрос поддержке Альфа-Банка. Там мне сказали, что 1% — это комиссия международной платежной системы (МПС).
Обратившись напрямую в МПС, получил ответ, что Mastercard дополнительных процентов не снимает.
Уже из спортивного интереса я написал в Белинвестбанк, БПС-банк и Идея Банк. Везде мне сообщили, что расчет будет идти по курсу МПС без снятия 1%.
Третий вывод: уточняйте в своем банке, будет ли сниматься дополнительный процент к курсу Visa / Mastercard. Если нет — хорошо, если да — может, стоит открыть карту в другом банке?
Наличные деньги
Думаю, всем понятно, что с белорусскими рублями ехать за границу не стоит.
А вот доллары или евро берите смело. Разницы между ними никакой, берите ту валюту, что уже есть на руках. Многие думают, что в страны Евросоюза лучше брать евро. Это верно только в том случае, если страна входит в Еврозону, то есть использует евро. Если есть национальная валюта, то не имеет значения, с чем идти в обменник.
Также можно заранее купить дома злотые, кроны или что вам надо. Но мне показалось, что курс обмена в Беларуси будет невыгодным, поэтому я сравнил:
- прямую конвертацию белорусского рубля на чешские кроны в белорусском банке;
- двойную конвертацию рубли-доллары-кроны (так как доходы у большинства как раз в бел. рублях) по курсу чешского банка.
Оказалось, что купить напрямую кроны за рубли в белорусском банке будет даже чуть-чуть выгоднее. К тому же в Европе во многих обменниках берут комиссию, а в банках курс обмена наличных хуже, чем безналичный.
Для себя я решил, что оптимальный вариант для поездки — купить немного чешских крон в Беларуси, а в Чехию для основных расчетов взять долларовую карту и немного наличных (долларов или евро).
Если есть вопросы или считаете, что я ошибся в выводах, пишите комментарии, я всегда на связи.
С уважением, автор Владислав
Источник: finbelarus.com