
Слово «этика» произошло от греческого «ethos», что в переводе означает обычай, нрав. Нравы и обычаи наших предков и составляли их нравственность, общепринятые нормы поведения.
К.Д. Шертаева, Г.Ж. Умурзахова, М.М. Сапакбай, К.Б. Мендибаев Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Департамент Комитета контроля медицинской и фармацевтической деятельности М3 РК по ЮКО 2010
Оценка эффективности нолипрела форте при комбинированной терапии больных артериальной гипертензией
Артериальная гипертензия (АГ) является важнейшей медико-социальной проблемой. У 30% взрослого населения развитых стран мира определяется повышенный уровень артериального давления (АД) и у 12-15 % — наблюдается стойкая артериальная гипертензия
Б.М. Байдуллаев, АА. Сейдахметова, Х.Т. Қорганбаева, Р.Б. Ибрагимова, Ж.М. Абдукаримова, ГА.
Умиралиева, Л.Б. Байтемирова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент Областной консультативно-диагностический медицинский центр, г.Шымкент 2010
КАК СТАТЬ БОГАЧЕ И ПОВЫСИТЬ УРОВЕНЬ ЖИЗНИ? #Адакофе 44
Опыт применения «гинолакта» в лечении вагинального дисбиоза
Целью нашего исследования явилось определение эффективности применения препарата «Гинолакт» для лечения ВД у беременных.
Р. Т. Тлеужан, А.А. Белесова, Н.А. Жусипов, Н.И. Калдыбекова, А. У. Байкубекова Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Областной перинатальный центр 11, г.Шымкент Медицинский колледж «Авиценна», г.Шымкент Клиника МКТУ имени ХА.Яссави, г.Шымкент 2010
Эффективность лазолвана 30 мг у больных c хобл
Целью нашего исследования явилось изучение эффективности и безопасности препарата лазолван 30мг у амбулаторных больных с ХОБЛ.
Байдуллаев Б.М.,ҚорганбаеваХ.Т.,Ибрагимова Р.Б.Дбдукаримова Ж.М.,Умиралиева БА.,Сеидахметова А А. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Эффективность аппарата btl — 4000 при лечении деформирующего остеоартроза
Деформирующий остеоартроз (ДОА) в настоящее время является наиболее распространенным дегенеративно-дистрофическим заболеванием суставов, которым страдают не менее 20% населения земного шара.
Бекмурзаева Э.К.,Байдуллаев Б.М.,ҚорзанбаеваХ.Т.,Ибрагимова Р.Б., Қонырбасов А.К.,Сарыпбекова Л.Л. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Использования нестероидного противовоспалительного препарата для послеоперационной анальгезии
Целью работы явилась оценка анальгетической эффективности препарата Кетанов (кеторолак трометамин), у хирургических больных в послеоперационном периоде и возможности уменьшения использования наркотических анальгетиков.
Б. Т. Токкулиев Областная клиническая больница, г.Шымкент 2010
Состояние резистентности мембран эритроцитов и окисляемость липидов у больных с эпилепсией после фармакотерапии ламикталом и карбамезапином
Для более объективного подтверждения мембранно-стабилизирующего влияния карбамезапина и ламиктала нами оценивались перекисная и механическая стойкости эритроцитов у больных эпилепсией
5 принципов как определить сколько платить сотрудникам / Управление персоналом 16+
Н.А. Жаркинбекова Южно-Казахстанкая государственная фармацевтическая академия, г.Шымкент 2010
Высшие психические функции при хронической интоксикации соединениями фосфора
Нами было проведено клинико-нейропсихологическое обследование 250 больных с ХИСФ (работающих в фосфорном производстве Каратау-Жамбылской биогеохимической провинции)
МА. Тубанова , ГА. Дущанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Распространение экологически зависимых болезней
Специфические особенности биогеохимической провинции связаны с производством фосфорных минеральных удобрений
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Рационализация управления медицинской помощью населению биогеохимической провинции
C использованием разработанных алгоритмов и моделей был произведен анализ ситуации в системе здравоохранения биогеохимической провинции. Рассчитаны интегрированные показатели здоровья
МА.Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Взаимосвязь здоровья населения c состоянием окружающей среды
Специфические особенности Каратау-Жамбылской биогеохимической провинции связаны с производством фосфорных минеральных удобрений.
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Сравнительная характеристика начисления амортизации для целей бухгалтерского и налогового учета применительно к различным ситуациям
Раскрываются сущность и последствия физического и морального износа основного капитала. Подчеркивается, что в современной научной литературе нет единой точки зрения относительно понятий «амортизация» и «амортизационные отчисления».
Отмечается, что в зарубежной научной литературе амортизация рассматривается с четырех концепций, а амортизационные объекты подразделяются на шесть основных категорий. Дается сравнительная характеристика начисления амортизации для целей бухгалтерского и налогового учета применительно к различным ситуациям. Делается вывод, что стимулирующая роль амортизации заметно возрастает с применением методов ускоренной амортизации основных фондов. Предлагается комплексный метод начисления амортизации основных средств.
Сущность и последствия физического и морального износа основного капитала
Весомую долю издержек составляют издержки, связанные с затратами капитальных ресурсов (основной капитал, основные фонды) — машин, оборудования, транспортных средств, производственных помещений. Использование в производстве этого вида ресурсов, а значит, и формирование соответствующих издержек имеют ряд особенностей [1-3].
Первая особенность: в отличие от таких материальных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы не расходуются за один цикл производства. Они служат годами, но подвергаются износу. Износ — это постепенная утрата капитальными благами своей ценности. Традицией отечественной экономической науки стало выделение двух видов износа — физического и морального.
Под физическим износом понимают потерю средствами труда своих потребительских качеств, т.е. технико-производственных свойств. Различают физический износ двух родов. Физический износ первого рода — изнашивание средств труда в результате их непосредственной эксплуатации в ходе изготовления продукции. Степень такого износа соответствует интенсивности применения капитальных ресурсов и растет вместе с увеличением объема производства Таким образом, физический износ первого рода можно оценить как переменные издержки.
Физический износ второго рода — разрушение бездействующих средств труда под влиянием сил природы или в результате плохого обслуживания, неправильной эксплуатации. Эта форма не связана с выпускам продукции и может быть отнесена к числу постоянных издержек.
Физический износ первого рода — нормальное и экономически оправданное явление. В противовес этому, физический износ второго рода, хотя в каких-то размерах и абсолютно неизбежен («ничто не вечно под луной»), в целом представляет собой пример неэффективного использования ресурсов. Ведь эти издержки не связаны ни с каким полезным результатом. Подобные затраты капитального ресурса всегда имеют отрицательную отдачу.
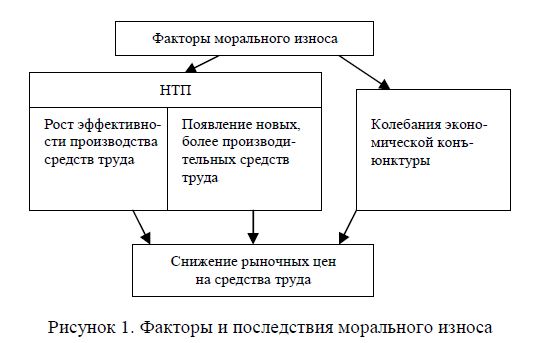
Уменьшение ценности капитальных благ может быть и не связано с потерей ими потребительских качеств. В этом случае мы имеем дело с моральным износом. Традиционно выделяют две его формы. Моральный износ первого рода обусловлен ростом эффективности производства капитальных благ. Его вызывает появление аналогичных, но более дешевых средств труда.
Моральный износ второго рода связан с появлением новых средств труда, выполняющих схожие функции, но более совершенных, производительных. В результате ценность старых капитальных благ уменьшается.
Обе формы морального износа являются следствием технического прогресса. С позиций всей экономики они оправданны и даже необходимы, ведь в итоге устаревшее оборудование заменяется более прогрессивным, а значит, повышается общая эффективность производства. Вместе с тем для конкретной фирмы данное положительное явление имеет и негативные черты — оно оборачивается ростом издержек [4; 248, 249].
Моральный износ может быть вызван также снижением цен на рынке канитальных благ вследствие колебаний экономической конъюнктуры.
Моральный износ, обусловленный техническим прогрессом, также, в конечном счете, находит отражение в изменении цен на капитальные ресурсы. В этом смысле любой моральный износ можно рассматривать как уменьшение рыночной цены капитальных благ, не вызванное потерей последними потребительских свойств (рис. 1).
Постепенное снашивание основных средств приводит к необходимости производить накопление средств на возмещение их износа и воспроизводство. Это осуществляется посредством их амортизации.
О составляющих понятий «амортизация» и «амортизационные отчисления», их роли в финансовой политике предприятия
Другая особенность использования капитальных ресурсов заключается в способе возмещения их затрат или воспроизводства данных ресурсов. Капитальные блага служат более одного года, их стоимость переносится на производимую продукцию постепенно, по мере износа.
Поэтому издержки, связанные с износом машин, оборудования, сооружений и т. п., не могут быть возмещены сразу после реализации первой же партии произведенной продукции, как это происходит с затратами топлива или материалов. Тем не менее иметь средства для ремонта, модернизации или замены средств труда, т.е. возмещать износ, фирме абсолютно необходимо. Для этих целей фирма аккумулирует часть выручки в особом фонде — амортизационном. Проведенный нами теоретический анализ показал, что в современной научной литературе нет единой точки зрения относительно понятий «амортизация» и «амортизационные отчисления». Большинство ученых [5-7] считают амортизацию денежным выражением
физического и морального износа основных фондов, следовательно, понятия «амортизация» и «амортизационные отчисления» отождествляются.
По мнению зарубежных авторов К.Р.Макконнелла и С.Л.Брю [8], амортизация представляет собой бухгалтерскую запись, предназначенную для того, чтобы дать более точный отчет о доходе в виде прибыли и, следовательно, о валовом доходе компании в каждом году. Эти авторы амортизационные отчисления называют еще отчислениями на потребление капитала.
В зарубежной научной литературе амортизация рассматривается с четырех концепций — бухгалтерской, финансовой, налоговой и экономической, а амортизационные объекты подразделяются на шесть основных категорий: амортизация основного капитала или основных средств; амортизация общественного капитала или акций; амортизация расходов по основанию предприятия; амортизация потерь и затрат; амортизация долгов; амортизация дефектных активов.
Законодательство стран СНГ (Казахстан, Россия и др.) определило статус амортизации лишь для двух категорий — бухгалтерской и налоговой.
В международном стандарте финансовой отчетности № 16 «Основные средства» (МСФО 16) амортизация определяется как «систематическое уменьшение амортизируемой стоимости актива на протяжении срока его полезной службы».
В отличие от ученых стран СНГ зарубежные экономисты понятию «амортизация» придают более широкое толкование.
Таким образом, из сказанного о составляющих понятий «амортизация» и «амортизационные отчисления» и об их роли в финансовой политике предприятия позволяют автору статьи привести обобщающие определения данных категорий: амортизация — это экономический механизм постепенного переноса стоимости основных фондов на готовый продукт, а амортизационные отчисления — это процесс накопления и целевого использования денежного фонда для замены изношенных объектов основных фондов организации, т.е. результат процесса амортизации.
На наш взгляд, такой подход более логичен и правомерен как с теоретической, так и с практической точки зрения, поскольку амортизационные отчисления предназначены на целевое использование, а следовательно, на капитальные вложения организаций в целях простого воспроизводства основных фондов.
Сравнительная характеристика различных способов начисления амортизации
Нами сделана попытка дать сравнительную характеристику начисления амортизации для целей бухгалтерского и налогового учета применительно к различным ситуациям.
Амортизация начисляется путем применения различных методов [9-11]:
- равномерного (прямолинейного);
- производственного;
- ускоренных методов (кумулятивного и уменьшающегося остатка).
При начислении амортизации равномерным методом в стоимость продукции каждый год включается одинаковая часть стоимости основных средств, т. е. сумма амортизационных отчислений зависит от срока их службы и определяется путем деления амортизационной стоимости (первоначальная стоимость, за минусом ликвидационной стоимосги) на срок службы основных средств.
Сумма амортизационных отчислений при равномерном методе рассчитывается по формуле
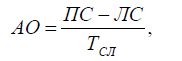
где АО — годовая сумма амортизационных отчислений; ПС — первоначальная стоимость основных средств; ЛС — ликвидационная стоимость основных средств; Тсл — срок службы основных средств.
Показатели оценки имущественного положения
Имущественное положение предприятия проявляется в платежеспособности предприятия, в способности вовремя удовлетворять платежные требования поставщиков в соответствии с хозяйственными договорами, возвращать кредиты, выплачивать зарплату, вносить платежи в бюджет.
Имущество предприятия – это то, чем оно владеет: основной капитал и оборотный капитал, выраженный в денежной форме и отраженный в самостоятельном балансе предприятия.
Оценка имущественного положения предприятия производится на основе анализа следующих показателей:
Сумма хозяйственных средств, находящихся в распоряжении организации
Этот показатель (Rs) дает обобщенную стоимостную оценку активов, числящихся на балансе предприятия. Это учетная оценка, не совпадающая с суммарной рыночной оценкой активов предприятия. Рост этого показателя свидетельствует о наращивании имущественного потенциала предприятия:
Rs = А — У — Ак — Ду
где,
А — всего активов по балансу;
У — убытки;
Ак — собственные акции в портфеле;
Ду — задолженность учредителей по взносам в уставный капитал.
Упрощенно сумму хозяйственных средств, находящихся в распоряжении предприятия можно представить в виде суммы активов предприятия на конец отчетного периода.
О.В. Грищенко (Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. Таганрог: Изд-во ТРТУ, 2000) считает что при определении показателя, итог баланса (активы) должен быть уменьшен на сумму собственных акций, выкупленных у акционеров и сумму задолженности участников (учредителей) по взносам в уставный капитал.
Доля основных средств в активах
Показатель представляет собой обобщающий итог структурного анализа и характеризует степень капитализации активов в основные фонды предприятия.
Доля основных средств в активах = Стоимость основных средств / Итог баланса (валюта баланса)
Чем выше значение показателя доли основных средств в активах, тем лучше предприятие обеспечено необходимым для производства и реализации товаров и услуг оборудованием, зданиями, сооружениями и иными активами, которые используются в течение длительного периода времени.
Поэтому любое увеличение данного показателя свидетельствует либо о расширении, либо о модернизации финансово-хозяйственной деятельности. В то время как сокращение доли не всегда характеризуется как негативная динамика.
Доля активной части основных средств
Показывает, какую часть в общей стоимости имеющихся основных средств составляет их активная (участвующая в производстве продукции) часть. Активная часть основных средств это машины, оборудование и транспортные средства. Рост этого показателя в динамике обычно расценивается как благоприятная тенденция.
Доля активной части основных средств = Стоимость активной части основных средств / Стоимость основных средств
Коэффициент износа основных средств
Характеризует долю стоимости основных средств, списанную на затраты в предыдущих периодах. Обычно используется в анализе как характеристика состояния основных средств.
Коэффициент износа основных средств = Износ основных средств (аммортизация) / Первоначальная стоимость основных средств
Отметим что, показатель носит некоторую условность. Причина этого – зависимость коэффициента от применяемого предприятием метода начисления амортизации, т.е. коэффициент не показывает физический износ основных средств, показатель так же как и коэффициент годности не дает точной оценки текущего состояния основных средств компании.
Значение коэффициента износа более 50% является нежелательным. Более объективную оценку данного показателя можно получить, сравнив его значение по конкретному предприятию со среднеотраслевым значением.