
Прежде чем окончательно принять решение о приобретении жилья на условиях ипотечного кредитования, надо тщательно изучить все банковские предложения. На сегодняшний день процентная ставка по ипотечным кредитам колеблется от 11,5 до 19 процентов готовых.
Многих интересует, в каком банке наиболее приемлемые условия для получения займа, и что изменилось в связи с резким падением стоимости рубля. В этой статье мы разберем, как сегодня выглядит рынок ипотечного кредитования, и подскажем, где найти самые низкие проценты по ипотеке.
Рассмотрим самые благоприятные для заемщиков предложения и параметры по ипотеке.
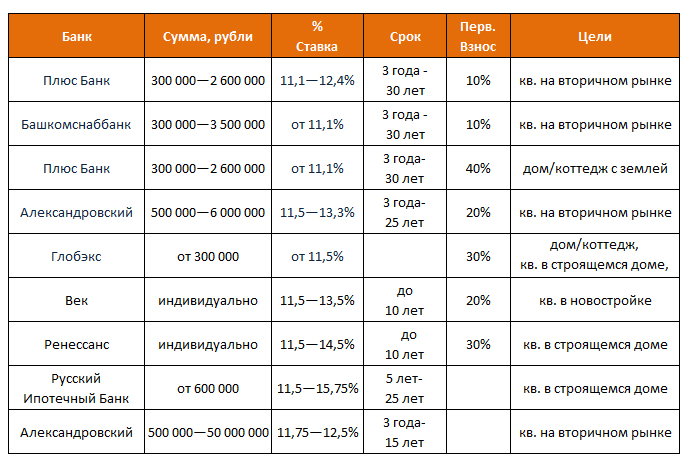
Ипотека – пока все по-прежнему
Рассмотрев многочисленные предложения российских банков по ипотеке, мы убедились, что катастрофы, по крайней мере, сегодня, не случилось.
Как видите, проценты по ипотеке не особо выросли, средняя ставка составляет порядка 12,5%, причем, кредитуется приобретение квартир, как в новостройках, так и на рынке вторичного жилья. В качестве первоначального взноса некоторые банки рассматривают использование материнского капитала. Сам же первоначальный взнос по ипотечному кредиту остался в пределах 10-30%. Сроки кредитования не претерпели изменений и составляют от оного года до тридцати лет.
Как выбрать банк для ипотеки?
Насколько сложно взять ипотечный кредит? Каких-то новых требований в 2015 году не появилось. Банк выдаст кредит, если заемщику исполнилось 18 лет, и он будет не старше 65 лет на момент окончания договора с банком.
Как не платить за кредит слишком много
Сэкономить на процентах удастся заемщикам, имеющим стабильную высокооплачиваемую работу. Справка о доходах и копия трудовой книжки позволят скинуть 0,5–1 п. п.
Ставка по ипотеке прямо зависит от величины первоначального взноса, поэтому, если хотите платить низкие проценты, делайте первоначальный взнос больше. У некоторых кредитных организаций есть требование к заемщикам страховать ответственность, если размер кредита составит более 71% от стоимости жилья. Отказ от страховки добавит от 0,7 п.п. к платежам по кредиту.
Подводными камнями в поисках ипотеки с самыми низкими процентами могут стать дополнительные условия. Нужно понимать, что на рынке кредитных услуг приняты процентные ставки и существующая «вилка» между тарифами разных банков невелика.
Поэтому, если вы видите предложение с процентами значительно ниже принятых, это повод насторожиться и внимательно прочитать все пункты договора. Требование банка застраховать жизнь, здоровье, ответственность и все что угодно, вот вам первый звонок.
Страховка в данном случае не совсем добровольная, поэтому страховая компания, аккредитованная в банке, скидки и прочие бонусы вам не предложит, а распишет страховые взносы на весь срок ипотеки.
Это будет недешево стоить. Вторым пунктом идут всевозможные поборы и дополнительные платежи. Комиссия за открытие счета и обслуживание счета, если есть, поинтересуйтесь стоимостью.
Минимизируем процентную ставку
Как известно, банк – предприятие коммерческое, и в первую очередь нацелен на получение прибыли. Казалось бы, самым простым способом извлечения высокого дохода для банков может быть повышенная процентная ставка. Однако как быть с межбанковской конкуренцией? Именно она заставляет финансовые учреждения идти на удержание годовой ставки на относительно невысоком уровне.
Можно получить самые низкие проценты по договору ипотеки, если соблюсти несколько правил:
- Выбирать вариант ипотеки в той же валюте, в которой вы получаете доход. Известно, что валютные предложения кредитов могут отличаться от рублевых более низкой процентной ставкой.
Однако, поскольку ссуда под залог недвижимости оформляется на очень длительный период, то предугадать «поведение» валюты невозможно. Есть шанс сильно прогадать на валютных кредитах.
- Наиболее низкий процент по кредиту можно получить при внесении значительной суммы в качестве первоначального взноса. Если вы оплатите не менее 50% стоимости жилья при оформлении кредита, то вполне можете рассчитывать не процентную экономию.
- В каком бы банке вы не заключали договор ипотеки, везде процентная ставка напрямую зависит от срока кредитования. Зависимость самая прямая: чем дольше вы планируете пользоваться кредитом, тем выше будет процент.
- Часто банками в рекламных целях заявляется предельно низкий процент по ипотеке. На деле оказывается, что минимальная ставка действует в период очень небольшого периода времени. Поэтому заемщик должен быть уверен, что фиксированная ставка будет распространяться на весь период действия кредитного договора.
Надо предварительно выяснить, в каком банке применяется именно такая форма определения процентной ставки. Если процент банка будет плавающим или переменным, это значит только одно: низкая процентная ставка вам не гарантирована.
- Для того чтобы банк предложил вам минимальный ссудный процент, вы должны любыми путями убедить в своей платежеспособности на весь срок кредитования. Удобство экспресс-кредитов в максимально упрощенной процедуре оформления и отсутствии громоздкого пакета документов.
Однако это удобство может с лихвой перекрыться повышенными процентами. Поэтому заемщик, который не хочет переплачивать излишние суммы, озаботится наличием всех справок, подтверждающих доходы и ликвидные активы. Нелишним может быть привлечение родственников в качестве созаемщиков или поручителей.
- В обязательных требованиях, которые предъявляет банк при рассмотрении заявки по ипотеке, часто содержится необходимость страхования. Это может быть страхование имущества (приобретаемого жилья), страхование титула (права собственности заемщика) или самого заемщика (жизни и здоровья).
При этом чаще всего банками предлагается определенный перечень страховых компаний-партнеров банка. Средняя цифра увеличения платежей заемщика при ипотечном страховании составляет до 1,5% в год. Однако отказ от страхования привести к тому, что процентная ставка возрастет на 3-5% годовых.
Различные ипотечные программы банков, наиболее низкие проценты и их рейтинги можно посмотреть здесь: http://www.credits.ru/static/reyting-ipoteki (Лучшие 30 банков России);
ТОП-20 наиболее дешевых кредитов по ипотеке на февраль 2013 года опубликовано на сайте sravni.ru/novost/2013/2/20/top-20-samykh-deshevykh-ipotechnykh-kreditov-fevral-2013.
Там же есть возможность увидеть ТОП дешевых ипотек по самым крупным городам России.
Что грозит нарушителям
Банки очень не любят клиентов, нарушающих условия договора и наказывают рублем. Штрафы и пеня за просрочку могут стать неприятным сюрпризом. Обратите внимание на пункт о штрафах. И, вообще, внимательно читайте документы, прежде чем подписать, потому что на практике стоимость кредита всегда намного выше, чем в рекламных призывах.
Процентные ставки по ипотеке обычно указываются самые низкие, в расчете на «идеального» клиента, который отвечает всем банковским требованиям. Вы, как и любой другой человек, явно не из их числа, поэтому, условия будут другими.
Решить, в каком банке предпочтительнее брать ипотеку, не всегда просто. Заемщик вполне может обратиться в несколько кредитных учреждений с тем, чтобы финансовые специалиста рассчитали все платежи и переплаты, которые ожидают потенциального клиента. И тогда, уточнив все мельчайшие детали ипотечного предложения, принимать взвешенное решение.
Источник: menspassion.ru
Выгодная ипотека — как выбрать самую дешевую ипотеку + профессиональная помощь в получении выгодной ипотеки
Как выбрать самую дешевую ипотеку на вторичное жилье 2018 года? В каком банке Москвы самая выгодная ипотека? Кто поможет выгодно оформить ипотеку?
Привет всем! Денис Кудерин снова на связи!
Продолжаем серию статей об ипотечном кредитовании. Тема новой публикации – выгодная ипотека. Материал будет полезен всем, кто задумывается о приобретении жилья в кредит и ищет самые выгодные условия в финансовых организациях.

1. Какие условия по ипотечным займам считаются выгодными?
Для многих граждан ипотечное кредитование – единственный способ обзавестись собственным жильём не через долгие годы накоплений и экономии, а прямо сейчас.
Ипотечные займы под залог недвижимости – популярный во всём цивилизованном мире вид кредитования.
В России этот способ приобретения жилья стал популярен лишь 15 лет назад. Тем не менее тысячи граждан РФ уже успели купить недвижимость в долг под многолетний залог, а некоторые даже полностью рассчитались по кредитам.
Займы под залог – коротко о главном
Прежде чем говорить о выгодной ипотеке, нужно пару слов сказать о свойствах займов под залог приобретаемой недвижимости.
Кратко об основных признаках ипотеки:
- кредиты берутся на длительный срок (от 5 до 30 лет и выше);
- займы имеют целевой характер – они выдаются только на приобретение жилья, в крайнем случае, на строительство собственного дома;
- покупатель, хотя и становится собственником, не имеет права распоряжаться имуществом без ведома банка до полного расчёта по кредиту.
Главные плюсы ипотеки – быстрота оформления займа (особенно если действовать через профессиональных кредитных брокеров), большой выбор программ, выгодное инвестирование средств.
Добротные квартиры не становятся дешевле с годами и, как ни крути, а аренда чужого жилья всегда обходится дороже, чем покупка собственного.
Правда, есть опасность, что в случае невыплаты долга банк заберёт залоговое имущество себе согласно пунктам ипотечного договора. Кроме того, займы не выдаются всем подряд – для выдачи кредита вы должны удовлетворять установленным банками требованиям.
Эти требования во всех финансовых учреждениях примерно одинаковы:
- определенный возраст (от 21 до 40-45);
- наличие стабильной работы;
- соответствующий размер дохода заёмщика;
- хорошая кредитная история.
Более обстоятельно том, что такое ипотека вообще и как она работает, читайте в отдельной статье нашего сайта. В данной публикации поговорим о выгодной ипотеке.
Что такое «выгодная ипотека»
Даже те, кто никогда не брал кредиты, в курсе, что ипотека предполагает жизнь в долг и солидную переплату за приобретаемый объект недвижимости. Поэтому словосочетание «выгодная ипотека» привлекает слух каждого заемщика.
Пример
Семья из 3 человек решает взять ипотечный кредит на 2-комнатную квартиру сроком на 20 лет и стоимостью 3 млн. руб. Ежемесячная выплата при процентной ставке 13% в год составит 35 000, а общие выплаты за весь срок составят примерно 5,4 млн.
В расчете не учитывались единовременные комиссии и страховые выплаты. С ними сумма будет ещё внушительнее.
Не удивительно, что с такими переплатами граждане заранее настроены на поиски наиболее комфортных для своего кармана условий.
Однако не всегда выгода зависит от пониженной процентной ставки. Выбрав «выгодную» ипотеку с низкими процентами, заёмщик не получает автоматом гарантии, что эти деньги не вернутся в банк иным путём – например, через сложную систему комиссионных выплат.
Другой пример
Многие заёмщики с радостью готовы взять ипотеку без первоначального взноса. Банки преподносят такую услугу как супер-выгодную для кредитополучателя.
На деле отсутствие первичных выплат означает лишь то, что они будут сделаны чуть позже. При этом общая переплата будет, скорее всего, ещё выше, чем с первичными взносами.
Эксперты считают, что слово «выгода» применительно к современным ипотечным кредитам – крайне расплывчатое понятие. Его трактовка сильно зависит от сиюминутных финансовых обстоятельств и субъективного мнения кредитополучателя.
Если же взглянуть на ипотечные займы под правильным углом, очевидные «преимущества» популярных ипотечных программ далеко не всегда оказываются таковыми.
Более того, именно те программы, которые выглядят или преподносятся как неудобные и невыгодные, на деле оказываются лучшим вариантом.
В выигрыше оказываются те, кто готов пойти на некоторые жертвы ради менее очевидных, но более ценных в долгосрочной перспективе преимуществ.
2. Секреты выгодной ипотеки – экспертное мнение
Несколько слов о том, выгодно ли брать ипотеку сейчас, во времена экономической нестабильности. Финансовые аналитики не отговаривают граждан от оформления ипотечных договоров в текущем году, но призывают отнестись к процессу выбора программ с максимальным вниманием.
В частности, однозначно не стоит брать кредит в валюте, каким бы выгодным не казался годовой процент. Тысячи заёмщиков уже попали в «валютные ловушки» прошлых лет и нет никакой гарантии, что подобная ситуация не повторится снова.
Пример
В 2008 году разница между выплатами в рублях и в валюте по кредитным ставкам в Сбербанке составляла всего 1-1,5 тысячи рублей. Взятые по тому курсу ипотечные займы в рублях и долларах почти ничем не отличались: кредитополучатель выплачивал 35 000 рублей или $1100 (что тоже составляло по курсу примерно 35 тысяч).
К 2016 году ежемесячный платеж по долларовым кредитам объективно увеличился почти вдвое, сейчас составляет 75 000 рублей. А те, кто взял «рублёвую» программу, продолжают выплачивать фиксированную сумму в 35 000.

Теперь о некоторых других «преимуществах» и «плюсах», которыми завлекают современных заёмщиков.
Есть несколько категорий привлекательных предложений, которые звучат убедительно, но на деле вряд ли гарантируют реальные выгоды.
Перечислим эти предложения от финансовых учреждений:
- плавающие ставки;
- рефинансирование;
- снижение ставок.
Подробно рассмотрим каждый пункт.
Плавающие ставки
Если послушать менеджеров банков, плавающая ставка – супер-выгодный для заёмщиков вариант, гарантирующий изменение годовых и ежемесячных выплат в зависимости от объективных рыночных процессов.
Однако риски в этом случае возложены, опять же, на хрупкие плечи кредитополучателей. Некоторые аналитики считают, что опасность плавающих ставок столь же высока, как и у валютных кредитов.
Система начисления процентов по плавающей ставке привязана к экономическим показателям, а в ближайшем будущем в российской экономике никаких улучшений не ожидается.
Более того, уровень инфляции будет расти. Для заемщика это обойдётся ничем иным, как увеличением плавающей процентной ставки. При этом размер данного показателя не ограничен никакими лимитами, что может запросто привести к неплатежеспособности заемщика.
Некоторые считают, что кредит с переменной ставкой выгоден на короткой дистанции. То есть, если взять займ и на 5-7 лет и своевременно рассчитаться с банком, ничего страшного не произойдёт – наоборот, за всё время выплат получится сэкономить несколько процентов по ставке.
Могу сказать, что примерно также рассуждали люди, бравшие валютные кредиты на те же 5 лет в 2006 году с намерением оперативно погасить их на выгодных условиях. Кризис 2008 внёс в расчеты заёмщиков свои коррективы.
Рефинансирование
Сегодня финансовые учреждения предлагают клиентам множество программ с комбинированными процентными ставками. Заемщикам обещают пониженную ставку в течение нескольких лет, а затем – рефинансирование кредита.
Цель рефинансирования, на первый взгляд, предельно ясна – улучшить условия кредитования. Однако на деле всё не так радужно. Заемщики надеются, что сейчас они возьмут кредит на привлекательных условиях, а после завершения льготного периода рефинансируют его по средней рыночной ставке.
Но банки крайне неохотно идут на рефинансирование и часто отказывают заёмщикам в их законном праве на пересмотр условий кредитования. Обычно никаких улучшенных программ клиенты не получают. А вместо этого переходят на ту же плавающую ставку с высокими процентами.
В первые годы (пока действует льготный период) заёмщик оплачивает обычно одни только проценты. Когда он переходит на обычную ставку, основной долг оказывается практически нетронутым: никаких особых преимуществ кредитополучатель не имеет, переплаты такие же высокие как при обычном ипотечном займе.
Снижение ставок
В последние годы на финансовом рынке возникло немало программ, предлагающих клиентам банков заплатить сейчас за снижение ставок в будущем. Однако комиссионные за такое снижение очень приличные – в диапазоне от 1,5% до 7% от всей суммы кредита.
Представленные менеджерами примеры расчетов показывают реальную экономию по переплате пользователям программ с оплатой снижения ставки. Однако вся экономия обнулится, если заёмщик решит погасить кредит досрочно – а к этому стремятся все ипотечные клиенты.
Об этом нюансе сотрудники банка, скорее всего, умолчат. В результате никакой выгоды получатель кредита не получит – только переплатит лишние (и немалые) деньги.
О том, как взять ипотеку, читайте подробный материал на нашем сайте.
3. Кто может воспользоваться льготными ипотечными кредитами?
Если говорить о действительной выгоде, то её имеют граждане, обладающие правом на льготное ипотечное кредитование.
Есть несколько видов льгот:
- сниженная процентная ставка;
- отсутствие первоначального взноса;
- наличие кредитных каникул – приостановление выплат на 1-3 года при рождении ребёнка или при других обстоятельствах.
Льготные программы призваны сделать ипотечные кредиты доступными для малообеспеченных категорий населения.
Кто имеет право на льготные программы:
- молодые семьи (до 35 лет);
- молодые учителя;
- молодые специалисты;
- семьи с 2 и более детьми, обладающие правом на материнскую ипотеку;
- военнослужащие.
Последняя категория граждан вообще не платит за ипотечные кредиты собственных денег (если их сумма не превышает 2,4 млн. руб.). С долгом рассчитывается Минобороны России. Подробнее о военной ипотеке – в специальной статье.
Несмотря на многочисленные плюсы льготных программ, у них есть определенные недостатки. Например, участников обязуют приобретать недвижимость только у определенного застройщика в определенном районе или покупка сопровождается обязательным участием в долевом строительстве.
4. На что обращать внимание при выборе выгодной ипотеки
Сложно решить, какая ипотека самая выгодная, не изучив все условия ипотечных программ.
Особое внимание знатоки советуют обратить на следующие пункты:
- Процентная ставка.
- Размер первого взноса.
- Правила досрочного погашения.
- Размер комиссионных за услуги.
- Страховые платежи.
Договор ипотеки – не тот документ, который можно «подмахнуть не глядя». Внимательного изучения заслуживает весь текст, включая примечания и те места, которые прописаны мелким шрифтом.
Теперь – подробнее о важнейших условиях.
Условие 1. Процентная ставка
Годовая ставка по кредиту – первое, на что обращают внимание при выборе программы. Это был бы действительно самый важный пункт, если бы банки вели полностью открытую игру с клиентом.
Но большинство кредитных учреждений, являясь чисто коммерческими организациями, заботятся, в первую очередь, о собственной выгоде, а не об экономии клиента.

Поэтому увидев низкую ставку по кредитам, не стоит обольщаться – возможно, это лишь маркетинговый ход, чтобы привлечь ваше внимание. Дальнейшее изучение условий позволит оценить выгоду программы более трезво.
В текущем году средняя ставка в банках РФ пребывает в диапазоне 12-15%.
Условие 2. Размер первоначального взноса
Тоже важный пункт. Он показывает, сколько клиенту нужно заплатить банку сразу после подписания договора. Обычно это 10-30% от общей суммы ипотеки.
Сумма солидная, но это своеобразная демонстрация серьёзных намерений заемщика. Если у получателя кредита есть деньги на первый взнос, значит, он готов заплатить и основную сумму.
Многие клиенты по привычке ищут банки с минимальным первым взносом или вовсе без оного. Однако помните: чем меньше вы платите сегодня, тем больше придётся платить завтра.
Условие 3. Правила досрочного погашения
Важнейший пункт договора. Как уже было сказано, подавляющее большинство плательщиков стремится расплатиться по кредитам досрочно, дабы снять с плеч семьи тяжкое долговое бремя. Банкам же досрочные выплаты невыгодны – они означают отсутствие прибыли в будущем.
Кредитные фирмы, как могут, чинят препятствия клиентам, желающим рассчитаться поскорей. Например, им запрещают платить больше ежемесячного взноса до определенного срока или взимают дополнительные поборы за оформление досрочного погашения.
Лояльные условия для «досрочников» — признак действительно выгодной ипотеки.
Условие 4. Комиссия банка
Момент, который часто упускают из вида. Единовременная комиссия за выдачу ипотеки иногда составляет солидную сумму – от 1% до 4% от размера кредита или стоимости жилья. Чем ниже комиссия, тем выше годовая процентная ставка и наоборот.
Люди с математическим складом ума, безусловно, разберутся в такой арифметике, но далеко не все клиенты умеют просчитывать выгоду (или отсутствие таковой) в долгосрочной перспективе.
Комиссия за выдачу кредита – ещё не все деньги, которые вам придётся заплатить помимо процентов и тела займа. Существуют также комиссионные за обслуживание, о которых многие клиенты благополучно забывают.
На первый взгляд эти доли процентов кажутся незначительными, но поскольку взимаются они регулярно, за год набегают внушительные суммы.
Пример
Заёмщик взял кредит под чрезвычайно выгодные 11% годовых и не обратил внимания, что в договоре упомянута комиссия 0,4% за обслуживание счета. Маленькими буквами в примечаниях рядом с этими цифрами было указано: ежемесячно.
Если не полениться и посчитать, то в год за обслуживание набежит 4,8%. Получается, что на самом деле кредит в этом банке составляет не 11%, а 15,8% годовых. А это – десятки тысяч рублей ежегодно. Что называется – почувствуйте разницу.
Условие 5. Страховые платежи
В юридических и денежных вопросах мелочей не бывает. Многие клиенты забывают об этом пункте договора, регламентированном законодательством. По закону обязательному страхованию подлежат сами платежи. Все остальные виды страхования – добровольные.
Но подвох в том, что от вашего согласия на добровольное страхование рисков часто зависит величина процентной ставки.
Банки стремятся максимально обезопасить свои финансовые транзакции, поэтому настаивают не только на страховании платежей, но и на страховке жизни, работоспособности и здоровья клиента (причем за его счет).
Рекомендую к просмотру полезное
Источник: hiterbober.ru
Как выбрать банк для ипотеки?
Перед оформлением ипотечного кредита в банке важно, как следует изучить доступные программы кредитования и оценить собственную платёжеспособность.
Помните, это долгосрочные обязательства (минимум 10 лет), поэтому очень важно выбрать надёжный банк с хорошей репутацией.
На что обратить внимание в первую очередь?
Для начала необходимо оценить процентную ставку по предлагаемому вам кредиту, на основании чего можно судить о выгодности предложения. Она может быть фиксированной или плавающей, но не нужно сильно радоваться, если предлагается второй вариант. Дело в том, что понижаться скорее всего она не будет, ибо это приведёт к уменьшению заработка банка.

Делайте выбор банка для ипотеки на основании размера первоначального взноса, который необходимо оплатить.
Законодательством РФ установлен стандартный размер взноса в размере 30%, но некоторые организации с целью привлечь больше клиентов стали немного снижать процент, тем самым делая предложения более доступными.
Другие предлагают взять ипотеку без необходимости делать первоначальный взнос. К таким предложениям отнеситесь настороженно, скорее всего процентная ставка будет завышена и мнимой выгоды вы не получите.
Важный момент! Задумываясь, какой банк выбрать для ипотеки, спросите заранее, есть ли необходимость дополнительно оплачивать страховку, услуги нотариуса, оценщика и нет ли скрытых комиссий.
Проведите анализ, какой вариант для вас более предпочтительный: сначала копить деньги и внести первоначальный взнос в большом размере или же оформить ипотеку, по условиям которой процентная ставка будет завышена.
Уточните заранее, какую максимально доступную сумму можно будет получить. Иначе окажется, что банк оперирует совсем другими суммами и этих средств вам не хватит.
Технические вопросы
Задумываетесь, как выбрать банк для ипотеки? Ещё один немаловажный аспект, который стоит учесть: не в любой организации можно взять кредит на покупку квартиры на первичном рынке.
Объяснений тому множество и ключевая причина в неоправданных рисках. Если же организация выдаёт средства на покупку жилья в строящемся доме, значит у неё уже есть проверенные застройщики, в надёжности которых не возникает сомнений. Это удобно и для клиента, ведь можно не бояться заморозки строительства на неопределённый срок.
Каждый человек сам должен выбрать, в каком банке выгодная ипотека, с учётом своих потребностей.Узнайте о возможности рефинансирования кредита и досрочного погашения долга.
Всегда остаётся вероятность того, что финансовое положение может ухудшиться, а погашать долг нужно будет по прежней ставке.
Досрочное погашение – ещё один камень преткновения, ведь некоторые организации вводят мораторий на это. Спросите, какие санкции будут к вам применяться, если платёж не будет внесён вовремя. Это может быть, как простой штраф, так и досрочное расторжение договора в одностороннем порядке.
Ряд рекомендаций, как сделать верный выбор

Напоследок приведём ряд критериев выбора банка для оформления ипотеки:
- по наличию разнообразных ипотечных программ. Неплохо, если у него уже заключены партнёрские договора с застройщиками;
- есть ли разного рода льготы, что особенно важно для людей, которые имеют субсидии или планируют использовать для оплаты первоначального взноса материнский капитал;
- какие наказания последуют за просрочки. Если упустить этот момент, потом придётся внести серьёзную сумму за невнимательность. Спросите консультанта, допускается ли досрочное погашение ипотеки или возможность реструктуризации – одним словом все то, что называют лояльностью к клиенту;
- изучите сайт выбранного банка. Свой ресурс есть у каждой уважающей себя компании, здесь размещается информация о самом банке и описаны все требования к потенциальному заёмщику. Так можно будет заранее узнать, подходите ли вы и реально ли получить ипотеку.
Создайте в Excel табличку, в которую впишите все выбранные вами банки-потенциальные партнёры. В столбцах рядом проведите простое сравнение условий кредитной программы: проценты, штрафы, размеры комиссий, размер ежемесячного платежа, который рекомендуем рассчитать заранее.
Не спешите выбирать тот, в котором самая низкая процентная ставка, внимательно сравнивайте все параметры. Вполне вероятно, что переплата в этом случае может оказаться больше, чем в остальных, и будет компенсирована за счёт страховок и разного рода переплат.
Хорошая репутация и стабильность превыше всего
Лучше всего обращаться за долгосрочным ипотечным кредитом в проверенные временем банки, которые заработали хорошую репутацию и дорожат ею.
График досрочного погашения кредита — https://moneybrain.ru/kredit/grafik-dosrochnogo-pogasheniya/.
Что такое кредитные каникулы — тут подробнее.
Начните с самых крупных финансовых учреждений, они обычно предлагают самые подходящие программы и в процессе оформления ссуды не будет лишних проблем.
Обратите внимание на тех участников рынка, у которых ипотечное кредитование – это основная специализация. Обычно в таких компаниях процедура выдачи денег проходит очень быстро, а клиенту помогут выбрать идеально подходящую под его требования программу, коих есть множество.
Некоторые банки заключают договора с застройщиками и риэлторами, выставляют на продажу жилье из собственной базы. Это значит, что организация ответственно относится к работе, заботится о своей репутации и клиентах, а значит брать здесь ипотеку безопасно.
Что касается отзывов о конкретном учреждении, мы бы не рекомендовали ориентироваться на этот параметр, как на единственно верный.
Сегодня не составит никакого труда заказать положительные отзывы о компании от подставных людей, да и отрицательные тоже мог написать ближайший конкурент или клиент, который сам не смог выполнить условия договора.
Лучше обратите внимание на то, что говорят о выбранном банке ваши друзья и знакомые, а также реальные клиенты, которые пользовались услугами ипотечного кредитования. В любом случае подойти к выбору кредитора нужно основательно, ведь это сотрудничество затянется как минимум на 5-10 лет.
Источник: moneybrain.ru