
Экономисты различают несколько видов издержек и прибылей фирм, в том числе:
• Явные затраты: прямые, наличные расходы, такие как заработная плата, аренда и материалы.
• Неявные затраты: альтернативные издержки использования ресурсов для одной цели, а не для наилучшего альтернативного использования, такие как стоимость упущенного дохода от альтернативного использования времени.
• Бухгалтерская прибыль: общий доход за вычетом явных затрат.
• Экономическая прибыль: общий доход за вычетом явных и неявных затрат.
МОИ ИССЛЕДОВАНИЯ ОБЩЕСТВА
Изучаем фондовый рынок.
Используя специализированные интернет-ресурсы выясните: какие фондовые индексы действуют в нашей стране, акции каких предприятий в них учитываются;
акции каких предприятий выше всего ценятся в данный момент, какие акции демонстрируют тенденцию роста курса;
как гражданин может участвовать в биржевых торгах, какой начальный капитал для этого необходим.
ВОПРОСЫ И ЗАДАНИЯ:
Экономика 10 класс (Урок№12 — Экономика фирмы: затраты, их виды.)
Какие типы фирм различают?
Существует несколько типов фирм, в том числе:
• Индивидуальное владение: бизнес, которым владеет и управляет один человек.
• Партнерство: бизнес, которым владеют и управляют два или более человека.
• Корпорация: юридическое лицо, отдельное от своих владельцев, которые являются акционерами.
• Компания с ограниченной ответственностью (ООО): тип корпорации, которая предлагает своим владельцам ограниченную ответственность, облагаясь налогом как товарищество.
Каковы основные источники финансирования бизнеса?
К основным источникам финансирования бизнеса относятся:
• Акционерное финансирование: привлечение средств путем продажи акций компании инвесторам.
• Долговое финансирование: привлечение средств путем заимствования денег у банков, инвесторов или других кредиторов и согласие погасить кредит с процентами.
• Самофинансирование: использование личных сбережений или прибыли от бизнеса для финансирования операций или роста.
Каковы основные закономерности формирования спроса и предложения инвестиционного капитала?
К основным принципам предложения и спроса на инвестиционный капитал относятся:
• Предложение инвестиционного капитала происходит за счет сбережений, таких как личные сбережения или фонды, которыми управляют финансовые учреждения.
• Спрос на инвестиционный капитал исходит от фирм или частных лиц, стремящихся инвестировать в новые проекты или предприятия.
• Процентная ставка является ценой инвестиционного капитала и определяется взаимодействием спроса и предложения на рынке.
Назовите и охарактеризуйте основные виды ценных бумаг.
К основным видам ценных бумаг относятся:
• Акции: акции корпорации, которые дают акционеру право голоса и долю прибыли.
• Облигации: долговые ценные бумаги, которые представляют собой заем компании или правительству, который периодически выплачивает проценты и обещает погасить основную сумму долга в будущем.
4.6 Виды издержек постоянные и переменные издержки
• Взаимные фонды: инвестиционные инструменты, объединяющие деньги нескольких инвесторов для инвестирования в диверсифицированный портфель акций, облигаций или других ценных бумаг.
• Биржевые фонды: аналогичны взаимным фондам, но торгуются на бирже, как акции.
Источник: izi-otvet.ru
Издержки производства и прибыль предприятия
Важнейшим фактором, определяющим способность и стремление фирмы поставить продукт на рынок, являются издержки производства.
Использование определенных ресурсов для производства какого-то товара означает невозможность производства другого товара. Издержки в экономике непосредственно связаны с отказом от возможности производства альтернативных товаров и услуг.
Вмененные (экономические) издержки любого ресурса равны его стоимости при наилучшем из всех возможных вариантах использования.
Денежные расходы, которые фирма осуществляет в пользу каких-то внешних организаций называются явными издержками. Расходы на потребление собственных, внутренних ресурсов представляют собой неявные издержки. Например, для владельца небольшого магазинчика, где он работает сам, существуют явные издержки на закупку товаров, но нет явных издержек на аренду помещения и заработную плату. Неявные издержки в данном случае представляют тот доход, который мог бы получать владелец этого магазина, если бы сдавал это помещение в аренду и получал где-нибудь заработную плату.
Минимальная плата за такой ресурс как предпринимательская способность, необходимая, чтобы удержать владельца магазина в его магазине, называется нормальной экономической прибылью, которая также является элементом неявных издержек.
Итак, экономическими издержками считаются все платежи, внешние и внутренние, в т.ч. нормальная прибыль, необходимые чтобы привлечь и удержать ресурсы в пределах данного бизнеса.
Экономическая прибыль отличается от бухгалтерской прибыли.
Бухгалтерская прибыль = общая выручка – явные издержки
Экономическая прибыль = общая выручка – экономические издержки
Экономические издержки = явные издержки + неявные издержки (в т.ч.нормальная прибыль)
Экономическая прибыль – это доход, полученный сверх нормальной прибыли.
Несколько условно все ресурсы, используемые в производстве, можно разделить на две большие группы: ресурсы, величину которых можно изменить очень быстро (например, затраты на сырье, материалы, энергию, на наём рабочей силы и т. п.) и ресурсы, изменить объемы использования которых возможно только за достаточно длительный промежуток времени (строительство нового производственного объекта).
Исходя из этих обстоятельств, анализ издержек обычно осуществляют в двух временных промежутках: в краткосрочном периоде (когда количество некоторого ресурса остается постоянным, но объемы производства можно изменить за счет применения большего или меньшего количества таких ресурсов, как труд, сырье, материалы и т. п.) и в долгосрочном периоде (когда можно изменить количество любого ресурса, используемого в производстве).
Различию между краткосрочным и долгосрочным периодами точно соответствует различие между постоянными и переменными факторами производства.
Переменные факторы производства — факторы производства, количество которых может быть изменено в рамках краткосрочного периода (например, количество наемных работников).
Постоянные факторы производства — факторы, затраты на которые заданы и не могут быть изменены в рамках краткосрочного периода (например, производственные мощности). Таким образом, в краткосрочном периоде предприниматель использует как постоянные, так и переменные факторы производства. В долгосрочном же периоде все факторы производства носят переменный характер.
Итак, в краткосрочном периоде выделяют:
• переменные издержки (TVC), величина которых меняется в зависимости от изменения объема производства (затраты на сырье, материалы, топливо, энергию, заработную плату рабочего персонала и т. п.). Речь идет о затратах на ресурсы, относящиеся к переменным факторам производства. С расширением производства переменные издержки будут возрастать, так как фирме потребуется больше сырья, материалов, работников и т. п. Если фирма прекратит производство и объем выпуска (Q) достигнет нулевого уровня, то и переменные издержки сократятся почти до нуля, в то время как постоянные издержки останутся неизменными.
Различие между постоянными и переменными издержками существенно для каждого бизнесмена: переменными издержками он может управлять, постоянные издержки —должны быть выплачены независимо от объемов производства, даже если производство приостановлено.
Помимо постоянных и переменных издержек в краткосрочном периоде выделяют еще один вид издержек — валовые (совокупные, суммарные, общие). Валовые издержки (ТС) — сумма постоянных и переменных издержек, исчисляемая для каждого данного объема производства: ТС= TFC+ TVC.
Валовые издержки (ТС) — это сумма постоянных и переменных издержек.
Поскольку TFC равны некоторой константе, динамика валовых издержек будет зависеть от поведения TVС, т. е. будет определяться действием закона убывающей предельной производительности (поэтому график функции TVC и TFC — не прямая линия).
Закон убывающей отдачи утверждает, что, начиная с определенного момента, последовательное присоединение единиц переменного ресурса к неизменному, фиксированному ресурсу дает уменьшающийся добавочный продукт в расчете на каждую последующую единицу переменного ресурса.
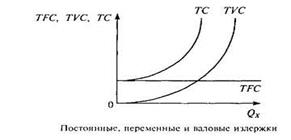
Кроме валовых издержек предпринимателя интересуют издержки на единицу продукции, поскольку именно их он будет сравнивать с ценой товара, чтобы получить представление о прибыльности работы фирмы. Издержки на единицу производимой продукции называются средними. Эта группа издержек включает:
Средние постоянные издержки (AFC) определяются путем деления суммарных постоянных издержек (TFC) на количество произведенной продукции. AFC падают по мере увеличения количества продукции
AFC = TFC / Q
Средние переменные издержки (AVC) определяются путем деления суммарных переменных издержек (TVC) на количество произведенной продукции. AVC сначала падают, достигая своего минимума, а затем начинают расти, потому что TVC подчиняются закону убывающей отдачи.
AVC = TVC / Q
Средние общие издержки (ATC) рассчитываются путем деления суммы общих издержек на количество продукции или как сумму AFC и AVC.
ATC = TC / Q = AVC + AFC
График средних постоянных издержек представлен гиперболой (рисунок ниже). График средних переменных издержек представляет собой неправильную параболу ветвями вверх. На этой кривой можно выделить два отрезка. На первом — AVC снижаются, на втором — увеличиваются. Подобная динамика средних переменных издержек связана с действием закона убывающей предельной отдачи.
Пока отдача от каждой последующей единицы переменного ресурса возрастает (область возрастающей предельной отдачи на рисунке ниже), средние переменные издержки падают. По мере увеличения объемов производства дополнительный продукт начинает сокращаться — предельная отдача каждой последующей единицы переменного ресурса падает — следовательно, для дальнейшего наращивания производства требуется все большее количество переменных ресурсов, и средние переменные издержки АVС возрастают. График средних совокупных издержек получаем путем вертикального суммирования двух кривых — AFC и AVC. В этой связи динамика АТС будет связана с динамикой средних постоянных и средних переменных издержек. Пока снижаются и те и другие, АТС падают, но когда по мере увеличения объема производства рост переменных издержек начинает обгонять падение постоянных, AТС начинают возрастать.

Предельными издержками (MC) называются дополнительные издержки, связанные с производством ещё одной единицы продукции.
MC = изменение TC / изменение Q
Необходимо учитывать, что предельные издержки во многом зависят от переменных издержек, поэтому аналогично ситуации с переменными издержками, а также со средними переменными и средними суммарными издержками на графике МС выделяют два отрезка: отрезок с отрицательной и отрезок с положительной динамикой, что также объясняется существованием закона убывающей предельной отдачи. Следующей особенностью графика предельных издержек является то, что он пересекает графики средних переменных и средних общих издержек в их нижних точках (А и В).
Источник: megalektsii.ru
Издержки производства и прибыль
Переход к рыночным отношениям требует осуществления новой финансовой политики, усиления ее воздействия на ускорение социально-экономического развития России, рост эффективности производства и укрепления финансов предприятия. Важная роль в.
: «Издержки, их суть и значение»
Сущность издержек Издержки — денежное выражение стоимости производственных ресурсов, потребленных в процессе производства благ; совокупные затраты живого и овеществленного труда на производство продукта. Издержки производства представляют собой.
ПОНЯТИЕ ИЗДЕРЖЕК И ОСНОВНЫЕ МЕТОДЫ ИХ АНАЛИЗА
Сущность издержек производства Существует достаточно большое количество способов, с помощью которых предприятие может зарабатывать прибыль и в последствии превращать ее в деньги. И для каждого способа наиболее важным фактором является фактор.
Понятие издержек производства
Сущность издержек производства Для того чтобы производить товары и предоставлять услуги, используют различные ресурсы, или факторы производства. Это — сырье, топливо и энергия, машины и механизмы, различные типы работы любой квалификации. Для.
Общая классификация издержек
Основным признаком разделения издержек для общей классификации является место появления издержек и отношение их к различным сферам деятельности предприятия. Данная классификация используется для упорядочивания издержек в рамках отчета о прибыли.
Виды издержек
В экономической теории с точки зрения измерения стоимости затраченных (потребленных) производственных ресурсов и, следовательно, издержек производства выделяют бухгалтерские и альтернативные (экономические) издержки. Бухгалтерские издержки — сумма.
: «Роль прибыли в условиях развития предпринимательства»
Сущность и функции прибыли Получение прибыли является обязательным условием и целью всей предпринимательской деятельности каждой хозяйственной структуры. При помощи прибыли (рентабельности) оценивается вся эффективность хозяйствования. Она является.
Методы анализа издержек производства
Задача, о которой пойдет речь в данном параграфе, состоит в анализе способов отнесения отдельных видов издержек на готовую продукцию и на издержки, отнесенные к реализации продукции в данном периоде. Рассмотрим эту задачу более подробно. Оговорим.
Основные направления снижения издержек производства
Основным средством повышения прибыльности функционирования фирмы является систематическое снижение издержек. В условиях рыночной экономики, когда финансовая поддержка убыточных предприятий является не правилом, а исключением, исследование проблем.
Прибыль как экономическая категория
Экономическая сущность прибыли Основой рыночного механизма являются экономические показатели, необходимые для планирования и объективной оценки производственно-хозяйственной деятельности предприятия, образования и использования специальных фондов.
ПРИБЫЛЬ КАК ЭКОНОМИЧЕСКАЯ КАТЕГОРИЯ И ОБЪЕКТ ИССЛЕДОВАНИЯ
прибыль издержка целевое планирование Экономическая сущность прибыли Прибыль — одна из основных форм денежных накоплений, создаваемых в отраслях экономики. Она обеспечивает экономическую устойчивость фирмы, гарантирует полноту ее финансовой.
Виды прибыли
Основную цель деятельности любого производителя (фирмы, делового предприятия) составляет получение прибыли. В экономической теории и практике в зависимости от метода исчисления оперируют следующими понятиями (видами) прибыли: экономическая;.
Функции прибыли
Прибыль — один из основных финансовых показателей плана и оценки хозяйственной деятельности фирмы. За счет прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию, увеличению фонда оплаты труда.
: «Рентабельность предприятия»
Показатели рентабельности Рентабельность предприятия — это показатель эффективности, с которой используются основные фонды, рассчитываемый как отношение прибыли к усредненной стоимости основных, а также оборотных активов. Прибыль и рентабельность.
Классификация видов прибыли
Рассматривая прибыль как экономическую категорию, необходимо отметить, что при оценке и планировании хозяйственной деятельности предприятия используются конкретные показатели. В этом случае прибыль классифицируется множеством видов в зависимости от.
Классификация видов прибыли и источники их формирования
Рассматривая прибыль как экономическую категорию, необходимо отметить, что при оценке и планировании хозяйственной деятельности предприятия используются конкретные показатели. В этом случае прибыль классифицируется множеством видов в зависимости от.
Факторы роста рентабельности
В условиях рыночной экономики на доходность предприятия влияют самые разнообразные факторы. В зависимости от направленности деятельность их можно объединить в 2 группы: позитивные и негативные. Позитивные — это такие факторы, которые благотворно.
УПРАВЛЕНИЕ ИЗДЕРЖКАМИ КАК ФАКТОР ЦЕЛЕВОГО ПЛАНИРОВАНИЯ ПРИБЫЛИ
Концепция стратегического управления издержками, в дальнейшем SCM от английского Strategic Cost Management, появилась сравнительно недавно и в настоящее время часто используется ведущими консалтинговыми фирмами в качестве рекомендаций для.
Взаимосвязь издержек производства и прибыли
Прежде чем начать производство продукции, каждое предприятие определяет, какую прибыль, какой доход оно сможет получить. Существует неразрывная связь между такими понятиями как «прибыль» и «экономические издержки». При снижении издержек производства.
ЗАКЛЮЧЕНИЕ
Прибыль — один из основных финансовых показателей плана и оценки хозяйственной деятельности фирмы. За счет прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию, увеличению фонда оплаты труда.
Заключение
В соответствии с поставленными в начале работы целями подведём итог исследований курсовой работы. Издержки производства в любой период равны стоимости ресурсов, использованных для производства реализованных в течение этого периода товаров и услуг.
Список использованных источников
Борисов Е.Ф. Экономическая теория. / Курс лекций для студентов высших учебных заведений. — М., 1998. — 478 с. Грузинов В.П., Грибов В.Д. Экономика предприятия: Учеб. пособие. — 2-е изд., перераб. и доп. — М.: Финансы и статистика, 2000. — 208 с.: ил.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Борисов Е.Ф. Экономическая теория: Учебник для вузов. — М.: Проспект, 2006. — 535 с. 2. Васильев М.И. Прибыль как важнейший индикатор эффективного развития предприятия // Аспирант и соискатель. — 2005. — № 3. — С. 20-31. 3. Волкова О.Н.
Источник: studentopedia.ru