
источниками собственных средств предприятия выступают: уставный капитал, прибыль, специальные фонды, резервы, финансирование.
Поделиться
- Telegram
- Вконтакте
- Одноклассники
Научные статьи на тему «Источники средств предприятия»
Источники финансирования коммерческой деятельности
денежные средства и инвестиции на предприятие.
Внешние источники Такие источники складываются из тех средств, которые мобилизируются на финансовых рынках.
предприятия; средства нефинансовых компаний, различных фондов.
То есть внутренние источники финансирования – это всегда те средства, которые получены фирмой в результате.
в зависимости от потребностей предприятия и вида деятельности.
Автор Наталья Геннадьевна Давденко
Источник Справочник
Категория Экономика предприятия
Статья от экспертов
К ВОПРОСУ ОБ ИСТОЧНИКАХ ФОРМИРОВАНИЯ ОБОРОТНЫХ СРЕДСТВ ПРЕДПРИЯТИЯ
В рамках данной статьи автором раскрываются основные вопросы, касающиеся структурирования оборотного капитала. В то же время рассматриваются собственные и привлеченные источники формирования оборотного капитала, выделяются их недостатки и достоинства, а также возможности использования оборотного капитала. Также автором, подчеркивается то, что при рациональном формировании оборотного капитала нужно учитывать особенности не только собственного, но и заемного капитала.
2.2 Основные средства предприятия Амортизация.
Автор(ы) Сетин С.В.
Источник Международный журнал гуманитарных и естественных наук
Научный журнал
Оборотные средства предприятия, их назначение, источники формирования
Кроме того, предприятия нуждаются в определенных денежных средствах на счетах в банках, в кассе, в расчетах.
Определение 2 Под оборотными средствами понимают активы предприятия, которые полностью переносят.
На этой стадии предприятие использует денежные средства для того, чтобы приобрести сырье, материалы.
На этой стадии продукция реализуется, предприятие получает денежные средства.
предприятия и выпущенной им готовой продукции.
Автор Юлия Валерьевна Шульгина
Источник Справочник
Категория Финансы
Статья от экспертов
Выбор источников финансирования дефицита денежных средств на предприятиях
Рассмотрены основные источники финансирования. Определены их достоинства и недостатки. Выявлены основные проблемы, связанные с отсутствием научно методологического подхода к выбору финансовых инструментов в зависимости от экономической ситуации.
Источник: spravochnick.ru
Шпаргалка: Основные фонды предприятия
1. Сущность и экономическая роль основных фондов предприятия.
2. Оценка состояния основных фондов предприятия.
3. Износ и амортизация основных фондов.
4. Источники формирования и воспроизводства основных средств
5. Показатели эффективности использования основных фондов предприятия.
Понятие,классификация основных средств
6. Пути улучшения использования основных фондов па предприятии.
Сущность и экономическая роль основных фондов предприятия.
Основные фонды (в стоимостной оценке — основные средства, основной капитал) — часть имущества предприятия, используемая в качестве средств труда при производстве продукции, выполнения работ или оказания услуг либо для управленческих нужд в течение периода, превышающего 12 месяцев. Не относятся к основным средствам и учитываются фирмой в составе средств в обороте предметы, используемые в течение периода менее 12 месяцев независимо от их стоимости, предметы стоимостью на дату приобретения не более стократного установленного законом размера минимальной месячной оплаты труда за единицу независимо от срока их полезного использования.
Роль основных средств в процессе труда определяется тем, что в своей совокупности они образуют материально-техническую базу и определяют производственную мощь предприятия.
На протяжении длительного периода основные средства находятся в непрерывном движении: они поступают на предприятие, изнашиваются в результате эксплуатации, подвергаются ремонту, перемещаются внутри предприятия, выбывают с предприятия вследствие ветхости или нецелесообразности дальнейшего использования.
Существенными чертами основных фондов, с одной стороны, являются их высокая стоимость и большая продолжительность их эксплуатации, а с другой стороны, имеет место относительно динамичное изменение их технического уровня в результате развития НТП.
Основные фонды группируются по следующим признакам.
По отраслевому признаку (торговля, промышленность, сельское хозяйство и т. п.). Такая группировка позволяет получить информацию об их стоимости в каждой отрасли, изучить особенности структуры и т. п.
В зависимости от назначения в производственно-хозяйственной деятельности основные средства подразделяются на: основные фонды предприятия — промышленно-производственные и непромышленные, а также фонды непроизводственного назначения. Производственную мощность предприятия определяют промышленно-производственные фонды.
В зависимости от специфических особенностей участия в процессе производства основные фонды подразделяются на: активные (машины, оборудование, транспортные средства) и пассивные, т. е. создающие условия для процесса производства.
По видам основные средства подразделяются на: здания (производственно-технические, служебные и т. п.), сооружения (инженерно-строительные объекты, обслуживающие производство-водопроводные, гидротехнические и др.), передаточные устройства (электросети, теплосети, трубопроводы и т. п.), машины и оборудование (средства труда, изменяющие свойства, форму или состояние материала), транспортные средства, инструмент, производственный инвентарь и принадлежности, хозяйственный инвентарь, рабочий и продуктивный скот, многолетние насаждения, капитальные затраты по улучшению земель, прочие основные фонды, капитальные вложения в арендованные объекты, относящиеся к основным средствам.
По перечисленным видам ведется учет основных средств и составляется отчетность об их наличии и движении.
По принадлежности основные средства подразделяются на: собственные и арендованные.
По признаку использования — на находящиеся в эксплуатации (действующие), в реконструкции и техническом перевооружении, в резерве (запасе) и на консервации.
Оценка состояния основных фондов предприятия.
В деле эффективного управления основными средствами большое значение имеет их обоснованная оценка.
Для оценки основных фондов могут использоваться натуральные и стоимостные единицы измерения.
Натуральное измерение применяется с целью определения технического состава оборудования, производственной мощности, составления баланса оборудования. Например, для зданий натуральными показателями являются: их число, общая и полезная площадь в м2; для рабочих машин — число единиц, вид и возраст и т.п.
Стоимостная оценка используется для изучения структуры и динамики основных фондов в целом, для начисления их износа, определения себестоимости и рентабельности производства. Различают балансовую, первоначальную, восстановительную, остаточную, а также ликвидационную стоимость основных фондов.
Оценка основных фондов по балансовой стоимости учитывает их в момент постановки на учет в бухгалтерском балансе. Балансовая стоимость представляет собой, таким образом, смешанную оценку основных фондов, так как часть инвентарных объектов числится на балансах по восстановительной стоимости на момент последней переоценки, а основные фонды, введенные в последующий период, учитываются по первоначальной стоимости (стоимость приобретения).
При оценке по первоначальной стоимости учитываются фактические затраты на момент создания или приобретения основных фондов в ценах на момент приобретения. Этот учет осуществляется при составлении бухгалтерских балансов. Она рассчитывается по формуле:
Зо — стоимость приобретенного оборудования, Зт — затраты на транспортировку оборудования, Зм — стоимость монтажа или строительных работ.
Оценка основных фондов по первоначальной стоимости необходима для знания суммы затраченных средств предприятием.
В процессе расширенного воспроизводства основные фонды обновляются и совершенствуются, происходит изменение цен, тарифов. Все это обуславливает необходимость переоценки основных фондов и их оценки по восстановительной стоимости.
Восстановительная стоимость основных фондов — представляет собой стоимость воспроизводства основных средств в современных условиях (при современных ценах техники и т. п.).
Ликвидационная стоимость представляет собой ожидаемую выручку от реализации какого-либо объекта основных фондов по истечении срока эксплуатации.
Для оценки процессов движения основных фондов и характера их изменений рассчитывают ряд показателей:
1. Коэффициент обновления основных фондов за определенный период:
Фввед
 К обн =
Фкг
где Кобн — коэффициент обновления;
Фввед — стоимость вновь введенных (поступивших) основных фондов за определенный период;
Фкг – стоимость основных фондов на конец года.
2. Коэффициент выбытия основных фондов за определенный период:
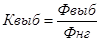
где Квыб — коэффициент выбытия;
Фвыб — стоимость выбывающих основных фондов за определенный период;
Фнг – стоимость основных фондов на начало того же периода.
3. Коэффициент прироста основных фондов за определенный период:
Ф введ – Ф выб
 К рост =
Фнг
где К рост — коэффициент выбытия;
Ф введ — стоимость вновь введенных (поступивших) основных фондов за определенный период;
Ф выб — стоимость выбывающих основных фондов за определенный период;
Ф нг – стоимость основных фондов на начало периода.
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности.
1. Коэффициента износа исчисляют по различным видам или группам основных фондов за определенный период по следующей схеме:

где Киз — коэффициент износа основных фондов за определенный период;
Фп – первоначальная стоимость основных фондов.
2. Коэффициента годности:
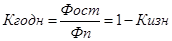
где Кгодн — коэффициент годности;
Фп — первоначальная стоимость основных фондов;
Фост — остаточная стоимость основных фондов.
Коэффициенты износа и коэффициент годности необходимо изучать на начало и конец периода. Чем меньше величина коэффициента износа, тем лучше техническое состояние основных фондов.
Износ и амортизация основных фондов.
В процессе эксплуатации основные изнашиваются или амортизируются.
Амортизация основных средств представляет собой экономический механизм постепенного перенесения стоимости изношенной части основных фондов на производимую продукцию в целях возмещения и накопления денежных средств для последующего их воспроизводства.
Амортизационные отчисления — это часть стоимости основных средств, которая в каждый отчетный период списывается как расходы на протяжении всего срока эксплуатации объекта.
Стоимость основных средств предприятий погашается путем начисления износа (амортизированной стоимости) и списания на издержки производства (обращения) в течение нормативного срока их полезного использования по нормам, утвержденным в установленном законодательством порядке.
В целях создания условий для ускорения внедрения в производство научно-технических достижений и повышения заинтересованности предприятий в ускорении обновления и техническом развитии активной части основных фондов предприятия имеют право применять метод ускоренной амортизации активной части основных фондов.
Нормы амортизационных отчислений выражены в процентах к балансовой стоимости классификационных групп основных средств.
В теории и на практике выделяют два вида износа:
Физический износ — когда машины, приборы в процессе их эксплуатации физически изнашиваются, т. е. приходят в негодность. Износ происходит как от интенсивного их использования (первая форма износа), так и под воздействием сил природы, природных условий, независимо от того, используются они или нет (вторая форма износа). Под влиянием природных физико-химических и биологических процессов металлические части зданий, машин подвергаются окислению, деревянные — гниению. Резиновые изделия теряют эластичность и разрушаются.
Моральный износ — обесценивание основных фондов до наступления срока их полного физического износа вследствие:
— увеличения роста производительности труда в отраслях, производящих эти фонды (происходит удешевление аналогичного оборудования, установок);
— влияния технического прогресса (появляются новые, более совершенные, производительные и экономные машины, оборудование и т. п.).
Амортизация объектов основных средств производится одним из следующих способов начисления амортизационных начислений:
— способ уменьшаемого остатка;
— способ списания стоимости по сумме чисел лет срока полезного использования;
— способ списания стоимости пропорционально объему продукции (работ).
При линейном способе начисление амортизации производится равномерно и годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта.
При способе уменьшаемого остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента ускорения, устанавливаемого в соответствии с законодательством РФ.
Суть применяемого метода состоит в том, что доля амортизационных отчислений, относимых на себестоимость продукции, будет уменьшаться с каждым последующим годом эксплуатации объекта основных средств, для которого амортизация начисляется способом уменьшаемого остатка.
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе — число лет, остающихся до конца срока службы объекта, а в знаменателе — сумма чисел лет срока службы объекта.
Денежные фонды предприятия, их состав, назначение и источники формирования

Формирование денежных фондов организации (предприятия) начинается с момента его создания; это важнейшая сторона деятельности организации.
Собственный капитал
представляет собой разницу между совокупными активами организации (предприятия) и его обязательствами, т.е. его долгами. Собственный капитал в свою очередь подразделяется на:
постоянную часть — уставный капитал. Уставный капитал
— основной первоначальный источник собственных средств организации (предприятия). В соответствии с ГК размер уставного капитала не может быть менее суммы, гарантирующей интересы его кредиторов. Он служит источником формирования основного и оборотного капиталов, которые в свою очередь направляются на приобретение основных производственных фондов, нематериальных активов, оборотных средств.
переменную, размер которой зависит от финансовых результатов деятельности организации (предприятия). В состав переменного капитала входят: добавочный капитал, резервный капитал, нераспределенная прибыль и специальные фонды (фонды накопления, потребления, валютный, амортизационный и т.д._.
Добавочный капитал
создается за счет прироста стоимости имущества в результате переоценки основных фондов; безвозмездно полученных денежных и материальных ценностей на производственные цели. Он может быть использован на увеличение уставного капитала, на погашение убытка, выявленного по результатам работы предприятия за отчетный год и т.д.
Резервный капитал — денежный фонд организации, который образуется в соответствии с законами. Источник его образования — отчисления от прибыли, остающейся в распоряжении организации. Предельный размер резервного капитала не может превышать той суммы, которая определена собственниками организации и зафиксирована в его учредительских документах и находится в прямой зависимости от величины уставного капитала. Резервный капитал формируется путем обязательных ежегодных отчислений до достижения им размера, установленного Уставом общества. Он предназначен для покрытия убытков отчетного года, выплаты дивидендов при отсутствии или недостаточности прибыли отчетного периода.
Нераспределенная прибыль — прибыль организации, остающаяся после уплаты налогов, формирования резервного фонда, выплаты дивидендов, и используемая в целях реинвестирования.
Фонд накопления — денежные средства, предназначенные для развития и расширения производства. Использование этих средств связано как с развитием основного производства в целях увеличения имущества предприятия, так и с финансовыми вложениями для извлечения прибыли.
Фонд потребления — денежные средства, направляемые на социальные нужды, финансирование объектов непроизводственной сферы, единовременное поощрение, выплаты компенсационного характера и другие аналогичные цели.
Валютный фонд формируется в организациях, осуществляющих реализацию продукции на экспорт и получающих валютную выручку.
Амортизационный фонд создается в процессе использования капитала и по своей экономической сущности предназначен для финансирования простого воспроизводства основных фондов.
Использование переменной части собственного капитала на выполнение платежных обязательств перед бюджетами разных уровней и банками осуществляется в нефондовой форме.
Источник: bmanager.ru