
Найдите правильный ответ на вопрос ✅ «Откуда произошли названия Банк и Банкротство . » по предмету Экономика, а если вы сомневаетесь в правильности ответов или ответ отсутствует, то попробуйте воспользоваться умным поиском на сайте и найти ответы на похожие вопросы.
Помогите с ответом по экономике
Эссе на тему: «Прогресс общества был бы невозможен если бы люди не стремились жить лучше, нежели это им позволяют их возможности». помогите, а то вообще ничего в голову не лезет.
Чем вызвано появление мировых денег
Что относиться к экономическим ресурсам (перечислить) 5 класс
Сообщение «Как стать предпринимателем»
Решите задачу. Определить первоначальную стоимость оборудования, если оптовая цена в момент приобретения составила 120 000 денежных единиц, стоимость транспортировки — 2 600 денежных единиц, затраты на монтаж — 1200 денежных единиц.
Новые вопросы по экономике
Почему налоги являются необходимым условием существования государства?
Нужно ли использовать денежные отношения в семье при выполнении каких-либо домашних работ детьми?
Как банки узнают, что я стал банкротом?
С обоснованием Условием возникновения товарного производства является частная собственность на средства производства и экономическая обособленность производителя. Да Нет
Рассчитайте реальный доход семьи за год если заработная плата выросла на 10% а цена возросла за год на 25%
Родители платят за ваше обучение какова для них альтернативная стоимость оплаты за ваше обучение? 1) Плата за обучение плюс недополученная вами заработная плата 2) Разность между недополученных доходов и платы за обучение 3) Выгода от наилучшего
Источник: iotvet.com
Разница между несостоятельностью и банкротством

Неплатежеспособность может быть определена как финансовое условие, когда физическое или юридическое лицо не в состоянии выполнить финансовые обязательства в установленном порядке для оплаты. Его часто путают с термином банкротство, но они разные. Банкротство — это ситуация, когда суд объявляет о несостоятельности физического или юридического лица и выносит распоряжения о его разрешении, то есть имущество банкрота отчуждается для выплаты кредиторам.
Другими словами, фундаментальное различие между несостоятельностью и банкротством заключается в том, что первое относится к государству, когда должник не может оплатить долги из-за чрезмерных обязательств по активам, тогда как второе подразумевает правовую схему, в которой суд определяет несостоятельность. и банкрот ищет облегчения.
Сравнительная таблица
| Имея в виду | Физическое лицо / компания не может погасить свои непогашенные долги и подает заявление в суд, чтобы объявить себя несостоятельным, или кредитор может подать в суд заявление о несостоятельности. | Физическое лицо / компания не в состоянии погасить свои долги, которые называются несостоятельностью денежных средств, или не могут зачесть свои финансовые обязательства из-за превышения обязательств над активами, которые называются несостоятельностью баланса. |
| Природа | Постоянный, приводящий к ликвидации активов физического или юридического лица. | Временно и сумма может быть возмещена. |
| Относится к | Юридическая концепция | Финансовое состояние |
| Крайнее средство | да | нет |
| Процесс | добровольный | непроизвольный |
| Кредитный рейтинг | Сильно пострадал. | Не сильно пострадал. |
Процедура банкротства завершена. Что нужно знать банкроту?
Определение несостоятельности
Неплатежеспособность — это ситуация, которая возникает из-за неспособности своевременно погасить задолженность перед кредиторами, поскольку активов недостаточно для покрытия обязательств.
В случае компании это условие вызвано постоянным падением продаж, и у нее недостаточно наличных средств для покрытия повседневных расходов бизнеса, для чего она берет кредиты от кредиторов или банков или любое другое финансовое учреждение. Это приводит к неплатежеспособности компании в форме ликвидации, добровольного администрирования и приема на работу.
Определение банкротства
Банкротство — это ситуация, при которой физическое лицо / организация направляет заявление в соответствующий суд; при этом он объявляет себя неплатежеспособным в связи с его неспособностью погасить долги и расходы, стремясь быть объявленным банкротом. Теперь суд может принять решение об присвоении личного имущества неплатежеспособного среди его различных кредиторов. Это последняя стадия несостоятельности, которая дает неплатежеспособность новому арендодателю, чтобы начать все заново, т.е. она освобождает отдельного лица или компанию от всех долгов и других недостатков несостоятельности.
Основные различия между несостоятельностью и банкротством
Представленные вам пункты подробно объясняют разницу между несостоятельностью и банкротством:
- Банкротство относится к правовому государству, в котором физическое лицо / компания становится банкротом, тогда как банкротство относится к финансовому состоянию, в котором физическое лицо / компания становится неплатежеспособным.
- Банкротство вызвано невозможностью погасить задолженность, а неплатежеспособность возникает из-за неуплаты финансовых обязательств.
- Неплатежеспособность не обязательно может привести к банкротству, в то время как все обанкротившееся лицо / компания несостоятельны.
- В случае банкротства лицо / компания обращается в суд и добровольно объявляет себя несостоятельным.
- Банкротство инициируется самим физическим лицом, при этом человек / компания обращается в суд и объявляет себя несостоятельным, поэтому процесс является добровольным. С другой стороны, несостоятельность непроизвольна.
- Банкротство является последним этапом несостоятельности, в результате чего активы физического или юридического лица ликвидируются. И наоборот, несостоятельность только на определенный период времени, пока предприятие не достигнет стадии, когда оно будет готово погасить непогашенные долги.
- Банкротство серьезно влияет на кредитный рейтинг физического или юридического лица, тогда как банкротство не влияет на кредитный рейтинг физического лица.
сходства
- Возникает из-за неуплаты долгов.
- Обязательства превышают активы.
Эти два термина, обсужденные выше, очень тесно взаимосвязаны, так как один ведет к другому, то есть там, где заканчивается несостоятельность, начинается банкротство. Но это не означает, что каждое неплатежеспособное лицо / компания является банкротом, поскольку условия могут быть временными или исправимыми без каких-либо юридических вмешательств.
Источник: ru.gadget-info.com
«Банкротство не так и страшно»
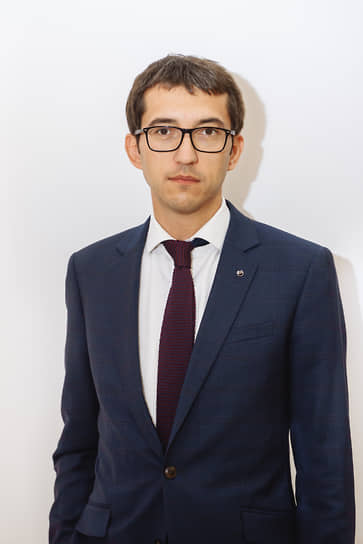
Начальник управления принудительного взыскания Сбербанка Евгений Акимов
Что ценят кредиторы в институте личного банкротства и чего им не хватает, “Ъ” рассказал управляющий директор—начальник управления принудительного взыскания и банкротства Сбербанка Евгений Акимов.
Выйти из полноэкранного режима
Развернуть на весь экран
Евгений Акимов, управляющий директор—начальник управления принудительного взыскания и банкротства Сбербанка
Фото: из личного архива
— Вы как кредитор считаете правильной саму идею запуска в России банкротства граждан?
— Безусловно. Почти во всех развитых государствах есть такой институт. И в России он существовал до революции, но в советское время был упразднен из-за отсутствия в стране частной собственности. Процедура банкротства в современных реалиях нужна нашим гражданам, которые имеют большое количество безнадежных долгов — не только перед банками, но и перед коммунальными службами, другими кредиторами. Возможно, следовало бы принять эти нормы и раньше.
— Каковы были ожидания Сбербанка от процедуры и оправдались ли они? Какие преимущества получили кредиторы?
— Банкротство граждан дало банкам новые механизмы работы с должниками. Например, у кредиторов появился новый инструмент поиска информации о должниках. В основном информация нужна, когда нас интересуют крупные должники, поручители за бизнес. При работе с ними и взыскании долгов с крупных заемщиков теперь можно искать их активы через арбитражного управляющего, он вправе запрашивать информацию у органов власти и организаций.
По сравнению с исполнительным производством (взыскание долгов через приставов) банкротство в некоторых моментах выгоднее для кредиторов. В процедуре банкротства все имущество должника делится пропорционально между всеми кредиторами, это более справедливо. И банки от этого, конечно, выигрывают. В исполнительном производстве действует принцип: кто первый принес исполнительный лист, тот и забирает в первую очередь деньги от продажи имущества должника. За первым взыскателем может прийти еще десяток других, но получат только то, что останется.
Также разница в процедуре проведения торгов. В банкротстве по сравнению с исполнительным производством они более прозрачные, проводятся в электронной форме, есть возможность привлечь на аукцион большее число потенциальных покупателей. И, что самое важное, можно продавать актив через публичное предложение — когда цена снижается, и в итоге кредиторы получают деньги. Приставы же проводят первые и вторые торги, а если они не состоялись, то кредитор стоит перед выбором — забрать имущество себе или потерять залог.
— Вас не пугает резкий рост числа персональных банкротств?
— Банкротство не так и страшно, если у человека безвыходная ситуация. Это самый цивилизованный механизм решить свои финансовые проблемы, если уже все другие способы испробованы.
— В первые годы кредиторы были очень активны и часто сами инициировали банкротства граждан, сейчас их активность снизилась. Как вы решаете, банкротить должника или нет?
— Сбербанк исходно банкротил немногих граждан. Мы сразу определили для себя основное условие инициирования процедуры банкротства — когда оно экономически для нас выгоднее, чем взыскание в исполнительном производстве с помощью приставов. Все довольно легко считается: если сумма наших издержек при банкротстве выше, чем взыскание в обычном порядке, мы сами банкротство не инициируем и вступаем в дело, когда его начинает сам должник или другой кредитор.
— Сколько всего граждан обанкротил банк?
— За все время мы подали не более 4,5 тыс. заявлений. В основном это поручители по долгам компаний. По остальным категориям смотрим, есть ли у гражданина возможность погасить долг. При отсутствии имущества мы, как правило, сами не инициируем процедуру банкротства.
— Как граждане ведут себя перед банкротством и какие ошибки совершают?
— Здесь очень важно, чтобы гражданин вел себя добросовестно и начинал банкротство только после всех возможных попыток урегулировать долг. Не пытался вывести имущество, не обращался к сомнительным консультантам, которые дают советы, как избавиться от долгов.
— Много таких случаев в вашей практике?
— Это, безусловно, единицы. Большинство граждан все же добросовестные должники. Традиционно я бы посоветовал должникам при наступлении финансовых трудностей в первую очередь обращаться в банк. Честно рассказывать, что произошло, и пытаться искать выход из ситуации.
— Какие дела о банкротстве граждан вы бы назвали наиболее интересными?
— На самом деле интересных дел много. Например, о банкротстве в России иностранных граждан, о неосвобождении от долгов в результате банкротства тех, кто обманывал банки и других кредиторов, о совместном банкротстве супругов. Из известных случаев можно отметить банкротство Владимира Кехмана.
Суд не освободил его от долгов, сейчас опять возбуждено исполнительное производство, и приставы списывают денежные средства с официальной зарплаты господина Кехмана в театре. К сожалению, кредиторы значимого имущества не нашли, были только мелочи вроде запонок, собственный портрет. Кто-то даже купил этот портрет на торгах.
— Как вы оцениваете новый институт внесудебного банкротства граждан?
— Мы не открыли ничего нового, это общемировой тренд, отражающий давно назревшую проблему. Тема поднималась еще в 2017 году на ПМЮФ. В большинстве стран (например, Германия, Австрия, США) во время банкротства физлиц выясняется, что у 70% должников нет имущества. А зачем тогда тратить силы и нести издержки по сопровождению процедуры, которая ничего не дает?
Это нагрузка и на суд, и на кредиторов, и на арбитражных управляющих. Поэтому должникам с небольшими суммами долгов, у которых нет имущества, нужно давать способ освободиться от обязательств в упрощенном порядке.
— Срок в полгода достаточен?
— Да, это вполне разумный срок для того, чтобы все кредиторы увидели сообщение должника о начале внесудебной процедуры и могли высказаться, проверить, есть ли у него активы. Банкам дали право получить информацию об имуществе такого должника через систему межведомственного электронного взаимодействия, пока еще идет ее отладка, но идея правильная.
— В отношении гражданина должно быть окончено исполнительное производство по причине отсутствия имущества, но в чем смысл идти во внесудебное банкротство, если приставы и так уже перестали вас трогать?
— Чтобы начать жизнь с чистого листа. Безбоязненно приобретать имущество, вступать в права наследства. Если исполнительное производство окончено и лист возвращен, он потом может предъявляться взыскателем снова, до бесконечности. Банкротство позволит действительно освободиться от долгов.
— Насколько будет востребовано внесудебное банкротство среди граждан?
— Я думаю, многие из тех, у кого окончено исполнительное производство в связи с отсутствием имущества, попробуют этой процедурой воспользоваться. Точную цифру назвать не смогу, отдельной статистики по таким должникам у нас не ведется. Сначала будет немного обращений, но со временем механизм нарастит обороты, а условия для должников, наверное, будут уточнены или даже смягчены. Может быть, увеличат предельную сумму и какие-то критерии еще добавят.
— Есть ли у вас как кредитора опасения в отношении внесудебной процедуры?
— На рынке обсуждались идеи о том, что ею могут воспользоваться недобросовестные граждане. Но критерии для должников сейчас таковы, что нам в принципе нечего бояться и всегда есть возможность проверить наличие имущества, и если будут какие-то сомнения, то перейти к обычной процедуре банкротства. Посмотрим, как будет развиваться практика применения. Больших опасений нет.
— А за рубежом похожие критерии для внесудебного банкротства?
— В Великобритании и Новой Зеландии, например, условия об окончании исполнительного производства нет, человек просто заявляет, что у него нет имущества, прикладывает документы, а дальше кредиторы могут сами проверить, есть ли активы.
— Какой там предельный лимит суммы долга?
— В Новой Зеландии по упрощенной процедуре — до 50 тыс. новозеландских долларов (2,5 млн руб.), в Англии — до £20 тыс. (около 2 млн руб.).
— Что еще можно изменить в российском банкротстве граждан, каких механизмов нам не хватает?
— Есть еще один тренд развития банкротства граждан, который у нас не отражен,— подход «can pay, should pay». Он означает, что если у должника есть определенный уровень доходов, то он должен некоторое время выплачивать часть долгов кредиторам, чтобы подтвердить свою добросовестность. Только после этого человек освобождается от долгов. Такой институт в той или иной форме работает почти во всех развитых европейских банкротных системах. Можно подумать о том, как отразить подход и в нашем законе.
Интервью взяла Анна Занина
- Газета «Коммерсантъ» №179 от 01.10.2020, стр. 10
- Анна Занина подписаться отписаться
- Банкротство физлиц подписаться отписаться
Источник: www.kommersant.ru