
Неотъемлемой частью большинства россиян стали безналичные способы оплаты. Банковская карта – это вид платежной системы оплаты услуг и покупок, хранения средств, совершения переводов и платежей через интернет или банкоматы. Однако есть люди, которые еще не решились воспользоваться карточками по причине незнания преимущества и особенностей этого банковского продукта.
Что такое банковская карточка
Такой продукт, как платежные карты появился в середине 20 века и уже стал для большинства россиян привычным. Пластик можно использовать для хранения своих сбережений, управления расходами, получения заработной платы и социальных выплат, оплаты услуг и покупок. Изначально карточки представляли собой картонные прямоугольники с перфорациями в отдельных местах, которыми владели только очень богатые люди. Сегодня для их изготовления используется пластик, а ассортимент продуктов рассчитан на все категории граждан, включая детей и пенсионеров.
Как выглядит банковская карта
Все виды банковских кредиток имеют международный формат (по стандарту ISO 7810 ID-1): 8,56 см х 5,398 см. Толщина пластика 0,76 мм. Имеет лицевую и обратную стороны, каждая из которых несет разную информацию. Оформление и оттенок пластика зависят от эмитента и особенностей платежной системы.
Виды банковских карт | Чем отличается кредитка от дебетовой карты?
Дизайн лицевой стороны, как правило, предусматривает рисунок, а обратная сторона выполняется в одном цвете. Фон способствует узнаваемости бренда эмитента и эстетическому восприятию карточки.
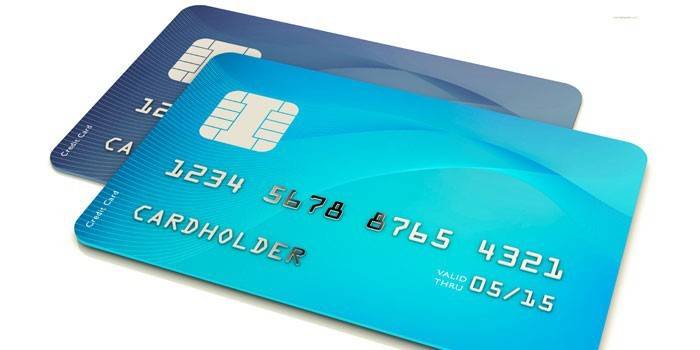
Лицевая сторона
Каждая сторона имеет важное значение и содержит функциональную информацию. На внешней поверхности наносят следующее:
- Номер из четырех цифр – важный элемент защиты данных, должен совпадать с первым блоком номера.
- Имя, фамилия владельца латиницей. Информация наносится на пластик клиентов, которые решили персонализировать свою карту.
- Срок действия (месяц/год). После его истечения клиент может бесплатно переоформить карточку, при этом все средства на счету сохранятся, а его реквизиты не изменятся.
- Логотип, голограмма используемой платежной системы.
- Номер (15, 16 или 19 символов).
- Код проверки подлинности (если банковская карта относится к системе American Express, в остальных случаях он наносится на обороте).
- Встроенный чип.
- Логотип банка-эмитента.
- Значок механизма бесконтактной оплаты.
Обратная сторона
Любая банковская карта на обороте имеет следующие элементы:
- Название банка.
- Бумажная полоса для образца подписи владельца.
- Код CVV2/CVC2 (нужен для идентификации карты и клиента при онлайн покупках).
- Магнитная полоса (носитель информации).
Виды банковских карт
Какие бывают банковские карты? Есть немало отличий, по которым все продукты классифицируются. Прежде всего карта может выдаваться мгновенно или изготавливаться в течение двух недель. Это зависит от того, именная она или неименная. По типу средств, которые находятся на счету, различают кредитные и дебетовые.
Тема 47. Виды банковских карт и их возможности
Кроме того, банки эмитируют подарочные варианты, которые можно преподнести близким. Специально для интернет-магазинов разработаны виртуальные, которые имеют все данные для идентификации держателя, но не имеют физического носителя.
Дебетовые
Какие виды банковских карт существуют и как оформить банковскую карту?
Банковская карта представляет собой средство платежа, привязана к банковскому счету и используется для оплаты товаров и услуг, в том числе через Интернет, а также снятия наличных денежных средств.
1. Виды банковских карт
Кредитная организация вправе выпускать для физлиц банковские карты следующих видов: расчетные (дебетовые), кредитные и предоплаченные карты (п. п. 19, 26 ст. 3 Федерального закона от 27.06.2011 № 161-ФЗ «О национальной платежной системе»; п. 1.5 Положения, утв. Банком России 24.12.2004 № 266-П «Об эмиссии платежных карт и об операциях, совершаемых с их использованием» (далее – Положение № 266-П)).
Рассмотрим указанные карты более подробно.
1.1. Дебетовая (расчетная) карта
Такая карта предназначена для осуществления операций только в пределах собственных денежных средств клиента (держателя карты), находящихся на его банковском счете (п. 3 ст. 846 ГК РФ; абз. 2 п. 1.5 Положения № 266-П).
Основные характеристики карты:
1) для выпуска карты клиенту всегда открывается счет;
2) карта может быть как именной, то есть с указанием на ней имени и фамилии держателя, так и неименной. Неименные карты также называют картами моментального выпуска;
3) операции проводятся от имени клиента и только за счет его собственных средств, то есть в пределах остатка денежных средств, находящихся на счете;
4) по данной карте клиенту доступны любые операции, в том числе оплата товаров и услуг, в том числе через Интернет, внесение и получение наличных денег, безналичные переводы;
5) карта не имеет ограничений по сумме, находящейся на счете.
Разновидностью дебетовой карты является виртуальная карта, предназначенная для расчетов только в сети Интернет. Она не имеет магнитной полосы или чипа, поэтому не может быть использована в банкомате или в торгово-сервисном предприятии, но в остальном она является полноценной дебетовой картой.
1.2. Дебетовая карта с установленным лимитом овердрафта
По дебетовой карте может быть установлен лимит овердрафта. Условие о предоставлении овердрафта должно быть предусмотрено договором банковского счета (определение Верховного Суда РФ от 19.02.2019 № 44-КГ 18-27).
В отличие от обычной дебетовой карты по карте с установленным лимитом овердрафта можно совершать операции как в пределах собственных денег держателя карты, находящихся на его банковском счете, так и за счет кредита (овердрафта), предоставляемого банком-эмитентом клиенту при недостаточности или отсутствии на его банковском счете денег (абз. 2 п. 1.5 Положения № 266-П).
По данной карте клиент вправе совершать такой же перечень операций, что и по обычным дебетовым картам. Но некоторые банки устанавливают ограничения или запреты на проведение ряда операций за счет кредитных средств.
Лимит овердрафта ограничен определенной суммой, устанавливаемой банком исходя из его оценки платежеспособности клиента (п. 2.7 Положения № 266-П).
1.3. Предоплаченная карта
Предоплаченные карты предназначены для перевода электронных денежных средств и возврата остатка электронных денежных средств (абз. 4 п. 1.5 Положения № 266-П).
Они значительно отличаются от дебетовых или кредитных карт.
Эта карта имеет следующие особенности:
1) для нее клиенту не открывается счет;
2) расчеты по карте производятся банком-эмитентом от своего имени за счет денег, предоставленных держателем (деньги вносит клиент при оформлении карты);
3) из операций держателю предоплаченной карты доступны только перевод электронных денежных средств и выдача наличных денег в пределах остатка;
4) по предоплаченной карте всегда установлен лимит, как правило, довольно небольшой.
1.4. Кредитная карта
Операции по кредитной карте могут совершаться только за счет средств, предоставляемых банком-эмитентом клиенту в пределах установленного лимита (абз. 3 п. 1.5 Положения № 266-П). За счет собственных средств клиента операции совершаться не могут.
Основные характеристики кредитной карты:
1) для выпуска кредитной карты клиенту открывается счет;
2) карта может быть как именной, так и неименной (моментального выпуска);
3) операции проводятся от имени клиента и только за счет предоставленных банком средств в пределах установленного лимита;
4) клиенту доступны любые операции, за исключением безналичных переводов, в отношении которых банки очень часто устанавливают ограничения либо запреты.
2. Оформление банковской карты
Для оформления банковской карты рекомендуем придерживаться следующего алгоритма.
Шаг 1. Обратитесь в банк и представьте необходимые для оформления карты документы
Ознакомившись с условиями предоставления банком карты и тарифами ее обслуживания, уточните в банке перечень документов, необходимых для оформления вам карты.
В любом случае вам понадобится предъявить паспорт (иное удостоверение личности), а также заполнить заявление об оформлении карты по установленной банком форме.
Если вы планируете получить карту с установленным лимитом овердрафта или кредитную карту, банк может потребовать дополнительные документы, перечень которых может зависеть от размера запрашиваемого вами лимита. Для предоставления больших лимитов банки требуют подтверждения доходов клиента. При этом вам необходимо дождаться решения банка в части согласования суммы лимита, который может оказаться меньше запрошенного вами.
Шаг 2. Обратитесь в банк для получения готовой карты и оформления договорных отношений с банком
Если вам нужна неименная карта (карта моментального выпуска), то вам выдадут ее в день обращения, а карту с лимитом овердрафта или кредитную карту — при наличии положительного решения банка.
Если вы хотите получить именную карту, то процедура выпуска карты займет несколько дней.
Многие банки вводят технологию одного визита в банк. По этой технологии для заказа карты вам не нужно приходить в отделение банка, достаточно оформить заявку через сайт или контакт-центр. В таком случае требуемые документы вам необходимо представить в банк уже при получении карты. Правда, при использовании этой технологии банк все равно может попросить вас представить необходимые документы заранее, до выпуска карты, особенно если вам необходим большой лимит овердрафта/кредитный лимит.
Банковские карты – виды, применение, выбор

О банковских картах очень многое сказано и написано, однако до сих пор приходится видеть, как клиенты путают дебетовые карты с кредитками, с предубеждением относятся к предоплаченному «пластику» и абсолютно не представляют себе, зачем нужны виртуальные карточки. Наш сегодняшний материал адресован тем, кто хочет раз и навсегда разложить по полочкам виды банковских карт и уяснить, какая из них для чего предназначена.
Банковская карта – что это такое, и в чем суть ее работы
Для того чтобы говорить о видах банковских карт, вначале определимся, что они из себя представляют. Многие держатели «пластика» ошибочно полагают, что карточка и счет в банке – это одно и то же . Отсюда вытекают многие распространенные заблуждения – например, о том, что утеря карты ведет и к потере средств на ней. Однако это совсем не так.
По сути, банковская карта – это всего лишь платежный инструмент. Сама по себе она представляет кусочек пластика, и только «привязка» к имеющемуся у клиента банковскому счету дает возможность с помощью карточки распоряжаться своими деньгами. Разумеется, утеря, блокировка или порча карты никак не влияет на состояние счета (конечно, если она с другими данными не попала в руки к мошенникам, которые могут обналичить ваши деньги).
К одному и тому же счету можно привязать практически любой из существующих видов карт – все зависит только от тарифов и возможностей банка, а также желаний самого клиента. Поэтому поговорим о том, какие виды «пластика» можно выпустить на сегодняшний день, и чем они отличаются друг от друга.
Основные виды банковских карт
Несмотря на кажущееся многообразие банковских карт, которые сегодня предлагают своим клиентам финансовые учреждения, все они имеют в базе схожие характеристики и разновидности. Отличие идет только в тарифах, комиссиях, предлагаемых дополнительных услугах и бонусах – но до того как сравнивать финансовые выгоды от карт разных банков, нужно определиться с видом «пластика», который вам подходит наилучшим образом. Как правило, деление карт можно производить по нескольким параметрам:

- По владельцу средств на счете – дебетовые, кредитные, с овердрафтом, предоплаченные;
- По территории использования – локальные, международные, внутрибанковские, виртуальные;
- По платежной системе – Visa, MasterCard, Золотая корона, American Express и т.д.
- По уровню лояльности к клиенту и объему услуг – электронные, стандартные, золотые, платиновые и т.д.
- По методу хранения данных – чиповые, с магнитной лентой, комбинированные.
Сочетание разных параметров из этого списка и дает тот огромный ассортимент «пластика», который сегодня можно видеть в рекламных предложениях банков. Но именно это изобилие и приводит к растерянности будущих владельцев карт – как же выбрать нужный вид и не ошибиться. Расскажем подробнее о самых популярных категориях банковского «пластика».
Дебетовые карты
Дебетовые карты – это «пластик», привязанный к депозитному текущему счету. Это наиболее распространенный вид банковских карт – все зарплатные, «пенсионные», расчетные карты принадлежат именно к такому роду.
Главная особенность дебетовых карт состоит в том, что клиент имеет право распоряжаться исключительно деньгами, заранее размещенными им самим на банковском счете. Если же эта сумма уже потрачена, с карты снять средства невозможно до следующего пополнения. Перечислим другие характеристики карт с дебетовым лимитом:
- Такая карта может быть «привязана» к зарплатному счету, депозитному счету «до востребования», счету вклада с возможностью частичного снятия средств, счету начисленных процентов;
- Выпустить дебетовую карту можно для подростка от 14 до 18 лет (при согласии родителей); для детей от 6 до 14 лет есть возможность выпустить дополнительную к родительской карту с ограничением сделок по ней. Лица от 18 лет вправе оформлять дебетовые карты самостоятельно.
- Заявление на выпуск дебетовой карты рассматривается в максимально короткие сроки (несколько минут), так как не требует дополнительных разрешений и проверок. Выдача самой карты в зависимости от ее вида и региона может быть мгновенной или занять несколько недель.
- Для оформления дебетовой карты нужны только паспорт и личное присутствие клиента, никакие дополнительные документы не требуются;
- Как правило, по дебетовым картам нет верхних и нижних границ остатка – клиент может как обнулить счет, так и разместить на нем неограниченные суммы;
- Средства на карточных счетах защищены системой страхования вкладов (с максимальной суммой возмещения 1,4 млн рублей);
- На остаток средств может начисляться определенный небольшой процент (обычно рассматривается среднемесячная сумма на счете);
- Дебетовой картой можно рассчитываться наличным и безналичным путем: проводить платежи в интернете и через онлайн-кабинет, снимать деньги в банкоматах, оплачивать товары и услуги в терминалах.
Дебетовая карта – это удобный платежный инструмент, который выпускается к текущему банковскому счету. С ее помощью можно круглосуточно иметь доступ к своим средствам и не зависеть от графика работы отделений банка.
Кроме того, функционал дебетовых карт можно расширить – например, многие банки предлагают открыть к ним кредитный лимит (овердрафт).
Карты с овердрафтом
Один из самых невостребованных продуктов банков – это карты с овердрафтом. Многие держатели «пластика» попросту не понимают механизм работы такого кредитного лимита, а поэтому воздерживаются от его использования. Расскажем о таких картах подробнее.
Итак, овердрафт – это кредитование дебетового счета. По сути, клиент, заключивший договор овердрафта, получает право расплачиваться картой сверх имеющегося на счете остатка. Основные характеристики карты с открытым овердрафтом:
- Кредитный лимит открывается не всем – банки имеют определенный перечень требований к клиенту (возраст, кредитная история, финансовое положение, стаж работы и т.д.);
- Главное требование при открытии лимита – стабильные поступления на карточный счет. Именно поэтому чаще всего овердрафты предлагаются по зарплатным и пенсионным картам. Выполнение этого требования «перекрывает» нарушение других – например, клиент может не иметь требуемого стажа, но банк предложит ему овердрафт.
- Чтобы овердрафт был открыт, карта должна действовать несколько месяцев (обычно от полугода) – так банк сможет отследить периодичность поступлений;
- Лимит овердрафта разнится в зависимости от банка и вида карты. Он может составлять как 30-50% от уровня среднемесячных поступлений, так и составлять 5-6 зарплат;
- Для открытия овердрафта не требуется никаких документов – все необходимые предоставляются при первоначальном открытии счета. Как правило, достаточно подписать договор овердрафта на тех условиях, которые предлагает банк;
- Овердрафты трудно назвать выгодными – банки открывают их под достаточно большие проценты (25-30% годовых). Кроме того, во многих случаях уплачивается комиссия за пользование овердрафтом;
- Чтобы воспользоваться лимитом, достаточно снять сумму больше, чем остаток на счете – без дополнительных запросов в банк;
- Погашение овердрафта происходит автоматически – при поступлении на счет средств банк списывает их в счет кредита.
Овердрафт по дебетовой карте – это очень удобный вид кредита, который позволяет в любой момент получить доступ к заемным средствам . Однако у него есть несколько минусов – самый существенный состоит в том, что овердрафт вызывает привыкание к кредитам, и уже через некоторое время заемщик не может без них обходиться.
Специалисты рекомендуют не открывать овердрафты на значительные суммы – это может привести к тому, что вся ваша зарплата или пенсия будет уходить на погашение, а вы вновь и вновь будете использовать кредитные средства. Желательно разграничивать дебетовую карту и ссудный счет – например, оформить отдельную кредитную карту.
Кредитные карты

Кредитная карта – это особый вид потребительской ссуды, открываемой физическим лицам. Карта с кредитным лимитом – это возможность пользоваться средствами банка в любое время и в любом месте. Характеристики кредитных карт:
- Для выдачи пластика необходимо открытие ссудного счета, а значит – оформление банковского кредита;
- Лимит по кредитной карте – это сумма предоставленной банком ссуды;
- Оформление карты занимает от нескольких часов до недели в зависимости от скорости рассмотрения кредитной заявки и ее лимита;
- Для выдачи карты требуется паспорт клиента, подтверждение доходов, места работы – то есть все то, что нужно для выдачи обычного потребительского кредита;
- Кредитные карты выдаются только лицам старше 18 лет, имеющим постоянную занятость;
- Ставки по картам могут быть довольно высокими – до 40-50% годовых. Это плата за «револьверность» пластика – то есть возможность неоднократно пользоваться лимитом;
- Многие кредитные карты предполагают наличие и дебетового лимита – причем в случае отсутствия комиссий за снятие наличных они могут быть весьма выгодными для клиента. Как правило, на остаток собственных средств на кредитках банки начисляют проценты по типу вкладов, и ставка может быть неплохой.
Кредитная карта – это платежный инструмент, который предоставляет заемщику доступ к ссудному счету. Она может иметь только кредитный лимит, но может и исполнять функции дебетовой – все зависит от тарифов конкретного банка.
Предоплаченные карты
Довольно новый вид пластиковых карт – предоплаченные. Они появились всего несколько лет назад, и пока не обрели популярности. Предоплаченная карта – это своеобразный аналог подарочного сертификата магазинов и салонов красоты, но с гораздо большим спектром применения. Основные характеристики:
- Оформляются как неименная дебетовая карта – то есть их выдача происходит мгновенно, в момент заключения договора
- Это карта на предъявителя, то есть ею может рассчитываться любой владелец, вне зависимости от того, кто карту приобретал;
- Имеет определенный ограниченный лимит, не предполагает открытия овердрафта либо пополнения счета (в последнем случае бывают исключения);
- Как правило, непригодна для расчетов в интернете;
- С карты можно снимать наличные либо рассчитываться ею в терминалах магазинов.
Предоплаченная карта – отличная замена подарочному сертификату, денежным подаркам или зарплате «в конверте». Ношение такого пластика более безопасно и удобно, чем наличных, однако здесь действует ряд ограничений в сравнении с дебетовой картой.
Деление карт по территории использования

До сих пор речь шла только о делении карт по владельцам средств, которыми могут быть сам держатель пластика, банк либо третье лицо, купившее предоплаченную карточку. Однако выбором кредитной или дебетовой карты дело не ограничивается – вам нужно также определить, на какой территории необходимо использование пластика. По этому признаку карты делятся на:
- Внутрибанковские – то есть те, которые можно обналичивать только в банкоматах эмитента. Такими, например, являются карты, которые некоторые банки выдают для обналичивания потребительского кредита.
- Локальные – карты, которые возможно использовать лишь на ограниченной территории (например, в стране, где она оформлена). Так, в России действует несколько локальных платежных систем, с которыми сотрудничают исключительно местные банки.
- Международные карты принадлежат к крупным платежным системам, и их можно обналичить в любой стране мира. Эти карты пригодятся путешественникам – их можно привязать к мультивалютному счету и вести расчеты в одной из нескольких валют;
- Виртуальные карты нужны для расчетов в Интернет-пространстве. Они не существуют в физическом виде, их невозможно использовать в банкомате или офлайн-магазине. Вместе с тем виртуальная карта — отличный платежный инструмент для безналичных расчетов, покупок в онлайне.
Деление карт по платежным системам
Немаловажен и выбор платежной системы для будущей пластиковой карты. В данном случае все зависит от личных потребностей:
- Если вам важен максимально полный комплекс услуг, возможность расчетов в банкоматах большинства банков, в других странах – то лучше выбирать одну из крупнейших систем, Visa или MasterCard;
- Внутренние системы очень удобны, если вы не планируете выезжать за границу. По ним банки предлагают более привлекательные условия, но всегда стоит помнить об ограниченном числе банкоматов и терминалов, принимающих такие карты;
- Стоит выделить карты American Express – они могут оказаться очень выгодными для путешественников, так как за границей это одна из самых популярных систем. Однако в России она распространения не получила, так что на территории нашей страны снять деньги с карты может быть затруднительно.
Деление карт по уровню престижа
Стоит отдельно сказать и о делении пластиковых карт по лояльности к клиенту. Сегодня банки предлагают карты нескольких уровней:
- Электронные – самый простой, «начальный» уровень. Такие карты банки могут открыть любому клиенту, вне зависимости от его финансового положения и оборотов по счету. Спектр услуг по карточкам крайне ограниченный, зачастую не включает даже платежи онлайн, однако стоимость обслуживания и требования к клиенту минимальны;
- Стандартные карты – наиболее распространенный вид пластика, они предполагают широкий диапазон услуг и сервисов, в том числе кэшбеки, бонусы, партнерские программы, открытие кредитных лимитов. Стоимость обслуживания выше, чем по электронным;
- Карты премиум-уровня: золотые, платиновые, бриллиантовые и т.п. Карты с максимально комфортными для клиента условиями обслуживания, дополнительными сервисами. Стоимость оформления и ведения счета ощутимо выше, чем по стандартным картам, но при этом клиент лишен обязанности выплачивать некоторые комиссии – они входят в стоимость годового обслуживания.
Выводы
Итак, существует множество типологий пластиковых банковских карт, и деление происходит по разнообразным параметрам. Окончательный выбор нужно делать, исходя из собственных пожеланий и предложений банков вашего города. Наиболее популярными являются дебетовые и кредитные карты систем Visa или MasterCard, выданные на стандартных условиях – именно они обеспечивают большую часть потребностей клиентов за разумную плату. Однако не стоит забывать и о том, что есть множество других видов пластика, которые могут быть весьма привлекательны в определенных ситуациях.
Источник: ctomk.ru
Какими бывают кредитные карты

Сейчас используется множество классификаций кредитных карт. Они различаются в зависимости от вида, типа, подключенной платежной системы. Разберемся с основными разновидностями кредитных карт.
Классификация кредиток по типу
По типу кредитные карты делятся на стандартного типа и чиповые. Стандартные кредитки имеют предназначенную для хранения сведений магнитную полосу. Именно с этой полосы считывается информация о держателе карты при получении денег через банкомат.
Более современными считаются чиповые карты. Кроме намагниченной полосы, в них используются микропроцессоры, обеспечивающие хранение в 80 раз большего объема сведений, гарантирующие максимальную защиту денег на счетах владельца кредитки.
Что такое виртуальная карта?
Так называется карта без физического носителя. Она может использоваться для оплаты товаров, услуг через Интернет.
Есть ли у виртуальной карты чип, магнитная полоса?
Нет, так как они выпускаются без пластикового носителя. Увидеть цифровую карту можно только в мобильном приложении или интернет-банке.
Деление кредиток в зависимости от платежной системы
Кредитные карты могут подключаться к локальным и глобальным платежным системам. Во втором случае речь идет обо всем известных Diners Club, Visa, Американ Экспресс, МастерКард.
Из локальных платежных систем вы могли сталкиваться, например, со сберкартой, принимающей только выпущенные Сбербанком и партнерскими организациями карты; NPS и т.д.
Зачем нужна платежная система МИР?
МИР – это национальная платежная система, которая начала активно внедряться в связи с экономической ситуацией на территории РФ и введением санкций еще в 2014 году.
Чем отличаются карты МИР от Visa и Mastercard?
Картой МИР можно оплатить покупки только на территории РФ, Белоруссии, Турции, Вьетнама, Армении, Южной Кореи, Узбекистана, Казахстана, Кыргызстана, Таджикистана, Южной Осетии и Абхазии (список стран-партнеров постоянно расширяется). Также карту не удастся подключить к международным платежным системам.
Разница между классическими, золотыми, платиновыми, кобрендинговыми картами
Самым распространенным видом кредиток являются классические карты. Держателям таких карт предлагаются минимальные кредитные лимиты, стандартный набор банковских услуг.
Для постоянных и крупных клиентов банков часто выпускают золотые карты. В этом случае клиент имеет право на внеочередное обслуживание, получает увеличенные суточные и месячные лимиты съема денег.
Наиболее широкие возможности предусмотрены для держателей платиновых карт. Преимуществами таких кредиток считаются круглосуточная поддержка клиента, предоставление услуг консьержа, дополнительное страхование при поездках за границу, выгодные скидки в партнерских магазинах, салонах красоты и др.
Относительно новый вид кредитных карт — кобрендинговые кредитки. Они подключаются к бонусным программам торговых сетей и авиакомпаний, позволяют копить балы, которые затем можно потратить на оплату товаров и услуг.
Какие из карт являются более дорогими в обслуживании?
Это те кредитки, по которым владельцам доступно больше всего привилегий – золотые и платиновые.
Какие привилегии получают держатели премиальных карт?
В перечень услуг входит круглосуточная поддержка клиента в любой точке мира, скидки на различные услуги, юридическая и медицинская поддержка, право на посещение VIP-залов аэропортов, расширенная гарантия на товары и другие.
Краткая характеристика карт
- Visa Electron — К картам Виза Электрон относятся дебетовые расчетные карты с минимальной защитой, для которых не предусмотрен овердрафт (баланс может быть только положительным). Не принимаются только в Канаде, США и некоторых других странах.
- Visa Electron Instant Issue — Изготавливаемые прямо в присутствии клиента пластиковые карты, на которых не указываются имя, фамилия держателя. Особенностью карт является то, что их нельзя использовать для оплаты товаров в онлайн-магазинах.
- Visa Electron non-Personalised — Очень похожа по функционалу на предыдущий вариант карт. Выпускается без указания фамилии, имени держателя, не предназначена для расчетов в интернет-магазинах.
- Visa Classic — Универсальные пластиковые карты, принимаемые практически в любой стране мира. Широко используются для покупки товаров через Интернет.
- Visa Classic Instant Issue — Классического типа пластиковая карта, выпускаемая банком в присутствии клиента.
- Visa Unembossed Classic — Пластиковая карта с напечатанными сведениями о держателе. Несмотря на невысокую степень защиты, такие карты принимают почти везде.
- Visa Gold — Пластиковые карты для ВИП-клиентов, по которым предлагаются большие кредитные лимиты, выгодные скидки и предложения в партнерских ресторанах, кафе, торговых сетях и т. д.
- Visa Platinum — Карты класса elite, держатели которых получают выгодные преимущества в форме дополнительной страховки, бонусов, бесплатного обслуживания.
- Visa Infinite — На сегодняшний день — наиболее престижная пластиковая карта, для которой устанавливаются самые высокие суточные и месячные лимиты съема денег. Держатели карт могут пользоваться услугами бесплатного консьержа, индивидуальным обслуживанием.
- MasterCard Maestro — Наиболее дешевый вариант пластиковой карты системы MasterCard. Предназначена для оплаты товаров, услуг, имеет невысокую защиту, не приспособлена для использования в терминалах самообcлуживания.
- MasterCard Electronic — Предназначена для расчета за услуги, товары. На ее поверхность не наносится тесненное имя держателя, номер. Не подходит для оплаты через Интернет.
- MasterCard Unembossed — Пластиковая карта без идентифицирующих надписей. Можно использовать для оплаты в онлайн-магазинах.
- MasterCard Standard — Самая распространенная пластиковая карта, активно применяемая для расчета за товары, услуги в стационарных магазинах и через Интернет.
- MasterCard Gold — Элитные пластиковые карты, для которых действуют дополнительная страховка, круглосуточная клиентская поддержка, прочие спецпредложения.
- MasterCard Platinum — По карте предлагаются увеличенные суточные и месячные кредитные лимиты. Позволяет получить максимальные скидки в партнерских салонах красоты, фитнес центрах, торговых сетях и т. д. Держатели могут рассчитывать на круглосуточную поддержку, услуги консьержа и т. д.
- MasterCard World — Пластиковая карта для путешественников. Предлагают дополнительную страховую защиту, скидки в партнерских торговых сетях и многие другие преимущества.
- DinersClub International — Популярные во многих европейских странах, США пластиковые карты. В России такие кредитки принимают редко.
- Золотая корона — Пластиковая карта, подключенная к системе оплаты «Золотая корона». Предназначена для денежных переводов, покупки товаров, расчета за услуги.
Есть по премиальным картам бесплатное обслуживание?
Да, но только при соблюдении ряда условий, в том числе по минимальной сумме ежемесячных трат.
Что лучше – Visa или MasterCard?
Основное их отличие определяется базовой валютой. Карты MasterCard подойдут для поездок в европейские страны, так как по ним установлены меньшие тарифы для валюты евро. Кредитки Visa предпочтительны для оплаты товаров, услуг американскими долларами.
Источник: credits-on-line.ru