
Интегрирование страховщиков в банковские организации позволяет видоизменить и расширить деловую модель финансовых учреждений за счет освоения и внедрения новых продуктов, которые ранее не считались ключевыми. Новое веяние способствовало созданию финансовых концернов на национальном рынке, предоставляющих банковские и страховые услуги.
Оно нашло активное применение за рубежом, ввиду отсутствия законодательных запретов на совмещенную деятельность банковских и страховых структур. Российские нормативно-правовые источники не позволяют финансовым учреждениям оказывать напрямую страховые услуги. Сотрудничество может быть реализовано только в рамках консорциума. Вынужденной ли мерой является объединение финансовых институтов или обе стороны сделки заинтересованы во взаимоотношениях? Какие страховые услуги оказывают банки РФ, а какие еще не внедрены на российский рынок?
Необходимо ли сотрудничество банков и страхователей?
Развитие страховых структур привело к росту конкуренции, способствующей снижению продаж полисов. Чтобы сохранить свои позиции на страховом рынке, компании вынуждены были разрабатывать новые предложения, которые бы явно выделяли их на фоне конкурентов. Удачным решением для продвижения своей продукции была интеграция в банковские структуры для взаимовыгодного сотрудничества. Для финансовых учреждений, оформляющих депозиты, выдающих кредиты и обеспечивающих различного вида денежные операции, характерны риски потерь, которые минимизируются при оформлении дополнительных услуг страхового характера. Процесс интеграции способствовал увеличению роста продаж обеими структурами и исключению рисков финансовых потерь при сотрудничестве с партнерами и с клиентами.
Обществознание 8 класс (Урок№16 — Банковские и страховые услуги.)
Доля банковского страхования
По итогам 2017 года доля банковского страхования в общем объеме страхового рынка составила 45% — значение в 1,3 раза больше от показателей за предыдущий год. В 2016 года параметр соответствовал 35,2%, а в 2015 году — 25,8%. На сегодняшний день на объем продаж пакетированных услуг оказывают влияние инвестиционное и смешанное страхование, а также страховки от несчастных случаев и на случай заболеваний. Можно отметить тенденцию роста:
- Инвестиционного страхования на 50%;
- Кредитное страхование на 27%;
- Потребительское страхование на 35%;
- Ипотечное страхование на 35%.
В большинстве европейских стран рынок банкострахования, так же как и в России, только развивается. По этой причине доля полученных услуг по пакету банкассюранса в общем объеме страховых премий соответствует 12-61%. Популярностью опция пользуется в странах Испании, Франции и Италии. Здесь доля услуги относительно общего объема достигает 61%.
Для Германии показатель составляет 25%, для Нидерланд — 24%. Не развита сфера в Великобритании, в которой показатель не превышает отметку в 12%.
Перечень страховых продуктов
Основным продуктом банкассюранса всегда является банковская услуга, открывающая возможность осуществления перекрестных продаж. Составляющие элементы общего пакета не должны быть сложными, что предоставит возможность банковским сотрудникам оперативно изучить их нюансы и особенности с целью эффективного продвижения. Оформление продукта не должно занимать много времени. Его необходимо сегментировать по цене и наполнению, ориентируясь на разные социальные слои целевой аудитории. Перечень страховых услуг, оказываемых в Российской Федерации в рамках банкассюранса, рассмотрен в таблице.
Какие услуги банк оказывает частным лицам (10-11 классы)
Таблица — Перечень страховых услуг, предоставляемых банками в России
| Страхование жизни и трудоспособности заемщика | Гарантирует банку получение суммы фактической задолженности с учетом начисленных процентных ставок, в случае потери заемщиком платежеспособности по причине смерти или потери трудоспособности |
| Страхование жизни и трудоспособности руководителя малого или среднего бизнеса, оформившего кредит на ведение предпринимательства | Гарантирует банку возврат заемных средств, поскольку в случае смерти или тяжелой болезни руководителя такого уровня, финансовое учреждение может потерять право требования долга |
| Страхование защиты дохода | Программа предназначена для продвижения в рамках зарплатного проекта. Объектом страхования является жизнь банковского клиента, получающего зарплату на карточку. В случае его смерти страховые деньги выплачиваются выгодополучателю |
| Страхование депозита | Программа рассчитана на банковских клиентов, инвестировавших в финансовое учреждение средства по конкретной программе. Страховой случай наступает при смерти страховщика или его болезни, ставшей причиной инвалидности. Страховые средства выплачиваются страховщику лично или его выгодополучателю |
| Страхование банковских карт | Продукт позволяет снизить кредитные риски при эмиссии кредитных и зарплатных карт, для которых разрешен овердрафт |
| Защита банковского счета | Страховка зарплатного счета подразумевает ежемесячное отчисление из него суммы страховой премии. В случае смерти владельца карты, его наследнику на протяжении определенного временного периода будет выплачиваться страховая премия в размере оклада умершего |
| Страхование жилья | Продукт позволяет компенсировать потери страховщика в случае воровства жилища или нанесения ему вреда в результате действий непреодолимой силы |
| ДМС | Страхователь может рассчитывать на выплату, целевым назначением которой является лечение |
| ОСАГО и КАСКО | Программа минимизирует финансовые потери водителя, попавшего в ДТП, обусловленные необходимостью проведения восстановительных работ в отношении транспорта, компенсацией расходов на лечение и морального ущерба |
| Страхование от несчастных случаев | Рассматривается вариант обязательной или добровольной страховки физического лица |
| Страхование путешествующих | В пакет услуги входят продукты, позволяющие минимизировать финансовые потери при наступлении чрезвычайных ситуаций за пределами государства |
Донецкова О.Ю., Помогаева Е.А. «Банкострахование»: Учебное пособие. — М.: «Директ-Медиа», 2013. — 98 с.
В зависимости от смысловой нагрузки, страховые продукты могут быть чисто банковскими, сопутствующими, связанными и интегрированными банковостраховыми. Связанные страховые продукты обычно оформляются при получении клиентом целевого или денежного займа. Банк стремится таким образом минимизировать собственные потери при форс-мажорных обстоятельствах у клиента.
Без оформления страховки банковской сделки многие финансовые учреждения не будут сотрудничать. В таком решении заложена выгода структур банкассюранса. Банк снижает риски финансовых потерь, а страховая компания получает прибыль от сделки.
Сопутствующие страховые продукты в Российской Федерации не обязательны к оформлению, однако они способствуют финансовой защите страховщика на случай непредвиденных обстоятельств. Услуги банкассюранса актуальны, прежде всего, для банка, который за счет страховки минимизирует собственные риски финансовых потерь. Аналогичные услуги без страховки могут обойтись клиенту дороже за счет применения высоких процентных ставок, поскольку финансовая компания будет стремиться любыми способами сократить риски.
Проблемы банкассюранса в России
Законодательные ограничения в нюансах совместного функционирования банковских и страховых структур не позволяют полноценно развиваться банкассюрансу в России. Для европейских и американских стран не применяются ограничения, характерные для российского государства. Страхователи в них полностью интегрированы в банковские структуры, а некоторые из них образовали специфическую отраслевую модель, для которой характерно заключение страховых договоров от имени банковской организации при оформлении долгосрочных ссуд. Банкассюранс в РФ специализируется на простых страховых услугах, интегрированных в банковский продукт. Внедрение сложных моделей, характерных для зарубежных структур станет возможным только в случае внесения корректировок в законодательные нормы.
Заключение
Продукты банкострахования обеспечивают защиту клиентам и банковским структурам при проведении кредитных и финансово-операционных сделок. При их помощи формируется дополнительная прибыль за счет пополнения клиентской базы и получения комиссионного дохода. Удачно подобранные продукты для общего пакета обеспечивают высокие отметки перекрестных продаж, формируют отличные стандарты качества продукции банкассюранса, а также способствуют развитию концепции финансового супермаркета с интегрированными предложениями банковских и страховых структур.
Советуем почитать: Сотрудничество и конкуренция банков и страховых компаний
Рейтинг: 0/5 (0 голосов)
Или звоните нам по телефонам (круглосуточно):
Если вы хотите узнать, как решить именно Вашу проблему — позвоните нам по телефону. Это быстро и бесплатно!
+7 (495) 980-97-90(доб.589) Москва, Московская область
+8 (812) 449-45-96(доб.928) Санкт-Петербург, Ленинградская область
+8 (800) 700-99-56(доб.590) Регионы (звонок бесплатный для всех регионов России)
Читать еще
Объединение банковских и страховых услуг способствует увеличению прибыльности обеих структур. Использование перекрестных продаж обеспечивает дополните .
На сегодняшний день для России характерно активное развитие сферы банкассюранса, подразумевающей совместное сотрудничество банковской и страховой комп .
Лидирующую функцию в структуре банкассюранса выполняют финансовые учреждения. Для них партнерство со страховыми компаниями является гарантией стабильн .
Отрасль банкострахования в России продолжает активно развиваться. Финансовые организации, продавая своим клиентам страховые продукты, получают комисси .
Перейти ко всем статьям Сущность и основы банкострахования
- Общая информация
- Госрегулирование банкострахования
- Трудовые ресурсы банкострахования
- Информационные технологии
- Международное банкострахование
- Понятия банкострахования
- Банкассюранс — что это такое
- Особенности для физических лиц
- Особенности для юридических лиц
- Взаимодействие банков и СК
- Сотрудничество банков и СК
- Объединение страховых и банковских услуг
- Аккредитация СК банками
- Банк, как страховой агент
- Развитие рынка банкострахования
- Перспективы развития
- Тенденции рынка
- Продажи и маркетинг
- Маркетинг банкострахования
- Выбор стратегии продаж
- Активные продажи через банки
- Страховой портал.ру
- БАНКОВСКОЕ СТРАХОВАНИЕ
- Какие страховые услуги оказывают банки?
Мы в социальных сетях
Вся информация, представленная на сайте, носит информационный характер и ни при каких условиях не является публичной офертой
- О проекте
- Реклама на сайте
- Контакты и обратная связь
- Пользовательское соглашение
Источник: www.insur-portal.ru
IX Международная студенческая научная конференция Студенческий научный форум — 2017


ПРОДУКТЫ И УСЛУГИ СОВРЕМЕННЫХ БАНКОВ, ИХ ВИДЫ И РАЗВИТИЕ
Труфанова Л.В. 1
1 Финансовый университет при Правительстве Российской Федерации
Работа в формате PDF
Текст работы размещён без изображений и формул.
Полная версия работы доступна во вкладке «Файлы работы» в формате PDF
Банк представляет собой финансово-кредитную организацию, которая производит разнообразные операции с деньгами и ценными бумагами. Сущность его деятельности проявляется в выполнении им определенных функций, отличающие его от других организаций. На данный момент банковские продукты прочно вошли в нашу жизнь, поэтому большинство людей уже не представляют без них свою жизнь. В этом и заключается актуальность выбранной темы.
Многие эксперты относят банковский сектор к самой непостоянной области экономики страны. Это связано с изменением финансовой ситуации, после которой трансформируются и потребности клиентов. Руководители банковских учреждений понимают данную проблему, поэтому основной задачей маркетингового отдела является разработка и внедрение банковских продуктов и, как следствие, банковских услуг.
Под банковским продуктом понимают комплекс операций и услуг, которые взаимосвязаны между собой и направлены на удовлетворение потребностей клиентов в отдельных видах банковской деятельности. Существуют различные виды банковских продуктов:
- Потребительский кредит.
Он выражается в предоставлении денежных средств на приобретение каких-либо товаров или услуг. Потребительский кредит выступает основным видом деятельности, за счет которого у банка формируется прибыль. В настоящее время в этом направлении наблюдается постоянное развитие.
- Сберегательные депозиты.
Они представляют собой денежные средства, которые физические и юридические лица размещают с целью хранения и получения дохода. Депозиты являются одним из основных предложений банков.
- Валютные операции.
Они предполагают услуги по купле-продаже иностранной валюты. В качестве дохода банк получает курсовую разницу и положительную динамику валютных котировок. Обычно данным видом деятельности занимаются крупные банки, так как проведение подобных операций на межбанковском рынке требует от специалистов владения специфическими знаниями и навыками.
- Хранение ценностей.
Суть данного вида банковского продукта заключается в том, что клиенту на определенный срок и за определенную плату предоставляется ячейка-сейф для хранения ценностей.
- Коммерческие векселя и кредиты предприятиям.
Принимая к учету векселя, банки фактически кредитуют предприятия, покупая у них обязательства третьих лиц.
- Правительственные кредиты.
Предоставление займа правительству через приобретение у них облигаций.
Потребителям данного продукта предоставляется возможность осуществлять оплату путем подписания переводных векселей. 1
Необходимо отметить, что реализация банковских продуктов невозможна без качественного предоставления банковских услуг, Под ними понимаются профессиональный интеллектуальный продукт, который состоит из комплекса банковских операций, приводящий к оптимальному исполнению требований потребителя и созданный для реализации его на рынке с целью извлечения прибыли.
К характерным особенностям банковских услуг можно отнести: длительный характер, наличие доверительных свойств, осуществление по определенным правилами в соответствии с законодательством.
Своим клиентам банк предоставляет следующие виды услуг:
- управление денежными потоками – реализуется через размещение временно-свободных средств клиента по его поручению;
- консультационные услуги – являются основой успешной реализации банковских программ. Они необходимы, потому что прежде, чем приобрести что-либо, клиент хочет иметь достаточно актуальной информации;
- брокерские услуги – представляют собой помощь в проведении операций с различными ценными бумагами, в том числе векселями;
- страховые услуги – заключаются в минимизации рисков по всем видам операций;
- финансовые услуги – предоставляются клиентам посредством покупки дебиторской задолженности.
К ним относят трастовые, лизинговые и факторинговые услуги.
Трастовые услуги – это операции, которые направлены на осуществление различных услуг по поручению клиента и в его интересах.
Лизинговые услуги – это форма кредитования предприятий при приобретении ими основных фондов.
Факторинговые услуги – это комплекс услуг, предоставляемые торговым предприятиям на условиях отсрочки платежа.
В настоящее время активно развиваются и используются электронные банковские услуги. Среди них выделяют: банковские карты (без них невозможно представить повседневную жизнь практически каждого человека, потому что на карты перечисляются зарплаты, стипендии и различные социальные пособия); системы дистанционного банковского обслуживания; банковское обслуживание электронной коммерции. Электронные виды услуг становятся все более актуальными в век информационных технологий, что требует их дальнейшей модернизации.
Для того чтобы создать новый банковский продукт необходимо провести исследование внешней среды с целью поиска идей. Данный процесс проводится при помощи консультантов и агентов банка, потому что именно они непосредственно связаны с клиентами и работают в сфере удовлетворения их потребностей.
Сначала производится отбор наиболее интересных и стоящих идей, которые могут подойти для банка, а затем определяются свойства продукта, разработанного в будущем. Затем специалисты анализируют рынок сбыта, чтобы сравнить затраты на разработку и внедрение с возможной прибылью, которую может получить банк. Если после исследования получают данные, соответствующие ожиданиям, то можно приступать к непосредственной разработке банковского продукта.
Развитие современного рынка банковских продуктов и услуг связано с различными факторами. Например, с бурным развитием информационных технологий, которые позволяют более тесно взаимодействовать с клиентом, снижать затраты времени потребителей и издержки банка. Другими тенденциями в сфере банковских продуктов и услуг являются появление новых инструментов и сегментов в данной области, а также повышение требований, которые предъявляются к качеству обслуживания, и усиление конкуренции между банками.
Стоит отметить, что в настоящее время в нашей стране большое значение принимает рынок продуктов и услуг, которые направлены на удовлетворение потребностей предприятий малого бизнеса. Так как данная отрасль экономики является одной из самых важной, то развитие в сфере помощи малым организациям поддерживается и приветствуется государством.
Российские банки сильно отстают в своем развитии от банков других развитых государств. Чтобы сократить данный разрыв, необходимо внедрять новые технологии и идеи. Использование опыта зарубежных стран окажет значительную помощь в формировании и развитии российского рынка банковских продуктов и услуг. Однако основной проблемой в данной области все еще остается низкая информированность и неграмотность населения страны, поэтому необходимо проводить различные обучающие мероприятия и доносить до людей важную информацию в банковской сфере.
На данный момент в РФ существует не слишком большое количество банков, которые смогли успешно применить зарубежный опыт, благодаря чему вышли на международный рынок банковских услуг и продуктов. К ним относят: Сбербанк России, ВТБ 24, Росбанк. 2
В качестве перспектив развития российского банковского сектора экономики можно выделить создание продукта, которые не имеет аналогов, – портативного электронного устройства. С помощью него будет возможно отслеживать все данные о счетах владельцев пластиковых карт, депозитах, кредитах, совершать любой перечень операций, экономя при этом значительную часть своего времени. Можно будет не беспокоиться о сохранности своих средств или взломе доступа к устройству, так как гарантируется безопасность.
Таким образом, в данной работе был рассмотрен рынок банковских продуктов и услуг, их виды, развитие и перспективы. В заключение хотелось бы сделать вывод, что данная сфера всегда будет одной из самых важных для населения и страны в целом, поэтому необходимо постоянно совершенствоваться и улучшаться, чтобы не отставать от банков развитых стран. Всегда будут оставаться сегменты, в которых можно придумать что-то новое и инновационное, что сможет облегчить жизнь гражданам, производство больших корпораций и деятельность малого и среднего бизнеса.
Список использованных источников
- Кузнецова И. А. Тенденции развития российского рынка банковских услуг и продуктов в современных условиях // Международный журнал прикладных и фундаментальных исследований, № 6-2. – 2015
- Банковский информационный портал. – http://банк-инфо.рф
1 Банковский информационный портал. – http://банк-инфо.рф
2 Кузнецова И. А. Тенденции развития российского рынка банковских услуг и продуктов в современных условиях // Международный журнал прикладных и фундаментальных исследований, № 6-2. – 2015
Источник: scienceforum.ru
Презентация по финансовой грамотности » Банковская система» — 10 класс

Модуль 1. Банки: чем они могут быть вам полезны в жизни 10 класс
Модуль 1. Банки: чем они могут быть вам полезны в жизни
Тема: Банковская система Банк – это место, где вам дадут взаймы денег, если вы сможете доказать, что они вам не нужны
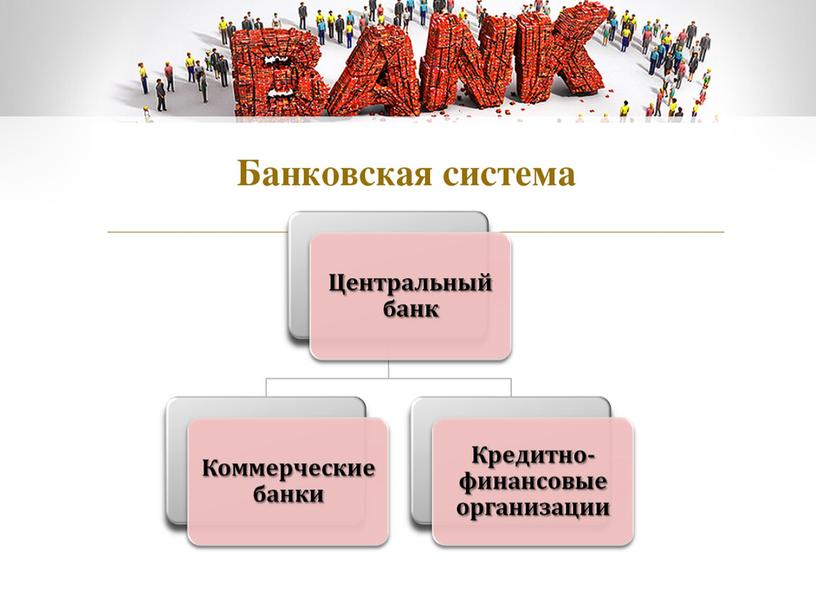
Тема: Банковская система
Банк – это место, где вам дадут взаймы денег, если вы сможете доказать, что они вам не нужны.
Боб Хоуп
Страховая компания – финансово-кредитная организация, которая занимается операциями по страхованию рисков сво- их клиентов
Страховая компания – финансово-кредитная организация, которая занимается операциями по страхованию рисков сво- их клиентов.
Пенсионный фонд – финансово-кредитная организация, которая оказывает услуги по управлению пенсионными на- коплениями своих клиентов и обеспечивает выплату им пен- сий по достижении оговорённого договором или законода- тельством возраста.
Паевой инвестиционный фонд – сформированный группой физических лиц фонд денежных средств, переданный управляющей компании для размещения на рынке ценных бумаг, рынке недвижимости и пр. с целью получения прибы- ли для владельцев денежных средств.
Коммерческий банк – это особая кредитная организация, которая функционирует на основании лицензии, выданной
Коммерческий банк – это особая кредитная организация, которая функционирует на основании лицензии, выданной Центральным банком, и осуществляет банковские операции, перечисленные в Федеральном законе «О банках и банков- ской деятельности».
Центральный банк – это государственный орган управле- ния денежно-кредитной сферой государства, целью которого является регулирование темпов экономического роста, ин- фляции и валютного курса.
Презентация по финансовой грамотности » Банковская система» — 10 класс
Все операции банков, полезные для тебя, можно разделить на несколько групп: 1
Все операции банков, полезные для тебя, можно разделить на несколько групп:
1. Операции с вкладами
2. Кредитные операции
3. Операции с драгоценными металлами
4. Операции с банковскими картами предполагают их выпуск и проведение операций со средствами клиентов с использованием банковских карт.
ВАЖНО! В настоящее время распространены мошенничества с использованием банковских карт
В настоящее время распространены мошенничества с использованием банковских карт. Многочисленные жу- лики устанавливают считывающие устройства на банкоматы и воруют номера карт и пин-коды к ним. Для того чтобы данные твоей карты не были использованы посторонними, никогда не пользуйся банкоматами незнакомых банков, проверяй их на наличие внешних необычных устройств (именно они сканируют данные твоей карты).
Инвестиционные операции 6. Платежи и расчётные операции позволяют тебе и твоим родителям оплачивать в безналичном порядке различные услуги (коммунальные, образовательные), перечислять пошлины и пр
5. Инвестиционные операции
6. Платежи и расчётные операции позволяют тебе и твоим родителям оплачивать в безналичном порядке различные услуги (коммунальные, образовательные), перечислять пошлины и пр.
ПРОВЕРЬ СЕБЯ! Задание 1 Перечисли признаки, по которым
Задание 1
Перечисли признаки, по которым Центральный банк отлича- ется от коммерческих банков.
Задание 2
Зайди на сайт Сбербанка и изучи, какие банковские услуги для физических лиц он оказывает. Подумай и ответь: какие услуги могут понадобиться твоим родителям уже сейчас, а какие могут тебе понадобиться в будущем?
Задание 3
Как ты думаешь, почему в российской банковской системе выделяют два уровня?
Задание 4
Зачем тебе знать, какие банковские лицензии есть у коммер- ческого банка? Где посмотреть сведения о наличии лицензии у коммерческого банка?
ПРОВЕРЬ СЕБЯ! Задание 5 Ответь на вопросы теста
Задание 5
Ответь на вопросы теста.
Центральный банк оказывает услуги:
а) гражданам;
б) организациям;
в) коммерческим банкам;
г) всем перечисленным субъектам.
2. Коммерческие банки не могут оказывать банковские услу- ги, если:
а) у них нет лицензии на осуществление банковских опе- раций;
б) они не принимают деньги во вклады;
в) они не выдают кредиты;
г) они устанавливают слишком высокие процентные ставки по кредитам.
3. Считывающие устройства устанавливаются на:
а) компьютере;
б) эскалаторе;
в) банкомате;
г) мобильном телефоне.
ПРОВЕРЬ СЕБЯ! 4. Если банк принимает денежные средства при отсутствии у него лицензии на право привлечения денежных средств физических лиц во вклады, то такая операция:…
4. Если банк принимает денежные средства при отсутствии у него лицензии на право привлечения денежных средств физических лиц во вклады, то такая операция:
а) допустима, но проценты по вкладу будут ниже, чем в других банках;
б) допустима, но проценты по вкладу будут выше, чем в других банках;
в) допустима, но проценты по вкладу будут на том же уровне, что и в других банках;
г) недопустима.
5. Центральный банк регулирует денежно-кредитную сферу для того, чтобы:
а) контролировать уровень инфляции;
б) контролировать издержки производства предприятий;
в) повышать уровень собираемости налогов;
г) поддерживать экологическую ситуацию в стране.
Источник: znanio.ru