
С 1 января 2021 года налог нужно будет платить со всех облигаций, как государственных, так и корпоративных. Исключений нет. Ставка — 13% для резидентов и 30% для нерезидентов. Теперь налогом будет облагаться весь купон вне зависимости от ставки самого купона или ставки ЦБ. Налог будет удерживать с инвесторов брокер. Самостоятельно высчитывать налог и общаться с ФНС не придется.
Новый закон не распространяется на купоны по облигациям, которые инвесторы получили до 31 декабря 2020 года.
Приведем пример
Вы купили облигацию с купоном в 5% годовых, ее номинальная цена составляет ₽1000. С этой бумаги за год вы получите ₽50 прибыли. Именно с этой прибыли придется заплатить налог 13%. В данном случае ₽6,5.
В случае если вы купили облигацию дешевле номинала и дождались даты ее погашения, то с разницы также придется заплатить 13% НДФЛ. Например, номинальная цена бумаги составляет ₽1000, а вы приобрели ее за ₽900. Тогда с прибыли в ₽100 с вас тоже возьмут 13%. В данном случае ₽13.
Как заплатить налоги с облигаций в 2022 / Льготы и вычеты с доходов от инвестиций
Рассмотрим, как новые налоги влияют на доходность облигаций на реальной бумаге. Возьмем облигацию ОФЗ 25083. Ставка купона 7% годовых. Дата погашения — 15 декабря 2021 года. По старым правилам, где эта облигация не облагается налогом, доходность составит 4,3%, с новым налогом — 3,4%.
Расчеты верны на 18 декабря 2020 года.
Новые налоги сильно уменьшают доходность облигаций. Негативно влияет и низкая процентная ставка ЦБ. Ведь от нее зависят ставки купонов. Чтобы минимизировать потери из-за новых налогов, можно выбрать другие инструменты для инвестиций, Например, различные фонды, в том числе фонды облигаций.
Как частично избежать налогов на облигации
Избежать налога от продажи облигаций можно с помощью ИИС с типом вычета Б. По условиям льготы типа Б доход от торговли бумагами на ИИС освобождается от НДФЛ. И в данном случае разница между покупкой и продажей облигаций подпадает под этот критерий.
Директор департамента налогов и права «Делойт» в СНГ Леонид Печерников напоминает: «Если инвестировать на ИИС, налогоплательщик может получить один из двух возможных видов налоговых льгот. Либо каждый год получать вычет с суммы, которую внес на ИИС за год — тип вычета А. Либо по истечении трех лет закрыть ИИС и освободить весь полученный доход от НДФЛ — тип вычета Б».
Есть еще один способ избежать налога с прибыли от продажи облигаций — льготы долгосрочного владения. В этом случае облигации нужно продержать не менее трех лет. Чтобы использовать этот лайфхак, облигации можно купить на обычный брокерский счет. Либо если у инвестора облигации на ИИС, то при закрытии перевести их на обычный счет и также дождаться трех лет с момента покупки. Однако это применимо только к облигациям, которые торгуются на российском рынке.
Источник: www.sberometer.ru
Налогообложение по облигациям | Налоги
ОФЗ для населения: облигации с налогом или надолго
Минфин предупреждает — их досрочная продажа грозит фискальными последствиями
Желающие приобрести ОФЗ для населения должны быть предельно внимательны — смотреть, в какой день приобретаются ОФЗ, а также в какой день продаются. Ошибка чревата уплатой налога на доходы, которые банк-агент непременно удержит.

Минфин сегодня пояснил “Ъ” еще одно существенное различие между вкладами и ОФЗ для населения. Если доход по вкладу не облагается НДФЛ (кроме разве что совсем удивительных депозитов со ставкой, равной ставке рефинансирования плюс 5 процентных пунктов), то ОФЗ очень даже облагается.
Как сообщили в пресс-службе министерства, облагаемый НФДЛ доход возникает в двух случаях.
Первая ситуация — когда инвестор приобрел ОФЗ-н дешевле номинала и дождался погашения облигации. Поясним на примере. Допустим, в определенный день ОФЗ будут продаваться банками-агентами по цене ниже номинала, и инвестор за эту цену их приобретет. Например, по 900 руб., а не по 1 тыс. руб. Через три года в момент погашения ОФЗ (по номиналу) с образовавшегося дохода в размере 100 руб. с него удержат 13% налога.
Как в первый день продаж на «народные ОФЗ» граждане тратили миллионы
«Вторая ситуация — когда гражданин продал облигации агенту после года владения по той же цене, по которой и покупал (но не выше номинала), и разница между суммой сделки по продаже облигации и суммой сделки по ее покупке с учетом полученного и уплаченного накопленного купонного дохода, является положительной»,— отметили в Минфине. Как сообщил собеседник “Ъ” в Минфине, в отношении ОФЗ для населения действуют те же правила, что и для обычных ОФЗ.
По ним купонный доход выплачивается раз в полгода. Однако ежедневно рассчитывается накопленный купонный доход (НКД), который прибавляется к цене облигации. И чем ближе к моменту выплаты купона — тем НКД больше. Вот именно с этого накопленного купонного дохода и начисляется налог в размере 13%. Таким образом, облагаемого дохода не будет лишь в том случае, когда инвестор будет держать облигацию три года.
«В соответствии с условиями эмиссии и обращения ОФЗ-н банк-агент осуществляет функции налогового агента по данным ценным бумагам, удерживая НДФЛ при возникновении облагаемого дохода,— отмечают в пресс-службе Минфина.— Уклонение от уплаты налогов по операциям с ОФЗ-н невозможно».
Почему инвестиции в «народные ОФЗ» будут непрозрачны для налоговиков
ОФЗ для населения, широко разрекламированные Минфином как аналог вкладам, имеют по сравнению с ними не только инвестиционную привлекательность. Вложения в них осуществляются через брокерские счета, информация о которых не передается налоговикам. В результате «народный» инструмент может быть использован отнюдь не простыми гражданами для сокрытия своих активов. Читайте подробнее
Источник: www.kommersant.ru
Налог с облигаций и депозитов: изменения 2021 г.

- 09.12.20
- 0 комментариев
- 14270
Согласно поправкам в налоговый кодекс, с 1 января 2021 года у физических лиц будут удерживать налог с банковских депозитов и облигаций. Решение, которое не лучшим образом скажется на популярности последних — но что есть, то есть.
Возьмем налогообложение облигаций для физических лиц. Налог на корпоративные облигации государство убрало только с 2017 года, т.е. выпуски этого и более поздних лет перечисляли инвесторам полную стоимость купонов. За одним исключением: если ставка по купонам превышала ставку ЦБ более, чем на 5%. Это дало им преимущество по сравнению с муниципальными выпусками и государственными ОФЗ, которые платили более скромные купоны, но налогом не облагались. По новому закону под налог попадают все бумаги без исключения.
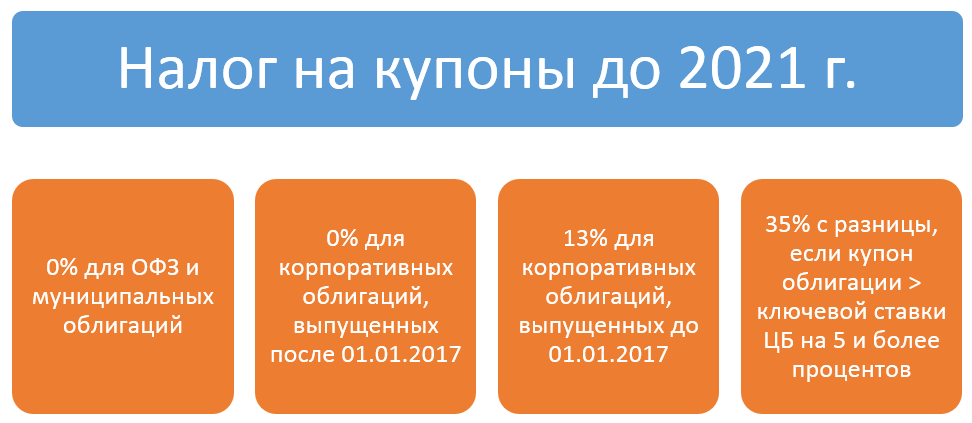
Банковский депозит, которые многие привыкли рассматривать как свободный от налога на прибыль, на самом деле формально облагается налогом и сейчас. Причем по высокой ставке 35%. Условием для этого является превышение ставкой депозита ключевой ставки на 5 или более процентных пунктов, т.е. при текущей ключевой ставке ЦБ в 4.25% ставка по депозиту должна быть не ниже 9.25%. На такие шаги порой идут банки в отчаянном положении, однако даже банки-середняки вряд ли накинут к ставке больше 1-2%.
Положения о налоге по депозитам / купонам
- Все без исключения купонные выплаты облагаются налогом 13% (резиденты России) или 30% (резиденты). Нет различия для государственных, муниципальных и корпоративных облигаций, количество купленных бумаг не имеет значения. Налог будет автоматически удерживаться брокером, как и было раньше;
- С банковских депозитов, превышающих 1 млн. рублей, также будет уплачиваться налог в 13%. В случае валютных счетов полученную в валюте прибыль будут пересчитывать в рубли по курсу ЦБ на день получения дохода. Первая уплата налога будет в 2022 году, до 01.12.2022. Ожидается, что банки возьмут на себя банки роль налоговых агентов и инвестору не придется декларировать и платить налог самостоятельно;
- При доходе более 5 млн. рублей в год ставка налога составит 15%
Итак, налогом на депозит облагается не вся прибыль, а лишь свыше определенной суммы. Как она рассчитывается? Формула проста:
Не облагаемый доход от депозита = 1 млн. рублей × ключевая ставка ЦБ (1 января)
Таким образом, в 2020 году (при условии действия закона) свободными от налога были бы 60 000 рублей (ставка в начале года была равна 6%). Если прибыль за 2020 год оказалось бы равной, скажем, 75 000 р., то сумма налога составила бы (75 000 — 60 000) × 13% = 1950 рублей. Расчет начнет действовать с 2021 года по ставке на 1 января.
Важно : разбивать сумму депозита по разным банкам в плане избежания налога бесполезно, так как будет учитываться общая сумма. Однако это по-прежнему имеет смысл с учетом страхования не более чем 1 млн. 400 рублей в каждом банке.
Есть ли исключения из закона? Немного. Не облагаются следующие банковские депозиты:
- Низкодоходные счета со ставкой не более 1% — например, зарплатные счета
- Счета эскроу, нередко используемые при покупке первичной недвижимости
Как избежать налога на купоны?
Поскольку налог предполагает фиксацию прибыли, ее получение можно отодвинуть и частично компенсировать потери. Скажем, в рамках Мосбиржи существует несколько биржевых паевых фондов БПИФ, которые инвестируют в российские облигации и реинвестируют дивиденды (купоны). Сами БПИФ, как и ПИФ, освобождены от уплаты налога.
Второй вариант устранить налогообложение облигаций это получение налогового вычета посредством ИИС. Если налог на дивиденды вернуть нельзя, то по прошествии трех лет и расторжении ИИС при указании типа вычета «На доход» удержанный с купонов налог является избыточным и подлежит возврату от ФНС. Инвестору нужно предоставить туда взятые у брокера форму 2-НДФЛ, отчеты с купонными выплатами, договор ИИС, а также написать заявление о возврате удержанного НДФЛ.
Есть и третий вариант — выводить купоны на обычный брокерский или банковский счет, реинвестируя их на ИИС и получая вычет на взнос. Но такую услугу предоставляют не все брокеры, плюс вычет на взнос предполагает соответствующий легальный заработок — так что скорее всего не подойдет студентам и пенсионерам. К тому же не все хотят «замораживать» средства на три года.
Пример налога с трех банковских счетов
Допустим, у физического лица на начало 2021 года есть три банковских депозита в разных банках. Сумма в первом банке составляет 500 тысяч р., во втором один миллион, в третьем снова 500 тысяч. Итого, два миллиона.
Примем, что в первом и втором банке срок окончания депозита 31.12.2021. Возьмем ставку в первом случае 4.5% в год, во втором 5%. Тогда к концу 2021 года за годовой период инвестор получит:
Банк 1 = 500 тысяч × 4.5% = 22 500 р.
Банк 2 = 1 млн. × 5% = 50 000 р.
Итого, сумма 72 500 р. Депозит в третьем банке заканчивается 01.12.2022 и выплачивает доход в конце срока — значит, за отчетный период 2021 года мы его не учитываем независимо от ставки и полученного дохода.
Если ставка на начало 2021 года будет равна нынешней, то составит 4.25%. Следовательно, свободная от налога прибыль составит 42 500 рублей. Величина налога при этом:
(72 500 – 42 500) × 13% = 3 900 р.
Выводы
Довольно очевидный вывод в том, что принятый закон сильнее ухудшает условия по муниципальным и государственным облигациям, в частности по ОФЗ. Как правило, корпоративные выпуски обещают бóльшую доходность при одинаковом сроке обращения. ОФЗ подтягивают доходность лишь при долгосрочных выпусках, которые увеличивают риск.
Выше показано, что у инвестора есть возможность компенсировать потери, однако это сопряжено с неудобствами и использованием сторонних инструментов – либо фондов облигаций, либо льготного брокерского счета. Когда государство часто меняет налоговую политику, доверие рынка обычно падает и сказывается на экономике в целом.
Налог по депозитам выглядит на практике менее ужасно, чем на слух – поскольку обложению подлежит не вся прибыль, а лишь выше определенного значения. В примере выше фактический налог с прибыли по депозиту составил около 3% против 13% по облигациям. Тем не менее принятые меры повышают привлекательность зарубежного брокерского счета, где налогообложение сохранено в неизменном виде.
Источник: investprofit.info