
Очень интересный объект учета, не имеющий материального воплощения, как явствует из его названия. Его нельзя потрогать, но можно сдать в аренду. Его нельзя увидеть, но можно оценить степень износа. Расскажем об учете нематериальных активов в свете ФСБУ 14/2022.
Условия для отнесения актива к нематериальным
Чтобы попасть в перечень нематериальных, активу необходимо сочетать в себе следующие качества:
- не иметь материально-вещественной формы;
- предназначаться для применения в обычной деятельности предприятия на протяжении 12 и более месяцев;
- способность приносить доход (экономические выгоды);
- способность к идентификации или отделению от других активов.
Эти качества наличествуют все вместе одновременно, только тогда актив признается нематериальным.
Эксперты КонсультантПлюс разобрали, как вести бухучет НМА по новому ФСБУ 14/2022. Используйте эти инструкции бесплатно.
Что относится к нематериальным активам
Новый стандарт по-прежнему относит к НМА результаты интеллектуальной деятельности (произведения литературы и искусства, научные труды, программное обеспечение и базы данных, опытные модели и промышленные образцы, производственные секреты и достижения селекции).
БУХУЧЕТ ДЛЯ НАЧИНАЮЩИХ 018 Какое имущество относится к нематериальным активам
Не возражает против включения в состав НМА лицензий на отдельные виды деятельности (в отличие от прошлого ПБУ 14/2007 ).
Кроме этого, в ФСБУ 14/2022 обозначен такой объект, как средства индивидуализации (слово-то какое чудесное!) предприятий, работ, услуг, товаров.
Согласно пп. «г» п. 4 ФСБУ 14/2022 принимаются в состав НМА и неисключительные права, главное условие — наличие тех самых признаков, что перечислены в первом разделе статьи. Не забудем — требуется наличие всех условий одновременно.
Серьезный апгрейд претерпело понятие «деловая репутация». Отказываемся от привычного термина и привыкаем к новому — «гудвилл». В связи с введением «гудвилла» придется ориентироваться не только на отечественные стандарты учета, но и на международные. В частности, нам нужен IFRS (или попросту МСФО) 3 «Объединения бизнесов». К нему отсылает п. 10 ФСБУ 14/2022.
Немного подробнее о гудвилле. Этот объект возникает при «выгодной покупке»: это определение по МСФО — сделке по приобретению (объединению) бизнеса и относится к НМА. Оценить его в денежных единицах можно вот так:
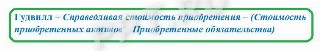
Если гудвилл отрицательный — что ж, такое случается — и стоимость приобретения бизнеса ниже стоимости его активов, то разницу относят на финансовый результат.
Что не относится к нематериальным активам
Не включайте в состав нематериальных активов:
- любые финансовые вложения;
- результаты интеллектуальной деятельности и средства индивидуализации, предназначенные для продажи;
- права пользования арендованными объектами;
- внеоборотные активы, использование которых прекращено в связи с принятием решения о продаже;
- поисковые активы;
- средства индивидуализации, созданные предприятием самостоятельно, такие, как товарные знаки или фирменные наименования;
- деловые качества и квалификацию персонала;
- базы данных контрагентов, собранные предприятием;
- материальные носители нематериальных активов, если они по решению организации учитываются отдельно от объектов НМА;
- гудвилл, созданный организацией самостоятельно.
Источники появления НМА в организации
Как и все прочие, нематериальные активы покупаются или создаются. При этом важно правильно сформировать первоначальную стоимость объекта. Для ее оценки учитывают все капвложения, связанные с его появлением и отраженные на счете 08 до принятия объекта к учету.
Счет 04 Нематериальные активы
Поскольку речь идет о вещах, не имеющих физического воплощения, нелишним будет вспомнить о способе хранения информации. Должна же где-то содержаться база данных или программное обеспечение, рабочие материалы кинофильма или запись аудиоэффектов для нового спектакля.
У такого нематериального актива, как правило, существует носитель, имеющий вполне себе вещественную форму — флэшка, диск. Весьма вероятно, стоимость носителя изначально включена в стоимость НМА при его признании. Но предприятие самостоятельно решает, будет ли носитель использоваться исключительно для конкретного НМА или послужит и иным благим целям.
Хотите использовать носитель отдельно? Не проблема. Следует лишь уменьшить на его стоимость оценку нематериального актива. Причем ФСБУ 14/2022 допускает установление расчетной стоимости носителя:
- по сумме фактических затрат на его приобретение (создание);
а если фактические затраты определить невозможно, то
- по справедливой стоимости — определение дано в стандарте IFRS 13 ;
- чистой цене продажи — см. ФСБУ 5/2019 (привет еще одному международному стандарту IAS 2 «Запасы» );
- по цене аналогов (при их наличии на рынке).
Каким бы методом оценки носителя ни воспользовалась организация, его стоимость не может превышать первоначальной стоимости нематериального актива.
После признания в учете актив оценивается либо по сформированной первоначальной стоимости, либо по переоцененной — это выбор организации.
Прежде чем закреплять в учетной политике метод учета по переоцененной стоимости, убедитесь, что для данной группы НМА существует «активный рынок». Определение этого понятия раскрывается в IAS 38 «Нематериальные активы».
В учете организации НМА объединяются в группы:
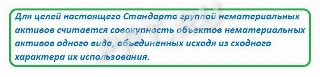
Естественно, что переоценка проводится для всех объектов группы. Или не для всех? Что, если для какого-либо отдельного объекта невозможно определить активный рынок? Переоценивать такой объект нельзя, значит, будем учитывать его в составе группы, но по первоначальной стоимости (п. 20 ФСБУ 14/2022).
Бухгалтерский учет НМА
На этапе капвложений при приобретении или создании объекта используем счет 08.5 «Капитальные вложения в нематериальные активы». Здесь учитываем все затраты на приобретение (создание) НМА.
Вот такие проводки понадобится сделать при различных способах поступления объекта НМА в организацию:
| Приобретение | 08.05 | 60, 76 |
| Создание | 02, 26, 60, 69, 70, 71, 76 | |
| Получение в качестве взноса в уставный капитал | 75 | |
| Безвозмездное получение | 98 |
Принимаем объект к учету проводкой:
Дт 04 Кт 08.05
Амортизация НМА заслуживает несколько более подробного рассказа, о ней в следующем разделе.
Наконец, списание НМА при выбытии:
Для сведения: на каком счете отражаются нематериальные активы
Амортизация НМА
Ничто материальное не чуждо НМА — они также подвержены устареванию, износу и, следовательно, подлежат амортизации. Она начисляется независимо от того, работала организация в отчетном периоде или нет.
Для расчета ежемесячных амортизационных отчислений необходимы два компонента — стоимость актива и его срок полезного использования, который зависит от ряда факторов:
- срока действия лицензии или прав использования объекта;
- ожидаемого срока использования актива или срока его морального устаревания;
- иных факторов.
Случается, что не удается установить СПИ какого-либо объекта. В таком случае амортизация не начисляется, но, возможно, это неокончательное решение. Организация, владеющая подобным объектом, обязана регулярно проверять — вдруг появилась возможность определить срок использования актива. Если так, то начисление амортизации по нему начинается в том периоде, в котором удалось установить СПИ.
Невозможно обойти вниманием понятие ликвидационной стоимости НМА. Это оценочная (что там говорить, частенько среднепотолочная) величина, которую выручили бы от продажи имущества, если бы надумали продать его прямо сейчас. За вычетом предполагаемых затрат на продажу.
Удивительно ли, что предприятия предпочитают устанавливать ликвидационную стоимость равной нулю.
Для нематериальных активов установлены три метода начисления амортизации:
- линейный — равномерно погашаем стоимость НМА, начисляя одну и ту же сумму ежемесячно, пока от нашего объекта не останется только ликвидационная стоимость;
- уменьшаемого остатка — здесь основная сумма начисляемой амортизации приходится на начало эксплуатации объекта, снижаясь по мере продвижения к окончанию СПИ. Продолжаем амортизировать объект, пока его остаточная стоимость не сравняется с ликвидационной;
- пропорционально выпуску продукции — применяется, если срок полезного использования объекта связан с предполагаемым объемом выпуска продукции.
При методе начисления амортизации пропорционально объему выпущенной продукции показатели выручки от продаж не применяются. Для расчета используется только показатель выпуска продукции в натуральном выражении.
Проводка по начислению амортизации выглядит следующим образом:
Дт 20, 23, 25, 26, 29 и др. Кт 05
Учет НМА с 2024 года — новый ФСБУ 14/2022
Характеристика нематериальных активов, их виды, классификация. (через интернет)
Согласно ПБУ 14/2007 «Учет нематериальных активов» объекты признаются нематериальными активами, если выполняются следующие критерии признания:
1. объект способен приносить организации экономические выгоды в будущем (т.е.объект предназначен для использования в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации);
2. организация имеет право на получение экономических выгод, которые данный объект способен приносить в будущем (т.е. организация имеет документы, подтверждающие существование актива и права организации на него), а также существует контроль над объектом (имеются ограничения доступа иных лиц к экономическим выгодам);
3. возможность выделения или отделения (идентификации) объекта от других активов;
4. объект предназначен для использования в течение длительного времени (более 12 мес. или обычного операционного цикла)
5. организацией не предполагается продажа объекта (в течение 12 мес. или обычного операционного цикла)
6. фактическая (первоначальная) стоимость объекта может быть достоверно определена;
7. отсутствие у объекта материально-вещественной формы.
К нематериальным активам относятся:
1. произведения науки, литературы и искусства;
2. программы для электронных вычислительных машин;
4. полезные модели;
5. селекционные достижения;
6. секреты производства (ноу-хау);
7. товарные знаки и знаки обслуживания.
8. деловая репутация организации — разность между ценой покупки предприятия как единого имущественно-хозяйственного комплекса и стоимостью его чистых активов.
Разница может быть либо положительной, либо отрицательной. Положительную деловую репутацию раcсматривают как отдельный инвентарный объект и амортизируют в течение 20 лет линейным способом. Отрицательную — в полной сумме относят финансовый результат периода в составе прочих доходов..
Расходы, связанные с образованием юридического лица (организационные расходы), интеллектуальные и деловые качества персонала организации не являются нематериальными активами.
По общему правилу на счете 04 учитываются только те нематериальные активы, на которые у компании есть исключительные права. Однако в отношении сложных объектов есть исключение, которое следует из ПБУ 14/2007. То есть сложные объекты, на которые у компании есть как исключительные, так и неисключительные права, в соответствии со ст. 1240 Гражданского кодекса РФ можно учесть на счете 04.
Какие сложные объекты отнести к нематериальным активам, организация решает самостоятельно. При этом критерии нужно закрепить в приказе об учетной политике.
К нематериальным активам относятся:
- исключительные права патентообладателя на изобретения, промышленные образцы, полезные модели и селекционные достижения;
- исключительные авторские права на программы для ЭВМ и базы данных;
- исключительные права владельца на товарный знак и знак обслуживания, наименование места происхождения товаров;
- имущественное право автора или иного правообладателя на топологии интегральных микросхем;
- деловая репутация организации, а также организационные расходы, которые в соответствии с учредительными документами признаны вкладом в уставный (складочный) капитал организации.
Можно выделить следующие виды нематериальных активов:
- объекты интеллектуальной собственности;
- отложенные затраты;
- деловая репутация организации.
Объекты интеллектуальной собственности можно разделить на два вида: регулируемые патентным правом и регулируемые авторским правом.
К объектам, регулируемые патентным правом (объекты промышленной собственности), относятся:
- изобретение, если оно является новым, имеет изобретательский уровень и промышленно применимо;
- промышленный образец — художественно-конструкторское решение изделия, определяющее его внешний вид;
- полезная модель;
- товарный знак и знак обслуживания — обозначения, позволяющие различать соответственно однородные товары и услуги разных юридических и физических лиц;
- фирменное наименование — индивидуальное название юридического лица.
К объектам, регулируемым авторским правом, относятся:
- программа для ЭВМ — объективная форма совокупности данных и команд, предназначенных для функционирования ЭВМ и других компьютерных устройств;
- база данных — объективная форма представления и организации совокупности данных (статей, расчетов и др.), систематизированных с целью нахождения и обработки этих данных;
- топология интегральных микросхем — зафиксированная на материальном носителе пространственно-геометрическое расположение совокупности элементов интегральной микросхемы и связей между ними.
Отложенные затраты — организационные расходы
Организационные расходы состоят из затрат по оплате услуг консультантов, по подготовке документации, регистрационных сборов и других расходов организации в период ее создания до момента регистрации. В состав организационных расходов, включаемых в состав нематериальных активов, входят расходы, связанные с образованием юридического лица и признанные в соответствии с учредительными документами вкладом участников (учредителей) в уставный капитал.
Расходы организации, связанные с необходимостью переоформления учредительных и иных документов (расширение организации, изменение видов деятельности, представление образцов подписей должностных лиц и др.), изготовление новых штампов, печатей и т.п., включается в состав общехозяйственных расходов организации. Организации, изменяющие организационно-правовую форму, указанные расходы производят за счет прибыли, остающейся в их распоряжении.
Деловая репутация организации — разница между стоимостью фирмы как единого целостного имущественно — финансового комплекса, имеющего определенную репутацию, и балансовой стоимостью имущества этой фирмы. В бухгалтерском учете деловая репутация отражается только при совершении сделок купли-продажи предприятия. При этом деловая репутация может быть положительной или отрицательной.
Положительную деловую репутацию необходимо рассматривать как надбавку, выплачиваемую покупателем в обеспечение будущей потенциальной доходности приобретенного предприятия. Это означает, что средства, затраченные на приобретение деловой репутации, принесут экономическую выгоду в будущем.
Отрицательную деловую репутацию следует рассматривать как скидку с цены, предоставляемую покупателю в связи с отсутствием у предприятия стабильных покупателей, навыков маркетинга и сбыта, деловых связей, опыта управления и т.д.
Особенностью материальных активов является их объектность, то есть возможность передачи другим пользователям. В этой связи не относятся к нематериальным активам деловые качества и репутация работников или руководителей предприятия, так как они не могут быть переданы другим лицам.
Бухгалтеру следует обратить внимание на то, что в отличие от порядка действующего до 2001 года, ПБУ 14/ 2000 причисляет к нематериальным активам только исключительные авторские право, а также исключительные права патентообладателя и владельца.
Помимо этого отнести тот или иной объект к нематериальным активам (далее — НМА) можно только при одновременном выполнении следующих условий:
- объект НМА должен использоваться предприятием более 12 месяцев в производственных целях либо для управленческих нужд;
- объект НМА не имеет материально-вещественную структуру, но в тоже время необходимо, чтобы данный объект можно было идентифицировать. Т.е. у предприятия должны быть в наличие документы, подтверждающие существование самого актива и исключительного права на результаты интеллектуальной деятельности (патенты, свидетельства и т.д.);
- отсутствие намерений организации в дальнейшем перепродать;
- использование объекта НМА должно приносить предприятию прибыль.
29. Нематериальные активы: понятие, классификация, оценка.
Нормат. база: 1. Полож-е по ведению бу и бо (утв. приказом Минфина РФ от 29.07.1998 №34н) 2), План счетов бу фин-хоз деят-ти орг-ции и Инструкция по его применению (утв. приказом Минфина РФ от 31. 10.2000 №94 н, 3 ПБУ 14/2000″Учет нематериальных активов» (утв. приказом Минфина РФ от 16 октября 2000 г. N 91н).
При принятии к бу активов в качестве немате-ных необходимо единовременное выполнение след.х условий:а) отсутствие мат-вещ-ной (физ) структуры; б) возмож-ть идентификации (выделения, отделения) орг-цией от др. имущ-ва; в) исп-ние в пр-ве продукции, при вып-нии или оказании услуг либо для управ-х нужд орг-ции; г) исп-ние в теч. длит-го времени, т.е. срока полез. исп-ния, продолжит-ю свыше 12 мес. или обычного операц-го цикла, если он превышает 12 месяцев; д) орг-цией не предпол-ся последующая перепродажа данного имущества; е) способность приносить орг-ции эк. выгоды (доход) в будущем; ж) наличие надлежаще офор-х док-тов, подтвер-щих существование самого актива и исключит-ого права у орг-ции на рез-ты интеллектуальной деят-ти (патенты, свидетельства, другие охранные документы, договор уступки (приобретения) патента, товарного знака и т.п.).
Воспользуйтесь поиском по сайту:
Источник: studopedia.org
Понятие и характеристика нематериальных активов
В последнее время для предприятия все больше значение приобретает такой вид имущества как нематериальные активы. Это обусловлено бурно развивающимися процессами поглощения одних предприятий другими, существенными изменениями в технологии производства товаров и услуг, возрастанием роли информационных технологий.
Использование нематериальных активов в экономическом обороте дает возможность современному предприятию изменить структуру своего производственного капитала. За счет увеличения доли нематериальных активов в стоимости новой продукции и услуг увеличивается их наукоемкость, что имеет большое значение для повышения конкурентной способности продукции и услуг.
Нематериальные активы – это активы, которые не имеют физического выражения, но все же представляют существенную ценность для предприятия.
Объекты нематериальных активов должны соответствовать следующим условиям:
1) отсутствие материально-вещественной (физической) структуры;
2) возможность идентификации (выделения, отделения) организацией от другого имущества;
3) использование в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд;
4) использование их в течение длительного времени, то есть срока полезного использования, продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев;
5) наличие способности приносить организации экономические выгоды (доход) в будущем;
6) отсутствие у организации намерения их перепродать;
7) наличие надлежаще оформленных документов, подтверждающих существование самого актива и исключительного права у организации на результаты интеллектуальной деятельности (патенты, свидетельства, другие охранные документы, договор уступки (приобретения) патента, товарного знака и т. п.).
Поскольку нематериальные активы бестелесны по своей природе, то важным критерием отнесения того или иного объекта к данной категории имущества является также его отчуждаемость. Применительно к нематериальным активам отчуждаемость означает возможность передачи объекта как такового в собственность другому лицу.
Нематериальными активами не могут быть признаны интеллектуальные и деловые качества гражданина, его квалификация и способность к труду, поскольку они не могут быть отчуждены от гражданина и переданы другим лицам.
В «Курсе торгового права», изданного в Москве в 1912 г. имеется очень удачное разъяснение понятия отчуждаемости: «Мысль и рабочая сила несостоятельного должника остаются вне власти кредиторов. Но подобное отношение имеет место только до тех пор, пока мысль или рабочая сила не выразились во вне, не овеществились и не приобрели имущественной ценности, пока не написана книга, не нарисована картина, не изготовлено изобретение.»
СОСТАВ И КЛАССИФИКАЦИЯ НЕМАТЕРИАЛЬНЫХ АКТИВОВ
К нематериальным активам относятся объекты интеллектуальной собственности, деловая репутация организации (гудвилл), организационные расходы (рис. 8).
Интеллектуальная собственность. Обобщенное понятие «интеллектуальной собственности» включает «права, относящиеся к литературным, художественным и научным произведениям, исполнительской деятельности, изобретениям, научным открытиям, промышленным образцам, товарным знакам, знакам обслуживания, фирменным наименованиям и коммерческим обозначениям, к защите против недобросовестной конкуренции, а также все другие права, относящиеся к интеллектуальной деятельности в производственной, научной, литературной и художественной областях» (п. VIII ст. 2 Конвенции, учреждающей Всемирную организацию интеллектуальной собственности (ВОИС).
Интеллектуальная собственность в практике предприятия может быть использована в хозяйственной деятельности предприятия в качестве «нематериальных активов».
Зарождение Российского законодательства в области промышленной собственности можно отнести к XVII в, когда 22.04.1667 г. был принят «Новоторговый Устав» России. К этому времени относятся известное клеймо пробирного мастера Михайла Мокеева (1721 г.) и клеймо фабрики братьев Афанасия и Степана Поповых в Великом Устюге (1761-1776 гг.).
К объектам интеллектуальной собственности относятся такие права, как исключительное право патентообладателя на изобретение, промышленный образец, полезная модель, селекционные достижения; исключительное авторское право на программы для ЭВМ, базы данных; имущественное право автора иного правообладателя на топологии интегральных микросхем; исключительное право владельца на товарный знак и знак обслуживания, наименование места происхождения товаров.
Изобретения и полезные модели рассматриваются как техническое решение задачи.
Под промышленным образцом понимается соответствующее установленным требованиям художественно-конструкторское решение изделия, определяющее его внешний вид.
Программа для ЭВМ – это объективная форма предоставления совокупности данных и команд, предназначенных для функционирования ЭВМ и других компьютерных устройств с целью получения определенного результата.
База данных является объективной формой представления и организации совокупности данных, систематизированных таким образом, чтобы эти данные могли быть найдены и обработаны с помощью ЭВМ.
Топология интегральных микросхем представляет собой зафиксированное на материальном носителе пространственно-геометрическое расположение совокупности элементов интегральной микросхемы и связей между ними.
Товарные знаки, знаки обслуживания, наименования мест происхождения товаров – это обозначения или названия, служащие для отличия товаров или услуг другого производителя, для отличия товаров, обладающих особыми свойствами.
Товарный знак и знак обслуживания (товарный знак) представляет собой элемент, способствующий отличию товаров и услуг одних юридических лиц или граждан от однородных товаров и услуг от других юридических лиц или граждан. Товарными знаками могут быть словесные, изобразительные, объемные и другие обозначения или их комбинации в любом цвете или цветовом сочетании. Товарные знаки указывают, кто несет ответственность за качество предлагаемых населению товаров.
Наименование места происхождения товара или услуги — это всегда географическое название страны, населенного пункта, местности, где произведен продукт или услуга.
Согласно правилам отечественного учета, в состав нематериальных активов включаются организационные расходы. К организационным расходам относятся гонорары юристам за составление учредительных документов, услуги за регистрацию фирмы и так далее, осуществляемые в момент создания. Расходы по переоформлению учредительных документов, изготовление новых печатей и штампов состав нематериальных активов не включаются.
Такой вид нематериальных активов, как деловая репутация (гудвилл). появляется у предприятия только в том случае, если им была совершена покупка другого предприятия. Деловая репутация может определяться в виде разницы между покупной ценой приобретенного предприятия и стоимостью по бухгалтерскому балансу всех его активов и обязательств.
Нематериальные активы неоднородны по своему составу,· по характеру использования в процессе производства, по степени влияния на финансовое состояние и результаты хозяйственной деятельности предприятия. Поэтому необходима классификация, которая может быть произведена по ряду признаков.
По признаку использования в производстве нематериальные активы можно разделить на функционирующие (работающие) объекты, применениекоторых приносит предприятию доход в настоящий период; нефункционирующие (неработающие) объекты, которые не используются по каким-либо причинам, но могут применяться в будущем.
По степени влияния на финансовые результаты предприятия выделяются объекты нематериальных активов, способные приносить доход прямо, за счет внедрения их в эксплуатацию и объекты, опосредованно влияющие на финансовые результаты.
В зависимости степени правовой защищенности одна часть нематериальных активов относится к защищаемым охранными документами (авторскими правами), другая – к разряду не защищенных охранными документами (авторскими правами).
Источник: studopedia.su