
Тема, которую сегодня хотелось бы осветить, довольно сложная и объёмная, поэтому пришлось потрудиться, чтобы представить её в более-менее наглядном и понятном виде. Те, кто доберётся до конца статьи, узнают ответ на вопрос в заголовке. Поверьте, там так оно и есть.
У налогообложения ООО в IT–сфере есть своя специфика, которая существенно отличает его от налогов ИП (см. предыдущую статью «Как ИП сэкономить на налогах в 13,3 раз»). Приводим пять основных отличий, о которых стоит знать новичкам в бизнесе.
1. Неработающее ООО может не платить налоги и взносы
Если ваша фирма после регистрации пока ещё реально не работает, то какое-то время можно не вносить платежи в бюджет. Для этого необходимо выполнение следующих условий:
- на балансе компании нет имущества, облагаемого налогом (недвижимость и транспорт);
- директор не оформлен в штат (допускается для руководителя-единственного учредителя) или находится в неоплачиваемом отпуске, а других работников нет;
- не было заявлено о переходе на ЕНВД (на этом режиме налог надо платить независимо от ведения деятельности).
Длительность такого «анабиоза» законом не ограничена, только не забывайте сдавать нулевую отчётность. Если ООО в течение года не подает признаков жизни (нет движений по счетам и не сдаётся отчётность), то согласно ст. 21.1 закона «О госрегистрации» N 129-ФЗ оно признаётся фактически прекратившим свою деятельность и получает статус недействующего. Такое юридическое лицо может быть исключено из ЕГРЮЛ по инициативе налоговой инспекции, хотя на практике такое случается редко.
Как уходят от налогов. Поэтапный разбор
В аналогичной ситуации неработающий индивидуальный предприниматель всё равно должен вносить за себя обязательные страховые взносы (в 2017 году 27 990 рублей).
2. При получении доходов от бизнеса учредитель ООО платит налог на дивиденды
НДФЛ с дивидендов не имеет прямого отношения к налогам ООО, но для учредителя – это тоже налоги, связанные с деятельностью его фирмы, поэтому их надо учитывать при расчёте налоговой нагрузки. Ставка дивидендов для физических лиц не зависит от системы налогообложения ООО и составляет:
- 13% для резидентов РФ;
- 15% для нерезидентов РФ.
Статус резидента не связан с наличием российского гражданства и определяется за последние 12 месяцев перед выплатами дивидендов. Если за этот период вы находились на территории России в общей сложности не менее 183 дней, то признаётесь резидентом РФ, если меньше, то нет. Уважительной причиной не засчитывать время вашего отсутствия будет лечение или обучение в другой стране (полный список оснований смотрите в статье 207 НК РФ).
Индивидуальный предприниматель при получении дохода от бизнеса дополнительного налога не платит и не связан условностями, которые установлены для распределения дивидендов.
3. Организации имеют меньше налоговых льгот, чем индивидуальные предприниматели
Судя по размеру штрафов и строгости проверяющих, государство считает, что юридические лица ведут бизнес успешнее, чем ИП, и прибыль у них выше. Соответственно, налоговых льгот у ООО меньше:
Какие налоги платит ИП в 2022 году на УСН, АУСН, ОСНО, патенте? Как платить меньше?
- Работать в рамках налоговых каникул (два года по нулевой ставке на УСН или ПСН) могут только ИП, хотя власти обещали ввести их для всего малого бизнеса, независимо от организационно-правовой формы.
- Организации не могут купить патент (ПСН), который в некоторых случаях оказывается самым выгодным вариантом налоговой нагрузки. Обоснованных причин этому нет, поэтому периодически по инициативе бизнеса вопрос обсуждается, но пока чиновники навстречу не идут.
- Ставка налога на прибыль для ООО на ОСНО в общем случае равна 20% против 13% НДФЛ для ИП на ОСНО. Правда, в некоторых регионах (Челябинской, Новосибирской, Пензенской и Ульяновской областях) ставка снижена региональными законами до 15,5%, но только для аккредитованных IT-компаний.
4. IT-организации платят за работников страховые взносы по сниженным ставкам
В общем случае ставка взносов за работников (на их пенсионное, медицинское и социальное страхование) составляет 30%. В 2017 году сниженная ставка для IT-организаций равна 14%, в 2018 – 21%, в 2019 — 28%.
Льготные тарифы полагаются не всем компаниям в IT-сфере, а только тем, кто выполняет условия:
- не менее 90% от выручки получены от разработки и реализации разработанных программ, баз данных или услуг по их адаптации, модификации, установке, тестированию, сопровождению;
- количество работников не менее 7 человек;
- наличие аккредитации в Минкомсвязи.
Для ИП-работодателей, занятых аналогичной деятельностью, эти льготы не действуют.
5. На режимах УСН Доходы и ЕНВД организации могут уменьшать рассчитанный налог не более, чем на 50%
Здесь имеется в виду льгота, которая позволяет уменьшить налоговые платежи на сумму уплаченных страховых взносов. Любое ООО автоматически признаётся работодателем, поэтому даже если в штат оформлен только сам директор-учредитель, налог всё равно можно уменьшить не более, чем наполовину.
ИП без работников может уменьшать налог на всю сумму уплаченных за себя взносов, поэтому при небольших доходах налога к уплате не будет вообще.
В таблице ниже приведён краткий обзор налоговых режимов для ООО в России, данные которого мы будем использовать в примерах расчётов. Напоминаем, что ПСН для юридических лиц недоступен, а еще один режим (ЕСХН) разрешён только для сельхозпроизводителей и рыболовецких организаций, поэтому из вариантов выбора он исключен.
Режим
Что облагается и по какой ставке
Когда надо платить налог
20% от прибыли плюс НДС 18%
При наличии реальных доходов
6% от всех полученных доходов без учёта расходов (в регионах может быть уменьшен до 1%)
При наличии реальных доходов
от 5% до 15% доходов, уменьшенных на расходы
При наличии реальных доходов, однако если деятельность ведётся, но при этом убыточна (расходы больше чем доходы), то всё равно надо заплатить минимальный налог — 1% от оборота
15% вменённого, т.е. предполагаемого государством, дохода (в регионах может быть уменьшен до 7,5%)
Независимо от наличия реальных доходов
В отношении ЕНВД стоит сделать ещё несколько разъяснений:
- режим разрешён только для определённых видов деятельности: некоторые услуги и торговля;
- бытовые услуги должны быть указаны в классификаторе ОКУН. Так, ремонт компьютеров относится к бытовой услуге, а установка компьютерных систем и программ, их настройка и обслуживание – нет, даже если услуга оказана обычному физлицу.
- в некоторых регионах (например, Москве) ЕНВД отменён.
Для примера расчёта налоговой нагрузки на разных режимах возьмём ООО в г. Тула, которое оказывает услуги по ремонту компьютеров только физическим лицам. Оговорка в данном случае имеет значение, потому что оказание таких же услуг юридическим лицам бытовой услугой не признаётся, поэтому ЕНВД при наличии клиентов-юрлиц применять нельзя.
Город Тула выбран как показательный пример сниженной налоговой ставки на УСН, установленной региональным законом (от 25.11.2016 № 80-ЗТО). То есть, перед тем, как открыть ООО, стоит изучить местное законодательство нескольких регионов, где бы вы могли начать бизнес. Вполне возможно, что в двух соседних областях налоговая ставка на УСН существенно отличается.
Надо рассчитать, какой налоговый режим окажется самым выгодным.
ЕНВД
Налог считают по формуле ФП * БД * К1 * К2 * 15%, где:
- ФП – физический показатель, которым может быть количество работников, торговых автоматов, посадочных мест в транспорте, площадь торгового зала в кв. м и др.;
- БД – базовая доходность в месяц на единицу физического показателя в рублях;
- К1 – коэффициент-дефлятор, устанавливается каждый год приказом Минэкономразвития РФ. В 2017 г. К1 равен 1,798;
- К2 – это корректирующий понижающий коэффициент, который ежегодно принимают местные органы, варьируется от 0, 005 до 1.
В нашем случае ФП – это численность работников, т.е. 5. БД для оказания бытовых услуг равна 7500 рублей в месяц (данные берём из статьи 346.29 НК РФ). Коэффициент К2 взят из решения Тульской городской Думы от 23.11.2016 № 31/785, по этому виду деятельности равен 0,36.
Подставим значения в формулу БД * ФП * К1 * К2 = (7 500 * 5 * 1,798 * 0,36) = 27 273 рубля вмененного дохода в месяц. Умножим на 15%, получим сумму налога в месяц 3 641 рубль или 10 923 рубля в квартал. Рассчитанный налог можно ещё снизить на сумму уплаченных за работников взносов, но не более, чем на 50%, т.е. в бюджет надо заплатить 10 923/2 = 5 462 рубля в квартал. В год, соответственно, это будет сумма 21 848 рублей.
Рассчитать налог для вашего случая можно с помощью калькулятора ЕНВД.
УСН Доходы
Для этого вида деятельности в Тульской области налоговая ставка на УСН Доходы установлена на уровне 3% против обычной 6%. Расходы на этом режиме в расчёт не принимаются, поэтому чтобы узнать годовой налог, надо умножить весь полученный за год доход на 3%, получаем (12 000 000 * 3%) = 360 000 рублей.
Рассчитанный налог можно до половины уменьшить на уплаченные взносы, только делать это надо правильно, сразу уменьшая авансовые платежи до их уплаты (чтобы не пришлось заявлять возврат переплаченного налога по итогам года). В нашем случае сумма страховых взносов за год составила 45 000 * 12 = 540 000 рублей. Уменьшить рассчитанный налог мы можем за счёт этой суммы, но не более, чем наполовину. Итого, налог к уплате составит 50% от 360 000, т.е. 180 000 рублей.
УСН Доходы минус расходы
Налоговая ставка для Тульской области снижена и для этого варианта УСН – 7% против обычных 15%. Тем не менее, выбирать этот режим стоит, если доля расходов превышает 65% от полученных доходов. В нашем примере доля расходов только 40%, но расчёт все равно сделаем.
Доходы 12 000 000 – расходы 4 800 000 = 7 200 010 * 7% = 500 400 рублей налога. Причём, уменьшить эту сумму за счёт взносов мы не можем, она только учитывается в расходах, т.е. снижает налоговую базу до налогообложения.
ОСНО
Сначала считаем налоговую базу для расчёта налога на прибыль. Для этого надо из доходов (выручки) извлечь НДС. Получаем НДС (1 830 508) и выручку без НДС 10 169 492 рубля. Из этой суммы вычтем расходы 4 800 000 рублей, получим 5 369 492 рубля. Начисляем налог на прибыль по ставке 20%, итого – 1 073 898.
Прибавим сюда НДС, получается, что общая налоговая нагрузка на ОСНО (без налога на имущество, т.к. у фирмы нет собственной недвижимости) составит 2 904 406 рублей.
Уплаченный НДС можно в какой-то степени уменьшить, если зачесть входящий НДС с покупки комплектующих, при условии, что вы приобретаете их у плательщиков НДС. Но вряд ли она будет существенной. От уплаты НДС можно получить освобождение, если доходы от реализации товаров или услуг составляют менее 2 млн рублей в квартал. В нашем случае доход в квартал составляет 3 млн рублей, поэтому освобождение получить нельзя.
Если добавить сюда сумму взносов за работников (на всех режимах в этом примере она равна 540 000 рублей), то получится, что за год отдать государству надо 3 444 406 рублей или почти 29% от оборота. Если же считать только с разницы между доходами и расходами, то отдать надо 43%. Не забудем ещё, что с дивидендов, которые получит учредитель ООО, надо уплатить НДФЛ – 13%.
Подводим итоги
Конечно, вариант налогообложения на ОСНО для малого бизнеса совершенно грабительский. При сравнении с налогом на ЕНВД мы имеем разницу в 133 раза! Но даже если сравнить ОСНО с УСН Доходы, получим тоже впечатляющий результат – в 16 раз.
| Режим налогообложения | Сумма налога в год (рублей) |
| ЕНВД | 21 848 |
| УСН Доходы | 180 000 |
| УСН Доходы минус расходы | 500 400 |
| ОСНО | 2 904 406 |
Что мы видим из этого примера расчётов? Даже при сниженных региональных ставках УСН проигрывает ЕНВД. В принципе, при оказании услуг вменёнка почти всегда выгоднее других режимов. Но если речь идет о торговле, где налог считают, исходя из площади магазина, то налог на ЕНВД может оказаться намного выше, чем при УСН.
Вернемся к нашему ООО «Вега». Хотя ЕНВД оказался самым выгодным вариантом, но здесь мы ограничены кругом клиентов (только физлица) и видом услуг (только ремонт). Чтобы иметь возможность работать с юрлицами, а также заниматься установкой и настройкой компьютерных систем и программ, надо выбрать следующий по выгодности режим – УСН Доходы.
Что в итоге я и команда нашего сервиса хотели посоветовать начинающим бизнесменам? Расчёт налоговой нагрузки надо делать ещё до того, как вы подадите документы на регистрацию ООО, потому что времени для перехода на УСН или ЕНВД отводится немного:
- Уведомление о переходе на УСН подаётся одновременно с документами на регистрацию ИП или в течение 30 дней после регистрации.
- Уведомление о переходе на ЕНВД надо подать в течение пяти дней после регистрации.
Не успели уложиться в сроки – тогда будете до начала следующего года работать на ОСНО, который применяется по умолчанию, как основной. А в общем и в целом, регистрация ООО – это такое мероприятие, которое проще начать, чем закончить, поэтому необоснованный оптимизм здесь неуместен. При отсутствии реального опыта в бизнесе советуем начать вести деятельность в качестве ИП.
Другие наши публикации, актуальные для учредителей ООО:
- 10 вещей, которые обязательно нужно сделать после регистрации ООО
- Развеиваем мифы о том, что учредители не отвечают своим имуществом по долгам ООО
- 6 легальных способов и 1 сомнительный вывода денег учредителями из бизнеса
- Сколько зарабатывает программист в Москве по мнению ФНС
- 5 причин не использовать свой личный счёт в фрилансе
- 7 советов начинающему ИП, чтобы избежать проблем
- Что выгоднее открыть разработчику: ИП или ООО?
- Как ИП сэкономить на налогах в 13,3 раз?
Эта статья будет интересна тем, кто делает бизнес в оффлайне:
Источник: habr.com
Варианты налогообложения для ООО в 2023 году

Общество с ограниченной ответственностью – самая простая форма коммерческой организации. Однако, если сравнить ООО с индивидуальным предпринимателем, то окажется, что налогообложение компании имеет свои существенные особенности. Узнайте, какие налоги платит ООО, и на какие налоговые льготы может рассчитывать.
Что такое система налогообложения
Система налогообложения – это определенный порядок взимания налогов. Системы (их также называют налоговыми режимами) отличаются между собой своими элементами:
- объектом налогообложения (доход, прибыль, имущество);
- налоговой базой (денежное выражение объекта налогообложения);
- налоговой ставкой (процент налоговых начислений);
- налоговым периодом (например, год, квартал)
- порядком расчета и сроком уплаты налога.
От совокупности этих элементов зависит, какие налоги платит ООО на каждом налоговом режиме. При одном и том же доходе и виде деятельности налоговая нагрузка для каждой системы налогообложения будет разной. Иногда эта разница достигает десятков раз. Учитывая это, вопрос про налогообложение ООО надо решать еще до того, как компания будет зарегистрирована.
Кроме налогов от коммерческой деятельности, организация платит страховые взносы за работников. Эти обязательные платежи тоже надо учитывать при расчете налоговой нагрузки. И, наконец, налоги платят учредители общества при получении дивидендов, т.е. прибыли от бизнеса. Обо всем этом мы подробно расскажем в нашей статье.
Системы налогообложения для ООО в России
Основная, общая или базовая система налогообложения в России называется ОСНО. Этот режим отличается самой сложной отчетностью и самой высокой налоговой нагрузкой (за исключением некоторых льготных направлений бизнеса). Например, налог на прибыль ООО, в общем случае, составляет 20%.
Зато плательщики этого режима не имеют никаких ограничений по объему доходов, видам деятельности или количеству работников. Как правило, на общей системе налогообложения работают крупные или государственные организации. ООО на ОСНО выбирают этот режим, если хотят встроиться в цепочку плательщиков НДС. Причиной этого может быть экспортная деятельность или круг партнеров, которым нужен вычет по НДС.
Однако бывает и так, что компания оказывается на ОСНО в 2023 году только потому, что не подала вовремя заявление о переходе на специальные или льготные режимы. Некоторые собственники бизнеса даже не знают о том, что у них есть возможность платить налоги по минимуму. А когда узнают, оказывается, что время подачи уведомления пропущено, и для перехода приходится ждать начала следующего года.
Итак, кроме ОСНО, коммерческая организация в России может выбрать для своего налогообложения следующие льготные режимы:
- Упрощенная система налогообложения в варианте Доходы.
- Упрощенная система налогообложения в варианте Доходы минус расходы.
- Единый сельскохозяйственный налог.
Упрощенная система налогообложения
Упрощенная система налогообложения для ООО – самый популярный налоговый режим для малых предприятий. Упрощенка привлекает сниженной налоговой ставкой и сравнительно простой отчетностью.
Правда, простым назвать налоговый учет можно только на варианте УСН Доходы. А вот если предполагается, что доля расходов составит 65 и более процентов от доходов, то стоит выбирать УСН Доходы минус расходы. Но при этом надо знать, что учет расходов на этом налоговом режиме происходит по правилам учета налога на прибыль, т.е. достаточно сложно.
Налоговая ставка на УСН Доходы составляет всего 6% от доходов, при этом никакие расходы не уменьшают налоговую базу. Зато рассчитанный налог может быть до половины уменьшен за счет страховых взносов, уплаченных за работников.
Стандартная ставка на УСН Доходы минус расходы составляет 15%, но регионам дано право снижать ставку по некоторым видам деятельности до 5%. Налоговой базой на этом режиме, т.е. суммой, с которой рассчитывают налог, является разница между доходами и расходами. Однако для учета затрат важно доказать налоговым органам обоснованность и документальное подтверждение расходов.
Кроме того, упрощенная система налогообложения для ООО, которые переходят на этот режим сразу после регистрации, имеет определенные ограничения:
- годовой доход не более 150 млн рублей;
- количество работников не более 100 человек;
- отсутствие у компании филиалов;
- запрет на некоторые виды деятельности (страхование, банки, ломбарды, производство подакцизных товаров и др.);
- доля участия в ООО других юридических лиц не более 25%.
Если же организация переходит на УСН с другого режима, то есть дополнительные ограничения: остаточная стоимость основных средств не более 150 млн рублей, а доход за девять месяцев текущего года — не более 112,5 млн рублей.
Единый сельскохозяйственный налог
На этой системе налогообложения могут работать только некоторые категории бизнесменов: сельхозпроизводители; те, кто оказывает им услуги сельскохозяйственного характера; рыболовецкие производства. ЕСХН по своей сути похож на УСН Доходы минус расходы, т.е. облагается разница между доходами и расходами, но по ставке 6%, а не 15%.
А теперь соберем основную информацию о том, какие налоги платит ООО на разных системах налогообложения, в таблицу.
| ОСНО | 1.Прибыль 2.Добавленная стоимость 3. Среднегодовая стоимость имущества |
1.Налог на прибыль ООО по ставке до 20% 2.НДС по ставке от 0% до 20% 3.Налог на имущество ООО по ставке 2,2% |
Нет |
| УСН Доходы | Реализационный и внереализационный доход без учета расходов | Единый налог по ставке до 6% (регионы вправе снижать ставку до 1%) | Годовой доход, численность работников, виды деятельности и др. |
| УСН Доходы минус расходы | 1.Разница между доходами и доказанными расходами 2.Для минимального налога учитываются доходы без расходов |
Единый налог по ставке от 5% до 15%. Или минимальный налог по ставке 1% (уплачивается, если единый налог оказался меньше минимального) |
Годовой доход, численность работников, виды деятельности и др. |
| ЕСХН | Разница между доходами и доказанными расходами | Единый сельхозналог по ставке 6% | Численность работников, виды деятельности. |
*Плательщики спецрежимов освобождены от НДС и налога на имущество (за исключением НДС при ввозе товаров на территорию РФ и имущества, имеющего кадастровую оценку).
Взносы за работников
Общество с ограниченной ответственностью, как и все работодатели, за свой счет платит страховые взносы за работников. Формально сейчас взносы налогами не являются, хотя по сути ими являются. Более того, до 2010 года платежи за работников так и назывались — ЕСН (единый социальный налог).
Ставки взносов за работников устанавливает статья 425 НК РФ. В общем случае (до достижения предельной базы) они составляют:
- на пенсионное страхование – 22%;
- на медицинское страхование – 5,1%;
- на обязательное социальное страхование по материнству и временной нетрудоспособности – 2,9%;
- на обязательное социальное страхование по травматизму и профзаболеваниям – от 0,2% до 8,5%.
Кроме того, для многих работодателей статья 427 НК РФ устанавливает пониженные тарифы страховых взносов, которые существенно снижают обязательные суммы платежей.
Налог на дивиденды
Этот налог не имеет отношения к самому ООО, потому что взимается не с общества, а с его участников. Однако для собственников бизнеса налог с дивидендов влияет на итоговую прибыльность бизнеса, поэтому об этом стоит знать.
Если участник общества с ограниченной ответственностью является физическим лицом, то он платит НДФЛ с дивидендов по ставке:
- 13% для физлиц-резидентов РФ;
- 15% для физлиц-нерезидентов РФ.
Если участник – это юридическое лицо, то ставки здесь немного другие:
- 13% для российских организаций;
- 15% или другая, предусмотренная соглашением между странами, ставка для иностранных организаций;
- 0% для российской организации, если она имеет долю не менее 50% в уставном капитале источника выплаты дивидендов сроком не менее 365 дней до принятия соответствующего решения.
Источник: r11001.ru
Краткий гайд по налогам для тех, кто планирует открыть собственный бизнес
Этот режим могут использовать индивидуальные предприниматели и самозанятые.
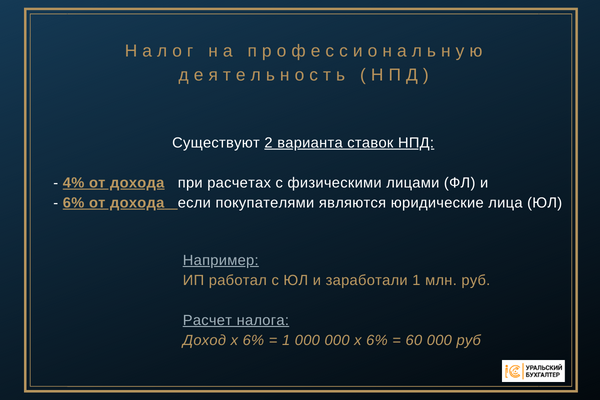
Режим имеет ограничения:
- по видам деятельности: ИП или ФЛ на НПД может только предоставлять услуги или продавать товары собственного производства,
- по наемным работникам: ИП на НПД не может иметь наемных сотрудников,
- по лимиту доходов: доход не может превышать 2,4 млн. руб.
Самозанятый гражданин освобожден от какой-либо отчетности, онлайн-касс и даже расчет суммы налога на себя берет ФНС.
Это наиболее простой и необременительный для начала бизнеса налог
Упрощенная система налогообложения (УСН)
Этот режим считается наиболее комфортным для МСП.
УСН могут использовать как ИП, так и компании.
Размер налогов зависит от результатов предпринимательской деятельности.
Есть возможность привлечения наемных сотрудников и достаточно высокий (как для начала деятельности) лимит доходов, позволяющий работать именно на упрощенной системе.
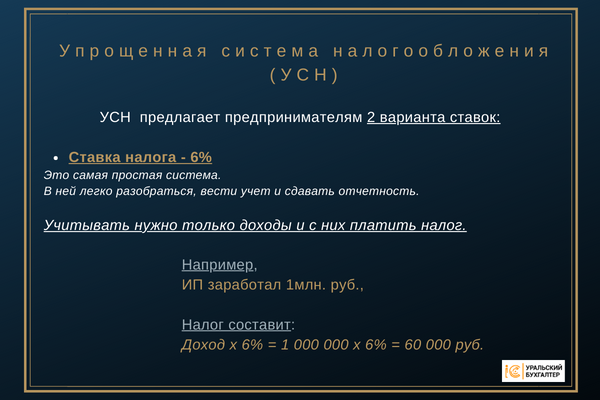
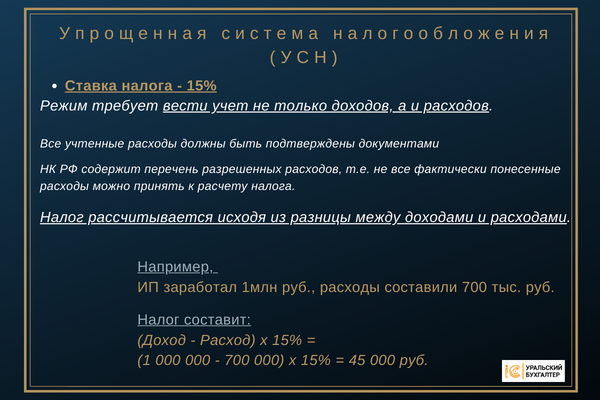
Региональные законы могут корректировать ставку налога по УСН в пределах 1-15%.
Для УСН-15 действует правило минимального налога: если по итогам года сумма рассчитанного налога меньше 1% от полученного дохода, то платить налог нужно в сумме 1% от дохода.
Расходы на УСН -15 (доходы минус расходы) строго ограничены НК РФ, например, расходы на управляющего вы не сможете отнести к затратам, а следовательно налоги на вознаграждение управляющему (ИП) будут взиматься дважды.
- по видам деятельности (для ИП): существует целый перечень видов деятельности, которыми не может заниматься ИП, а для ООО потребуются лицензии.
- по наемным работникам: количество наемных сотрудников не может превышать 130 человек,
- по лимиту доходов (на 2023 год): доход не может превышать 251,4 млн. руб.
Патентная система
На этом режиме предприниматель оплачивает в бюджет фиксированный налог.
Его размер зависит от количества: сотрудников/ торговых точек/ кв. метров.
Здесь также есть ограничения по видам деятельности.
Чаще всего, на патенте работают ИП, занятые в сфере услуг, розничной торговли, общепита и пр.
Нет единого перечня видов деятельности для патента, в каждом регионе свои перечни и свои суммы налога.
Установленная в регионе сумма налога должна быть уплачена предпринимателем в бюджет независимо от финансового результата деятельности ИП. Даже если вы сработали себе в убыток (на начальном этапе случаются и такие ситуации), сумму налога заплатить обязаны.
Патент может применять только ИП, его можно совмещать с УСН или ОСНО. Например, на розничную продажу канцтоваров приобретен патент, а строительство под ключ коттеджных домов осуществляется на ОСНО.
Общая система налогообложения (ОСНО)
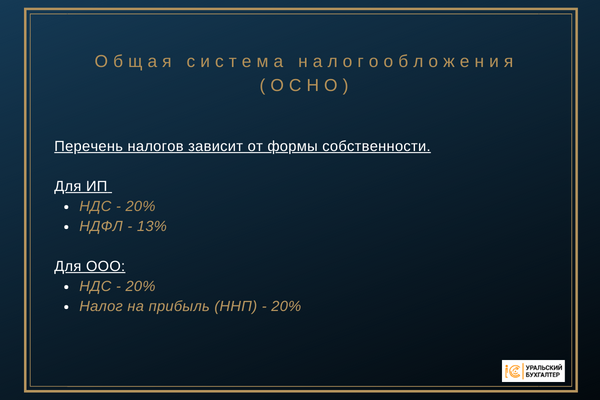
На ОСНО, как правило, работают ИП/ООО с серьезными оборотами, занимающиеся:
- оптовой торговлей,
- строительным бизнесом,
- производством,
- экспортно-импортными операциями.
Как для ИП, та к и для ООО на ОСНО при расчете базы налогообложения для НДФЛ/Налога на прибыль (Доход минус Расход) действуют принципы принятия к расходам: Расходы должны быть экономически обоснованы и документально подтверждены, при этом, закрытого перечня расходов, как на УСН нет.
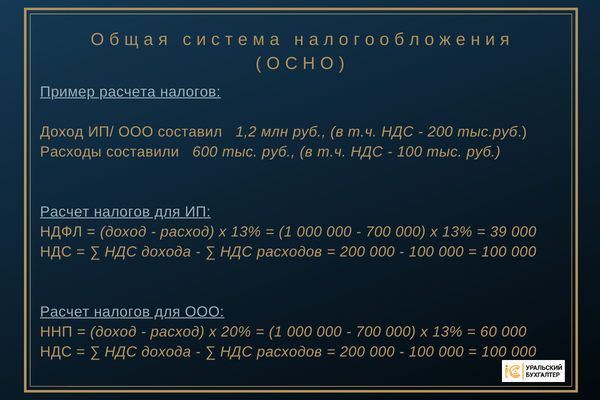
Большинство плательщиков НДС работают на ОСНО, но в ряде случаев, плательщиками НДС могут выступать и плательщики УСН.
ОСНО — самая сложная из существующих систем налогообложения, с множеством подводных камней. Она предполагает обязательный и очень серьезный учет и отчетность. Ошибки в отчетности/ сроках подачи/ сроках оплаты однозначно приводят к блокировке счетов и серьезным штрафам.
Страховые взносы
Сам факт регистрации вас как ИП или ООО обязывает начислять и уплачивать в бюджет страховые взносы. Исключение составляют лишь ИП на НПД.
Страховые взносы уплачиваются за самого ИП и за наемных сотрудников (ИП/ООО) за счет работодателя.
Наличие сотрудников предполагает ежемесячную отчетность по наемным работникам.
Налоги на собственность
- налога на имущество,
- транспортного налога,
- налога на землю.
- тщательно проанализировать все составляющие планируемого бизнеса,
- сравнить результаты, которые вы получите, перейдя на ту или иную систему, и
- оценить целесообразность применения общей или упрощенной системы налогообложения.
- избежать излишней налоговой нагрузки,
- оптимизировать бизнес,
- достичь более высокого и устойчивого финансового результата.
Если вы планируете открытие бизнеса и у вас остались вопросы — пишите. Проконсультируем и поможем с выбором.
Источник: uralbuh.ru