
В налоговом законодательстве РФ установлена следующая классификация налогов и сборов:
федеральные налоги и сборы;
налоги субъектов РФ (региональные налоги);
Федеральные налоги и сборы устанавливаются НК РФ и обязательны к уплате на всей территории Российской Федерации. В соответствии со ст. 13 НК к ним относятся:
налог на добавленную стоимость;
налог на доходы физических лиц;
налог на прибыль организаций;
налог на добычу полезных ископаемых;
сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов;
Региональные налоги устанавливаются НК РФ и законами субъектов РФ о налогах и обязательны к уплате на территориях соответствующих субъектов РФ. В соответствии со ст. 14 НК РФ региональными являются следующие налоги:
налог на имущество организаций;
налог на игорный бизнес;
Местные налоги устанавливаются НК РФ и нормативными правовыми актами представительных органов муниципальных образований о налогах, они обязательны к уплате на территориях соответствующих муниципальных образований. Согласно ст. 15 НК РФ к категории местных относятся следующие налоги:
Налоги в ЕГЭ #обществознание #егэ #shorts
налог на имущество физических лиц.
Местные налоги вводятся в действие и прекращают действовать на территориях муниципальных образований в соответствии с НК РФ и нормативными правовыми актами представительных органов муниципальных образований о налогах.
Распределение полномочий по установлению обязательных элементов налогообложения по местным налогам между федеральными и муниципальными властями аналогично распределению полномочий в отношении региональных налогов.
Налоговым кодексом РФ устанавливается исчерпывающий перечень налогов и сборов, взимаемых на территории России. Не допускается взимание налогов и сборов, не предусмотренных НК РФ. Отмена налогов любой категории (федеральных, региональных либо местных) производится только НК РФ.
Налоговым кодексом помимо установленных перечней налогов и сборов, взимаемых на территории РФ, устанавливаются специальные налоговые режимы. В указанных случаях в НК РФ определяется порядок установления таких налогов, а также порядок введения в действие и применения соответствующих специальных налоговых режимов. Специальные налоговые режимы могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов из установленного перечня.
Специальный налоговый режим представляет особый порядок исчисления и уплаты налогов и сборов, применяемый в случаях и в порядке, установленных НК РФ. Помимо освобождения от уплаты отдельных установленных налогов и сборов специальные налоговые режимы могут предусматривать особый порядок определения элементов налогообложения.
Относительно сферы применения специальных налоговых режимов .следует отметить следующее:
упрощенная система налогообложения может применяться налогоплательщиками на всей территории РФ при соблюдении ими установленных ограничений;
Виды налогов
единый сельскохозяйственный налог применяется только сельскохозяйственными товаропроизводителями и действует также на всей территории РФ;
условием для применения системы налогообложения при выполнении соглашений о разделе продукции является заключение такого соглашения; режим распространяется на всей территории России;
система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности имеет более сложный порядок применения: во-первых, она устанавливается на территориях отдельных субъектов Федерации, т.е. является специальным налоговым режимом не федерального, а регионального применения; во-вторых, региональные власти могут устанавливать перечень видов деятельности, в отношении которых применяется данный режим, по своему усмотрению в пределах перечня, установленного НК РФ.
Источник: vuzlit.com
Какие налоги федеральные региональные и местные
Код ЕГЭ: 2.13. Налоги.
Один из основных признаков любого государства — налогообложение. Без налогообложения невозможно осуществлять государственные функции, требующие финансовых вложений, так как налоги являются основным источником пополнения государственного бюджета.
Налогообложение — процесс установления и взимания налогов в стране.
Налоги — обязательная плата, которую безвозмездно взимает государство с физических и юридических лиц для финансового обеспечения деятельности государства и муниципальных образований.
Уплата налогов — одна из главных конституционных обязанностей граждан РФ (статья 57 Конституции РФ).
Налоговая политика — система мероприятий в области налогообложения, построенная с учётом компромисса интересов государства и налогоплательщиков.
Налоги не взимаются с: государственных пособий (кроме пособий по временной нетрудоспособности и уходу за больным ребёнком); пенсий; компенсаций, возмещающих причинённый вред (увольнение, потеря трудоспособности, гибель).
Принципы налогообложения
- Обязательность. Каждое лицо должно уплачивать законно установленные налоги и сборы.
- Справедливость. Налоги и сборы не могут иметь дискриминационный характер и применяться различно на основе социальных, расовых, национальных, религиозных и иных подобных критериев.
- Эффективность. Налоги и сборы должны иметь экономическое обоснование и не могут быть произвольными.
- Соответствие Конституции РФ. Не допускается установление налогов и сборов, нарушающих единое экономическое пространство Российской Федерации и ограничивающих свободное перемещение в пределах территории Российской Федерации товаров (работ, услуг) или финансовых средств, либо ограничивающих разрешенную законом экономическую деятельность физических лиц и организаций.
- Определенность. При установлении налогов должны быть определены все элементы налогообложения, чтобы каждый точно знал, какие налоги (сборы, страховые взносы), когда и в каком порядке он должен платить.
Структура налога
- Субъект (налогоплательщик) — лицо, на которое законом возложена обязанность уплачивать налоги.
- Объект — это то, что облагается налогом (доход, имущество, прибыль, стоимость реализованных товаров и др.).
- Ставка — начисления на условную единицу измерений базы налогов (процент или денежная сумма, которая изымается в виде налога).
- Единица налога — это то, относительно чего рассчитывается налог (квадратный метр жилой площади в квартире, мощность двигателя автомобиля и т. д.).
- Источник — это те средства, из которых уплачивается налог (прибыль, заработная плата и т.д.).
- Налоговые льготы — предусмотренные законодательством преимущества, предоставляемые отдельным категориям налогоплательщиков, включая возможность не уплачивать налог или сбор либо уплачивать их в меньшем размере.
Системы налогообложения
- Прогрессивная — чем выше доход, тем выше ставка налога. Прогрессивная система позволяет быстрее наполнять государственный бюджет и сглаживает социальное неравенство, но она, как правило, вызывает противодействие со стороны обеспеченных слоев населения. Кроме того, прогрессивная система может привести к выводу капитала из страны за рубеж.
- Пропорциональная — ставка налога не зависит от величины дохода. В этом случае налогоплательщикам нет смысла скрывать свои доходы, так как от их величины не зависит процент, который берется в виде налога. Такая система считается справедливой и демократичной. Пропорциональное налогообложение гораздо легче переносится состоятельными классами, так как оно облегчает для них налоговый груз.
- Регрессивная — чем выше доход, тем ниже ставка налога. Она эффективна в случае, если экономика развита слабо и необходимо стимулировать инвестиции обеспеченных слоев населения в развитие производства.
Функции налогов
- Фискальная — финансирование расходов государства через пополнение государственного бюджета.
- Социальная (распределительная) — перераспределение средств, собранных в виде налогов, помогает сглаживать социальное неравенство.
- Регулирующая — с помощью налогов можно влиять на потребление определенных видов товаров, стимулировать развитие внешнеэкономических связей и др.
- Антиинфляционная / стимулирующая — наряду с денежно-кредитной политикой налогово-бюджетная политика позволяет изменять объем денежной массы, находящейся в обращении. Повышая налоги, государство сокращает объем денежной массы и приостанавливает инфляцию. Понижая налоги, оно увеличивает денежную массу, стимулируя производство.
- Контрольно-учетная — через налоги государство ведет учет доходов граждан.
Виды налогов
По способу изъятия: прямые и косвенные (табл.).
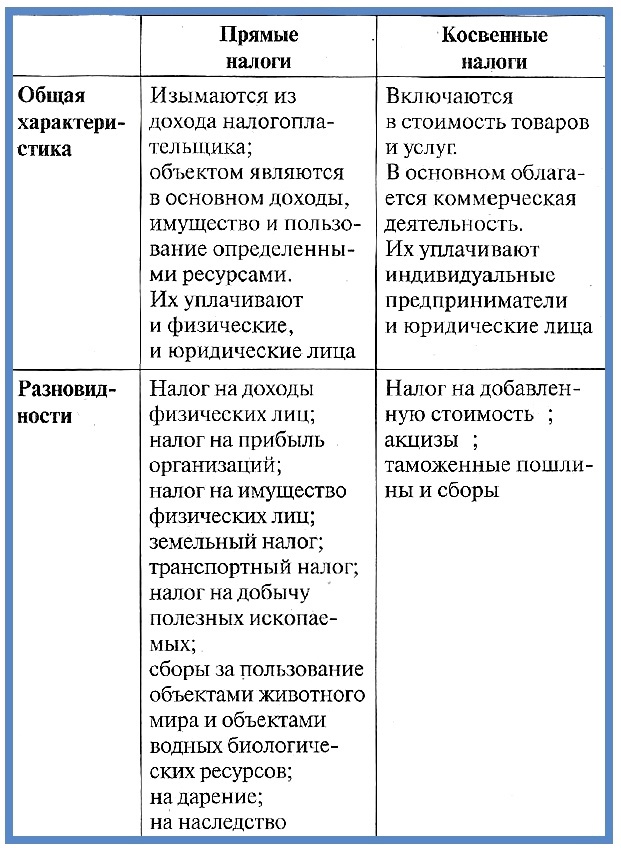
По виду бюджета, в который поступают налоги: федеральные, региональные и местные.
Федеральные налоги и сборы: налог на добавленную стоимость, акцизы, налог на доходы физических лиц, налог на прибыль организаций, налог на добычу полезных ископаемых, водный, сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов, государственная пошлина.
Налог на добавленную стоимость — это косвенный многоступенчатый налог, при котором в бюджет государства изымается часть стоимости товара, работы или услуги, создаваемой на всех стадиях процесса производства, и вносится в бюджет по мере реализации.
Акциз — вид косвенного налога, устанавливаемый на товары, реализацию которых государство хочет особым образом контролировать (монопольно производимые, высокорентабельные товары и др.).
Региональные налоги: налог на имущество организаций, налог на игорный бизнес, транспортный.
Вы смотрели конспект «Налоги. Налогообложение». Выберите дальнейшее действие:
- Вернуться к Списку конспектов по Обществознанию.
- Найти конспект вКодификаторе ОГЭ по обществознанию.
- Найти конспект в Кодификаторе ЕГЭ по обществознанию.
Источник: uchitel.pro
Региональные налоги и сборы 2023
Классификацию налогов по различным критериям мы рассматривали в нашей консультации и указывали, что налоги и сборы по уровню бюджетов бывают федеральными, региональными и местными. Приведем закрытый перечень федеральных, региональных и местных налогов и сборов в нашем материале.
Список федеральных, региональных и местных налогов и сборов
То, что налоги бывают федеральные, региональные и местные, определяет различия в порядке их введения в действие, применения и отмены. К примеру, местные налоги, устанавливаемые НК РФ и правовыми актами муниципальных образований или законами городов федерального значения, обязательны к уплате на территориях соответствующих муниципальных образований или городов федерального значения (п. 4 ст. 12 НК РФ).
А земельный налог действует на всей территории РФ, но органы власти муниципальных образований и городов федерального значения по земельному налогу устанавливают налоговые ставки в пределах предусмотренных НК РФ, налоговые льготы, а также порядок и сроки уплаты налога организациями (п. 2 ст. 387 НК РФ).
В отличие от местных налогов, федеральные налоги (за исключением спецрежимов) устанавливаются исключительно НК РФ и обязательны к уплате на всей территории РФ (п. 2 ст. 12 НК РФ).
Приведем в таблице федеральные, региональные и местные налоги, включая специальные налоговые режимы: