
Инвесторы постоянно говорят о том, сколько они зарабатывают на своих портфелях. Но большинство из них замалчивает неудачные сделки и потери. Такое поведение создает неправильное представление у тех, кто только выходит на фондовый рынок. Начинающие инвесторы часто оказываются неготовыми к тем рискам, которые скрыты в торговле на бирже.
Чтобы не пребывать в неведении и не идеализировать свое отношение к финансовым потерям, определите свой риск-профиль. Как это сделать и на что обратить внимание, расскажет специалист сервиса Бробанк.
12.08.21 6077 0 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Понятие инвестиционного риска
Инвестиционный риск – это вероятность потерять частично или полностью вложенный капитал или недополучить запланированную прибыль.
Что вложенные, что наличные деньги подвержены риску. Одни можно потерять из-за банкротства компании, в которую вложен капитал. Другие обесцениваются из-за инфляции или могут быть украдены. Любые деньги могут превратиться в «бумажки» по причине дефолта или экономического кризиса в стране, которая выпускает эту валюту.
Тема 11. Страхование Предпринимательских рисков
Отношение к инвестиционным рискам может быть разным. От крайне негативного и паники, до абсолютного отрицания его наличия. Но как первый, так и второй вариант не принесут инвестору стабильность. Те, кто панически боится риска, хранят сбережения «под подушкой» и постоянно теряют деньги. Те, кто хочет разбогатеть как можно быстрее, вкладывают суммы в сомнительные инвестиционные идеи, идут на Forex или участвуют в финансовых пирамидах.
Инвестиционный риск подразумевает не только выбор инвестора, но и два других вида риска – системный и несистемный. Они не зависят от инвестора или его решений.
| Системные риски | Несистемные риски |
| Рыночный | Деловой |
| Риск изменения процентных ставок | Финансовый |
| Валютный | Операционный |
| Инфляционный | — |
| Случайный | — |
Часть рисков можно снизить за счет диверсификации, как по отраслям экономики, так и по странам, чьи активы будут закуплены в портфель. Более подробно инвестиционные риски описаны в отдельном материале Бробанка.
Почему инвесторы рискуют
Инвесторы рискуют, чтобы получить более высокую доходность. Любой участник фондового рынка может собрать портфель только из ОФЗ или других облигаций, выпущенных надежным эмитентом. Но доходность будет невысокой. Она лишь незначительно превысит прибыль по банковскому вкладу и, скорее всего, не перекроет коэффициент реальной инфляции. Поэтому заработать таким способом не получится.
Инвестор может создать портфель и из «мусорных» акций, которые показывали высокую доходность в прошлом, или любых других высокорисковых инструментов. Однако вкладывать весь капитал в такие активы слишком опасно, потому что можно потерять все деньги.
Риски и особенности рейтингования малых эмитентов / Александр Гущин, АКРА
Как активы отличаются по уровню риска
- Вклады и деньги на счетах банка. Самый безрисковый вариант. Суммы до 1,4 млн рублей защищены системой страхования вкладов. Поэтому даже если банк обанкротится вкладчик вернет сумму со счетов в пределах этого лимита.
- Облигации – это долговые расписки государства, муниципалитетов, крупных государственных и коммерческих компаний. Вложения в эти активы не застрахованы государством, но тоже относятся к инвестициям с низким уровнем риска. Самые безопасные – ОФЗ. Чаще всего по облигациям заранее известен доход и в течение всего срока владения инвестор получает купонные выплаты.
- ETF-фонды, ПИФы, индексы и другие структурные инструменты, в состав которых входят акции, облигации, валюта или любые другие активы. Они сбалансированы по риску. Такой вид вложения может относиться как безрисковому, так и к средне- или высокорисковому, в зависимости от долей активов в составе структурного инструмента.
- Акции – средне- или высокорисковый вид актива, в зависимости от эмитента. На их стоимость влияет много факторов. Таких как стратегия развития внутри компании, ситуация в стране, где ведется бизнес, а также мировые экономические и политические тренды.
- Фьючерсы, опционы, варранты и другие сложные инвестиционные продукты с высокой степенью риска. По таким активам невозможно спрогнозировать доходность без глубокого погружения в тему. Поэтому вложения в них капитала начинающих инвесторов и трейдеров может привести к полной потере средств.
Покупать ли в портфель криптовалюту, участвовать ли в сделках на Форекс и вкладывать деньги в МФО, каждый инвестор решает для себя сам. Такие инвестиции могут принести гораздо более высокую прибыль, но и риски у них слишком высоки.
Приобретать ли в портфель золото, другие драгметаллы или оставлять часть денег в валюте, тоже зависит от инвестора. По этим видам активов либо совсем нет прибыли, либо она минимальна. Поэтому их чаще используют как защитные механизмы от просадок портфеля. Некоторые инвесторы целенаправленно держат часть капитала в валюте, чтобы докупать высоколиквидные активы в момент падения рынка, когда цены становятся ниже.
Что такое риск-профиль инвестора
Риск-профиль инвестора показывает личное отношение к риску. Этот показатель зависит от психологических особенностей, цели, возраста и срока до достижения поставленной финансовой цели. Кроме того на риск-профиль влияют квалификация, опыт, объем вложений и способ управления портфелем.
Если не учесть хотя бы один из этих параметров, инвестиции не оправдают ожидания. Инвестор может разочароваться в фондовом рынке. Тогда он не станет больше тратить время и силы на изучение информации и формирование портфеля.
Психологические особенности и склонность к риску
Чем больше денег готов потерять инвестор, тем более агрессивную стратегию он может выбирать. Но если любые финансовые потери вызывают страх или даже панику, лучше придерживаться консервативного стиля управления портфелем.
- не готовы нести большие потери;
- не станут рисковать из-за недостаточного опыта или психологической неспособности к этому;
- остро реагируют на стрессовые ситуации;
- подвержены влиянию информационного контекста и новостного ажиотажа.
- азартны;
- любят рисковать;
- не паникуют при колебаниях рынка;
- не переживают острый стресс при финансовых потерях;
- обладают обширным опытом и знаниями, которые позволяют пойти на обоснованный риск, или руководствуются интуицией.
Если у одного человека встречаются черты двух типов, скорее всего, речь идет об умеренном или рациональном инвесторе.
Финансовая цель, горизонт планирования и возраст инвестора
- накопить капитал, чтобы на пенсии, через 25 лет получать пассивный доход 50 000 рублей в месяц;
- собрать денег за 10 лет на покупку недвижимости за 2,5 млн рублей;
- собрать сумму для обучения ребенка в высшем учебном заведении через 12 лет в размере 1,5 млн рублей.
Чем быстрее нужны деньги, вложенные в инвестиции, тем сильнее ограничен выбор инструментов.
Опытные инвесторы руководствуются таким правилом, чем меньше горизонт планирования (короче срок инвестирования), тем более консервативные активы должны быть в портфеле. В последние 2-3 года до цели доля акций и облигаций может стремиться к соотношению 20/80. Так поступают, потому что цена акций может резко упасть, тогда собрать запланированную сумму не получится.
- не потерять все деньги и сразу;
- попробовать заработать как можно больше, за счет участия в агрессивных стратегиях.
У инвесторов, которым 25 и 30 лет, больше времени на восстановление капитала, поэтому они могут придерживаться агрессивного риск-профиля. Но как показывает статистика, даже в этом возрасте многие инвесторы предпочитают умеренную стратегию.
Квалификация
- в их портфеле ценных бумаг на сумму 6 млн рублей;
- есть опыт работы в российских или иностранных компаниях, которые проводят сделки с финансовыми инструментами не менее двух или трех лет, в зависимости от того квалифицированная это организация или нет;
- частота сделок на фондовом рынке не менее 1 раза в месяц, в среднем 10 раз в квартал и на сумму не менее 6 млн рублей в течение четырех предыдущих кварталов;
- есть высшее экономическое образование или профессиональный сертификат, например, специалиста финансового рынка или CFA.
Статус квалифицированного инвестора можно получить через брокера или управляющую компанию.
Все остальные инвесторы относятся к неквалифицированным. Но более успешными станут те, у кого есть опыт работы в финансовой сфере, или желание досконально разобраться в этом вопросе. Начинающим инвесторам помогут курсы по финансовой грамотности, планированию бюджета и тематические статьи про инвестиции.
Если нет опыта и понимания, что такое криптовалюта или Форекс, лучше не надеяться на удачу или рекомендации парикмахера в салоне красоты, в попытке заработать много и быстро.
Опыт и размер капитала
- Только на свои деньги. Использовать для инвестирования займы или кредиты не лучший вариант. Капитал можно потерять, а возвращать долги кредитору все равно придется.
- После погашения всех задолженностей. Если уже есть долги по ипотеке, потребительским кредитам или автокредиту, желательно их закрыть. Некоторые даже избавляются от кредитных карт, другие их не закрывают, но грамотно пользуются только теми, у которых есть беспроцентный период.
- С накопленной финансовой подушкой. Сумма денежного резерва должна равняться 6-12 размерам среднемесячных расходов на всех членов семьи. Если подушку не накопить, инвестиционный капитал будет находиться под угрозой. В ситуации, когда деньги понадобятся очень срочно, инвестор не станет оценивать доходность и котировки, поэтому может потерять слишком много при выводе средств.
Начинающим инвесторам более опытные коллеги рекомендуют выходить на рынок в первый раз с капиталом в несколько десятков тысяч рублей. Вложить деньги желательно в структурные инструменты, облигации, акции компаний, которые относятся к «голубым фишкам». Когда появится реальный опыт биржевых сделок, состав портфеля и перечень активов можно расширять.
С самого начала обязательно диверсифицировать риски и вкладывать капитал в разные отрасли и страны. Минимальный пакет активов в начинающего инвестора должен включать не меньше 5-10 ценных бумаг.
Первые сделки, рост и падение котировок, новости вокруг компаний и обвалы рынка покажут, насколько инвестор готов к просадкам, сможет ли он рисковать и какой долей капитала. Очень часто у тех, кто выходит впервые на биржу завышенные ожидания от себя по степени устойчивости к финансовым потерям. Поэтому некоторые новички думают, что им подойдут агрессивные стратегии. Реальные цифры расставляют все по своим местам.
Наиболее ценен опыт инвестирования на падающем рынке, когда все активы дешевеют. Очень важно отследить, что чувствует и какие действия предпринимает в этот момент инвестор и повторно провести тестирование на риск-профиль.
Управление портфелем
Формировать и управлять инвестиционным портфелем можно самому или доверить это управляющей компании. Самостоятельно вникать в фондовый рынок, изучать активы и принимать сложные решения, готовы не все инвесторы. Управляющие компании снимают эти задачи, освобождают время, но за их услуги придется платить. Они отбирают активы, следят за котировками, принимают решения, как диверсифицировать портфель на основе глубокого анализа и опыта, но это не исключает риски полностью.
- часть активов покупают самостоятельно;
- на часть денег покупают паи инвестиционных фондов.
Если доходность ПИФов всегда выше, а времени и желание на погружение остается все меньше, можно перевести весь капитал под управление профессиональных инвесторов в любое время.
Зачем определять риск-профиль
- Определить собственное отношение к риску. Не всегда первый тест дает объективный результат. Бывает так, что после первого серьезного провала или наоборот удачного опыта инвестор меняет свое отношение к риску. Иногда агрессивный инвестор становится осторожным консерватором, а умеренный превращается в сверхагрессивного трейдера. Делать выводы на основе 2-3 сделок или на растущем рынке, когда акции всех компаний дорожают – опрометчиво.
- Составить сбалансированный портфель, который больше всего подойдет инвестору, с учетом его психологических характеристик, возраста, опыта и других факторов.
Ориентация на свой риск-профиль поможет достичь финансовых целей и снизит последствия того уровня стресса, которой может оказаться не под силу инвестору.
Типология инвесторов по риск-профилю
- Консервативный (осторожный). Основная задача такого инвестора – сохранить капитал. Он психологически готов к ставкам, которые незначительно превышают доходность вклада, но при этом частично снижают влияние инфляции. Большую часть капитала до 70-75% консервативный инвестор вкладывает в ОФЗ или облигации надежных эмитентов. На остальные деньги покупает акции голубых фишек, доли надежных ETF или паи инвестиционных фондов. При выборе акций ориентируется на компании, которые стабильно выплачивают дивиденды.
- Умеренный (рациональный) инвестор стремиться получить более высокую доходность, за которую готов взять на себя определенный уровень риска. Допускает колебание размера капитала в кратко- и среднесрочной перспективе ради запланированной прибыли. Делит портфель 50/50 – половина средств в ОФЗ и ETF, вторая часть – в акциях. В состав акций могут входить компании не только «голубых фишек», но и некоторых организаций из второго эшелона.
- Активный (агрессивный). Главная цель такого инвестора – максимальный доход. Готов вкладывать капитал в акции высокотехнологичных компаний, третьего эшелона, ценные бумаги развивающегося рынка и даже криптовалюту. Может участвовать в IPO, торговать на срочном рынке или проводить сделки «с плечом», то есть на заемные деньги брокера. На такие операции агрессивный инвестор может тратить от 70% до 100% капитала.
В классификации риск-профилей очень часто встречаются и переходные формы, такие как умеренно-агрессивный, умеренно-рациональный, профессиональный или сверхагрессивный. Как правило, они представляют собой промежуточное положение между двумя соседними типами или более глубокую форму, какого-то одного типа.
Как узнать свой риск-профиль
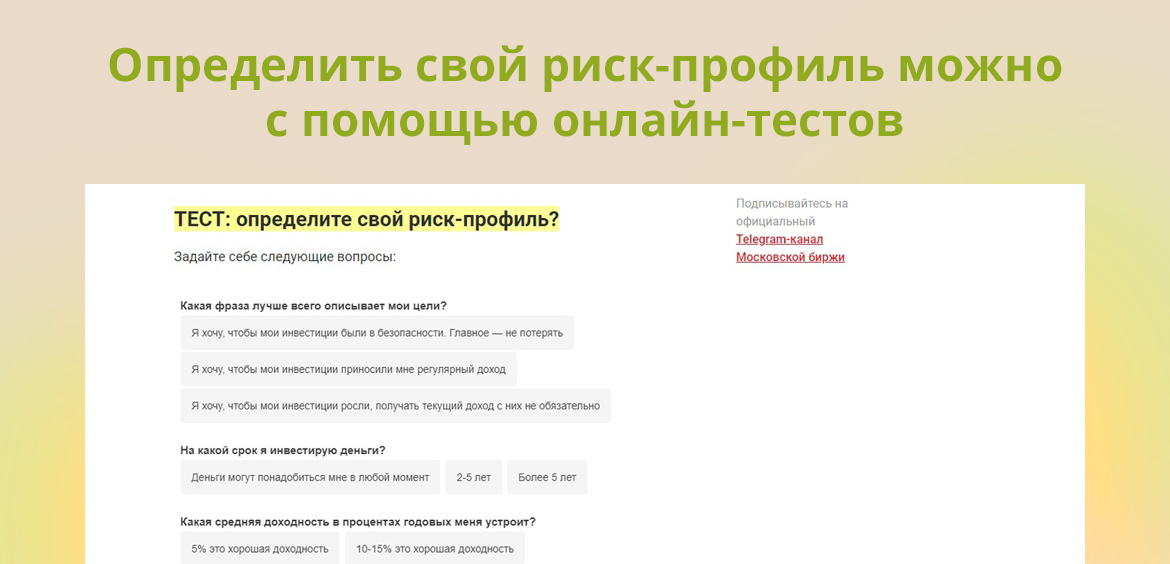
Узнать риск-профиль инвестора можно на сайте Мосбиржи или в других открытых источниках. Эту информацию лучше выяснить до того, как покупать активы. По результатам теста проще понять, из каких ценных бумаг лучше формировать свой первый портфель. Если на тест нет времени или его результаты кажутся неоднозначными, выберите тот вариант развития событий, который подходит больше всего.
- Продам все активы и полученные деньги положу на вклад.
- Продам подешевевшие ценные бумаги и куплю на эту сумму менее рискованные активы.
- Ничего не буду делать, а стану ждать восстановления размера капитала.
- Воспользуюсь ситуацией на рынке и докуплю подешевевшие активы на дополнительные средства, увеличив размер вложений.
Первый ответ характеризует консервативного инвестора. Второй и третий вариант действий у умеренно-рациональных, рациональных или умеренно-агрессивных инвесторов. Четвертый ответ выберут агрессивные или профессиональные трейдеры с надеждой заработать на падении рынка.
Резюме
- От риск-профиля инвестора зависит состав портфеля и уровень его доходности.
- Самый низкий уровень риска у банковских вкладов и облигаций.
- Самые рискованные способы заработать – вложения в криптовалюту или торги на Forex.
- Можно остановить выбор своего риск-профиля на одном из трех классических типов или углубиться в вопрос и определить промежуточный вариант.
- На риск-профиль инвестора влияют характер, цель, возраст, горизонт инвестирования, квалификация, опыт, объем вложений и способ управления портфелем.
Источник: brobank.ru
Риски портфельных инвестиций
Риски портфельных инвестиций — степень возможности того, что наступят обстоятельства, при которых инвестор понесет потери, вызванные инвестициями в фондовый портфель, а также операциями по привлечению финансовых ресурсов для его создания. К рискам портфельного инвестирования российский ученый В. В. Бочаров относит следующие виды, но те отдельные из них которые описаны выше относятся только к портфелям ценных бумаг.
1. Капитальный риск — общий риск на все вложения в ценные бумаги. Потери при данном виде риска неизбежны. Анализ капитального риска сводится к оценке того, стоит ли вообще иметь дело с портфелем ценных бумаг, не лучше ли вложить денежные средства и иные виды активов (недвижимость, товары, валюту и др.).
2. Селективный риск — риск неправильного выбора ценных бумаг для инвестирования в сравнении с другими их видами при создании портфеля. Данный риск связан с неправильной оценкой инвестиционных качеств ценных бумаг.
3. Временный риск — риск покупки или продажи ценных бумаг в неподходящее время, что неизбежно влечет за собой потери для инвестора. Например, сезонные колебания ценных бумаг торговых, перерабатывающих сельхозпродукцию корпораций и предприятий.
4. Риск законодательных изменений возникает в связи с перерегистрацией корпораций, получением лицензии на право осуществления операций с ценными бумагами, что вызывает дополнительные расходы у эмитента и инвестора.
5. Риск налоговых изменений связан с корректировкой налогообложения операций с ценными бумагами, что отражается на доходах юридических и физических лиц — участников фондового рынка. Для снижения налогового риска в учетной политике корпорации следует использовать все законные способы снижения налогового бремени (метод ускоренной амортизации линейного, учет материальных затрат по методам Лифо и Фифо, консультации квалифицированных аудиторов и др.).
6. Риск ликвидности — связан с возможностью потерь при реализации ценных бумаг из-за изменения их качества.
7. Рыночный риск — возможные потери от снижения стоимости ценных бумаг в связи с общим падением стоимости ценных бумаг в связи с общим падением макроэкономической конъюнктуры на фондовом рынке.
8. Кредитный риск или деловой-наблюдается в ситуации, когда эмитент, выпустивший долговые (процентные) ценные бумаги, окажется не в состоянии выплачивать проценты по ним или основную сумму долга. Кредитный риск корпорации — эмитента требует внимания как со стороны финансовых посредников, так и инвесторов. Финансовое положение эмитента часто определяется по соотношению между заемными и собственными средствами в пассиве баланса (коэффициент финансовой независимости). Чем выше доля заемных средств в пассиве баланса, тем выше вероятность для акционеров остаться без дивидендов, так как значительная часть доходов уйдет банку в качестве процентов за кредит. При банкротстве такой корпорации большая часть выручки от продажи активов будет направлена на погашение долга кредиторам — банкам.
9. Инфляционный риск возникает вследствие того, что при высоких темпах инфляции доходы, получаемые инвесторами от ценных бумаг, обеспечиваются быстрее, чем увеличатся в ближайшем будущем. Мировой опыт подтверждает, что высокий уровень инфляции разрушает рынок ценных бумаг.
10. Процентный риск — потери, которые могут понести инвесторы в связи с изменением процентных ставок на рынке кредитных ресурсов. Рост банковской процентной ставки приводит к понижению курсовой стоимости ценных бумаг. При низком повышении процента по депозитным счетам может начаться массовый сброс ценных бумаг, эмитированных под более низкие проценты. Эти ценные бумаги по условиям выпуска могут быть досрочно возвращены эмитенту.
11. Отзывной риск — возможные потери для инвестора, если эмитент отзовет свои облигации в связи с превышением фиксированного уровня процентных выплат по ним над текущим рыночным процентом.
12. Страховой риск — риск вложения денежных средств в ценные бумаги акционерных компаний (корпораций), находящихся под юрисдикцией страны с неустойчивым экономическим положением или с недружественным отношением к стране, резидентом которой является инвестор.
13. Отраслевой риск связан со спецификой отдельных отраслей. Данный риск проявляется в изменении инвестиционных качеств и курсовой стоимости ценных бумаг и потерях инвесторов, исходя из принадлежности отрасли к определенному типу.
По степени риска отрасли классифицируются на:
- подверженные циклическим колебаниям;
- риск самой корпорации аналогичен отраслевому риску и во многом обусловлен последним.
Свой вклад в уровень риска портфельных инвестиций вносит тип поведения корпорации. Это может быть «консервативное» предприятие, которое не преследует стратегию расширения (поглощения других компаний), а довольствуется завоеванными позициями на рынке товаров и услуг. Иная степень риска присуща ценным бумагам «агрессивного» предприятия, которое выбрало путь расширения производства и освоение новых видов продукции. «Умеренное поведение» предприятия может сочетать «агрессивный» и «консервативный» типы поведения.
14. Валютные риски портфельных инвестиций связаны с вложениями в валютные ценные бумаги и обусловлен изменением курса иностранной валюты. Потери инвестора возникают в связи с повышением национальной валюты по отношению к иностранным валютам.
Источник: psyera.ru
Классификация инвестиционных рисков

Задумываясь об инвестициях, следует понимать, что любой финансовый инструмент в этой сфере является небезопасным. Поэтому под инвестиционными рисками подразумевается вероятность возникновения убытков по отношению к ожидаемой доходности. Другими словами, это то, что не соотносится с ожиданиями инвесторов. Рассмотрим подробнее виды инвестиционных рисков, которых выделяют девять.
1. Рыночный риск
Это риск снижения стоимости инвестиций из-за экономического спада или других событий, влияющих на весь рынок. К нему относятся:
1). Акционерный риск. Имеет отношение к инвестициям в акции. Рыночная цена акций постоянно меняется в зависимости от спроса и предложения. Риск собственного капитала — это вероятность потерь из-за падения стоимости акций.
2). Процентный риск. Применяется к долговым инвестициям, таким как облигации. Это опасность потерять деньги из-за изменения процентной ставки. Например, если процентная ставка вырастет, рыночная стоимость облигаций упадет.
3). Валютный риск. Случается при владении иностранными инвестициями. Это риск потерять деньги из-за движения обменного курса. Например, если доллар США станет менее ценным по отношению к канадскому доллару, американские акции будут стоить дешевле в канадских долларах.
2. Риск ликвидности
Опасность не продать свои активы по справедливой цене и не получить деньги в любой момент. Чтобы реализовать активы, возможно, придется согласиться на более низкую цену. В некоторых случаях, например, при освобожденных рыночных инвестициях, может оказаться невозможным продать активы вообще.
3. Риск концентрации
Вероятная потеря может быть связана с тем, что деньги сосредоточены в одном типе инвестиций. Риск снижается, распределяясь по различным типам инвестиций, отраслям и даже географическим местоположениям в случае диверсификации портфеля.
4. Кредитный риск
Опасность того, что государственная организация или компания, выпустившая облигацию, столкнется с финансовыми трудностями и не сможет выплатить проценты или погасить основную сумму долга по истечении срока. Кредитный риск относится к долговым инвестициям, таким как облигации. Его легко оценить, изучив рейтинг облигации. Например, долгосрочные государственные облигации могут иметь кредитный рейтинг ААА, что указывает на минимально возможный кредитный риск.
5. Риск реинвестирования
Риск убытков от реинвестирования основного капитала или дохода по более низкой процентной ставке. Предположим, инвестор покупает облигацию, заплатив 5%. Опасность возникнет, если процентные ставки упадут и придется реинвестировать регулярные процентные платежи в размере 4%. Риск реинвестирования также будет применяться, если срок погашения облигации истекает и придется реинвестировать основную сумму долга менее чем на 5%.
Подобный вид риска не опасен, если есть намерение потратить регулярные процентные платежи или основную сумму долга в конце срока погашения.
6. Инфляционный риск
Имеется в виду опасность потери покупательной способности из-за того, что стоимость инвестиций не поспевает за инфляцией. Обесценивание денег со временем разрушает покупательную способность: на ту же сумму можно купить меньше товаров и услуг.
Инфляционный риск особенно актуален для владельцев денежных средств или долговых инвестиций, таких как облигации. Акции обеспечивают некоторую защиту от инфляции, поскольку большинство компаний могут повысить цены, взимаемые с клиентов. Поэтому цены на акции должны вырасти в соответствии с инфляцией. Недвижимость также предлагает некоторую защиту, потому что арендодатели могут со временем увеличивать арендную плату.
7. Риск горизонта
Риск того, что инвестиционный горизонт может быть сокращен из-за непредвиденного события, например, потери работы. Это может вынудить владельца продать активы, которые он ожидал держать в течение длительного срока. Если продавать в то время, когда рынки падают, есть опасность потерять деньги.
8. Риск долголетия
Вероятность прожить все свои сбережения. Этот риск особенно актуален для пенсионеров и людей предпенсионного возраста.
9. Риск иностранных инвестиций
Риск потерь при инвестировании в экономику других стран. При покупке иностранных инвестиций, например, акций компаний на развивающихся рынках, есть вероятность столкнуться с некоторыми рисками, такими как риск национализации.
Подпишись на наш телеграм канал
только самое важное и интересное
Источник: ispace.news