
Прибыль представляет собой разницу между доходами и расходами предприятия. То есть прибыль – это те средства, которые остались после оплаты всех задолженностей. Именно за счет данных средств выполняется финансирование программ по развитию, внутрихозяйственных нужд, формирование бюджета.
Особенности распределения прибыли
Принципиально важно правильно распределять прибыль. Делать это нужно так, чтобы эффективность деятельности предприятия увеличивалась, а не уменьшалась. Рассмотрим основные принципы распределения средств:
Предприятие должно оплатить налоги и различные взносы, после чего государство не может вмешиваться в решения по распределению денег.
Рассмотрим, в какие именно фонды идут деньги:
Часть средств, как правило, остается нераспределенной. Эти деньги направляются в уставной капитал компании.
Конкретные направления расходования
Можно выделить два направления, на которые идет чистая прибыль:
Рассмотрим примеры траты чистой прибыли:
Нераспределенная прибыль. Направления ее использования
Почти все эти расходы обязательными не являются. Траты происходят по волеизъявлению руководства предприятия. Сначала деньги направляются на приоритетные цели. К примеру, у предприятия есть в наличии только морально устаревшее оборудование. Следовательно, в первую очередь средства следует направить на обновление техники.
Бухгалтерский учет распределенной прибыли
Из полученный прибыли вычитаются траты на налоги. Налогооблагаемая база определяется исходя из информации, изложенной в строке 1 «Расчет налога от реальной прибыли». При вычете налога будут использованы следующие проводки:
В компанию могут поступить чрезвычайные доходы. К примеру, они появляются при выплате возмещений страховыми компаниями. В данном случае применяются следующие проводки:
Рассмотрим все проводки, используемые при распределении средств:
Каждая проводка должна подтверждаться первичными документами. По каждой строке отражается определенная сумма.
Различные спорные вопросы
При распределении средств может возникать ряд спорных моментов:
При возникновении спорных моментов следует ориентироваться на внешние и внутренние источники права. То есть это законодательство, а также нормативные акты компании.
В каких случаях запрещено распределять прибыль?
Прибыль распределяется в соответствии с решением, принятым на собрании ООО. Однако в некоторых случаях прибыль по собственному усмотрению расходоваться не может. Рассмотрим эти случаи:
Нераспределенная прибыль ее формирование
Предприятие может осуществлять любую деятельность, зафиксированную в его уставе и не запрещенную законом.
Финансовым результатом обычной и всей хозяйственно-финансовой деятельности предприятия является прибыль (убыток) от реализации продукции (работ и услуг). По каждому виду обычной деятельности результат определяется как разница между выручкой от реализации продукции в действующих ценах, за минусом косвенных налогов, и затратами на ее производство и сбыт.
Спекулировать ОПАСНО? / Почему лучше инвестировать, а не спекулировать?
Прибыль выступает источником, используемым после обязательных платежей в бюджет на цели, определенные уставными документами или соответствующими решениями руководства организации и учредителей. При получении убытка возникает необходимость изыскания источников его покрытия.
Прибыль, оставшуюся в распоряжении предприятия после уплаты в бюджет налога на прибыль, в бухгалтерском учете принято называть «нераспределенной прибылью». Нераспределенная прибыль представляет собой сумму чистой прибыли, которая не была распределена на дивиденды.
Нераспределенная прибыль отчетного года используется на выплату дивидендов учредителям и на отчисления в резервный фонд (при его наличии). В соответствии со своей учетной политикой организация может принять решение об использовании прибыли, оставшейся в распоряжении предприятия, на финансирование своих плановых мероприятий.
Порядок распределения прибыли оговаривается в уставных документах (Устав предприятия, учредительный договор) на основании Гражданского кодекса РФ, федерального закона «Об акционерных обществах».
Из прибыли до налогообложения, в первую очередь, производят уплату в бюджет налогов, источником уплаты которых по налоговому законодательству является общая прибыль.
Использование прибыли, остающейся в распоряжении организации может осуществляться следующим образом:
а) используется вся прибыль, остающаяся в распоряжении организации;
б) используется часть прибыли, а часть ее остается использованной (нераспределенная прибыль).
Оставшаяся в распоряжении организации прибыль в первую очередь направляется на уплату в бюджет налогов, источником уплаты которых по налоговому законодательству является чистая прибыль. После этого производят обязательные отчисления, которые оговорены в законодательных документах о функционировании хозяйственных обществ или кооперативов. Оставшаяся прибыль распределяется в соответствии с решением собственников. Либо фондовым методом с образованием специальных фондов, так как: фонда накопления, фонда потребления, фонда социальной сферы;
Либо без образования фондов направляется:
— на финансирование капитальных вложений;
— на покрытие долгосрочных кредитов и процентов по ним;
— на выплату дивидендов по привилегированным акциям;
— пополнение уставного фонда;
— платежи по имущественному страхованию;
— на выплату дивидендов по обыкновенным акциям;
Распределение и использование прибыли необходимо планировать, и в течение года. Кроме плановых расходов могут производиться отчисления из фактической прибыли, остающейся в распоряжении организации которые заранее не прогнозируются:
1) платежи во внебюджетные экологические фонды при повышении установленных нормативов по загрязнению окружающей среды;
2) штрафные санкции за нарушение налогового законодательства. Они уплачиваются из прибыли, остающейся в распоряжении организации, в первую очередь.
Размер нераспределенной прибыли планируется общей суммой, без обозначения каналов ее использования. Фактический размер нераспределенной прибыли определяется в конце квартала (года). Она может быть использована на следующие цели:
а) выплата дивидендов;
б) пополнение резервного капитала;
в) пополнение фондов специального назначения;
В уставе общества определяется порядок выплаты дивидендов: распределяется среди акционеров пропорционально числу имеющихся у них акций соответствующей категории (типа).
Основным показателем прибыли, используемой для оценки производственно-хозяйственной деятельности выступает: прибыль от реализации продукции, валовая прибыль, прибыль до налогообложения, прибыль посленалоговая или чистая прибыль.
Общий финансовый результат деятельности организаций наиболее наглядно выражается в форме прибыли или убытка. Прибыль как обобщающий синтетический показатель подвержена влиянию многочисленных факторов – как внешних (налогообложение юридических лиц, функционирование финансового рынка в стране и др.), так и внутренних (уровень производительности труда, скорость общего оборота, авансированного капитала, структура производства и ассортимент производимой продукции, учетная и финансовая политика организации по варьированию методами начисления амортизации, оценки производственных запасов и т.п.).
Конечный финансовый результат слагается из прибыли (убытка) и прочих доходов и расходов, включая чрезвычайные. Он выявляется на основании данных бухгалтерского счета. «Прибыль и убытки», отражаются в соответствующих формах финансовой отчетности и представляют собой бухгалтерскую (финансовую) прибыль или убыток от деятельности организации.
Схема формирования общего финансового результата деятельности ОАО «Лукойл» является многоступенчатой, она отражается в форме №2 бухгалтерского баланса «Отчет о прибылях и убытках» приложение 2. Рассмотрим схему на рисунке 3.
Прибыль является источником финансирования разных по экономическому содержанию потребностей. При ее распределении пересекаются интересы как общества в целом в лице государства, так и предпринимательские интересы учредителей предприятия, и интересы отдельных работников. Объектом распределения является прибыль до налогообложения. Законодательно распределение прибыли реализуется в части, поступающей в Федеральный бюджет и бюджеты субъектов Федерации в виде налогов и других обязательных платежей. Распределение оставшейся части прибыли является прерогативой предприятия, регламентируется внутренними документами предприятия и фиксируется в его учетной политики. При распределении прибыли исходят из следующих принципов:
1) первоочередное выполнение обязательств перед бюджетом;
2) прибыль, оставшаяся в распоряжении предприятия, распределяется на накопление и потребления – это выплата дивидендов.
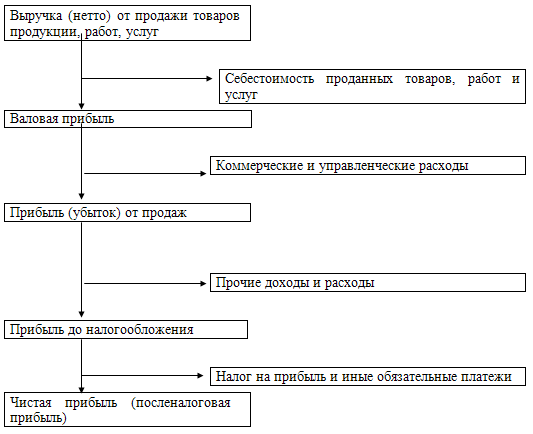
Рисунок 3 – Порядок формирования общего финансового результата ОАО «Лукойл»
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли.
Особый интерес с позиций источников формирования и роли в функционировании акционерного общества представляет поэлементная структура акционерного капитала. Она представлена пятью элементами: уставным, добавочным и резервным капиталом, а также нераспределенной прибылью и фондами специального назначения. Все элементы различаются по источникам образования, экономической сущности и той роли, которая отводится им в создании АО и его развитии.
Уставный капитал, представляющий номинальную стоимость размещенных акций, является экономическим фундаментом, имущественной основой деятельности акционерного общества.
При создании АО на сумму взносов учредителей, которые образуют уставный капитал, приобретаются основные производственные фонды.
Следующим элементом акционерного капитала является добавочный капитал. Он формируется под воздействием прироста (снижения) стоимости предприятия в результате его переоценки, безвозмездно полученного имущества от юридических и физических лиц, дохода при продаже акций за счет разницы между номинальной и продажной ценой, безвозмездной передачи своего имущества другому лицу.
При этом изменение величин элементов добавочного капитала прямо связано с возможным ростом или уменьшением уставного капитала.
Так результат переоценки стоимости предприятия изменяет на соответствующую величину уставный капитал. Однако при этом состав акционеров остается тот же. На сумму изменений либо увеличивается (уменьшается) номинальная стоимость размещенных акций, либо объявляется дополнительная эмиссия акций на результат переоценки, которые распределяются между прежним составом акционеров пропорционально их долям в уставном капитале.
На сумму увеличения добавочного капитала за счет других элементов объявляется новая эмиссия акций с целью приведения в соответствие уставного капитала со стоимостью имущества и денежным доходом от продажи акций.
Резервный капитал имеет иную экономическую сущность. Он формируется за счет чистой прибыли и используется для четко ограниченных целей: покрытия убытков; поглощения облигаций АО; выкупа акций общества. Согласно Закону РФ «Об акционерных обществах» размер резервного фонда не может быть менее 15% от уставного фонда. В мировой практике предельная сумма резервного капитала колеблется от 10 до 40% уставного капитала.
Нераспределенная прибыль — элемент акционерного капитала, являющийся основным источником финансирования развития предприятия. Уставный капитал увеличивается при условии разработки и положительной финансовой оценки инвестиционного проекта, ориентированного на использование нераспределенной прибыли. Под такой проект объявляется эмиссия, и номинальная стоимость размещенных акций включается в стоимость уставного фонда.
Фонды специального назначения и целевого финансирования формируются за счет средств прибыли, средств учредителей и других источников. Основное назначение этих фондов — техническое и социальное развитие акционерного общества.
Так, фонд накопления используется на техническое перевооружение, расширение и реконструкцию действующего предприятия, освоение производства новой продукции, приобретение новейшего оборудования, проведение научно-исследовательских мероприятий, организацию эмиссии ценных бумаг и т.д.
В свою очередь средства фонда социального развития предназначены на финансовое обеспечение социальной среды предприятия.
Политика формирования собственного капитала преследует две основные цели:
1. Создание за счет собственного капитала необходимого объема внеоборотных активов.
2. Образование за счет собственного капитала определенной доли оборотных активов.
Успешная реализация политики формирования собственных финансовых ресурсов обеспечивает:
1) максимизацию массы прибыли с учетом допустимого уровня финансового риска;
2) формирование рациональной структуры использования чистой прибыли на выплату дивидендов и развитие производства;
3) разработку на предприятии эффективной амортизационной политики;
4) формирование рациональной эмиссионной политики (дополнительной эмиссии корпоративных ценных бумаг) или привлечение дополнительного паевого капитала.
Лукойл – крупнейшая российская вертикально-интегрированная компания, занимающаяся производством и реализацией нефти, газа, нефтепродуктов и продуктов нефтехимии. Лукойл контролирует 20% общероссийской добычи нефти и 19% общероссийской нефтепереработки, а также является одной из крупнейших компаний мира по доказанным запасам углеводородного сырья.
Лукойл – вторая по капитализации компания в России. Акции Лукойла – одни из самых ликвидных инструментов на российском фондовом рынке.
Намерение ConocoPhillips довести свою долю в Лукойле до 20% будет оказывать дополнительную поддержку акциям компании в 2006 г.
Существенно возросшая налоговая нагрузка на российский нефтяной сектор не позволяет Лукойлу в полной мере воспользоваться сверхблагоприятной конъюнктурой мировых цен на нефть.
Ожидаемое в среднесрочной перспективе снижение цен на нефть отрицательно скажется на финансовых показателях компании.
Список использованных источников
1. Федеральный закон «Об акционерных обществах» от 26.12.1995г. №208-ФЗ с изменениями и дополнениями от 07.08.2001г №120-ФЗ.
2. Налоговый кодекс РФ часть вторая. Утверждена Федеральным законом от 06.08.2001г. №110-ФЗ.
3. Бланк И.А. Управление формированием капитала. – Киев: Ника-Центр, Эльга, 2000.
4. Бланк И.А. Управление использованием капитала. – Киев: Ника-Центр, Эльга, 2000.
5. Бочаров В.В., Леонтьев В.Е. Корпоративные финансы. – СПб.: Питер, 2002. – 544 с: ил.
6. Балабанов И.Т. Основы финансового менеджмента: Учеб. Пособие. -3-е изд., перераб. и доп. – М.: Финансы и статистика, 2002.
7. Бланк И. А. Финансовый менеджмент: Учебный курс.- К.: «Ника-Центр», Эльга — 2001.
8. Вертакова Ю.В., Кузьбожев Э.Н. Упреждающее управление на основе информационных технологий: Учеб. пособие // Под ред. д-ра экон. наук Э.Н. Кузьбожев; Курск. гос. техн. ун-т. Курск, 2001.
9. Каратуев А. Г. Финансовый менеджмент: Учебно-справочное пособие. – М.: ИД ФБК-ПРЕСС, 2001.
10. Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 1999.
11. Финансы предприятия: Учебник/Под ред. М.В. Романовского. – СПб.: Бизнес-Пресса, 2000.
12. Финансовый менеджмент: теория и практика. Учебник/Под ред. Е.С. Стояновой. -2-е изд., перераб и доп. –М.: Изд-во Перспектива, 1997.
13. Экономический анализ: Учебник для вузов/Под. ред. Л. Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2001.
14. Грачев А.В. Рост собственного капитала, финансовый рычаг и платежеспособность предприятия//Финансовый менеджмент.- 2002.- №2.– С.21-34.
15. Ефимова О. В. Анализ собственного капитала// Бухгалтерский учёт. – 1999. — № 1.- С. 95-101.
16. Парамонов А. В. Учёт и анализ предпринимательского капитала//Аудит и финансовый анализ. – 2001 — № 1.- С. 25 – 72.
17. Парушина Н. В. Анализ собственного и привлечённого капитала//Бухгалтерский учёт. – 2002. — № 3.- С. 72 – 78.
18. Потапов А.Л. Применение имитационной компьютерной модели для определения оптимальной структуры долгосрочного капитала фирмы//Финансовый менеджмент. – 2002. — №1. – С. 35-43.
19. Различия бухгалтерского и финансового подходов рассмотрены в статье: Ивашковская И. В. От финансового рычага к оптимизации структуры капитала компании//Управление компанией. — 2004. — № 11. — С.18-21.
20. Устинов Е. Группа «ЛУКОЙЛ» в фокусе//РЦБ. – 2004. — №18. – С. 26-35.
Информация о работе «Собственный капитал корпорации: управление капиталом и оптимизация его структуры»
Раздел: Финансовые науки
Количество знаков с пробелами: 88788
Количество таблиц: 3
Количество изображений: 4
Источник: kazedu.com
Учет нераспределенной прибыли
В течение отчетного года финансовый результат деятельности организации (прибыль или убыток) отражается на счете 99 «Прибыли и убытки». 31 декабря каждого года при реформации баланса сумма полученной чистой прибыли (убытка) списывается со счета 99 на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Учет использования нераспределенной прибыли
Чтобы вам было удобнее вести учет использования прибыли, к счету 84 вы можете открыть субсчета:
- «Прибыль, подлежащая распределению»;
- «Нераспределенная прибыль»;
- «Непокрытый убыток».
Если по итогам отчетного года ваша организация получила прибыль, сделайте запись в кредит счета 84:
ДЕБЕТ 99 КРЕДИТ 84 субсчет «Прибыль, подлежащая распределению»
– отражена чистая прибыль отчетного года.
Если по итогам отчетного года ваша организация получила убыток, сделайте запись в дебет счета 84:
ДЕБЕТ 84 субсчет «Непокрытый убыток» КРЕДИТ 99
– отражен чистый (непокрытый) убыток отчетного года.
Использование прибыли
Решение о распределении чистой прибыли принимают собственники (учредители) организации (общее собрание акционеров или собрание участников в ООО). Такое решение обычно принимается в начале года, следующего за отчетным.
Распределение чистой прибыли находится в исключительной компетенции общего собрания участников (акционеров) и не может осуществляться единоличным распоряжением (приказом) руководителя организации.
Чистая прибыль может быть использована на:
- выплату дивидендов акционерам (участникам) организации;
- создание и пополнение резервного капитала;
- погашение убытков прошлых лет.
В первых двух случаях использование чистой прибыли отражайте по дебету счета 84:
ДЕБЕТ 84 субсчет «Прибыль, подлежащая распределению» КРЕДИТ 75 (70)
– начислены дивиденды акционерам (участникам) организации;
ДЕБЕТ 84 субсчет «Прибыль, подлежащая распределению» КРЕДИТ 82
– направлена чистая прибыль на создание и пополнение резервного капитала организации.
Если собственники организации приняли решение направить чистую прибыль на погашение убытков прошлых лет, в учете сделайте проводку по субсчетам счета 84:
ДЕБЕТ 84 субсчет «Прибыль, подлежащая распределению» КРЕДИТ 84 субсчет «Непокрытый убыток»
– чистая прибыль направлена на погашение убытков прошлых лет.
Собрание акционеров (участников) организации может принять решение вообще не распределять полученную прибыль (или оставить нераспределенной какую-то ее часть).
После того как вы отразили в учете использование прибыли (погашение убытка), сальдо по субсчету «Прибыль, подлежащая распределению» счета 84 показывает сумму нераспределенной прибыли. Эту сумму можно перенести на соответствующий субсчет:
ДЕБЕТ 84 субсчет «Прибыль, подлежащая распределению» КРЕДИТ 84 субсчет «Нераспределенная прибыль»
– отражена сумма нераспределенной прибыли организации.
По итогам прошедшего года чистая прибыль АО «Актив» составила 70 000 руб. В аналитическом учете к счету 84 бухгалтер АО «Актив» предусмотрел следующие субсчета:
— 84-1 «Прибыль, подлежащая распределению»;
— 84-2 «Нераспределенная прибыль».
31 декабря прошедшего года при реформации баланса бухгалтер «Актива» сделал проводку:
ДЕБЕТ 99 КРЕДИТ 84-1 — 70 000 руб. — отражена чистая прибыль.
В феврале текущего года на общем собрании акционеров было решено использовать чистую прибыль следующим образом:
— 5% направить на пополнение резервного капитала;
— 50% направить на выплату дивидендов акционерам.
На основании этого решения бухгалтер «Актива» отразил использование прибыли проводками:
ДЕБЕТ 84-1 КРЕДИТ 82
– 3500 руб. (70 000 руб. × 5%) — направлены средства на пополнение резервного капитала;
ДЕБЕТ 84-1 КРЕДИТ 75 — 35 000 руб. (70 000 руб. × 50%) — направлены средства на выплату дивидендов акционерам;
ДЕБЕТ 84-1 КРЕДИТ 84-2 — 31 500 руб. (70 000 — 3500 — 35 000) — отражена сумма нераспределенной прибыли.
«Фонды специального назначения»
Действующий План счетов (утв. приказом Минфина России от 31 октября 2000 г. № 94н) не предусматривает отдельных субсчетов для создания фондов специального назначения (в предыдущем Плане счетов 1992 года к счету 88 «Нераспределенная прибыль (непокрытый убыток)» предусматривались субсчета «Фонды потребления» и «Фонды накопления»).
Иногда собственники организации принимают решения о выплате за счет чистой прибыли премий сотрудникам, материальной помощи. Некоторые даже принимают решения о создании так называемых фондов потребления и накопления, благотворительных фондов.
Законами об АО и ООО не предусмотрено каких-либо выплат за счет прибыли кому-то еще, кроме собственников. И счет 84 «Нераспределенная прибыль (непокрытый убыток)» — это счет собственников, и только они имеют право на получение дивидендов.
И Минфин России неоднократно указывал, что счет 84 не предназначен для отражения всевозможных социальных и благотворительных расходов, выплат материальной помощи и премирования (см., например, письма Минфина России от 19 июня 2008 г. № 07-05-06/138, от 19 декабря 2008 г. № 07-05-06/260).
Расходами организации признается уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и (или) возникновения обязательств, приводящее к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (собственников имущества) (п. 2 ПБУ10/99).
Расходы организации на спортивные мероприятия, отдых, развлечения, мероприятия культурно-просветительского характера и иные аналогичные мероприятия, а также перечисление средств на благотворительность являются прочими расходами и должны учитываться по счету 91 «Прочие доходы и расходы».
Другими словами, любое выбытие активов (кроме дивидендов) — это расход текущего периода (п. 2 ПБУ 10/99). К чистой прибыли организации они никакого отношения не имеют. Относить такие затраты в дебет счета 84 нельзя, это противоречит действующим нормативным актам по бухучету.
Так, если собственники хотят, чтобы компания купила ОС за счет прибыли или потратила деньги на благотворительность, бухгалтеру нужно отражать такие затраты в обычном порядке как активы или расходы. При приобретении основных средств организации просто расходуют средства с расчетного счета и один актив (деньги) меняется на другой (основное средство).
А затраты организации на выплату работникам премий, перечисление средств на благотворительность и тому подобное всегда признаются расходами организации и отражаются в отчете о финансовых результатах. Счет 84 в проводках при этом не задействуется.
Приобретение основных средств
На основании Инструкции по применению Плана счетов вы можете организовать учет источников капитальных вложений, и в этом случае будет задействован счет 84. Это нужно предусмотреть в учетной политике.
Использование прибыли на приобретение основных средств отражается в учете следующими записями:
ДЕБЕТ 01 «Основные средства» КРЕДИТ 08 «Вложения во внеоборотные активы»
— объект оприходован в состав основных средств;
ДЕБЕТ 84 «Нераспределенная прибыль (непокрытый убыток)» КРЕДИТ 84 «Нераспределенная прибыль (непокрытый убыток)», субсчет «Нераспределенная прибыль, направленная на приобретение основных средств»
— чистая прибыль направлена на приобретение имущества.
В учетной политике АО «Актив»(общая система налогообложения) определен источник финансирования капитальных вложений — нераспределенная прибыль. Бухгалтер «Актива» открыл к счету 84 субсчет «Нераспределенная прибыль, направленная на приобретение основных средств».
В апреле текущего было приобретено основное средство стоимостью 53 100 руб. (в том числе НДС — 8100 руб.).
Бухгалтер сделал проводки:
ДЕБЕТ 08 КРЕДИТ 60 — 45 000 руб. — приобретено основное средство;
ДЕБЕТ 19-1 КРЕДИТ 60 — 8100 руб. — учтен «входной» НДС;
ДЕБЕТ 01 КРЕДИТ 08 — 45 000 руб. — приобретенное основное средство принято к учету;
ДЕБЕТ 68 КРЕДИТ 19-1 — 8100 руб. — «входной» НДС принят к вычету;
ДЕБЕТ 84-2 КРЕДИТ 84-3 — 45 000 руб. — отражен источник финансирования (использование чистой прибыли на приобретение основного средства).
Благотворительность
В Рекомендациях аудиторским организациям, индивидуальным аудиторам, аудиторам по проведению аудита годовой бухгалтерской отчетности организаций за 2014 год (приложение к письму от 6 февраля 2015 г. № 07-04-06/5027) Минфин РФ в очередной раз предостерегает от обособления в учете расходов за счет фондов, сформированных из чистой прибыли. Такие расходы отражаются в общем порядке. А фонды следует учитывать на забалансовых счетах.
На текущий год в ООО установлен фонд финансирования благотворительности в сумме 100 000 рублей. Он отражен на забалансовом счете 012. В отчетном году на благотворительность израсходовано 80 000 рублей. По итогам года ООО получило убыток, превышающий прибыль прошлых лет. Бухгалтер произведет записи:
ДЕБЕТ 012 — 100 000 руб. — образован фонд финансирования благотворительности согласно решению общего собрания участников ООО;
ДЕБЕТ 91-2 КРЕДИТ 76 — 80 000 руб. — отражены текущие расходы на благотворительность;
КРЕДИТ 012 — 80 000 руб. — отражено целевое расходование фонда.
Так как расходы на благотворительность осуществлены за счет прибыли, остающейся после налогообложения, такие расходы на основании пункта 1 статьи 270 НК РФ не могут быть учтены в целях налогообложения прибыли.
В последний день отчетного года бухгалтер сделал проводку:
КРЕДИТ 012 — 20 000 руб. (100 000 — 80 000) — фонд финансирования благотворительности расформирован в связи с направлением прибыли прошлых лет на погашение убытка отчетного года.
Источник: lawedication.com