
Бюджет — это финансовый план, в котором суммируются доходы и расходы (семей) за определенный период времени.
Чтобы эффективно использовать свой доход, семья должна правильно планировать свой бюджет, тщательно обдумывать свои покупки и делать сбережения для достижения своих целей. Чтобы составить семейный бюджет, необходимо составить список всех источников дохода для членов семьи. Это заработная плата, социальные выплаты и проценты по сбережениям. В статье расходов нужно указать все, за что придется заплатить в течение месяца: аренда и услуги, еда, проезд, налоги и сборы. В запланированные затраты также включена экономия на будущее.
Современная экономическая мысль рассматривает семью или, в более общем плане, домашнее хозяйство как важного потребителя и производителя, жизнедеятельность которого осуществляется для удовлетворения социальных, экономических и духовных потребностей отдельного человека, самой семьи и общества в целом.
В настоящее время проблема изучения формирования и расходования семейного бюджета становится особенно актуальной, поскольку семейный бюджет является составной частью государственного бюджета. Это основа благосостояния всего государства и отражает уровень экономического развития.
Идеальная структура расходов
Определение семейного бюджета
«Бюджет (от англ. Budget — кошелек, сумка, кожаная сумка) — это схема доходов и расходов определенного человека, установленная на определенный период времени. С одной стороны, бюджет — это совокупность, совокупность финансовых ресурсов, средств, доступных любому хозяйствующему субъекту (государству, предприятию или семье). С другой стороны, это соотношение доходов и расходов хозяйствующего субъекта, остаток его средств, который характеризует их поступления или расходы в течение определенного периода, чаще всего одного года. Иными словами, бюджет определяет содержимое «денежного мешка»: наличие в нем средств или их дефицит, динамику его наполнения или опустошения, каналы поступления и расходования денег, соотношение доходов и расходов».
Бюджеты и бюджетное регулирование существуют в любой социально — экономической системе, присущей экономике как рыночного, так и нерыночного типа. Однако характер бюджетной структуры, способы формирования, утверждения и исполнения бюджетов в них имеют принципиальное отличие.
Семейный бюджет — это план регулирования доходов и расходов семьи, обычно составляемый на месяц в виде таблицы, баланса доходов и расходов семьи, это финансовый план, который суммирует доходы и расходы семьи. семья на определенный период времени. Традиционно выделяют три вида семейного бюджета: совместный, совместно-раздельный (долевое участие) и раздельный. У каждого из них есть свои преимущества и недостатки, и только сами участники могут выбрать, какой вариант им больше всего подходит.
Общий бюджет — самый распространенный вид семейного бюджета. При таком способе распределения денег все средства, заработанные членами семьи, складываются, а затем оба супруга решают, как и на что потратить деньги. Идея совместного бюджета пришла к нам из патриархальных семей, где мужчина работал, а женщина вела хозяйство. Сегодня супруги с примерно равными доходами пользуются общим кошельком.
Структура расходов семьи (5-7 классы)
Совместно — раздельное (доля) сейчас становится все более важным. Этот принцип лучше всего работает, когда разница в заработной плате супругов незначительна. Для этого сначала необходимо подсчитать, сколько денег семья тратит каждый месяц на еду, счета за коммунальные услуги, домашние расходы и другие нужды. Далее эта сумма распределяется между членами семьи либо пополам, либо в соотношении, которое семья считает справедливым. Таким образом, у каждого есть личные деньги, которые можно потратить по своему усмотрению.
Отдельный бюджет как таковой редко применяется в чистом виде в нашей стране. Этот стиль планирования семьи пришел к нам с Запада, где женщины стараются быть независимыми и ни в чем не уступают мужчинам. Этот тип распределения денег более приемлем среди пар, в которых оба супруга имеют довольно высокий доход.
Доходы и расходы как источники формирования семейного бюджета
Семейный бюджет состоит из двух частей: семейных доходов и расходов. Доход — это общая сумма денег и материальных благ, заработанных или полученных людьми за определенный период. Есть четыре типа дохода: заработная плата, проценты, рента и прибыль. Их источниками являются, соответственно, труд сотрудников, капитал, земля и предпринимательские способности. В общем, доход — это цена факторов производства.
Уровень доходов членов общества является важнейшим показателем их благосостояния, так как определяет возможности материальной и духовной жизни человека: отдых, образование, сохранение здоровья, удовлетворение насущных потребностей. К факторам, непосредственно влияющим на размер доходов, помимо размера самой заработной платы, относятся динамика розничных цен, степень насыщенности потребительского рынка товарами.
Для оценки уровня и динамики доходов населения используются показатели номинальных, располагаемых и реальных доходов.
Номинальная (НТ) — сумма денег, полученная физическими лицами в течение определенного периода, а также характеризующая уровень денежных доходов независимо от налогообложения. Обычно денежные переводы (пособия, пенсии, стипендии и др.) Включаются в номинальный доход (рассчитывается в денежном выражении).
Располагаемый доход (DI) — доход, который можно использовать для потребления и личных сбережений. Располагаемый доход меньше номинального на сумму налогов и обязательных платежей, т.е.это средства, используемые на потребление и сбережения. Для изменения динамики располагаемых доходов используется показатель «реальные располагаемые доходы», рассчитываемый с учетом индекса цен.
Реальный доход (RI) — представляет собой количество товаров и услуг, которые можно купить на располагаемый доход в течение определенного периода, то есть с поправкой на изменение уровня цен.
Желание максимизировать свой доход диктует экономическую логику поведения любому субъекту рынка. Доход — это конечная цель действий каждого активного участника рыночной экономики, объективный и мощный стимул для повседневной деятельности.
Но высокие личные доходы выгодны не только отдельному человеку, это еще и социально значимое благо, поскольку они, в конечном итоге, являются единственным источником удовлетворения общих потребностей, расширения производства, а также поддержки малообеспеченных. и инвалиды.
Получателей рыночного дохода всегда волнуют три вопроса: надежность его источников, эффективность использования дохода и обоснованность налоговой нагрузки. На эти вопросы можно ответить, изучив формирование и движение совокупного дохода.
Доход — это денежная оценка результатов деятельности физического (или юридического) лица как субъекта рыночной экономики. В экономической теории «доход» относится к сумме денег, которая регулярно и на законных основаниях поступает в прямое распоряжение субъекта рынка.
Доход представлен деньгами, а это означает, что условием его получения является эффективное участие в экономической жизни общества: мы живем на заработную плату или за счет собственной предпринимательской деятельности. В любом случае мы должны сделать что-то полезное для других людей, и лишь тогда они передадут нам часть находящихся в их распоряжении денег (точно так же и мы не расстаемся со своими деньгами, пока не приобретем что-то полезное именно для нас).
Следовательно, сам факт получения денежного дохода есть объективное свидетельство участия данного лица в экономической жизни общества, а размер дохода – показатель масштаба такого участия. Ведь деньги, пожалуй, единственная в мире вещь, которую нельзя выдать самому себе, т.е. деньги можно получить только от других людей.
Прямая зависимость дохода от результата рыночной деятельности нарушается лишь в одном случае – при объективной невозможности участвовать в ней. Это такие категории населения, как пенсионеры, молодежь в дотрудоспособном возрасте, инвалиды, иждивенцы, безработные. Они поддерживаются всем обществом, от имени которого правительство регулярно выплачивает им денежные пособия. Конечно, эти выплаты образуют особый элемент совокупного дохода, но «рыночными» они не являются.
Рыночный доход всегда есть результат наших полезных для других людей усилий. Следовательно, он во многом определяется совпадением предлагаемых нами товаров и услуг с предъявляемым другими людьми спросом. Взаимодействие спроса и предложения – объективный механизм образования доходов в рыночной экономке, в том числе доходов населения. Безусловно, в таком механизме есть элементы случайного, и поэтому, несправедливого, но иного способа получения доходов в рыночной экономике не существует.
Рациональное управление семейным бюджетом
Для большинства населения понятие «финансовое планирование» ассоциируется с теми людьми, которые зарабатывают больше, чем тратят (доход превышает расходы). Это трагическое заблуждение.
Финансовое планирование столь же важно, а может быть, даже более важно, для тех, чьи деньги уменьшаются быстрее (расходы превышают доход), чем они прибывают, тех, кто тратит деньги, которые еще не получены (например, держатели кредитных карт), тех, кто который живет на зарплату и мучительно мечтает ее поднять. Вам не нужно думать, что финансовое планирование — это безумно сложный процесс, с которым можно справиться только с помощью высокооплачиваемого консультанта. Консультант действительно нужен, но не всегда и не всем. Большинство шагов в процессе планирования просты и рентабельны.
Наша жизнь состоит из потребностей и желаний. Все мы все время чего-то хотим. Наши самые простые потребности — это еда, питье, одежда, кров. Потребности — основа нашего существования. У человека появляются желания сделать жизнь удобнее. Или вы можете сказать, что желания — это роскошь, без которой можно жить, но которую приятно иметь.
Потребности и желания — источник деятельности человека, причина его целенаправленных действий. Цель — это желаемый объект или его состояние, к которому стремится человек.
Финансовое планирование включает в себя управление всеми ресурсами и средствами для достижения целей и устремлений. Наше время, таланты, деньги — это наши ресурсы. Научившись планировать свои финансы, мы сможем удовлетворить как наши потребности, так и наши желания.
Постановка цели — это наиболее общее заявление о том, чего вы хотите достичь, определяющее направление нашего плана или действия. Цели показывают направление, в котором мы собираемся двигаться в соответствии с нашим планом, но они не показывают конкретных шагов по выполнению нашего плана. Одно из наиболее ценных действий, которые мы можем предпринять, — это четко определить и записать наши цели. Когда мы достигаем своей цели, нас охватывает чувство завершенности, выполнения. Достижение цели также дает нам чувство гордости, что, в свою очередь, увеличивает нашу уверенность в нашей способности принимать решения и действовать.
Успешное достижение цели стимулирует постановку других целей, появляется уверенность в себе. Постановка цели — это процесс принятия решения о том, что нужно и чего мы хотим следовать. Многие люди часто терпят поражение из-за того, что не видят четко своих целей, к которым стремятся. Вам необходимо поставить перед собой конкретные цели, представить себе результат, которого вы хотите достичь, и записать его как можно подробнее.
Следует довольствоваться маленьким и медленным прогрессом. Надеясь получить все сразу, очень редко это удается.
Принятие решений — это процесс, в котором учитывается и анализируется информация, касающаяся денег и ваших целей. Поставив цель и составив список препятствий, продумав варианты их преодоления, вы сможете принимать решения на основании имеющейся информации. Процесс принятия решения можно изобразить в виде диаграммы.
Помимо регулярных расходов возможны и нерегулярные (непредвиденные) расходы — покупка мебели, бытовой техники и электроники. Кроме того, есть потребность в культурной жизни, книгах, хобби, развлечениях и т. д.
Есть такая психологическая закономерность: в день зарплаты каждый человек чувствует себя почти богатым, а значит, не считает деньги. Получив деньги, лучше сразу же идти домой, никуда не выходя и ничего не покупая, даже продукты. На следующий день «жар» обычно проходит. Со свежим умом легче решить, что именно нужно в первую очередь.
Нам всегда нужно знать, сколько у нас в кошельке. Это позволяет легче контролировать расходы и каким-то образом ограничивать себя. Хотя бы раз в жизни вам нужно записать свои расходы за месяц. Может быть, добрая половина зарплаты тратилась на всякие мелочи. Вам нужно создать три списка:
- Необходимые покупки (еда, коммунальные платежи, дорожные расходы, одежда и т. д.)
- Покупки, которые в принципе необходимо совершить, но не требуются в текущем месяце.
- Покупка вещей, которые не являются необходимыми, но владение которыми доставляет нам удовольствие. Этот список индивидуален.
Взыскание денег на текущие расходы возможно только в случае крайней необходимости. Деньги уйдут незаметно, но отдать всю сумму все равно придется.
Отправляясь в магазин, необходимо заранее составить список продуктов и вещей, которые необходимо приобрести. Человека, попавшего в густую среду разноцветных товаров, легче соблазнить и он покупает много ненужных вещей. Не стоит соблазнять красочную обертку: упаковка увеличивает стоимость продукта, но не влияет на его качество.
Чтобы обеспечить стабильное материальное положение семьи, а тем более повысить ее благосостояние, необходимо планировать семейный бюджет. Планирование личных финансов всегда связано со следующими задачами:
- Оценка их финансового и имущественного положения;
- Создание системы защиты от нежелательных явлений в жизни;
- Определение схем сохранения и увеличения сбережений;
- Выбор варианта взносов «на будущее» (пенсионные системы).
В жизни мы изучаем элементы финансового планирования на интуитивном уровне. Задача — сделать их обычными.
Основные методы защиты от нежелательных явлений:
- Планирование будущих доходов на случай потери трудоспособности или потери работы, банкротства бизнеса. Понятие «черный день» объяснять не нужно. В жизни бывают не только счастливые случаи.
- Обеспечение минимально необходимой защиты вашего здоровья. У каждого человека свои «болячки», и от их «шкалы» будет зависеть степень «серьезности» кошелька. Поэтому нужно ввести правило: здоровье и контроль над ним в первую очередь.
- Страхование имущества (дома, автомобиля, дачи, бизнеса, ювелирных изделий и т. д.)
- Осторожно с системами залога движимого имущества при получении кредита.
Для более полного изучения семейного бюджета, необходимо рассмотреть такие важные элементы, как доходы современных российских семей, их стандарты бюджетов и бюджеты семей среднего класса.
Доходы современных российских семей
При доминирующей роли заработной платы в формировании общей суммы доходов формируются такие качества, как предприимчивость, инициатива. В случае повышения роли выплат по линии государственных программ помощи нередко происходит формирование пассивного отношения к производственной деятельности, психологии иждивенчества. Денежные доходы, получаемые через финансово-кредитную систему, представляются в виде: выплат по государственному страхованию, банковских ссуд на индивидуальное жилищное строительство, хозяйственное обзаведение молодым семьям, членам потребительских товариществ (например, на садовое).
К сожалению, в нашей стране отсутствует система социальных стандартов, а жизнь уже настойчиво диктует необходимость скорейшего принятия и внедрения такой системы. Сложность демографической ситуации, высокая численность граждан пожилого возраста, низкая рождаемость обуславливают старение страны. Бедность даже среди работающего населения, усугубление ситуации мировым финансовым кризисом, низкий жизненный уровень пожилых людей и инвалидов определяет многочисленность контингентов населения, требующих социальной защиты.
Разобщенность общества по доходам, существующая в нашей стране (более 13% населения России находится за чертой бедности, с доходами ниже прожиточного минимума, в том числе в Южном федеральном округе доля бедного населения – 20,3%, наибольшая доля в Дальневосточном – 29,8%, наименьшая в Уральском – 11,6%), — это признак необходимости государственной защиты, в первую очередь, пожилых людей, семей с детьми, инвалидов.
У нас существует семейная бедность, когда на иждивении мало зарабатывающего человека находятся дети и старики. Эта бедность самая страшная, поскольку производит нищету. Дети в семье, помимо радости,- это еще и серьезные расходы. Известно, что появление ребенка приводит к снижению доходов семьи, так как один из родителей вынужден оставить работу.
Каждый раз, когда женщина собирается рожать, она думает о том, в каких условиях будет жить ее ребенок, ведь каждый последующий ребенок усугубляет и без того тяжелое положение семьи. В России 41 млн. семей, и лишь половина из них – 21 млн. имеют детей. Всего 3,5%семей – многодетные, а 48% — бездетные.

Также сюда нужно отнести и проблемы, которые сопровождают семьи с детьми инвалидами. В 2007 году зарегистрировано 533,9 тыс. детей-инвалидов. Это означает, что порядка полумиллиона граждан занимаются уходом за такими детьми и, как правило, дополнительно ко всему, это до полумиллиона малообеспеченных семей. Без помощи государства таким семьям не справиться.
Эти меры уже дают позитивные результаты, но чтобы они были закреплены, люди должны быть уверены – только этим государство не ограничится, у него есть долгосрочная программа, и завтра, в связи с критическими обстоятельствами, оно не изменит и не прекратит вовсе социальную поддержку.
Эта проблема может быть решена созданием эффективной системы социального сопровождения – это и есть система социальных стандартов, реальная и конкретная, учитывающая все аспекты жизнедеятельности человека: уровень доходов, структуру потребления и настоящее состояние экономического положения страны.
Стандарты бюджетов российских семей
Стандарты поддержки семьи, материнства, отцовства, детства, уровня жизни семьи с детьми должны быть направлены на создание условий для роста безопасного рождения детей, сокращения детской и материнской смертности, полноценного воспитания детей и подростков, обеспечения достойного уровня жизни детям-сиротам, инвалидам, семьям, попавшим в трудную жизненную ситуацию.
В основу стандартов должен быть заложен комплексный подход к решению проблем каждой семьи и детей. В данной работе должны участвовать все субъекты профилактики не только семейного неблагополучия, но и благополучных семей, уровень жизни которых не высок.
Выработка стандартов должна отвечать установленным законодательно нормативам и нормам. Они должны быть гарантированы по всей стране, с учетом территориальных особенностей (климатических, экологических, стратегических), и способствовать содействию развития механизмовсоциальной адаптации и социальной поддержки населения для снижения социального неравенства. Институты, обеспечивающие решение данных задач, должны быть направлены на гармонизацию действий рынков, государства, семьи и социальных сетей по повышению уровня и качества жизни населения, созданию в России общества равных возможностей.
Для этого, в свою очередь, потребуется модернизация и развитие сектора социальных услуг, адресных программ для бедных и льготных категорий населения. Необходимо обеспечить формирование системы социальной поддержки и адаптации, отвечающей потребностям современного общества, реализующей помимо социальной защиты функции социального развития и создающей доступные механизмы «социального лифта» для всех, в том числе социально уязвимых категорий населения.
Степень эффективности вложения в семью напрямую будет зависеть от того, насколько меры ее поддержки будут учитывать конкретные потребности каждой семьи: с одним или двумя детьми, многодетной, неполной или полной, с ребенком-инвалидом или не имеющей детей. Каждая из таких семей нуждается во вполне конкретной поддержке и услугах.
Пока нет четкого представления о таких потребностях, нет стандартов, которые бы стали ориентиром для развития социальной сферы, для выработки конкретных мер государственной поддержки различных типов семей. Должны быть, как можно скорее разработаны и ресурсно обеспечены такие социальные стандарты и нормы, которые создадут условия не только для существования, но и для развития и самореализации каждого члена семьи, каждого человека.
Заключение
В рамках курсовой работы был изучен семейный бюджет и источники его формирования. Сравнение результатов работы с поставленными задачами позволяет сделать следующие выводы:
Семейный бюджет — это финансовый план, в котором суммируются доходы и расходы семьи за определенный период времени. Чтобы эффективно использовать свой доход, семья должна правильно планировать свой бюджет, тщательно обдумывать свои покупки и делать сбережения для достижения своих целей.
Чтобы составить семейный бюджет, необходимо составить список всех источников дохода для членов семьи. Это заработная плата, социальные выплаты и проценты по сбережениям. В статье расходов нужно указать все, за что нужно заплатить в течение месяца: аренда и услуги, питание, проезд, налоги и сборы. В запланированные затраты также включена экономия на будущее.
Если доходы равны расходам, то это сбалансированный бюджет. Если предполагаемые расходы превышают доходы, то этот бюджет дефицитный. Бюджет, в котором доходы превышают расходы, будет иметь профицит. Если доходы превышают расходы, нужно исключить из планов ненужные покупки, чтобы сбалансировать бюджет.
Работа также помогла понять, что такое семейный бюджет, понять, из чего он формируется, какую помощь оказывает государство для его формирования, и помимо этого научиться правильно планировать свои расходы, не нанося ущерба семейному бюджету.
Соотношение доли трансфертных выплат и заработной платы в доходах населения играет важную роль в формировании экономического поведения человека и его рудной мотивации. Номинальный доход населения, как уже отмечалось, включает, помимо чистого дохода населения, и обязательные платежи.
Население производит обязательные платежи через финансовую систему в виде различных налогов и сборов. Через накопление налоговых платежей и сборов государство реализует свое право формировать часть своих ресурсов для последующей реализации социальной политики путем перераспределения средств, оказания помощи малоимущим гражданам. В целях защиты интересов малообеспеченных граждан и предотвращения снижения уровня благосостояния ниже максимально допустимого в этих конкретных условиях государство устанавливает пороговый минимум необлагаемого налогом дохода. В то же время для высоких доходов устанавливаются все более высокие налоговые ставки.
Присылайте задания в любое время дня и ночи в ➔
Официальный сайт Брильёновой Натальи Валерьевны преподавателя кафедры информатики и электроники Екатеринбургского государственного института.
Все авторские права на размещённые материалы сохранены за правообладателями этих материалов. Любое коммерческое и/или иное использование кроме предварительного ознакомления материалов сайта natalibrilenova.ru запрещено. Публикация и распространение размещённых материалов не преследует за собой коммерческой и/или любой другой выгоды.
Сайт предназначен для облегчения образовательного путешествия студентам очникам и заочникам по вопросам обучения . Наталья Брильёнова не предлагает и не оказывает товары и услуги.
В случае копирования материалов, указание web-ссылки на сайт natalibrilenova.ru обязательно.
Источник: natalibrilenova.ru
Выпиши 5 факторов влияющих на семейное потребление. приведи примеры действия каждого фактора.
1. Доход семьи ( Больше доход- больше потребление. и наоборот)
2. Привычки семьи ( Для увлечений нужно покупать оборудование)
3. Сбережения ( Если есть накопления- можно купить дорогостоящую вещь)
4 Культурный уровень ( Дополнительные расходы на культурный досуг и посещение мероприятий)
5. Количество членов в семье ( Чем больше людей, тем больше потребление)
- Сотрудничество
- Правила проекта
- Сообщить о проблеме
- Лицензионное соглашение
- Политика конфиденциальности
Чтобы вопрос опубликовался, войди или зарегистрируйся
Восстановление пароля
Если письма нет, проверь папку «Спам».
Чтобы вопрос опубликовался, войди или зарегистрируйся
Нужна регистрация на Учи.ру
«Ваш урок» теперь называется Учи.Ответы. Чтобы зайти на сайт, используй логин и пароль от Учи.ру. Если у тебя их нет, зарегистрируйся на платформе.
Источник: uchi.ru
Как вести семейный бюджет
Впервые эта статья вышла в июне 2020 г., поэтому в ней указаны траты 2020 года. Но принципы планирования, которые я использую, актуальны и в 2023 году.
Ведение семейного бюджета — хороший тренажер для воспитания финансовой дисциплины. Я расскажу, как вести семейный бюджет, чтобы понимать, на что уходят деньги, и как оптимизировать свои расходы.
Было время, когда мне пришлось ломать привычный ритм жизни, чтобы зарабатывать больше и при этом иметь свободный график. Не для того, чтобы спать до обеда. Просто вдруг в нашей семье из четырех человек — стало минус один. Пришлось адаптироваться к новой жизни одной с двумя маленькими детьми, разбираться с долгами и учиться планировать бюджет семьи заново.
Как проанализировать расходы
Как человек, далекий от экономического анализа, сначала я пошла неверным путем. Я просто свела в таблицу доходы и сопоставила их с ежемесячными расходами. Этот способ не сработал, потому что расходная часть семейного бюджета не была учтена полностью.
Большинство платежей я совершала безналом, поэтому было понятно, какие суммы на какую статью расходов потрачены. Но суммы были обобщенными. Некоторые расходы имели разовый характер, как визит к врачу или ремонт техники, а резервная статья на непредвиденные расходы их едва покрывала. Я не видела полной картины и не понимала, эффективно ли расходуются деньги.
Поэтому я решила собирать все чеки, квитанции, счета, в том числе электронные — теперь они складывались в коробку для детального учета расходов. Через месяц этого эксперимента я увидела, куда ушли деньги. Не стану описывать свою доску позора — у всех она разная. Но это было полезно понять: в тот месяц у меня были дополнительные доходы, которые были потрачены не туда, куда следовало.
В итоге баланс стал нулевым, это было достижение для того момента. Следующей задачей было выйти в плюс.
Как вести расходы и доходы
На первый взгляд не сразу ясно, зачем нужна таблица расходов и доходов семейного бюджета, если платежи каждый месяц одни и те же, а денег от записывания цифр больше не станет. Ведение бюджета мне помогло понять, от каких трат я могу отказаться, а какие — сократить. Это тренирует финансовую дисциплину и учит достигать целей, пусть сначала и небольших, как «выйти в ноль».
Чтобы вести бюджет грамотно, нужно определить статьи доходов и расходов. С доходами всё понятно — это зарплата, соцвыплаты, подработка и т. п. Основные статьи расходов семейного бюджета я разделила на четыре группы:
- Счета, по которым не стоит иметь долги — это кредиты, ипотека, займы, аренда жилья, коммуналка.
- Обязательные расходы, от которых нельзя отказаться: покупка продуктов, средств гигиены, расходы на здоровье, обучение, транспорт, бытовой ремонт, покупка сезонной одежды и обуви, обязательное страхование. К этой же группе относятся «Накопления». Эксперты рекомендуют откладывать не менее 10% от каждого дохода, но на начальном этапе можно и меньше. Это нужно, чтобы приобрести привычку накапливать вне зависимости от обстоятельств.
- Расходы второй ступени — развлечения, хобби, спорт, уход за собой, дополнительное образование, добровольное страхование, инвестирование. Этот список для всех индивидуален.
- Непредвиденные расходы — все, что не вошло в запланированный бюджет: от прорыва трубы до болезни домашнего питомца.
Чтобы свести общий бюджет, я пробовала готовые приложения, но они мне не подошли. Не потому, что плохи, а субъективно. В итоге таблица расходов и доходов семейного бюджета у меня заполняется в обычном Excel.
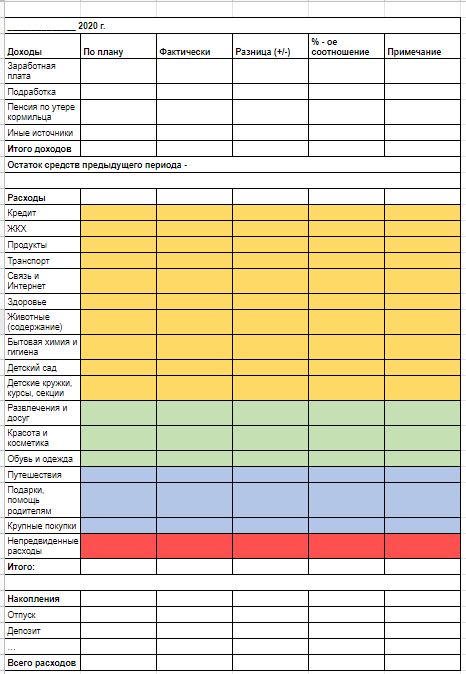
Так выглядит моя таблица для ведения семейного бюджета
Каждый месяц я подробно расписываю доходы и расходы в таблице, чтобы учесть все. В таблице есть графа «Примечание» — в нее я вношу уточняющую информацию и короткие задачи на следующий период по конкретной статье расходов, например, пояснение о перерасходе или о снижении лимита на конкретную категорию.
Обязательные расходы. Для удобства деньги, которые выделены на бытовые расходы, я делю на недели. Деньги для запланированных трат на текущую неделю я перевожу на отдельную карту, чтобы не потратить сверх лимита. Он складывается из стоимости расходов, которые запланированы на каждую неделю. Суммы по неделям получаются разные.
Например, семья из 3 человек тратит в месяц:
на продукты, еду животным, бытовую химию — 22 000 ₽
коммуналка — 5 500 ₽
транспорт и связь — 6 000 ₽
детский сад и доп. занятия детям — 10 000 ₽
сезонная обувь, одежда — 5 000 ₽
В первую неделю оплачивается кредит, коммуналка, продукты (заморозка, корм животным и длительное хранение) — 7 000 ₽, интернет и TV — 1 100 ₽, часть транспортных расходов — 1 000 ₽. Лимит на первую неделю — 24 600 ₽.
В последующие недели — расходов меньше, поэтому лимит на неделю ниже.
Списки расходов на неделю удобнее составлять заранее — я делаю это в пятницу вечером. Если за выходные «всплывает» что-то еще, есть время учесть это.
Непредвиденные расходы. Каждый месяц появляются забытые платежи: например, пришло время обязательного страхования или уплаты налогов. Чтобы их учесть, нужно планировать расходы наперед, чтобы перераспределять их по месяцам и не попасть в финансовую яму.
Бывают и неочевидные расходы: например, вы запланировали покупку посудомоечной машины, но это значит, что к стоимости добавятся услуги по установке и стоимость комплектующих для подключения. Или заключили договор с художественной школой и теперь каждый месяц докупаете расходники для занятий. Чтобы учесть эти траты, каждую новую статью бюджета нужно проверять на ее реальную стоимость.
Незапланированные доходы тоже случаются: вернули старый долг, начислили премию или появилась разовая подработка. Эти «лишние» деньги не нужно учитывать в текущем периоде — лучше перенести их на следующий период, чтобы не выйти за рамки запланированного бюджета и исключить риск необдуманных покупок. Исключение составляют долги и просрочки по платежам — их нужно закрывать как можно быстрее, чтобы не пришлось платить пени и штрафы.
Оптимизация расходов
В идеале доходная часть должна превышать расходы даже с учетом плановых накоплений. При дефиците бюджета стоит рассмотреть варианты экономии, но она не должна превращаться в тотальное самоограничение. Нельзя чрезмерно экономить на питании, здоровье и на том, что дарит радость семье.
Если денег не хватает, нужно искать способы увеличения доходов, но это обычно случается не сразу. Поэтому при анализе расходов рассмотрите варианты оптимизации, например, если есть основания, оформите субсидию на коммуналку, пособия на детей и по безработице, рефинансируйте кредит.
После эксперимента с обувной коробкой я изменила тариф у интернет-провайдера, нашла ошибки в платежке за коммуналку и сделала перерасчет, провела ревизию «домохозяйства», включая разбор одежды и обуви, отказалась от спонтанных мелких трат.
Как накапливать
Чтобы успешно накапливать, нужна цель, например, построить дом, купить машину или организовать себе необычное путешествие.
У меня было время, когда в условиях дефицита бюджета мне не хотелось откладывать деньги. Разумнее казалось улучшить качество жизни прямо сейчас. Потом я поняла, что моя цель — это спокойствие, то есть финансовая подушка. Это дает уверенность в том, что если что-то случится, то будет время принять взвешенное решение, а не действовать спонтанно.
Что показала самоизоляция
Самоизоляция в 2020 году многих научила жить иначе. Доходы упали, расходы вынужденно снизились. Это подходящее время, чтобы понять, за счет чего — какие статьи расходов позволили сэкономить, и сделать выводы, как правильно вести учет. Из очевидных:
- мы стали меньше тратить на транспорт;
- продукты покупали бегом и по списку, чтобы сократить время пребывания в магазине;
- не тратили деньги на развлечения: не ходили в театр, гости, не «веселили» детей;
- экономили на сфере услуг: не ходили в парикмахерскую, фитнес.
Вряд ли кто-то почувствует себя счастливее от экономии на парикмахере. Но суть в том, что пандемия дала возможность понять, как мы тратили деньги до этого и как стали тратить в условиях ограничений.
Что запомнить
- Прежде чем начать планирование и вести семейный бюджет, проанализируйте доходы и расходы на предмет их целесообразности и стоимости, попробуйте рассчитать бюджет своей семьи на месяц.
- При ведении бюджета подробно расписывайте статьи расходов, чтобы иметь возможность учесть все возможные траты. Это позволит понять, где был перерасход или экономия.
- Даже при скромном бюджете заведите статью расходов «Накопления». Важно иметь цель, сформировать привычку и не расходовать эту статью на текущие нужды.
- При внесении в бюджет новой статьи расходов правильно оценивайте ее стоимость: будут ли сопутствующие расходы, возможно ли распределение оплаты на несколько периодов.
- Незапланированные доходы не нужно учитывать в текущем периоде, бюджет на который уже сформирован. «Лишние» деньги лучше переносить на следующий период.
Источник: www.raiffeisen-media.ru