
Выплата ипотеки занимает достаточно продолжительное время. Но полный расчет с банком – еще не последний шаг к закрытию сделки. Существует еще множество формальностей, которые нужно соблюсти, чтобы вывести квартиру из залога и забыть о долгосрочных займах. О шагах, которые вам необходимо совершить, чтобы полностью закрыть ипотечный кредит, подробно расскажет Выберу.ру.
Совершение последнего платежа по кредиту
Задолженность погашается в соответствии с установленным банком графиком. Вы можете как следовать ему, внося на счет ровно столько, сколько прописано в договоре, а можете погасить займ досрочно – и вносить больше, чем предусмотрено договором. Однако об этом предварительно стоит уведомить кредитора — либо в отделении, написав соответствующее заявление, либо позвонив в колл-центр организации. Тогда организация будет автоматически производить перерасчет в вашу пользу.
Справка должна обязательно указывать дату последнего взноса, номер кредитного договора и номер его заключения, а также ФИО заемщика, дату выдачи и информацию о подписавших бумагу лицах. Наконец, в ней должны быть фраза, подтверждающая, что у банка нет претензий к клиенту, а ссуда полностью погашена.
Что делать после погашения ипотеки? #недвижимость
Возврат закладной
Дом или квартира передаются в залог банка, и это подтверждает закладная – ценная бумага, которая регулирует отношения между заемщиком и кредитором. В ней прописаны основные условия займа, а значит, что при выявлении разночтений в договоре преимущество будет именно у закладной. Поэтому к оформлению этого документа необходимо подходить с особенной осторожностью.
Ипотека может быть оформлена как с гарантией, так и без нее. На самом деле эта ценная бумага нужна в основном финансовой организации, так как именно она потребуется для перезалога или продажи квартиры другой организации в случае, если вы не будете справляться с долговыми обязательствами.
После того, как вы закрыли ссуду, банк обязан передать вам оригинал закладной с отметкой об исполнении долговых обязательств и отсутствии к вам претензий со стороны кредитора. Также обязательно должна стоять дата внесения последнего платежа и его точная сумма.
Снятие обременения с недвижимости
Следующий шаг – погашение регистрационной записи об ипотечном кредите.
После того, как все необходимые документы будут переданы в Росреестр, обременение с недвижимости будет снято, а бывший заемщик станет его полноправным владельцем и сможет совершать любые операции с имуществом – продажу, дарение и т. д.
Погашение регистрационной записи, как правило, занимает около 3−5 рабочих дней, а вся информация о состоянии вашего дела будет находится на сайте органа регистрации в свободном доступе.
Как снять обременение с квартиры после погашения ипотеки?
Возмещение страховой выплаты
Ипотека полностью завершается после того, как вы снимите обременение с недвижимости – ваши отношения с банком заканчиваются, а квартира переходит в полное ваше распоряжение. Однако на этом можно не останавливаться и получить часть страховых выплат, если ни один из приведенных в вашей страховке случаев не наступил.
Как правило, просьбы о возврате неиспользованных средств удовлетворяются в 99% случаев. Однако всю зависит от страховой компании и условий соглашения, заключенного вами. Поэтому перед обращением в СК прочитайте свой договор. В нем не должно быть пункта, запрещающего возврат неиспользованных средств.
При положительном исходе договор будет расторгнут сразу же, а вы вскоре получите деньги. Если же СК отказывается совершать возврат, то придется обратиться в суд.

Выделение долей при использовании материнского капитала
Родители, имеющие 2 и более детей могут получить материнский капитал и направить его на погашение части ипотечного кредита или на первоначальный взнос.
Соглашение составляется таким образом, что в будущем можно уменьшить или перераспределить доли в случае рождения детей в будущем. При этом закон не оговаривает размер долей и никак не регулирует этот момент. Поэтому вам нужно отталкиваться от действующих норм площади на одного человека. На сегодняшний день норма составляет 12 квадратных метров на человека.
Операция осуществляется в Росреестре. После принятия решения каждый участник получит свое свидетельство с указанием размера доли.
Заключение
Ипотека – очень сложный по структуре кредит. Она погашена только после того, как вы вернули полную сумму и вывели квартиру из-под залога, а для этого нужно обратиться в организацию, в которой вы оформили ипотечный займ, и подписать несколько важных документов. Однако если вы заранее подготовитесь к этой операции, она не составит большого труда – а в результате вы надолго забудете про визиты в банк.
Снятие обременения по ипотеке
Что такое обременение по ипотеке?
Обременение по банковской ипотеке – это наложенные в силу договора ограничения на право собственности.
Ограничения определяются Гражданским кодексом, ФЗ№ 102 и условиями соглашения с банком. Недвижимость, находящуюся под залогом, нельзя обменивать, дарить, продавать и, в некоторых случаях, сдавать в найм без официального согласия залогодержателя.
Обременение банк накладывает после покупки клиентом жилья на кредитные средства. Основанием для этого является договор. Приобретаемый объект, по условиям документа, на весь срок выплаты долга передается в залог банку в качестве обеспечения клиентом его финансовых обязательств.

Данные о том, что объект находится под ограничениями, заносятся в единую базу недвижимости Росреестра. Обычно процедуру регистрации ипотеки проводят сразу в день заключения соглашения с финансовым учреждением.
Когда можно снять обременение с квартиры по ипотеке?
Освободить объект недвижимости от ограничений можно только в том случае, когда банк не имеет финансовых претензий к собственнику жилплощади. Иными словами, снятие обременения с квартиры по ипотеке возможно лишь после возврата кредита с процентам в полном объеме. Причем внесение последнего платежа может быть как по графику, так и досрочно.
Росреестр погашает запись о наложении ограничений на основании одного из предоставленных документов:
В случае отсутствия каких-либо претензий и судебных разбирательств документом, на основании которого собственник может погасить запись о залоге, является заявление, написанное лично им и представителем банка, и закладная. Начать процедуру можно уже на следующий день после внесения последнего платежа.
Условия снятия обременения по ипотеке
Для снятия обременения с залогового жилья существует стандартная процедура. Предусмотрена возможность оформления документов с помощью местного МФЦ, и, тем не менее, отдельные сложность все же иногда возникают.
Случается, что проценты (особенно при досрочном погашении долга) рассчитываются неправильно и на кредитном счете остается минимальная сумма долга. Постепенно на эту небольшую сумму начисляются пени и штрафы, в результате чего добросовестный плательщик превращается в должника.
Банковское учреждение должно передать заемщику официальные бумаги, которые подтвердят то, что кредитополучатель оплатил всю сумму ипотеки и договор закрыт. Эта справка нужна для того, чтобы МФЦ передал бумаги о снятии обременения, нужный для внесения записи в ЕГРП.
Срок снятия обременения по ипотеке
В соответствии со ст. 25 ФЗ №264, снятие обременения по ипотеке Росреестр проводит в течение 3 рабочих дней с момента подачи собственником документов.
Если бумаги подавались через МФЦ, то процесс может затянуться на 1-2 дня, так как центру потребуется дополнительное время на пересылку документов.
Срок увеличится до 5 рабочих дней, если собственник хочет снять обременение по ипотеке на объект, приобретенный по долевому строительству.
Некоторые финансовые учреждения самостоятельно проводят данную процедуру. Но в этом случае сроки будут затянуты до 3-4 недель.
Какие нужны документы для снятия обременения?
После внесения последнего платежа по ипотечному кредиту, гражданин должен обратиться в банк, для получения документа подтверждающего полную выплату долга. Специалист по ипотечному кредитованию консультирует по процедуре снятия обременения.
Требуется собрать документы, согласно следующему перечню:
Чтобы получить письмо из банка, нужно подать следующее заявление:
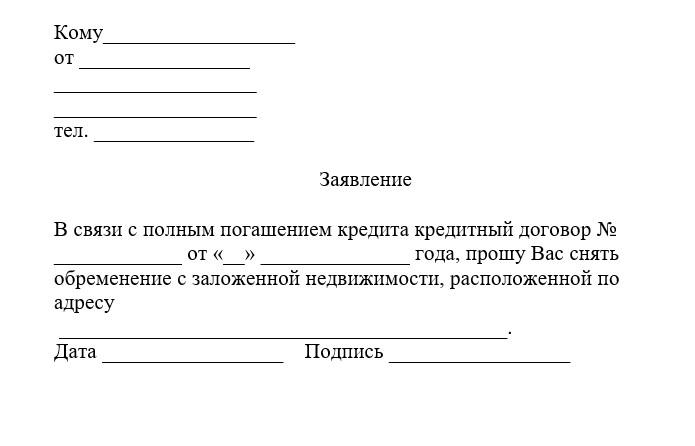
Образец заявления на снятие обременения
Заявление
Что потребуется указать:
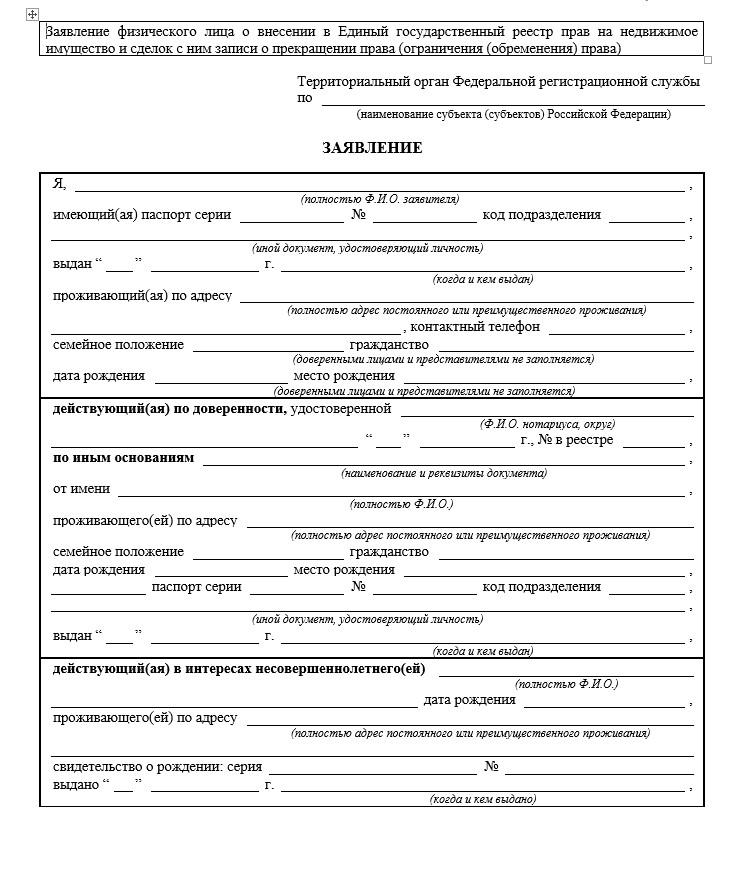
Образец заявления в Росеестр на снятие обременения
Бланк заявления можно запросить в банке или в регистрирующем органе. Документ должен быть заверен финансовым учреждением. Если у квартиры несколько собственников, то заявление должен написать каждый из них.
Заявление может не потребоваться, если банком была оформлена закладная. В этом случае в качестве документа-основания в Росеестр можно подать закладную с печатью банка и отметкой о том, что кредит погашен и финансовое учреждение не имеет финансовых претензий к заемщику.
Госпошлина
Снятие с квартиры ограничений требует внесение изменений в реестр недвижимости.
Выписку на бумажном носителе можно заказать через МФЦ — госпошлина составляет 460 рублей.
Выписка из ЕГРН в электронном виде обойдется дешевле, госпошлина за эту услугу составляет — 290 рублей.
Повторное Свидетельство о государственной регистрации права не выдается
Следует учитывать, что оплачивать пошлину потребуется каждому участнику процедуры.
Новый документ оформлять не обязательно, так как по закону и фактически объект недвижимости после процедуры снятия ограничений уже становится свободным от прав третьих лиц. Однако в старом документе о праве владения будет значиться запись о залоге. Если собственник хочет получить бумагу без этой записи, то может заказать свидетельство. Правоустанавливающий документ подготавливается в течение 10-14 дней.
Способы подачи заявления
Существует несколько вариантов подачи бумаг и заявления.
Через регистрационную палату
В Росреестр можно обратиться как лично, так и дистанционно, отправив документы по почте. Порядок прохождения процедуры следующий:
Рекомендации ипотечным заёмщикам при обслуживании кредита
Если вы уже взяли у нас ипотеку и у вас возникла необходимость получения от банка согласия на перепланировку/ аренду/ регистрацию или вы хотите направить в банк комплект документов для оформления закладной, то вы можете воспользоваться размещёнными ниже памятками и типовыми формами заявлений. вам достаточно нажать на кнопку и приложить копии необходимых документов. Не забудьте указать ваши контактные данные для связи.
Для погашения кредита необходимо обеспечить наличие суммы платежа на карточном/текущем счёте в указанную дату. Сумму, номер счёта и дату погашения вы можете посмотреть в вашем экземпляре кредитного договора, графика платежей или воспользоваться ВТБ Онлайн.
Вы можете осуществить полное или частичное досрочное погашение кредита, которое может быть произведено в любой рабочий день, с соблюдением условия о предварительном уведомлении. По кредитным договорам, по которым Банк ВТБ (ПАО) является первичным кредитором, возможна подача распоряжения на досрочное погашение в ВТБ Онлайн.
После осуществления досрочного погашения по кредиту банк производит перерасчёт ежемесячного аннуитетного платежа или окончательного срока возврата кредита (в соответствии с выбранным вами вариантом). Получить график платежей (включая последний платёж), учитывающий новый остаток ссудной задолженности и новый срок кредита, можно в ВТБ Онлайн или обратившись в любой офис банка.
Банк России с 1 января 2016 года приравнял значение ставки рефинансирования к значению ключевой ставки Банка России (Указание Банка России от 11.12.2015 № 3894-У «О ставке рефинансирования Банка России и ключевой ставке Банка России»). С 1 января 2016 года Банк России также прекращает самостоятельное котирование ставки рефинансирования. Последующее изменение Банком России ключевой ставки будет приравниваться к аналогичному изменению ставки рефинансирования.
В соответствии с условиями кредитного договора, по ипотечным кредитам в рублях с переменными и комбинированными процентными ставками ставка рефинансирования Банка России является базовым значением для определения уровня процентной ставки по договору.
Таким образом, по кредитным договорам, по которым срок моратория на периодический пересмотр процентной ставки истёк, пересчёт процентной ставки будет производиться в соответствии с действующими условиями. В связи с этим просим вас заблаговременно планировать необходимость погашения кредита в соответствии с новым размером платежа.
Для получения информации о размере нового платежа, вы можете пользоваться интернет-банком.
Для получения нового графика платежей после его пересмотра вам необходимо обратиться в ипотечный центр ВТБ.
Обращаем ваше внимание, что Банк ВТБ (ПАО) предлагает желающим произвести рефинансирование кредитов с переменными и комбинированными процентными ставками.
Подробную информацию вы сможете получить в отделении банка или по телефону 8 (800) 100-24-24.
После полного погашения ипотечного кредита необходимо снять обременение с предмета ипотеки, чтобы вы могли свободно распоряжаться своей собственностью.
1. Банк самостоятельно снимает обременение с предмета ипотеки:
Сканированные копии/электронные образы документов необходимо направить посредством электронной почты:
Адресат выбирается в зависимости от принадлежности вашего города к федеральному округу:
Правила оформления письма:
О факте приема документов вы будете уведомлены посредством электронной почты.
Срок снятия обременения — 30 календарных дней с момента получения банком всех указанных выше документов. По факту снятия обременения банк направит вам СМС.
2. Если ипотечный кредит оформлен на приобретение готового жилья, необходимо заказать в банке закладную обратившись:
В течение 30 календарных дней с момента обращения банком будет подготовлен необходимый пакет документов для целей погашения регистрационной записи об ипотеке:
О факте подготовки пакета документов вы будете проинформированы посредством СМС-уведомления.
Для снятия обременения с предмета ипотеки вам необходимо обратиться в МФЦ Адрес и режим работы можно уточнить на официальном сайте МФЦ с полученным в банке пакетом документов. Прекращение регистрационной записи об ипотеке происходит в течение 3 рабочих дней с момента обращения.
Пожалуйста, учитывайте указанные выше сроки по снятию обременения при планировании сделок с недвижимостью, находящейся в залоге у банка.
Проверить наличие обременения на предмете ипотеки вы можете:
Обременение после погашения ипотеки ВТБ 24: как снять с квартиры? Основные правила и важные нюансы
На время, пока заемщик не выплатил всю задолженность по ипотеке, на недвижимость накладывается обременение. Оно не позволяет ни продать, ни обменять, ни подарить недвижимость — или сделать любое иное отчуждение прав на нее. В связи с этим заемщики практически сразу после выплаты всей задолженности стремятся быстро и успешно снять обременение.
Но как это сделать правильно, какие нужны документы и в какие сроки снимут обременение — на эти вопросы далеко не все бывшие заемщики знают ответы. В настоящей статье мы постараемся прояснить ситуацию и разобраться, как снять обременение с квартиры после погашения ипотеки.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Составление заявления
Образец документа можно взять в банке-кредиторе, или в регистрирующем органе (Росреестре). Заявление о снятии обременения в обязательном порядке должно быть составлено еще перед подачей документов. Более того, документ должен быть подписан владельцем недвижимости и уполномоченным сотрудником ВТБ-24, на заявлении должна присутствовать официальная печать банка.
В бумаге должны быть следующие сведения:
Процедура снятия с квартиры после полной оплаты
В самом начале процедуры бывшему заемщику нужно явиться в банк и получить закладную с отметкой о полном погашении задолженности — ВТБ-24, как и другие банки, выдает ее сразу при личном обращении клиента в отделение, но только в том случае, если в базе банка имеются данные о погашенном долге. Там же составляется и заверяется сотрудниками банка заявление о снятии обременения. Клиенту нужно также получить справку по форме банка о полном исполнении обязательств и об отсутствии претензий.
После получения данных бумаг заявителю необходимо составить полный пакет документов, необходимый для снятия обременения. Он состоит из:
После сбора бумаг собственники квартиры приносят весь пакет документов в МФЦ или в территориальный орган Росреестра (о том, как проходит процедура по снятию обременения по ипотеке в Росреестре, МФЦ и Госуслугах и какие документы для этого нужны, можно узнать здесь). Необходимо отдельно обратить внимание, что, если в процедуре отсутствуют доверенности третьим лицам, подавать документы нужно лично всем собственникам жилья, в противном случае Росреестр может не принять документы — отсутствие одного из собственников может расцениваться как отказ или несогласие с проведением процедуры.
Процедура снятия без оформления закладной
Процесс в таком случае значительно усложняется: если бы заявитель попытался снять обременение в стандартном порядке, но при этом не предъявив Росреестру закладную, ему бы попросту отказали в завершении процедуры.
Для успешного процесса еще перед походом в Росреестр, на этапе получения бумаг в отделении ВТБ-24, клиенту нужно уведомить банк о сложившейся ситуации. Может быть два выхода из ситуации:
И в первом, и во втором случае предоставление закладной не требуется. Больше никаких отличий в процедуре и в составе документов нет, если сравнивать со стандартным порядком действий.
Сроки
В соответствии с п.1 ст. 25 Федерального закона ФЗ №102, срок, в течение которого территориальные органы обязаны вынести решение по снятию обременения с недвижимости, составляет три рабочих дня с момента подачи заявления о снятии обременения.
Если документы подавались во Многофункциональный Центр (МФЦ), срок увеличивается до пяти рабочих дней.
Отличия для разных типов недвижимости
Разница в документах и процедуре между разными типами недвижимости минимальна. Мы рассмотрели стандартную процедуру снятия обременения с квартиры (см. выше). Если объектом ипотеки был дом с землей или земельный участок, Росреестр может дополнительно запросить выписку из районной администрации, указывающую на отсутствие под участком общественно важных объектов — канализационных труб, водных путей сообщения и так далее.
Но совсем необязательно, что Росреестр затребует данный документ: как правило, подобное требование возникает в том случае, если с предоставленными документами об участке что-то не в порядке (например, в ипотечном договоре указана подозрительно низкая оценочная стоимость).
Во всем остальном отличий нет. Как можно заметить, снятие обременения по сути не является тяжелой или требующей большого количества времени процедурой. На самом деле, если с самого начала знать, что делать, процесс не затягивается и занимает максимум 5-7 рабочих дней, а чаще и того меньше. Именно поэтому гражданину нужно юридически быть подкованным, т. к. только это является гарантом успешности и скорости проведения операции.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
8 (800) 350-29-87 (Москва)
8 (800) 350-29-87 (Санкт-Петербург)
Как проходит снятие обременения с квартиры по ипотеке
При оформлении ипотечного кредита банк всегда накладывает обременение на недвижимость, которая остается в залоге. Таким образом кредитор защищает себя на случай просрочек. Но если ипотека выплачена, заемщику нужно снять обременение.
Как проходит снятие обременения с квартиры по ипотеке, как вообще завершить выплату жилищного кредита правильно. Каждый банк предлагает свой алгоритм действий, поэтому Бробанк.ру расскажет о получении закладной от ведущих ипотечных банков РФ.
Зачем банк накладывает обременение
Это обязательное условие оформления любого ипотечного кредита. Ипотека — крупная ссуда, которая выдается по самым низким ставкам на рынке. Банк не может заложить риски невозврата в ставку, поэтому для собственной безопасности берет имущество в залог.
Залогом может быть:
Вне зависимости от вида залога после оформления ипотеки и подписания договора сделка заключается в Росреестре. При этом банк накладывает обременение, составляя закладную. Продать или подарить заложенное имущество невозможно — сделка не пройдет регистрацию.
Если заемщик перестает выплачивать ипотеку, банк начнет процесс изъятия заложенной недвижимости. Препятствий на пути к этому нет. Суд вынесет решение о выселении даже при наличии прописанных детей.
Ограничения, которые дает обременение на квартиру
Факт того, что ипотека служит залогом, предполагает некоторые ограничения. Поэтому заемщики и стремятся снять обременение после ипотеки как можно быстрее, чтобы полноправно распоряжаться имуществом.
В целом, заемщик несмотря на залог становится собственником, именно он будет значиться в выписке из ЕГРН. Он может жить в квартире, делать ремонт, прописывать близких родственников.
Все ограничения и обязанности отражаются в кредитном договоре, вот некоторые самые интересные:
Это примерный перечень ограничений и требований, которые выставляют банки к заложенным объектам и их собственникам. В каждом банке условия и сам перечень могут быть разными.
Закрытие ипотечного кредита
Он может быть закрыт полностью по плану или путем полного досрочного погашения. Во втором случае нужно предварительно узнать сумму, подать заявление в банк по установленному им алгоритмом и ждать, когда деньги уйдут со счета.
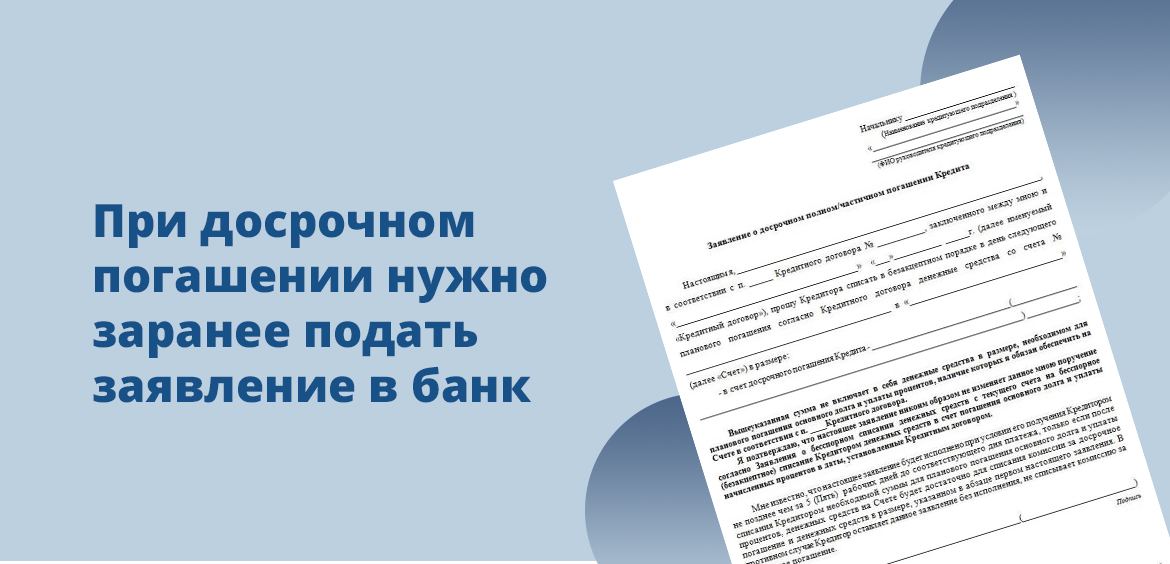
Если настал тот момент, когда вы вносите последний платеж по ипотеке, его сумму увидите в банкинге и оплатите стандартным образом. После списания средств, то есть на следующий день после даты оплаты нужно обратиться в банк по горячей линии или посетить офис. Цель — убедиться, что обязательства выполнены и получить информацию о том, как как снять обременение после ипотеки.
Снятие обременения в Сбербанке
Именно Сбер — безусловный лидер в области ипотечного кредитования в России. В нем оформляет ссуду чуть ли не каждый заемщик. Поэтому рассмотрим отдельно процедуру этого банка.
И радует то, что Сбербанк максимально упростил процедуру для заемщика. Клиенту не нужно никуда идти и подавать заявление, банк делает все самостоятельно. Как проходит снятие обременения по ипотеке Сбербанка:
Если заемщик сменил указанный в банке номер телефона, уведомления до него просто не дойдут. В этом случае обратитесь на горячую линию по номеру 900 и замените номер.
Снятие обременения в ВТБ
Второе место по объему выдачи ипотечных кредитов принадлежит банку ВТБ, поэтому предложенный им алгоритм действий тоже рассмотрим. Как именно действовать — это зависит от способа наложения обременения, с закладной оно проводилось или нет.
Если закладная не оформлялась, тогда процедура будет упрощенной, как в Сбербанке. То есть в течение 30 дней банк сам снимет обременение и уведомит об этом заемщика по СМС.
Без закладной ВТБ выдает только ипотеки на покупку строящихся объектов. То есть в случае, когда объект еще не достроен, а ипотека уже закрыта.
Чаще всего клиенты ВТБ оформляют стандартную ипотеку с составлением закладной. В этом случае банк предлагает такой алгоритм действий:
При снятии обременения с ипотечной недвижимости в МФЦ должны присутствовать все собственники.
Стандартная процедура
За точным алгоритмом действий обратитесь в свой банк по телефону горячей линии. Каждый предлагает свой способ. Рассмотрим тот, что применяется чаще всего:
С начала 2018 года банки могут оформлять электронные закладные. Если у вас составлена именно такая, снять обременение с квартиры после погашения ипотеки будет проще — банк сам аннулирует ее через интернет.
Как узнать, снято ли обременение
Если снятие проводится через МФЦ, после выполнения услуги собственник получает соответствующую справку. Она и доказывает то, что услуга выполнена.
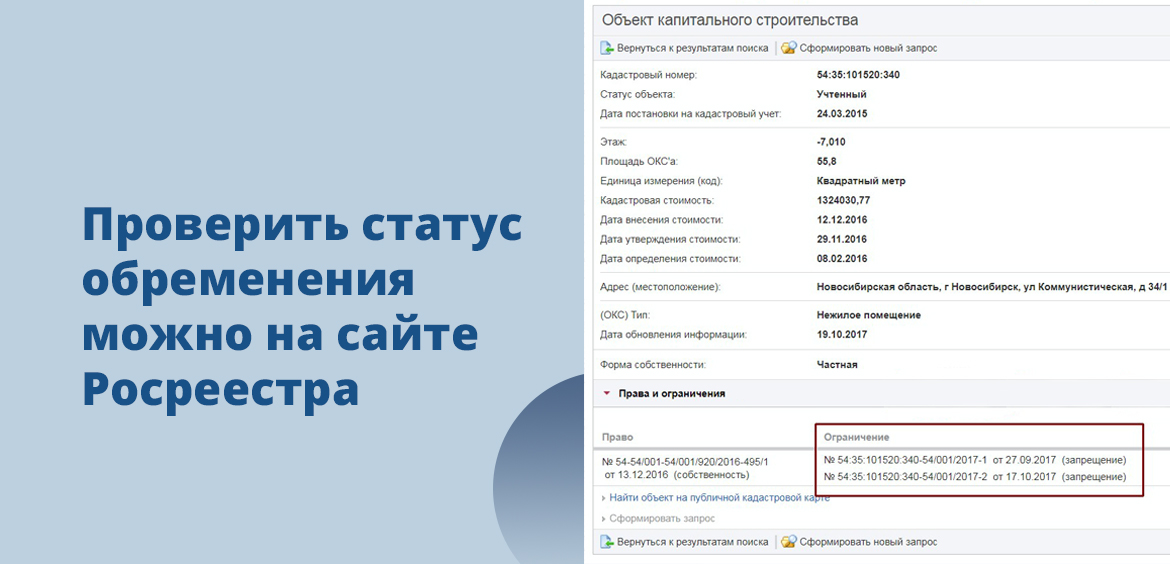
Если снятие проводится удаленно, или просто не хочется иди куда-то за справкой, можете просто запросить информацию на сайте Росреестра. Заполняете форму, отправляете запрос и ждете ответ.
Источник: historyclothing.ru
Документы для погашения ипотеки
Как известно, стать полноценным владельцем недвижимости, приобретенной с привлечением заемных средств, можно только полностью погасив задолженность перед финансовой организацией. До этого момента объект находится в залоге и на него наложено обременение. Оно не позволит продать, подарить или повторно заложить данную квартиру. Какие документы нужны для погашения ипотеки и приобретения статуса полноправного владельца?
Недвижимость с обременением — как изменить статус
Регистрация договора залога в Росреестре – неотъемлемый этап получения заемных средств на покупку квартиры и другой недвижимости. Если вы закрыли кредит и теперь планируется продажа квартир срочно с целью вложить их в следующую покупку – следует помнить, что предварительно нужно снять обременение. Документы для погашения ипотеки формирует банк, подтверждая тем самым завершение договорных отношений. Данные бумаги, представленные в Росреестре, являются основанием для изменения правового статуса объекта.
Как закрыть ипотеку в банке
После внесения остатка задолженности следует сразу запустить процедуру закрытия ипотечного займа, чтобы получить документы для погашения ипотеки в кратчайшие сроки. Основной бумагой является выписка с балансом кредитного счета. В некоторых случаях можно обнаружить, что начисленные проценты стали причиной того, что кредит не погашен полностью.
В этом случае следует внести остаток средств и запросить выписку заново. Второе основание – справка о закрытии долга и отсутствии претензий по форме банка с печатью организации. Имея ее на руках, можно готовить заявление о погашении ипотеки для государственной регистрации. В ряде банков существует процедура подготовки пакета бумаг на возмездной основе. Это касается случаев предоставления расширенного пакета подтверждающих справок и выписок.
Как снять обременение с объекта
- Заявление на снятие обременения с объекта;
- Копии уставных документов кредитной организации, заверенные нотариально;
- Свидетельство о собственности и документ-основание;
- Выписка с кредитного счета;
- Справка об отсутствии задолженности.
В некоторых случаях заемщик и кредитор могут подать совместное заявление, на основании которого будет снято обременение. Госпошлина за процедуру снятия обременения не взимается.
Источник: domell.ru
Наконец-то выплатили ипотеку, что делать дальше? Пошаговая инструкция и возможные сложности


Не все знают, что внесение последнего платежа по ипотеке еще не означает, что квартира полностью перейдет в собственность заемщика. После закрытия ипотеки необходимо как можно быстрее предпринять еще несколько действий. Рассмотрим, что надо делать после погашения ипотеки, чтобы избежать штрафных санкций, быстро избавиться от обременения и стать полноправным владельцем своей квартиры.
Что нужно, чтобы оформить квартиру в собственность в связи с закрытием ипотечного кредита?
Внесение последнего платежа по ипотеке позволяет заемщику завершить действие кредитного договора и получить закладную на жилплощадь. Снятие обременения происходит в несколько этапов:
- Обращение в банк. После погашения ссуды нужно получить в банке закладную и документ с отметкой о том, что кредитор не имеет претензий к клиенту, так как он исполнил свои финансовые обязательства.
- Получение выписки со счета. В банке нужно потребовать выписку по счету, доказывающую погашение кредита. Это делается для подстраховки, чтобы впоследствии между кредитором и клиентом не возникало разногласий.
- Обращение в регистрирующий орган. С полученными бумагами владельцу ипотечной квартиры нужно обратиться в Росреестр.
- В базу Росреестра заносятся данные о том, квартира полностью свободна от обременения. По желанию владелец квартиры может заказать новое свидетельство на жилплощадь без отметки о том, что квартира находится под залогом у банка.


Когда снова можно взять ипотеку?
Закон не запрещает оформление ипотечного кредита даже во время действия уже имеющегося. Весь вопрос в том, есть ли у претендента достаточные финансовые возможности для погашения двух ипотек. Речь идет только об официальном и законном доходе.
Если заемщик имеет хорошую репутацию в банковской сфере, получает приличную зарплату, может внести требуемую сумму в качестве первоначального взноса, он может взять вторую ипотеку или повторную сразу после погашения первой.
Участие в специальных льготных программах исключает возможность претендовать повторно
. Так как получив жилье по льготной программе единожды — человек или семья лишается статуса нуждающегося.
Важно знать, что прекращение долговых обязательств необходимо закрепить официальными документами. Все этапы носят заявительный характер и не производятся автоматически.
Как поступить дальше, если выплатили долг досрочно?
При намерении погасить ипотеку досрочно, заемщику нужно уведомить об этом банк заявлением. Чтобы не допустить ошибки при внесении последнего платежа, рекомендуется уточнить обо всех деталях досрочного погашения у ипотечного менеджера. Сотрудник банка пересчитает остаток суммы и установит платеж, который потребуется внести.
После уплаты средств заемщику нужно взять в банке справку о прекращении финансовых обязательств и расторжении ипотечного соглашения. Далее остается только снять обременение с квартиры в Росреестре.
Можно ли вернуть страховку
После всех приятных хлопот по завершению такой серьезной и затратной сделки как жилищный кредит каждый ипотечник хотел бы вернуть деньги, потраченные на страховой полис, тем более, если за время действия договора страховой случай не произошёл.
Общего решения вопроса не существует: многое будет зависеть от условий договора, политики страховой компании, особенностей исполнения клиентом своих обязательств.
Практика показала, что страховку реально вернуть лишь после досрочного погашения жилищного кредита, когда сумма полиса за всё время действия договора оплачивается сразу.
Когда кредит выплачивают до срока, можно попытаться вернуть деньги на неиспользованное время, указанное в договоре страхования. Договор расторгают и остаток средств возвращают. В других ситуациях страховые компании претензии не удовлетворяют.
Как видим, закрыть ипотечный кредит означает не только полностью погасить задолженность, но и взять закладную с отметкой, снять обременение с жилья в Росреестре, получить выписку из ЕГРП, выделить детям доли (при использовании материнского капитала). Не затягивайте с такими формальностями, чтобы не упустить что-то важное.
Уведомление банка о погашении
После того,как выплачена вся ипотека, нужно пойти в банк и подать заявление на получение закладной снятие обременения. В заявлении нужно указать:
- ФИО заявителя;
- адрес объекта недвижимости;
- номер кредитного договора и сумму;
- прошение о снятии обременения в связи с исполнением финансовых обязательств и о выдаче закладной на квартиру.
Заявление рассматривается в среднем порядка 14 дней, после чего заемщику выдается закладная и письмо, подтверждающее снятие с него финансовых обязательств. Согласно п. 2 ст. 17 ФЗ «Об ипотеке», кредитор обязан незамедлительно отдать закладную заемщику при исполнении им обязательств по договору.
Что такое закладная и для чего она нужна

Закладная – очень серьезный документ при оформлении ипотеки! Хотя многие заемщики недооценивают его важность. Этот документ выступает в качестве обеспечения ипотечного кредита, «подстраховка» для банка. Чаще всего суммы в ипотечных договорах фигурируют немалые, да и срок не один год.
И если у заемщика наступают определенные обстоятельства, мешающие выплате ипотеки (потеря работы, ухудшение здоровья, снижение дохода), банк может прибегнуть к закладной с целью распоряжения имуществом. Самый распространенный вариант – банковская организация продает недвижимость (объект залога) и возвращает свои денежные средства, выданные ранее по ипотечному договору.
Для чего нужна закладная на квартиру?
Заемщику оформление залога может открыть доступ к более выгодным условиям кредитования. Банк, в свою очередь, защищает себя от риска невозврата кредита. Кстати, законом не возбраняется возможность продажи закладных другим банкам – в этом случае кредитная организация не только в полной мере возвращает свои денежные средства, но и чаще всего зарабатывает дополнительные деньги.
Снятие обременения: самостоятельно или через посредников?
Вся процедура может занять массу времени. Сбор документов, ожидание готовности бумаг, посещение банка и регистрирующего органа – эти этапы оформления потребуют сил и терпения. Те, кто не хочет тратить время на бумажную волокиту, могут обратиться к юристам или риэлторам, предоставляющим такие услуги.
Для того, чтобы закрыть кредитный договор через посредников потребуется оформление доверенности у нотариуса.
На основании этого документа специалист сможет предоставлять интересы владельца недвижимости в банке и в регистрирующем органе. Он подготовит все документы и проведет необходимые процедуры по снятию обременения с квартиры.
Как может использоваться банком

Банковские организации заинтересованы в залоговых сделках. И не только потому, что вместе с закладной получают гарантию на возврат выданных кредитных средств. Этот документ позволяет банковской организации заработать дополнительные средства – и это вполне законно.
Направления использования закладной:
- продажа залога;
- частичная переуступка прав;
- обмен закладными.
Помимо этого, банковские организации могут выпускать эмиссионные ценные бумаги с обеспечением в виде залога. Причем банк не обязан запрашивать разрешение заемщика, достаточно отправить ему уведомление о направлении использования.
Продажа залога (частичная и полная)
Частичная переуступка закладной.
Сторонами договора при такой сделке выступают банковские учреждения. Банк-залогодержатель, с целью привлечения финансовых средств, может продать часть долга по ипотеке другому банку. На заемщике это никак не отразится – он будет продолжать выплачивать кредит по тем же реквизитам, но деньги банк будет переводить на счет организации, перекупившей закладную.
Полная продажа закладной.
Реже банки идут на полную переуступку прав на закладную, и залог переходит в распоряжение к другому банку. Для совершения этой операции согласие заемщика так же не требуется – ему просто сообщают о перепродаже письмом или лично в офисе банка. Для ипотечных заемщиков «полная переуступка прав на закладную» звучит устрашающе – они опасаются изменений в договоре в сторону увеличения кредитного бремени. На деле опасаться не стоит. Для клиента изменятся только реквизиты счета для перевода ежемесячных платежей, и других изменений в кредитном договоре не будет.
Обмен
Законом предусмотрена возможность не только продажи закладной, но и обмена – кредитные организации обмениваются между собой залоговым имуществом. В сделке могут принимать участие и физические лица. Если требуется доплата, одна из сторон вносит ее на расчетный счет другой. Для заемщика по-прежнему ничего не меняется, как и в случае частичной продажи и переуступки прав на залог.
Документы
После получения бумаг из банка нужно пойти в Росреестр по месту нахождения недвижимости и подать заявление на снятие обременения. Вместе с заявлением потребуется предоставить документы:
- письмо из банка об исполненных обязательствах;
- закладная на квартиру с отметкой о погашении ссуды;
- документ, подтверждающий право собственности на недвижимость;
- копия кредитного договора;
- паспорт собственника;
- чек об оплате госпошлины;
- судебное решение (если погашение ссуды осуществлялось через суд);
- договор купли-продажи.


Если ипотека была с материнским капиталом
Согласно 256-ФЗ «О дополнительных мерах господдержки семей, имеющих детей» семьи с двумя и более детьми могут воспользоваться сертификатом для погашения любой части ипотеки или уплаты авансового взноса.
Приобретение квартиры с участием материнского капитала предполагает оформление прав собственности на всех детей и родителей в рамках доли каждого.
Если в будущем рождаются еще дети, имущество перераспределяют в долевом соотношении. Размер доли закон не регулирует – ориентироваться нужно на нормы жилплощади (12 кв. м на человека).
Выделить доли каждому ребёнку закон обязывает в течение 6 месяцев после полного закрытия ипотеки. Сделать это можно по соглашению сторон или оформлением договора дарения. Если вопрос выделения долей спорный, проблему решают в суде. Все документы подлежат обязательному нотариальному заверению.
Вопрос с долевой собственностью можно решать и в Росреестре. После выделения доли на детей каждый член семьи получает свидетельство на свою долю.

Заявление
В заявлении указываются следующие данные:
- ФИО собственника, его адрес проживания.
- Адрес, название кредитного учреждения и его реквизиты.
- Информация об ипотеке: номер банковского соглашения, срок, сумма, основания для прекращения соглашения.
- Фраза об отсутствии обязательств как со стороны банка, так и со стороны заемщика.
- Цель заявления.
Заявление подписывается обеими сторонами – собственником жилья и представителем банка.
Перечень документов при снятии обременения и информацию о дальнейших шагах вы найдете тут.
Срок выдачи закладной в Сбербанке
Срок получения закладной составляет три рабочих дня, при условии соблюдения физическим лицом всех требований финансового учреждения. Например, клиент должен заранее подать заявление, в котором он уведомляет Сбербанк о своем намерении погасить задолженность и получить на руки ценную бумагу.
Трое суток является сроком, предусмотренным федеральным законодательством для данной процедуры. Физическим лицам следует учитывать тот факт, что каждое кредитно-финансовое учреждение поступает в такой ситуации в соответствии с внутренним распорядком. Если рассматривать в качестве примера Сбербанк, то здесь ситуация выглядит следующим образом:
- Срок выдачи ценной бумаги напрямую зависит от конкретной ситуации.
- В том случае, когда между кредитно-финансовым учреждением и физическим лицом была достигнута договоренность о совместной подаче заявления в Росреестр, то закладная на руки клиенту выдается в течение 2-3 недель с момента подачи соответствующего заявления.
- В некоторых случаях кредитно-финансовое учреждение не имеет возможности выдать физическому лицу закладную, так как ценная бумага была передана на хранение в областной или центральный офис. В такой ситуации клиенту придется ожидать в пределах месяца. Если его поджимают сроки, он может согласовать с кредитором процесс выдачи сканированной копии ценной бумаги, а по истечении указанного срока – получить оригинал.
ЧИТАТЬ Порядок продления вклада через Сбербанк Онлайн

Процесс погашения регистрационной записи о купленном в кредит объекте недвижимости в Росреестре занимает 3-5 рабочих дней. Данная информация находится в свободном доступе на официальном сайте государственной структуры.
Физические лица могут в онлайн-режиме отслеживать ход процедуры и при обновлении соответствующей информации обратиться в орган для получения нового свидетельства. Как только запись об обременении будет погашена, ипотечный договор полностью утратит юридическую силу. Именно поэтому физическим лицам не стоит бросать процесс на полпути, после получения закладной. Только доведя его до логического завершения, они смогут избавиться от кредитного бремени.
Госпошлина, стоимость получения повторного свидетельства и прочие расходы
Снятие обременения в Росреестре – процедура бесплатная, но за внесение изменений в ЕГРН потребуется заплатить 200 руб.
Дополнительные возможные расходы:
- Подача бумаг через посредников обойдется в среднем от 2 до 5 тыс. рублей.
- Плюс оформление доверенности на посредника у нотариуса – 200 руб. по тарифу и около 1500 тыс. за составление документа.
- Получение нового свидетельства о собственности обойдется в 350 рублей. Оно изготавливается по желанию владельца квартиры.
При оформлении ипотеки и регистрации сделки в органах собственнику выдается свидетельство на недвижимость с пометкой о том, что квартира находится в залоге. После погашения ипотеки собственник может получить новое свидетельство без этой отметки.
Оформление жилья в личную собственность
Итогом всех проведенных и описанных выше мероприятий для заемщика становится получение выписки, документа из ЕГРН. Данная бумага и становится документом, свидетельствующим о вступлении плательщика в права владения ипотечным имуществом. Данную выписку можно заказать и в онлайн-варианте.
Получение выписки из палаты ЕГРН – процедура платная. Стоимость получения бумаги на руки обойдется в 400 руб., электронный формат будет стоить 250.

Что необходимо делать заемщику после погашения кредита
Стоит знать, что если по жилищной ссуде проплачивалась недвижимость, приобретенная напрямую от застройщика (новостройка), а сам дом не сдан в эксплуатацию, процедура получения документа из ЕГРН меняется. Собственник становится полноценным владельцем жилья только после приема объекта недвижимости в эксплуатацию. Для оформления выписки потребуются и бумаги от застройщика. А именно:
- передаточная документация;
- разрешение комиссии на ввод дома в эксплуатацию;
- протокол, по которому распределялись жилплощади;
- паспорт возводимого здания (технический/кадастровый);
- сведения, подтверждающие присвоение зданию индекса/почтового адреса.
Весь подготовленный пакет документации с договором о долевом участии пересылается собственником в отделение МФЦ или Росреестра для оформления подтверждения прав владения и выдачи регистрационного документа. Также стоит учитывать и особенности применения в кредитовании материнского капитала, в данном случае собственнику необходимо будет выделить жилищные доли детям.
Обращение в Росреестр
В согласованный день владелец жилья и представитель кредитора встречаются в Росреестре и ставят подписи в заявлении о снятии обременения с недвижимости. Если заемщик обращается самостоятельно в органы, без второй стороны договора, то он должен предъявить доверенность от имени банка. Сотрудник принимает документы и выдает расписку с указанием даты, когда можно явиться за новыми бумагами. В назначенный день владельцу нужно забрать новое свидетельство. Для этого достаточно предъявить паспорт и расписку.
Каков порядок погашения регистрационной записи об ипотеке и как подать заявление и документы в Росреестр, читайте тут, о том, как происходит снятие обременения по ипотеке в МФЦ, Росреестре или через сайт Госуслуг, мы рассказывали здесь.
Возможные проблемы и нюансы
Чтобы избежать попадания в сложную ситуацию, необходимо учитывать все нюансы, касающиеся закрытия ипотечного договора:
- Обязательно производить окончательную расплату, узнав точную сумму долга, с точки зрения банка. В противном случае на копеечный долг может набежать большой штраф.
- Закрыть расчетный счет, на который перечислялись ежемесячные взносы, чтобы не оплачивать его обслуживание.
- Если клиент не согласен с выпиской о сумме долга, лучше ее уплатить. А уже потом разбираться и в случае переплаты писать заявление о возврате переплаты.
- Обязательно пройти процедуру снятия обременения. Иначе, когда возникнет необходимость произвести какие-то действия с недвижимостью, сделать это будет невозможно.
- В случае утери закладной залогодержателем составляется ее дубликат в полном соответствии с оригиналом. И если после погашения долга найдется утерянный, он не будет обладать юридической силой.
- Если кредит был погашен досрочно, то можно требовать вернуть часть страховки.
Важный момент — проверьте, чтобы сотрудник банка, занимающийся процедурой заверения документов, имел доверенность на операцию.
Возможные сложности
Чтобы процедура прошла быстро и успешно, владельцу квартиры следует узнать о некоторых нюансах и сложностях:
Закрытие договора ипотеки и снятие обременения с жилья – процесс несложный, но требует внимательности от заемщика. Прежде всего ему следует убедиться, что за ним не числится задолженностей и он исполнил обязательства перед банком в полной мере.
Правильное погашение последнего платежа
Заемщик вместе с кредитом получает график платежей, в котором расписан порядок погашения долга. Можно:
- следовать ему неукоснительно — в указанный срок вносить оговоренную сумму;
- опережать платежи и вносить в счет погашения большие суммы.
Дата последнего платежа может быть плановой или досрочной.
При преждевременном закрытии долга — уведомление банка считается процедурой обязательной. Доступно несколько способов извещения:
- звонок в службу технической поддержки;
- заявление, направленное в кредитный отдел.
Только после того, как банк произведет перерасчет, можно вносить деньги в кассу или дистанционно.
Окончательный платеж необходимо производить на основании официально предоставленной выписки о сумме долга. Только в этом случае можно быть уверенным, что долговых обязательств перед банком не останется.
Потратьте время на посещение офиса организации, убедитесь, что:
- деньги поступили;
- кредитный счет закрыт.
Обязательно запросите справку
Подводя итоги
Иногда кредитно-финансовое учреждение отказывает в выдаче закладной. Свое решение Сбербанк может обосновать отсутствием некоторых документов. Например, у сторон может возникнуть расхождение в вопросе оплат. В такой ситуации доказать свою правоту физическое лицо сможет, только предъявив кредитору квитанции/платежки, подтверждающие факт оплаты. Если он не сохранит финансовые документы, ему не удастся подтвердить платежи, и придется еще раз перечислять деньги банку.
В том случае, когда физическое лицо уверено в своей правоте, при получении отказа от Сбербанка в выдаче ценной бумаги ему необходимо обратиться с соответствующим заявлением в Центробанк РФ. После этого к решению вопроса будут привлечены представители Фемиды, и дело передадут в судебный орган.
Если кредитно-финансовое учреждение не выдает закладную по причине утери бланка, оно обязано сделать дубликат. В такой ситуации утеря документа так же, как и удержание больше положенного срока, будет рассматриваться, с точки зрения закона, в качестве безответственности.
Возврат закладной на квартиру или дом
При получении ипотеки заемщик оформляет закладную, в которой перечислены условия договора и характеристики недвижимости, передаваемой в залог. Документ хранится в банке на протяжении срока кредитования, и по истечении этого времени клиент имеет право забрать его. В закладной должно стоять две отметки: об отсутствии претензий со стороны банковской организации и о выполнении заемщиком обязательств.
Источник: vash-zakon.ru