
Процесс организации аудиторской проверки включает в себя несколько этапов.
Прежде всего, аудитору необходимо составить четкий план предстоящих работ. То есть спланировать проведение аудиторской проверки таким образом, чтобы провести ее эффективно в установленные договором с аудируемой компанией сроки.
Планирование аудиторской проверки заключается в разработке общей стратегии и детального подхода к ожидаемому характеру, срокам проведения и объему аудиторских процедур.
Для того, чтобы организовать аудиторскую проверку, необходимо подобрать состав специалистов, назначить руководителя группы аудита.
Назначая состав специалистов для проведения аудиторской проверки, необходимо учитывать:
- бюджет рабочего времени для каждого раздела аудиторской программы (временные затраты аудитора зависят от масштабов деятельности клиента, сложности аудита, опыта работы аудитора с данной аудируемой компанией, а также знания специфики ее деятельности);
- общий срок работы группы специалистов;
- квалификационный уровень группы специалистов;
- количественный состав группы специалистов;
- необходимость привлечения экспертов в составе аудиторской бригады.
Этапы и процесс аудиторской проверки
При этом под навыками и профессиональной компетентностью подразумевается:
- понимание задания по аудиту и практический опыт выполнения аналогичных по характеру и сложности заданий, приобретенный посредством обучения и предыдущей работы;
- знание и понимание нормативных правовых актов РФ и профессиональных стандартов;
- знания в области информационных технологий;
- знание отраслей, в которых функционирует клиент;
- способность формировать профессиональное суждение;
- понимание принципов и процедур контроля качества, установленных в аудиторской компании (п.18 стандарта №7 «Контроль качества выполнения заданий по аудиту»).

Участники аудиторской группы должны понимать цели и задачи выполняемого ими задания по аудиту.
Такая организация аудиторской проверки способствует тому, чтобы «узким» местам аудита было уделено необходимое внимание для выявления потенциальных проблем. В этом случае организация аудиторской проверки будет выполнена с оптимальными затратами, качественно и своевременно.
Четкий план организации аудиторской проверки позволит эффективно распределить работу между аудиторами, участвующими в аудиторской проверке, а также скоординировать такую работу.
Руководитель группы заранее согласовывает график работы группы специалистов у клиента, учитывая местонахождение и пожелания клиента.
Организация аудиторской проверки также включает в себя разработку программы подготовки и проведения аудита.
При организации аудиторской проверки следует понимать, что ввиду ее ограниченности во времени, аудитор должен применять выборочный метод сбора информации.
Аудитор может:
- отобрать все элементы (сплошная проверка);
- отобрать специфические (определенные) элементы;
- отобрать отдельные элементы (сформировать аудиторскую выборку).
Выбор метода или сочетания методов выборки зависит от обстоятельств проверки, в частности, аудиторского риска и эффективности аудита. При этом аудитор должен удостовериться, что используемые им методы являются надежными с точки зрения получения достаточного надлежащего аудиторского доказательства для реализации целей тестирования.
Сбор аудиторских доказательств в процессе проведения аудита осуществляется с помощью аудиторских процедур. При этом аудитор заполняет рабочую документацию, которая утверждена внутрифирменными аудиторскими стандартами.
Рабочие документы используются:
- при планировании и проведении аудита;
- при осуществлении текущего контроля и проверки выполненной аудитором работы;
- для фиксирования аудиторских доказательств, получаемых в целях подтверждения мнения аудитора (п.4 стандарта №2 «Документирование аудита»).

В процессе проведения аудиторской проверки руководитель группы постоянно обменивается с клиентом информацией для того, чтобы оперативно были исправлены выявленные нарушения в ходе проверки.
До момента выдачи аудиторского заключения руководитель аудиторской проверки должен проверить рабочие документы аудитора и обсудить работу с участниками аудиторской группы, чтобы убедиться в достаточности и надлежащем характере полученных аудиторских доказательств, подтверждающих сделанные выводы.
Далее (на обобщающей стадии) аудитором формируется письменная информация (отчет) аудитора руководству аудируемой компании или его собственникам по результатам проверки.
Сначала проект письменной информации (отчет) аудитора направляется для ознакомления клиенту для составления возможных корректировок (уточнений), возражений, а также представления дополнительных документов по данным нарушениям. Данное обстоятельство связано с тем, что аудит проводится на выборочной основе, а также с другими присущими аудиту ограничениями и существует риск того, что часть документов может не попасть в поле зрение аудитора.
В процессе согласования проекта отчета аудитором принимаются (либо не принимаются) возражения клиента, предлагаются существующие варианты исправления ошибок в бухгалтерской и налоговой отчетности. Аудитор информирует клиента о возможных последствиях не исправления допущенных искажений в отчетности.
Источник: rosco.su
Акт аудиторской проверки
Акт аудиторской проверки – это один из документов, обязательно составляемый в ходе проверки бухгалтерской документации компании. Его написанием занимается аудитор.
Файлы для скачивания:
Аудиторская проверка
Под аудиторской проверкой принято понимать оценку соответствия документации компании требованиям закона. Все учётные документы и прочие бумаги должны быть «чистыми». В противном случае предприятие будет ждать юридическая ответственность.
Кто проводит проверку
Аудит могут проводить лица, соответствующие следующим критериям:
- высшее экономическое или специальное аудиторское образование;
- наличие лицензии на проведение аудита;
- опыт работы с предпринимательскими документами.
Все аудиторские проверки можно разделить на три большие группы:
- проводимые собственными силами по инициативе руководства компании. Зачастую в крупных фирмах существует отдельный аудиторский отдел;
- проводимые с привлечением контрагентов по собственному желанию фирмы;
- проводимые представителями государственных органов.
По общему правилу проверка проводится не чаще одного раза в год. Осуществление аудиторского мероприятия всегда в интересах руководителя предприятия. Так он сможет быть уверен, что документация компании чиста, а работники исполняют свои обязанности добросовестно.
Аудит может быть запланированный или внеплановый. Второй вариант видится более эффективным, так как бухгалтерия не успеет прикрыть все имеющиеся пробелы в документации.
Процедура проведения аудита
Порядок проведения мероприятия разнится от её целей. Не всегда проверка затрагивает всю без исключения документацию предприятия. Обычно упор делается на один или несколько видов официальных бумаг. Например, проверка бухгалтерской отчётности, первичной документации.
Руководитель проверки изучает всю предоставленную ему документацию и делает соответствующие вывода. Необходимо отметить, что должностные лица проверяемой фирмы обязаны содействовать проверяющему и предоставлять ему все запрашиваемые им официальные бумаги. Аудитор в соответствии с законом несёт ответственность за свои выводы. Однако речь идёт об ответственности исключительно за выводы, сделанные на основе предоставленной документации. Проверяющий не может отвечать за скрытые от его взора документы.
Сроки
Сроки проведения аудита крайне сильно зависят от поставленных перед проверяющим задач, размеров фирмы. Проверка может длиться несколько дней или несколько недель. Закон ни коим образом не ограничивает проверяющего в сроках.
Форма документа
На сегодняшний день органы государственной власти не обязывают аудиторов составлять акт аудиторской проверки при помощи общеобязательного унифицированного бланка. Официальная бумага пишется проверяющим в свободной форме. Следует иметь в виду, что документ в свободной форме также имеет свои особенности:
- деловой стиль языка;
- обозначение реквизитов;
- чёткая структура официальной бумаги;
- ссылки на законодательство.
Написать акт аудитор может как на чистом листе бумаги формата А4, так и на фирменном бланке организации, представителем которой он является. Выбор остаётся за проверяющим. Использовать черновики категорически запрещено.
Исполнить текст документа можно одним из двух стандартных способов: от руки с помощью синей или чёрной шариковой ручки и в машинописном варианте при помощи компьютерных средств. Второй вариант видится более предпочтительным в силу большого объёма подлежащей к обозначению информации. Не следует полагаться на почерк аудитора.
В документе строго не допускается наличие различного рода исправлений, опечаток. В случае допущения ошибки придётся писать документ заново.
Объясняем, как составить акт аудиторской проверки
Акт аудиторской проверки – это комплексный документ, который можно условно разделить на три составные части: информация о контрагентах, сведения о проверке и результаты проверки. Следует уделить должное внимание каждой из них.
Начинаем составление со сведений о сторонах соглашения. Проверку может проводить как сторонняя организация, так и непосредственно работники самой компании. В любом случае необходимо обозначить лицо, проводящее проверку, а также то, сотрудником какой фирмы оно является. У аудитора должна быть соответствующая лицензия, подтверждающая его право на проведение проверки (оставляем на неё ссылку).
В этом же блоке отмечаются данные о предприятии, на котором проводится проверка:
- его полное наименование со ссылкой на организационно-правовую форму (ОАО, ООО и так далее);
- ИНН, КПП, юридический адрес;
- ФИО руководителя и главбуха.
Ниже по документу необходимо оставить общие сведения об условиях проведения проверки:
- ссылаемся на N307-ФЗ об аудиторской деятельности;
- обозначаем цель проведения проверки;
- указываем период проведения аудита;
- оставляем перечень документов, которые использовались для проверки (учётная документация, договоры и так далее);
- обозначаем, что аудитор несёт ответственность только за сделанные им выводы. Законность документации остаётся на совести проверяемой организации.
Следующий этап – экспертное заключение. Аудитор подводит итог проделанной работы, выражая свои замечания. Исправлять недочёты будут сотрудники фирмы, проверяющий не обязан это делать.
Примерный образец
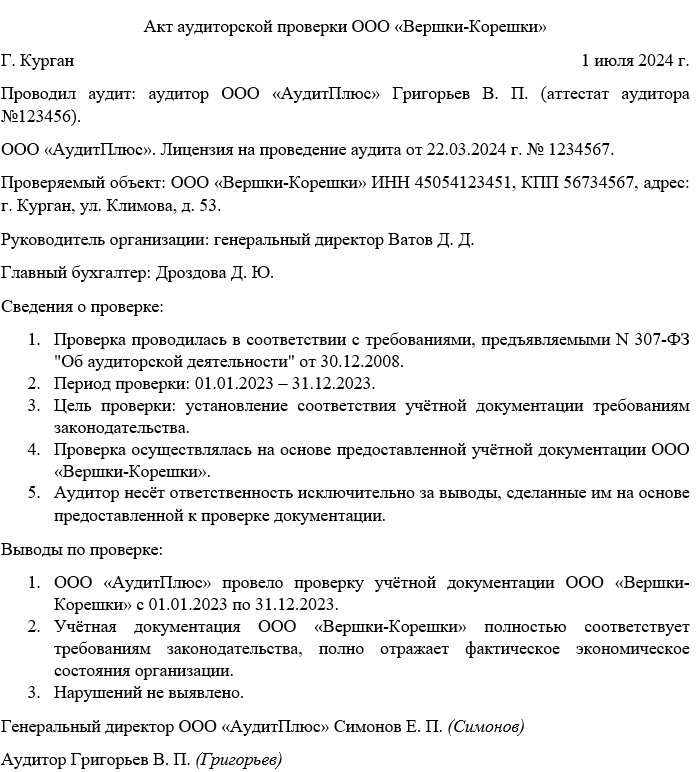
В завершение акта аудитор ставит на документе свой автограф с расшифровкой. На этом работа с документом может считаться успешно оконченной.
После написания акта
Акт составляется в двух экземплярах: один остаётся у аудитора, второй передаётся на хранение проверяемой организации. Обе копии подлежат обязательному хранению в течение установленного законом срока (не менее 5 лет). По истечению обозначенного периода документ может быть уничтожен. Хранить официальную бумагу необходимо для предъявления заинтересованным лицам. Представители органов государственной власти могут обратиться на предприятие с требованием предъявить результаты проверки за тот или иной период.
Скачать документы:
- Бланк акта аудиторской проверки
- Образец акта аудиторской проверки
Источник: bazanpa.ru
Аудиторская проверка
Аудиторская проверка обязательна в случаях, когда компании предстоит сдавать крупный отчет в контролирующий орган или подготовиться к отчету для налоговой инспекции. Аудиторы помогают разобраться в бухгалтерской отчетности предприятия, обнаружить возможные учетные ошибки и предотвратить проблемы с финансовой или законодательной стороны, оценить общую эффективность работы. Кроме этого, проверка позволяет уменьшить штрафы и санкции со стороны налоговой инспекции после годовой ревизии. Суть проверки – оптимизация и упорядочивание всех отчетов, которые должна представить организация в контролирующие органы, проверка достоверности предоставленных данных и соответствия реальности информации.
Виды аудиторских проверок
По профилю деятельности проверки могут быть общими, банковскими, проверками негосударственных организаций и так далее. По характеру проверка может быть обязательной или добровольной. Если проверка проводится добровольно, то проверяются только перечисленные в договоре на аудит документы и операции.
Если проверка проводится добровольно, то проверяются только перечисленные в договоре на аудит документы и операции.
Финансовый или бухгалтерский аудит
Это проверка бухгалтерской отчетности и финансового состояния предприятия. Проверка может быть внешней и внутренней, в зависимости от того, проводится она силами сотрудников предприятия или поручена сторонней организации. Во время финансовой проверки основной этап – проверка достоверности всех операций, наличия всех необходимых документов, а также проверка на соответствие данных компании тем, что были предоставлены в налоговую инспекцию.
Технологический аудит
В процессе промышленного или технологического аудита предприятие или производственный объект проверяется по многим параметрам безопасности. Цель проверки – установить уровень опасности производства для здоровья сотрудников и прочих, соответствие оборудования и условий установленным нормам.
В процессе проверки аудитор работает с нормативно-правовыми актами, организационной документацией объекта, кадровым управлением. Оценивает состояние опасного технического и производственного оборудования. Анализирует причины аварий. Разрабатывает план локализации и ликвидации последствий аварийной ситуации или инцидента. В результате производство может повысить безопасность, увеличить эффективность управления и улучшить охрану труда.
Кадровый аудит
В процессе кадровой проверке исследуется вся документация в организации с наемным персоналом. Аудитор проверяет соответствие кадрового учета трудовому законодательству и делопроизводству. При этом оценивается не только общая эффективность управленческого аппарата, но и эффективность деятельности каждого сотрудника, оцениваются кадровые процессы и потенциал.
Кто проводит аудит
Аудит различается по видам проверки – независимая (внешняя), государственная или внутренняя. В случае независимой проверки заключается договор со сторонней организацией. Государственная осуществляется, если заказ на нее поступил от официальной службы. Образец проверки и заключения во время внутреннего аудита не слишком отличается, но проверяющий отдел формируется из сотрудников компании.
Существуют определенные основные требования, предъявляемые к компании, которая будет проводить внешнюю проверку, или к независимому аудитору.
- Обладает законченным высшим образованием в области экономики или юриспруденции.
- Работал в бухгалтерии или аудиторской организации больше трех лет.
- Имеет действующий аудиторский аттестат.
Независимые аудиторы не имеют права проверять некоторые компании, включая НПФ, компании, которые занимаются страхованием и кредитованием населения, формируют консолидированную отчетность и некоторые другие.
- Коммерческая организация, кроме ОАО.
- Аккредитация СРО.
- Не меньше трех аттестованных проверяющих в штате.
- Руководитель также имеет действующий аттестат.
- Доля аудиторской организации в капитале компании больше 51%.
Обязателен ли аудит
Проверка может быть обязательной или добровольной. Многие руководители принимают решение провести добровольную аудиторскую проверку перед крупными отчетами. Добровольная проверка часто проводится перед куплей или продажей компании, в период смены руководства или главного бухгалтера, а также по требованию партнеров компании. Добровольная аудиторская проверка может проводиться с любой периодичностью.
Обязательная проверка проводится каждый год для акционерных обществ, НПФ и компаний, которые занимаются страхованием и кредитованием; профессиональных участников биржи ценных бумаг. Также проверка обязательна в период оформления консолидированной отчетности.
Другие компании обязаны проводить плановую проверку, если общий объем выручки превысил четыреста миллионов рублей, а активы превышают шестьдесят миллионов рублей. Указанные требования не относятся к сельскохозяйственным кооперативам, муниципальным предприятиям и негосударственным унитарным предприятиям. Также проверка не обязательна для обществ с ограниченной ответственностью за первый год работы (даже если объем выручки превысил указанный). Порядок обязательной проверки регулируется ст. 5 Закона № 307-ФЗ.
Подготовка к аудиторской проверке
В организации рекомендуется создать комфортную рабочую обстановку для проверяющего – в идеале, это отдельное рабочее место с доступом к телефону и компьютеру. Аудитор должен иметь доступ к отделам бухгалтерии и делопроизводства. Если до компании сложно добраться на транспорте, рекомендуется организовать трансфер аудитора. Если в компании действует система пропусков, временный пропуск для аудитора должен быть готов к первому дню проверки – для этого нужно заранее выяснить данные проверяющих.
Назначается ответственный за вопросы проверки. Чаще всего это главный бухгалтер или заместитель главного бухгалтера организации. Контактные данные других сотрудников компании тоже могут понадобиться в процессе проверки – сотрудники должны быть предупреждены о такой возможности.
Если требуется копировать документы, оговариваются границы коммерческой тайны организации. Деятельность аудиторов регулируется набором внутренних и международных стандартов проверки. Среди прочих постановлений, аудиторы работают в рамках Налогового и Гражданского кодексов РФ, а также подчиняются Федеральному закону № 307-ФЗ. Существует также внутренний кодекс специалистов и понятие аудиторской тайны, которые защищают конфиденциальные данные проверяемых организаций.
Документация, которая потребуется аудитору, зависит от вида проверки. Полный список документов отражен в договоре с аудиторской организацией в письменной форме. Возможно, потребуется устав организации, документы о регистрации, лицензии на осуществляемый вид деятельности и так далее.
В процессе проверки потребуются:
- Отчетная документация за период ревизии.
- Документ учетной политики.
- Отчет об инвентаризации и документ складского учета.
По запросу проверяющего предоставляются:
- Перечни договоров, сделок, подтверждения от контрагентов.
- Информация о судебных делах.
- Списки акционеров, учредителей и партнеров компании.
- Производственная информация.
- Справки из налоговых органов.
- Первичная документация.
Как проходит проверка
Этапы аудиторской проверки:
- Руководство компании принимает решение провести проверку.
- Организация заключает договор на проведение проверки с аудиторской фирмой. В договоре обязательно прописывается цель ревизии – внутренняя проверка отчетности, проверка перед отчетом в контролирующие органы или налоговую инспекцию и другие.
- Специалисты компании готовят пакет необходимых документов для предоставления в аудиторскую фирму, или, в другом случае, аудиторы выезжают в компанию для сбора информации.
- Аудиторы получают достоверную информацию о структуре организации, специфике работы, могут ознакомиться с политикой учета в компании, получить нормативные акты и отчеты о проверке из налоговой инспекции. При необходимости аудитор имеет право изучить бизнес-план и прочие документы, согласно которым ведется работа.
- Затем аудитор сосредотачивается на проверке исключительно финансовой отчетности. Работа ведется за прописанный в договоре период, учитывается отчетность филиала или филиалов, если они есть.
- Во время финансовой проверки сравниваются реальные показатели с планом, а также с показателем за прошедшие периоды и с информацией, которая была предоставлена в налоговую инспекцию.
- Составляется предварительная оценка финансового состояния компании.
- Сверяются финансовые отчеты, проверяется налоговая декларация, проверяются отчетные документы бухгалтерии, включая баланс и журнал ордеров.
- Если найдены ошибки учета или расхождения в результатах, аудитор выясняет причины неточности. Проверяется законность каждой операции.
- Налоговые декларации проверяются по каждой цифре. Также аудитор проверяет своевременность подачи деклараций и уплаты налогов. Во время проверки используются даты платежей, зарегистрированные в банковских документах.
- По результатам проверки составляется акт, который аудитор обязательно согласовывает с главным бухгалтером проверяемой организации.
Распространенный случай – переплата или недостача налогов. В обоих случаях решение достаточно простое. В случае переплаты есть возможность обратиться в налоговую, согласовать доказанный во время аудиторской проверки факт переплаты и оформить возврат средств организации в сумме, которая была переплачена. В случае недостачи аудитор может порекомендовать подходящее решение для каждой проверяемой организации.
Оформление результатов аудиторской проверки
Правила ревизии требуют составить полный и достоверный акт по окончании аудиторской проверки. Кроме него исполнитель проверки составляет заключение или отчет о проверке.
В отчете содержатся выводы и предложения по оптимизации отчетности и устранению нарушений, если они были обнаружены. Подробно, с доказательствами, но без лишних деталей, в отчете:
- Сообщается основное направление проведенной проверки.
- Перечисляются этапы выборочной и полной проверки.
- Указываются выявленные проблемы и недочеты в порядке значимости.
- Выдаются конкретные рекомендации по решению проблем.
Отчет или заключение о проведенной проверке – конфиденциальный документ, который составляется в двух экземплярах. Один передается проверяющим лично главному бухгалтеру проверенной организации. Второй отдается в аудиторскую компанию, в дальнейшем устранение выявленных проблем контролируется согласно этому отчету.
Заключение о проверке состоит из трех частей – введения, аналитики и итога, подтверждается подписью аттестованного руководителя проверяющих и печатью аудиторской компании или личной печатью, если проверка проводилась независимым аудитором.
- Безоговорочное, то есть в результате проверки недостатки не найдены. В этом случае финансовое положение проверенной организации признано стабильным, а найденные ошибки малозначительны или не требуют исправления. При выдаче безоговорочного заключения есть вероятность, что проверка проведена недобросовестно.
- С оговорками, есть замечания, зафиксированные в отчете. Выявленные ошибки отчетности и недостатки легко исправить, а оценка состояния организации даже с учетом этих ошибок остается положительной. Выданы рекомендации по устранению недостатков.
- Отрицательное. Проверка выявила серьезные нарушения, критические ошибки отчетности, недостоверную отчетность или бухгалтерскую документацию.
- Отказное или не выдано. Проверяющие не получили доступа к нужной документации, встретили открытую конфронтацию и не смогли оценить состояние отчетности. В случае вынужденного прекращения проверки аудиторская организация официально уведомляет об этом проверяемую компанию и вышестоящие органы.
Чаще всего отчет об аудиторской проверке содержит положительное заключение, поскольку большинство недочетов могут и должны быть исправлены во время ревизии.
Аудиторская проверка имеет несколько важных функций. В большой компании это практически единственный эффективный инструмент достоверно выяснить состояние документации. Обязательный аудит накладывается в определенных ситуациях для того, чтобы партнеры или другие заинтересованные лица могли убедиться в надежности компании и соответствии реальных финансовых показателей заявленным.
Источник: zhazhda.biz