
Банковский перевод — это финансовая операция по безналичному переводу денег от отправителя к получателю в национальной или иностранной валюте.
Что такое банковский перевод простыми словами?
Банковский перевод – это разновидность безналичного расчета, в котором участвуют банки эмитент, отправитель и получатель. Банк перечисляет определенную сумму получателю за определенное вознаграждение и по просьбе отправителя.
Перевододателем может выступать физическое или юридическое лицо. Основанием для перевода служит платежное поручение, в котором содержатся реквизиты отправителя и получателя, расчетного счета плательщика и адресата.
Как выполняется банковский перевод?
При открытии расчетного счета его владелец получает банковские реквизиты – комбинацию цифр и букв. Автоматизированная банковская система контролирует этот процесс и обеспечивает уникальность каждого номера счета.
Для перевода денег отправитель составляет платежное поручение, т.е. дает банку указания по данной транзакции. Поручения оформляются на бумажных бланках либо в электронной форме в онлайн-банкинг, мобильном приложении, специальной системе для юридических лиц.

В платежном поручении указываются:
- Полное наименование банка;
- Номер расчетного счета, с которого будут списаны деньги;
- Банковский идентификатор БИК;
- ИНН;
- ОКПО;
- Сумма перевода;
- Назначение;
- Наименование адресата;
- Номер счета.
Такой документ служит основанием для списания денег со счета отправителя и перечисления на счет получателя, который может быть открыт в другом банке или даже за пределами страны. Банк безоговорочно выполняет транзакцию, кроме случаев, когда на счете отправителя нет достаточной суммы.
Переводы в одном банке
Когда счета отправителя и получателя открыты в одном банке, деньги зачисляются мгновенно, поскольку их списании происходит напрямую без направления на корреспондентский счет. У отправителя эта операция отображается в дебете, у получателя – в кредите. С такой же скоростью происходит перечисление денег между филиалами одного банка, поскольку при этом тоже не задействован корреспондентский счет.
Перевод средств в другой банк
Перевод денежных средств другому банку, который находится на территории РФ, называется межбанковский трансфер. Для такой операции используется корреспондентский счет, зарегистрированный в Центробанке.
Существуют корреспондентские счета ЛОРО, открытые ЦБ в конкретном банке, и НОСТРО – счет в самом Банке России. Счет НОСТО является счетом ЛОРО у банка-корреспондента и наоборот.
Межбанковский перевод осуществляется следующим образом:
- Клиент банка А составляет платежное поручение на перевод денег из своего банка на счет получателя, открытый в банке В;
- Банк А списывает деньги с расчетного счета;
- Через транзитный счет средства попадают на корсчет Банка России, одновременно проводится проверка законности транзакции;
- Деньги направляются на транзитный счет банка В (если в базе банка А нет банка В, деньги возвращаются в Центробанк, а затем отправителю с пояснением причины возврата);
- Средства поступают на счет получателя в банке В.
Ответственность за ошибки в платежном поручении несет его составитель, в данном случае – клиент банка А.
Межгосударственные переводы
Переводы международного масштаба обычно не осуществляются напрямую, для этого используются несколько корреспондентских счетов в зарубежных банках, взаимодействующих между собой на условиях клиринга (взаимных расчетов). Для контроля перемещения средств создана система СВИФТ, которая передает информацию о совершенных операциях, отвечает за их безопасность и скорость проведения. При этом цена каждого конкретного банковского перевода напрямую зависит от количества банков, участвующих в сделке.
У SWIFT-системы есть несколько недостатков:
- На перевод может потребоваться до 5-7 дней;
- Во многих случаях предусмотрены дополнительные комиссии. Поскольку платеж проходит через несколько банков;
- Для перевода средств в валюте, отличной от действующей в стране адресата, нужно уплачивать комиссионный сбор;
- Комиссия за срочность составляет 30%;
- За обналичивание средств получатель платит до 2%.
Для проведения перевода через систему Свифт необходимо указывать:
- Паспортные данные отправителя;
- Номер счета получателя;
- Назначение перевода;
- СВИФТ-код финансовой организации, выступающей получателем средств;
- Город и страну бенефициара, корреспондирующего банка;
- Код IBAN (для государств Евросоюза).
По этим данным оператор формирует ордер, который предъявляется в кассу для осуществления перевода. Для подтверждения операции клиенту выдается чек с номером.
Банковский перевод в межгосударственном формате выполняется следующим образом:
- Заказанную сумму списывают со счета отправителя;
- Деньги переводятся поочередно на корсчета банков-посредников;
- Средства зачисляются на корсчет принимающего банка;
- Сумма поступает на счет получателя.
СВИФТ-система используется юридическими и частными лицами как для межгосударственных, так и для внутренних переводов.
Информация о совершении перевода
Деньги через банковский перевод поступают получателю на протяжении 3-х рабочих дней. Вернуть их можно только до того момента, пока платежка не получит статус «Исполнено». Получить сведения о том, поступили ли средства на счет, можно только у получателя, банки такие сведения предоставляют только владельцам счетов.
Если деньги получателю не пришли, можно запросить банковскую проверку. Для этого необходим личный визит в свой банк и подача заявления с указанием номера платежки, даты и суммы операции. Делать это стоит не ранее, чем через 3 дня после отправки средств, поскольку они могут вернуться на счет отправителя из-за ошибок при заполнении платежного поручения.
Системы денежных переводов
В настоящее время доступно множество платежных систем, через которые можно осуществить денежный перевод. Они различаются по скорости, тарифам и методу перевода. В последнее время одним из самых популярных вариантов являются переводы через банковские карты, которые называются p2p переводы или card to card.
Виды денежных переводов
Денежные переводы бывают внутренними – в пределах одного государства, а также трансграничными – с отправкой денег за рубеж. Во втором случае можно перевести средства в иностранной валюте либо с обменом на местную валюту. Для многих развивающихся стран трансграничные переводы служат значимым источником дохода. Денежные переводы международного масштаба обычно относятся к отдельной категории и называются римессами.
Назначение денежного перевода
Переводить средства можно в качестве оплаты товаров, услуг, работ. Назначение определяется отправителем и получателем. Иногда отправителю нужно предоставить оператору платежной системы документацию, подтверждающую цель перевода денег и их происхождение.
Участники денежных переводов
Участниками денежного перевода являются:
- Оператор платежной системы – посредник в виде Центрального банка страны, коммерческого банка, международной или национальной системы денежных переводов, небанковская организация (при наличии права на оказание таких услуг), а также почта;
- Отправитель – физическое или юридическое лицо;
- Получатель – так же физическое или юридическое лицо.
Денежные переводы из России
Комиссии и процедура банковского перевода в России
В среднем комиссия за перевод составляет 1%-6% от его суммы, но сбор может быть и выше, в том числе превышать сумму перевода. Для отправки денег зачастую требуется документ, удостоверяющий личность. Кроме того, нужно указывать ФИО получателя, город назначения. Каждая система предъявляет свои требования.
Комиссия за банковские переводы в Украине
Комиссия за перевод денег взимается в виде 1% от суммы либо фиксированной ставки. Размер комиссии определятся участниками перевода на договорных началах. Размер комиссии зависит от конкуренции на рынке операторов соответствующих услуг.
Лидерами среди платежных систем Украины являются Приват 24, BLIZKO, Portmone, Alexcredit и др.
Термины, наиболее часто встречающиеся со словосочетанием «банковский перевод»
В Wiki Masterforex-V вы найдете подробное описание следующих терминов, наиболее часто встречающиеся со словосочетанием «банковский перевод»:
- финансовые активы;
- финансовые инструменты;
- свободно и частично конвертируемые валюты;
- резервные валюты;
- банкноты;
- депозитная ставка;
- депозиты (вклады);
- ключевая ставка;
- коды валют ISO 4217;
- фиатные (фидуциарные) деньги;
- официальные валюты;
- депозиты (вклады);
- квазиденьги;
- банки брокеры;
- авуары;
- депозитарий;
- банковский клиринг;
- андеррайтинг банков;
- РЕПО;
- депозитарные расписки;
- фиксированный процент;
- вексель;
- финансовый регулятор;
- финансы.
Банковские переводы на бирже и форексе

Практически все брокеры форекс и биржи принимают банковские переводы при пополнении счета и выводе денег без всяких лимиты на вывод средств. Для открытия реального торгового счета (депозита) трейдерами и инвесторами, международный Рейтинг брокеров Форекс Академии Masterforex-V рекомендует лишь 12 проверенных лучших брокеров, представленных в таблице, с каждым из которых трейдеры и инвесторы могут выстраивать финансовые взаимоотношения в том числе посредством безналичных банковских переводов.
| 1. | NordFX (2008 г.) nordfx.com | + | + | + | + | + | CySEC, MiFID |
| 2. | Swissquote (1996 г.) swissquote.com | + | + | + | + | — | FINMA, FCA, SFC, Dubai FSA |
| 3. | Dukascopy (1998 г.) dukascopy.com | + | + | + | — | — | FINMA, FCMC |
| 4. | Alpari (1998 г.) alpari.com | + | + | + | + | + | АРФИН |
| 5. | FxPro (2006 г.) fxpro.com | + | + | + | — | — | FCA, CySEC, FSB, Dubai FSA, BaFin, ACPR, CNMV |
| 6. | Interactive Brokers (1977 г.) interactivebrokers.com | + | + | + | — | — | NFA, CFTC, FCA, IIROC |
| 7. | Oanda (1996 г.) oanda.com | + | + | + | — | — | NFA, CFTC, FCA, IIROC, MAS, ASIC |
| 8. | FXCM (1999 г.) fxcm.com | + | + | + | + | — | FCA, BaFin, ACPR, AMF, Dubai FSA, SFC, ISA, ASIC, FSB |
| 9. | Saxo Bank (1992 г.) home.saxo | + | + | + | — | — | Danish FSA, Consob, CNB, ASIC, MAS, FINMA, JFSA, SFC Hong Kong |
| 10. | FOREX.com (1999 г.) forex.com | + | + | + | + | — | NFA, CFTC, FCA, ASIC, JSDA, MAS, SFC |
| 11. | FIBO Group (1998 г.) fibogroup.com | + | + | + | + | + | CySEC |
| 12. | ФИНАМ ФОРЕКС (1994 г.) forex.finam.ru | + | — | — | — | — | Банк России |
С уважением, wiki Masterforex-V — курсы бесплатного (школьного) и профессионального обучения Masterforex-V для работы на форексе, фондовых, фьючерсных, товарных и криптовалютных биржах.
Источник: www.masterforex-v.org
Что такое банковский перевод денег? Виды банковских переводов
Исходя из размера участия комбанков в международных расчетах выделяют 3 формы последних. Первая – банковский перевод, он подразумевает минимальное участие комбанков (проведение платежного поручения). Более значительное участие наблюдается во второй форме – инкассо (мониторинг представления товарораспорядительных документов посредством перевода, их выдача поставщику на основании инструкции доверителя). Третья форма подразумевает максимальное участие комбанков – аккредитив (представление платежного поручения бенефициару, которое реализуется в ходе выполнения последним главных условий, прописанных в аккредитиве).
Очевидно, что возрастает экспортное обеспечение: минимальная величина при банковском переводе взимается за фактически отгруженный товар, а максимальная — при аккредитиве, выступающем денежной гарантией своевременной оплаты банком поставленного товара лицу, который открыл аккредитив.
Банковский перевод, как и остальные формы, проводится в безналичной форме, точнее посредством платежного поручения, адресуемого одним банком другому, причем товарораспределительные коммерческие документы (транспортные, счета и пр.) направляются импортеру от экспортера напрямую, минуя банки.
Специфика данного вида перевода
Банковский перевод – удобный недорогой способ перечисления денег как в нацвалюте, так и в иностранной. Отправитель вписывает данные получателя, банковские реквизиты его банка.
Банки внедряют новые схемы отправлений (банковских) в ходе конкурентной борьбы, их основные критерии – тарифы, скорость перевода.
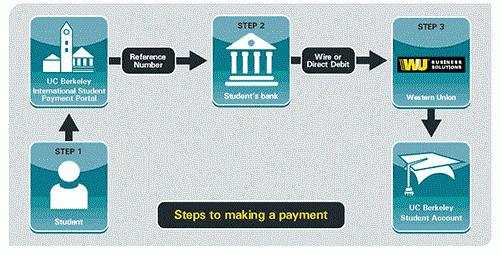
В данной сфере есть компании, которые весьма популярны из-за продвинутости своего бренда, к примеру, Western Union, располагающая масштабной сетью денежных приемных пунктов, не уступающих по критерию функциональности знаменитым компаниям.
Переводы физических лиц
Для данной категории граждан весьма привлекателен банковский перевод денег, он функционирует без какого-либо дополнительного соглашения (агентского), по которому взимается оплата оператора, к примеру, «Аваль-экспресс».
У срочных переводов есть альтернатива – пересылка с обязательным открытием счета. При отсутствии срочности и наличии значительной денежной суммы лучший вариант – открытие личного текущего банковского счета, затем перевод средств на счет уже получателя.
Банковский перевод может производиться без открытия счета, через зачисление на банковский счет, наличными.
Без открытия текущего счета можно отправить деньги как на свое собственное имя, так и на имя другого. Экономические взаимосвязи 2-х субъектов поддерживаются разными формами взаиморасчетов (банковских). В целях проведения клиентских платежей между банками может быть определен договор на осуществление аккредитивных, инкассовых, прочих операций.
Прямые банковские переводы
Непосредственные корреспондентские взаимосвязи между банками имеют вид договора между определенным количеством кредитных учреждений, они позволяют проводить прямые переводы (без участия расчетно-кассового центра).
Экспортный международный банковский перевод – перечисление денежных средств за экспорт товаров, услуг посредством иностранного лица при указании способа возмещения требуемой суммы к выплате банку.
Выбор разновидности денежного отправления по ВТК устанавливается сторонами соглашения. В ходе проведения банковского перевода банки не ответственны за услуги (отгрузку товара, передачу документов), ввиду чего перевод практикуется при условии неопределенных рыночных взаимосвязей в стране.

Участники рассматриваемого банковского перевода
- Перевододатель – лицо, которое выдает первое платежное поручение в процессе кредитового перевода.
- Бенефициар – лицо, которое указано в реквизитах платежного поручения как получатель средств по итогам кредитового перевода.
- Банк-получатель – тот, который принимает платежное поручение.
- Банк-посредник – всякий банк-получатель, который не является банком перевододателя, бенефициара.
Банковский перевод на счет
Если подумать, с ним мы сталкиваемся очень часто. Оплата мобильной связи, коммунальных услуг, интернета, всевозможных курсов — это и есть оплата банковским переводом. По сути, отправка перевода физлицу выглядит так же. Для этого необходимо заполнить бланк, указать в нем наименование банка получателя, 20-значный номер счета корреспондирующего банка, паспортные данные самого адресата. В случае осуществления перевода на счет получателя дополнительно необходимо указать номер его счета или карты (если перевод денег на банковскую карту).
Дополнительно может потребоваться еще и банковский SWIFT-код, туда производится перевод. Сведения по нему можно уточнить в банке.
Произвести его можно двумя способами — использовав при этом либо банковский перевод наличными через кассу банка, либо с личного счета. Понятно, что за данную операцию банк взимает комиссию, ее размер зависит от границ перевода (по стране или за рубеж), валюты. Она может быть фиксированной — 10-25 долларов США независимо от величины перевода, в качестве процента от переводимой суммы (0,5-2%), смешанной (фиксированная ставка и небольшой процент).
Срок перевода зависит от числа банков-посредников, через которых будет производиться перевод, к примеру, в столицу либо Берлин средства дойдут за пару дней, а вот в российскую глубинку – минимум через неделю.
Итак, мы узнали, что существует 2 способа отправки денег в рассматриваемом аспекте:
- Банковский перевод наличными.
- С индивидуального счета.
Расчеты банковскими переводами
Ранее уже упоминалось определение рассматриваемого понятия. Напомним, что международный банковский перевод – форма расчетов, проводимая в соответствии с договором, на основании которого банк перевододателя осуществляет за определенную комиссию от его имени и по его поручению (счет открыт в этом банке) денежный перевод в банк бенефициара в пользу последнего (указан в поручении).
Система SWIFT
Это сообщество межбанковских финансовых телекоммуникаций (всемирных). Данная система банковских переводов является международной организацией в области финансовых телекоммуникаций, основные направления деятельности которой следующие:
- предоставление надежного, конфиденциального, оперативного, эффективного, защищенного от неправомерного доступа телекоммуникационного банковского обслуживания;
- проведение мероприятий по стандартизации методов, форм обмена фининформацией.
Как осуществить рассматриваемый перевод?
Операция банковского перевода включает:
- Экспортер передает требуемый пакет документов согласно заключенному контракту, импортеру.
- Другая сторона – импортер — выставляет в свой банк платежное поручение.
- Банк, обслуживающий импортера, направляет приказ касательно перечисления определенной суммы в пользу экспортера в банк корреспондента.
- Последний перечисляет денежные средства, списывая их с корсчета банка, обслуживающего импортера, в банк экспортера.
- Банк, обслуживающий экспортера, зачисляет принятые средства уже на счет экспортера, затем авизует его о поступлении конкретной суммы денег.
Заявление в качестве документа по платежно-банковским операциям
Заявление на банковский перевод (по-другому, инструкция по проведению банковского перевода) – специальный документ, в котором клиент просит осуществить перевод соответствующей суммы денежных средств в счет оплаты счетов переводополучателя (инкассированных документов).

Структура заявления на банковский перевод
В нем перевододатель указывает следующие данные:
- полное (расшифрованное) наименование плательщика;
- номер дебетуемого банковского счета;
- код суммы, валюты платежа;
- расшифрованное наименование бенефициара, номер счета его;
- название, номер, дату документа, на основании которого осуществляется оплата;
- лицо, которое несет расходы на проведение перевода (почтовые, телефонные расходы, банковская комиссия);
- цель, назначение перевода (название товара, услуг, которые оплачиваются данным переводом).
Если сумма платежа в валюте другой стороны, а сам платеж имеет отличную валюту, в заявлении прописывается курс перерасчета либо способ установления данного курса. Это заявление подписывается руководителем, главным бухгалтером (их заместителями), затем скрепляется печатью.
Банки, которые принимают к исполнению такого рода заявления при оплате такого поручения, как инкассовое, осуществляют процедуру строго под расписку, она делается на копии заявления (поданного). В случае, когда перевод предусматривает еще и оплату товара, который импортируется, в данном документе указывается и срок его отгрузки в России.
Правовые особенности проведения сделок посредством банковских переводов
Расчеты с использованием платежных поручений – форма, которая достаточно часто применяется в имущественном обороте. Существуют правоотношения, в которых применение данной формы расчетов приобретает приоритетный характер, например во взаимосвязях касательно поставок товаров покупатель производит оплату поставленных товаров с соблюдением установленного порядка, формы расчетов, которые предусмотрены договором поставки. Когда в соглашении сторон порядок, формы расчетов не зафиксированы, они производятся посредством платежных поручений.
Применение такой формы расчетов подразумевает, что банк обязан по поручению своего плательщика перевести конкретную сумму из средств, находящихся на счету его, на счет лица, указанного плательщиком, в данном банке либо другом указанном банке в предусмотренный законом срок. Если в договоре не предусмотрен более короткий срок или не устанавливается традициями делового оборота, используемыми в практике банка, то отталкиваются от установленного на основании закона.
Источник: www.syl.ru
Куда деньги уходят
Система трансграничных переводов в новой международной обстановке
Трансформация российского рынка денежных переводов, начавшаяся прошлой весной, приняла, по мнению экспертов, более или менее стабильные очертания. Крупные банки активно развивают переводы в дружественные страны, постепенно увеличивая их охват и валюты, доступные для перевода. В недружественные страны без серьезных проблем деньги идут через системы денежных переводов и некрупные банки, не попавшие под санкции. Впрочем, по мнению участников рынка, все может опять кардинально измениться, если FATF включит Россию в черный список.
Выйти из полноэкранного режима
Развернуть на весь экран
Фото: Эмин Джафаров, Коммерсантъ
Новые русла денежных потоков
Заявления банков или просто появление информации об ужесточении и послаблениях банковских переводов за рубеж вызывает живой отклик у многих российских граждан. Особенно с учетом того, что почти четыре десятка банков, в том числе крупнейших, попали за последние полтора года под те или иные жесткие санкции США и стран Европы.
Поэтому объявление Райффайзенбанка об ограничении с 3 июля платежей в евро в адрес банков РФ и 12 стран ближнего зарубежья и Ближнего Востока, так же как ранее введенная комиссия в 50% на долларовые переводы, вызвало негативную реакцию. И мало кого беспокоит, что банк это делает не по собственной прихоти, а «в связи с вводимыми на стороне банков-корреспондентов ограничениями». Новости о том, что ряд банков запустили переводы для физлиц в Индию — в Сбербанке в рублях, в Тинькофф-банке в рупиях — были восприняты позитивно даже с учетом всех возможных ограничений.
Эксперты отмечают, что в условиях, когда еще в прошлом году из страны ушли международные системы денежных переводов WesternUnion и MoneyGram, а также платежные системы Visa и Mastercard, Райффайзенбанк, имеющий в акционерах австрийский Raiffeisen Bank International, оставался одним из крупных российских игроков, который осуществлял переводы долларов и евро по всему миру. Теперь для простых граждан этот канал как отправки, так и получения твердой валюты фактически закрыт, как минимум для небольших сумм.
Выйти из полноэкранного режима

Развернуть на весь экран
За последние полтора года российский рынок трансграничных переводов серьезно изменился. Глава правления ассоциации «Финансовые инновации» (АФИ) Роман Прохоров поясняет, что до 2022 года по направлениям у граждан России это в основном были страны Европы и США, немного Азия, у трудовых мигрантов переводы шли в страны ближнего зарубежья. Так, по данным ЦБ, в 2007–2021 годах на страны дальнего зарубежья приходилось 60–72% всех трансграничных переводов граждан. При этом в 2021 году на Турцию пришлось 2,5% переводов, на Грузию — 1,4%, а Китай даже не попал в двадцатку крупнейших (хотя минимальный порог был 0,3%).
В таких условиях, по данным ЦБ, в 2021 году в трансграничных переводах из России 42% занимал доллар США, а 27% — евро. На прочие валюты приходилось лишь 8% (остальная часть переводов выполнялась в рублях). Как отмечает господин Прохоров, основными назначениями переводов физлиц из России были: обучение, лечение, покупка активов.
После начала военных действий на Украине, ограничения быстро ввели обе стороны — и Запад, и сама Россия. Но уже с 1 июля 2022 года ЦБ РФ поднял максимальную планку переводов в месяц до $1 млн (переводы на свои счета и счета ближайших родственников). Даже для состоятельных граждан такие суммы нельзя считать незначительными. Так что ограничения как по исходящим из РФ, так и по входящим в РФ переводам с тех пор по большей части формируются в зарубежных юрисдикциях.
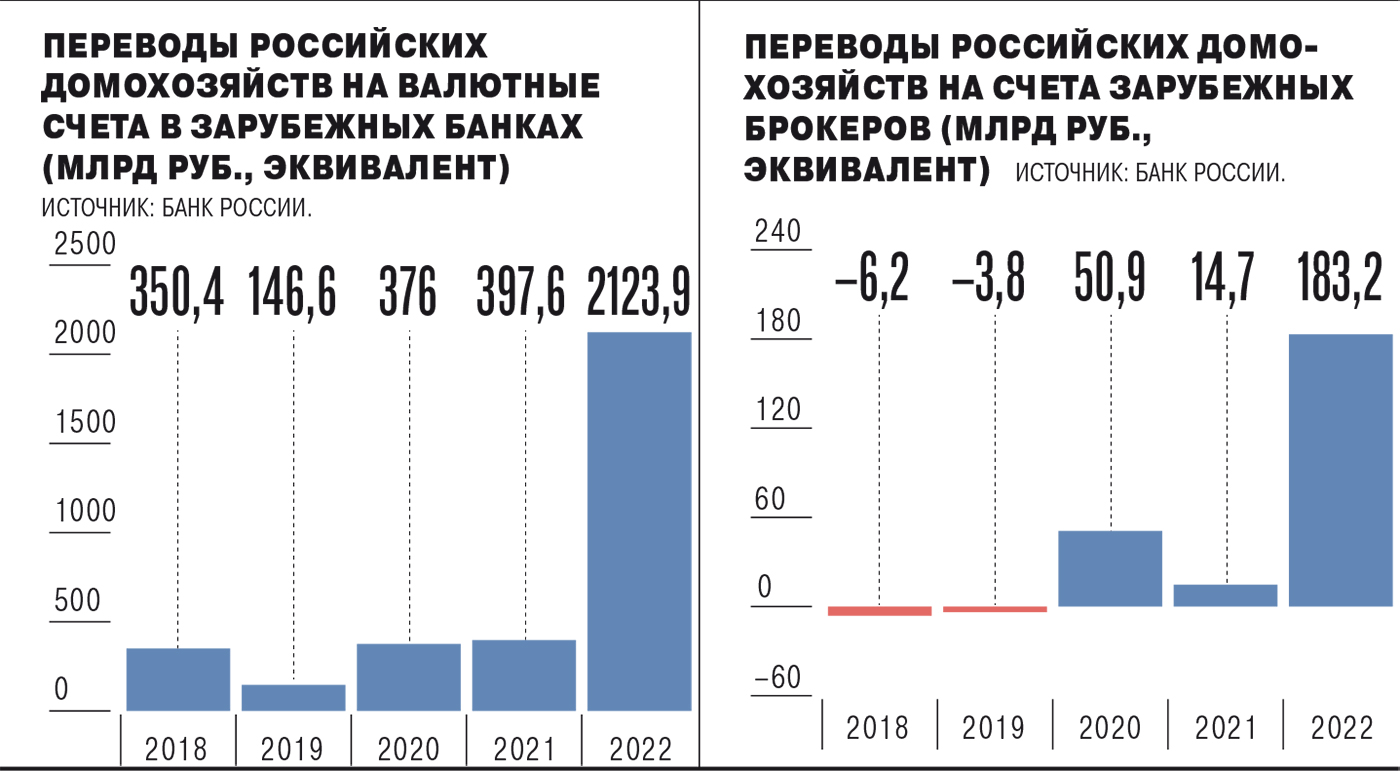
«В 2022 году переводы в ЕС и США сначала значимо выросли, а затем упали, но выросли переводы в Азию — к переводам мигрантов в ближнее зарубежье добавились денежные потоки временно передислоцировавшихся российских граждан»,— говорит Роман Прохоров. Как пояснил “Ъ” источник на платежном рынке, в прошлом году во время ажиотажа граждане переводили средства уехавшим заграницу родственникам и знакомым любым способом, который им подворачивался.
Выйти из полноэкранного режима

Развернуть на весь экран
Сейчас ситуация нормализовалась и в страны ближнего зарубежья средства через системы денежных переводов без открытия счета, как «Золотая корона», «Юнистрим» или «Контакт», опять в основном переводят мигранты. Россияне, объяснил собеседник “Ъ”, в основном переводят деньги через банки — со счета на счет, а также по номеру карты или по номеру телефона. «Исключение — страны Европы, там есть переводы без открытия счета, так как туда ограничена возможность переводов через банки»,— отметил он. При этом, по словам источника “Ъ”, серьезных ограничений на переводы без открытия счета нет.
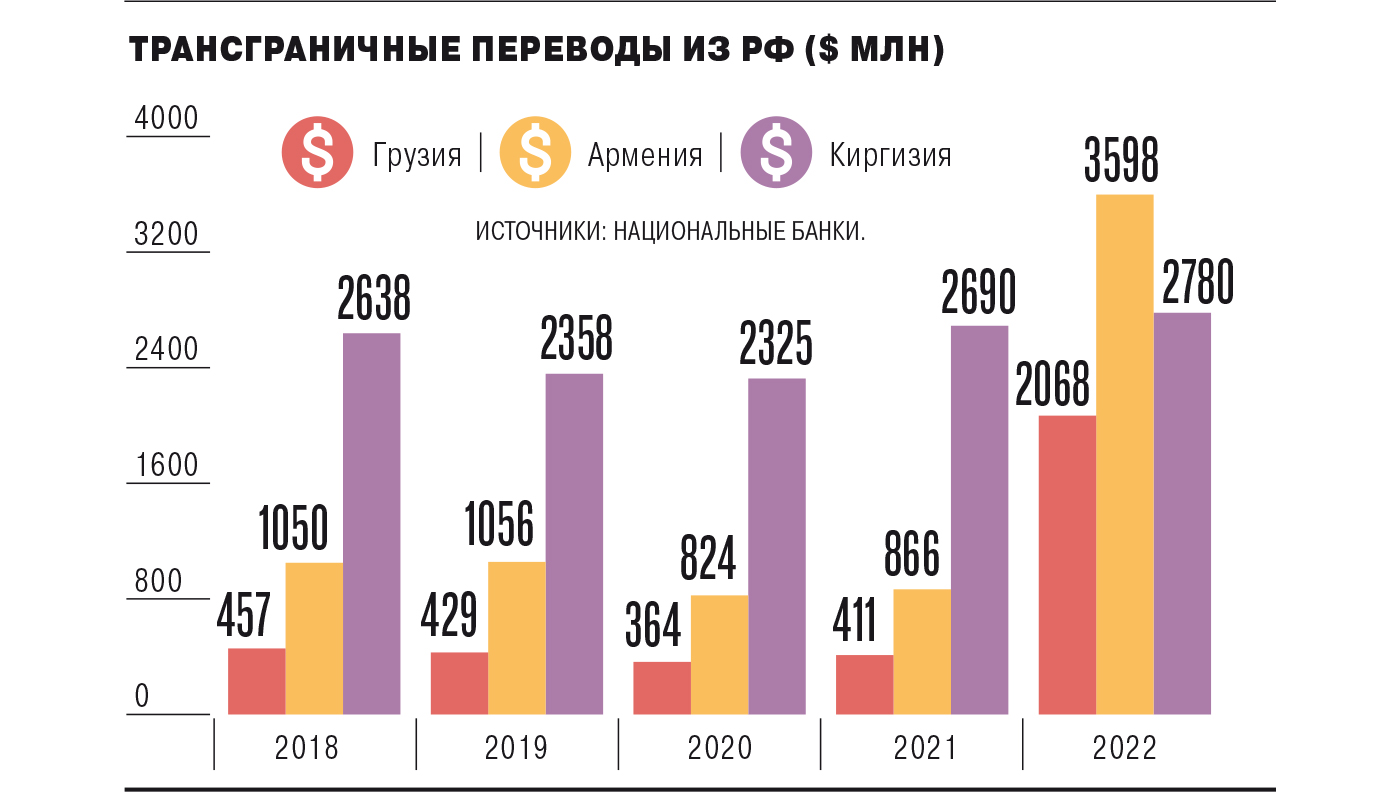
Например, в Казахстан с марта прошлого года было переведено около $1 млрд. Пик переводов из России пришелся на июнь и июль 2022 года — $150 млн и $110 млн соответственно. Переводы из Казахстана были в 3–3,5 раза меньше. Но в этом году ситуация обратная. Во-первых, наблюдается общее снижение потока денег в Казахстан через системы денежных переводов (в марте $27 млн, в апреле $23 млн).
Во-вторых, поток средств из Казахстана был выше — $44 млн в марте и $47 млн в апреле.
Переводы из России в Киргизию через системы денежных переводов с прошлой весны составили около $3 млрд и в рекордном июне 2022 года превышали $300 млн. В этом году объем переводов в Киргизию ни разу не поднимался до $200 млн и лишь один раз — в марте — оказался немного выше $150 млн.
Переводы в Армению во втором полугодии 2022 года устойчиво превышали $400 млн ежемесячно, а в этом году в марте—апреле были лишь немногим больше $300 млн. В Грузию с марта прошлого года из России было перечислено около $3 млрд. Но и здесь все рекорды остались в прошлом году — в мае и ноябре более $300 млн, в этом году цифры заметно ниже — $160 млн в апреле и $155 млн в мае.
Выйти из полноэкранного режима
Развернуть на весь экран
Особенности национального перевода
На этом фоне выросли переводы российских банков в дружественные страны в рублях и национальных валютах, что особенно заметно на примере ВТБ. За первый квартал в «мягких» валютах через банк прошло 34 тыс. переводов на сумму 11,6 млрд руб. Это в 1,4 раза выше, чем до санкционных времен. К середине июня количество переводов достигло 85 тыс. шт., а их объем составил 17,8 млрд руб.
В банке отметили, что более 80% всех переводов приходится на страны бывшего СССР, а наиболее востребованными валютами для клиентов стали белорусский рубль (45% от общего объема дружественных валют), казахский тенге (37%) и китайский юань (13%). Всего клиентам банка доступны переводы в 11 стран, до конца года планируется увеличить их количество до 25. В конце прошлого года ВТБ запустил переводы в Иран, а до конца этого года планирует подключить Индию и Турцию.
«В этом году у клиентов появится возможность проведения трансграничных переводов непосредственно со своих рублевых счетов, что избавит от необходимости открывать валютный счет»,— пояснил начальник управления «Переводы» департамента транзакционного розничного бизнеса ВТБ Алексей Хранилов. В ВТБ ожидают, что его клиенты в этом году совершат около 250 тыс. переводов за рубеж, что многократно превосходит результат не только 2022 года, но и досанкционного периода.
В Альфа-банке видят большой спрос на переводы в юанях, рупиях и валютах стран ближнего зарубежья. «Безусловным лидером по спросу и расчетам является Китай, после него идет Турция — на платежи в эту страну мы видим продолжающийся спрос»,— рассказала руководитель департамента разработки и развития расчетных продуктов корпоративного бизнеса Альфа-банка Ирина Пономарева. В Сбербанке осуществляют переводы в 11 стран. При этом, как отметили в банке, в 10 странах ближнего зарубежья у клиентов востребованы рублевые переводы.
В МТС-банке в первом квартале по сравнению с первым кварталом прошлого года объем трансграничных переводов вырос в 4,8 раза. Причем объем переводов в Китай в 2022 году вырос в 3,7 раза, в Турцию — в 5 раз. «Банк реализовал мгновенные переводы на банковские карты стран СНГ: национальные карты HUMO, Uzcard Узбекистана, «Корти милли» Таджикистана, «Элкарт» Кыргызстана, все карты Армении, Казахстана и Азербайджана»,— рассказал руководитель команды развития партнерской сети и интеграционных подключений МТС-банка Михаил Шаракин. Также, по его словам, активно развиваются сервисы переводов по номеру телефона в банки СНГ (Узбекистан, Киргизия, Таджикистан, Армения), а также Китая и Турции.
По словам Михаила Шаракина, адресные переводы по номеру телефона или банковской карты получателя быстро замещают применявшиеся ранее формы отправки денежных средств, в том числе традиционные переводы без открытия счета. «Доля адресных переводов в МТС-банке в 2023 году составляет более 85% от общего объема переводов»,— сообщил он.
Выйти из полноэкранного режима
Развернуть на весь экран
Никакой загадки
Наладить переводы на самом деле не так уж сложно. Сопредседатель комитета по платежным системам Ассоциации банков России Алексей Маслов подчеркивает: «У многих могло сложиться ошибочное впечатление, что SWIFT вообще ушел из России, между тем сегодня им пользуются 229 российских банков. Многие небольшие банки, не находящиеся под санкциями, этим пользуются, предлагая валютные переводы за границу».
Да и в том, что находящиеся под санкциями банки расширяют географию переводов, по его словам, нет никакой загадки. «Российский и иностранный банки открывают друг у друга корсчета и договариваются о передаче сообщений между собой по каналу связи типа банк-клиент, и SWIFT им уже не нужен»,— поясняет Алексей Маслов.
Для переводов в юанях, уточняет эксперт, россиянам доступна китайская система денежных переводов MoneyExpress. Например, владелец карты UnionPay в России может сделать перевод через MoneyExpress на карту UnionPay, выпущенную банками Китая, Вьетнама, ОАЭ, а также стран СНГ — Казахстана, Киргизии, Таджикистана и Узбекистана.
Однако, как объяснил источник “Ъ”, сейчас системы денежных переводов опасаются, что FATF внесет их в черный список, тогда с высокой долей вероятности нынешняя конфигурация рынка переводов без открытия счета перестанет существовать. «Все, будут выстраиваться новые схемы, как Иран, например,— они, находясь в самых жестких санкциях, находили возможность переводить деньги, вот и у нас будет формироваться совершенно новый рынок»,— пояснил собеседник “Ъ”.
Эксперты обращают внимание, что уже стали выстраиваться схемы перевода денег в недружественные страны, использующие конвертацию в криптовалюты. Как поясняет Алексей Маслов, «гражданин, которому надо перевести €200 своему родственнику, например, во Францию, обращается к условному Ивану Иванову, о котором он знает, что тот занимается такими переводами, дает ему деньги, тот покупает на них криптовалюту на свой кошелек, переводит его уже своему знакомому на криптокошелек во Франции, тот в свою очередь переводит их в евро, кладет на свой счет и отправляет конечному получателю». Отправителю, по словам Алексея Маслова, весь этот механизм знать необязательно, просто надо быть согласным заплатить комиссию обоим владельцам криптокошельков и уверенным, что «Иван Иванов» его не обманет.
Виктор Достов: «Сектор переводов крайне далек от идеального решения»
Председатель Ассоциации участников рынка электронных денег и денежных переводов Виктор Достов также считает, что криптовалюта дает новые возможности: «Она, по сути дела, обеспечивает универсальную трансграничную передачу ликвидности — в любой стране, если у вас есть полученный биткойн или стейблкойн (USDT, например), вы можете легально, полулегально или нелегально обменять его на нал и во многих случаях на безнал». Однако, по его мнению, это «сложно, рискованно, для большинства малопонятно и дорого».
Как отмечает Виктор Достов, в современных платежах часто переплетаются карточные схемы и системы быстрых платежей, что позволяет строить более разнообразные и удобные продукты: «Проще говоря, если в стране отправителя и получателя есть мощные системы быстрых платежей, то, построив между ними мостик, вы получаете доступ перевода во все банки сразу».
Именно в развитии систем быстрых платежей в разных странах, а впоследствии интеграции между ними многие эксперты видят будущее трансграничных платежей. А достаточно отдаленных горизонтах трансграничные переводы могут перейти на цифровую валюту центральных банков. По крайней мере глава Банка России Эльвира Набиуллина такую возможность допускает: «В перспективе, конечно, возможно обсуждение вопроса с разными странами по проведению расчетов в цифровом виде на двусторонней основе».
Максим Буйлов, Ксения Дементьева
- Газета «Коммерсантъ» №111 от 23.06.2023, стр. 10
- Максим Буйлов подписаться отписаться
- Ксения Дементьева подписаться отписаться
Источник: www.kommersant.ru