

Ни один человек не застрахован от непредвиденных финансовых ситуаций, кода деньги нужны очень срочно. Часто взять их, кроме как у банка, неоткуда. В сложных финансовых обстоятельствах человек не всегда может оценить выгодность кредитного предложения. Не в силах выплачивать взносы, заемщики часто приобретают статус должников. За этим следуют тягостные процедуры передачи данных о банковском кредите в Бюро Кредитных историй, суды и взыскания.

Неприятных ситуаций для заемщика можно избежать, прибегнув к процедуре рефинансирования, банк также заинтересован в том, чтобы клиент вернул проценты. Поэтому финансовые учреждения, занимающиеся услугой рефинансирования, предлагают клиентам ею воспользоваться и не оказаться в долговой яме. Предоставляют услугу рефинансирования много крупных кредитно-финансовых учреждений. Рассмотрим условия от популярных банков.
ТОП-3 банка 2023 года для выгодного рефинансирования [сравнение и выбор лучшего варианта]
Популярные займы — одобрение 97%
Что такое рефинансирование и для чего его делать
Взяв займ в определенном банке на невыгодных условиях, клиент зачастую не может справиться с непосильными ежемесячными взносами. Рефинансирование кредита в другом банке дает шанс получить новую ссуду на выгодных условиях. Программа рефинансирования — это возможность взять займ в другом банке на выгодных для клиента условиях с целью закрытия старой невыгодной ссуды.
Прибегают к этой услуге заемщики для того, чтобы снизить ежемесячный платеж, уменьшить нагрузку по финансовым обязательствам. Часто бывает, что клиент десять лет назад брал кредит на жилье, скажем, под 25%. А сегодня другой банк предлагает такой же займ под 15%. В таком случае выгодно сделать рефинансирование старой ссуды, чтобы ежемесячные взносы стали намного меньше.

Плюс этой услуги есть в том случае, если человек оформляет новый займ под меньший процент на длинный срок. Выгодна процедура перекредитования заемщикам, у которых имеется несколько невыгодных займов. Они могут быть в разных банках. Тогда можно взять ссуду на подходящих условиях, закрыть предыдущие и выплачивать долг одному финансовому учреждению.
Каждый банк, в котором предоставляется услуга перекредитования, выдвигает свои условия. Некоторые организации рефинансируют кредиты, выданные менее 6 месяцев назад. Большинство крупных организаций предлагает рефинансируемому заемщику оформить новый займ на 10 лет, ипотеку выгодно перекредитовать на 15 лет.
Рассматривая, в каком банке дают самые выгодные проценты на перекредитование, стоит изучить предложения от крупных кредитно-финансовых организаций.
Лучшие новые МФО!
Увеличьте шансы на получение денег — отправьте заявку минимум в две МФО.

Как происходит процесс рефинансирования
Рефинансирование кредита предназначено, чтобы снизить финансовую нагрузку на бюджет семьи. Имея большой займ под высокий процент, есть возможность его закрыть, получив новый в другом банке на лучших условиях. Рефинансирование является целевым кредитом, то есть предназначен он для погашения действующего.
Зачастую банки сами перечисляют деньги на счет другой финансовой организации, в которой заемщик погашает ссуду. Иногда банк может выдать деньги наличными. В таком случае клиент может выплатить старый займ и потратить оставшуюся полученную сумму на личные нужды.
Прежде чем обращаться за услугой перекредитования, специалисты советуют посчитать, будет ли выгодно брать новый займ. Многие банки не оказывают такую услугу на небольшие суммы, например, до 100 тысяч. Стоит просчитать возможные дополнительные издержки: наличие штрафных санкций при погашении старого долга, траты на страхование при заключении нового. Нужно высчитать разницу между процентной ставкой по старому займу и новому. Не советуют прибегать к перекредитованию, если разница меньше 2%.
Популярные займы на карту
Увеличьте шансы на одобрение займа — отправьте заявки в несколько МФО.

Не стоит путать термины «рефинансирование» и «реструктуризация». Реструктуризацию старого кредита предлагает банк, в котором заемщик имеет проблемный займ. Рефинансирование — это перекредитование в другом банке по более выгодным условиям.
Выгодно реструктуризировать долг, если есть несколько займов. Удобнее их погасить, выплачивая долг в один банк. Процедуру заказа реструктуризации можно свести к нескольким шагам:
- Изучите условия старого договора. Посмотрите, есть ли штрафные санкции за досрочное погашение. Просчитайте, какую сумму еще должны внести.
- Изучите предложения банков, где предлагают самые выгодные условия.
- Обратитесь в новый банк для просчета условий нового кредита: ежемесячный платеж, страхование, дополнительные услуги.
- Сравните, как изменятся ежемесячные платежи и сумма переплаты по двум займам.
- Если новые условия устраивают, подайте заявление и пакет документов в новый банк.
Какие банки занимаются рефинансированием кредитов
Много крупных кредитно-финансовых организаций предоставляют физическим лицам хорошие предложения по услуге перекредитования. Банки обещают процентные ставки по продукту от 9,5% по оформленному договору на срок до 7 лет. Часто рефинансирующие банки предоставляют возможность закрыть несколько старых займов, в большинстве случаев — не больше пяти. На перекредитование ипотеки разработаны отдельные программы.
Рефинансирование — это тот же кредит. Банковские организации требуют тот же пакет документов, предлагают страхование. Оно не является обязательным, но если заемщик отказывается от страховки, может получить отказ.
Лучшие новые МФО!
Увеличьте шансы на получение денег — отправьте заявку минимум в две МФО.

ТОП-10 банков, предлагающих услугу рефинансирования кредитов
Рефинансирование или перекредитование – популярная банковская услуга, суть которой в том, что клиент берет новый кредит для погашения уже имеющегося в другом банке.
В чем выгода рефинансирования кредита? Программа сделает условия погашения значительно выгоднее, снизит процентные ставки, увеличит сроки кредитования и уменьшит размер общей переплаты.
Предлагают ее многие банки, поэтому нужно сделать выбор, оценив все предложения. Рейтинг банков, в которых можно сделать рефинансирование – в нашей статье.
Какие финансовые организации этим занимаются

Услугу перекредитования предлагает большинство существующих финансовых организаций. Это как крупные популярные банки, так и небольшие организации, желающие расширить свою клиентскую базу.
Для учреждений выгода также есть: они получают нового платежеспособного клиента, и, возможно, хоть и меньшую, но выгоду.
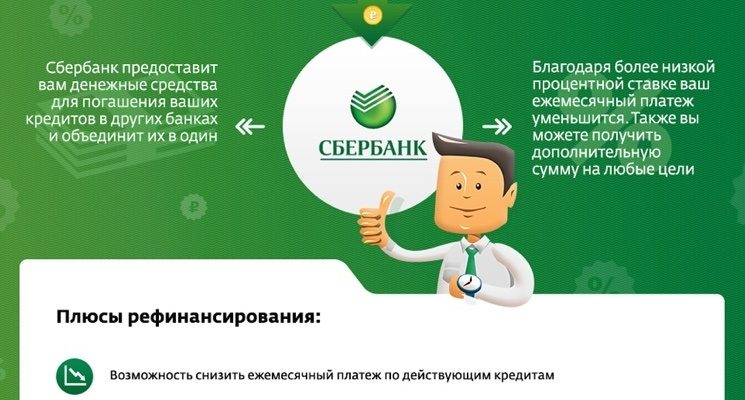
Из популярных финансовых компаний, в которых можно перекредитовать заём, стоит отметить ВТБ, Альфа-банк, Райффайзенбанк, СберБанк и многие другие.
Лучшие условия и самые выгодные предложения
Услуга перекредитования есть во многих популярных банковских учреждениях. Предлагаем топ-10 предложений банков.
ВТБ
Преимущество этой организации в том, что она предлагает выгодные ставки.
Из основных условий стоит выделить следующие:
- Размер ставки от 6,4%.
- Сроки кредитования достигают 7 лет.
- Максимальный размер суммы — 5 000 000 р.
Можно подать онлайн заявку. Согласованная сумма может пойти также на погашение валютных задолженностей.
Можно воспользоваться «Кредитными каникулами» после внесения платежей в течение трех месяцев.
Для вас мы подготовили статьи о том, как оформить рефинансирование кредита в банке ВТБ. Читайте о перекредитовании таких займов:
- ипотечные ссуды;
- кредиты, взятые в других банках.
Россельхозбанк

Предлагает перекредитование на таких моментах:
- Процент от 7%.
- Сумма до 3 млн р.
- Сроки кредитования – до 7 лет.
Организация рефинансирует кредиты без поручителей и справок, но при этом у клиента есть право оформить поручительство или предоставить залог.
Рефинансируются ссуды как в национальной валюте, так и в долларах и евро при условии, что заемщик в течение года вовремя вносил все платежи.
Основное требование к клиенту — положительная кредитная история.
Интерпромбанк
Предлагает программу для жителей Москвы и Московской области и дает возможность объединить несколько кредитов, снизив и общую ставку, и затраты на их обслуживание.
Можно также увеличить период кредитования.
Основное требование – это регистрация в Москве и области. Кредит могут получить и пенсионеры до 75 лет.
Критерии следующие:
- Ставка от 7,9%.
- Сроки от 6 месяцев до 7 лет.
- Размер кредитования — от 45 000 до 1 100 000 р.
Дополнительно можно получить средства для личных целей.
СберБанк

Также предлагает довольно выгодные условия, в том числе для зарплатных клиентов, бюджетников и госслужащих.
Основные моменты по программе следующие:
- Ставка от 11,9%.
- Сроки до пяти лет.
- Размер кредитования — до 5 000 000 р.
- Можно объединить до пяти займов, среди них и залоговые автокредиты.
Подать заявку на рефинансирование кредита в СберБанке можно в отделении или онлайн.
Читайте о том, возможно ли и как оформить рефинансирование:
- ипотечного займа и кредитных карт;
- ссуды, взятой в этом же банке;
- кредитов других финансовых учреждений.
Промсвязьбанк
Предложение, требующее предоставления договора по текущему займу и справки о задолженности с указанием реквизитов, на которые нужно перевести средства.
Можно перекредитовать потребительские займы, долги по кредитным картам, оставшийся долг по автокредиту. Максимальный общий размер составляет 5 млн р., а время — 60 месяцев.
Ставка от 6,9%. При предоставлении залога платить комиссии не требуется.
Подробнее о перекредитовании в этом банке вы можете узнать здесь.
Альфа-банк
Банк предлагает перекредитование целевых займов, в частности, ипотеки. При этом требования могут дополняться страхованием жизни клиента и объекта недвижимости.
Если есть страховка, то процентная ставка может составлять от 7,99%. При ее отсутствии уровень процентов повышается. Максимальная сумма составляет 50 000 000 р.
При этом она должна составлять не больше 80% от стоимости ипотечного объекта. Подать заявку можно онлайн и в отделении.
Все подробности об этой услуге в этом банковском учреждении ищите в этой статье.
Газпромбанк

Банк предлагает перекредитование потребительских займов, которые обслуживались без просрочки в течение полугода, и до окончания их действия осталось не менее такого же периода времени.
Условия следующие:
- Процент от 12,25%.
- Сроки — до 7 лет.
- Сумма может доходить до 3 500 000 р.
Ставка зависит от срока кредитования. Но также важен момент страхования – при отказе от него процент повышается на 0,5 пункта.
Кроме того предложения отличаются для новых и текущих клиентов банка.
О рефинансировании в Газпромбанке читайте здесь.
Бинбанк
- Ставка от 5,5%.
- Период возврата не больше семи лет.
- Сумма до 5 000 000 р.
- Залоговое обеспечение не требуется.
Перекредитованию подлежат займы в рублях, по которым было совершено не меньше трех платежей.
СКБ
Этот банк дает возможность перекредитовать до трех задолженностей (в том числе и по кредиткам) в одну, что может значительно снизить переплату.
Условия будут такими:
- Сумма составляет от 51 000 до 1 500 000 рублей.
- Можно погасить долг досрочно без дополнительных комиссий и ограничений.
- Процент составляет 7-17,6% годовых.
- Сроки – до 5 лет.
- Обеспечение не нужно.
- Заявки рассматриваются в течение 1-2 дней.
- Можно привлечь одного созаемщика, чтобы увеличить максимальную сумму кредита.

По отношению к заемщикам организация предъявляет следующие требования:
- Возраст 23-70 лет.
- Гражданство РФ.
- Необходим стаж на текущем месте работы в течение не меньше трех месяцев.
При этом сумма кредита не должна быть меньше задолженности по договорам, которые нужно рефинансировать.
Максимальный размер определяется платежеспособностью заемщика. Также можно получить дополнительную сумму.
Росбанк
Какой еще банк дает рефинансирование кредитов? Росбанк.
Это учреждение предлагает низкую ставку и позволяет рефинансировать различные кредиты: потребительские, ипотеку, автокредит, кредитные карты, овердрафты.
Осуществляется программа в соответствии с такими принципами:
- Размер кредитования составляет 50 000 до 5 000 000 рублей.
- Сроки — от 12 до 84 месяцев.
- Ставка составляет от 6,4% годовых.
Клиент должен быть гражданином РФ и иметь постоянную регистрацию в каком-то из регионов присутствия отделения.
Рефинансирование кредитов предлагают другие банки:
На что обратить внимание при выборе
Перед тем как оформлять услугу, стоит оценить все ее условия. Сравните разные предложения банков, рефинансирующих кредиты, и уже потом принимайте окончательное решение.
Важными будут считаться факторы:

- Величина процентной ставки. Ставка должна быть хотя бы на 2-3 пункта ниже, чем по текущему кредиту. Чем больше разница, тем выгоднее будет предложение. Фактический процент может отличаться от заявленного минимального. Уточните дополнительные параметры, которые могут на это влиять.
- Возможность погасить сразу несколько задолженностей. Некоторые организации дают возможность погасить до 3, а иногда и 5 займов одновременно. Если у вас их несколько, это будет удобно и выгодно, поэтому стоит искать именно такое предложение.
- Освобождение залога. В некоторых ситуациях первоначальный заём оформляется с обязательным обеспечением, новый же выдается без залога. В данном случае обременение с недвижимости, машины или иного имущества снимается, и заемщик может распоряжаться им по своему желанию.
- Снижение ежемесячного платежа. Перед оформлением услуги рекомендуется просчитать, какую выгоду вы получите. Для этого удобно использовать специальные онлайн калькуляторы. Введя информацию, вы можете увидеть, какая будет величина регулярной выплаты, и какую экономию вы получите.
- Наличие возможности погасить задолженность раньше срока. Ряд организаций устанавливает ограничение на погашение долга до того как договор закончится или начисляет штрафы.
- Учтите также наличие дополнительных комиссий за оформление программы, зачисление средств и прочие моменты. Если речь идет об ипотеке, может дополнительно требоваться экспертная оценка имущества.
Теперь вы знаете, в каких банках можно сделать рефинансирование кредита, где есть лучшие программы и более выгодные условия – их целый список.
Выгодных предложений по рефинансированию много. Сравните разные варианты. Можно подать заявки сразу в несколько банков, ведь одобрить может не каждый из них.
На основе тех, которые одобрили вашу кандидатуру, и делайте окончательный выбор, учитывая все моменты.
Источник: cursinfo.com
Какие банки дают рефинансирование кредитов в 2020 году без залога?
Ипотека
Автор ПапаБанкир.ру На чтение 11 мин. Опубликовано 11 января, 2020
Ни один заемщик на 100% не застрахован от финансовых проблем, когда он оказывается не в состоянии платить по кредитам вовремя. Иногда банки идут навстречу должникам, предлагая реструктуризацию кредита с возможностью снизить ежемесячный платеж, или даже дают кредитные каникулы, но это большая редкость. В России чаще всего банки становятся в жесткую позицию по отношению к заёмщикам — плати, или подаём в суд / продаём долг коллекторам. Как выбраться из проблемной ситуации, когда у вас на руках несколько кредитов, которые вам тяжело обслуживать? Рефинансирование кредитов — вот что вам поможет!
В этой публикации мы расскажем, что такое рефинансирование кредитов и какие банки предлагают эту услугу в 2020 году. Главное, что вы должны понимать — идти на рефинансирование стоит только в том случае, когда новые условия кредитного договора будет действительно выгодными в сравнении с существующими долгами.
Что такое рефинансирование кредита?
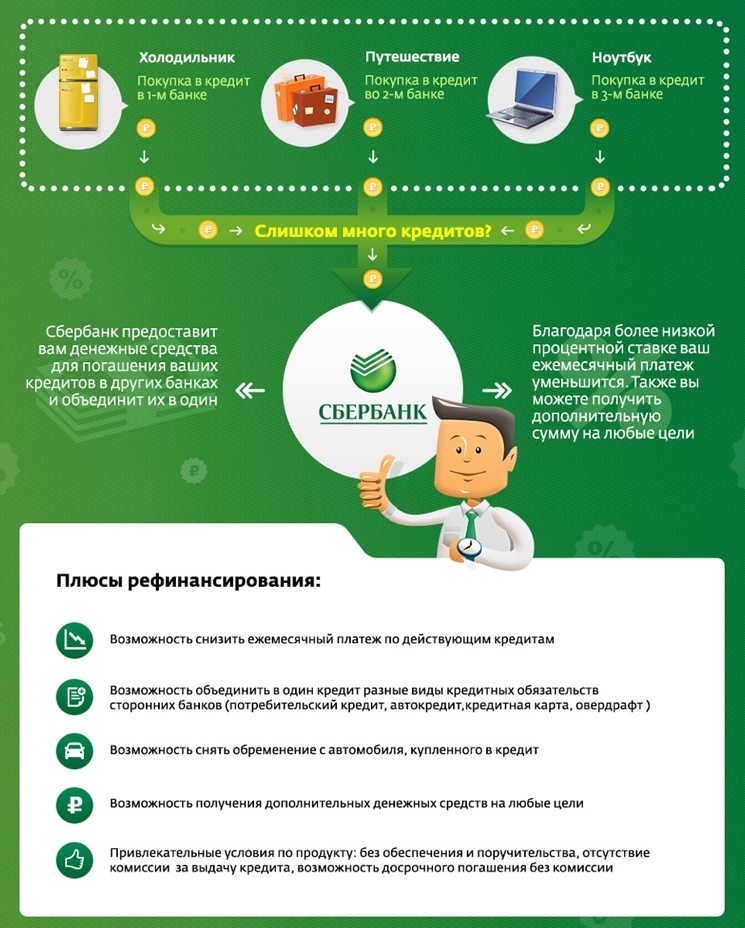
Рефинансирование кредита – это получение нового займа для того, чтобы полностью закрыть ранее взятый кредит, когда по новому кредитному договору условия получаются более выгодными. При рефинансировании клиент получает возможности сэкономить на пользовании заемными средствами, за счет более низкой процентной ставки, за счет снижение размера ежемесячных платежей. Чем больше разница в процентных ставках между старым и новым кредитом, чем выше сумма кредита, тем более выгодной для потребителя становится процедура перекредитования.
В большинстве случае потребители пользуются кредитом, подписывая кредитный договор не на один год, на несколько лет. Особенно это касается ипотечного кредита или автокредита. Банковские организации неплохо зарабатывают на предоставлении денег в пользование, взимая за это свой процент.
Несомненно, им выгодно привлекать как можно больше клиентов, и для этого они готовы предоставлять более выгодные, чем у конкурентов условия. Нередко бывают и такие ситуации, когда конкурирующий банк снижает кредитные ставки, и человек, оформив кредит в одном кредитном учреждении, вскоре узнает, что условия в соседнем банке более выгодные и заманчивые. Вот в таких ситуациях выгодно пойти на перекредитование, то есть рефинансирование кредита.
Если клиенту предстоит еще долгое время выплачивать кредит, то в его ситуации процедура рефинансирования становится идеальным решением, особенно это касается ипотечного кредита (ведь ипотека может оформляться на сроки вплоть до 25 лет), когда разница в 0,5 процента в финансовом плане довольно ощутима.
Виды программы рефинансирования кредитов
В последние годы российские банки предлагают потребителям следующие виды рефинансирования кредитов:
- Рефинансирование кредита с изменением срока займа. Если у клиента финансовая ситуация ухудшилась, и он не в состоянии платить ежемесячный взнос по кредиту в установленном объеме, то ему рекомендуется прибегнуть к рефинансированию с целью увеличения срок кредитования и соответствующего уменьшения суммы обязательного ежемесячного платежа. Таким образом заемщику будет легче выплачивать свои долги. Данный вид перекредитования выгоден как банку, так и заемщику, так как если держатель кредита отказывается от рефинансирования, у него возникнут проблемы, связанные с тем, что клиент не сможет регулярно выплачивать взятый заем по условиям договора, допуская регулярные просрочки. Вдобавок, в случае удачных условий рефинансирования, банк в итоге заработает больше денег в виде процентов по кредиту за счет увеличения срока кредитования, а сам клиент сможет спокойно погашать долг и далее, не переживая за штрафные санкции и пени, связанные с просрочкой ежемесячных платежей.
- Рефинансирование кредита с изменением процентной ставки по кредиту. Если потребитель кредитных продуктов нашел более выгодную процентную ставку и условия в текущем банке кредитования, либо в конкурирующем банке, он может начать процедуру рефинансирования для снижения размера процентов по займу. Если при этом более выгодными оказались условия в другом банке, то заемщик берет новый кредит на оптимальных для себя условиях и закрывает долг в банке, где был оформлен первый кредит с большей процентной ставкой. Таким образом, клиент существенно сэкономит.
- Рефинансирование кредита с изменением валюты договора. Если клиент посчитал, что ему будет выгодно платить кредит в другой валюте, ему необходимо прибегнуть к перекредитованию. К примеру, кредит был оформлен в долларах, и заемщик решает, что в ближайшее время курс валюты будет расти. Для него самым выгодным решением будет перевести валюту кредита в рубли. Особенно это критично, когда курс доллара или евро вырастает на десятки процентов в течении года, а доход заемщика номинирован в рублях. В какой-то момент времени человек просто физически не сможет обслуживать валютный кредит, и иного выхода, как рефинансирование с изменением валюты договора с долларов/евро на рубли у него просто не будет. Однако, не все банки пойдут на такое рефинансирование, поскольку они также несут риски, связанные с падением курса рубля.
Все эти виды рефинансирования одинаково востребованы, так как сегодня у многих российских граждан финансовое состояние ухудшается из-за роста валютных курсов и экономического кризиса не только в России, но и в мире. Банкам выгодно пойти на уступки и осуществить процедуру перекредитования, ибо в противном случае, они рискуют вообще не получить своих денег без суда.
Когда рефинансирование выгодно?
Как мы уже писали выше рефинансирование может быть проведено не только в рамках одного банка. Клиент может заключить договор и с другой кредитной организацией, предоставляющей займы и позволяющие перекредитоваться в сложной ситуации на более выгодных условиях. То есть перекредитование может быть доступно и в текущем банке, в случае появления в ассортименте кредитных продуктов банка кредитов с более низкой процентной ставкой. Но если клиент нашел более выгодное предложение в другом кредитном учреждении, то просчитав возможные затраты и потери (а расходы при кредитовании могут расти не только из-за оплаты процентов по кредиту, в итоговую стоимость кредитных средств необходимо относить и стоимость страховки, комиссии и пр. скрытые платежи), может оформить рефинансирование кредита, чтобы экономия была на самом деле реальной. По собственному опыту можем сказать, что проще всего рефинансировать потребительский кредит, кредитную карту или кредит наличными.
Когда речь идет об рефинансировании автокредита или ипотеки, необходимо помнить, что в залоге банка находится залоговое имущество, принадлежащее должнику (недвижимость или транспортное средство). Если запускается процедура перекредитования в другом банке, то клиента ждет переоформление залога, что связано с определенными финансовыми затратами, а также необходимостью переоформления документов о праве собственности. Следует знать, что процентные ставки кредита под залог, как правило, более выгодные, чем ставки по обычному беззалоговому потребительскому кредиту. Ведь банки учитывают и тот факт, что может сложиться неблагоприятная ситуация, когда условия не позволят заемщику регулярно выплачивать заем, и в этом случае банк страхуется залоговым имуществом. Именно поэтому переоформление кредита по программе рефинансирования возможно лишь когда залог будет переоформлен, а до тех пор клиенту придется платить повышенные проценты по старому кредиту.
Имейте в виду, что согласно статистики, рефинансирование кредита в другом банковском учреждении становится выгодным только тогда, когда разница в процентной ставке составляет 2% и более.
Как происходит рефинансирование кредита?
Рефинансирование кредита происходит следующим образом — когда заемщик банка узнаёт, что в другой кредитной организации появились более выгодные условия кредитования, он, уточнив детали перекредитования, оформляет новый кредит в конкурирующем банке. При этом, можно взять ровно ту сумму, которая составляет остаток по текущему кредиту, в той же валюте и на аналогичный срок. Теперь предыдущий кредит будет полностью погашен, а клиент продолжает и далее платить ежемесячные взносы, только в новый банк, и уже по новому кредиту, при том, что размер платежей стал меньше. Если в планах есть какие-то покупки, то при рефинансировании можно попробовать взять в новом банке заем большего размера, чем размер долга по старому кредиту, и если банк одобрил такой размер перекредитования, то может выдать на руки заемщику оставшуюся сумму после закрытия старого кредита.
Следует заострить внимание, что клиенту придется собрать весь необходимый для выдачи нового кредита пакет документов, когда он будет оформлять новый кредит в другом банке. Потребуются также дополнительные расходы на возможное оформление страховки (если банк выставил страховку условием выдачи кредита или получения выгодной процентной ставки).
Имейте в виду, что если вы нашли более выгодные условия кредитования в другом банке, не спешите оформлять рефинансирование кредита в нем, будет не лишним обратиться в текущий банк и попробовать получить аналогичные условия в банке, где был оформлен первый кредит — нередко банки, чтобы не терять клиентов идут на такие уступки.
В любом случае, если рефинансирование происходит в банке, который выдал первый кредит, вся процедура займет минимальное количество времени, так как чаще всего никаких новых документов не потребуется (хотя и не исключено, что в определенных ситуациях банк запросит справки по форме 2 НДФЛ и тд), и не надо ни за что дополнительно платить (страховка, комиссия и тд).
Еще раз обращаем ваше внимание на то, что необходимо спокойно проанализировать условия и расходы на рефинансирование кредита в другом банке, так как нередко бывает, что остаться в прежнем банке и получить возможность перекредитования в нем, выгодней, чем заключить новый кредитный договор с другим банком. На деле более «выгодные» условия другого банка могут быть не такими уж выгодными для потребителя кредитного продукта.
Самые выгодные банки для рефинансирования в 2020 году
На сегодняшний день такой банковский продукт как рефинансирование кредитов предлагают практически все ведущие банки России: Сбербанк, Альфа-банк, ВТБ, Московский кредитный банк, МТС Банк, Газпромбанк, Банк Открытие, Уралсиб, UniCredit Bank и др. Рекомендуется постоянно заниматься мониторингом банковских предложений, и если где-то появились более выгодные условия кредитования, то сразу приступать к переоформлению займов для экономии на обслуживании долгов.
| Промсвязьбанк | от 9,90% | 50 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| МТС Банк | от 9,90% | 50 000 ₽ — 5 000 000 ₽ | до 5 лет | паспорт рф + 2 документа подтверждение дохода без поручительства |
| Московский Индустриальный Банк | от 10,50% | 50 000 ₽ — 1 500 000 ₽ | до 5 лет | паспорт рф + 5 документов подтверждение дохода без поручительства |
| Газпромбанк | от 10,50% | 100 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 3 документа подтверждение дохода без поручительства |
| Металлинвестбанк | от 10,80% | 100 000 ₽ — 2 000 000 ₽ | до 7 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| ВТБ | от 10,90% | 100 000 ₽ — 5 000 000 ₽ | до 5 лет | паспорт рф + 3 документа подтверждение дохода без поручительства |
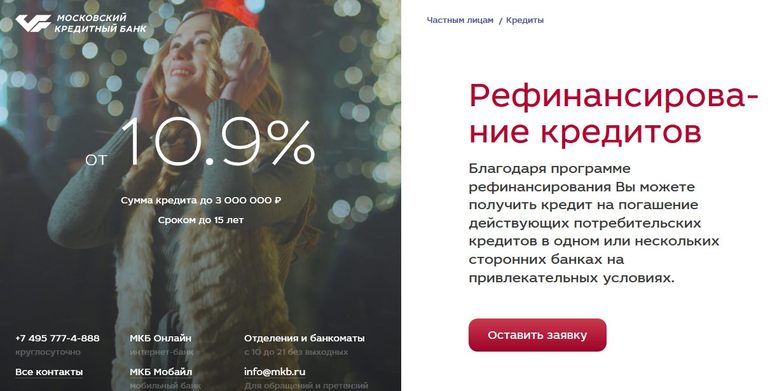
| Московский Кредитный Банк | от 10,90% | 50 000 ₽ — 3 000 000 ₽ | до 15 лет | паспорт рф + 2 документа без справок о доходах без поручительства |
| Райффайзенбанк | от 10,99% | 90 000 ₽ — 2 000 000 ₽ | до 5 лет | паспорт рф + 1 документ без справок о доходах без поручительства |
| Россельхозбанк | от 11,25% | 10 000 ₽ — 3 000 000 ₽ | до 5 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| Банк Уралсиб | от 11,40% | 35 000 ₽ — 2 000 000 ₽ | до 7 лет | паспорт рф + 2 документа без справок о доходах без поручительства |
| Банк «АК Барс» | от 11,50% | 100 000 ₽ — 2 000 000 ₽ | до 7 лет | паспорт рф + 3 документа подтверждение дохода без поручительства |
| Сбербанк | от от 11,90% | 30 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 1 документ без справок о доходах без поручительства |
| Юникредит Банк | от 11,90% | 100 000 ₽ — 1 500 000 ₽ | до 7 лет | паспорт рф + 3 документа подтверждение дохода без поручительства |
| Связьбанк | от 11,90% | 30 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| Банк «Открытие» | от 11,90% | 200 000 ₽ — 3 000 000 ₽ | до 5 лет | паспорт рф + 1 документ без справок о доходах без поручительства |
| Альфа-Банк | от 11,99% | 50 000 ₽ — 1 500 000 ₽ | до 5 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| Ситибанк | от 11,90% | 200 000 ₽ — 1 000 000 ₽ | до 5 лет | паспорт рф + 3 документа без справок о доходах без поручительства |
| Банк Хоум Кредит | от 12,50% | 30 000 ₽ — 500 000 ₽ | до 5 лет | паспорт рф без справок о доходах без поручительства |
| СМП Банк | от 12,00% | 300 000 ₽ — 1 200 000 ₽ | до 7 лет | паспорт рф + 2 документа без справок о доходах без поручительства |
| Банк Возрождение | от 12,40% | 50 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 5 документов подтверждение дохода без поручительства |
| Сургутнефтегазбанк | от 12,50% | до 1 000 000 ₽ | до 10 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| Новикомбанк | от 12,50% | 20 000 ₽ — 3 000 000 ₽ | до 7 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| Севергазбанк | от 12,50% | 500 000 ₽ — 1 000 000 ₽ | до 5 лет | паспорт рф + 4 документа подтверждение дохода требуется поручитель |
| Банк «Россия» | от 12,50% | 150 000 ₽ — 1 500 000 ₽ | до 5 лет | паспорт рф + 4 документа подтверждение дохода требуется поручитель |
| Почта Банк | от 12,90% | 50 000 ₽ — 1 000 000 ₽ | до 5 лет | паспорт рф + 2 документа без справок о доходах без поручительства |
| Росбанк | от 13,50% | 50 000 ₽ — 3 000 000 ₽ | до 5 лет | паспорт рф + 1 документ без справок о доходах без поручительства |
| Запсибкомбанк | от 12,90% | 100 000 ₽ — 1 500 000 ₽ | до 7 лет | паспорт рф + 5 документов подтверждение дохода без поручительства |
| Банк Интеза | от 12,90% | 100 000 ₽ — 1 500 000 ₽ | до 5 лет | паспорт рф + 4 документа подтверждение дохода без поручительства |
| БКС Банк | от 12,90% | 100 000 ₽ — 1 500 000 ₽ | до 5 лет | паспорт рф + 3 документа подтверждение дохода без поручительства |
| Примсоцбанк | от 12,90% | 200 000 ₽ — 5 000 000 ₽ | до 6 лет | паспорт рф + 1 документ без справок о доходах требуется поручитель |
Источник: www.papabankir.ru