
Одобрят ли ипотеку в Сбербанке — вопрос, интересующий многих россиян, нуждающихся в собственном жилье. Данную финорганизацию часто рассматривают для решения жилищных проблем, поскольку сегодня она работает практически со всеми государственными программами, начиная с военной ипотеки и заканчивая материнским капиталом. Следовательно, стоит изучить всю информацию и попытаться взять ипотеку. Если вы не уверены в своей финансовой грамотности и желаете минимизировать риски, обращайтесь за помощью к специалистам компании «Роял Финанс». Они подберут лояльную программу кредитования с учетом ваших требований, возможностей и бесплатно проконсультируют по всем вопросам, связанным с оформлением ипотеки в Сбербанке.
Прежде чем проверять, дадут ли ипотеку в Сбербанке и сколько получится взять в рамках ипотечного кредитования, необходимо разобраться в требованиях, предъявляемых к потенциальным заемщикам. К стандартным относятся достаточный уровень дохода и хорошая кредитная история. Но существуют дополнительные критерии отбора, учитывая которые можно с большей уверенностью рассуждать о том, одобрят ли ипотеку. Наиболее распространенными из них являются:
Как получить ипотеку? Почему банк отказывает в ипотеке
- Стаж работы не менее двух лет.
- Профессия заемщика, востребованная на рынке труда. Финорганизация должна быть уверена, что ее клиент будет пользоваться спросом в качестве специалиста на протяжении всего срока кредитования.
- Отсутствие малолетних иждивенцев. Для обеспечения детей в возрасте до двух лет уходят большие суммы, поэтому их родителям вряд ли одобрят ипотеку.
- Наличие поручителей или созаемщиков. Такие люди служат некой гарантией того, что долг будет погашен в установленный срок.
- Наличие дополнительной недвижимости. Она станет положительным фактором при одобрении ипотеки, так как повышает благонадежность заемщика.
Часто ли одобряют ипотеку?
Согласно статистике, «Сбербанк» одобряет около 53 % заявок, поступающих от потенциальных клиентов. Наиболее лояльно он относится к государственным служащим, работникам бюджетной сферы, зарплатным клиентам, военнослужащим, держателям акций.
Если вы задаетесь вопросом, одобрят ли мне ипотеку в «Сбербанке» и хотите проверить свои шансы, подайте заявку в режиме онлайн на его официальном сайте, через специальные сервисы или при личном обращении в одном из ее отделений. Как правило, решение выносится быстро, и вся процедура занимает около 5-10 минут свободного времени. Кроме того, рекомендуется:
- Тщательно проанализировать кредитную историю. Она не должна иметь негативной информации, поскольку для любого банка просрочки, непогашенные долги говорят о неблагонадежности потенциального заемщика.
- Подсчитать общую сумму, которая затрачивается на погашение всех имеющихся кредитов и вычесть ее из дохода. Если остаток будет маленьким, ипотеку вы не потянете без поступления дополнительных средств.
- Определиться с размером первоначального взноса. Желательно выделить максимально возможную сумму, поскольку от нее зависит ставка по кредиту.
Если вы боитесь столкнуться с отказом или желаете оформить займ на более выгодных условиях, доверьтесь кредитному брокеру «Роял Финанс». Наши специалисты сами подадут заявку в режиме онлайн, помогут вам быстро узнать, одобрят ли ипотеку в «Сбербанке», и какую сумму получится выручить в рамках той или иной программы. Вы сможете рассчитывать на их поддержку и сопровождение сделки от начала до конца. При этом вам не придется заранее оплачивать наши услуги, так как комиссия взимается лишь после одобрения ипотеки и получения денег в банке.
3 СПОСОБА получить ипотеку с плохой кредитной историей!
- Помощь в получении ипотеки в Сбербанке
- Сбербанк отказал в ипотеке — что делать дальше?
- Ипотека без подтверждения дохода в Сбербанке
- Ипотека для самозанятых в Сбербанке
- Ипотека в Сбербанке для иностранных граждан
- Ипотека в декрете в Сбербанке
- Помощь в получении кредита в Сбербанке
- Вероятность одобрения ипотеки
- Снижение процентной ставки
- Рефинансирование ипотеки в Сбербанке
- Заявка на ипотеку в Сбербанке
- Как взять ипотечные каникулы в Сбербанке?
- Досрочное погашение ипотеки в Сбербанке
- Сбербанк: ипотека с детьми
- Ипотека с ребенком-инвалидом
- Расчет ипотеки: калькулятор Сбербанка
- Сбербанк: кредитный калькулятор
Источник: www.royalfinance.ru
Повысьте свои шансы на одобрение ипотеки
Подать заявку на ипотеку легко – надо собрать документы и заполнить анкету. Но бывает так, что вроде бы и анкету красиво заполнил, и все документы приложил, и зарплата высокая, а в кредите отказано. Почему? На что смотрит банк, когда оценивает потенциального заемщика? Как убедить его в своей благонадежности? Какие причины могут быть поводом для отказа?
Давайте разберемся.
Доходы и платежеспособность
При оформлении ипотеки есть два нюанса. Первый: в отличие от остальных видов кредитования, в этом случае банк оценивает не только текущее финансовое состояние заемщика, но и потенциальное (в будущем). Второй: сумма кредита напрямую зависит от суммы доходов.
Доход и сумма кредита
Сумма кредита зависит от доходов заемщика. Сначала узнайте, при каком уровне дохода вам дадут столько денег, сколько вам требуется, и только потом подавайте заявку с «подходящей» зарплатой. Не наоборот! Не очень честно, но ничего не поделаешь. Правда, завышать доходы имеет смысл только в том случае, если вы действительно в состоянии выплачивать кредит.
Иначе останетесь без квартиры и зря потратите деньги.
Если зарплата «серая», завышение суммы не представляет проблем. Есть справки по форме банка, в них можно «нарисовать» любые цифры. Главное – договориться с начальством на работе. Но справки о доходах все равно несите две – и 2-НДФЛ, и по форме банка.
Если доход «белый», то лучше не врать. Зато можно указать дополнительные источники доходов или предоставить косвенные подтверждения высокого заработка – документы о покупке дорогостоящего имущества, поездках за границу, успешно погашенных крупных кредитах и т.д.
Однако имейте в виду, что декларировать баснословную сумму бессмысленно. Даже если у вас есть подтверждающие справки. Банк сравнит ваш доход со среднерыночным уровнем зарплаты по вашей специальности и скорректирует цифры. Ведь он хочет быть уверен, что если вас уволят, и вы устроитесь в другую компанию, то продолжите осуществлять выплаты.
Также банк не поверит справке, если вы указали очень высокую зарплату, но при этом работаете в небольшой фирме с маленьким оборотом. Кредитной организации важны не отдельные параметры, а их совокупность.
Уровень доходов
Чтобы узнать размер зарплаты, который требуется для получения нужной вам суммы, воспользуйтесь ипотечными калькуляторами в интернете. Или позвоните по телефону горячей линии выбранного банка – консультанты сделают необходимые подсчеты. Можете прикинуть сумму самостоятельно, исходя из требования – размер платежа по кредиту не должен превышать 50, а лучше 40% дохода.
При этом в оставшиеся 50-60% должны входить все ваши расходы: по прожиточному минимуму на каждого члена семьи, а также иные обязательные платежи (текущие кредиты, алименты, оплата коммунальных услуг). Если после вычета платежа по кредитам на эти нужды у вас будет оставаться самый минимум, то банк может отказать, так как никто не застрахован от непредвиденных расходов и снижения доходов.
Дополнительные источники доходов
Всегда указывайте о наличии дополнительных источников доходов (например, если занимаетесь репетиторством, сдаете квартиру, получаете пособие, имеете вклад в банке и т.д.). Это очень поможет, особенно если есть документальное подтверждение. И непременно перечислите все имущество, которое имеете в собственности. Его наличие является косвенным подтверждением финансового благосостояния. Не бойтесь – передавать эти сведения налоговикам банк не будет.
Оценка перспектив
Ипотечный кредит берется на длительный срок, поэтому банку важно понять, сможет ли заемщик выплачивать кредит не только в ближайшие годы, но и через 10-20, а то и 50 лет. Понятно, что гарантий никто дать не может, жизнь непредсказуема. Но косвенным подтверждением стабильности могут служить:
- Высшее образование;
- Востребованная специальность;
- Надежный работодатель;
- Достаточный стаж работы. Это особое условие. В требованиях к заемщику пишут, что стаж работы на последнем месте должен быть не менее полугода. На самом деле маловероятно, что вы получите кредит, имея полугодовой стаж. Проработайте хотя бы год-два.
- Наличие недвижимости в собственности и т.д.
Иначе говоря, у вас должно быть что-то такое, что поможет остаться на плаву в случае увольнения, болезни и иных ситуациях, в которых вы можете потерять источник дохода.
Первоначальный взнос
Если часть стоимости квартиры вы оплачиваете самостоятельно, это не только удешевляет кредит, но и увеличивает шансы на его получение. Считается, что если вы готовы рискнуть внушительной суммой, значит, вы все хорошо обдумали и просчитали. Кроме того, раз вам удалось накопить на первоначальный взнос, то вы наверняка умеете распоряжаться доходами. Иначе говоря, вы надежный человек, и с вами можно иметь дело.
К тому же первоначальный взнос снижает сумму кредита, а вместе с ней и размер процентной ставки.
Кредитная история
Кредитная история – второй по значимости фактор после платежеспособности. Если в прошлом у вас были проблемы с выплатами кредитов, то новый одобрят очень неохотно и под огромные проценты. Понятно, что не всегда просрочки возникают по вине должника, но не каждый банк захочет разбираться в причинах.
Плохую кредитную историю надо исправлять. Для этого следует расплатиться по старым долгам и взять несколько новых кредитов. Сделать это сложно, но иначе ничего не получится. Только после того, как закроете черные пятна в кредитной истории успешно погашенными кредитами, вы можете обращаться за ипотекой. В противном случае отказ практически гарантирован.
Также нет ничего хорошего в чистой кредитной истории. Если вы никогда не брали кредит, то банку сложно предположить, какова ваша «кредитная дисциплина». Пусть в вашем кредитном досье появится 1-2 кредита, хотя бы на небольшую сумму. Можете купить телефон в кредит или оформить кредитную карту. Только не забывайте вовремя вносить платежи.
Это добавит вам баллов, когда придете за ипотекой.
Социальные факторы
Возраст
Возраст заемщика всегда имеет значение, что бы ни говорили банки. 30-летний клиент имеет более высокие шансы, чем 20-летний и 60-летний. Идеальным возрастом для ипотеки считается 25-40 лет. До 25 лет большинство людей получают образование и только начинают карьерный путь, а потому их финансовое положение нестабильно. Для 40-летнего заемщика, взявшего ипотеку, выплаты закончатся в пенсионном возрасте, в котором тоже не исключены проблемы с финансами.
Семейное положение
К заемщикам, состоящим в браке, доверия больше. Во-первых, супруг (а) выступает созаемщиком или поручителем, а при оценке дохода принимается во внимание совокупный доход. Во-вторых, семейный человек традиционно считается более ответственным, по сравнению с холостым.
Дети
Здесь двоякая ситуация. С одной стороны, наличие детей – это гарантия того, что заемщик будет думать о завтрашнем дне и ответственно относиться к планированию семейного бюджета. С другой стороны, детей нужно кормить и одевать, а значит, доход семьи уменьшается. 1-2 ребенка – это плюс. Если их больше, то банк сочтет сделку рискованной.
Все будет зависеть от ваших доходов.
Состояние здоровья
Если вашему здоровью что-то угрожает (инвалидность или любовь к экстремальным видам спорта), банку об этом говорить не надо. Иначе денег он вам не даст. Страховка не поможет, так как страховые компании тоже откажутся сотрудничать.
Подходящий продукт и «правильный» банк
Обратите внимание на специальные, льготные программы. Вам меньше 35 лет, вы получили материнский капитал, имеете жилищный сертификат? Или вы молодой ученый, врач, учитель или военный? Тогда вы сможете взять кредит на льготных условиях. Соответствующих предложений много у АИЖК, ВТБ 24, Сбербанка.
В плане выбора банка тоже можно повысить свои шансы на кредит, если обратиться:
- в банк, для которого вы являетесь корпоративным клиентом;
- в банк, у которого вы уже брали кредит;
- в банк, который активно работает именно в сфере ипотечных кредитов, имеет много специальных программ (ВТБ 24, Сбербанк).
Не ориентируйтесь лишь на размер процентной ставки. Некоторые организации с лихвой компенсируют низкие проценты дополнительными комиссиями.
Зачем обращаться в несколько банков
Ипотека – это не экспресс-кредит на телефон. Сбор документов, подача заявки и ожидание решения отнимают много сил и времени. Особенно если есть сложности с оформлением какого-то документа (справки о доходах по форме банка, например).
Если будете подавать заявки одну за другой, то, во-первых, потеряете массу времени, а во-вторых, уже после первого отказа энтузиазма для сбора справок и стояния в очередях резко убавится. Намного проще подготовить несколько комплектов документов и выделить время для посещения банков. Хоть один, да одобрит.
И еще совет. Обращайтесь в тот банк, в одобрении которого не сомневаетесь. Оцените свое соответствие требованиям, и если вам кажется, что вы идеальный кандидат для данного банка, то у него и просите кредит. Даже если условия вам не подходят. Надо иметь план «Б» на случай, если понравившийся банк откажет.
Положительный ответ ни к чему не обязывает, и у вас будет время подумать – соглашаться или нет.
Ипотека на строительство дома
Кредит на покупку квартиры – несомненно, меньший риск для банка, чем кредит на строительство дома. Не у всех хватает денег, терпения и желания построить дом. Между тем, квартиру можно продать, а недостроенные дома высоким спросом не пользуются.
Для получения такого кредита хорошо бы иметь в собственности земельный участок (с подведенными коммуникациями), на котором будете строить. Еще лучше, если вы готовы предоставить этот участок в залог.
Можете рассмотреть вариант получения кредита для покупки участка с незавершенным строительством, это проще. Но строительные работы должны быть выполнены хотя бы на 50%.
Помощь посредников
Если не уверены в своих силах, обращайтесь за помощью к посредникам. Вопреки распространенному мнению, кредитный брокер не всегда имеет связи в банках, зато отлично ориентируется в этой сфере. Он знает, что писать в анкете, как себя вести, какие документы принести, сколько денег и у какого банка просить и т.д.
Советы кредитного брокера стоят денег (обычно в процентах от сделки), но экономят время и нервы. Лучше обращаться в специализированные компании. То есть кредитный брокер – это кредитный брокер, а не риэлтор в агентстве недвижимости, который немного разбирается в ипотеке. И остерегайтесь мошенников!
Что делать, если банк отказал
Обычно достаточно обратиться в другой банк. Но если отказали несколько организаций, стоит проанализировать свой портрет как заемщика в глазах банка и понять, что могло послужить причиной.
Недостаточный уровень дохода
Не спешите расстраиваться, а еще раз все подсчитайте. Быть может, отказ – это к лучшему. Если переоцените свои возможности и окажетесь не в состоянии выплатить долг, то останетесь без жилья и без денег. Вероятно, стоит повременить с кредитом и сосредоточиться на поиске более высокооплачиваемой работы. Либо пересмотреть сумму кредита в сторону уменьшения.
Если сумму уменьшать не хотите, попробуйте привлечь поручителей или предложите залог (желательно недвижимость).
Недостоверные сведения и подделка документов
Никогда не обманывайте банк. Или обманывайте так, чтобы указанную вами информацию нельзя было проверить. Помните о том, что у банковской службы безопасности есть как официальные, так и неофициальные каналы получения информации. Например, теоретически никто не имеет доступа к базам данных органов внутренних дел.
Но если у вас есть или были проблемы с законом, то банк об этом узнает, не сомневайтесь. Все, что внесено в какую-либо базу данных, может быть проверено.
В случае предоставления поддельных документов вам не только откажут в кредите, но и могут выдвинуть соответствующее обвинение.
«Неправильная» профессия
Банки не жалуют:
- Индивидуальных предпринимателей. Силен «банковский стереотип» о том, что финансовое состояние предпринимателей весьма шатко.
- Работников социальной сферы (низкие доходы).
- Военнослужащих. Тоже своего рода стереотип – работа связана с риском для жизни, заемщика могут перевести в другой город и т.д. Зато есть специальные ипотечные программы для этой категории.
- Водители. Если отберут права, то человек лишится дохода.
- Клиентов, чей заработок не является фиксированным и зависит от сезона или количества сделок.
Кроме того, поводом для отказа может случить частая смена мест работы (1-2 раза в год и чаще).
Неподходящая квартира
Банки не любят квартиры, в отношении которых велись судебные процессы. Нежелательно выбирать квартиру с перепланировкой. Если это строящееся жилье, то у застройщика должно быть все в порядке с репутацией и финансами. Что касается ветхого и предназначенного для сноса жилья, то здесь вопрос даже не стоит.
В общем, любые юридические «шероховатости» увеличивают риски банка. Если вы не сможете выплачивать кредит, банку придется продавать вашу квартиру, и добавлять себе проблем он не хочет.
Несоблюдение формальностей
Самая обидная причина. Например, вы ошиблись на одну цифру при указании номера домашнего телефона, и когда сотрудник банка проверял анкету, он позвонил в чужую квартиру, где ему, разумеется, сообщили, что вы там не проживаете.
Никогда не спешите во время подачи заявки на кредит. Проверьте несколько раз:
- все ли пункты анкеты заполнены, везде ли проставлены подписи;
- все ли указанные вами данные корректны;
- все ли документы приложены.
Кстати, если будут запрашивать дополнительные документы, помимо тех, что указаны в перечне, не спорьте, предоставьте.
Скелеты в шкафу
Очень сложно что-то сделать с судимостью. Впрочем, если правонарушение не связано с экономическими преступлениями, и судимость погашена, то вероятность одобрения есть, хоть и очень низкая.
Не дадут ипотеку и тем, у кого на текущий момент есть крупные невыплаченные кредиты и иная задолженность (неоплаченные штрафы, налоги, коммунальные счета). Сюда же относится плохая кредитная история.
Желаем удачи!
Самое главное – убедиться в своих финансовых возможностях. Это нужно не банку, а вам. Не стоит брать ипотеку, если заранее понятно, что она вам не по карману. Если же с финансами и кредитной историей все в порядке, то вооружайтесь нашими советами и «штурмуйте» банки! Удачи!
- Как быстро собрать все документы для получения ипотеки (чтобы банк одобрил кредит).
Источник: www.sbanki.ru
Могут ли отказать в ипотеке после одобрения
При оформлении ипотечного кредита заемщиков порой интересует вопрос, могут ли отказать в ипотеке после одобрения, и с чем обычно связано такое решение. В рамках данной статьи рассмотрим актуальную информацию относительно того, когда можно столкнуться со столь неприятной ситуацией, и что можно предпринимать.
Почему могут отказать
Банки проверят заемщика два раза:
- Первый раз — это предварительное одобрение, чтобы заемщик знал какую сумму кредита банк выдаст. Для предварительного одобрения сдаются документы на заёмщика (паспорт, справка о доходах или выписка из ПФР, сделанная через госуслуги, копия трудовой книжки)
- Второй раз — это проверка объекта недвижимости, который выбрал заемщик. Кроме документов на недвижимость проверяют заемщика еще раз.
Перед выдачей ипотечного кредита сотрудники банка особенно тщательно перепроверяют все представляемые данные и документы относительно финансового положения заемщика и его поручителей. При выявлении недостоверности переданной информации, неозвученных кредитных или иных обстоятельствах, вы, несомненно, получите отказ.
Но даже первичное одобрение заявки не означает, что кредитор выдаст ипотеку. Проведя более глубокую проверку предоставленных документов, информации о продавце и выбранной недвижимости, банк может ответить отказом. Разберемся в каждом из этих обстоятельств несколько подробнее.
Что касается самого объекта недвижимости — он должен иметь все необходимые регистрационные документы. При приобретении квартир в новостройке важно помнить о том, что застройщик должен быть аккредитован в банке, куда вы решили обратиться. Небольшие финансово-кредитные учреждения могут испытывать затруднения при выдаче солидных сумм денежных средств или массовом закрытии гражданами своих вкладов. Получается, что спустя пару недель после одобрения и расчетов с вкладчиками банк просто не сможет предоставить вам нужную сумму по кредиту. Избежать подобной ситуации можно лишь при обращении в крупнейшие банки страны.
Рекомендуемая статья: Как получить налоговый вычет за ремонт квартиры или дома
Основные причины
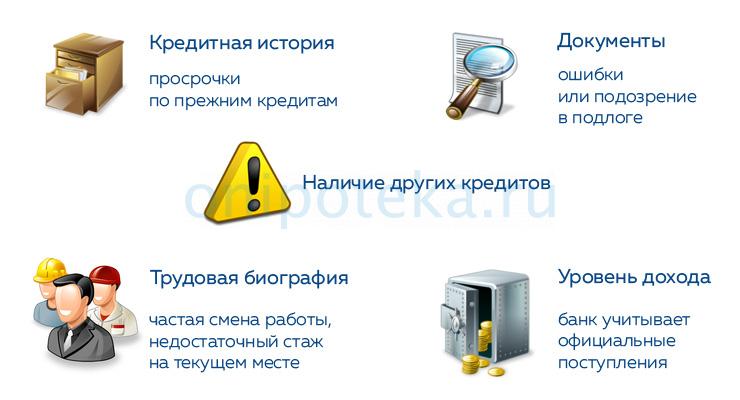
Привести к тому, чтобы банк отказал в ипотеке после одобрения, могут самые разнообразные факторы. И порой данной ситуацией сталкиваются даже заемщики с достаточным доходом и хорошей кредитной историей. Среди основных факторов, способствующих тому, чтобы вам не отказали в ипотеке после одобрения, можно отметить:
- трудоспособный возраст – от 21 до 75 лет;
- трудовой стаж от полугода;
- общий рабочий стаж от года.
При удовлетворении этих условий вы можете смело рассмотреть ряд программ кредитования.
Могут ли отказать в ипотеке после одобрения? Безусловно, да. Это может быть связано с негативной кредитной историей заемщика, даже если к моменту обращения она была улучшена. Для ее исправления обычно берут небольшой кредит и своевременно его погашают. Но не стоит выплачивать долг досрочно. Такие манипуляции банк может расценить, как умышленную накрутку рейтинга.
Это также поспособствует отказу в выдаче ипотечного займа.
Вторым по распространенности аспектом для отказа могут выступить допущенные ошибки в документации. Как правило, они возникают из-за невнимательности самого заемщика или сотрудника банка при заполнении анкеты.
Важно! Опечатка в документе приравнивается к предоставлению ложной информации, что приводит к отказу в выдаче ипотечного займа.
Требования к документам на ипотеку онлайн
Нередко заемщики предоставляют в банк справки о доходах в свободной форме, указывая более высокую заработную плату. Но сотрудники банка могут позвонить вашему работодателю и проверить уровень заработка. Меньше всего шансов взять ипотеку у лиц, получающих зарплату «в конвертах».
Если Сбербанк отказал в ипотеке после одобрения, то вполне вероятно, этому поспособствовал один из вышеперечисленных факторов. Причиной отказа в ипотечном кредитовании могут также послужить:
- неуверенное поведение обращающегося, который не может дать сразу достоверной информации о получаемых доходах или месте осуществления трудовой деятельности;
- наличие судимости;
- выявление долгов по налогам, услугам ЖКХ, штрафам;
- неблагонадежность работодателя — организацию также проверяют на предмет судебных разбирательств;
- предоставление поддельной документации;
- попытка завысить стоимость жилья;
- подача заявки на потребительский кредит для первоначального взноса;
- отсутствие одобренного жилья, если выбранная заемщиком квартира не соответствует требованиям кредитно-финансового учреждения;
- наличие непогашенных потребительских кредитов;
- смена кредитной программы.
Важно! Отказать могут также в том случае, если сотрудникам банка не удастся проверить предоставленную клиентом информацию, не дозвонятся работодателю и т.д.
Рекомендуемая статья: Можно ли расторгнуть договор ипотеки с банком: основания и особенности
Как предотвратить отказ в ипотеке после одобрения
В том случае, если отказывают в предоставлении ипотечного кредита, не стоит отчаиваться. Если с документами и доходом все в порядке, то можете попробовать обратиться в другую кредитно-финансовую организацию или попробовать устранить возникшую проблему. В государственных банках к заемщикам предъявляются более жесткие требования и условия, соответствовать которым может не каждый заемщик.
Выбирать жилье желательно после того, как вам будет одобрена заявка на ипотеку. Данная мера убережет вас от ряда рисков и финансовых утрат. Так, если вы внесете залог за квартиру, а кредитор откажет в предоставлении займа, то деньги вам уже могут не вернуть.
После получения предварительного одобрения также не стоит сразу брать потребительские кредиты, поскольку это поспособствует перераспределению финансовой нагрузки. И, как следствие, к отказу в предоставлении крупного займа на приобретение жилья.
Уважаемы читатели, если у Вас остались вопросы, задайте их в комментарии.
Вопросы которые вы задаете:
Источник: onipoteka.ru